
アフリカ飼料バインダー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 246.30 百万米ドル |
| 市場規模 (2026) | 258.20 百万米ドル |
| 市場規模 (2031) | 326.40 百万米ドル |
| 成長率 (2026 - 2031) | 4.80 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ飼料バインダー市場分析
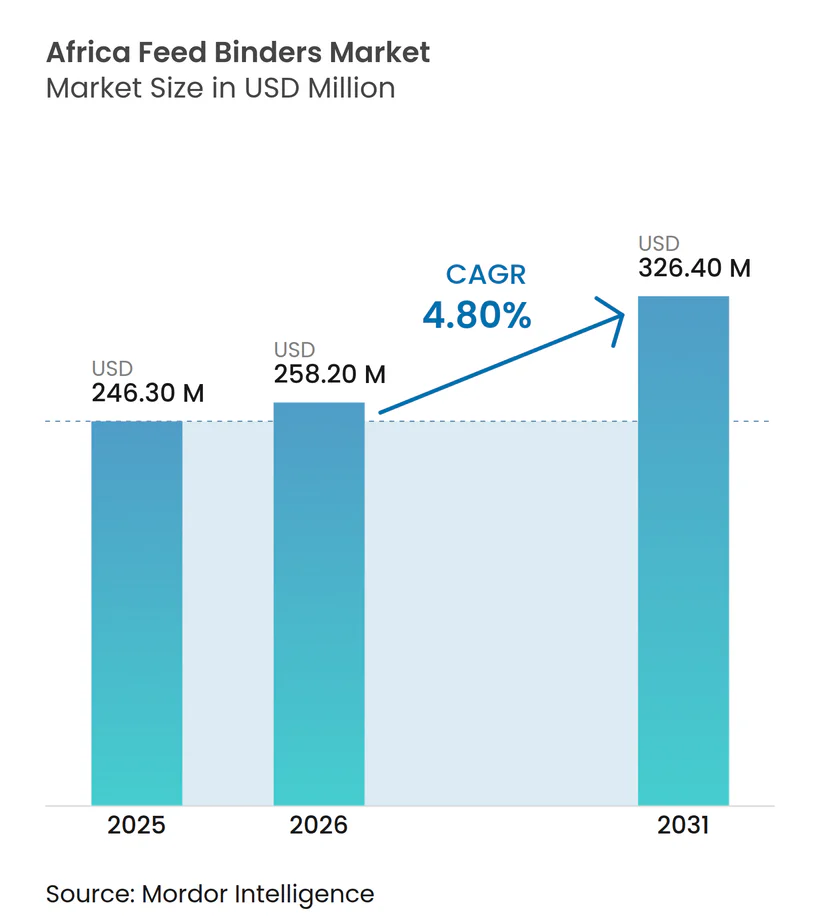
アフリカ飼料バインダー市場規模は、2025年の2億4,630万米ドルから2026年には2億5,820万米ドルへと成長し、2026年から2031年にかけて4.80%のCAGRで2031年までに3億2,640万米ドルに達すると予測されています。アフリカ飼料バインダー市場は、地域全体で商業飼料生産が拡大し、飼料工場が非公式な混合から、一貫したバインダー性能に依存する標準化されたペレット化システムへと移行するにつれて拡大しています。ナイジェリア、エジプト、南アフリカ、ケニアなどの国々における都市化とタンパク質消費の増加は、大型工場でのペレット品質の向上、飼料転換効率の改善、および手直し削減への需要を高めており、アフリカ飼料バインダー市場を広範な畜産近代化トレンドと密接に結びつけています。市場はまた、プレミアム配合を正当化できる工場と、輸入原材料コスト、為替レート圧力、および不均一な原材料品質にさらされたままの工場との間の分断によっても形成されています。南アフリカは、成熟した配合飼料基盤と国内リグノスルホン酸塩生産を兼ね備えているため引き続き中心的な役割を担っており、他の国々は特殊品および鉱物バインダーグレードの輸入に依然として大きく依存しています。バインダーの使用をペレット微粉の削減、エネルギー使用量の低減、およびスループットの向上と結びつける工場は、バインダーを単なる添加物コストとして評価する工場よりも採用が早まる可能性があります。
主要レポートのポイント
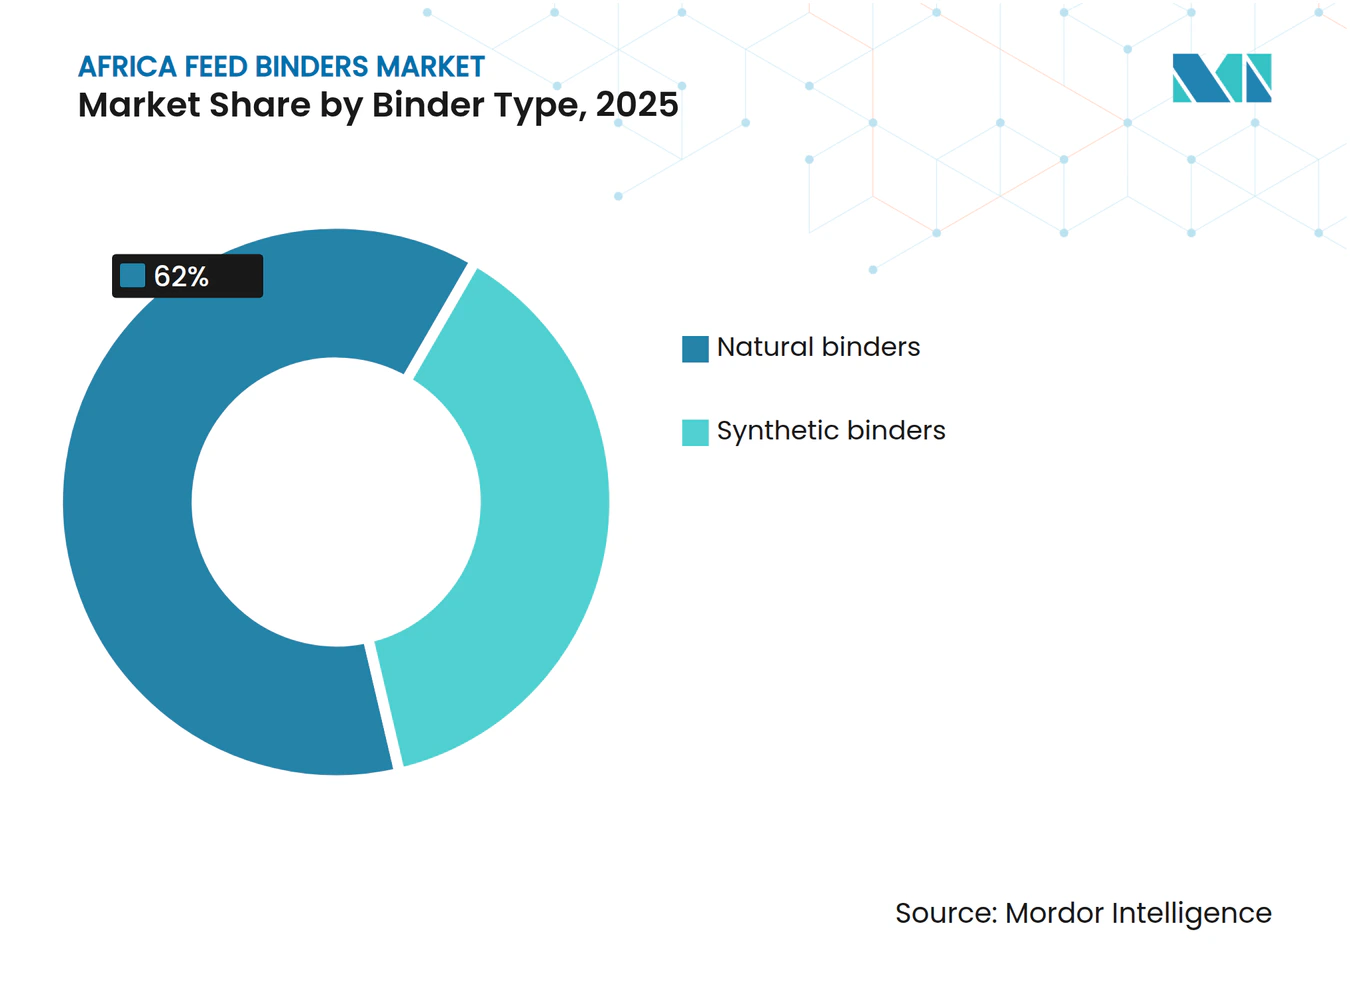
- サブ添加物別では、天然バインダーが2025年のアフリカ飼料バインダー市場において62%の最大シェアを占め、最も成長が速いバインダー種も天然バインダーであり、2026年から2031年にかけて4.8%のCAGRを記録しています。
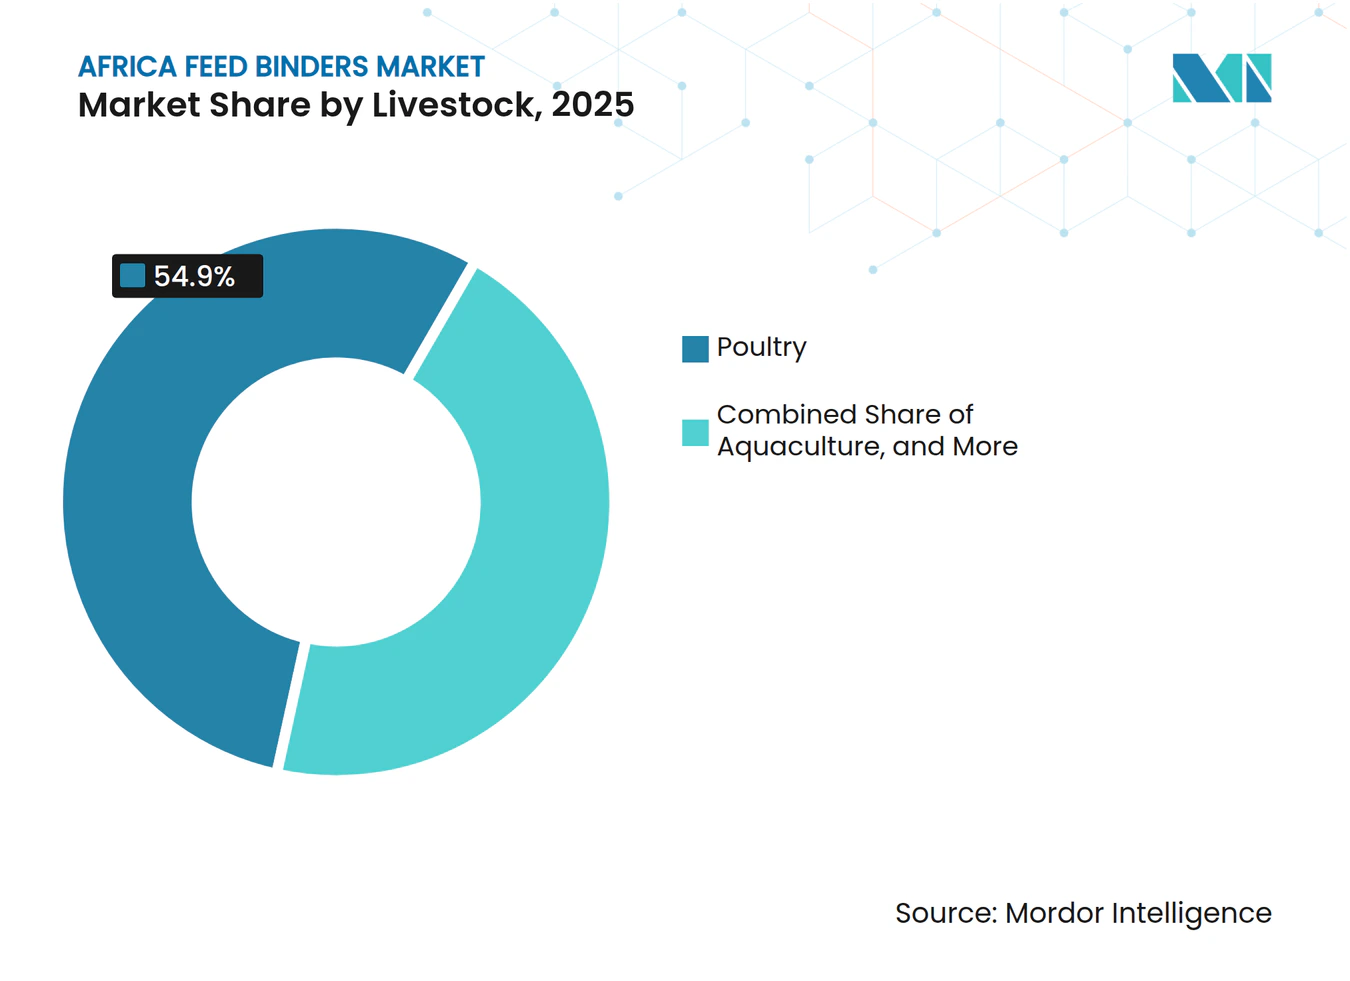
- 動物種別では、家禽が最大セグメントを占め、2025年のアフリカ飼料バインダー市場規模の54.9%を占めており、養殖は2026年から2031年にかけて6.8%のCAGRで最も成長が速いセグメントになると予測されています。
- 地域別では、南アフリカが2025年のアフリカ飼料バインダー市場シェアの45.5%を占め、エチオピアが2026年から2031年にかけて7.64%のCAGRで最も成長が速い地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アフリカにおける配合飼料生産量の増加 | +1.3% | アフリカ全域、南アフリカ、ナイジェリア、エジプト、ケニアが主導 | 短期(2年以内) |
| 家禽飼料ペレット化需要 | +1.2% | 南アフリカ、ナイジェリア、エジプト、ケニア、モロッコ | 中期(2~4年) |
| 養殖飼料の拡大と水中安定性ニーズ | +0.9% | ナイジェリア、ケニア、ウガンダ、タンザニア、ザンビア | 中期(2~4年) |
| 微粉削減と栄養素保持の向上 | +0.7% | アフリカ全域、特に南アフリカとエジプトの大規模工場 | 短期(2年以内) |
| 天然リグニン系バインダーへのシフト | +0.6% | 南アフリカおよび輸入依存のアフリカ市場 | 長期(4年以上) |
| 強化されたペレットによるエネルギーコスト削減 | +0.5% | 南アフリカ、ケニア、ナイジェリア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
アフリカにおける配合飼料生産量の増加
配合飼料生産量の増加は、アフリカ飼料バインダー市場における最も明確な需要の基盤の一つであり続けています。商業飼料生産は、ペレット化された製品が耐久性、微粉の低減、および安定したスループットに依存するため、結合化学への直接的な需要を生み出しますが、農場での散飼いにはその必要がありません。アフリカの飼料生産量は、配合飼料を含め、2025年までに年間6,420万メートルトンに達すると推定されています。南アフリカ、ナイジェリア、エジプト、ケニアは、より多くのバインダー量を受け入れられる設置済み工場能力の面でリードすると予測されています。ナイジェリアの政府支援計画やエジプトの規制試験活動も、飼料生産がより正式に組織化されつつあることを示しており、添加物の認定と継続的な調達の条件が改善されています。より多くの飼料量が標準化された工場システムに移行するにつれて、アフリカ飼料バインダー市場は新たなペレット化ライン、工場のアップグレード、および非公式な混合から工業生産へのあらゆる移行から恩恵を受けます。
家禽飼料ペレット化需要
家禽は、規模、商業的構造、および飼料効率への強い圧力を兼ね備えているため、アフリカ飼料バインダー市場において最も信頼性の高い量的基盤であり続けています。ブロイラーおよび採卵鶏の経営はペレットの一貫性に大きく依存しており、バインダーはペレットの完全性だけでなく、飼料転換、取り扱い性能、および輸送中の栄養素損失の低減においても重要です。米国農務省(USDA)によると、南アフリカの鶏肉生産量は2025年に164万5,000メートルトンに達しました[1]。回復努力とナイジェリアの飼料・飼草政策強化への取り組みは、地域最大の飼料消費畜産システムにおけるペレット指向添加物の継続的な使を支援しています。
養殖飼料の拡大と水中安定性ニーズ
養殖は、魚用飼料が陸上動物用飼料よりも水中安定性に対してはるかに高いプレミアムを置くため、アフリカ飼料バインダー市場において最も成長が速いエンドユースとなっています。浮遊型および沈降型ペレットは、栄養素の損失を制限し水質汚染を防ぐために十分な時間形状を保持する必要があり、バインダー性能は配合上の好みではなく技術的要件となっています。2025年9月にウガンダでDe Heusの魚用飼料工場が開設されたことで、東アフリカおよび中央アフリカに年間10万メートルトンの生産能力が追加され、養殖飼料グレードのバインダーへの需要が即座に拡大しました[2]。2025年には、ケニアで計画されているDiscoverAqua施設とケニアの広範な養殖生産目標が東アフリカにおける同じ方向性を強化しており、ナイジェリアおよびその他の淡水養殖センターも魚用飼料基盤の拡大を続けています。これにより、養殖は2031年までのアフリカ飼料バインダー市場の将来成長プロファイルの中心であり続けます。
微粉削減と栄養素保持の向上
微粉の低減と栄養素保持の改善は、ペレットがライン上、保管中、または輸送中に崩壊するたびに工場が価値を失うため、アフリカ飼料バインダー市場を支援します。より優れた結合性能は手直しを削減し、配合の一貫性を保護し、動物が分離されたラションではなく意図した栄養素混合物を摂取する可能性を高めます。大型工場では、商業的効果はスループットの安定性とコンディショニングおよびペレット化周辺の中断の減少として現れます。小規模工場では、技術的な計測機器が限られている場合でも、粉塵の低減とペレット破損の低減が廃棄物を削減できるため、利点はより単純ですが依然として重要です。アフリカ飼料バインダー市場の価値を抽象的なペレット指標ではなく測定可能な操業成果として提示するサプライヤーは、特に制約のある設備で完成飼料の各トンを迅速に処理しなければならない工場において、採用を改善する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入特殊バインダーコストと通貨変動 | -0.9% | ナイジェリア、エジプト、ケニア、アルジェリア、エチオピア | 中期(2~4年) |
| 中小規模飼料工場における価格感応度 | -0.7% | ナイジェリア、エチオピア、タンザニア、ザンビア | 長期(4年以上) |
| 不安定な電力および蒸気供給 | -0.5% | ナイジェリア、南アフリカ、エチオピア | 中期(2~4年) |
| 穀物品質の変動とマイコトキシンが多い原材料 | -0.3% | サブサハラアフリカ、特にケニア、ナイジェリア、ザンビアでの高いエクスポージャー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入特殊バインダーコストと通貨変動
輸入依存は、アフリカ飼料バインダー市場における重大な制約であり続けています。地域全体で使用され合成および高品質鉱物バインダーの大部分は依然としてヨーロッパおよび北米から輸入されており、輸送コスト、関税、および通貨安が着地価格に直接影響します。アフリカの複数の市場における現地通貨は、2024年および2025年に米ドルに対して大幅に下落すると予測されています。この下落により、工場は購買サイクルを短縮し在庫水準を削減するようになりました。その結果、プレミアムバインダーの採用はより困難になっており、変動する為替レートに影響される急速に変化する予算環境の中で、技術的性能だけでなく価値を実証しなければなりません。南アフリカのSappiのように、現地生産施設または販売代理店保有在庫を持つサプライヤーは、アフリカ飼料バインダー市場における通貨関連の課題をより適切に乗り越えられる立場にあります。
穀物品質の変動とマイコトキシンが多い原材料
穀物品質の変動とマイコトキシン圧力は、アフリカ飼料バインダー市場にとってより微妙ではあるが持続的な障害を生み出しています。トウモロコシ、ソルガム、および落花生粕は地域の飼料基盤の大部分を形成しており、作物品質の変動はバッチごとにペレットの挙動とバインダーの反応を変化させます。これにより最適化が困難になります。なぜなら、同じ投与量が異なる原材料条件下で一貫して機能しない可能性があるからです。さらに、繰り返されるマイコトキシン汚染はプレミアムバインダーの試験サイクルを長引かせ、すでにコスト圧力に直面している工場に採用上の課題を生み出しています。ペレット化性能と全体的な飼料安全性の両方を向上させる原材料を必要とする場合、従来のバインダーのみのソリューションはアフリカ飼料バインダー市場での受け入れを得るのに苦労することが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ添加物別:
天然バインダーがリードを維持、鉱物バリアントが養殖飼料で地位を獲得天然バインダーは2025年のアフリカ飼料バインダー市場の62%を占め、2026年から2031年にかけて4.8%のCAGRで成長し、家禽、反芻動物、および養殖用途全体でリーダーの地位を維持すると予測されています。その優位性は、効果的な結合性能、飼料メーカーへの親しみやすさ、および広範な規制上の受け入れに起因しています。南アフリカでは、SappiのTugela MillでのPelletin生産が、多くの他のアフリカ市場ではまだ輸入されているバインダー製品の信頼性の高い現地供給を確保することで競争上の優位性を提供しています。この国内での入手可能性は供給の安全性を高め、特殊飼料添加物に関連する通貨変動や輸送関連コストへのエクスポージャーを低減します。デンプン、デキストリン、および糖蜜ベースの製品は天然バインダーセグメントの礎であり続けており、糖蜜は南部アフリカの反芻動物飼料配合において特に重要な役を果たし、嗜好性と飼料摂取量に貢献しています。
合成バインダーは、飼料工場が強化された水中安定性、より強いペレット完全性、またはより厳密なプロセス制御を必要とする特殊用途において、アフリカ飼料バインダー市場内で引き続き機能しています。しかし、合成バインダーの採用は、大陸の大部分で高いコストと輸入への継続的な依存により依然として限定的です。一方、ベントナイト、カオリン、セピオライトなどの鉱物系バインダーは、飼料生産者がペレット耐久性とマイコトキシン管理にますます注力しているケニア、ウガンダ、タンザニアなどの国々で支持を得ています。その結果、市場は全体的なシェア分布が示すよりも多様化しつつありますが、天然バインダーは引き続き量的需要を支配し、アフリカ飼料バインダー産業の主要な成長ドライバーであり続けています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
動物種別:
家禽が支配、養殖が成長プレミアムを獲得家禽は2025年のアフリカ飼料バインダー市場における畜産需要の最大シェアであり続け、市場の54.9%を占めました。この地位は、家禽飼料生産の規模、ペレット形式の標準的な使用、およびサプライチェーン全体でペレット品質基準を設定する統合生産者の役割を反映しています。家禽飼料の購買者は転換効率、廃棄物削減、およびコスト管理に常に圧力をかけているため、工場が添加物支出に慎重であっても、バインダーは引き続き重要です。南アフリカ、ナイジェリア、エジプト、モロッコ、ケニアの商業的家禽システムは、ペレット化が最も標準化されているこれらの市場であるため、最大の継続的なバインダー量を提供します。したがって、アフリカ飼料バインダー市場は、最も強い成長が他の場所に移っている場合でも、基本需要を家禽に依存し続けています。
養殖はアフリカ飼料バインダー市場において最も成長が速い畜産セグメントであり、2031年まで6.8%のCAGRが予測されています。2025年には、De Heusのウガンダ工場の開設とケニアで計画されているDiscoverAqua工場が、水中安定性が選択肢ではなく必須であった市場に現代的な押出飼料能力を導入したため、重要な出来事となりました。反芻動物は広範ではあるが断片化された基盤を提供し、豚飼料は主に南アフリカとモロッコを中心とした、より小規模で組織化された市場であり続けています。この組み合わせは、アフリカ飼料バインダー市場が依然として家禽によって量的にリードされているが、より要求の高い技術基準と配合レベルでの性能指定への強い意欲を持つ養殖によって前進していることを意味しています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
南アフリカ飼料バインダー場
2025年、南アフリカはアフリカ飼料バインダー市場シェアの45.5%を占め、サプライヤー活動および製品認定における主要な地域拠点としての地位を確立した。同国は発展した配合飼料セクターを有しており、Sappiのトゥゲラ工場を通じて運営されるアフリカ唯一の商業的に確立された国内リグノスルホン酸塩サプライチェーンを擁している。さらに、南アフリカにはペレットの耐久性、製粉効率、および調達の信頼性をコスト面よりも優先する産業用飼料生産者の集積基盤が存在する。米国農務省は南アフリカの飼料産業をアフリカ大陸で最も先進的なものの一つと評しており、飼料バインダーの地域調達構造における同国の重要な役割を裏付けている。
アフリカ飼料バインダー市場
ナイジェリアとエジプトは、それぞれ異なる要因によって推進され、アフリカ飼料バインダー市場において大きな成長機会を提示している。ナイジェリアの潜在性は、大規模な家禽飼料生産と飼料・飼草開発を加速するための政策的取り組みにあり、これにより標準化された添加物の採用が促進される可能性がある。一方、エジプトの強みは、その規制枠組みと飼料製造システムの規模にあり、管理された商業環境における添加物の継続的な使用を支えている。また、ケニア、モロッコ、アルジェリアは、組織化された家禽・酪農システムを通じて安定した需要を維持している。モロッコとアルジェリアは大規模な商業製粉所に依存する一方、ケニアは拡大する水産養殖セクターを通じて追加的な成長モメンタムをもたらしている。
エチオピア飼料バインダー市場
エチオピアは当地域で最も成長が速い市場であり、2026年から2031年にかけてCAGR 7.64%が予測されている。この成長は、牛、羊、山羊、家禽、ラクダを含むアフリカ最大規模のエチオピアの家畜群によって牽引されている。畜産生産の商業化が進むにつれ、配合飼料への需要が高まり、ペレットの耐久性向上、飼料廃棄の削減、飼料品質の向上を目的とした飼料バインダーの使用が直接的に促進されている。国際家畜研究所によると、2025年のエチオピアの家畜頭数は牛7,000万頭以上、山羊5,250万頭、羊4,290万頭を超えており、これが飼料バインダーへの需要を幅に押し上げている。
競合環境
市場集中度
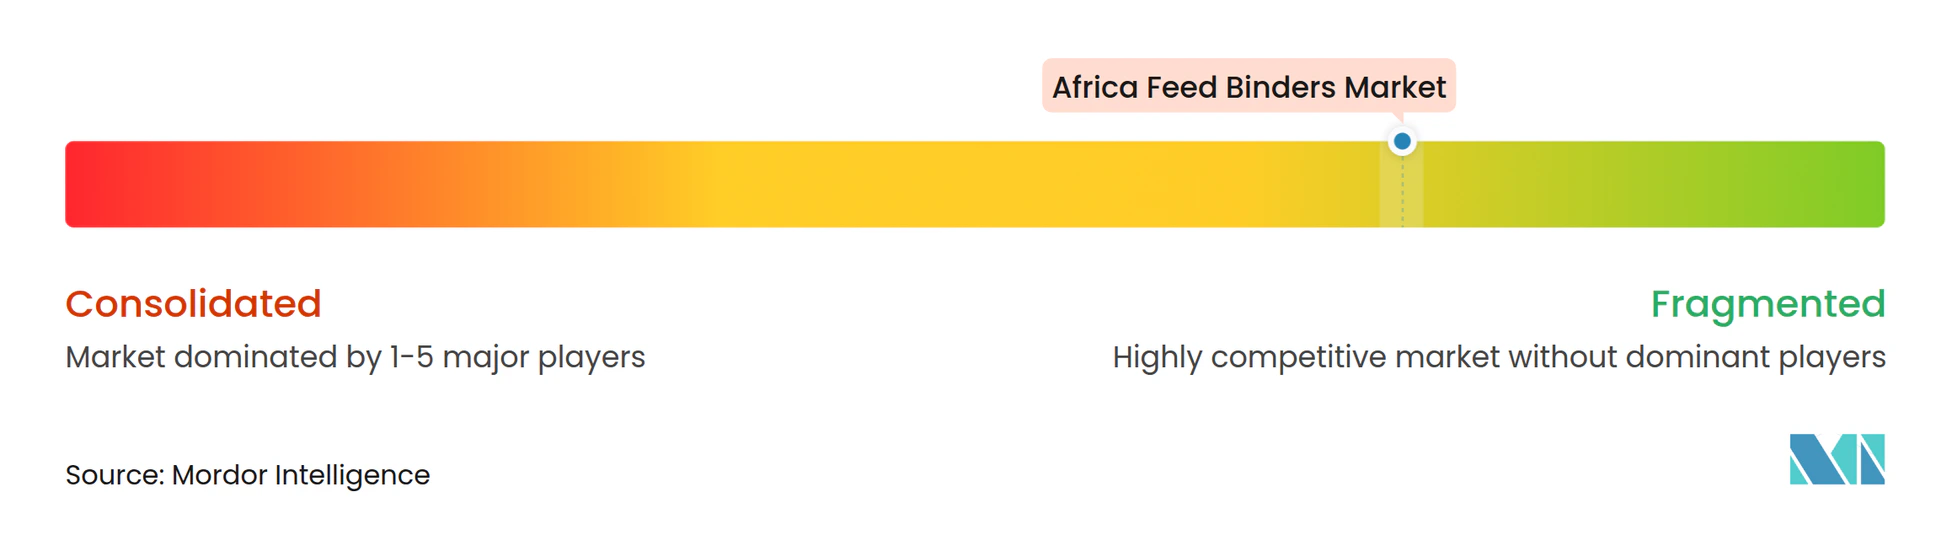
アフリカ飼料バインダー市場は断片化されており、BASF SE、Borregaard ASA、Kemin Industries, Inc.、Alltech, Inc.、Sappi Limitedなどの主要プレイヤーが2025年に合計で相当な収益を占めています。市場の相当部分は、入手可能性、包装サイズ、および市場カバレッジなどの要因に基づいて競争する地域専門業者、現地販売代理店、および小規模添加物サプライヤーが引き続きアクセス可能です。Sappiは、飼料用途向けのアフリカで唯一の商業的に確立された国内リグノスルホン酸塩生産基盤との関係により、構造的な現地優位性を享受しています。Borregaardは、LignoBond製品と2024年3月の規制再認可を通じて強い技術的信頼性を維持しており、欧州連合に関連するコンプライアンス基準を監視する工場での地位を強化しています。
アフリカ飼料バインダー市場における明確なギャップは、小規模工場向けに特別に設計された製品と投与システムの欠如です。もう一つの未開拓の領域は、多くの工場が両方の問題に同時に直面しているため、ペレット性能とマイコトキシン関連の価値を組み合わせたソリューションにあります。鉱物バインダーの供を現地化したり、液体投与を簡素化したりできる企業は、この未充足ニーズから利益を得る立場にあります。市場はまた、多国籍飼料およびタンパク質購買者がアフリカの調達チェーンでベンダー認定基準を厳格化するにつれて、GMP+などの認証フィルターを満たすことができるサプライヤーを報いる可能性が高いです。
市場における競争上のポジショニングは、バインダー性能のみに焦点を当てるのではなく、技術サポートと測定可能な生産成果を提供するサプライヤーの能力によってますます形成されています。アフリカの多くの飼料工場、特に新興畜産市場では、プロセス最適化能力が限られた状態で運営されています。その結果、これらの工場はペレットミルの効率、配合調整、および品質保証を支援できるサプライヤーに大きな価値を置いています。バインダー製品を現場技術サービス、トレーニングプログラム、および性能モニタリングと組み合わせる企業は、製品提供がしばしば類似している市場において顧客維持を強化し、差別化を図る可能性があります。飼料メーカーがペレット品質を維持しながら生産コストの削減を優先するにつれて、ソリューション指向のサプライヤーが地域全体でプレゼンスを強化すると予測されています。
アフリカ飼料バインダー産業リーダー
-
BASF SE
-
Borregaard ASA
-
Kemin Industries, Inc.
-
Alltech, Inc.
-
Sappi Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカ飼料バインダー市場 このレポートでカバーされる企業
- Sappi Limited
- Borregaard ASA
- Kemin Industries, Inc.
- Roquette Frères
- Bentoli, Inc.
- Uniscope, Inc.
- Cargill, Incorporated
- Nutreco N.V.
- BASF SE
- Ingredion Incorporated
- Tereos SCA
- Alltech, Inc.
- Amlan International
- Royal De Heus
- Nutreco N.V.
最近の産業開発事情 アフリカ飼料バインダー市場
- 2025年9月:De Heusがウガンダに年間最大10万メートルトンの生産能力を持つ魚用飼料工場を設立し、東アフリカの養殖成長を支援しました。この動向は、養殖飼料生産の拡大が魚用飼料のペレット結合ソリューションへの需要を促進すると予測されるため、アフリカ飼料バインダー市場にとって重要です。
- 2024年7月:モロッコが政令第2-23-557号を施行し、食用動物向け動物飼料の品質、衛生安全性、および表示に関する更新された基準を導入しました。この規制変更は、飼料製造と添加物コンプライアンスに対するより厳格な要件が、飼料の一貫性と耐久性を向上させるペレットバインダーなどの認定技術添加物への需要を促進すると予測されるため、アフリカ飼料バインダー市場にとって重要です。
- 2024年4月:Sappi Southern AfricaがGMP+飼料安全保証認証を南アフリカのTugela Millで生産されるPelletin製品ラインに取得しました。この動向は、動物飼料に使用されるリグノスルホン酸塩ベースのペレットバインダーであるPelletinが、現地認定飼料バインダーソリューションの入手可能性を高め、地域の飼料メーカーへの供給信頼性を向上させるため、アフリカ飼料バインダー市場にとって重要です。
アフリカ飼料バインダー市場レポートの範囲
飼料バインダーは、飼料ペレット、クランブル、またはマッシュの物理的完全性と耐久性を向上させるために動物飼料配合に組み込まれる添加物です。アフリカ飼料バインダー市場レポートは、バインダー種別(天然バインダー、合成バインダー、鉱物バインダー)、動物種別(養殖、家禽、反芻動物、豚、その他の動物)、地域別(南アフリカ、ナイジェリア、エジプト、ケニア、モロッコ、その他)に区分されています。市場予測は金額(米ドル)および数量(メートルトン)で提供されます。
セグメンテーション概要
| 天然バインダー |
| 合成バインダー |
| 家禽 | ||
| サブ動物種別 | ブロイラー | |
| 採卵鶏 | ||
| その他の家禽 | ||
| 反芻動物 | ||
| 肉牛 | ||
| 乳牛 | ||
| その他の反芻動物 | ||
| 養殖 | サブ動物種別 | 魚 |
| エビ | ||
| その他の養殖種 | ||
| 豚 | ||
| その他の動物 | ||
| 南アフリカ |
| ナイジェリア |
| エジプト |
| ケニア |
| モロッコ |
| アフリカその他地域 |
| バインダー種別 | 天然バインダー | ||
| 合成バインダー | |||
| 動物種別 | 家禽 | ||
| サブ動物種別 | ブロイラー | ||
| 採卵鶏 | |||
| その他の家禽 | |||
| 反芻動物 | |||
| 肉牛 | |||
| 乳牛 | |||
| その他の反芻動物 | |||
| 養殖 | サブ動物種別 | 魚 | |
| エビ | |||
| その他の養殖種 | |||
| 豚 | |||
| その他の動物 | |||
| 地域別 | 南アフリカ | ||
| ナイジェリア | |||
| エジプト | |||
| ケニア | |||
| モロッコ | |||
| アフリカその他地域 | |||
レポートで回答される主要な質問
アフリカにおける飼料バインダーの現在の規模と見通しは?
アフリカ飼料バインダー市場は2026年に2億5,820万米ドルであり、2026年から2031年にかけて4.80%のCAGRで成長し、2031年までに3億2,640万米ドルに達すると予測されています。
アフリカ全体でバインダーへの最大の需要を生み出す畜産カテゴリーはどれですか?
家禽は最大の需要基盤であり、2025年のアフリカの飼料添加物需要の54.9%を占め、ペレット品質と飼料効率に大きく依存しています。
バインダー需要において最も成長が速い畜産カテゴリーはどれですか?
養殖はウガンダとケニアの新たな魚用飼料能力に支えられ、2031年まで6.8%のCAGRが予測される最も成長が速いエンドユースです。
なぜ南アフリカが地域需要をリードしているのですか?
南アフリカは2025年に地域収益の45.5%を占め、成熟した飼料産業、大規模な統合生産、およびSappiのTugela Millを通じた国内リグノスルホン酸塩生産を兼ね備えているためです。