
Zinkcitrat-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.23 Milliarden US-Dollar |
| Marktgröße (2031) | 2.73 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Zinkcitrat-Marktanalyse von Mordor Intelligence
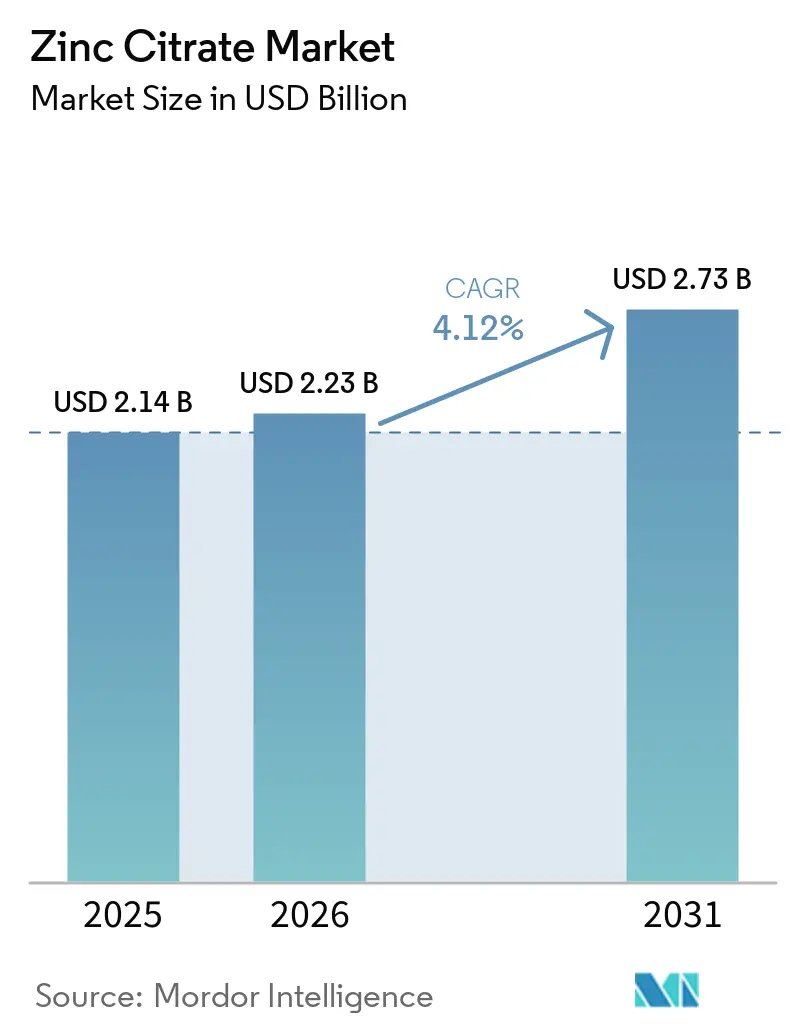
Der Zinkzitrat-Markt wurde im Jahr 2025 auf einen Wert von 2,14 Milliarden USD geschätzt und soll von 2,23 Milliarden USD im Jahr 2026 auf 2,73 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,12 % während des Prognosezeitraums (2026–2031). Diese stetige Entwicklung beruht auf der Absorptionsrate der Verbindung von 61,3 %, die sie gegenüber Zinkgluconat und Zinkoxid für Anwendungen mit hoher Bioverfügbarkeit positioniert. Nahrungsergänzungsmittel für die Immungesundheit, Mundpflegeformulierungen und Biofortifizierungsprogramme bilden das Nachfragefundament, während ein elementarer Zinkgehalt von 31 % und ein neutraler Geschmack die Akzeptanz in Gummibärchen und Zahnpasta fördern. Asien-Pazifik führt bei Produktion und Nachfrage aufgrund umfangreicher Anreicherungspolitiken und steigendem Nahrungsergänzungsmittelkonsum in China und Indien, was der Region den höchsten CAGR von 4,65 % bis 2031 beschert. Dennoch dämpfen Kostendruck durch günstigeres Zinkoxid und Zinkgluconat sowie volatile Zitronensäure-Rohstoffkosten die Wachstumsaussichten, wodurch regulatorische Akzeptanz und klinische Validierung zu entscheidenden Wettbewerbshebeln werden.
Wesentliche Erkenntnisse des Berichts
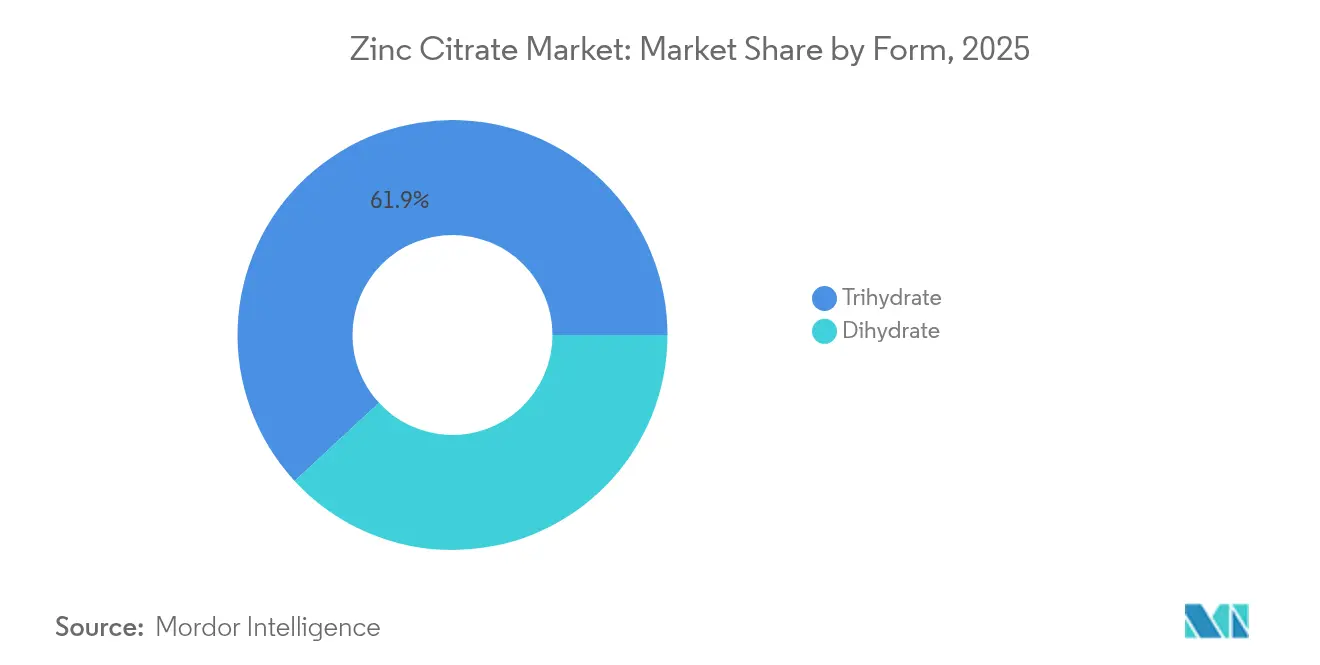
- Nach Form erzielte Trihydrat im Jahr 2025 einen Umsatzanteil von 61,87 % am Zinkcitrat-Markt, während bis 2031 eine CAGR von 4,62 % prognostiziert wird.
- Nach Reinheitsgrad hielt Pharmagrad im Jahr 2025 einen Anteil von 44,85 % am Zinkcitrat-Markt; der Lebensmittel- und Getränkegrad wird bis 2031 die schnellste CAGR von 4,68 % verzeichnen.
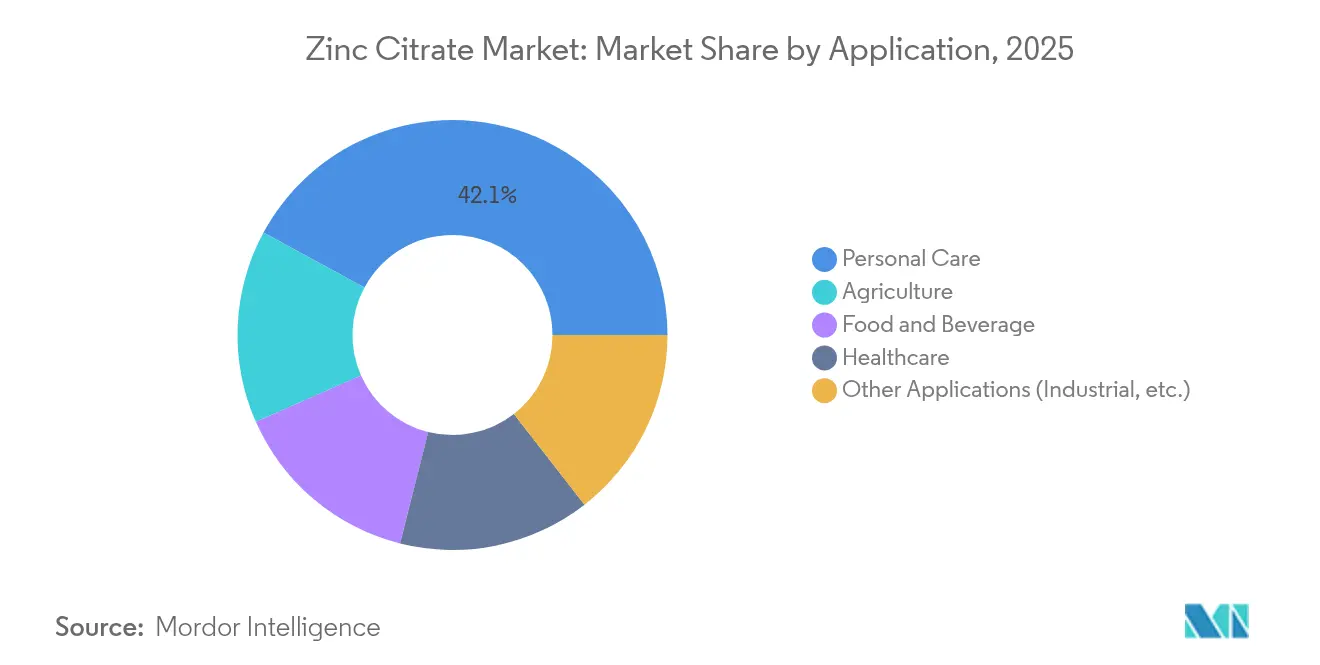
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 42,10 % der Zinkcitrat-Marktgröße auf Körperpflege, und Landwirtschaft wird bis 2031 mit einer CAGR von 4,87 % wachsen.
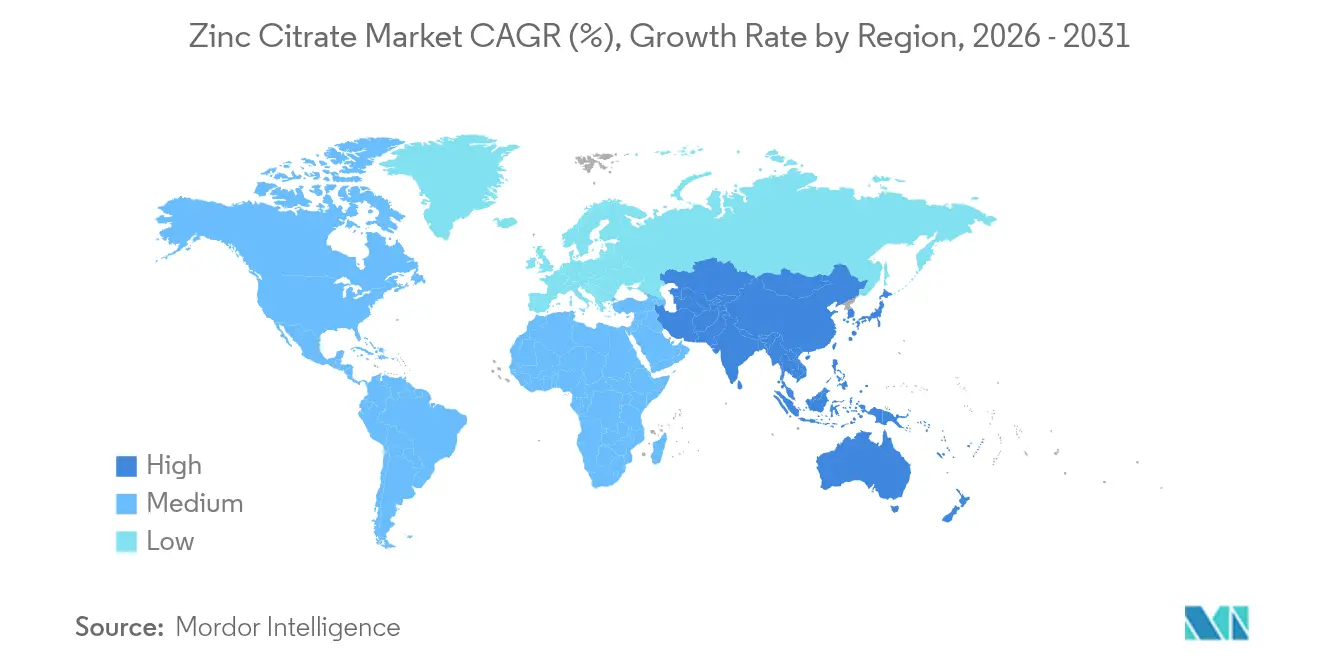
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Anteil von 39,05 % an der Zinkcitrat-Marktgröße und wird voraussichtlich bis 2031 mit einer CAGR von 4,65 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Nachfrageschub bei Nahrungsergänzungsmitteln zur Immungesundheit | +1.2% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Beschleunigte Akzeptanz in Mundpflegeformulierungen | +0.8% | Global, angeführt von asiatisch-pazifischen Stadtmärkten | Kurzfristig (≤ 2 Jahre) |
| Wachstum von zinkangereicherten Lebensmittel- und Getränkeprodukten | +0.9% | Kernregion Asien-Pazifik, Ausweitung auf Lateinamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach Gummibärchen-/Chelat-Darreichungsformen | +0.7% | Nordamerika und Europa, Ausbreitung nach Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Biofortifizierungsprogramme bei landwirtschaftlichen Mikronährstoffen | +0.6% | Südasien, Subsahara-Afrika, mit Pilotprogrammen in Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrageschub bei Nahrungsergänzungsmitteln zur Immungesundheit
Das gestiegene Bewusstsein für Mikronährstoffmängel in der Nachpandemiezeit hat Zinkcitrat in den Mittelpunkt von Immunformulierungen gerückt, unterstützt durch die Anerkennung der EFSA hinsichtlich der Rolle von Zink für eine normale Immunfunktion[1]. Klinische Arbeiten zeigen, dass eine Supplementierung die Chemotaxis von Neutrophilen und die NK-Zell-Aktivität verbessert – Ergebnisse, die für ältere Erwachsene mit nachlassender Absorptionseffizienz von Bedeutung sind. Die überlegene Aufnahme gegenüber anorganischen Salzen ermöglicht eine Premiumpositionierung, und die Kombination von Zinkcitrat mit Probiotika-Stämmen wie Alkalihalobacillus clausii verbessert die Darm-Immun-Kommunikation und steigert den wahrgenommenen Wert für Formulierer. Die Nachfrage nach pharmazeutischem Grad profitiert am stärksten, da eine konsistente Bioverfügbarkeit therapeutische Aussagen untermauert. Alternde Bevölkerungen in Nordamerika und Europa sichern daher einen stabilen Nachfrageboden für den Zinkcitrat-Markt.
Beschleunigte Akzeptanz in Mundpflegeformulierungen
Klinische Studien belegen Reduktionen von Gingivitis um 13,4 % und von Zahnfleischbluten um 55,3 %, wenn Zinkcitrat in Zahnpasta eingesetzt wird, was seine antimikrobielle Aktivität gegen häufige parodontale Krankheitserreger bestätigt. Anders als Zinkchlorid oder Zinksulfat erzielt das Chelat vergleichbare Wirksamkeit ohne bitteren oder metallischen Beigeschmack – ein entscheidender Faktor für die Verbraucherakzeptanz. Im Jahr 2024 bestätigte das Expertengremium für die Sicherheit kosmetischer Inhaltsstoffe (Expert Panel for Cosmetic Ingredient Safety) die Sicherheit von Zinkcitrat erneut und beseitigte damit ein regulatorisches Hindernis, das die Akzeptanz verlangsamt hatte. Die gemeinsame Formulierung mit Arginin bietet eine synergistische Biofilmzerstörung, was geringere Zinkmengen und bessere Kosteneffizienz ermöglicht. Der breitere Verbrauchertrend zu aluminiumfreien Körperpflegeprodukten beschleunigt die Zinkcitrat-Nachfrage bei Deodorants und Antitranspirantien und stärkt den Ausblick auf den Zinkcitrat-Markt.
Wachstum von zinkangereicherten Lebensmittel- und Getränkeprodukten
Zweiundachtzig einkommenschwache und mittlere Länder verfügen über Anreicherungsstandards, aber nur 33 schreiben Zink vor, was auf einen erheblichen Spielraum für künftige Akzeptanz hindeutet. Die Löslichkeit und der neutrale Geschmack von Zinkcitrat übertreffen Zinkoxid in sauren Getränken, sodass Getränkemarken Anreicherungsvorschriften ohne sensorische Kompromisse erfüllen können. Studien zeigen, dass Zinkcitrat-Nanopartikel in Sojabohnen eine Absorption von 443,8 µg/g erreichen – weit über dem Sulfatniveau –, was ihre Rolle bei der agroalimentären Biofortifizierung unterstützt. Der politische Schwung resultiert aus WHO-Schätzungen, dass Zinkmangel bis zu 20 % der Weltbevölkerung betrifft; obligatorische Anreicherung könnte die Prävalenz von Mangelernährung um die Hälfte reduzieren. Diese Dynamik sichert einen strukturellen Bedarf für den Zinkcitrat-Markt über den Prognosezeitraum hinaus.
Wachsende Nachfrage nach Gummibärchen-/Chelat-Darreichungsformen
Gummibärchen behaupten ihre Regalfläche, weil sie Genuss und Bequemlichkeit vereinen. Der elementare Zinkgehalt von 31 % bei Zinkcitrat ermöglicht es Herstellern, Kennzeichnungsanforderungen ohne metallischen Nachgeschmack zu erfüllen – ein bekanntes Hindernis bei mineralreichen Gummibärchen. Die Chelatform widersteht unerwünschten Wechselwirkungen mit anderen Nährstoffen in Multivitamin-Matrices und bewahrt sowohl Farbe als auch Wirksamkeit. Sportnahrungsmarken nutzen diese Eigenschaften in mobilen Päckchen für eine schnelle Mineralstoffauffüllung nach dem Training. Personalisierte Ernährungsplattformen treiben Verbraucher ebenfalls zu chelierten Mineralstoffen, was die Premiumpositionierung in der Zinkcitrat-Branche stärkt. Anforderungen an natürliche Kennzeichnung heben Inhaltsstoffe hervor, die aus natürlicher Zitronensäure gewonnen werden, und verschaffen Zinkcitrat einen Markenvorteil.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Kostengünstige Substitute (Oxid, Gluconat, Sulfat) | -0.9% | Global, insbesondere in preissensiblen landwirtschaftlichen und technischen Segmenten | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Zitronensäure-Rohstoffen | -0.6% | Globale Fertigungszentren, konzentriert in China und Europa | Mittelfristig (2–4 Jahre) |
| Klinische Debatten zur relativen antibakteriellen Wirksamkeit | -0.4% | Vorwiegend nordamerikanische und europäische Regulierungsmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostengünstige Substitute (Oxid, Gluconat, Sulfat)
Zinkoxid wird mit einem erheblichen Preisvorteil gegenüber Zinkcitrat verkauft, was es zur Standardwahl bei preissensitiver Pflanzennährstoffversorgung und technischen Massenformulierungen macht. Gluconat erreicht vergleichbare Absorptionswerte (60,9 %) zu geringeren Kosten und untergräbt damit Zinkcitrats Premiumpositionierung bei Massenmarktzusatzstoffen. Industrielle Nutzer bevorzugen weiterhin Zinksulfat, da Lieferketten und regulatorische Vorlagen etabliert sind. Da die Rohstoffzinkmärkte in einen zyklischen Angebotsüberschuss eintreten, weiten sich die Preisunterschiede aus, was Formulierer zwingt, den Mehrpreis durch stärkere Wirksamkeitsaussagen zu rechtfertigen – ein kurzfristiges Hindernis für den Zinkcitrat-Markt.
Preisvolatilität bei Zitronensäure-Rohstoffen
Zitronensäure ist der primäre Rohstoff, und ihre Preisschwankungen fließen direkt in die Produktionskosten von Zinkcitrat ein. Eine aktuelle Schadensbestimmung der USITC (US International Trade Commission) bezüglich preisgünstiger Zitronensäure-Importe verdeutlicht die Volatilität, mit der Produzenten konfrontiert sind[2]. Die starke Lieferantenkonzentration in China erhöht das geopolitische Risiko; jeder handelspolitische Schock kann die Kosten in die Höhe treiben und die Margen verringern. Spezielle GVO-freie Zitronensäure wird zu einem Aufpreis gehandelt, ist jedoch für natürlich gekennzeichnete Formulierungen unerlässlich, was eine weitere Kostenschicht hinzufügt. Langfristige Abnahmeverträge mildern die Volatilität, reduzieren jedoch die Flexibilität, wenn sich die Endmarktnachfrage verschiebt. Dieses Umfeld zwingt Produzenten zur Prozessoptimierung oder vertikalen Integration und prägt die Wettbewerbsstrategie innerhalb der Zinkcitrat-Branche.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Trihydrat-Dominanz sichert MarktstabilitätTrihydrat erzielte im Jahr 2025 einen Anteil von 61,87 % am Zinkcitrat-Markt, was auf ausgewogenen Zinkgehalt und überlegene Verarbeitungseigenschaften zurückzuführen ist. Für die Form wird eine CAGR von 4,62 % bis 2031 prognostiziert, da Hersteller von Nahrungsergänzungsmitteln ihre geringe Hygroskopizität für stabile Tabletten und Kapseln bevorzugen. Trihydrat eröffnet auch agronomische Möglichkeiten: Nanopartikuläres Trihydrat erreicht eine schnellere Blattaufnahme, was von Vorteil ist, wenn Biofortifizierungsprogramme skaliert werden. Dihydrat bleibt für pharmazeutische Nischenanwendungen relevant, bei denen spezifische Auflösungsprofile wichtig sind, aber die Handhabungskomplexität bremst das Wachstum. Da Getränkeunternehmen und Formulierer von Körperpflegeprodukten widerstandsfähige Inhaltsstoffe über pH-Bereiche hinweg benötigen, dürfte die breite Kompatibilität von Trihydrat seinen Vorsprung im Zinkcitrat-Markt verlängern.
Eine bereits für die Trihydrat-Kristallisierung optimierte Fertigungsbasis begünstigt Skaleneffekte und ermöglicht wettbewerbsfähige Preisgestaltung trotz höherer Rohstoffkosten. Seine Stabilität sowohl unter sauren Getränkebedingungen als auch in alkalischen Zahnpflegeumgebungen unterstreicht, warum die Zinkcitrat-Marktgröße für Trihydrat-basierte Produkte im Prognosezeitraum stetig wachsen dürfte.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Reinheitsgrad:
Pharmazeutische Standards prägen die PremiumpositionierungPharmagrad hielt im Jahr 2025 einen Anteil von 44,85 % an der Zinkcitrat-Marktgröße, gestützt durch strenge Anforderungen an Bioverfügbarkeit und Reinheit für Nahrungsergänzungsmittel zur Immungesundheit und therapeutische Produkte. Dieser Grad erzielt höhere Margen, wächst jedoch langsamer als der Lebensmittel- und Getränkegrad, der bis 2031 eine CAGR von 4,68 % auf der Grundlage obligatorischer Anreicherungsgesetze und GRAS-Verfahren erzielen wird. Der technische Grad bleibt auf Spezialkatalysator- und Oberflächenbehandlungsnischen beschränkt, begrenzt durch den Preiswettbewerb mit alternativen Zinksalzen.
Lebensmittelhersteller schätzen cheliertes Zink für saure Getränke und Zitruskonzentrate, wo Zinkoxid ausfällt oder den Geschmack beeinträchtigt. Da mehr Länder Zink in Anreicherungsstandards aufnehmen, findet der Zinkcitrat-Markt einen Weg zur Skalierung über die Pharmaindustrie hinaus. Die anhaltend positiven Stellungnahmen der Europäischen Behörde für Lebensmittelsicherheit zu cheliertem Zink in Tierfutter deuten auf eine parallele Akzeptanz bei Humannahrungsmitteln hin, was für die Zinkcitrat-Branche Rückenwind erzeugt.
Nach Anwendung:
Führungsposition der Körperpflege trifft auf landwirtschaftliches WachstumKörperpflege dominierte im Jahr 2025 mit einem Anteil von 42,10 % an der Zinkcitrat-Marktgröße dank seiner Rolle in Zahnpasta, Mundwasser und aluminiumfreien Deodorants. Das Verbraucherinteresse an natürlichen Antimikrobika stützt die anhaltende Nachfrage. Anwendungen im Gesundheitswesen – hauptsächlich Immunschutz-Pillen und Wundpflegesprays – behalten ihre Dynamik, aber Sättigungsgrenzen hemmen das Wachstum in reifen Volkswirtschaften.
Die Landwirtschaft verzeichnet mit 4,87 % die schnellste CAGR, da Regierungen und NGOs Biofortifizierungsprogramme zur Bekämpfung von Zinkmangel in Grundnahrungsmitteln intensivieren. Blattsprays, die die hohe Löslichkeit von Zinkcitrat nutzen, erfordern geringere Aufwandmengen, was dort attraktiv ist, wo Düngemittelbudgets knapp sind, aber strenge Wirksamkeitsanforderungen gelten. Die Anreicherung von Lebensmitteln und Getränken folgt dicht dahinter, angetrieben durch institutionelle Ernährungsprogramme in der Region Asien-Pazifik. Industrielle Anwendungen bleiben ein kleines Segment, in dem Zinkcitrats Chelateigenschaften Katalysatoren verbessern, die höheren Kosten im Vergleich zu Sulfat oder Oxid jedoch nicht ausgleichen können.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
APAC-Zinkzitrat-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 39,05 % am Zinkzitrat-Markt und ist auf Kurs für eine CAGR von 4,65 % bis 2031. Chinas Dominanz in der Zitronensäureproduktion sichert die Rohstoffversorgung, während Indiens Anreicherungs- und Bioanreicherungspolitik die landwirtschaftliche Nachfrage stabil hält. Die Expansion der städtischen Mittelschicht kurbelt den Absatz von Nahrungsergänzungsmitteln und Körperpflegeprodukten an, und regionale Nachhaltigkeitsinitiativen wie die kohlenstoffarme EcoZen-Marke von Hindustan Zinc kommen multinationalen Käufern entgegen, die umweltfreundlichere Mineralien suchen.
Nordamerika-Zinkzitrat-Markt
Nordamerika folgt, gestützt durch eine etablierte Nahrungsergänzungskultur und einen robusten Absatz von Gummibärchen-Vitaminen. Der GRAS-Status der FDA vereinfacht Produkteinführungen, doch die hohe Importabhängigkeit bei raffiniertem Zink (76 %) macht die Lieferketten anfällig für externe Schocks. Fortschrittliche Personalisierungsplattformen fördern Chelat-Mineralien und unterstützen Premiumpreise, obwohl das regionale Gesamtwachstum hinter den Schwellenländern zurückbleibt.
Europa-Zinkzitrat-Markt
Europa verzeichnet eine stabile Nachfrage, die durch pharmazeutische und Mundpflege-Produktionszentren getragen wird. Die positive Haltung der EFSA gegenüber cheliertem Zink erleichtert regulatorische Hürden, und Clean-Label-Trends verstärken das Interesse. Geopolitische Handelsspannungen und der Brexit erhöhen die Kosten, doch diversifizierte Lieferanten mindern das Störungsrisiko. Bioanreicherungsprojekte in Osteuropa könnten neue landwirtschaftliche Nachfrage generieren, sofern Pilotversuche sich gegenüber der Sulfat-Agronomie als kosteneffektiv erweisen. Umweltvorschriften, die niedrig dosierte bioverfügbare Formen bevorzugen, stärken die ökologische Positionierung von Zinkzitrat.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Zinkcitrat beginnt mit der vorgelagerten Zinkversorgung (abgebautes Zink, das zu Zinkoxid oder anderen hochreinen Zinkquellen raffiniert wird) und der Zitronensäureproduktion, gefolgt von der chemischen Umwandlung. Die Herstellung umfasst in der Regel die Neutralisierung von Zitronensäure mit einer hochreinen Zinkquelle (häufig Zinkoxid), gefolgt von Fällung, Kristallisation, Zentrifugation und Trocknung, um Dihydrat- oder Trihydrat-Qualitäten herzustellen. Nachgelagerte Schritte umfassen Mahlen oder Granulierung sowie eine strenge Verunreinigungskontrolle für pharmazeutische und lebensmitteltechnische Anwendungen.
Zu den Marktteilnehmern im mittleren Bereich der Wertschöpfungskette zählen Spezialchemieproduzenten und Auftragshersteller, die Partikelgröße und Fließverhalten für Direktkompressionstabletten sowie die Dispergierbarkeit in Mundpflege- und Getränkesystemen anpassen. Diese Angebote werden durch GMP- oder ISO-Qualitätssysteme sowie durch Dokumentationen zur Arzneibuch- oder Lebensmittelkonformität unterstützt. Der Vertrieb erfolgt in der Regel über B2B-Zutatenkanäle an Hersteller von Nutraceuticals und Pharmaformulierungen, Hersteller von Mundpflege- und Körperpflegeprodukten sowie landwirtschaftliche Mikronährstoffmischer, wobei die Lieferantenqualifizierung von Leistungsansprüchen (Bioverfügbarkeit, Geschmacksneutralität und breite pH-Stabilität) sowie von regulatorischen Unterlagen abhängt. Die wichtigsten Engpässe betreffen die Rohstoffvolatilität bei Zitronensäure und Zinkvorprodukten, das Erreichen gleichmäßig niedriger Verunreinigungsprofile im großen Maßstab für pharmazeutische Qualität sowie die Aufrechterhaltung der von Clean-Label- und regulierten Endmärkten geforderten Rückverfolgbarkeit.
Wettbewerbslandschaft
Marktkonzentration
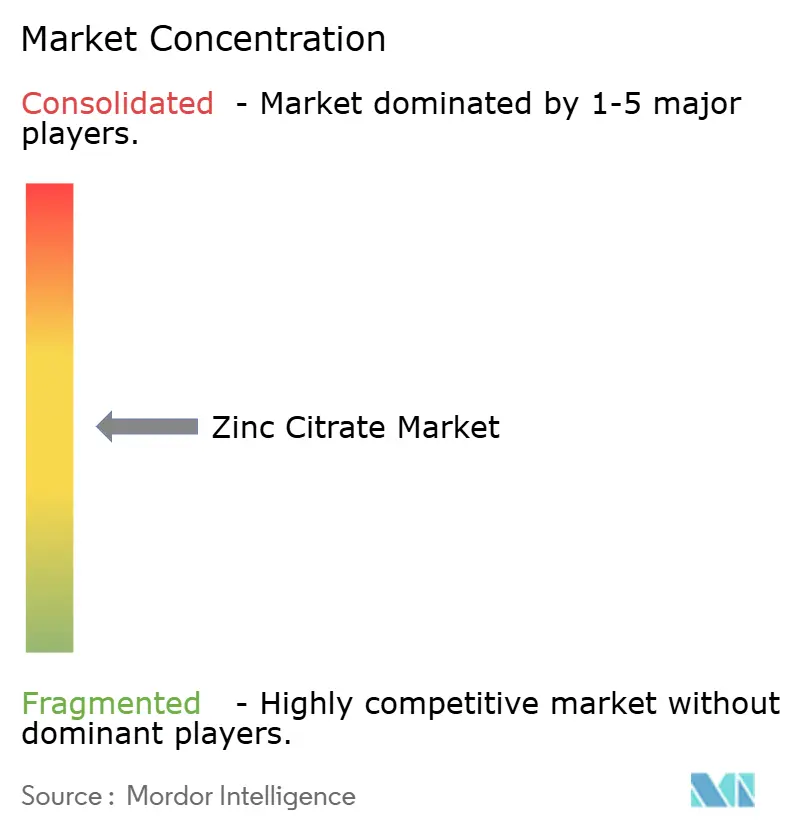
Der Zinkcitrat-Markt bleibt mäßig fragmentiert. Integrierte Produzenten wie Jungbunzlauer nutzen eine hausinterne Zitronensäurekapazität für Kostenführerschaft, während regionale Spezialisten über Formulierungsunterstützung und kundenspezifisches Partikelengineering konkurrieren. Kein Unternehmen überschreitet einen zweistelligen globalen Marktanteil, was die divergierenden Reinheits- und Anwendungsanforderungen in den Bereichen Pharmazeutika, Lebensmittel und Landwirtschaft widerspiegelt.
Die Wettbewerbsstrategie konzentriert sich auf validierte Bioverfügbarkeitsdaten statt auf reine Preiskämpfe. Patentanmeldungen zielen zunehmend auf Fortschritte bei Darreichungssystemen ab; das US-Patent 7951840B2 über Zinksalzzusammensetzungen gegen Hautreizungen unterstreicht die Aktivität beim geistigen Eigentum. Partnerschaften mit Probiotika-Unternehmen und Getränkemarkenbesitzern signalisieren einen Trend zur gemeinsamen Entwicklung. Produzenten, die Rohstoff-Rückverfolgbarkeit und GVO-freien Status gewährleisten können, gewinnen bei natürlich gekennzeichneten Marken an Gunst, während landwirtschaftliche Kunden einheitliche Mikronährstoffanalysen für die Compliance-Berichterstattung schätzen.
Zitronensäurevolatilität treibt die Erkundung der Rückwärtsintegration oder langfristiger Abnahmeverträge an. Einige Hersteller sichern sich durch Mischung von Zinkcitrat mit kostengünstigerem Oxid ab, um Zielpreispunkte in der Pflanzennährstoffversorgung zu erreichen. Lieferkettenzuverlässigkeit, regulatorische Dossiers und technische Servicebandbreite werden Marktanteilsgewinne in der Zinkcitrat-Branche stärker entscheiden als die bloße Kapazität.
Marktführer der Zinkcitrat-Branche
-
Dr. Paul Lohmann GmbH & Co. KGaA
-
Gadot Biochemical Industries Ltd.
-
Jost Chemical Co.
-
Jungbunzlauer Suisse AG
-
Sucroal
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zinkzitrat-Markt Unternehmen in diesem Bericht
- Ava Chemicals.
- Dr. Paul Lohmann GmbH & Co. KGaA
- Gadot Biochemical Industries Ltd.
- Global Calcium
- Henan Alfa Chemical Co., Ltd.
- Jost Chemical Co.
- Jungbunzlauer Suisse AG
- Kronox Lab Sciences Ltd.
- NINGXIANG Xinyang Chemical Co., Ltd.
- Noah Chemicals
- Salvi Chemical Industries Ltd.
- Sisco Research Laboratories Pvt. Ltd.
- Sucroal
- Thermo Fisher Scientific Inc.
Marktchancen und Zukunftsaussichten
Der größte Freiraum zeigt sich bei der Anreicherung von Lebensmitteln und Getränken sowie bei landwirtschaftlichen Mikronährstoffen, da viele nationale Anreicherungsrahmen Zink nicht vorschreiben und Produktentwickler bei alternativen Zinksalzen weiterhin mit sensorischen oder Löslichkeitsproblemen konfrontiert sind. Zinkcitrat eignet sich für Anwendungen, die einen neutralen Geschmack und eine bessere Verträglichkeit in sauren Matrices erfordern, und unterstützt so den Einsatz in angereicherten Getränken und Gummibonbons, während agronomische Biofortifikationsprogramme Raum für bioverfügbarere Blattdüngerformulierungen in Regionen schaffen, die die Verringerung von Mangelerscheinungen priorisieren. In regulierten Märkten konzentriert sich die Chance auf Formate in Pharma- und Nahrungsergänzungsmittelqualität, bei denen die Übereinstimmung mit Arzneibuchvorgaben (zum Beispiel den Erwartungen der USP-Monografie für Zinkcitrat) und starke Dokumentationspakete die Qualifizierungszyklen für Auftragshersteller und Markeninhaber verkürzen können.
Angebotsseitige Maßnahmen eröffnen zudem Chancen bei GMP-konformer Kapazität und anwendungsspezifischen Qualitäten. Jungbunzlauer hat den Ausbau der Kapazität für Mineralcitrate in Europa angekündigt, um die Nachfrage nach Pharmaqualität zu decken, und branchenweite Strategien legen zunehmend Wert auf maßgeschneidertes Partikeldesign für Direktkompressions- und andere wenig verarbeitungsintensive Formate. Zusammen unterstützen Kapazitätsausrichtung und strengere formatgetriebene Spezifikationen Premiumsegmente, in denen Käufer für reproduzierbare Analysewerte, niedrige Schwermetallgehalte und Verarbeitungseffizienz zahlen – nicht nur für die Zinkkosten pro Einheit – insbesondere bei Mundpflege- und Immunitätsprodukten, die Bioverfügbarkeit und verbraucherfreundlichen Geschmack priorisieren.
Neueste Industrielle Entwicklungen in Zinkzitrat-Markt
- April 2026: Hindustan Zinc baute die Skalierung seines kohlenstoffarmen EcoZen-Zinkangebots über Kundenprogramme hinweg weiter aus, da nachgelagerte Anwender ihre Initiativen zur Beschaffung kohlenstoffarmer Rohstoffe ausweiteten. Dieser Schritt stärkt die Verfügbarkeit kohlenstoffärmerer Zinkvorprodukte, die für Zinksalz- und Chelat-Lieferketten relevant sind, und unterstützt eine an Nachhaltigkeit gekoppelte Beschaffung in Körperpflege- und Ernährungsanwendungen.
- Mai 2025: Die US-amerikanische FDA genehmigte Zink-L-Selenomethionin als Selenquelle in Masthähnchenfutter nach einem Antrag von Zinpro Corp. auf Zulassung als Lebensmittelzusatzstoff. Die Entscheidung signalisiert eine anhaltende regulatorische Offenheit gegenüber fortschrittlichen Zink-Chelat-Inhaltsstoffsystemen in der Tierernährung und stärkt den Weg für höherwertige Zinkquellen neben herkömmlichen anorganischen Salzen.
- Juli 2024: Hindustan Zinc führte EcoZen ein, positioniert als kohlenstoffarme Zinkmarke mit einem deutlich geringeren CO2-Fußabdruck als übliche Referenzwerte. Dies bot nachgelagerten Chemie- und Zutatenherstellern einen zusätzlichen Weg, um Scope-3-Emissionen in zinkbasierten Zutatenportfolios zu reduzieren, einschließlich Zinkcitrat, das in verbraucherorientierten Formulierungen verwendet wird.
Zinkzitrat-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert des als Zutat verkauften Zinkzitrats für die wichtigsten Endverwendungen, wobei die Nachfrage in jeder Region an Ernährung, Lebensmittelanreicherung, Mundpflege, Körperpflege und landwirtschaftliche Bedürfnisse geknüpft ist.
Ausschlüsse aus dem Umfang: Er schließt den Einzelhandelswert fertiger Verbraucherprodukte aus und konzentriert sich auf den Zinkzitrat-Zutatenwert, der durch Herstellung und Vertrieb fließt.
Segmentierungsübersicht
- Nach Form
- Dihydrat
- Trihydrat
- Nach Reinheitsgrad
- Pharmagrad
- Lebensmittel- und Getränkegrad
- Technischer Grad
- Nach Anwendung
- Körperpflege
- Gesundheitswesen
- Lebensmittel und Getränke
- Landwirtschaft
- Sonstige Anwendungen (Industrie usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer einfachen Faktenbasis zur Zinkzitrat-Produktion und deren Verbrauchsorten, die dann den Endverwendungen zugeordnet wird, die tatsächlich Nachfrage erzeugen. Wir stützen uns auf öffentliche Quellen wie die UN-Comtrade-Datenbank für Handelsströme, das USITC DataWeb für US-amerikanische Import- und Exportmuster sowie Eurostat für relevante Fertigungs- und Handelsindikatoren.
Um die Annahmen realistisch zu halten, prüfen wir auch Quellen wie die US-amerikanische FDA und die EFSA für lebensmittel- und nahrungsergänzungsmittelbezogene Vorschriften sowie WHO- und NIH-ähnliche Veröffentlichungen zu Zinkmangel und Aufnahmeempfehlungen, die die Akzeptanz beeinflussen. Unternehmensunterlagen, Produktspezifikationsblätter und Investorenpräsentationen werden verwendet, um den Qualitätsmix und die Anwendungsexposition zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Patentdatenbanken hilft uns, Kapazitätsankündigungen und Produktausrichtungen zu verfolgen, ohne uns auf eine einzige Aussage zu verlassen. Diese Quellen sind illustrativ, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Preisgestaltung, Qualitätsaufteilungen und Änderungen der Anwendungsnachfrage zu überprüfen, die in öffentlichen Datensätzen nicht sichtbar sind. Wir sprechen mit Herstellern, Distributoren und nachgelagerten Formulierern in der Region Asien-Pazifik, EMEA und Amerika, damit das Modell regionale Nachfragesignale widerspiegelt und nicht nur Produktions- oder Handelsbewegungen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 13 % | Asien-Pazifik: 41 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 29 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 58 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down- und Bottom-up-Ansatz, wobei die Top-down-Perspektive aus dem Nachfragepool über wichtige Anwendungen und Regionen aufgebaut und dann mithilfe von Preispunkten auf Qualitätsniveau in Werte umgerechnet wird. In der Praxis beginnen wir mit Indikatoren, die den Zinkzitrat-Verbrauch beeinflussen, wie Nahrungsergänzungs- und Anreicherungsaktivitäten, die Verwendung von Mundpflegezutaten und die Einführung von Mikronährstoffen in der Landwirtschaft, und wenden dann realistische Penetrations- und Dosierungsannahmen an, die in Interviews überprüft wurden.
Um die Gesamtwerte zu verankern, werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich Umsatzprüfungen bei Lieferanten und Distributoren, Stichproben von Preisspannen pro Kilogramm nach Qualität sowie handelsbasierten Plausibilitätsprüfungen, wo grenzüberschreitende Ströme bedeutsam sind. Das Modell verwendet Eingaben wie den Reinheitsgradmix (Pharma, Lebensmittel und Getränke, technisch), den Formmix (Dihydrat und Trihydrat), regionale Verbrauchsanteile, Importabhängigkeit in kleineren Märkten und beobachtete Preisbewegungen bei Zitronensäure und Zink-Rohstoffen, die zusammen sowohl die Volumenabsicht als auch den realisierten Wert prägen.
Für die Prognose wird eine Szenarioanalyse um einen Basisfall herum angewendet, und die Treiber werden mithilfe einer Kombination aus Trendanpassung und expertenvalidierten Annahmen zu Anreicherungspolitikimpulsen, Nahrungsergänzungsmittelnachfrage und Änderungen in der Körperpflegeformulierung fortgeschrieben. Wo die Bottom-up-Sichtbarkeit in fragmentierten Regionen schwächer ist, werden Lücken durch Proxy-Indikatoren geschlossen und dann auf regionale Gesamtwerte zurückgerechnet, sodass die endgültigen Zahlen konsistent und nachvollziehbar bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Abgleich modellierter Gesamtwerte mit unabhängigen Signalen wie Handelsrichtung, gemeldeten Kapazitätsänderungen und regionalen Nachfragenarrativen, die in Gesprächen wiederholt aufgetaucht sind. Wenn ein Land oder eine Anwendung einen Sprung zeigt, der nicht durch Preisbewegungen, Qualitätsmixänderungen oder eine bekannte politische Verschiebung erklärt werden kann, wird dieser Block erneut geöffnet und überarbeitet, bevor er freigegeben wird.
Unsere Schätzungen durchlaufen mehrstufige Analytikerprüfungen, bei denen Annahmen, Umrechnungen und Jahresaufteilungen erneut überprüft und dann mit der endgültigen Marktzahl abgeglichen werden. Der Bericht wird jährlich aktualisiert, und wenn ein wesentliches Ereignis eintritt, wie eine größere Kapazitätserweiterung, eine starke Währungsänderung oder eine Versorgungsunterbrechung, werden Zwischenanpassungen vorgenommen und dann mit schnellen Rückkontakten erneut validiert. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden jedes Mal die neueste aktualisierte Ansicht erhalten, die an dieselbe Logik geknüpft ist.
Vergleich der Zinkzitrat-Marktgrößenbestimmung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zinkzitrat-Marktwerte können je nach Quelle unterschiedlich aussehen, selbst wenn der Themenname identisch erscheint, da das Jahr, die Preislogik und die einbezogenen Nachfragebereiche nicht immer aufeinander abgestimmt sind. Unterschiede treten auch auf, wenn eine Schätzung häufiger aktualisiert wird als eine andere, was in einem Markt wichtig ist, in dem Inputkosten und Wechselkurse den Wert verschieben können, selbst wenn die Volumina stabil bleiben.
Die Hauptursachen für Abweichungen liegen in der Regel darin, wie der durchschnittliche Verkaufspreis aufgebaut ist (Spot- versus Jahresdurchschnitt), welche Formen und Qualitäten gezählt werden und ob benachbarte Zinksalze oder Fertigprodukte in dieselbe Zahl einfließen. Ein weiterer häufiger Grund ist der für Umrechnungen verwendete Währungszeitpunkt und ob das Modell vor der Veröffentlichung mit aktuellen Handelssignalen und Käuferfeedback erneut validiert wird. Hier hält Mordor Intelligence die Größenbestimmung an jährliche Durchschnittspreise und die neuesten Validierungsprüfungen gebunden, anstatt ältere Wechselkursannahmen zu verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,23 Mrd. USD (2026) | |
| Globaler Forschungsherausgeber A | 2,01 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und einen höheren langfristigen Wachstumspfad, und der Wert kann sich verschieben, da die Preisgestaltung nicht klar an Jahresdurchschnitte nach Qualität gebunden ist und der Währungszeitpunkt in der Marktnotiz nicht angegeben ist. |
| Branchenforschungsherausgeber B | 2,12 Mrd. USD (2025) | Basiert auf einem anderen Basisjahr und Prognosefenster, und die Umfangsbeschreibung vermischt mehrere Anwendungsnarrative, ohne klar zu zeigen, wie Qualitätsmix und regionale Preisunterschiede in einen einzigen Jahreswert abgestimmt werden. |
Der Vergleich zeigt, dass Zeitpunkt und Preiskonstruktion einen großen Teil der Streuung erklären. Eine einjährige Verschiebung bei Wechselkursen und rohstoffgebundener Preisgestaltung kann den Wert verschieben, selbst wenn die zugrunde liegende Nachfrage stabil ist. Indem der Umfang auf Zinkzitrat-Formen und -Qualitäten verankert und die Gesamtwerte anschließend mit Handels- und Interviewfeedback abgeglichen werden, erhalten wir eine Marktzahl, die auf klare Eingaben zurückgeführt und bei jedem Aktualisierungszyklus wiederholt werden kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Zinkcitrat-Markt?
Die Zinkcitrat-Marktgröße betrug im Jahr 2026 USD 2,23 Milliarden.
Wie schnell wird der Zinkcitrat-Markt voraussichtlich wachsen?
Der Markt wird voraussichtlich mit einer CAGR von 4,12 % wachsen und bis 2031 USD 2,73 Milliarden erreichen.
Welche Form hält den größten Anteil am Zinkcitrat-Markt?
Die Trihydrat-Form führte im Jahr 2025 mit einem Anteil von 61,87 % und bleibt die am schnellsten wachsende Form.
Warum ist Asien-Pazifik der führende regionale Markt?
Die Region kombiniert eine starke Nachfrage nach Nahrungsergänzungsmitteln, umfangreiche Lebensmittelanreicherungspolitiken und eine lokale Zitronensäureproduktion, was ihr im Jahr 2025 einen Marktanteil von 39,05 % verleiht.