
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
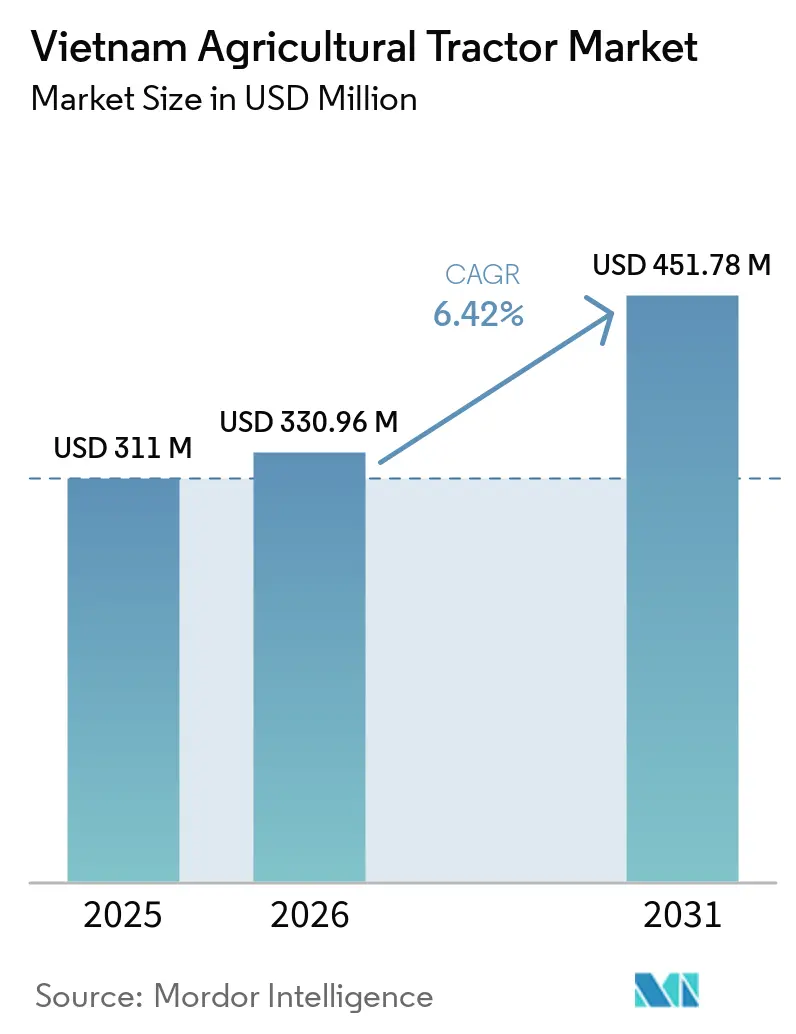
| Taille du marché de l'année de base (2025) | 311 Millions de dollars américains |
| Taille du Marché (2026) | 330.96 Millions de dollars américains |
| Taille du Marché (2031) | 451.78 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.42 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tracteurs agricoles au Vietnam par Mordor Intelligence
La taille du marché des tracteurs agricoles au Vietnam devrait croître de 311,0 millions USD en 2025 à 330,96 millions USD en 2026 et devrait atteindre 451,78 millions USD d'ici 2031, à un CAGR de 6,42 % sur la période 2026-2031. Cette tendance haussière reflète la marche résolue du pays vers la mécanisation agricole portée par les politiques publiques, la réorganisation du ministère de l'Agriculture et de l'Environnement, ainsi que l'essor des lignes de crédit à faible taux d'intérêt qui réduisent les coûts d'acquisition pour les agriculteurs.[1] L'exode de la main-d'œuvre rurale vers les centres urbains, la hausse des volumes d'exportation de riz et la demande croissante en agriculture de précision se traduisent par une augmentation des ventes unitaires sur l'ensemble des gammes de puissance, tandis que les programmes de financement stimulent les achats à court terme. Les formats à quatre roues motrices dominent car ils gèrent plus efficacement les conditions de sols en mousson et les champs en pente, mais les modèles compacts à deux roues motrices séduisent toujours les exploitations fragmentées du nord. La propulsion électrique et hybride reste embryonnaire mais gagne du terrain grâce au déploiement d'infrastructures de recharge. Parallèlement, les systèmes de partage de machines et les modèles d'agriculture contractuelle permettent aux petits exploitants d'accéder aux équipements sans supporter la totalité des coûts de propriété.
Principaux enseignements du rapport
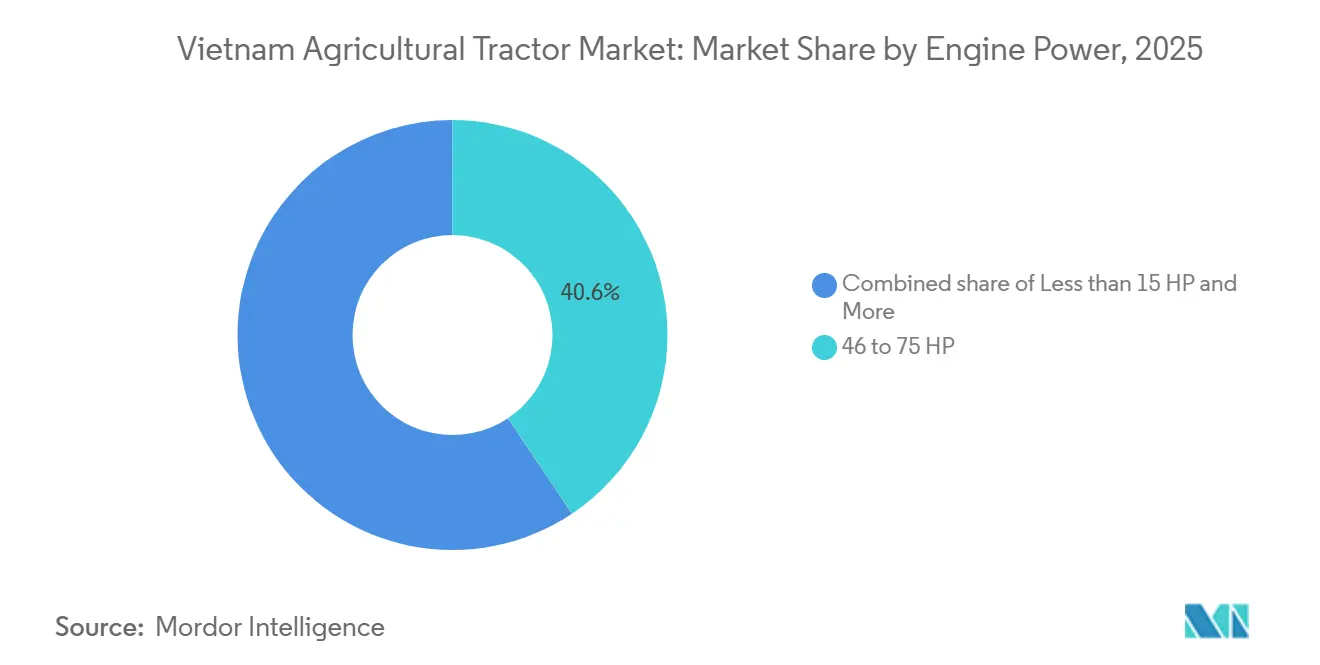
- Par puissance moteur, la tranche 46-75 CV a représenté 40,62 % de la part de marché des tracteurs agricoles au Vietnam en 2025, tandis que la catégorie 31-45 CV progresse à un CAGR de 5,74 % de 2026 à 2031.
- Par type de transmission, les unités à quatre roues motrices ont représenté 57,48 % de la taille du marché des tracteurs agricoles au Vietnam en 2025 et croissent à un CAGR de 6,43 % de 2026 à 2031.
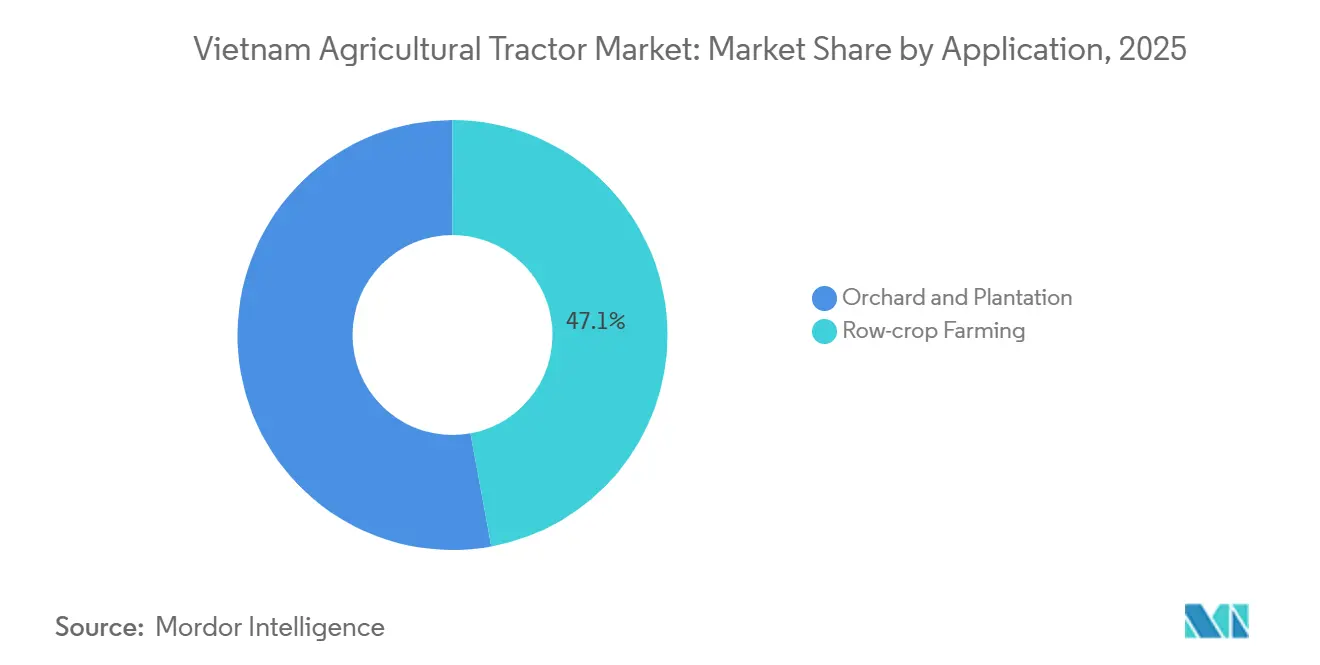
- Par application, l'agriculture en rangs a représenté 47,12 % de la taille du marché des tracteurs agricoles au Vietnam en 2025, tandis que les cas d'usage en verger et plantation affichent un CAGR de 6,05 % de 2026 à 2031.
- Par mode de propulsion, les moteurs diesel contrôlent 92,55 % de la part de marché des tracteurs agricoles au Vietnam en 2025, et les modèles entièrement électriques affichent un CAGR de 9,18 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intérêt croissant pour la mécanisation agricole | +1.8% | National, avec des gains précoces dans le delta du Mékong et le delta du fleuve Rouge | Moyen terme (2-4 ans) |
| Essor des subventions gouvernementales à la mécanisation | +1.5% | National, concentré dans les zones agricoles prioritaires | Court terme (≤ 2 ans) |
| Développement des programmes d'agriculture contractuelle | +1.2% | Delta du Mékong, Hauts Plateaux du Centre, extension vers les régions du Nord | Moyen terme (2-4 ans) |
| Expansion des surfaces consacrées aux cultures à haute valeur ajoutée | +0.9% | Hauts Plateaux du Centre, montagnes du Nord et provinces côtières | Long terme (≥ 4 ans) |
| Soutien commercial croissant aux produits agricoles | +0.7% | Régions à vocation exportatrice et prédominance du delta du Mékong | Moyen terme (2-4 ans) |
| Émergence de lignes de crédit Agribank à faible taux d'intérêt | +0.6% | National, avec un accès renforcé dans les coopératives rurales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant pour la mécanisation agricole
La migration de la main-d'œuvre vers les centres industriels crée des déficits de main-d'œuvre dans l'agriculture, incitant les exploitations à adopter la mécanisation pour maintenir leur productivité.[2] Les plans de développement nationaux encouragent le passage du travail manuel à la mécanisation, ce qui accroît le besoin en machines dans les régions rurales. Dans les zones côtières, les services de mécanisation sont devenus une source de revenus, permettant aux agriculteurs d'accéder aux équipements sans en supporter les coûts de propriété. La taille plus importante des parcelles dans des régions fertiles comme le delta du Mékong favorise l'adoption de l'agriculture mécanisée. Les centres d'inspection veillent à ce que les équipements respectent les normes de sécurité, renforçant ainsi la confiance dans l'utilisation des machines et soutenant la transition vers des pratiques agricoles axées sur la technologie.
Essor des subventions gouvernementales à la mécanisation
Les initiatives financières gouvernementales favorisent l'adoption des machines agricoles grâce à des prêts à faible taux d'intérêt et à un soutien aux fabricants locaux d'équipements. Ces subventions allègent la charge financière des agriculteurs et encouragent l'investissement dans des outils améliorant la productivité. Les programmes renforcent les fournisseurs locaux de pièces détachées, réduisant la dépendance aux importations et raccourcissant les délais de livraison. Le financement conditionné aux résultats garantit que les équipements subventionnés améliorent les rendements agricoles et l'efficacité opérationnelle. Cette approche modernise les pratiques agricoles et renforce la chaîne d'approvisionnement agricole, soutenant le développement économique rural.
Développement des programmes d'agriculture contractuelle
L'agriculture contractuelle transforme l'investissement agricole grâce à des accords d'achat garantis et à des revenus stables pour les producteurs. Ces structures rendent les investissements en machines plus prévisibles pour les petits exploitants. Dans le delta du Mékong, la production de riz sous contrat avec des exigences de mécanisation favorise l'adoption des équipements. Les modèles coopératifs favorisent le partage des équipements et améliorent les taux d'utilisation. Cette collaboration élargit l'accès à la technologie, réduit les coûts individuels et soutient des pratiques agricoles durables à l'échelle communautaire.
Expansion des surfaces consacrées aux cultures à haute valeur ajoutée
La politique agricole donne la priorité aux cultures à haute valeur ajoutée plutôt qu'à la production en volume, ce qui accroît la demande en machines spécialisées pour des cultures telles que le café et le durian. Les agriculteurs exploitant des vergers et des plantations en flanc de colline investissent dans des tracteurs équipés de GPS, d'enregistreurs de données et de dispositifs de stabilité en pente pour gérer le terrain et optimiser les récoltes. Les systèmes d'agriculture de précision améliorent la régularité et la qualité. Cette évolution reflète l'orientation du secteur agricole vers une agriculture à forte valeur ajoutée, où la technologie renforce la rentabilité et la compétitivité sur les marchés mondiaux.
Analyse de l'impact des facteurs de frein*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Structure foncière très fragmentée | -1.4% | National, la plus sévère dans les régions du Nord, modérée dans le delta du Mékong | Long terme (≥ 4 ans) |
| Volatilité des prix des produits agricoles | -1.1% | Régions à vocation exportatrice, riz du delta du Mékong, café des Hauts Plateaux du Centre | Moyen terme (2-4 ans) |
| Insuffisance des infrastructures de recharge rurales pour les tracteurs électriques | -0.8% | Zones rurales à l'échelle nationale, lacunes infrastructurelles dans les provinces éloignées | Moyen terme (2-4 ans) |
| Pénurie d'agriculteurs qualifiés | -0.6% | National, aiguë dans les régions d'agriculture mécanisée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Structure foncière très fragmentée
Le secteur agricole vietnamien se caractérise par de petites exploitations foncières fragmentées, ce qui limite la capacité des agriculteurs à investir dans des machines en raison d'économies d'échelle réduites. La petite taille des parcelles rend la possession individuelle d'équipements financièrement peu viable. Des prestataires de services fonciers ont émergé en tant qu'intermédiaires, proposant un accès partagé aux machines. Dans les zones montagneuses, le relief escarpé alourdit les coûts opérationnels et limite l'utilisation de grandes machines. Malgré les initiatives gouvernementales de remembrement foncier visant à améliorer le potentiel de mécanisation, les pratiques sociales traditionnelles et les lois successorales freinent les progrès, contraignant les agriculteurs à recourir à des arrangements informels de partage et à des solutions communautaires.
Insuffisance des infrastructures de recharge rurales pour les tracteurs électriques
L'adoption des tracteurs électriques se heurte à des obstacles liés à l'insuffisance des infrastructures de recharge en milieu rural. Si les plans nationaux prévoient des objectifs ambitieux de déploiement de bornes de recharge, la mise en œuvre actuelle se concentre sur les zones urbaines, laissant les régions agricoles sous-équipées. Ce déficit affecte la viabilité des machines électriques pour les agriculteurs qui ont besoin d'une rotation rapide des équipements durant les périodes de plantation et de récolte. Malgré les efforts du secteur privé pour étendre le réseau de recharge, l'infrastructure actuelle demeure insuffisante pour soutenir des opérations agricoles intensives. La faible disponibilité de bornes de recharge rapide dans les zones rurales continue de freiner l'adoption des tracteurs électriques, en particulier dans les régions où la mécanisation est indispensable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par puissance moteur :
les modèles de gamme intermédiaire ancrent la polyvalenceLe segment 46-75 CV a représenté 40,62 % de la taille du marché des tracteurs agricoles au Vietnam en 2025, démontrant sa polyvalence sur les terrains vietnamiens. Ces tracteurs agricoles de gamme intermédiaire gèrent efficacement les tâches de labour, de hersage et de transport dans les rizières et les champs de hautes terres. Leur capacité à faire fonctionner des planteuses multi-rangs tout en manœuvrant dans des tournières étroites les rend populaires auprès des agriculteurs recherchant un équilibre entre puissance et maniabilité. Les unités compactes de 31-45 CV affichent la croissance la plus élevée avec un CAGR de 5,74 % de 2026 à 2031, portée par la plus petite taille des exploitations dans des régions comme le delta du Mékong, où le coût et l'agilité sont les préoccupations principales.
Les tracteurs agricoles de moins de 15 CV maintiennent leur présence dans les parcelles en terrasses du nord, tandis que les unités de plus de 75 CV servent les grandes exploitations sous contrat. Le secteur intègre désormais le GPS, la compatibilité ISOBUS et la télémétrie dans les machines de puissance intermédiaire comme caractéristiques standard. Ces châssis s'adaptent facilement aux améliorations d'agriculture de précision telles que la fertilisation à taux variable, et les fabricants qui se concentrent sur les modèles 31-75 CV pour l'hybridation se positionnent en vue d'une augmentation des volumes et des marges.



Par type de transmission :
la traction à quatre roues domine les champs de moussonLes tracteurs à quatre roues motrices ont représenté 57,48 % de la part de marché des tracteurs agricoles au Vietnam en 2025, et leur croissance est prévue à un CAGR de 6,43 % de 2026 à 2031. Leur prévalence reflète la nécessité d'une traction fiable dans les rizières inondées et les plantations de café en pente. Ces machines réduisent le patinage, minimisent le compactage du sol et supportent des équipements plus lourds sans caler — des caractéristiques essentielles dans les régions de mousson. Les unités à deux roues motrices restent viables dans les zones de hautes terres sèches, mais leur part diminue à mesure que les options de financement améliorent l'accessibilité aux quatre roues motrices.
Les tracteurs agricoles à quatre roues motrices enregistrent 18 % d'heures de fonctionnement annuelles supplémentaires, améliorant ainsi le retour sur investissement. Les variantes électriques font face à des défis techniques en raison des besoins en puissance accrus des systèmes à quatre roues. Bien que la vectorisation intelligente du couple gère la consommation d'énergie, une infrastructure de recharge fiable reste cruciale. Les fabricants se concentrent désormais sur les algorithmes d'efficacité de la chaîne cinématique et l'optimisation de la traction, en se différenciant sur la consommation de carburant ou de wattheures par hectare pour répondre aux besoins de l'agriculture pilotée par les données.
Par application :
dominance de l'agriculture en rangs avec un potentiel de croissance des vergersL'agriculture en rangs a représenté 47,12 % de l'utilisation des tracteurs agricoles au Vietnam en 2025. L'importance de ce segment pour la sécurité alimentaire et les exportations stimule la mécanisation continue, soutenant les opérations de préparation du sol, de transplantation et de récolte. Ces tâches sensibles au facteur temps, régies par les saisons de mousson, bénéficient de la mécanisation pour pallier les pénuries de main-d'œuvre et maintenir les calendriers de culture.
Les applications en verger et plantation sont prévues de croître à un CAGR de 6,05 % de 2026 à 2031, portées par l'expansion de la culture du durian, du longan et du poivre. Le marché propose des tracteurs agricoles à châssis étroit et à haute garde au sol avec des vitesses de prise de force flexibles pour des équipements spécialisés tels que les scies d'élagage et les pulvérisateurs à brouillard. À mesure que les exploitations adoptent l'irrigation goutte-à-goutte et les réseaux de capteurs, les tracteurs servant de centres mobiles d'alimentation et de données gagnent en importance, reflétant la transition vers des pratiques d'agriculture de précision.

Par technologie de propulsion :
la dynamique électrique se développe à partir d'une base modesteLes moteurs diesel ont représenté 92,55 % de la part de marché des tracteurs agricoles au Vietnam en 2025, soutenus par la large disponibilité du carburant, les coûts initiaux plus faibles et les exigences de maintenance simples. Ces unités restent essentielles pour l'agriculture mécanisée, en particulier dans les zones reculées dépourvues d'infrastructure pour les carburants alternatifs. Leur fiabilité convient aux agriculteurs gérant des budgets serrés et des conditions de terrain difficiles.
Le segment électrique se développera à un CAGR de 9,18 % de 2026 à 2031, soutenu par la baisse des coûts des batteries et des politiques de réduction des émissions de carbone plus strictes. Les systèmes hybrides offrent une option intermédiaire, proposant une efficacité énergétique et un freinage régénératif pour les opérations hydrauliques. Les fabricants explorent des systèmes de batteries interchangeables et des micro-réseaux de terrain pour pallier les limitations d'autonomie. Ces avancées indiquent une progression vers des technologies de propulsion plus propres, avec des modèles électriques et hybrides dont l'expansion est anticipée à mesure que l'infrastructure et les politiques se développent.
Analyse géographique
Le delta du Mékong, principale région exportatrice de riz du Vietnam, stimule la demande de tracteurs agricoles grâce à des rotations de cultures intensives nécessitant des machines polyvalentes adaptées aux sols saturés et aux fenêtres de plantation étroites. Les améliorations des infrastructures ont accru la fiabilité sur le terrain, favorisant une utilisation plus intensive des tracteurs tout au long des saisons. La proximité du delta du fleuve Rouge avec le réseau de concessionnaires et de fournisseurs de composants de Hanoï procure des avantages logistiques, réduisant les temps d'arrêt et permettant des mises à niveau vers des modèles avancés. Les agriculteurs de cette région adoptent les unités à quatre roues motrices en raison de leur meilleure traction et de leurs performances dans diverses conditions de champ.
Les Hauts Plateaux du Centre se concentrent sur les machines spécialisées pour la culture du café, avec des tracteurs équipés de systèmes de stabilité en pente pour protéger les zones racinaires sur un terrain accidenté. Les programmes de certification en matière de durabilité influencent le choix des équipements, les producteurs mettant en œuvre des outils de précision pour garantir une qualité de culture uniforme. Les zones montagneuses du nord, malgré une demande globale plus faible, servent de terrains d'essai pour les tracteurs électriques compacts et hybrides adaptés aux terrasses escarpées et offrant des fluctuations de couple réduites. Les provinces côtières tirent parti de leur accès portuaire pour les accessoires importés et bénéficient d'une infrastructure de réparation partagée grâce aux initiatives de clusters industriels. La géographie variée du Vietnam crée des besoins spécifiques à travers les régions agricoles, obligeant les fabricants à proposer une gamme diversifiée de modèles de tracteurs et de services de support. Les agriculteurs ont besoin de machines avec différentes puissances nominales, configurations de châssis et adaptabilité au terrain, des deltas saturés aux hauts plateaux. Cette diversité stimule l'innovation en matière de conception et de service après-vente, les fournisseurs développant des solutions adaptées aux conditions locales. Les programmes gouvernementaux et les plateformes logistiques régionales influencent les décisions d'achat, en particulier dans les zones de cultures à vocation exportatrice. La capacité à adapter les équipements aux exigences agronomiques et environnementales spécifiques détermine la compétitivité sur le marché à mesure que la mécanisation progresse.
Paysage réglementaire
Le Vietnam encadre l'adoption des tracteurs agricoles dans le cadre d'une architecture de politique nationale de mécanisation pilotée par le Premier ministre et mise en œuvre par le ministère sectoriel. La Décision 858/QD-TTg (20 juillet 2022) fixe le cap pour une mécanisation synchronisée et l'intégration de technologies intelligentes et numériques à l'horizon 2030, tandis que le plan de mise en œuvre prévu par la Décision 3394/QD-BNN-KTHT (11 août 2023) traduit cette orientation en actions au niveau ministériel dans les zones agricoles prioritaires.
La conformité et l'accès au marché sont déterminés par des normes ainsi que par des leviers fiscaux et commerciaux. L'alignement en matière de sécurité des tracteurs s'appuie sur des normes nationales telles que TCVN 8744-1:2011 et TCVN 8744-2:2012. Côté commercial, le ministère de l'Industrie et du Commerce a publié l'Avis 78/QD-BCT, entré en vigueur le 20 juin 2026, appliquant un droit d'ajustement spécial de 3 % pendant 12 mois sur certaines catégories de machines agricoles d'origine chinoise, y compris les tracteurs à roues, tandis que la Circulaire 101/2025/TT-BNNMT précise quelles machines à usage spécial sont éligibles à un taux de TVA de 5 %.
Paysage concurrentiel
Concentration du Marché
Le secteur demeure modérément concentré. Le marché des tracteurs agricoles au Vietnam est dominé par plusieurs acteurs clés, Kubota Corporation maintenant une position forte grâce à son vaste réseau de concessionnaires et à ses solutions de financement intégrées. Truong Hai Group Corporation (THACO) a renforcé sa position sur le marché en établissant des installations de production locales et en développant des partenariats stratégiques pour minimiser l'impact des barrières commerciales. Deere & Company (TTC Bien Hoa) a accru sa présence sur le marché en proposant des solutions d'agriculture de précision et des machines autonomes. Ces entreprises maintiennent leurs positions grâce à une notoriété de marque établie, des réseaux de support technique et des gammes de produits répondant aux diverses exigences agricoles du Vietnam, de la riziculture à l'agriculture des hauts plateaux.
Yanmar Holdings Co., Ltd. et Vietnam Engine & Agricultural Machinery Corp (VEAM) sont des acteurs importants du marché, tirant parti de leur expertise manufacturière et de leurs installations de production régionales. Yanmar se spécialise dans les applications en champ sec, tandis que l'intégration de VEAM dans les chaînes d'approvisionnement locales permet aux deux entreprises de servir les petites exploitations et les fermes coopératives. Ces entreprises maintiennent leur dominance sur le marché en fournissant des machines fiables et un service après-vente complet. Leurs réseaux établis garantissent aux agriculteurs l'accès aux pièces essentielles, à la formation et aux services de maintenance dans toutes les régions agricoles du Vietnam.
Les nouveaux entrants sur le marché se concentrent sur les véhicules électriques et les solutions d'agriculture numérique. Des entreprises start-up introduisent des modèles commerciaux basés sur les services qui réduisent les coûts de possession des équipements, tandis que les entreprises d'infrastructure développent des systèmes de réseaux de recharge. La réglementation actuelle favorise les fabricants disposant de mesures établies en matière de sécurité et de conformité, limitant les importations non autorisées. Les leaders du marché intègrent le matériel avec les logiciels et les services financiers, passant des transactions uniques à des relations de service continues. Cette intégration de la technologie, des services et de la conformité réglementaire transforme la concurrence sur le marché et fait progresser la mécanisation agricole.
Leaders du secteur des tracteurs agricoles au Vietnam
-
Kubota Corporation
-
Truong Hai Group Corporation (THACO)
-
Yanmar Holdings Co., Ltd.
-
Vietnam Engine & Agricultural Machinery Corp (VEAM)
-
Deere & Company (TTC Bien Hoa)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tracteurs Agricoles au Vietnam Entreprises couvertes dans ce rapport
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- Vietnam Engine & Agricultural Machinery Corp (VEAM)
- Iseki & Co., Ltd.
- Truong Hai Group Corporation (THACO)
- Deere & Company (TTC Bien Hoa)
- Mahindra & Mahindra Ltd.
- LS Group
- Zetor Tractors a.s. (HTC Investments)
- Zoomlion Heavy Industry Science and Technology Co., Ltd.
Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans le déficit de mécanisation mis en évidence par les organismes du secteur. En avril 2026, l'Association vietnamienne de mécanique agricole a rapporté que l'investissement national dans les machines agricoles couvre environ 60 % de la demande réelle, indiquant un espace de marché adressable considérable pour les fabricants et distributeurs de tracteurs, en particulier dans les filières de production de riz, de café et de fruits mises en avant dans la stratégie de mécanisation (Décision 858/QD-TTg). La production nationale couvre environ 30 % de la demande totale et les importations représentent le solde, ce qui laisse une marge de manœuvre aux fournisseurs capables de se différencier par la durabilité en conditions de mousson, la disponibilité du service après-vente et des configurations prêtes pour l'agriculture de précision.
Les plateformes de financement liées aux politiques publiques et de transfert de technologie créent également des points d'entrée commerciaux au-delà des simples ventes unitaires. Le MARD a diffusé des projets de mécanismes d'incitation centrés sur le crédit subventionné (y compris des propositions autour d'un taux d'intérêt annuel de 3 % sur la valeur des projets pour l'achat de machines et d'équipements technologiques), favorisant des offres groupées combinant tracteurs, équipements et formation pour les coopératives et les exploitants sous contrat agricole. L'Exposition internationale des machines agricoles du Vietnam 2026 (prévue du 23 au 25 juillet 2026 au Sky Expo Center, Hô-Chi-Minh-Ville) est positionnée autour du transfert de technologie, de la préparation des terres à l'irrigation intelligente, offrant un canal actif pour que les fabricants présentent des tracteurs de puissance moyenne compatibles ISOBUS/télémétrie et nouent des partenariats avec des prestataires de services répondant à la fragmentation des exploitations grâce à des modèles d'usage partagé et de prestation contractuelle.
Développements industriels récents dans Marché des Tracteurs Agricoles au Vietnam
- Juin 2026 : le ministère de l'Industrie et du Commerce du Vietnam a publié l'Avis 78/QD-BCT appliquant un droit d'ajustement spécial de 3 % pendant 12 mois sur certaines catégories de machines agricoles d'origine chinoise, y compris les tracteurs à roues. Cette mesure modifie la tarification de l'offre à dominante importée et renforce le rôle des équipements assemblés et sourcés localement dans les portefeuilles des concessionnaires.
- Avril 2026 : THACO INDUSTRIES a inauguré son usine d'équipements spécialisés à Chu Lai avec un investissement de 30 millions USD et une capacité déclarée de 75 000 produits d'équipements industriels et agricoles par an. Cette capacité de production supplémentaire renforce la disponibilité locale des équipements et des pièces, améliorant les délais de livraison et le support après-vente qui influencent le coût total de possession des tracteurs.
- Décembre 2024 : Yanmar Holdings s'est associé à International Tractors Limited pour distribuer les tracteurs Solis dans la province de Thanh Hoa, élargissant la disponibilité des marques et des modèles et intensifiant la concurrence dans les gammes de puissance principales grâce à une couverture de concessionnaires provinciaux.
Marché des Tracteurs Agricoles au Vietnam Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre la valeur des tracteurs agricoles vendus à des fins agricoles au Vietnam, comptabilisée en USD et liée à la demande à la ferme pour la préparation des terres, la plantation et les travaux de transport dans le cadre des opérations culturales.
Exclusions du périmètre : il exclut les tracteurs achetés principalement à des fins industrielles ou de construction, ainsi que les ventes séparées d'accessoires et d'autres machines agricoles.
Aperçu de la Segmentation
- Par puissance moteur
- Moins de 15 CV
- 15 - 30 CV
- 31 - 45 CV
- 46 - 75 CV
- Plus de 75 CV
- Par type de transmission
- Transmission à deux roues motrices (2RM)
- Transmission à quatre roues motrices (4RM)
- Par application
- Agriculture en rangs
- Vergers et plantations
- Par technologie de propulsion
- Diesel
- Hybride
- Entièrement électrique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la base factuelle du modèle et s'assurer que les hypothèses correspondent aux conditions vietnamiennes. Nous nous sommes appuyés sur des données publiques telles que les publications de l'Office général des statistiques du Vietnam, les mises à jour du ministère de l'Agriculture et du Développement rural, les statistiques commerciales douanières du Vietnam pour les importations de tracteurs, et les séries FAOSTAT pour les indicateurs de structure des cultures et des exploitations. Nous avons également examiné des documents provenant d'associations de tracteurs et de mécanisation agricole, ainsi que des études agronomiques et de mécanisation évaluées par des pairs qui expliquent comment les besoins en puissance des tracteurs varient selon la culture et la taille des parcelles.
Pour traduire ces signaux en une structure de dimensionnement, les rapports annuels des entreprises, les annonces des distributeurs et la presse économique locale crédible ont été consultés pour connaître la composition des produits, l'orientation des prix et la couverture des concessionnaires. Dans quelques cas, des abonnements payants ont été utilisés pour les données financières et le renseignement sur les entreprises, les recherches de brevets et les enregistrements d'importation au niveau des expéditions afin de pouvoir recouper les tendances. Les sources documentaires listées ici sont illustratives, et de nombreuses autres références publiques ont été utilisées pour la collecte de données, la validation et la clarification au cours de l'étude.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées avec les équipes des équipementiers de tracteurs, les réseaux de concessionnaires et de services, les partenaires en pièces détachées et en financement, ainsi que les décideurs en matière de mécanisation proches des exploitations. Nous avons utilisé ces échanges pour confirmer les préférences typiques en matière de puissance en chevaux, les délais de remplacement, la répartition entre les importations et les assemblages locaux, et les fourchettes de prix réalistes par classe de tracteur, avec des vérifications dans les principales zones de culture du riz et des cultures de hautes terres afin que les hypothèses restent pratiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 24 % |
| Acteurs plus petits : 22 % | Managers : 60 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une construction descendante du bassin de demande où la valeur des tracteurs est reconstituée à partir des signaux d'activité agricole au Vietnam, des flux d'importation et de l'adoption de la mécanisation par les principaux systèmes de culture, puis traduite en besoins unitaires attendus par classe de puissance et convertie en USD. Les données d'entrée principales comprennent les tendances de la superficie cultivée pour les cultures clés, les heures mécanisées typiques par hectare, les cycles de remplacement pour les tracteurs de petite et moyenne puissance, la répartition entre la demande en 2RM et 4RM le cas échéant, et l'évolution du prix de vente moyen qui reflète les changements de composition et le calendrier des devises.
Ensuite, des approximations ascendantes sélectives ont été utilisées pour maintenir la cohérence des totaux, notamment des vérifications des ventes annuelles dans les circuits de distribution, des volumes unitaires échantillonnés multipliés par les fourchettes de prix observées, et des contrôles de cohérence par rapport aux tendances des expéditions d'importation lorsque les unités importées dominent une tranche. Lorsqu'un sous-segment présentait une faible visibilité, les lacunes ont été comblées en utilisant les ratios de tranches de puissance adjacentes confirmés lors des entretiens, puis revérifiés par rapport aux indicateurs de demande nationale afin que le modèle ne surestime pas les niches plus petites.
Pour les prévisions, une analyse de scénarios a été appliquée autour des principaux facteurs mis en évidence par les experts locaux, tels que les programmes de soutien à la mécanisation, la disponibilité de la main-d'œuvre dans les zones rurales et l'accès des agriculteurs au crédit et au crédit-bail. Chaque scénario a été converti en trajectoires annuelles d'unités et de prix de vente moyen, et la prévision finale a été établie là où le consensus des entretiens s'alignait avec les signaux de tendance les plus stables.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée en plusieurs passes afin de détecter rapidement les sauts anormaux. Nous comparons les totaux finaux à des signaux indépendants tels que les tendances de la valeur des importations, les variations de la superficie cultivée et les mouvements des stocks chez les concessionnaires, puis nous réévaluons les hypothèses lorsque les résultats du modèle s'écartent de ces points de référence.
Avant la validation finale, un autre analyste examine la chaîne de calcul, la logique unitaire et la progression des prix afin d'éliminer les erreurs ou les doubles comptages. Si un écart significatif apparaît, les répondants sont recontactés pour clarifier ce qui a changé, comme un changement de politique ou une forte variation de prix. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements majeurs, suivies d'une vérification finale de la fraîcheur des données juste avant la livraison.
Dimensionnement du Marché des Tracteurs Agricoles au Vietnam par Mordor Intelligence Comparé à d'Autres Estimations Publiées
Les valeurs de marché publiées pour les tracteurs agricoles au Vietnam peuvent différer car le périmètre sous-jacent et la manière dont la valeur est construite ne sont pas identiques d'une source à l'autre. Les différences les plus courantes proviennent de ce qui est comptabilisé comme une vente de tracteur, du choix de l'année de base et de la façon dont la valeur des importations et les prix sont convertis en un chiffre de demande net.
En pratique, certaines estimations intègrent les revenus d'équipements agricoles adjacents, appliquent des courbes de prix de vente moyen régionales larges sans vérifier les prix des concessionnaires vietnamiens, ou utilisent des trajectoires de croissance à long terme qui ne sont pas revalidées lorsque les conditions de politique ou de change évoluent. L'écart devient plus important lorsque les définitions mélangent les tracteurs industriels et les tracteurs agricoles, ou lorsque le modèle ne sépare pas la valeur des tracteurs des accessoires et des équipements, ce qui peut gonfler le chiffre global.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 311,00 millions USD (2025) | |
| Cabinet de Conseil Mondial A | 666,72 millions USD (2025) | L'estimation semble utiliser un bassin de valeur plus large qui peut mélanger les tracteurs avec les dépenses de mécanisation connexes, et le libellé du périmètre est moins explicite sur l'exclusion des accessoires et de l'utilisation de tracteurs hors agriculture, ce qui peut faire augmenter le total. |
| Éditeur Sectoriel B | 292,01 millions USD (2024) | L'année de base diffère et la construction de la valeur semble davantage ancrée dans les signaux d'activité du marché actuel, mais il est moins clair comment le prix de vente moyen est progressé et comment la valeur des importations est normalisée, ce qui peut tirer le chiffre vers le bas lors d'une année plus faible. |
Le tableau montre que la clart du périmètre et le choix de l'année créent une grande partie de l'écart, en particulier lorsque les accessoires ou les applications hors agriculture sont silencieusement inclus. En limitant le marché à la valeur des ventes de tracteurs agricoles et en vérifiant les signaux d'importation par rapport aux fourchettes de prix des concessionnaires avant de finaliser le chiffre, une différence clé est mise en évidence dans l'approche utilisée par Mordor Intelligence.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des tracteurs au Vietnam en 2026 ?
Le marché s'élève à 330,96 millions USD en 2026 et progresse sur une trajectoire de CAGR de 6,42 % pour atteindre 451,78 millions USD d'ici 2031.
Quelle tranche de puissance moteur enregistre le plus grand nombre de ventes ?
Les tracteurs de 46-75 CV détiennent 40,62 % de la part du marché des tracteurs agricoles au Vietnam, alliant polyvalence et efficacité énergétique pour répondre aux diverses conditions de champ vietnamiennes.
Pourquoi les tracteurs à quatre roues motrices dominent-ils le marché ?
Les sols de mousson et les zones caféières vallonnées nécessitent une meilleure traction ; ainsi, les variantes à quatre roues motrices représentent 57,48 % des ventes et progressent plus rapidement que les modèles à deux roues motrices.
Quelle est la concentration de la concurrence ?
Le secteur demeure modérément concentré en termes de concurrence.