
Taille et part de marché du yaourt aux États-Unis
Analyse du marché du yaourt aux États-Unis par Mordor Intelligence
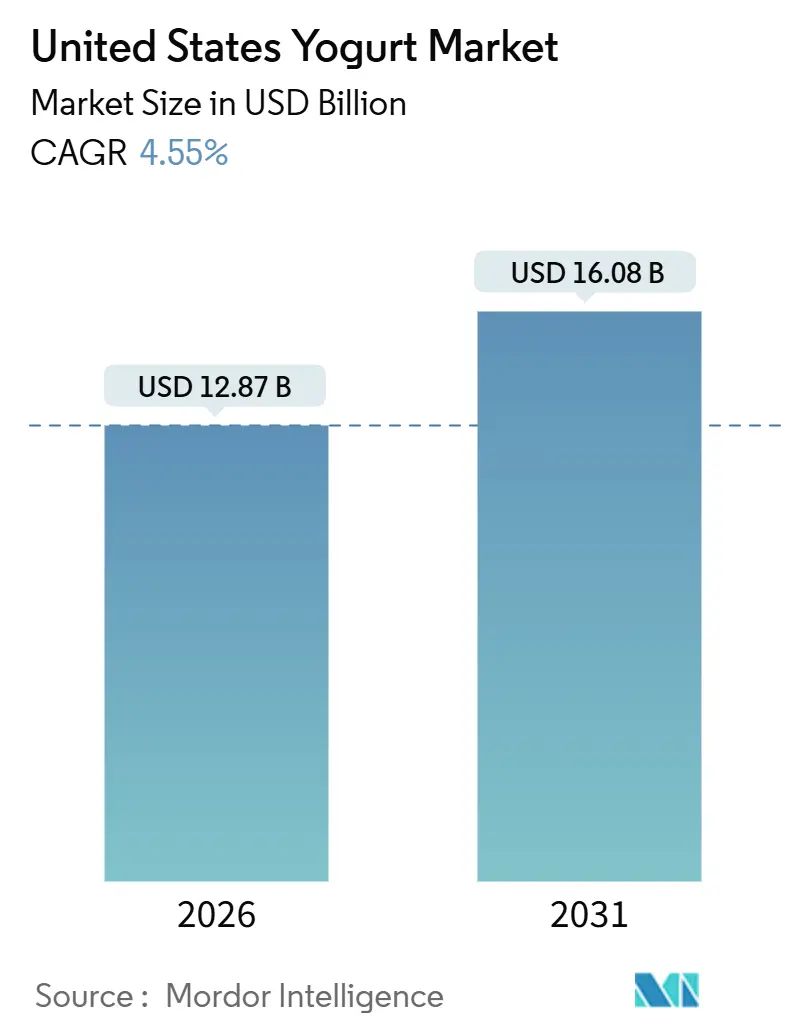
La taille du marché du yaourt aux États-Unis était évaluée à 12,87 milliards USD en 2026 et devrait croître de 13,46 milliards USD en 2027 pour atteindre 17,03 milliards USD d'ici 2032, à un CAGR de 4,82 % durant la période de prévision (2027-2032).
À travers les États-Unis, le positionnement protéiné et les formats à boire offrent aux producteurs des voies pour développer la demande de yaourt autour des besoins nutritionnels et d'occasions de consommation supplémentaires. Les acquisitions peuvent ajouter des marques établies et une offre opérationnelle, tandis que l'investissement dans les usines offre une voie pour fabriquer une gamme de yaourts plus large à grande échelle. La distribution au détail offre aux producteurs à la fois des ventes sous marque propre et des contrats d'approvisionnement sous marque de distributeur, de sorte que l'augmentation de la production peut servir des relations clients distinctes. La pression sur les coûts du lait, des emballages et du transport peut réduire les bénéfices disponibles pour financer l'expansion ; les ventes supplémentaires de yaourt doivent donc contribuer suffisamment à la marge pour soutenir l'investissement.
Principaux enseignements du rapport
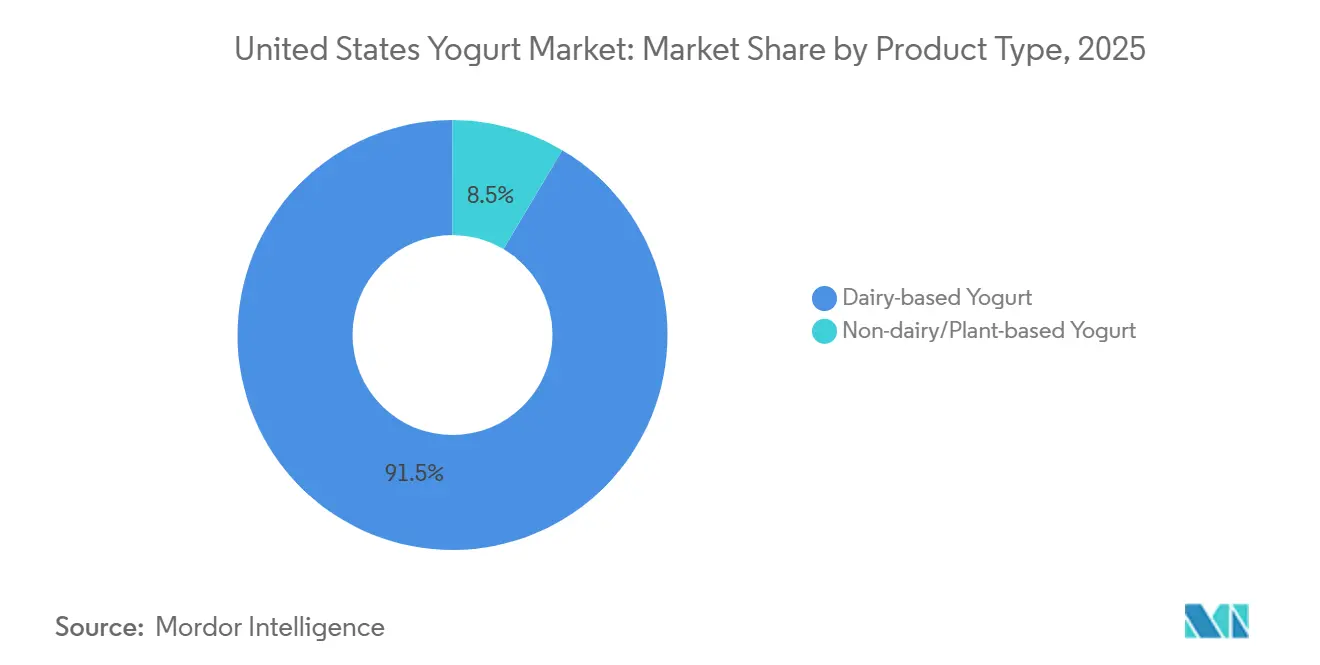
- Par type de produit, le yaourt à base laitière a dominé avec une part de 91,3 % en 2026, tandis que le yaourt non laitier/à base végétale devrait connaître la croissance la plus rapide avec un CAGR de 6,85 % durant 2027-2032.
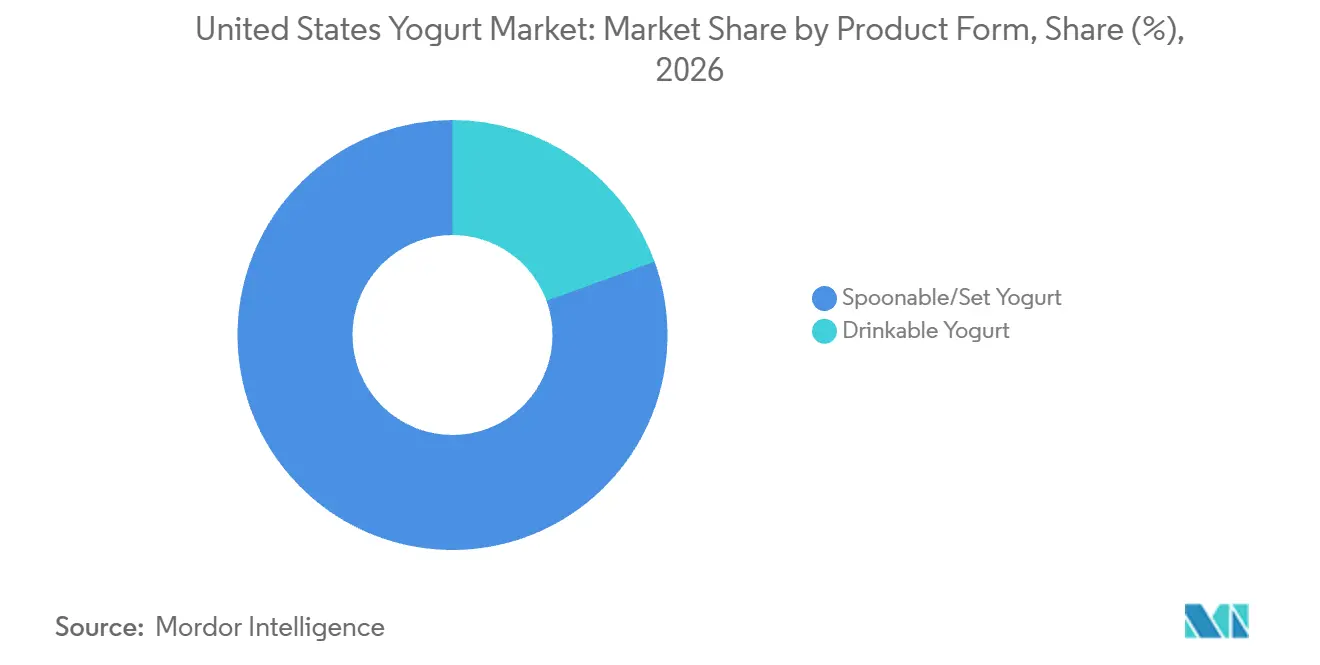
- En termes de forme de produit, le yaourt à la cuillère/ferme détenait une part de 80,54 % en 2026, et le yaourt à boire est le segment à la croissance la plus rapide avec un CAGR prévu de 5,8 % durant 2027-2032.
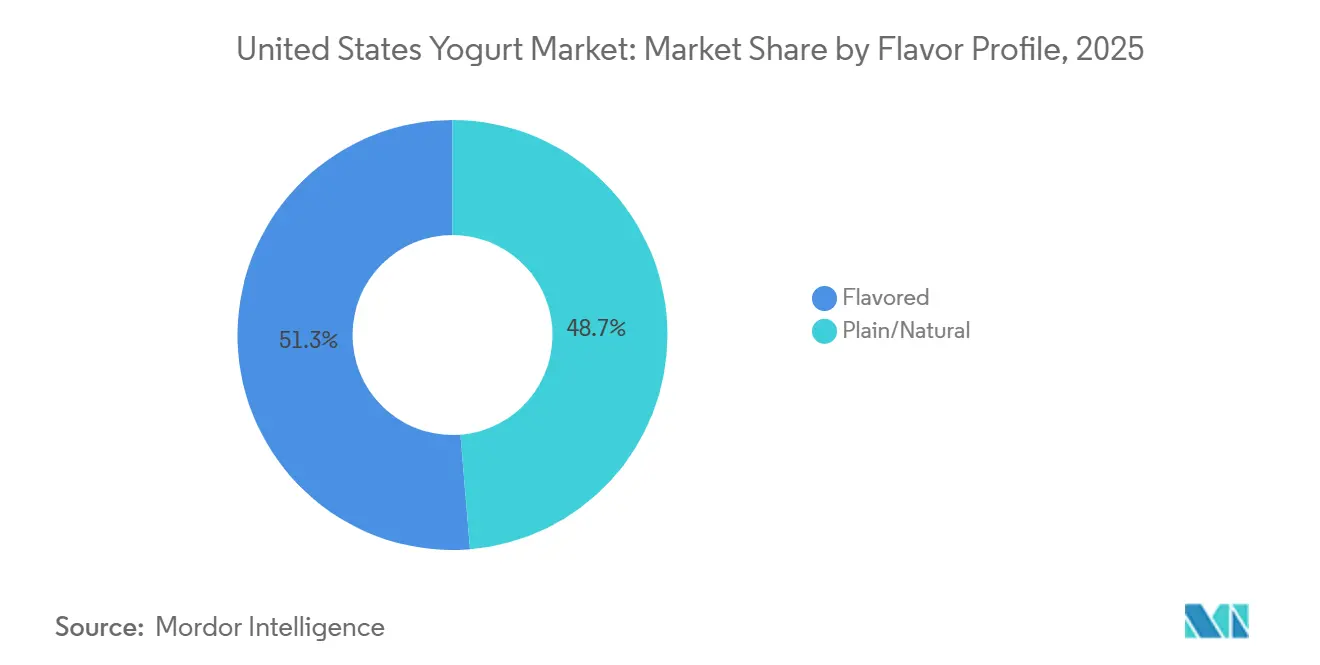
- Le yaourt aromatisé a dominé les profils de saveur avec une part de marché du yaourt aux États-Unis de 51,18 % en 2026, tandis que le yaourt nature/naturel devrait connaître la croissance la plus rapide avec un CAGR de 5,05 % durant 2027-2032.
- Parmi les types d'emballage, les tasses, contenants et pots détenaient une part de 64,93 % en 2026, les emballages Tetra Pak et les sachets devant connaître la croissance la plus rapide avec un CAGR de 6,7 % durant 2027-2032.
- Le hors commerce a dominé les canaux de distribution avec une part de 60,55 % de la taille du marché du yaourt aux États-Unis en 2026, tandis que le commerce est prévu de croître le plus rapidement avec un CAGR de 6,7 % durant 2027-2032.
- Géographiquement, le Sud a dominé avec une part de 31,37 % en 2026, et le Nord-Est devrait connaître la croissance la plus rapide avec un CAGR de 5 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante du marché pour le yaourt grec riche en protéines chez les millennials | +3% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Exploitation des innovations de saveurs à base de fruits locaux pour stimuler les ventes de yaourt | +0.4% | New York | Court terme (≤ 2 ans) |
| Tendances du petit-déjeuner nomade soutenant la croissance des produits de yaourt à boire | +2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Intérêt croissant des consommateurs pour les allégations sans lactose et de santé digestive stimulant les alternatives de yaourt non laitier | +0.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Accent sur les ingrédients à étiquette propre et d'origine locale pour répondre aux objectifs de durabilité | +0.2% | Londonderry, New Hampshire | Long terme (≥ 4 ans) |
| Fortification axée sur les probiotiques et l'immunité à la tête du développement de nouveaux produits | +0.3% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante du marché pour le yaourt grec riche en protéines chez les millennials
L'expansion en volume du yaourt grec offre aux producteurs axés sur les protéines un argument de demande ancré dans des ventes physiques. Le yaourt grec représentait 47,2 % du volume de vente au détail de yaourt aux États-Unis en 2025, et son volume a augmenté de 18,5 % d'une année sur l'autre, selon les données de Circana. Par ailleurs, les yaourts enrichis en protéines représentaient la moitié des ventes de yaourt aux États-Unis en volume en 2025, selon Circana. Les marques ciblant les millennials peuvent associer un format grec à un positionnement protéiné dans une catégorie où les deux propositions ont déjà une échelle substantielle. Une production supplémentaire de yaourt grec peut répondre à une demande physique croissante, tandis que le positionnement protéiné donne aux fournisseurs une proposition définie pour cette production.
Exploitation des innovations de saveurs à base de fruits locaux pour stimuler les ventes de yaourt
L'innovation locale à base de fruits peut donner aux acheteurs de yaourt une raison de revisiter un format familier à mesure que l'offre de garnitures évolue avec les saisons. Mimi's NYC a ouvert son deuxième magasin de yaourt glacé à Greenwich Village le 2 mars 2026. L'opérateur s'approvisionne en garnitures de fruits localement et de façon saisonnière auprès de Natoora. Pour un opérateur qui ajoute des points de vente, cela relie la proposition de yaourt différenciée à une relation fournisseur spécifique et à la disponibilité de fruits adaptés à la revendication locale. La relation d'approvisionnement avec Natoora devient donc une partie de la proposition orientée client à mesure que l'opérateur ajoute des magasins.
Les tendances du petit-déjeuner à emporter soutenant la croissance des produits de yaourt à boire
Le positionnement petit-déjeuner donne au yaourt à boire un test commercial au-delà de l'attrait d'un format de service différent. Les boissons au yaourt réfrigérées ont généré 1,8 milliard USD de ventes aux États-Unis et ont augmenté de 24,4 % au cours des 52 semaines se terminant le 28 décembre 2025, selon les données de Circana. Une proposition de petit-déjeuner portable peut ajouter de la demande lorsqu'elle crée une occasion de consommation qui serait autrement ignorée. Pour un producteur, ce mécanisme favorise le développement d'un cas d'utilisation matinal reconnaissable plutôt que de s'appuyer entièrement sur la conversion depuis le yaourt à la cuillère. L'opportunité la plus forte est une boisson qui s'intègre dans une routine supplémentaire et augmente ainsi les occasions disponibles pour la catégorie.
Intérêt croissant des consommateurs pour les allégations sans lactose et de santé digestive stimulant les alternatives de yaourt non laitier
Les propositions sans lactose et de santé digestive peuvent soutenir une demande continue lorsqu'une raison diététique d'essai se traduit par des achats supplémentaires de yaourt. Le Good Food Institute a attribué l'élan de 2025 dans la catégorie yaourt en partie aux bénéfices protéinés et de santé intestinale. Son analyse de la distribution au détail aux États-Unis a révélé que les ventes en valeur de yaourt à base végétale ont augmenté de 7 % et les ventes en unités de 1 % en 2025, tandis que les prix ont augmenté de 6 %. Un producteur ciblant les consommateurs évitant le lactose peut utiliser cette proposition diététique pour définir à qui le produit doit s'adresser, tout en évaluant le succès à travers une demande unitaire supplémentaire. Au prix actuel, des unités supplémentaires donneraient à la catégorie une voie de croissance qui dépend moins de nouvelles hausses de prix.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité du prix du lait aux États-Unis exerçant une pression sur les marges des producteurs de yaourt laitier | -0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Hausse des coûts des intrants pour les PME due aux droits de douane à l'importation sur les cultures probiotiques | -0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Dépenses élevées de logistique en chaîne du froid limitant la rentabilité du commerce électronique | -0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Exigences d'étiquetage des sucres ajoutés de la FDA créant une pression potentielle de reformulation pour les références de yaourt aromatisé | -0.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix du lait aux États-Unis exerçant une pression sur les marges des producteurs de yaourt laitier
L'exposition au prix du lait peut restreindre les bénéfices dont disposent les producteurs de yaourt laitier pour investir dans les produits et les capacités. Lifeway Foods a déclaré une marge brute de 19,5 % au deuxième trimestre 2026, contre 28,6 % un an plus tôt. La société a attribué ce résultat principalement à la hausse des prix du lait, accompagnée d'augmentations temporaires de la résine d'emballage et de coûts de transport liés au pétrole plus élevés. La pression simultanée sur ces intrants fait de l'approvisionnement en lait seulement une partie du problème de récupération des coûts. Augmenter les prix du yaourt transférerait ce fardeau aux acheteurs, tandis que l'absorber laisserait moins de revenus après les coûts de production. La contrainte est donc la marge disponible pour financer la croissance tout en préservant l'accessibilité des produits laitiers.
Hausse des coûts des intrants pour les PME due aux droits de douane à l'importation sur les cultures probiotiques
L'exposition aux droits de douane à l'importation peut contraindre un petit producteur de yaourt lorsqu'une culture requise est approvisionnée à l'étranger. La charge supplémentaire devrait être financée dans le cadre de l'achat des intrants avant que les revenus ne soient générés par le lot de yaourt. Une entreprise utilisant une proposition probiotique spécialisée ferait face à ce coût sur l'ingrédient lié à sa différenciation produit. Un transformateur plus grand pourrait répartir une charge de culture partagée sur plusieurs lignes de produits si la même culture sert ces lignes. Un petit producteur centré sur une culture importée supporte donc ce coût dans le yaourt qui définit son offre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
échelle laitière et portée des ménages à base végétaleLe yaourt à base laitière représentait une part de 91,3 % de la taille du marché du yaourt aux États-Unis en 2026, ce qui en fait le plus grand segment. La production américaine de yaourt nature et aromatisé a totalisé 5,29 milliards de livres en 2025, en hausse de 8,5 % par rapport à 2024.[1] Cette base de production fait du yaourt laitier une activité à grande échelle dans laquelle la capacité à livrer le produit fini compte autant que l'attrait d'une formulation individuelle. Les transformateurs établis se font donc concurrence en maintenant l'investissement spécifique au produit lié à la demande physique indiquée dans les données de production.
Le yaourt non laitier/à base végétale est le segment à la croissance la plus rapide, avec un CAGR prévu de 6,85 % durant 2027-2032. En 2025, 7 % des ménages américains ont acheté du yaourt à base végétale et 57 % des acheteurs étaient des acheteurs récurrents, tandis que la pénétration des ménages était inchangée par rapport à 2024. La base d'achats récurrents fournit une plateforme de fidélisation, mais une portée stable des ménages signifie que l'adoption plus large doit provenir de la conversion de ménages supplémentaires. Les achats récurrents dans la catégorie donnent également à un fournisseur individuel la possibilité de remporter la prochaine sélection, de sorte que la concurrence entre marques se déroule au sein d'un bassin d'acheteurs déjà fidèles.

Par forme de produit :
profondeur du yaourt à la cuillère et expansion des revenus du yaourt à boireLe yaourt à la cuillère/ferme représentait une part de marché du yaourt aux États-Unis de 80,54 % en 2026, ce qui en fait le plus grand segment. Circana a enregistré 10,57 milliards USD de ventes de yaourt à la cuillère dans les points de vente MULO aux États-Unis au cours des 52 semaines se terminant le 19 avril 2026, en hausse de 11,1 % d'une année sur l'autre. Ce bassin de revenus offre aux producteurs une base substantielle pour des changements de formulation dans un format de service établi, sans nécessiter une façon différente de consommer le yaourt. Les producteurs peuvent donc poursuivre la croissance en renouvelant le format dominant dans l'habitude de service existante, ce qui constitue également une décision défensive de portefeuille.
Le yaourt à boire est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,8 % durant 2027-2032. Les boissons au yaourt ont enregistré 2,16 milliards USD de ventes en valeur MULO Circana aux États-Unis au cours des 52 semaines se terminant le 19 avril 2026, en hausse de 24,1 % d'une année sur l'autre. En mai 2026, LALA U.S. a signalé la disponibilité du yaourt à boire LALA Plus dans 167 magasins Sam's Club dans 24 États. Pour un producteur de boissons, un distributeur de type club offre une portée géographique, mais la voie ne s'étend qu'à la mesure de l'empreinte de la chaîne et de la demande de la catégorie.
Par profil de saveur :
saveurs spécifiques et demande institutionnelle pour le yaourt natureLe yaourt aromatisé était le plus grand segment, avec une part de 51,18 % en 2026. Au cours de l'exercice 2026 jusqu'au 30 septembre, le Service de commercialisation agricole de l'USDA a acheté 1 663 626 livres de yaourt à la fraise riche en protéines dans des tasses de 4 onces, conditionnées par 24 par caisse. La combinaison de la saveur fraise, de la spécification protéinée et de la taille de la portion fait de cet achat une ancre de demande spécifique au produit pour les fournisseurs. Pour les fabricants répondant à des exigences d'acheteurs définies, la saveur fait partie d'une spécification complète de yaourt, de sorte que son rôle commercial inclut l'exécution d'une commande clairement spécifiée ainsi que l'attraction d'un intérêt gustatif.
Le yaourt nature/naturel est le segment à la croissance la plus rapide, avec un CAGR prévu de 5,05 % durant 2027-2032. Le district scolaire central de Williamsville dans l'État de New York a attribué à Instantwhip Buffalo son appel d'offres lait et produits laitiers pour juillet 2025-juin 2026, qui listait une estimation de 100 unités de yaourt nature de 5 livres à 8,05 USD chacune. Les quantités dépendaient de la disponibilité budgétaire, et les livraisons nécessitaient un bon de commande autorisé. Le produit nature en vrac est donc entré dans un cadre d'achat institutionnel qui séparait une spécification de produit convenue des commandes ultérieures et conditionnelles. Pour les fournisseurs, la croissance par cette voie dépend de la conversion d'une place attribuée dans la gamme en commandes autorisées que le distributeur doit ensuite exécuter.
Par type d'emballage :
approvisionnement en tasses et accès au détail pour les sachetsLes tasses, contenants et pots étaient le plus grand segment, avec une part de 64,93 % en 2026. Le Service de commercialisation agricole de l'USDA a acheté 1 892 202 livres d'un produit de yaourt à la vanille riche en protéines dans des tasses de 4 onces pour les programmes nationaux au cours de l'exercice 2026 jusqu'au 30 septembre. Cet approvisionnement spécifié relie la demande de tasses à la capacité de livrer une portion et une formulation cohérentes à un acheteur défini. Étant donné que la spécification fixe la taille de la portion, les fournisseurs d'emballages et les transformateurs peuvent planifier les lignes de remplissage autour d'une unité répétable.
Les emballages Tetra Pak et les sachets sont le segment à la croissance la plus rapide, avec un CAGR prévu de 6,7 % durant 2027-2032. Little Spoon a inclus des sachets YoGos réfrigérés, fabriqués avec du yaourt grec au lait entier biologique, dans ses débuts en distribution au détail en septembre 2025 dans les magasins Target à l'échelle nationale et sur Target.com. Cette entrée en distribution illustre une voie par laquelle un emballage de yaourt spécifique peut intégrer un large réseau de magasins. Circana décrit les bouteilles individuelles comme un format de boisson au yaourt aux côtés des emballages multi-portions et des shots probiotiques, chacun répondant à différents objectifs de bien-être et occasions de consommation. L'opportunité d'emballage dépend donc de la connexion d'un format différencié avec une voie de distribution qui donne aux acheteurs accès au yaourt qu'il contient.
Par canal de distribution :
échelle de la distribution au détail et commandes institutionnellesLe hors commerce était le plus grand segment, avec une part de 60,55 % en 2026. Circana a enregistré 12,8 milliards USD de ventes de yaourt dans les points de vente MULO+ aux États-Unis au cours des 52 semaines se terminant le 28 décembre 2025. Le yaourt sous marque de distributeur a généré 1,37 milliard USD de ventes au détail aux États-Unis en 2025, selon la Private Label Manufacturers Association. Un producteur de yaourt peut donc traiter la distribution au détail à la fois comme une voie pour sa propre marque et comme une source de contrats d'approvisionnement sous marque de distributeur.
Le commerce est le segment à la croissance la plus rapide, avec un CAGR prévu de 6,7 % durant 2027-2032. Le 23 juin 2025, le district scolaire indépendant de Cypress-Fairbanks au Texas a approuvé un contrat de yaourt avec une dépense estimée de 0,33 million USD pour la période juillet 2025-juin 2026. La recommandation approuvée a désigné The Masters Distribution Systems Company comme fournisseur et comprenait 20 000 caisses de tasses Danone Danimals de 4 onces. Cette structure de commande relie la marque de yaourt à un distributeur chargé de servir l'acheteur institutionnel. Les producteurs ont donc besoin d'une relation avec un distributeur ainsi que d'une notoriété de marque pour atteindre le client de la restauration collective.
Analyse géographique
Marché du yaourt dans le Sud
Le Sud détenait une part de marché du yaourt aux États-Unis de 31,37 % en 2026, ce qui en fait la plus grande zone géographique. L'usine de Danone Amérique du Nord à Fort Worth, au Texas, produit les yaourts et smoothies pour enfants Danimals, le yaourt probiotique Activia et le yaourt YoCrunch avec garnitures. D'ici juin 2026, la société prévoyait une expansion de 4 millions USD devant ajouter 3 500 pieds carrés et augmenter la capacité de production de yaourt, avec une finalisation prévue plus tard en 2026. L'expansion prévue permettrait à l'opérateur d'étendre une gamme de produits établie via un seul site de fabrication existant.
Marché du yaourt dans le Nord-Est
Le Nord-Est est la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 5 % durant 2027-2032. En février 2026, Chobani a commencé le défrichage des arbres pour son installation de transformation laitière prévue à Rome, dans l'État de New York, tandis que le comté d'Oneida a signalé que la reconstruction de Perimeter Road, son accès principal prévu, était achevée à 50 %. En septembre 2026, Mohawk Valley EDGE a signalé que la construction de l'installation devrait commencer entre le printemps 2027 et l'été 2028. En mars 2026, Schreiber Foods a annoncé de nouvelles lignes de transformation de yaourt dans son installation existante de Shippensburg, en Pennsylvanie, devant ajouter 109 000 livres de capacité quotidienne de transformation du lait une fois achevées. Pour les fournisseurs de yaourt du Nord-Est, l'expansion sur un site de transformation existant offre une voie pour soutenir des ventes supplémentaires à mesure que de nouvelles lignes deviennent disponibles.
Les ventes au détail de yaourt à base végétale dans le Midwest ont augmenté de 5,9 % au cours des 52 semaines se terminant le 30 novembre 2025. Cette augmentation donne aux fournisseurs de yaourt à base végétale un argument de croissance au détail spécifique au Midwest. Dans l'Ouest, les aliments à base végétale ont atteint 67,3 % des ménages en 2025, avec un taux d'achat récurrent de 81,4 % parmi les acheteurs de la catégorie, les taux régionaux les plus élevés. Une gamme de yaourt à base végétale peut y s'appuyer sur une base d'acheteurs ayant le meilleur bilan régional d'achats répétés d'aliments à base végétale. Les fournisseurs du Midwest peuvent utiliser la croissance spécifique au yaourt pour soutenir une distribution plus large, tandis que les fournisseurs de l'Ouest peuvent cibler les acheteurs établis d'aliments à base végétale pour l'essai du yaourt.
Cadre réglementaire et perspectives
La comparaison des juridictions sélectionnées examine les exigences fédérales d'identité du produit et les exigences opérationnelles de la Californie du point de vue des fabricants de yaourt laitier desservant la distribution au détail générale. La FDA définit le yaourt laitier à travers des exigences de composition, de traitement et de fermentation dans le 21 CFR 131.200. La Californie ajoute l'approbation des usines et la responsabilité pour les emballages couverts, faisant du lieu de fabrication et de la conception de l'emballage des décisions de conformité distinctes.
Tableau réglementaire
| Facteur de décision | États-Unis | Californie |
|---|---|---|
| Autorité principale | FDA | Département californien de l'alimentation et de l'agriculture pour les usines de produits laitiers ; CalRecycle pour les emballages couverts |
| Instruments ou orientations clés | Norme d'identité du yaourt laitier, 21 CFR 131.200 | Article 35011 du Code alimentaire et agricole ; réglementations SB 54 en vigueur à partir du 1er mai 2026 ; objectifs 2032 pour les matériaux couverts : 100 % d'emballages recyclables ou compostables et articles de service alimentaire en plastique, et 65 % de recyclage effectif des emballages en plastique et articles de service alimentaire |
| Effet commercial | Les exigences de composition et de traitement du produit contraignent les choix de formulation | L'inspection et l'approbation précèdent chaque licence ou permis d'usine ; les producteurs gèrent les emballages couverts après utilisation |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement |
| Source: Mordor Intelligence | ||
La demande d'informations de la FDA de janvier 2025 sur le yaourt riche en protéines a clôturé les commentaires le 15 avril 2025, et en tant que demande d'informations, elle a laissé la norme d'identité opérationnelle inchangée. Les objectifs 2032 de la Californie pour les matériaux couverts ajoutent un horizon de conception d'emballage à ses exigences d'approbation des usines. Le 13 octobre 2026, CalRecycle a reçu le plan de responsabilité des producteurs SB 54 de la Circular Action Alliance et dispose de 75 jours pour l'examiner en vue de sa conformité.[2] Pour les producteurs concernés, l'orientation de conformité plus stricte relie des objectifs d'emballage futurs définis à un processus de mise en œuvre déjà en cours.
Étapes de la chaîne de valeur
La comparaison de la chaîne de valeur suit l'approvisionnement en lait, la fabrication du yaourt et les systèmes de remplissage pour identifier où les fournisseurs génèrent des revenus et où la coordination peut contraindre l'expansion. Stonyfield s'approvisionne en lait biologique via des relations directes avec les fermes et la coopérative appartenant aux agriculteurs Organic Valley. Ces voies parallèles rendent l'organisation de l'approvisionnement en lait commercialement pertinente avant le début de la transformation, tandis que les participants en aval captent de la valeur à travers les produits finis et les systèmes d'emballage.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Agrégation et approvisionnement en lait | Coopératives appartenant aux agriculteurs telles qu'Organic Valley et Dairy Farmers of America | Ventes de lait | Coordination des voies d'approvisionnement des fermes et des coopératives | Maintenir des voies d'approvisionnement qualifiées pour les spécifications de lait requises |
| Fabrication de yaourt | Fabricants de yaourt tels que Danone Amérique du Nord et Dairy Farmers of America | Ventes de yaourt fini | Coordination de la production entre les produits de marque | Séquencer les cycles de production autour des exigences de traitement répétables |
| Systèmes de remplissage et de scellage | Fournisseurs de systèmes d'emballage nord-américains tels que Winpak | Ventes de contenants, matériaux de scellage et systèmes de remplissage | Correspondance des contenants, membranes et équipements de remplissage | Qualifier le contenant et le sceau comme un système complet |
| Source: Mordor Intelligence | ||||
L'usine de Danone Amérique du Nord à Minster, dans l'Ohio, fabrique des produits comprenant Dannon Fruit on the Bottom, Activia, Oikos, Triple Zero et Danimals. Un fournisseur d'emballages cherchant à servir plusieurs de ces produits devrait établir quels contenants et sceaux peuvent être qualifiés pour chacun d'eux. Lorsqu'un système commun peut être qualifié, sa portée commerciale pourrait s'étendre à plusieurs produits chez un même client fabricant plutôt que de dépendre de l'obtention d'un compte d'usine distinct pour chaque marque.
Paysage concurrentiel
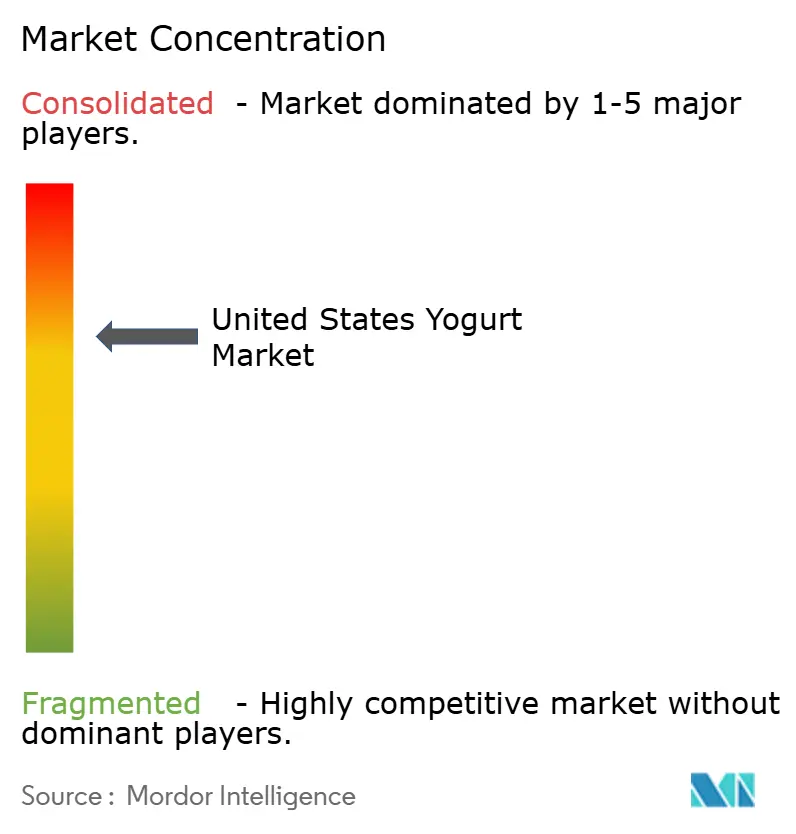
Chobani LLC, Danone S.A., Groupe Lactalis (Stonyfield, siggi's, Redwood Hill), FAGE International S.A. et Dairy Farmers of America Inc. (DFA) dominent un secteur modérément concentré de spécialistes du yaourt et de groupes laitiers diversifiés. Chobani fabrique du yaourt grec et vend sa gamme de produits plus large à travers les États-Unis, tandis que la gamme américaine de FAGE comprenait les yaourts grecs Total et BestSelf en avril 2025. DFA combine une structure de coopérative appartenant aux agriculteurs avec une fabrication sur un portefeuille laitier plus large qui inclut le yaourt. Les ventes déclarées des entreprises en 2025 étaient de 3,8 milliards USD pour Chobani et de 502 millions USD pour FAGE USA, tandis que les revenus laitiers diversifiés de DFA s'élevaient à 23,1 milliards USD. Ces différentes structures placent des propositions de produits spécialisés aux côtés de l'étendue du portefeuille et de la chaîne d'approvisionnement comme bases de concurrence.
Lactalis USA a finalisé son acquisition de l'activité yaourt aux États-Unis de General Mills le 30 juin 2025, ajoutant une activité avec environ 1,2 milliard USD de ventes nettes annuelles, 2 usines et environ 1 000 employés. Danone Amérique du Nord a annoncé un investissement à Minster, dans l'Ohio, le 25 août 2025, comprenant une expansion d'environ 48 000 pieds carrés et une nouvelle ligne de production. Chobani a annoncé en septembre 2026 des plans pour investir environ 1,2 milliard USD sur 5 ans dans un campus de fabrication et d'entreposage à Allentown pour son activité alimentaire et de boissons plus large, incluant le yaourt. L'achat de Lactalis USA a consolidé les usines acquises et la base de ventes à la clôture, tandis que la ligne Minster de Danone et le campus Allentown plus large de Chobani étaient des investissements annoncés avec des calendriers de projet distincts.
Le 10 avril 2025, FAGE USA Dairy Industry, Inc. a soutenu une norme d'identité distincte pour le yaourt grec égoutté riche en protéines dans sa soumission à la FDA. FAGE a décrit la séparation centrifuge comme la méthode standard de l'industrie pour le yaourt égoutté, de sorte que toute définition que la FDA pourrait adopter déterminerait si cette méthode s'inscrit dans une identité dédiée au yaourt grec. Une identité dédiée donnerait aux acheteurs une définition commune de la catégorie par rapport à laquelle comparer les offres concurrentes riches en protéines.
Leaders du secteur du yaourt aux États-Unis
-
Chobani LLC
-
Danone S.A.
-
Groupe Lactalis (Stonyfield, siggi's, Redwood Hill)
-
FAGE International S.A.
-
Dairy Farmers of America Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Yaourt aux États-Unis Entreprises couvertes dans ce rapport
- Danone S.A.
- Chobani LLC
- Groupe Lactalis (Stonyfield, siggi’s, Redwood Hill)
- FAGE International S.A.
- Dairy Farmers of America Inc.
- Tillamook County Creamery Association
- Novus Foods, LLC (Noosa Yoghurt)
- Forager Project LLC
- Hain Celestial Group (Greek Gods)
- Anderson Erickson Dairy
- Hiland Dairy Foods Company
- Prairie Farms Dairy Inc.
- Arethusa Farm
- Stonyfield Farm, Inc.
- The Fynder Group, Inc. (Nature's Fynd)
- Commonwealth Dairy, LLC
- Fairlife LLC (Coca-Cola Co.)
- Groupe Sodiaal
- Alpina Productos Alimenticios S.A.S. BIC
- La Fermière
Principales opportunités pour les acteurs du marché
La comparaison des opportunités examine les formulations de yaourt qualifiées pour les programmes et les portions institutionnelles répondant à des exigences nutritionnelles spécifiques. Le 24 juin 2026, l'USDA a prolongé de 36 mois le délai accordé aux agences d'État du programme WIC pour satisfaire à l'exigence de fortification en vitamine D du yaourt, en raison de la disponibilité limitée de yaourts acceptables sur le marché.[3] Cette fenêtre de développement supplémentaire donne aux fabricants une raison de combler les lacunes de formulation avant de chercher à accéder aux listes de produits approuvés par les États.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Yaourt laitier enrichi en vitamine D pour le programme WIC | Disponibilité limitée de yaourts enrichis acceptables | Participants au programme WIC | Développer des formulations enrichies qualifiantes durant la fenêtre de mise en œuvre prolongée | Satisfaire à l'exigence en vitamine D du programme | Fabricants de yaourt laitier capables de qualifier des produits |
| Yaourt à base végétale nutritionnellement qualifié pour le programme WIC | Spécifications définies pour le yaourt à base végétale dans la règle de 2026 | Participants au programme WIC choisissant des alternatives à base végétale éligibles | Formuler un yaourt nature ou aromatisé et demander l'autorisation de l'État | Par 8 onces : sucres ajoutés ≤ 16 g, calcium ≥ 250 mg, protéines ≥ 6,5 g et vitamine D ≥ 106 UI (2,67 microgrammes) ; mélanges et yaourt à boire exclus | Fabricants de yaourt à base végétale satisfaisant à tous les critères nutritionnels |
| Yaourt en portion adaptée pour les centres d'accueil de jour pour adultes | Norme de sucres ajoutés du yaourt CACFP appliquée à partir du 1er octobre 2025 | Centres d'accueil de jour pour adultes participant au programme CACFP | Proposer 6 onces de yaourt pour remplacer 8 onces liquides de lait une fois par jour | Pas plus de 12 grammes de sucres ajoutés par 6 onces ; le yaourt ne peut pas également compter comme substitut de viande dans le même repas | Producteurs de yaourt desservant les opérateurs de nutrition pour adultes |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est un produit enrichi répondant aux spécifications du programme WIC là où les options acceptables sont limitées. Le calendrier prolongé donne aux fabricants du temps de développement tout en laissant la qualification comme obstacle commercial. Le succès dépend de la conversion d'une formulation en une option autorisée par l'État que les participants au programme peuvent sélectionner.
Développements industriels récents dans Marché du Yaourt aux États-Unis
- Septembre 2026 : Chobani LLC a annoncé des plans pour investir environ 1,2 milliard USD sur 5 ans dans un campus de fabrication et d'entreposage à Allentown, en Pennsylvanie, pour son activité alimentaire et de boissons plus large, incluant le yaourt.
- Juillet 2026 : Silk, une marque Danone, a lancé le Silk Protein Yogurt à base végétale et a commencé à le déployer dans les principales épiceries à l'échelle nationale.
Marché du Yaourt aux États-Unis Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché du yaourt aux États-Unis couvre la valeur annuelle du yaourt vendu aux États-Unis. Il comprend le yaourt à base laitière et non laitière vendu à la cuillère/ferme ou à boire, y compris le yaourt glacé, à travers les canaux de distribution au détail et de restauration collective.
Exclusions du périmètre : le lait et les cultures probiotiques vendus comme intrants séparés, les desserts laitiers glacés non vendus comme yaourt, les produits mixtes où le yaourt représente moins de 50 % de la formulation finale, et la demande de yaourt en dehors des États-Unis sont exclus.
Aperçu de la segmentation
- Par type de produit
- Yaourt à base laitière
- Yaourt non laitier/à base végétale
- Par forme de produit
- Yaourt à la cuillère/ferme
- Yaourt à boire
- Par profil de saveur
- Nature/Naturel
- Aromatisé
- Par type d'emballage
- Tasses, contenants et pots
- Bouteilles
- Emballages Tetra et sachets
- Autres
- Par canal de distribution
- Hors commerce
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Magasins de vente au détail en ligne
- Autres canaux de distribution
- Commerce de proximité
- Hors commerce
- Par géographie
- Nord-Est
- Midwest
- Sud
- Ouest
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources publiques illustratives telles que les rapports sur les produits laitiers du Service national des statistiques agricoles de l'USDA fournissent des quantités de production et un contexte régional, tandis que les données laitières du Service de recherche économique de l'USDA fournissent des séries d'offre intérieure, d'utilisation et de consommation par habitant pour vérifier la direction de la demande. La norme d'identité du yaourt de la Food and Drug Administration clarifie la frontière du yaourt laitier standardisé. L'analyse de la distribution au détail du Good Food Institute sépare les ventes en valeur, les ventes en unités et les prix du yaourt à base végétale, ce qui aide à distinguer les effets de prix du volume et fournit des signaux de produit et de canal qui éclairent la vision du marché.
Les rapports annuels des entreprises et les documents destinés aux investisseurs aident à vérifier les informations sur le portefeuille, la capacité et les coûts, tandis que les reportages réputés du secteur alimentaire peuvent recouper les lancements, acquisitions et développements de canaux avec les statistiques officielles. Les analystes rapprochent ces documents avec les données de production agricole et les preuves de demande des ménages et de la distribution au détail. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Lorsque la portée des ménages et les preuves d'achat pointent dans des directions différentes, des entretiens avec des producteurs de yaourt américains, des transformateurs laitiers, des fournisseurs d'ingrédients et d'emballages, des acheteurs de la distribution au détail et de la restauration collective, et des spécialistes de la catégorie peuvent tester les conclusions secondaires sur le mix produit, les valeurs de transaction, les prix et la portée des canaux. Lorsque les définitions ou les facteurs de prévision restent incertains, des questions structurées peuvent clarifier les lacunes et guider les vérifications complémentaires par rapport aux signaux indépendants de production, de distribution au détail et de restauration collective avant que les hypothèses n'entrent dans les estimations.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 25 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
L'analyste construit une estimation descendante de la valeur annuelle du marché du yaourt aux États-Unis en rapprochant les tendances de production et d'utilisation intérieure du yaourt avec la demande observée au détail et en restauration collective. Les indicateurs clés comprennent la production de yaourt du Service national des statistiques agricoles, l'offre laitière et l'utilisation par habitant du Service de recherche économique, les mouvements en valeur et en unités au détail, le prix moyen et le mix produit, ainsi que la demande des ménages et des canaux. Ceux-ci distinguent l'expansion physique des changements de revenus causés par les prix ou le mix. Les parts de segment sont dérivées des preuves relatives pour les produits à base laitière et à base végétale, les formes à la cuillère et à boire, les saveurs, les emballages, les canaux hors commerce et commerce, et le Nord-Est, le Midwest, le Sud et l'Ouest, avec les totaux de catégorie vérifiés par rapport au total du marché. L'analyse de scénarios porte les principales trajectoires de demande, de prix et de canaux jusqu'en 2032, tandis que des vérifications ascendantes sélectives utilisent des prix de vente échantillonnés multipliés par des volumes plausibles et des agrégations de fournisseurs ou de canaux. Les vérifications incomplètes sont encadrées par le mix de catégorie observé plutôt que traitées comme un modèle ascendant complet. Pour éviter que les changements à court terme ne définissent l'ensemble des perspectives, les analystes comparent les facteurs de prévision avec les évaluations des producteurs, des acheteurs et des experts de la catégorie et réexaminent toute variable dont les preuves sont contradictoires.
Cycle de validation des données et de mise à jour
Les analystes triangulent les signaux de production, d'utilisation intérieure, de distribution au détail, de restauration collective et d'entreprise, puis examinent les valeurs aberrantes et les écarts significatifs par rapport aux périodes sources, aux unités et aux limites de produits avant validation. Un second examen vérifie le total du marché, les parts de segment, les hypothèses de prévision et la traçabilité des sources, avec une reprise de contact déclenchée lorsqu'une définition, un coût d'intrant, un changement de capacité ou un changement de canal pourrait modifier significativement une estimation. Les preuves sont actualisées annuellement, mises à jour entre les cycles après des événements significatifs, et vérifiées lors d'un nouvel examen avant livraison.
Taille du marché du yaourt aux États-Unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché du yaourt aux États-Unis couvre la valeur annuelle du yaourt vendu aux États-Unis.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent la production de yaourt du Service national des statistiques agricoles, l'offre laitière et l'utilisation par habitant du Service de recherche économique, les mouvements en valeur et en unités au détail, le prix moyen et le mix produit, ainsi que la demande des ménages et des canaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,46 milliards USD (2027) | |
| Cabinet de conseil mondial A | 10,6 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 21,2 % à la valeur 2027 de ce rapport de 13,46 milliards USD, 1 an plus tard. La prévision publiée après la base continue la croissance du marché, de sorte qu'une année de mesure ultérieure peut contribuer à une valeur plus élevée. |
| Cabinet de recherche régional B | 10,7 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 20,5 % à la valeur 2027 de ce rapport de 13,46 milliards USD, 2 ans plus tard. La trajectoire de prévision publiée prolonge la croissance après l'année de base, de sorte qu'une année de mesure ultérieure peut contribuer à une valeur plus élevée. |
Les analystes de Mordor Intelligence triangulent les signaux de production, d'utilisation intérieure, de distribution au détail, de restauration collective et d'entreprise, puis examinent les valeurs aberrantes et les écarts significatifs par rapport aux périodes sources, aux unités et aux limites de produits avant validation.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché du yaourt aux États-Unis ?
La taille est estimée à 13,46 milliards USD en 2027 et devrait atteindre 17,03 milliards USD d'ici 2032, à un CAGR de 4,82 % durant 2027-2032.
Qu'est-ce qui soutient la demande de yaourt grec riche en protéines ?
Le volume de vente au détail de yaourt grec a augmenté de 18,5 % d'une année sur l'autre en 2025, fournissant une base de ventes physiques pour les stratégies de produits axées sur les protéines.
Quel type de produit yaourt détient la plus grande part ?
Le yaourt à base laitière a dominé avec une part de 91,3 % en 2026, tandis que le yaourt non laitier/à base végétale devrait connaître la croissance la plus rapide avec un CAGR de 6,85 % durant 2027-2032.
Quelles entreprises sont les principaux concurrents dans le secteur du yaourt ?
Chobani LLC, Danone S.A., Groupe Lactalis, FAGE International S.A. et Dairy Farmers of America Inc. sont les principaux acteurs.
Quel défi de coût affecte les producteurs de yaourt laitier ?
La marge brute de Lifeway Foods était de 19,5 % au deuxième trimestre 2026, contre 28,6 % un an plus tôt, reflétant principalement la hausse des prix du lait accompagnée d'augmentations temporaires de la résine d'emballage et de coûts de transport liés au pétrole plus élevés.
Quelles régions américaines dominent la demande de yaourt et les prévisions de croissance ?
Le Sud a dominé avec une part de 31,37 % en 2026, tandis que le Nord-Est devrait connaître la croissance la plus rapide avec un CAGR de 5 % durant 2027-2032.