
Taille et part du marché du traitement des troubles du spectre autistique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.46 Milliards de dollars |
| Taille du Marché (2031) | 3.18 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
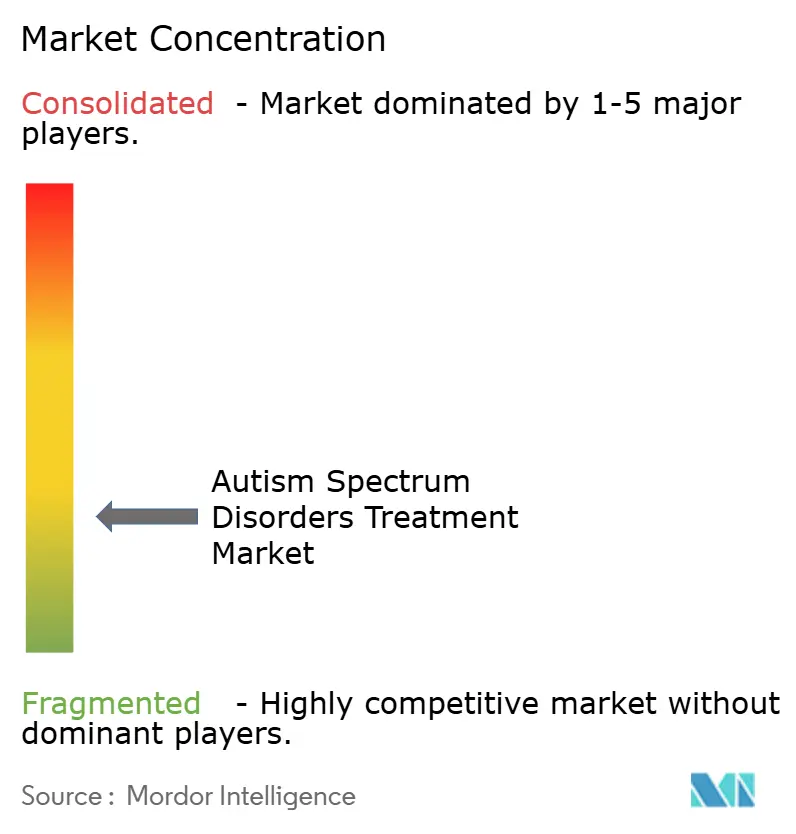
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement des troubles du spectre autistique par Mordor Intelligence
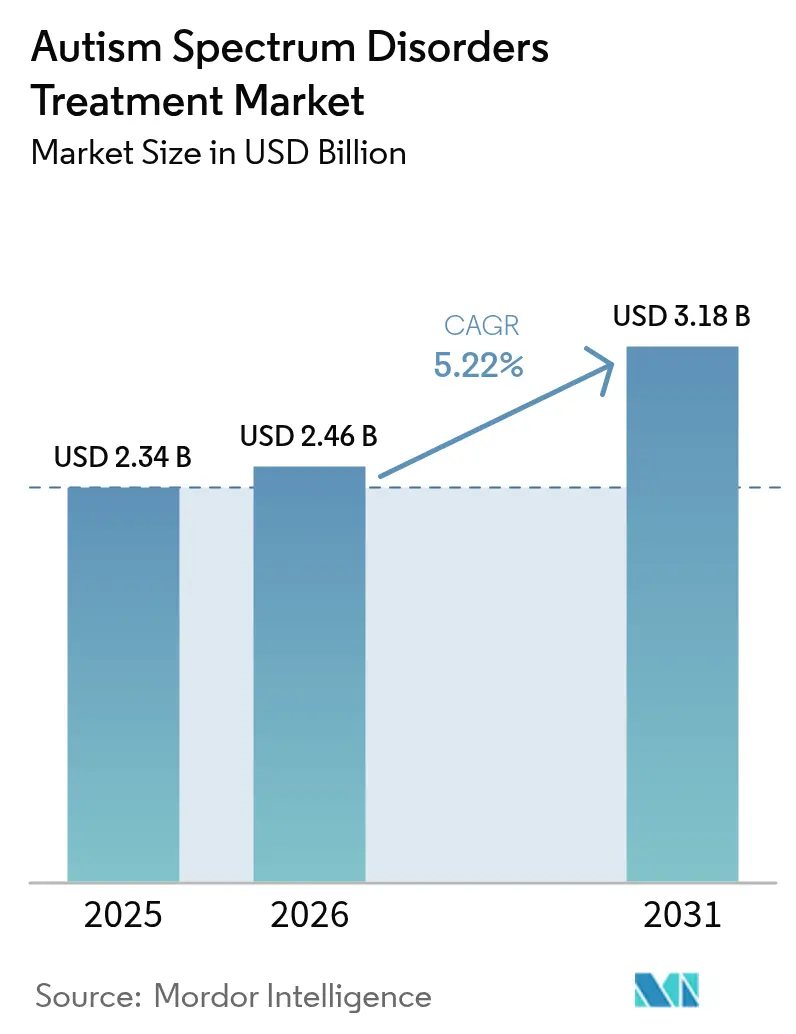
Le marché du traitement des troubles du spectre autistique devrait croître de 2,34 milliards USD en 2025 à 2,46 milliards USD en 2026 et devrait atteindre 3,18 milliards USD d'ici 2031, à un TCAC de 5,22 % sur la période 2026-2031. L'adoption rapide des médicaments à base de cannabinoïdes, l'utilisation croissante des outils de diagnostic numérique approuvés par la FDA et le remboursement élargi des outils de logiciel en tant que dispositif médical réorientent les investissements du contrôle symptomatique vers les interventions basées sur les mécanismes. Les stratégies de médecine de précision fondées sur la découverte de biomarqueurs complètent désormais les services de tests génétiques, élargissant la base de patients adressables tout en améliorant la précision de la mise en correspondance thérapeutique. Parallèlement, les régulateurs au Japon et en Chine ouvrent des voies accélérées pour les médicaments botaniques, déplaçant l'élan de croissance vers l'est. La dynamique concurrentielle reste fragmentée car les innovateurs plus petits s'appuient sur les sciences du microbiome, de l'endocannabinoïde et des neuropeptides pour contourner les positions antipsychotiques des acteurs établis, tandis que ces derniers ancrent encore les schémas de prescription hospitalière grâce à des relations profondes avec les payeurs.
Principaux enseignements du rapport
- Par classe médicamenteuse, les antipsychotiques ont dominé avec une part de marché de 41,10 % dans le traitement des troubles du spectre autistique en 2025, tandis que les thérapies à base de cannabinoïdes devraient afficher un taux de croissance composé de 8,38 % jusqu'en 2031.
- Par type de TSA, le trouble autistique représentait une part de 53,20 % en 2025, tandis que les traitements du syndrome de Rett devraient progresser à un TCAC de 7,88 % jusqu'en 2031.
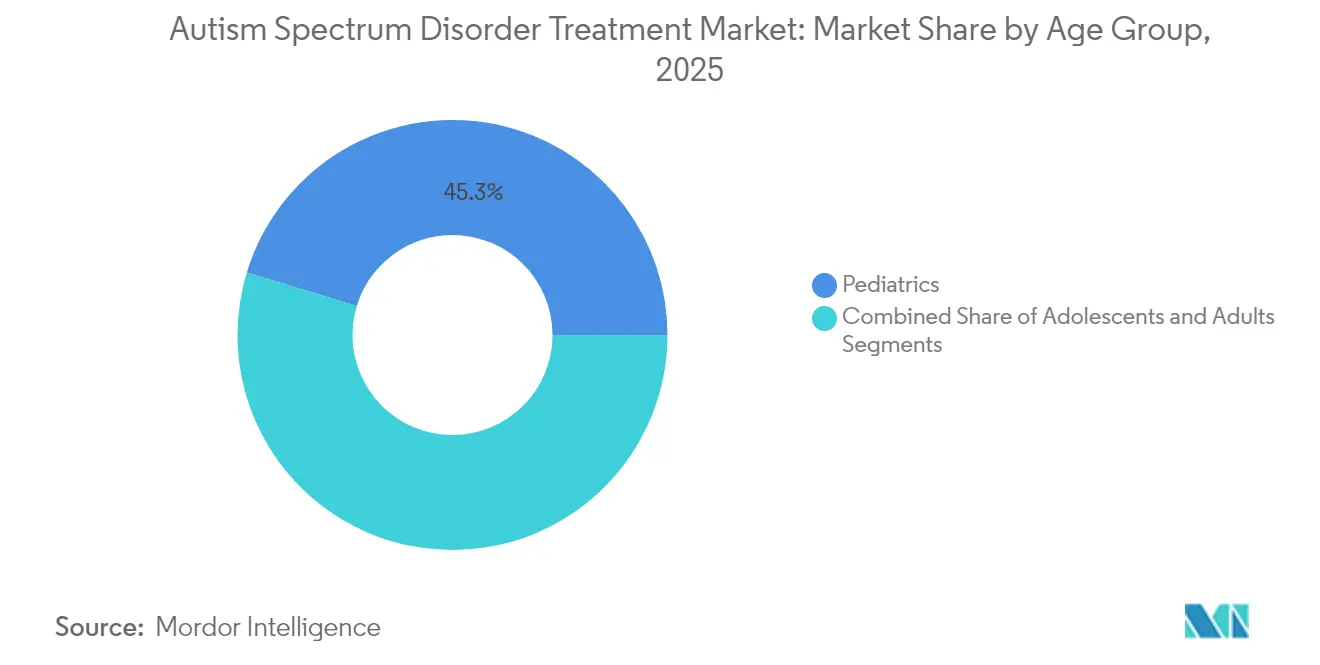
- Par groupe d'âge, le segment pédiatrique détenait 45,30 % de la taille du marché du traitement des troubles du spectre autistique en 2025 ; les thérapies pour adultes progressent à un TCAC de 8,55 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières captaient 59,95 % de la taille du marché du traitement des troubles du spectre autistique en 2025 ; les pharmacies en ligne progressent à un TCAC de 8,62 % jusqu'en 2031.
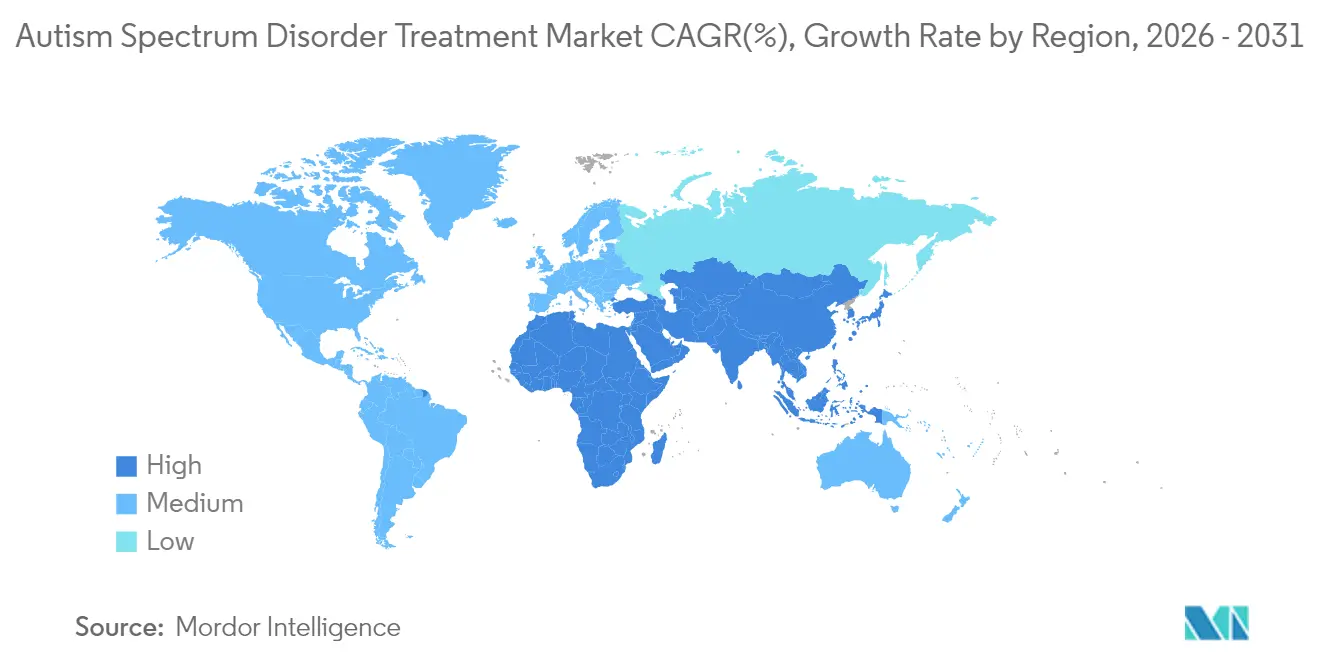
- Par zone géographique, l'Amérique du Nord représentait 45,70 % des revenus en 2025, tandis que l'Asie-Pacifique devrait afficher un TCAC de 7,55 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs du Marché du Traitement des Troubles du Spectre Autistique*
| Facteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charge élevée des troubles du spectre autistique | +1.2% | Mondial ; plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Sensibilisation croissante et programmes de diagnostic précoce | +1.0% | Mondial ; gains accélérés en Asie-Pacifique et sur les marchés émergents | Moyen terme (2-4 ans) |
| Élargissement du remboursement des thérapies pour les TSA | +0.8% | Cœur : Amérique du Nord et UE ; extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Pipeline solide de nouveaux médicaments en phase avancée | +1.1% | Mondial ; leadership réglementaire aux États-Unis et dans l'UE | Moyen terme (2-4 ans) |
| Avancées dans les outils de diagnostic et les applications numériques | +0.6% | Amérique du Nord et UE ; adoption précoce dans les zones urbaines d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Financement du secteur privé pour les sous-types rares de TSA | +0.4% | Mondial ; concentré dans les pôles de biotechnologie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge élevée des troubles du spectre autistique (TSA)
La prévalence croissante — désormais 1 enfant sur 36 — alourdit les systèmes de santé qui s'appuient encore sur des soins comportementaux intensifs en main-d'œuvre, incitant les familles à rechercher un soulagement pharmacologique lorsque l'agressivité menace la sécurité.[1]Frontiers in Integrative Neuroscience, "Déverrouiller la complexité de l'autisme : la voie de l'initiative Move," frontiersin.org Le fardeau économique à vie a été estimé à 7 000 milliards USD d'ici 2029, reflétant les coûts médicaux plus la perte de productivité. Les pipelines pharmaceutiques se concentrent encore sur les besoins pédiatriques, mais la hausse des diagnostics chez les jeunes adultes élargit la population non traitée, validant les perspectives de TCAC de 8,92 % pour le segment adulte.[2]JAMA Network Open, "Trouble déficitaire de l'attention avec hyperactivité chez les adultes autistes bénéficiaires de Medicaid," jamanetwork.com Les médicaments restent courants ; deux tiers des adolescents autistes reçoivent des psychotropes, soulignant la demande non satisfaite de médicaments plus sûrs et plus ciblés.
Sensibilisation croissante et initiatives de diagnostic précoce associées au financement gouvernemental
Le NIMH alloue 47 milliards USD à la neuroscience, et la HRSA ajoute 5 millions USD pour les programmes sur l'autisme, renforçant les priorités nationales.[3]Institut national de la santé mentale, "Budget de l'exercice 2024 – Justification au Congrès," nih.govLes réseaux de dépistage en plusieurs étapes améliorent la détection chez les groupes insuffisamment desservis, tandis que des outils désignés par la FDA comme StrandDx ASD promettent une prédiction à la naissance avec une précision de 80 à 90 %. Une identification plus précoce allonge les horizons de traitement, soutenant les modèles de revenus récurrents pour les développeurs de thérapies.
Élargissement de la couverture de remboursement pour les thérapies liées aux TSA
Highmark rembourse désormais Canvas Dx de Cognoa sans autorisation préalable, signalant l'ouverture des payeurs aux diagnostics numériques. La démonstration de soins pour l'autisme de TRICARE couvre l'analyse du comportement appliquée, et les plans Medicaid des États intègrent les services liés à l'autisme dans les soins gérés, réduisant le recours aux urgences tout en attirant des capitaux de capital-investissement dans des réseaux de cliniques évolutifs. La couverture des médicaments à base de cannabis et des thérapeutiques numériques raccourcit la piste de commercialisation pour les innovateurs.
Pipeline solide de nouveaux agents thérapeutiques en phase avancée
Le succès en Phase 2 du L1-79 de Yamo a apporté un gain de 7,94 points dans la fonction sociale, réduisant le risque des stratégies de modulation des catécholamines. L'AJA001 multi-cannabinoïde botanique de DeFloria a obtenu une autorisation IND, ouvrant la première voie botanique de la FDA dans l'autisme. L'agent microbiomique AB-2004 a atteint les critères d'évaluation de la Phase 2b, et les analogues de la vasopressine et de l'ocytocine montrent des gains fonctionnels, diversifiant les cibles thérapeutiques et diluant le risque de développement.[4]Nature Medicine, "Innocuité et engagement de la cible d'un traitement oral par petites molécules pour les troubles du spectre autistique : un essai clinique de Phase 1b/2a d'AB-2004," nature.com
Analyse de l'Impact des Freins du Marché du Traitement des Troubles du Spectre Autistique*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé de la prise en charge pharmacologique à long terme | -0.9% | Mondial ; plus élevé sur les marchés émergents | Long terme (≥ 4 ans) |
| Obstacles réglementaires stricts | -0.7% | Mondial ; plus intenses aux États-Unis et dans l'UE | Moyen terme (2-4 ans) |
| Efficacité limitée et effets secondaires des médicaments actuels | -0.6% | Mondial ; fortement ressenti dans les environnements pédiatriques | Moyen terme (2-4 ans) |
| Limites de confidentialité des données sur la génomique mutualisée | -0.3% | Cœur : Amérique du Nord et UE ; extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la prise en charge pharmacologique à long terme
Les régimes médicamenteux à vie accumulent des coûts qui découragent l'adoption, en particulier là où les budgets des payeurs restent limités. Le suivi métabolique des antipsychotiques entraîne des frais d'analyses et des consultations médicales supplémentaires, et les défaillances d'observance provoquent des épisodes de rechute nécessitant des interventions coûteuses. La polymédication expose les patients à des risques d'effets secondaires additifs ; environ 30 % des individus prennent deux agents ou plus, ajoutant de la complexité et une charge financière.
Obstacles réglementaires stricts et critères de substitution limités
La FDA exige une amélioration de la communication sociale fondamentale, et non seulement de l'irritabilité, prolongeant ainsi les essais qui dépendent d'échelles comportementales à variabilité subjective des évaluateurs. Les candidats botaniques doivent démontrer une cohérence de qualité pharmaceutique, augmentant les coûts de fabrication. L'absence d'harmonisation internationale multiplie encore les délais d'approbation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du March du Traitement des Troubles du Spectre Autistique
Par classe médicamenteuse :
les cannabinoïdes défient la domination des antipsychotiquesLes antipsychotiques ont conservé 41,10 % de part de marché du traitement des troubles du spectre autistique en 2025, ancrés par les approbations de la rispéridone et de l'aripiprazole pour l'irritabilité. Leur croissance se modère en raison des risques métaboliques, tandis que les thérapeutiques à base de cannabinoïdes enregistrent un TCAC de 8,38 % à mesure que l'acceptation par la FDA des dossiers botaniques s'élargit. Les antidépresseurs et les ISRS restent stables pour les comorbidités anxieuses, et les stimulants tels que le méthylphénidate gagnent en faveur pour le chevauchement avec le TDAH. Les approches à base d'hormones progressent via des analogues de l'ocytocine et de la vasopressine, et les modulateurs du microbiome montrent un succès en Phase 2. L'évolution des données probantes incite les neurologues à orienter l'utilisation des anticonvulsivants vers des agents à plus faible tératogénicité.
La taille du marché du traitement des troubles du spectre autistique pour les médicaments à base de cannabinoïdes pourrait augmenter sensiblement si AJA001 et HOPE-1 obtiennent leur approbation, bien que les tests rigoureux de cohérence des lots restent un facteur limitant. Les acteurs établis dans les antipsychotiques déploient des formes injectables à action prolongée pour défendre leurs parts, mais le sentiment des patients et des aidants se tourne vers des thérapies traitant les déficits sociaux, préparant le terrain pour une perturbation de catégorie sur la fenêtre de prévision.


Par type de TSA :
le syndrome de Rett stimule l'adoption de la médecine de précisionLe trouble autistique représentait 53,20 % des revenus en 2025, reflétant la prévalence diagnostique. Le syndrome de Rett, une variante génétique rare mais bien définie, connaît la croissance la plus rapide avec un TCAC de 7,88 %, portée par l'approbation en première classe de la trofinetide. Les équipes d'accès au marché sensibilisent les cliniciens aux critères d'éligibilité spécifiques au syndrome, faisant évoluer les perceptions des prescriptions à large spectre vers des options guidées par le génotype.
La taille du marché du traitement des troubles du spectre autistique attachée aux thérapies du syndrome de Rett s'élargira davantage à mesure que la révision prioritaire du Canada et les éventuels dépôts auprès de l'UE élargiront la portée géographique. Le succès de DAYBUE incite également les investisseurs à financer des programmes pour le syndrome de Phelan McDermid et le syndrome du X fragile, signalant une dynamique vers des molécules personnalisées pouvant commander des prix premium.
Par groupe d'âge :
le marché adulte émerge de l'ombre diagnostiqueLes adultes représentaient la cohorte à la croissance la plus rapide avec un TCAC de 8,55 %, même si la pédiatrie détient encore 45,30 % des revenus. Une plus grande sensibilisation et des critères diagnostiques affinés révèlent des cas chez les personnes âgées de 18 ans et plus, tandis que Medicaid se prépare à une demande de services croissante. Les protocoles de traitement intègrent désormais des médicaments pour les comorbidités de l'humeur et de l'attention, mettant l'accent sur les soins holistiques.
La taille du marché du traitement des troubles du spectre autistique liée à la pharmacothérapie adulte devrait continuer à s'élargir à mesure que les études longitudinales montrent les avantages économiques du traitement de l'anxiété et du TDAH à l'âge adulte. Les professionnels du marketing pharmaceutique remodèlent leurs approches, utilisant des canaux numériques qui trouvent un écho auprès des communautés adultes auto-militantes.
Par canal de distribution :
la transformation numérique accélère l'accèsLes pharmacies hospitalières contrôlaient 59,95 % des ventes de 2025, en raison de la gestion de cas complexes. Les points de vente en ligne bénéficient cependant d'un TCAC de 8,62 %, porté par l'intégration de la télésanté et l'acceptation par les payeurs de la livraison par courrier. Les pharmacies spécialisées apportent de la valeur dans l'expédition à température contrôlée des cannabinoïdes et le conseil sur les gélules de microbiome.
Les lacunes de connaissances chez les pharmaciens communautaires soulignent les besoins en formation ; seulement 43,3 % comprennent les symptômes fondamentaux de l'autisme, stimulant les plateformes de niche qui associent éducation et dispensation électronique. Les thérapeutiques numériques telles que Canvas Dx contournent entièrement les canaux traditionnels, préfigurant des modèles de soins hybrides où applications et médicaments sont co-prescrits.
Analyse géographique
Marché du Traitement des Troubles du Spectre Autistique en Amérique du Nord
L'Amérique du Nord a représenté 45,70 % des revenus de 2025, les approbations de la FDA, la large couverture des assurances et l'adoption précoce des outils numériques soutenant la demande en thérapies. Les États-Unis sont en tête du volume d'essais cliniques, et les procédures d'accélération du Canada pour les médicaments contre le syndrome de Rett indiquent une harmonisation réglementaire. Le Mexique progresse à mesure que les taux de diagnostic s'améliorent parallèlement à la pénétration de l'assurance privée.
Marché du Traitement des Troubles du Spectre Autistique en Europe
L'Europe affiche une expansion stable. L'harmonisation de l'EMA facilite les lancements dans plusieurs pays, et le dispositif des Applications de Santé Numérique en Allemagne rembourse les thérapies logicielles. La France et l'Italie maintiennent un volume important d'antipsychotiques, tandis que le Royaume-Uni finance des centres communautaires dédiés à l'autisme intégrant des soins pharmacologiques et comportementaux.
Marché du Traitement des Troubles du Spectre Autistique en Asie-Pacifique
L'Asie-Pacifique enregistre la croissance la plus forte avec un CAGR de 7,55 %. Le Japon met à jour sa Loi sur les Produits Pharmaceutiques et les Dispositifs Médicaux afin de faciliter les approbations de produits botaniques, et la zone pilote de Hainan en Chine autorise les importations conditionnelles de médicaments non approuvés pour les besoins urgents, accélérant ainsi l'accès aux cannabinoïdes. L'essor de la télémédecine en Inde soutient l'adoption des pharmacies en ligne, bien que le remboursement soit encore en retard.
Marché du Traitement des Troubles du Spectre Autistique en Amérique du Sud et au Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique restent des marchés naissants, mais bénéficient des programmes de couverture sanitaire universelle des États du Golfe qui incluent des services pédiatriques de neuro-développement. L'Amérique du Sud enregistre des gains réguliers, l'ANVISA du Brésil accélérant l'approbation de certaines formulations à base de cannabis et l'Argentine augmentant le financement public pour le dépistage précoce.

Paysage réglementaire
La réglementation relative à la pharmacothérapie des troubles du spectre autistique (TSA) reste prudente en ce qui concerne les symptômes fondamentaux. Les principales agences limitent généralement les indications autorisées aux symptômes associés (par exemple, l'irritabilité), et exigent des mesures de résultats validées et cliniquement pertinentes pour des populations de patients hétérogènes. L'Agence européenne des médicaments (EMA) a publié des orientations spécifiques sur le développement clinique pour les programmes liés aux TSA, qui insistent sur des populations cibles clairement définies et des plans d'essais randomisés robustes utilisant des instruments validés, maintenant ainsi au centre des critères d'évaluation reproductibles et un suivi de sécurité prolongé pour une pathologie qui dure toute la vie.
Aux États-Unis, l'activité de la FDA en 2026 a montré à la fois une voie d'accès et des contraintes pour les approches ciblant des sous-groupes. En mars 2026, la FDA a approuvé le Wellcovorin (leucovorine calcique) de GSK pour le déficit cérébral en folate chez les patients présentant une variante confirmée du gène FOLR1, mettant en évidence une voie pour des sous-groupes neurodéveloppementaux définis génétiquement plutôt que des indications larges pour les TSA. La surveillance de la sécurité continue de façonner les choix de prescription et de développement ; en juin 2026, le PRAC de l'EMA a maintenu des mesures de précaution concernant le valproate, gardant la gestion des risques tératogènes et neurodéveloppementaux au premier plan des discussions sur la sélection de traitement et le rapport bénéfice-risque des essais.
Analyse de la chaîne de valeur
La chaîne de valeur du traitement des TSA couvre la découverte au sein de la neuroscience académique et des biotechs spécialisées, la validation translationnelle par stratification des patients (génétique, biomarqueurs et phénotypage numérique émergent), et le développement clinique sous la surveillance de régulateurs qui recherchent des résultats fonctionnels durables et cliniquement interprétables. Les TSA étant hétérogènes et les critères d'évaluation pouvant dépendre des évaluations des évaluateurs, les promoteurs s'appuient fortement sur des CRO spécialisées et des sites disposant d'une expertise en évaluation des TSA, ainsi que sur des collaborations précompétitives visant à standardiser les instruments et à recruter des sous-populations pertinentes. Les services de diagnostic compagnon et de tests déterminent de plus en plus l'accès pour les sous-groupes rares d'origine génétique et métabolique.
En aval, la fabrication et la commercialisation varient selon la modalité. Les petites molécules conventionnelles utilisent des réseaux établis d'API et de formes finies, tandis que les programmes botaniques/cannabinoïdes ajoutent des exigences de cohérence des lots et une gestion des substances contrôlées. Les composants de santé numérique introduisent également la gestion du cycle de vie logiciel et la contractualisation avec les payeurs comme voies parallèles à la distribution des médicaments. Les mouvements récents de l'écosystème reflètent une consolidation et des partenariats à travers la chaîne, notamment l'accord contraignant de XTL Biopharmaceuticals pour acquérir 85 % de NeuroNOS (janvier 2026) afin d'intégrer des actifs de modulation de l'oxyde nitrique dans une plateforme de développement plus large, et l'enregistrement par Bristol-Myers Squibb d'un essai de phase 3 (NCT07285798) pour KarXT associé à KarX-EC dans l'irritabilité liée aux TSA, avec un démarrage estimé en septembre 2026, ce qui souligne l'importance des registres et des grands promoteurs dans l'exécution des phases avancées.
Paysage concurrentiel
La concurrence est fragmentée. Aucune entreprise ne contrôle plus qu'une faible part à deux chiffres, et la diversité thérapeutique maintient de faibles coûts de changement pour les cliniciens. Des acteurs établis tels que Otsuka et Roche défendent leurs franchises antipsychotiques tout en investissant dans des programmes de nouvelle génération comme le balovaptan pour traiter la communication sociale. Les biotechs plus petites poursuivent des voies différenciées : Axial Therapeutics cible le microbiome, DeFloria élabore des mélanges multi-cannabinoïdes botaniques, et MindMed explore la R-(-)-MDMA, illustrant la volonté d'aborder des composés auparavant stigmatisés.
Les facilitateurs numériques influencent également la rivalité. Cognoa s'associe aux payeurs pour lier le diagnostic basé sur l'IA directement aux voies médicamenteuses, tandis que LinusBio propose des tests épigénétiques pouvant informer la posologie. La consolidation par capital-investissement des réseaux de cliniques renforce le pouvoir d'achat, faisant pression sur les fabricants en matière de prix mais offrant également des données à grande échelle pour la génération de preuves du monde réel.
Les collaborations stratégiques se multiplient : Yamo Pharmaceuticals s'associe à des organisations de recherche sous contrat pour accélérer la Phase 3, et Acadia collabore avec des groupes de défense des patients pour sensibiliser les aidants, soutenant une adoption rapide. La faible concentration du domaine laisse de la place aux entreprises de plateforme capables d'intégrer le dépistage génétique, la surveillance numérique et la pharmacologie ciblée dans des modèles de soins unifiés.
Leaders du secteur du traitement des troubles du spectre autistique
PaxMedica
Otsuka Pharmaceutical Co., Ltd.
F. Hoffmann-La Roche Ltd
Jazz Pharma
Johnson & Johnson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché du Traitement des Troubles du Spectre Autistique
- QIAGEN
- PaxMedica Inc.
- Yamo Pharmaceuticals LLC
- Otsuka
- Roche
- Curemark LLC
- Zynerba Pharmaceuticals Inc.
- Axial Therapeutics
- STALICLA SA
- Johnson & Johnson
- Jazz Pharma
- Eli Lilly and Company
- Pfizer
- NeuroNOS
- DeFloria, Inc.,
- Jaguar Gene Therapy
- Anavex Life Sciences Corp.
Lire l’analyse des entreprises de traitement des troubles du spectre autistique

Opportunités de marché et perspectives d'avenir
L'espace blanc subsiste là où les options pharmacologiques existantes ne répondent pas à grande échelle aux défis fondamentaux de communication sociale liés aux TSA. Cet écart soutient des programmes ciblant des sous-groupes, capables d'atteindre les seuils de preuve réglementaire grâce à des définitions génétiques ou métaboliques et à des critères d'évaluation plus objectifs. L'approbation par la FDA en mars 2026 du Wellcovorin pour le déficit cérébral en folate chez les patients présentant des variantes confirmées du FOLR1, même sans indication couvrant l'ensemble des TSA, soutient une voie de commercialisation pour des populations neurodéveloppementales étroitement définies qui recoupent des caractéristiques autistiques et peuvent être atteintes grâce à une identification guidée par les tests et à une prescription spécialisée.
Les investissements continuent également de se concentrer sur les symptômes associés, en particulier l'irritabilité, où les plans d'essais de grande envergure et les résultats fonctionnels mesurables sont plus faciles à mettre en œuvre. Intra-Cellular Therapies a lancé un essai de phase 3 sur le lumateperone pour l'irritabilité associée à l'autisme (NCT06690398, initié en novembre 2024), et Bristol-Myers Squibb a répertorié un programme interventionnel de phase 3 pour KarXT et KarX-EC chez les enfants et adolescents présentant une irritabilité liée aux TSA, avec un démarrage estimé en septembre 2026 (NCT07285798). Parallèlement, le financement non dilutif élargit l'entonnoir translationnel ; SPARK NS a annoncé une cohorte 2026 de neuf projets académiques éligibles à un financement pouvant atteindre 18 millions USD basé sur des jalons (février 2026), soutenant des preuves de concept précoces qui pourront ensuite être concédées sous licence par des sociétés biopharmaceutiques et associées à des diagnostics de précision et à des données réelles.
Développements Récents de l'Industrie sur le Marché du Traitement des Troubles du Spectre Autistique
- Mars 2026 : La FDA a approuvé le Wellcovorin (leucovorine calcique) de GSK pour le déficit cérébral en folate chez les patients présentant une variante confirmée du gène FOLR1. Bien que l'indication ne couvre pas les TSA de manière générale, elle renforce une voie réglementaire et commerciale pour des sous-groupes neurodéveloppementaux définis génétiquement, identifiables grâce à des parcours guidés par les tests.
- Janvier 2025 : PaxMedica a annoncé avoir reçu une notification d'octroi de droit de brevet en Chine pour une formulation intranasale de suramine couvrant des méthodes de traitement de troubles neurodéveloppementaux tels que l'autisme. Cette autorisation renforce la propriété intellectuelle autour de modes d'administration alternatifs pour les approches anti-purinergiques et soutient les futurs partenariats et plans de commercialisation en Asie.
- Mai 2024 : Roche a achevé une étude de phase 2, de 12 semaines, randomisée, en double aveugle, contrôlée par placebo (NCT04299464) évaluant le RO7017773 (alogabat) chez 104 participants âgés de 15 à 45 ans atteints de TSA. Les résultats de l'essai éclairent les décisions de développement ultérieures dans un paysage concurrentiel fragmenté.


Marché du Traitement des Troubles du Spectre Autistique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre les dépenses liées au traitement des troubles du spectre autistique par le biais de médicaments sur ordonnance et d'interventions structurées fondées sur des preuves, délivrées par des professionnels formés dans divers contextes de soins.
Exclusions du périmètre : nous excluons les compléments alimentaires, les services de dépistage autonomes et les thérapies alternatives informelles qui ne sont pas étayées par des preuves cliniques évaluées par des pairs.
Aperçu de la segmentation
- Par classe médicamenteuse
- Antipsychotiques
- ISRS / Antidépresseurs
- Stimulants
- Thérapies hormonales
- Anticonvulsivants
- Thérapies à base de cannabinoïdes
- Modulateurs du microbiome
- Autres classes médicamenteuses
- Par type de TSA
- Trouble autistique
- Syndrome d'Asperger
- TED-NOS
- Syndrome de Rett
- Trouble désintégratif de l'enfance
- Autres types
- Par groupe d'âge
- Pédiatrie (2–12 ans)
- Adolescents (13–17 ans)
- Adultes (18 ans et plus)
- Par canal de distribution
- Pharmacies hospitalières
- Commerces de détail et pharmacies
- Pharmacies spécialisées
- Pharmacies en ligne
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par cartographier la manière dont le traitement des TSA est délivré et payé, car la combinaison de thérapies et de médicaments varie selon le pays et le contexte de soins. Des sources publiques sont utilisées pour ancrer le pool de demande et les parcours de soins, notamment les mises à jour de prévalence des TSA du CDC, la littérature clinique du NIH et de la NLM, les autorisations de médicaments et de santé numérique de la FDA, et les indicateurs de systèmes de santé de l'OMS.
Pour étayer le volet commercial, nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs et une couverture médiatique fiable indiquant l'expansion des capacités thérapeutiques, les lancements de nouveaux produits et les évolutions de remboursement. Le cas échéant, nous utilisons un accès par abonnement payant aux données financières et informations sur les entreprises, ainsi qu'une base de données de brevets pour suivre l'évolution des pipelines dans les principaux mécanismes. Les sources de recherche documentaire mentionnées ici sont uniquement illustratives, d'autres références publiques et payantes ayant été utilisées pour collecter, vérifier et clarifier les données.
Entretiens et enquêtes primaires
Nous validons la combinaison de traitements et les prix par le biais d'entretiens et d'enquêtes auprès d'experts, de prescripteurs, de prestataires de thérapies, de payeurs et d'acteurs du secteur soutenant la prise en charge des TSA. Pour un marché mondial, les retours sont collectés dans les régions APAC, EMEA et Amériques afin que les différences régionales en matière de taux de diagnostic, d'intensité thérapeutique et de règles de remboursement puissent être reflétées dans les hypothèses.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Cadres dirigeants : 21 % | APAC : 42 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 33 % |
| Acteurs plus petits : 21 % | Managers : 55 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement est réalisé selon une approche descendante, où les signaux épidémiologiques et de diagnostic sont convertis en une cohorte traitée, puis traduits en dépenses à l'aide d'hypothèses de parcours de soins. En pratique, le modèle utilise des données telles que la prévalence et les taux de diagnostic des TSA, la part de patients recevant une thérapie structurée, le nombre moyen d'heures de thérapie et la durée des programmes, l'utilisation de médicaments pour la gestion des symptômes, ainsi que la répartition du remboursement et des paiements directs par pays.
Ces totaux sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives, incluant des échantillons de tarification des prestataires, des vérifications par canal sur des forfaits thérapeutiques types, et des agrégations limitées de la capacité de service connue dans les principaux pays. Lorsque les données ascendantes manquent pour les pays plus petits, nous utilisons des ratios de substitution basés sur les dépenses de santé par habitant, l'intensité du diagnostic et la couverture des payeurs, en ajustant selon les confirmations d'experts locaux. Les prévisions sont établies à l'aide d'une analyse de scénarios, avec des moteurs clés mis à jour chaque année pour tenir compte des évolutions de la sensibilisation au diagnostic, de la disponibilité de la main-d'œuvre thérapeutique, de l'expansion de la couverture et du rythme d'adoption des nouveaux produits.
Validation des données et cycle de mise à jour
Les résultats sont recoupés avec des signaux indépendants, notamment les tendances de prévalence rapportées, les approbations réglementaires, les évolutions des politiques des payeurs et les fourchettes de prix des thérapies observées sur les principaux marchés. Toute variation marquée est signalée et examinée, et les hypothèses sont réévaluées lors d'appels de suivi lorsque l'écart ne peut être expliqué par un événement clairement identifié.
Avant la validation finale, le modèle et la logique sont examinés à travers plusieurs étapes d'analyse afin que les calculs, la gestion des devises et les agrégations par pays restent cohérents. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels qu'un changement majeur de remboursement ou une approbation réglementaire significative. Juste avant la livraison, nous effectuons une nouvelle vérification des données clés afin que les clients reçoivent la vision la plus actuelle disponible.
Comparaison du dimensionnement du marché du traitement des troubles du spectre autistique de Mordor Intelligence avec d'autres estimations publiées
Les valeurs publiées du marché du traitement des TSA ne concordent souvent pas, car les limites de ce qui est considéré comme un traitement sont définies différemment, et les années utilisées pour le dimensionnement ne sont pas toujours alignées. Les différences proviennent également de la manière dont l'intensité thérapeutique est estimée, dont l'adoption des médicaments est modélisée, et dont les devises et l'inflation sont traitées d'un pays à l'autre.
Les vérifications de cohortes traitées basées sur la prévalence, le suivi des autorisations de la FDA pour les thérapies et outils numériques pertinents, ainsi que les comparaisons transnationales de remboursement, sont les éléments de preuve qui permettent à l'estimation de Mordor Intelligence de rester liée à la prestation de soins réelle plutôt qu'à des dépenses de bien-être ou de dépistage au sens large. En outre, certaines publications mêlent les services de diagnostic et de dépistage dans le total, ou élargissent le périmètre pour inclure des troubles neurodéveloppementaux connexes, ce qui peut faire grimper rapidement le chiffre rapporté.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,46 milliards USD (2026) | |
| Agence de presse sectorielle A | 2,89 milliards USD (2024) | Utilise une année de référence antérieure et un cadrage thérapeutique plus restreint dans certaines parties de la méthode, et les hypothèses de combinaison de traitement ne sont pas clairement séparées entre les services de thérapie structurée et les dépenses de médicaments par pays. |
| Bulletin d'agence de presse B | 7,41 milliards USD (2023) | Applique un périmètre de service plus large pouvant inclure des dépenses de programmes comportementaux et de communication au sens large, avec des hypothèses d'intensité moins transparentes, ce qui tend à gonfler les totaux par rapport à une construction basée sur une cohorte traitée et des soins remboursés. |
Dans l'ensemble, l'écart s'explique largement par l'étendue du périmètre, le choix de l'année de référence, et la manière dont les heures de thérapie et le remboursement sont traduits en dépenses. En maintenant des données traçables aux signaux de diagnostic, aux parcours de soins et à des vérifications de prix réalistes, le chiffre obtenu reste plus facile à reproduire et à actualiser lorsque les conditions du marché évoluent.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des troubles du spectre autistique ?
La taille du marché des troubles du spectre autistique s'établit à 2,46 milliards USD en 2026 et devrait croître pour atteindre 3,18 milliards USD d'ici 2031 à un TCAC de 5,22 %.
Quelle région connaît la croissance la plus rapide dans les thérapies pour les troubles du spectre autistique ?
L'Asie-Pacifique affiche la croissance la plus élevée, avec un TCAC projeté de 7,55 % jusqu'en 2031, alors que la Chine et le Japon rationalisent les approbations pour les nouveaux traitements.
Quelle classe médicamenteuse se développe le plus rapidement ?
Les thérapies à base de cannabinoïdes progressent à un TCAC de 8,38 %, défiant la domination des antipsychotiques à mesure que les cadres réglementaires botaniques arrivent à maturité.
Pourquoi le segment adulte gagne-t-il en importance ?
Les diagnostics tardifs et une meilleure sensibilisation révèlent des besoins non satisfaits chez les adultes, entraînant un TCAC de 8,55 % pour les thérapies destinées aux personnes âgées de 18 ans et plus.
Comment les outils numériques influencent-ils les soins pour l'autisme ?
Les outils de diagnostic approuvés par la FDA comme Canvas Dx raccourcissent le délai de diagnostic, tandis que les applications de surveillance basées sur l'IA guident les ajustements de médication, améliorant la précision du traitement.
Qu'est-ce qui stimule les investissements dans les sous-types rares d'autisme ?
L'approbation réussie de la trofinetide pour le syndrome de Rett prouve que les médicaments spécifiques au génotype peuvent obtenir des prix premium et un examen réglementaire rapide, attirant des financements du secteur privé pour des programmes similaires de médecine de précision.
Dernière mise à jour de la page le:



