
Taille et part du marché américain du pétrole et du gaz en amont
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 103.94 Milliards de dollars |
| Taille du Marché (2026) | 108.97 Milliards de dollars |
| Taille du Marché (2031) | 138.08 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.84 % |
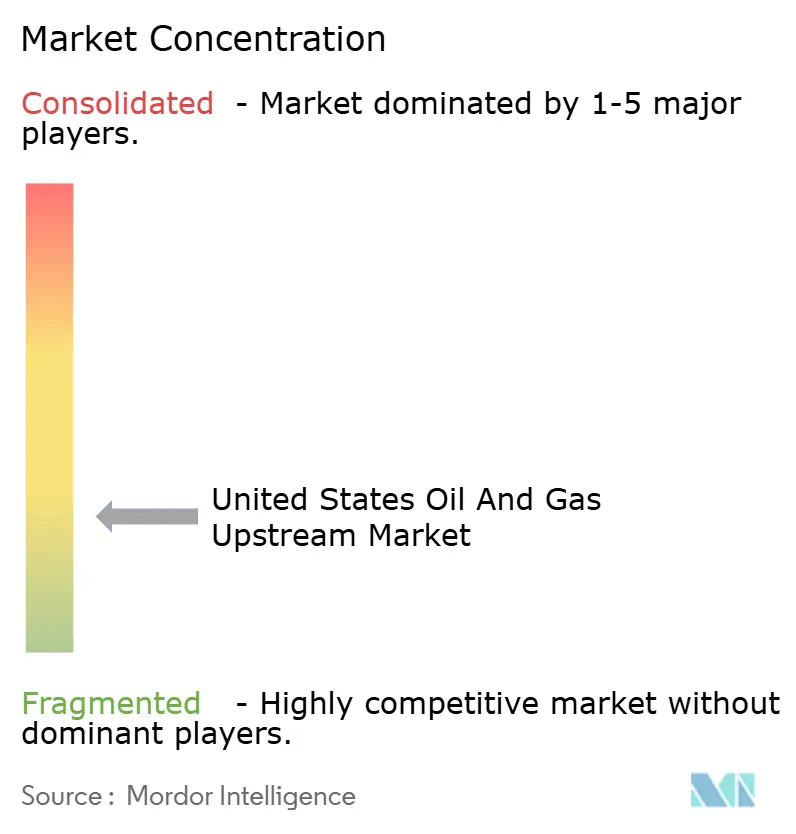
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché américain du pétrole et du gaz en amont par Mordor Intelligence
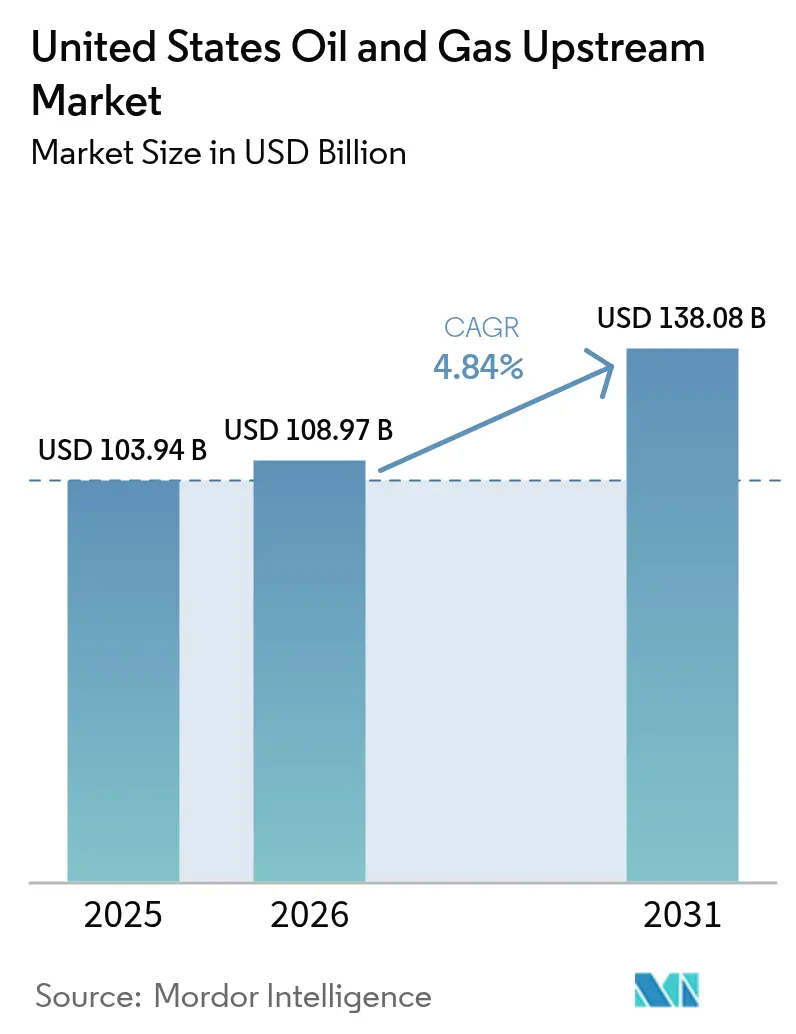
Le marché américain du pétrole et du gaz en amont devrait croître de 103,94 milliards USD en 2025 à 108,97 milliards USD en 2026 et devrait atteindre 138,08 milliards USD d'ici 2031 à un TCAC de 4,84 % sur la période 2026-2031.
L'optimisation des coûts par le biais des technologies numériques, le déploiement discipliné du capital et les analyses numériques de forage qui réduisent le temps non productif de 15 à 20 % sont les principaux moteurs de croissance du marché américain du pétrole et du gaz en amont. Les opérateurs concentrent de plus en plus leurs dépenses sur les bassins de schiste bitumineux éprouvés, en utilisant l'intelligence artificielle et l'automatisation pour améliorer les taux de récupération des puits existants tout en réduisant les coûts de rentabilité globaux. L'allocation sélective du capital vers des projets à rendement élevé dans le bassin du Permien et dans le golfe du Mexique soutient la résilience du secteur, même lorsque les prix des matières premières fluctuent. L'élan à court terme provient également des extensions des infrastructures d'exportation de GNL qui ajoutent de nouvelles capacités d'évacuation du gaz naturel et des incitations de la loi sur la réduction de l'inflation qui monétisent les projets de captage et stockage du carbone.
Points clés du rapport
- Par lieu de déploiement, le forage terrestre détenait une part de 74,18 % du marché américain du pétrole et du gaz en amont en 2025, tandis que la production en mer devrait se développer à un TCAC de 5,66 % d'ici 2031
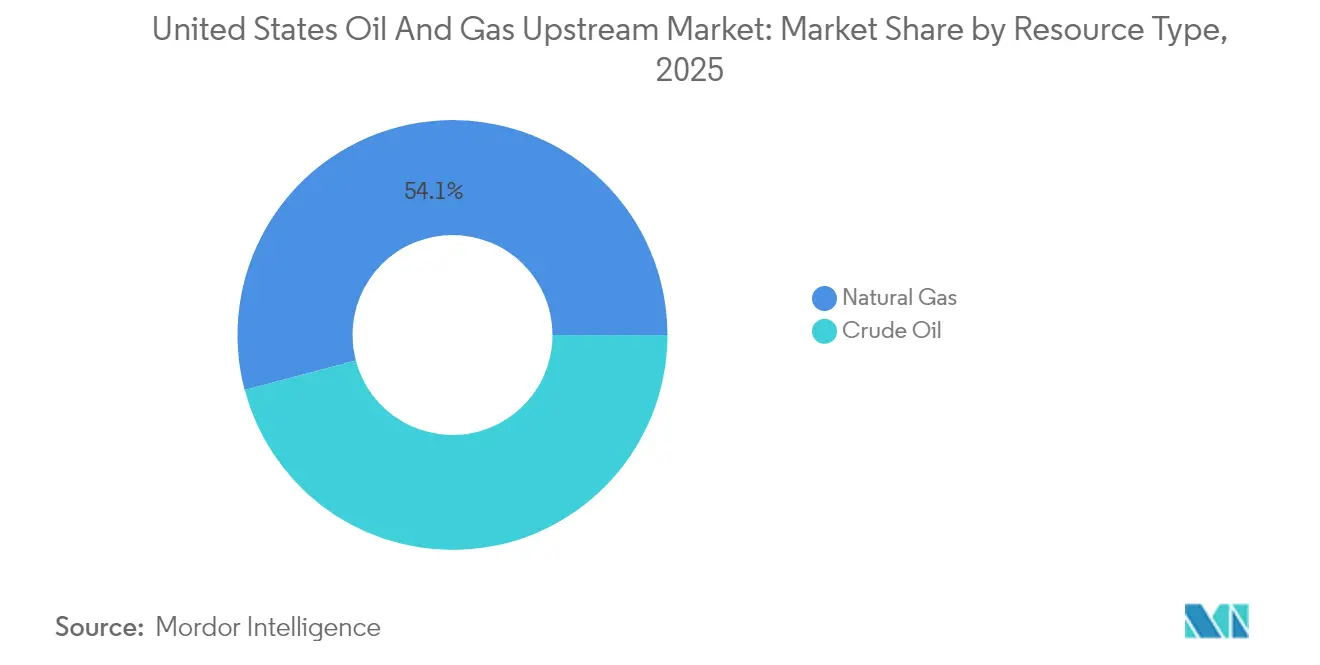
- Par type de ressource, le gaz naturel représentait 54,12 % de la part du marché américain du pétrole et du gaz en amont en 2025 et affiche les perspectives de croissance les plus rapides avec un TCAC de 5,17 % jusqu'en 2031
- Par type de puits, les puits non conventionnels représentaient 64,62 % de la taille du marché américain du pétrole et du gaz en amont en 2025 et devraient croître à un TCAC de 4,98 % jusqu'en 2031
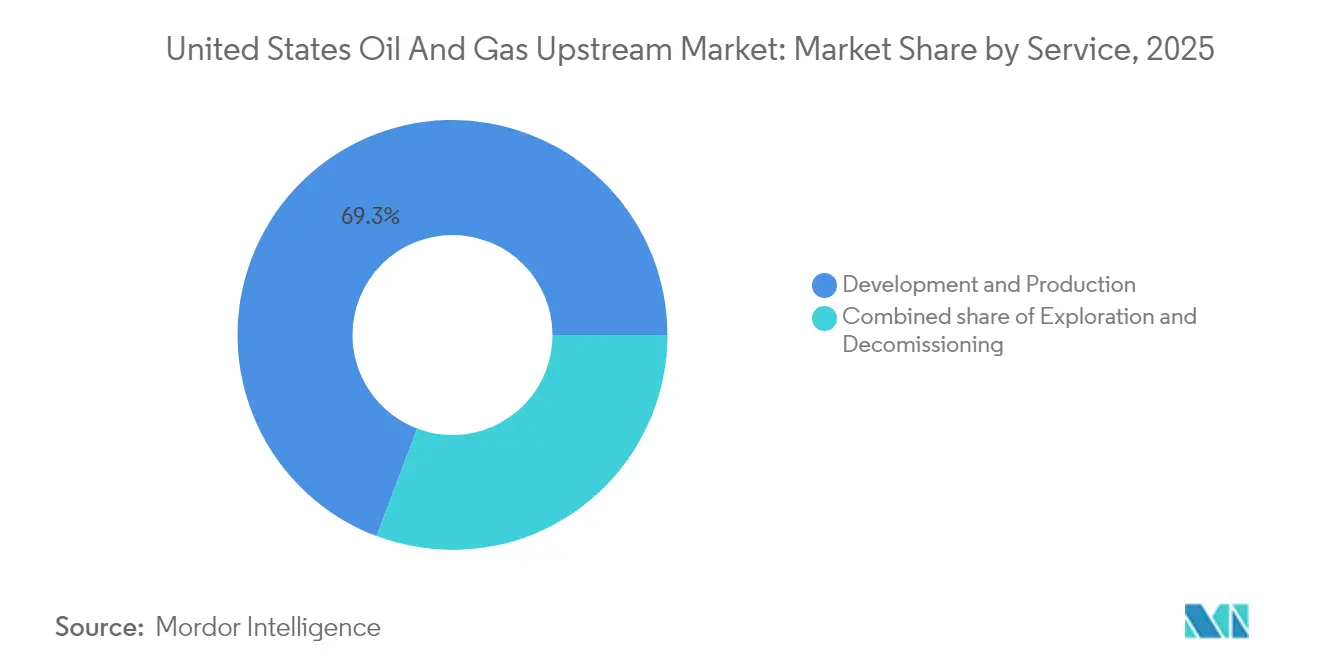
- Par service, les activités de développement et de production contrôlaient 69,25 % des dépenses en 2025, tandis que le déclassement devrait enregistrer le TCAC le plus élevé de 6,74 % au cours des cinq prochaines années
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché américain du pétrole et du gaz en amont
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Optimisation des coûts grâce aux analyses numériques de forage | 1.20% | Permien, Eagle Ford, Bakken | Court terme (≤ 2 ans) |
| Prolifération du forage horizontal de schiste bitumineux dans le bassin du Permien | 1.10% | Texas, Nouveau-Mexique | Moyen terme (2-4 ans) |
| Développement des infrastructures d'exportation de GNL stimulant le forage gazier | 0.90% | Côte du Golfe, Appalaches | Long terme (≥ 4 ans) |
| Incitations au stockage et captage du carbone de la loi sur la réduction de l'inflation accélérant les projets de récupération assistée des hydrocarbures | 0.70% | Texas, Louisiane, Dakota du Nord | Moyen terme (2-4 ans) |
| Refracturation des puits de schiste bitumineux matures prolongeant la durée de vie des champs | 0.60% | Permien, Eagle Ford, Bakken | Court terme (≤ 2 ans) |
| Gisements en eaux profondes à risque réduit dans le golfe du Mexique | 0.40% | Eaux fédérales du golfe du Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Optimisation des coûts grâce aux analyses numériques de forage
Les analyses numériques de forage réduisent les coûts des puits de 10 à 15 %, principalement en raccourcissant les cycles de forage et en minimisant les incidents en fond de puits. La plateforme Neuro de SLB traite 1 000 points de données par seconde et a réduit le temps de forage de 20 % dans le bassin du Permien.[1]SLB, "Plate-forme de forage neuro-autonome", slb.com Le système LOGIX de Halliburton a enregistré 95 % de forage automatisé sur des puits récents, réduisant le temps total de démarrage à la profondeur totale de 30 %. Le tableau de bord hébergé dans le nuage de Corva prédit le glissement-blocage, le coincement différentiel et d'autres risques des heures à l'avance, réduisant les temps d'arrêt imprévus de 30 %.[2]Halliburton, "LOGIX Automated Drilling Performance", halliburton.com À mesure que les algorithmes apprennent de chaque opération, les gains de performance deviennent cumulatifs, réduisant les seuils de rentabilité. L'approche est particulièrement attrayante pour les petits opérateurs qui peuvent désormais louer des logiciels sur la base d'un abonnement plutôt que d'investir à l'avance dans des plateformes propriétaires.
Prolifération du forage horizontal de schiste bitumineux dans le bassin du Permien
Les forages horizontaux à portée étendue dans le Permien produisent une production initiale supérieure de 30 à 40 % à celle de leurs équivalents verticaux, et les appareils de forage actifs ont dépassé 315 unités - soit 60 % du total américain - fin 2024. Les longueurs latérales moyennes dans les zones principales dépassent déjà 10 000 pieds, les complétions multi-zones améliorant la récupération sur les bancs empilés. Le forage en plateforme réduit les perturbations en surface et diminue les coûts par puits de 15 à 20 % par rapport aux plateformes à puits unique. Les entreprises du Permien bénéficient également de réseaux de transport et de traitement matures, qui réduisent les coûts de collecte et minimisent le torchage. Les effets de réseau attirent des capitaux supplémentaires, renforçant l'avance du bassin dans l'approvisionnement à cycle court.
Développement des infrastructures d'exportation de GNL stimulant le forage gazier
Les installations de GNL ont ajouté 2,1 milliards de pieds cubes par jour de capacité d'exportation en 2024 et ont davantage de trains en construction, consolidant une nouvelle demande d'enlèvement pour le gaz en amont.[3]Energy Transfer, "Permian Gulf Coast Projects", energytransfer.com Le seul projet Rio Grande LNG de TotalEnergies, d'une valeur de 18,8 milliards USD, nécessitera environ 2,6 milliards de pieds cubes par jour de gaz d'alimentation une fois pleinement opérationnel. Les expansions de gazoducs par Energy Transfer et d'autres ont amélioré les retours nets pour le gaz des Appalaches et du Permien, réduisant les différentiels de base qui étaient auparavant aussi larges que 1,50 USD/MMBtu. Les accords de vente et d'achat à long terme avec les services publics asiatiques et européens atténuent le risque de prix, permettant aux foreurs de sécuriser leurs rendements avant de commencer les puits. Le marché américain du pétrole et du gaz en amont trouve ainsi un débouché durable pour la croissance de l'offre dans la demande mondiale de GNL.
Incitations au stockage et captage du carbone de la loi sur la réduction de l'inflation accélérant les projets de récupération assistée des hydrocarbures
La loi sur la réduction de l'inflation a porté le crédit 45Q à 85 USD par tonne de CO₂ définitivement séquestré, rendant de nombreux projets de récupération assistée des hydrocarbures rentables même à 55 USD/baril de pétrole. L'installation phare de captage direct de l'air d'Occidental au Texas occidental illustre comment le CO₂ capté peut à la fois générer des crédits d'impôt et augmenter la récupération incrémentale de 10 à 15 %. La fenêtre de remboursement sur 12 ans s'aligne sur les cycles de vie typiques de la récupération assistée des hydrocarbures, permettant aux opérateurs d'amortir les équipements de captage tout en prolongeant la durée de vie des champs. Les partenariats avec les émetteurs industriels assurent un flux régulier d'approvisionnement en CO₂, transformant la conformité environnementale en un actif générateur de revenus.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du pétrole brut et pressions sur la discipline du capital | -0.80% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Restrictions fédérales sur les concessions de terres publiques | -0.50% | États de l'Ouest, Alaska | Long terme (≥ 4 ans) |
| Désinvestissement lié aux critères ESG et contraintes de financement | -0.60% | Marchés de financement institutionnel | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée dans les opérations de forage avancées | -0.40% | Bassins éloignés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du pétrole brut et pressions sur la discipline du capital
Les prix du pétrole ont fluctué entre 70 et 85 USD/baril en 2024, incitant les producteurs à maintenir leurs seuils de rentabilité près de 45 USD/baril et à réduire leurs flottes d'appareils de forage lorsque le WTI est tombé en dessous de 65 USD/baril.[4]U.S. Energy Information Administration, "Drilling Productivity Report 2024", eia.gov Les majors intégrées profitent des baisses en bloquant des tarifs de service réduits, tandis que les indépendants reportent souvent des projets, entraînant une réduction d'activité de 15 à 20 %. Les structures de coûts variables - telles que les appareils de forage sous contrat, les trains de fracturation au comptant et les services d'eau à la demande - contribuent à protéger les flux de trésorerie. Des bilans plus solides et une plus grande profondeur de couverture confèrent un avantage concurrentiel, permettant des gains de parts de marché tandis que les pairs plus faibles reculent. La volatilité continue renforce ainsi la consolidation et la discipline du capital, freinant la croissance des volumes à court terme.
Désinvestissement lié aux critères ESG et contraintes de financement
Les investisseurs institutionnels ont réduit leur exposition aux hydrocarbures de 15 à 20 % après 2024, et les banques européennes ont limité les nouveaux prêts en amont, ce qui a entraîné une augmentation de 50 à 100 points de base des coûts d'emprunt pour certaines entreprises indépendantes. Les entreprises incapables de sécuriser des lignes de crédit liées à la durabilité font face à des taux de rentabilité plus élevés et peuvent réduire leurs plans de forage. Pour regagner l'accès, les opérateurs mettent en avant leurs programmes de réduction des émissions de méthane, adoptent des tableaux de bord ESG et intègrent des compensations en énergie renouvelable. La charge de reporting supplémentaire favorise les entités plus importantes avec des sources de revenus diversifiées, accélérant ainsi les fusions et acquisitions à mesure que les petites entreprises cherchent à atteindre une taille suffisante pour satisfaire aux critères des marchés de capitaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par lieu de déploiement : la croissance en mer dépasse la domination terrestre
Les opérations terrestres représentaient 74,18 % du marché américain du pétrole et du gaz en amont en 2025, reflétant des infrastructures établies, des cycles rapides et des profils de coûts favorables. Pourtant, le segment en mer devrait afficher un TCAC plus fort de 5,66 % jusqu'en 2031, à mesure que les champs en eaux profondes à risque réduit dans le golfe du Mexique passent en phase de développement. Les projets en mer impliquent des capitaux initiaux plus élevés mais génèrent des courbes de déclin plus plates et une production en plateau plus longue, des caractéristiques qui attirent des capitaux patients. Anchor de Chevron et Tiber de BP en sont emblématiques, chacun conçu pour une production maximale de 75 000 barils/jour avec un forage à pression contrôlée qui réduit le risque sous-sel.
La croissance en mer renforce la diversité de l'offre et modère les taux de déclin globaux sur le marché américain du pétrole et du gaz en amont. Les prestataires de services déploient des systèmes de montée en charge haute pression, des évaluations de formation en temps réel et des trains de complétion de puits automatisés qui compressent les calendriers de développement de 10 à 12 %. Alors que les ventes de concessions dans le golfe du Mexique ont rapporté 382 millions USD en 2024, les opérateurs ont sécurisé des surfaces à des conditions favorables dans un contexte de concurrence modérée. Ces engagements soutiennent un cycle de hausse de la production susceptible de perdurer au-delà de la décennie en cours.
Par type de ressource : le gaz naturel mène à la fois en volume et en croissance
Le gaz naturel détenait 54,12 % de la production de 2025 et devrait croître à un TCAC de 5,17 %, le plus rapide parmi les ressources du marché américain du pétrole et du gaz en amont. L'abondant gaz sec des Appalaches et le gaz associé des puits pétroliers du Permien alimentent la demande croissante de GNL et d'électricité domestique, offrant de multiples voies de monétisation. Les déblocages de gazoducs et les ajouts d'usines de traitement au Texas occidental et en Louisiane réduisent le torchage et captent davantage de liquides de gaz riches, améliorant l'économie des puits.
Les volumes de pétrole brut, bien que toujours substantiels, font face à des vents contraires de croissance du fait de la coordination de l'OPEP+ et des contraintes de capacité de raffinage. Néanmoins, le gaz associé élève le rendement composite des puits à dominante pétrolière. Le secteur américain du pétrole et du gaz en amont vend de plus en plus des ' ensembles énergétiques ' composés de pétrole, de condensats, de gaz et de liquides de gaz naturel, optimisant ainsi les flux de revenus face aux fluctuations du marché.


Par type de puits : la domination des puits non conventionnels renforce le leadership technologique
Les puits non conventionnels représentaient 64,62 % de la taille du marché américain du pétrole et du gaz en amont en 2025 et devraient croître à un TCAC de 4,98 % jusqu'en 2031, portés par des améliorations continues de la longueur latérale, de la charge en agents de soutènement et du géodirectionnement en temps réel. Les complétions d'ingénierie offrent une récupération ultime estimée supérieure de 20 à 30 %, justifiant un espacement de stade plus serré et des traitements de fracturation plus intenses. Le forage en plateforme riche en données réduit également les frais d'exploitation de la concession en partageant l'infrastructure entre les plateformes à puits multiples.
Les puits conventionnels conservent une niche dans les champs vieillissants où la récupération secondaire et tertiaire prolonge la production en plateau. Cependant, la courbe d'apprentissage abrupte et les effets de réseau dans le schiste bitumineux favorisent les acteurs en place qui ont accumulé des surfaces principales tôt. Les règles d'espacement réglementaires, les contraintes de gestion de l'eau et les accords d'utilisation des surfaces façonnent de plus en plus la géométrie de forage, obligeant les opérateurs à investir dans des modèles de réservoir sophistiqués et des programmes d'engagement public.
Par service : le déclassement émerge comme le segment à la croissance la plus rapide
Les activités de développement et de production représentaient 69,25 % des dépenses de 2025, reflétant le besoin constant de forer, de compléter et d'optimiser les puits. Cependant, les services de déclassement devraient croître à un rythme de 6,74 % par an, car 2 700 plateformes du golfe du Mexique approchent de leur fin de vie. Des normes fédérales plus strictes exigent désormais le retrait complet de la veste et la remise en état des fonds marins, élevant le niveau technique.
Les entrepreneurs spécialisés utilisent des navires de levage lourd, des outils de coupe modulaires et des véhicules télécommandés pour atténuer les risques de projet et réduire les coûts. Les retombées technologiques provenant de l'installation d'éoliennes en mer et de la robotique sous-marine améliorent la sécurité et la conformité environnementale. À mesure que les passifs de déclassement se matérialisent dans les bilans, les opérateurs réservent de plus en plus de capitaux pour les activités de bouchage et d'abandon, ouvrant une niche de service de plusieurs milliards de dollars au sein du marché américain plus large du pétrole et du gaz en amont.
Analyse géographique
Le Texas est resté le centre névralgique du marché américain du pétrole et du gaz en amont en 2025, contribuant environ 40 % de la production pétrolière nationale et 25 % de ses volumes de gaz grâce aux gisements du Permien et d'Eagle Ford. La densité des infrastructures, la familiarité des propriétaires de droits miniers et les conditions de forage toute l'année encouragent un investissement soutenu, même lors des baisses de prix. Le Bakken du Dakota du Nord a fourni 12 % du pétrole brut américain malgré les conditions météorologiques hivernales, grâce à des lignes de collecte chauffées et à des appareils de forage hautement efficaces spécialement conçus pour le bassin de Williston.
Les eaux fédérales du golfe du Mexique sont la zone géographique à la croissance la plus rapide, avec des hausses de production attendues de 6 à 8 % à mesure que les centres en eaux profondes, tels que Mad Dog 2 et Whale, entrent en production. Les actifs à longue durée de vie stabilisent les courbes de déclin nationales et fournissent des volumes de base aux raffineurs de la côte du Golfe. Les navires de forage de haute spécification, la récupération des boues sans montée en charge et le surpressage sous-marin étendent la portée vers les zones ultra-profondes qui étaient auparavant considérées comme marginales.
Les Appalaches dominent l'approvisionnement en gaz sec, avec la Pennsylvanie et la Virginie-Occidentale livrant plus de 35 milliards de pieds cubes par jour à fin 2024. L'accent régional se déplace désormais de la pure croissance des volumes vers la gestion des émissions et l'électrification des sites de puits, en accord avec les mandats ESG. Des contributions plus modestes mais importantes proviennent du bassin J du Colorado, de la rivière Powder au Wyoming et du versant nord de l'Alaska, chacun soumis à des obstacles réglementaires et logistiques distincts qui tempèrent la croissance mais préservent la diversité de l'offre au sein du marché américain du pétrole et du gaz en amont.
Paysage réglementaire
La surveillance fédérale des opérations amont aux États-Unis continue d'être façonnée par la politique de location sur les terres publiques et les exigences en matière de méthane et d'émissions atmosphériques, le Bureau of Land Management (BLM), l'US EPA et l'US Forest Service figurant parmi les principales agences influençant l'économie des projets et les pratiques opérationnelles. En 2024, le BLM a finalisé une réglementation visant à mettre en œuvre les dispositions de location de l'Inflation Reduction Act, y compris des modifications des redevances, des loyers et des offres minimales, qui affectent directement le coût d'accès aux superficies fédérales.
De la mi-2025 à 2026, plusieurs actions ont modifié les échéances de conformité et les procédures d'autorisation de manière à changer le séquençage opérationnel et les charges documentaires. L'US EPA a publié une règle finale provisoire en juillet 2025 prolongeant les délais de conformité pour la NSPS pétrolière et gazière de 2024 et les directives sur les émissions (OOOOb/c), et en avril 2026 a finalisé des modifications techniques ajustant certaines dispositions relatives au torchage et les exigences de surveillance continue. Par ailleurs, l'US Forest Service a publié une règle finale en janvier 2026 mettant à jour les procédures pour les activités de perturbation de surface dans les forêts nationales et les prairies dans le cadre des baux fédéraux de pétrole et de gaz, renforçant l'importance de la planification de l'utilisation des terres, des cautionnements et des approbations au niveau du terrain pour les opérateurs actifs sur les domaines fédéraux.
Paysage concurrentiel
Les cinq premiers opérateurs - ExxonMobil, Chevron, ConocoPhillips, EOG Resources et Occidental - contrôlent collectivement environ 60 % de la valeur du marché américain du pétrole et du gaz en amont, aboutissant à un champ concurrentiel modérément concentré. L'envergure permet à ces entreprises de négocier des tarifs de service plus bas, de sécuriser des surfaces de premier ordre et de financer des programmes de capital pluriannuels, tout en consacrant 3 à 5 % de leurs dépenses en capital à la transformation numérique.
La consolidation s'est accélérée en 2024, avec l'acquisition de PDC Energy par Chevron pour 6,3 milliards USD et la fusion de Diamondback avec Endeavor pour 26 milliards USD, élargissant les empreintes de forage horizontal dans le schiste bitumineux. Des portefeuilles plus importants amortissent les risques spécifiques aux bassins et facilitent des mélanges équilibrés pétrole-gaz alignés sur les tendances de prix et de demande. Les indépendants de moyenne capitalisation répondent en redoublant d'efforts sur leurs compétences de base - telles que l'imagerie souterraine haute résolution, le développement rapide en plateforme ou l'expertise en récupération assistée par CO₂ - pour se tailler des niches défendables.
Les alliances technologiques se multiplient à mesure que les entreprises de services intègrent des modules d'intelligence artificielle dans les flux de travail de forage, de complétion et de production. SLB, Halliburton et Baker Hughes proposent des plateformes clés en main auxquelles les petits opérateurs accèdent par abonnement, réduisant les disparités d'adoption technologique. L'intensité concurrentielle se déplace de la capture de surfaces vers l'exécution opérationnelle, récompensant l'apprentissage continu et les gains d'efficacité sur l'ensemble du marché américain du pétrole et du gaz en amont.
Leaders du secteur américain du pétrole et du gaz en amont
Exxon Mobil Corporation
Chevron Corporation
Occidental Petroleum Corporation
Pioneer Natural Resources
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'espace blanc à court terme sur le marché amont pétrolier et gazier américain se concentre sur l'association du développement des ressources avec l'accès au marché et la réduction des coûts unitaires grâce à des programmes et des déploiements déjà en cours. Le forage de gaz lié au GNL reste soutenu par les développements d'exportation en cours mentionnés dans le contexte de marché (2,1 Bcf/j de capacité d'exportation de GNL ajoutée en 2024), tandis que l'investissement offshore est revitalisé par de nouvelles approbations de projets et découvertes dans le Golfe du Mexique, en accord avec l'accent mis par le rapport sur les gisements en eaux profondes à risque réduit et les barils à durée de vie plus longue.
Deux preuves de concept de 2026 élargissent l'ensemble des opportunités à la fois dans la technologie offshore pétrolière et gazière. Le Département de l'Énergie américain (Bureau des hydrocarbures et de l'énergie géothermique) a lancé une opportunité de financement de 150 millions USD en juillet 2026 axée sur la récupération non conventionnelle, la caractérisation des fractures et la gestion des eaux produites, offrant une voie plus claire aux entreprises de services et aux opérateurs pour commercialiser à grande échelle des solutions de récupération incrémentale et de gestion de l'eau. En juin 2026, Delfin Midstream a atteint la décision finale d'investissement (FID) pour son premier navire de GNL flottant (Delfin FLNG 1) en tant que projet de port en eaux profondes, renforçant l'intérêt amont pour l'intégration de l'approvisionnement avec les voies d'exportation de la côte du Golfe et offshore. Dans le même temps, le contexte de marché autour du 45Q (85 USD/tonne pour le CO2 séquestré de façon permanente) maintient l'EOR liée au CCS comme une voie exploitable pour prolonger la durée de vie des champs lorsque l'approvisionnement en CO2 et les partenariats d'infrastructure sont disponibles.
Développements récents du secteur
- Avril 2026 : Occidental Petroleum a annoncé une découverte de pétrole sur le prospect Bandit dans le Golfe de l'Amérique (Green Canyon Block 680), avec Chevron U.S.A. Inc. et Woodside Energy comme co-propriétaires. Cette découverte renforce l'appétit d'exploration en cours dans le Golfe en eaux profondes et soutient le thème du rapport sur le développement offshore à risque réduit à mesure que les opérateurs poursuivent des pôles de production à durée de vie plus longue.
- Juillet 2025 : Chevron a finalisé son acquisition de Hess Corporation, ajoutant une participation de 30 % dans le bloc Stabroek en Guyane et des superficies dans le Bakken aux États-Unis. Bien que la Guyane soit en dehors de la géographie du rapport, l'opération remodèle sensiblement l'allocation de capital et la résilience du portefeuille de Chevron, influençant le comportement concurrentiel et la capacité d'investissement pour l'activité amont onshore et offshore américaine.
- Septembre 2024 : Diamondback a finalisé sa fusion entièrement en actions avec Endeavor, créant un producteur plus important axé sur le Permien. Cette consolidation a accru l'échelle dans le bassin, renforçant le pouvoir d'achat pour les appareils de forage et les services de complétion et accélérant le déplacement concurrentiel vers l'exécution opérationnelle et la performance en coût par baril.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché amont pétrolier et gazier des États-Unis est défini comme la valeur des activités liées à l'exploration, au développement et à la production de pétrole brut et de gaz naturel aux États-Unis, couvrant les opérations onshore et offshore.
Exclusions du périmètre : Le transport intermédiaire, le stockage, la liquéfaction de GNL, le raffinage, la pétrochimie et la distribution de carburant au détail ne sont pas comptabilisés dans cette valeur de marché.
Aperçu de la segmentation
- Par lieu de déploiement
- Terrestre
- En mer
- Par type de ressource
- Pétrole brut
- Gaz naturel
- Par type de puits
- Conventionnel
- Non conventionnel
- Par service
- Exploration
- Développement et production
- Déclassement
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par cerner l'empreinte opérationnelle et les niveaux d'activité qui déterminent les dépenses amont aux États-Unis. Nous avons référencé des jeux de données publics et des publications tels que l'U.S. Energy Information Administration, le Bureau of Labor Statistics, le Bureau of Economic Analysis et l'U.S. Geological Survey, ainsi que des publications d'associations industrielles et de régulateurs pertinents.
Ces sources aident à construire la structure du modèle, y compris les tendances du nombre d'appareils de forage, des puits forés et complétés, de la production de pétrole brut et de gaz naturel, et des séries de prix de référence qui influencent les budgets. Pour combler les lacunes, nous avons également utilisé les dépôts d'entreprises, les présentations aux investisseurs, les transcriptions d'appels de résultats et une couverture de presse reconnue pour comprendre l'orientation des dépenses d'investissement, les priorités par bassin et l'intensité de service. Le cas échéant, des bases de données par abonnement pour les données financières des entreprises, l'actualité et les finances, ainsi que des bases de données de brevets ont été utilisées pour accélérer la vérification croisée et maintenir la cohérence des hypothèses entre opérateurs et périodes. Les sources de recherche documentaire listées ici sont uniquement indicatives, et de nombreuses sources supplémentaires ont été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la composition des dépenses selon l'exploration, le développement, la production et les travaux de fin de vie, car le même niveau de production peut être atteint avec des profils de coûts et d'activité différents. Nous avons échangé avec un éventail d'opérateurs amont, d'acteurs de services pétroliers, de fournisseurs d'équipements et d'experts du domaine dans les principaux États producteurs, puis avons utilisé ces apports pour tester la robustesse des hypothèses de tarification, d'intensité d'activité et de calendrier utilisées dans le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 38 % | Dirigeants (CXOs) : 15 % |
| Rang intermédiaire : 41 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus petits : 21 % | Managers : 54 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante qui reconstitue les dépenses amont à partir des signaux de demande et d'activité. Les volumes de production, le nombre de puits et l'intensité de forage et de complétion sont traduits en valeur de marché annuelle en utilisant des référentiels de coûts et de prix observés. Le modèle est ensuite vérifié avec des approximations ascendantes sélectives, telles que des échantillons de dépenses d'investissement et de budgets de développement d'opérateurs, l'exposition des revenus des fournisseurs à l'amont, et des coûts unitaires typiques multipliés par les volumes d'activité. Cela nous aide à ajuster les totaux lorsqu'une série de données d'entrée semble surestimée.
Les principaux intrants utilisés dans le modèle incluent les tendances de production de pétrole brut et de gaz naturel, le nombre d'appareils de forage et les mètres forés, les puits forés et complétés, les prix de référence du pétrole et du gaz, et les prévisions de dépenses d'investissement amont annoncées ainsi que les changements de productivité. En pratique, lorsqu'une seule série de données est manquante ou incohérente pour une sous-zone, l'écart est traité via des indicateurs proxy comme le mix d'activité régional, la productivité par appareil de forage et le coût normalisé par puits, puis réexaminé lors de la validation primaire.
La prévision est effectuée à l'aide d'une analyse de scénarios ancrée sur les attentes de prix des matières premières et la réponse d'activité. Elle est soutenue par un lissage de séries temporelles plus simple pour des variables comme la cadence de forage et de complétion, où l'inertie à court terme compte. Les hypothèses sont maintenues explicites afin que la prévision puisse être reproduite et remise en question, en particulier concernant les réalisations de prix, l'inflation des coûts de service et le rythme du calendrier des projets offshore.
Validation des données et cycle de mise à jour
Les résultats sont validés à travers plusieurs vérifications afin que le chiffre final ne dépende pas d'un seul jeu de données ou d'une seule hypothèse. Les analystes comparent les totaux à des signaux indépendants tels que les trajectoires de production, les tendances des prévisions publiques de dépenses d'investissement et les mouvements de coûts globaux, puis étudient les valeurs aberrantes au niveau du bassin et de l'activité avant validation finale.
Si les écarts restent importants après examen interne, des appels de suivi sont déclenchés pour retester les principaux facteurs, qui se résument généralement au calendrier des prix, aux définitions d'activité ou aux effets ponctuels de projets. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent et peuvent modifier les plans de forage, de complétion ou de production. Avant livraison, une dernière vérification garantit que les chiffres reflètent les publications publiques les plus récentes et les signaux de marché validés.
Taille du marché amont pétrolier et gazier des États-Unis selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'amont américain peuvent sembler très éloignées, même lorsque le nom du sujet est similaire, car la frontière entre la valeur de l'activité amont et les revenus d'extraction plus larges n'est pas traitée de la même manière. Les différences proviennent également de ce qui est compté comme services amont par rapport au revenu total de l'opérateur, de l'année de tarification utilisée, et de la façon dont les cycles de coûts onshore et offshore sont normalisés.
En suivant les indicateurs d'activité (appareils de forage, puits forés et complétés, et production) et en actualisant les hypothèses de tarification et de coûts de service à chaque mise à jour, Mordor Intelligence maintient l'estimation liée aux dépenses d'exploration et de production amont aux États-Unis plutôt qu'aux revenus plus larges de l'industrie extractive.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 103,94 milliards USD (2025) | |
| Éditeur de données industrielles A | 598,70 milliards USD (2026) | Ce chiffre est présenté comme une vision des revenus de l'industrie d'extraction pétrolière et gazière américaine, qui peut inclure des composantes de revenus d'opérateur et un ensemble plus large d'activités liées à l'extraction, ce qui le fait apparaître plus élevé qu'un modèle basé sur les dépenses amont. |
| Résumé de la place de marché de recherche B | 285,00 milliards USD (2025) | Le périmètre semble appliquer un cadrage de la valeur amont plus large qui peut mélanger la valeur de l'opérateur et des éléments de coûts adjacents, et la fenêtre de prévision à plus long terme peut également modifier les hypothèses de prix et de coûts utilisées pour l'année de référence. |
La comparaison montre que l'écart concerne principalement des choix de frontières et ce qui est valorisé, dépenses contre revenu du secteur, et la façon dont le calendrier des prix et des coûts est traité dans l'année de référence. Le fait de maintenir le modèle ancré sur une activité observable et une logique explicite de dépenses amont facilite l'audit et la réutilisation de l'estimation lors de la planification budgétaire ou des tests de scénarios.


Questions clés auxquelles répond le rapport
Quel sera le niveau des dépenses en amont aux États-Unis d'ici 2031 ?
La taille du marché américain du pétrole et du gaz en amont devrait atteindre 138,08 milliards USD d'ici 2031, contre 108,97 milliards USD en 2026.
Quel segment connaît la croissance la plus rapide ?
Les projets en mer dans le golfe du Mexique devraient croître à un TCAC de 5,66 % à mesure que les centres en eaux profondes passent en phase de développement.
Quelle ressource est en tête en termes de croissance ?
La production de gaz naturel devrait augmenter à un TCAC de 5,17 %, soutenue par des ajouts de capacité d'exportation de GNL et la demande de production d'électricité.
Pourquoi le déclassement est-il une niche en croissance ?
Plus de 2 700 structures en mer nécessiteront des travaux de bouchage et d'abandon au cours de cette décennie, entraînant un TCAC de 6,74 % dans les services de déclassement.
Comment les technologies numériques influencent-elles les coûts ?
Les analyses de forage en temps réel et les systèmes autonomes permettent déjà de réduire les coûts des puits jusqu'à 15 % et de diminuer le temps de forage de 20 %.
Quel rôle jouent les crédits d'impôt 45Q ?
Des crédits bonifiés de 85 USD par tonne encouragent les projets de récupération assistée par CO₂, ajoutant une nouvelle source de revenus tout en améliorant la récupération ultime de 10 à 15 %.
Dernière mise à jour de la page le:



