
Taille et part du marché des myrtilles aux États-Unis
Analyse du marché des myrtilles aux États-Unis par Mordor Intelligence
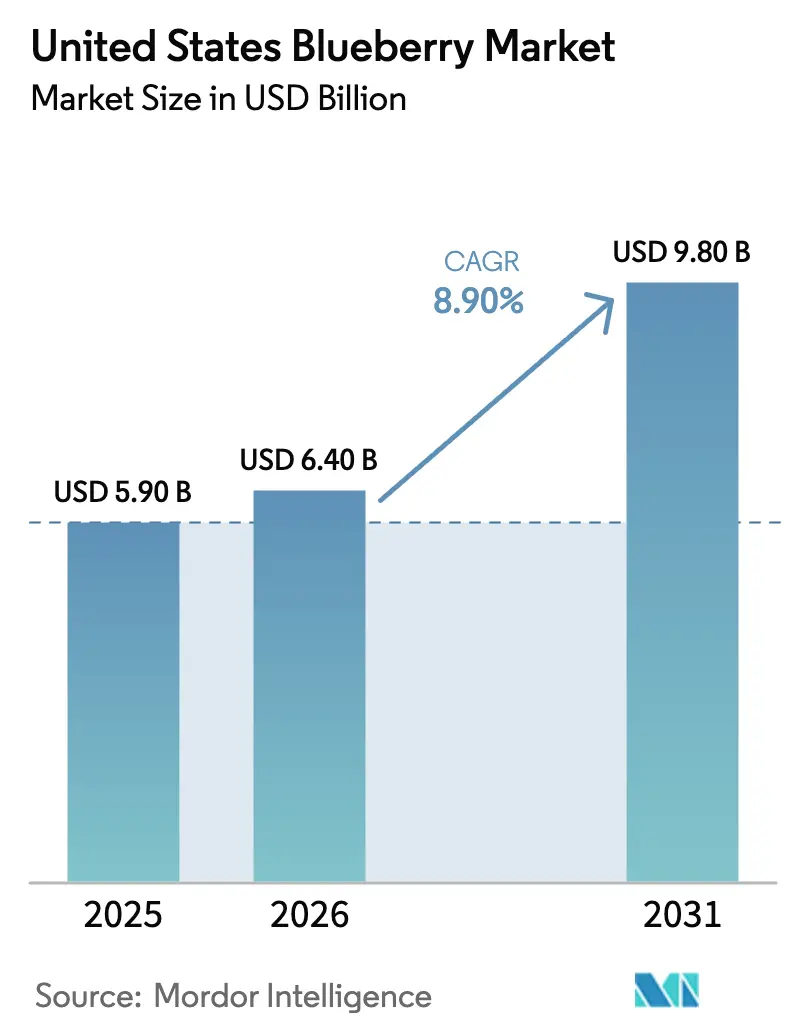
La taille du marché des myrtilles aux États-Unis était évaluée à 5,90 milliards USD en 2025 et devrait atteindre 6,40 milliards USD en 2026, avec une projection de croissance jusqu'à 9,80 milliards USD d'ici 2031, progressant à un taux de croissance annuel composé (CAGR) de 8,90 % durant la période de prévision (2026–2031). La dynamique est portée par une multiplication par neuf de la consommation par habitant depuis 2000, une adoption soutenue par la grande distribution de barquettes premium à près de 6 USD, et la combinaison des récoltes nationales avec des importations contra-saisonnières pour assurer une présence en rayon toute l'année. L'offre péruvienne a représenté environ 57 % de son volume d'exportation vers les États-Unis en 2024, mais un droit de douane de 10 % introduit en 2025 redirige les flux en tonnes métriques vers la Chine[1]Source : Marco Aquino, « Le Pérou se tourne vers la Chine alors que les droits de douane américains pèsent sur les exportations de myrtilles », Reuters, reuters.com, resserrant ainsi les stocks américains durant la période de septembre à avril. Sur le plan national, la superficie cultivée a atteint 104 800 acres en 2024, représentant 40 % de l'ensemble des plantations de baies[2]Source : Service national des statistiques agricoles du Département de l'Agriculture des États-Unis, « Résumé des fruits non citriques et des noix 2024 (mai 2025) », nass.usda.gov.. Cependant, la pénurie de main-d'œuvre, les pertes dues aux ravageurs dépassant 718 millions USD annuellement, et les coûts de l'eau en Californie pouvant atteindre 2 000 USD par acre-pied freinent les gains de rendement, malgré l'émergence de systèmes sous tunnels et en conteneurs susceptibles de doubler la production en plein champ. La pression concurrentielle s'intensifie alors que Driscoll's et Agroberries développent leur génétique propriétaire et leurs chaînes d'approvisionnement intégrées verticalement, tandis que la mécanisation réduit les coûts de récolte en Oregon de 1 323 USD à 331 USD par tonne métrique, générant près de 10 millions USD d'économies annuelles à l'échelle de l'État. Enfin, les lancements de boissons fonctionnelles et les habitudes alimentaires des utilisateurs de médicaments à base de peptide-1 de type glucagon (GLP-1) ouvrent des canaux de demande annexes qui brouillent les frontières entre les catégories de produits frais et de bien-être, augmentant l'élasticité pour les fruits premium.
Points clés du rapport
Par source, les importations contra-saisonnières représentaient 62,0 % de la part du marché américain des myrtilles en 2025, tandis que l'offre nationale devrait croître à un CAGR de 8,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des myrtilles aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intérêt croissant des consommateurs pour les aliments riches en antioxydants | +1.2% | National et plus fort sur les marchés côtiers urbains | Moyen terme (2-4 ans) |
| Croissance de la superficie dédiée à l'agriculture en environnement contrôlé | +1.5% | Grappes de tunnels dans le Nord-Ouest Pacifique, le Sud-Est et le Midwest | Long terme (≥ 4 ans) |
| Inclusion des myrtilles dans les lancements de boissons fonctionnelles | +0.8% | National, porté par les clubs de gros et les chaînes d'alimentation naturelle | Court terme (≤ 2 ans) |
| Expansion des cultivars de myrtilles highbush à haut rendement d'origine nationale | +1.3% | Premiers adoptants en Floride, en Géorgie et en Californie | Moyen terme (2-4 ans) |
| Promotion des marques de distributeur et blocage des prix par les détaillants | +0.9% | National, concentré chez Walmart, Costco et Kroger | Court terme (≤ 2 ans) |
| Sélection assistée par génomique réduisant le délai de mise sur le marché de nouvelles variétés | +0.8% | Pôles de recherche en Floride, au Michigan et sur les sites du Service de recherche agricole du Département de l'Agriculture des États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la superficie dédiée à l'agriculture en environnement contrôlé
Les installations en environnement contrôlé, telles que les tunnels hauts et les conteneurs sur substrat, aident les producteurs à prolonger leurs calendriers de récolte et à obtenir des prix premium lorsque l'offre est tendue. Ces structures peuvent avancer la fenêtre de cueillette de quatre à cinq semaines par rapport aux rangées en plein champ, plaçant les fruits nationaux en rayon avant que les arrivages péruviens ne gonflent le marché de septembre à avril. Les données du Département de l'Agriculture des États-Unis recensaient 104 800 acres de myrtilles cultivées en 2024, soit une augmentation de 2 % par rapport à 2023, avec une part croissante de ce gain attribuée aux systèmes protégés dans le Sud-Est et le Nord-Ouest Pacifique. La production en conteneurs reposant sur des pots de cinq à sept gallons remplis de fibre de coco ou de tourbe maintient un pH compris entre 4,5 et 5,5 et une conductivité électrique inférieure à 2,0 déciSiemens par mètre, des références difficiles à atteindre dans les sols alcalins de nombreux sites du Midwest. Les densités peuvent atteindre 10 976 plants par hectare, mais les dépenses dépassent souvent 120 000 USD par hectare, limitant l'adoption aux exploitations disposant d'un accès solide aux capitaux ou de débouchés valorisant les fruits premium. La hausse des salaires et la disponibilité croissante des récolteuses à capture douce renforceront l'attrait des environnements contrôlés ; cependant, les petites exploitations pourraient rester en plein champ en raison des coûts initiaux et de la nécessité d'adapter les cultivars.
Expansion des cultivars de myrtilles highbush à haut rendement d'origine nationale
La sélection assistée par marqueurs, issue de partenariats universitaires, déploie les lignées Farthing, Chickadee et Meadowlark qui produisent des baies plus fermes et une durée de conservation plus longue. Les cultivars de myrtilles highbush du Sud prospèrent dans les régions à faible besoin en froid, le programme FasTrack de Floride réduisant la phase juvénile à moins d'un an. Les améliorations de rendement comblent l'écart historique où les champs péruviens produisaient près du double des volumes par hectare. Les coûts de replantation d'environ 120 000 USD par hectare freinent le renouvellement rapide. Cependant, les délais de retour sur investissement se raccourcissent à mesure que la stabilité des prix s'améliore et que les coûts des intrants se stabilisent.
Promotion des marques de distributeur et blocage des prix par les détaillants
Les myrtilles sous marque de distributeur, dont le prix est inférieur de 15 à 25 % à celui des barquettes de marque, détenaient une part combinée de 55 % chez Walmart, Costco et Kroger en 2025. Les engagements de prix protègent les consommateurs des fluctuations saisonnières, mais transfèrent la pression sur les marges aux conditionneurs. Les détaillants ayant sécurisé des approvisionnements pluriannuels lors du tarif péruvien de 2025 ont maintenu leurs linéaires, tandis que leurs concurrents se débattaient. À mesure que la pénétration augmente, les petits producteurs sans économies d'échelle doivent se tourner vers des modèles de vente directe aux consommateurs ou des marchés de niche biologiques.
Sélection assistée par génomique réduisant le délai de mise sur le marché de nouvelles variétés
Les modifications CRISPR-Cas9 ont atteint des efficacités allant jusqu'à 23 % dans les essais du Département de l'Agriculture des États-Unis, et le consortium VacciniumCAP doté de 6,4 millions USD aligne les pipelines de sélection génomique pour prédire les performances des semis. Les assemblages de pangénomes identifient les loci de fermeté et d'acidité, permettant aux sélectionneurs de lancer des cultivars résistants à la récolte mécanique[3]Source : Service de recherche agricole du Département de l'Agriculture des États-Unis, « Recherche en génomique et sélection des myrtilles », ars.usda.gov. Les réglementations d'étiquetage au niveau des États et les réglementations à l'importation peuvent fragmenter l'adoption précoce, mais les producteurs dans les juridictions permissives peuvent prendre de l'avance sur la génétique premium.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre durant les pics de récolte | -0.7% | Nord-Ouest Pacifique, Sud-Est et Californie | Court terme (≤ 2 ans) |
| Drosophile à ailes tachetées et agents pathogènes fongiques émergents | -0.6% | Nord-Ouest Pacifique, Grands Lacs et national | Moyen terme (2-4 ans) |
| Concurrence croissante des baies contra-saisonnières d'origine péruvienne | -0.5% | Régions dépendantes des importations à l'échelle nationale | Moyen terme (2-4 ans) |
| Restrictions d'utilisation de l'eau dans les régions de production de Californie | -0.2% | Vallée centrale et districts côtiers du sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre durant les pics de récolte
Les machines à capture douce ont réduit les coûts de cueillette en Oregon d'environ 0,33 USD par kg, économisant 10 millions USD annuellement, mais les installations coûtent plus de 200 000 USD et de nombreux blocs existants manquent de caractéristiques de mûrissement uniforme. L'incertitude de la politique d'immigration et la concurrence des cultures mieux rémunérées réduisent la disponibilité des équipes, entraînant une cueillette précipitée qui compromet la taille et la fermeté des baies. La robotique reste au stade du prototype, laissant les producteurs vulnérables à l'inflation salariale et aux fruits non récoltés.
Drosophile à ailes tachetées et agents pathogènes fongiques émergents
Les pertes économiques dépassent 718 millions USD par an, l'insecte pondant ses œufs dans les fruits en cours de maturation. Les filets d'exclusion coûtent environ 6 100 USD par acre et sont prohibitifs pour les exploitations conventionnelles. Les rotations de fongicides font face à une résistance croissante, et le changement climatique étend la zone de présence des ravageurs vers le nord. Les producteurs sans surveillance rigoureuse peuvent perdre jusqu'à 30 % de leur récolte, décourageant les nouvelles plantations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse géographique
La production régionale est ancrée dans l'État de Washington, l'Oregon, le Michigan, la Géorgie et la Floride, chaque région adaptant ses choix de cultivars à ses profils locaux d'heures de froid. Les exploitations du Nord-Ouest Pacifique bénéficient d'étés tempérés et d'un accès à l'irrigation, permettant à la fois des filières de produits frais et transformés. Les vergers du Sud-Est tirent parti des hivers doux pour entrer sur le marché avant les arrivages péruviens, obtenant des prix premium pour les fruits précoces. Le Michigan achemine une production substantielle vers l'approvisionnement en produits surgelés pour la restauration collective et les clients de la boulangerie, tandis que la superficie de la Californie reste limitée par les contraintes en eau et la concurrence des fraises à marge plus élevée. La croissance de 18 % des superficies depuis 2017 ralentit à mesure que la pression des ravageurs, la pénurie de main-d'œuvre et les plafonds sur les eaux souterraines émergent.
Les marchés côtiers urbains affichent la consommation par habitant la plus élevée, portée par des données démographiques soucieuses de leur santé et la domination des enseignes proposant des programmes de marques de distributeur. Fruitist distribue dans 12 500 points de vente en Amérique du Nord, illustrant comment les fournisseurs intégrés verticalement répondent aux exigences de volume et de qualité des détaillants nationaux. La demande de la restauration collective est concentrée dans les zones métropolitaines où les smoothies, salades et produits de boulangerie à base de myrtilles sont disponibles toute l'année. Les niveaux de revenus et d'éducation sont corrélés à une consommation plus élevée de myrtilles, indiquant un potentiel d'amélioration dans les zones rurales et à faibles revenus.
La dépendance aux importations est la plus prononcée dans les États du Nord-Est et du Midwest durant la morte-saison de septembre à avril, lorsque les récoltes nationales diminuent. Les ports de Los Angeles, Miami et Newark traitent la majeure partie des arrivages, et l'intégrité de la chaîne du froid à ces nœuds détermine la durée de conservation en rayon. Si les expéditions péruviennes reculent en raison de droits de douane persistants, les régions à production locale limitée risquent des hausses de prix et des pénuries potentielles, tandis que les producteurs du Sud-Est et du Nord-Ouest Pacifique pourraient allonger leurs saisons sous tunnels pour capter la nouvelle demande.
Paysage réglementaire
Le marché américain de la myrtille est encadré par la supervision de l'USDA en matière de commercialisation, de qualité et de financement du secteur. Sous l'égide du USDA Agricultural Marketing Service (AMS), les myrtilles sont couvertes par des normes de classement utilisées dans le commerce, tandis que le Blueberry Promotion, Research, and Information Order (7 CFR Part 1218) finance la promotion et la recherche du secteur via un cadre d'évaluation couvrant les producteurs et importateurs éligibles. En mai 2026, l'AMS a publié un avis pour un référendum de reconduction de l'Order, avec un vote prévu du 13 au 24 juillet 2026 pour les producteurs et importateurs ayant manipulé 2 000 livres ou plus de myrtilles highbush en 2025. Cela fixe une échéance claire pour ce programme qui soutient les activités de commercialisation et de recherche à l'échelle de la catégorie.
Les règles commerciales et phytosanitaires influencent également l'approvisionnement hors saison. En février 2026, un droit de douane ad valorem de 10 % a été appliqué aux importations de myrtilles fraîches et surgelées en provenance du Pérou et du Chili, à compter du 24 février 2026, en vertu de la Section 122 du Trade Act de 1974, avec une date d'expiration au 20 juillet 2026. Les exigences d'importation végétale de l'USDA APHIS et les processus d'approbation des marchandises fixent des attentes de conformité phytosanitaire, incluant l'inspection et les voies d'importation autorisées, ce qui affecte la documentation des importateurs, le dédouanement portuaire et la gestion du risque de résidus. Du côté agricole, le USDA Risk Management Agency (RMA) a publié le Blueberry Loss Adjustment Standards Handbook en août 2024, applicable pour les campagnes de récolte 2025 et suivantes, façonnant la manière dont les pertes assurées sont ajustées pour les producteurs.
Analyse de la chaîne de valeur
La chaîne de valeur de la myrtille aux États-Unis va des fournisseurs d'intrants (pépinières et développeurs de génétique, fournisseurs de substrats et d'engrais, et fournisseurs de produits phytosanitaires) aux producteurs exploitant des systèmes de plein champ et protégés. Elle passe ensuite par les manutentionnaires/conditionneurs qui gèrent le classement, l'emballage en clamshell et le stockage frigorifique, suivis des prestataires logistiques qui assurent le transport routier réfrigéré et la chaîne du froid portuaire. En aval, le commerce de détail (en particulier les grandes chaînes avec des programmes de marque de distributeur), la restauration hors foyer et les transformateurs (usages surgelés et ingrédients) déterminent le volume et la constance que les acteurs en amont doivent livrer. La fenêtre de septembre à avril repose sur des importateurs contre-saisonniers et des réseaux de négociants, si bien que les points d'entrée et la performance de la chaîne du froid aux nœuds majeurs influencent le rétrécissement et la durée de conservation.
La coordination et le flux de données se centralisent de plus en plus via le U.S. Highbush Blueberry Council (USHBC) dans le cadre du programme Research and Promotion de l'USDA AMS. Le programme est financé par une évaluation de 18 USD par tonne sur la production domestique de highbush et les importations pour les manutentionnaires atteignant le seuil annuel de 2 000+ livres. La plateforme BerrySmart Insights de l'USHBC regroupe les données de production, de prix et de performance au détail des membres participants, ce qui aide les producteurs, négociants et détaillants à planifier. La chaîne resserre également les liens sélectionneur-producteur-détaillant autour de variétés propriétaires de marque, y compris des collaborations qui ont introduit de nouvelles génétiques dans la distribution de détail majeure, comme celle de Fall Creek Farm and Nursery travaillant avec Twin River Berries et Sprouts Farmers Market sur les placements PeachyBlue, aux côtés de stratégies d'approvisionnement multirégionales reliant le New Jersey, le Michigan et le Pacific Northwest pour assurer la continuité saisonnière.
Paysage concurrentiel
Le marché américain des myrtilles est de plus en plus caractérisé par l'intégration verticale, les principaux acteurs gérant la sélection, la production, le conditionnement et la distribution pour garantir une qualité constante et un approvisionnement tout au long de l'année. Des commercialisateurs de premier plan, tels que Driscoll's Inc. et Naturipe Farms LLC, s'appuient sur de vastes réseaux de producteurs et un approvisionnement contra-saisonnier pour stabiliser les volumes d'offre et répondre aux exigences des détaillants, créant des barrières concurrentielles significatives pour les acteurs plus petits du marché.
La concurrence sur le marché s'articule autour de la génétique propriétaire, du contrôle de l'infrastructure de la chaîne du froid et du conditionnement, et de l'alignement direct avec les détaillants. Les programmes de sélection se concentrent sur des caractéristiques telles que la fermeté, la durée de conservation, la douceur et la compatibilité avec la récolte mécanique, qui contribuent à réduire les pertes et à améliorer la cohérence des produits. Ces capacités distinguent de plus en plus les grands fournisseurs intégrés verticalement des producteurs indépendants et des conditionneurs régionaux.
L'automatisation et la numérisation transforment les structures de coûts et les efficacités opérationnelles sur le marché. Les systèmes de récolte à capture douce et l'automatisation post-récolte réduisent la dépendance à la main-d'œuvre, tandis que les plateformes de traçabilité et de logistique améliorent la transparence de la chaîne d'approvisionnement. Bien que la production en environnement contrôlé offre des opportunités aux nouveaux entrants, l'investissement en capital élevé requis continue de favoriser les opérateurs bien capitalisés et intégrés verticalement.
Opportunités de marché et perspectives d'avenir
La mécanisation et les technologies d'agriculture de précision créent une opportunité plus nette liée à la main-d'œuvre, en particulier dans les segments où la qualité destinée au marché frais a historiquement limité l'usage des machines. Une preuve concrète en 2026 est l'intégration à échelle commerciale par Pinebloom Farms des récolteuses mécaniques FineField et des chariots autonomes Burro dans le sud-ouest de la Géorgie, illustrant le passage des essais au déploiement opérationnel. En parallèle, le projet BerrySmart Field mené par l'USHBC (avec innov8.ag) utilise la prévision de rendement assistée par IA, l'imagerie satellite et la cartographie des sols à haute résolution, créant une voie d'adoption pour les producteurs et manutentionnaires axés sur un calage plus précis des récoltes, la planification de la main-d'œuvre et une meilleure constance du conditionnement.
Les ouvertures commerciales à court terme sont également façonnées par les importations et par des formats de produits différenciés. Le marché a enregistré 719,8 millions de livres d'importations de myrtilles en 2025, tandis que les expéditions domestiques fraîches ont diminué par rapport à 2024 dans la plupart des États étudiés, avec des exceptions comme l'Oregon et le New Jersey. Ce schéma souligne le rôle de l'approvisionnement hors saison, mais met aussi en évidence la nécessité pour l'offre domestique de défendre l'espace en rayon par la qualité et la constance. La différenciation s'étend au-delà des clamshells de base vers un positionnement orienté bien-être, soutenu par des initiatives d'entreprises comme celle de California Giant Berry Farms introduisant un produit de myrtille fraîche enrichi en probiotiques (Belli Berries), ce qui élargit les voies vers une tarification premium.
Développements récents du secteur
- Juillet 2026 : SanLucar a acquis une participation majoritaire dans Twin River Berries, un producteur et négociant de baies basé aux États-Unis. L'accord renforce l'empreinte nord-américaine de SanLucar et ajoute une plateforme pour des programmes de myrtilles toute l'année pouvant aussi desservir les canaux asiatiques. Cette opération renforce la consolidation parmi les négociants souhaitant un contrôle plus étroit sur l'approvisionnement, l'emballage et les programmes clients.
- Octobre 2025 : Fruitist a levé 150 millions USD de financement mené par J.P. Morgan pour étendre les superficies de myrtilles jumbo, le stockage frigorifique et l'automatisation post-récolte dans ses exploitations américaines. Cet investissement soutient un conditionnement à débit plus élevé et une capacité de chaîne du froid améliorée, éléments centraux pour maintenir la qualité et réduire le rétrécissement pour la distribution de détail nationale. Il relève aussi le seuil de compétitivité pour les expéditeurs plus petits qui manquent de capital comparable pour l'automatisation et le stockage.
- Septembre 2024 : Agroberries a acquis BerryWorld, créant un négociant de baies de plus grande taille avec des opérations significatives de myrtilles à travers l'État de Washington, l'Oregon, la Californie et la Floride. Cette combinaison a élargi la couverture de refroidissement et de distribution, ce qui réduit le délai entre la récolte et la mise en rayon et soutient les niveaux de service des détaillants. Elle a également accru l'influence des acteurs intégrés verticalement combinant superficies, programmes propriétaires et logistique pour sécuriser des contrats multi-saisons.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché est défini comme la valeur générée par les myrtilles vendues aux États-Unis à travers la chaîne d'approvisionnement desservant la consommation domestique, incluant les myrtilles cultivées localement et importées, à travers les principales formes commerciales vendues aux acheteurs.
Exclusions de périmètre : Nous excluons les produits en aval où la myrtille n'est qu'un ingrédient mineur (comme les snacks aromatisés et les compléments alimentaires) et nous ne comptons pas les repas de restauration hors foyer comme une couche de marché distincte.
Aperçu de la segmentation
- États-Unis
- Analyse de la production
- Volume de production
- Superficie récoltée et rendement
- Analyse de la consommation (valeur et volume)
- Analyse des échanges commerciaux (valeur et volume)
- Analyse du marché des importations
- Valeur et volume des importations
- Principaux marchés fournisseurs
- Analyse du marché des exportations
- Valeur et volume des exportations
- Principaux marchés de destination
- Analyse du marché des importations
- Analyse des tendances des prix de gros et prévisions
- Cadre réglementaire
- Logistique et infrastructure
- Analyse de la saisonnalité
- Analyse de la production
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la construction du cadre offre-demande pour les myrtilles aux États-Unis, puis par sa vérification par rapport à des séries de données publiques cohérentes. Nous avons référencé des sources de l'USDA (y compris NASS et AMS) pour les superficies, les rendements, la production et les rapports de prix, et nous avons utilisé l'USDA ERS pour le contexte sur la consommation de fruits et les moteurs commerciaux.
Nous avons examiné les flux commerciaux et la couverture saisonnière à l'aide de statistiques publiques d'importation et d'exportation américaines (y compris USITC DataWeb et les publications commerciales du U.S. Census Bureau), puis comparé les mises à jour de catégorie et les messages sur la consommation avec les apports d'organismes du secteur comme le U.S. Highbush Blueberry Council. Pour valider les expansions de capacité, les nouvelles plantations et les changements de distribution, nous avons également utilisé les dépôts d'entreprises, les présentations aux investisseurs et la presse spécialisée reconnue. Pour un contexte financier supplémentaire, nous avons complété avec des abonnements payants axés sur les données financières d'entreprises et le renseignement d'actualité, ainsi qu'une base de données au niveau des expéditions d'import-export pour des vérifications croisées directionnelles. Les sources mentionnées ci-dessus sont illustratives plutôt qu'exhaustives, et d'autres documents et jeux de données publics ont également été utilisés pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de l'évolution des prix, des styles d'emballage et du mix de canaux, car ces facteurs peuvent modifier la valeur même lorsque le volume reste stable. Nous avons échangé avec des producteurs, des négociants-expéditeurs, des importateurs, des distributeurs et des parties prenantes de catégorie orientées vers le commerce de détail à travers les principales régions productrices et consommatrices afin de tester les hypothèses et de combler les lacunes que les statistiques publiques n'expliquent pas entièrement.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31 % | Cadres dirigeants : 14 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 39 % |
| Petits acteurs : 18 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une logique combinée descendante et ascendante, reproductible avec des intrants limités et auditables. Sur le plan descendant, nous avons utilisé les données de production et de commerce pour reconstruire l'offre disponible pour les États-Unis, puis nous l'avons alignée sur l'usage domestique après prise en compte des exportations et des variations saisonnières.
Pour traduire l'offre en valeur, nous avons appliqué des hypothèses de prix et de mix reflétant la manière dont les myrtilles sont vendues à travers les canaux réels, puis nous les avons testées par des vérifications ascendantes sélectives issues d'entretiens et d'observations de canaux. Les intrants clés du modèle comprenaient la superficie plantée et en production, le rendement à l'acre, les signaux de prix hebdomadaires et saisonniers, les fenêtres d'arrivée des importations et le mix pays, ainsi que la répartition entre les formats de vente frais et non-frais (car les différences d'emballage et de manutention modifient la tarification réalisée). Là où un vide existait dans les rapports publics pour des semaines ou États spécifiques, les éléments manquants ont été complétés à l'aide de moyennes des périodes les plus proches et revérifiés à l'aide de retours primaires.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des lignes de tendance concernant les superficies, les améliorations de rendement et le comportement attendu des prix sous différentes conditions de tension de l'offre. Les trajectoires de croissance finales n'ont été ajustées qu'après que les moteurs correspondaient à ce que les répondants du secteur décrivaient comme réaliste, en particulier concernant le risque météorologique, les coûts de main-d'œuvre et l'intensité des promotions au détail.
Validation des données et cycle de mise à jour
Les résultats ont été validés à travers plusieurs passages recherchant des incohérences entre les signaux de volume et les signaux de valeur. Nous avons comparé la consommation implicite à des indicateurs indépendants tels que l'orientation commerciale, les tendances de prix et les changements de production rapportés, puis avons enquêté sur les valeurs aberrantes qui ne se réconciliaient pas.
Avant validation finale, le modèle et les hypothèses sont revus par un autre analyste pour confirmer les calculs, le traitement des unités et la logique derrière chaque ajustement. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, comme des perturbations majeures des récoltes ou des changements commerciaux notables. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Dimensionnement du marché américain de la myrtille par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les myrtilles aux États-Unis peuvent sembler très éloignées, même lorsque plusieurs sources pointent vers des moteurs de demande similaires, car la couche de revenus comptée et les règles d'inclusion des produits diffèrent selon les estimations. En pratique, les plus grands écarts proviennent du fait que le chiffre reflète la valeur départ-ferme, la valeur en gros et expédiée, ou une valeur de caisse au détail, ainsi que de la manière dont les importations, les formats de transformation et la saisonnalité des prix sont traités.
Certaines estimations externes se concentrent sur une valeur plus étroite au niveau de la ferme et peuvent sous-estimer l'effet des styles d'emballage et de la tarification par canal. D'autres reflètent une couverture plus large des dépenses de détail et peuvent surestimer la valeur en mélangeant des couches de marge en aval. Dans le modèle de Mordor Intelligence, la valeur du marché est comptée lorsque des volumes de myrtilles sont vendus dans les canaux américains en utilisant l'offre (production domestique plus importations moins exportations) et des séries de prix observées. Les majorations propres au détail et les catégories de produits en aval sont maintenues hors périmètre.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,90 milliards USD (2025) | |
| Journal Commercial A | 1,15 milliard USD (2024) | Utilise un chiffre de type valeur de production étroitement lié à la valeur de récolte déclarée, qui tend à ressembler à l'économie départ-ferme et ne capture pas entièrement la réalisation des prix par canal ni l'offre importée vendue sur le marché. |
| Cabinet de Conseil Régional B | 0,85 milliard USD (2025) | Semble ne dimensionner qu'un sous-ensemble limité des ventes commerciales de myrtilles (souvent aligné sur une forme ou un canal plus étroit), ce qui peut omettre certaines parties du mix frais versus non-frais et réduit l'impact des variations saisonnières de prix. |
Pris ensemble, cette comparaison montre que la plupart des écarts proviennent de la couche de valeur choisie et de la manière dont la tarification et les importations sont traitées, et non d'un désaccord sur l'importance croissante des myrtilles. En maintenant le modèle ancré sur des variables reproductibles d'offre, de mix et de tarification, nous obtenons un chiffre plus facile à réconcilier et à revérifier au fil du temps.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché américain des myrtilles en 2026 ?
Le marché américain des myrtilles devrait atteindre 6,40 milliards USD en 2026 et est prévu pour s'étendre à 9,80 milliards USD d'ici 2031.
Quel est le taux de croissance prévu du marché américain des myrtilles jusqu'en 2031 ?
Le marché devrait croître à un CAGR de 8,90 % durant la période 2026–2031.
Quels sont les principaux défis de production pour les producteurs américains ?
Les principaux obstacles comprennent les pénuries de main-d'œuvre, la drosophile à ailes tachetées et les maladies fongiques, les coûts élevés de l'eau en Californie, et les exigences en capital pour les systèmes sous tunnels hauts et les récolteuses mécaniques.
Comment les détaillants influencent-ils les prix des myrtilles ?
Les grandes enseignes utilisent des programmes de marques de distributeur et des blocages de prix pluriannuels qui transfèrent le risque sur les marges aux producteurs, mais stabilisent les prix à la consommation, notamment lors des fluctuations des importations hors saison.
Dernière mise à jour de la page le:



