
Taille et part du marché de la logistique tierce partie (3PL) au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 29.10 Milliards de dollars |
| Taille du Marché (2026) | 30.39 Milliards de dollars |
| Taille du Marché (2031) | 36.54 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.75 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |

Analyse du marché de la logistique tierce partie (3PL) au Royaume-Uni par Mordor Intelligence
La taille du marché de la logistique tierce partie au Royaume-Uni était estimée à 29,10 milliards USD en 2025, devrait atteindre 30,39 milliards USD en 2026 et 36,54 milliards USD d'ici 2031, à un CAGR de 3,75 % durant la période de prévision (2026-2031).
Les chargeurs se tournent vers des modèles de micro-fulfillment, d'entrepôts sous douane et de maintenance prédictive qui compriment les délais de livraison et accroissent la complexité des services, orientant les capitaux vers la modernisation des installations frigorifiques, les contrôles d'inventaire liés aux douanes et les réseaux de pièces détachées en livraison le jour même. Les plateformes de visibilité numérique pénètrent le marché de la logistique tierce partie au Royaume-Uni, les PME exigeant une connectivité API permettant d'orchestrer des contrats multi-transporteurs sans posséder de matériel roulant, soutenues par des coûts en capital réduits sur des prêts liés aux critères ESG dédiés à la modernisation des entrepôts écologiques. Les incitations au report modal vers le rail et les corridors de cabotage côtier commencent à modifier les répartitions modales, même si le transport routier conserve sa dominance en raison de la densité des itinéraires établis et du nombre limité de hubs intermodaux. Par ailleurs, les risques d'incendie liés aux batteries lithium, les pénuries de chauffeurs et les incidents de cyber-rançon compriment les marges et accélèrent le basculement vers des modèles d'orchestration asset-light qui transfèrent le risque opérationnel aux transporteurs sous-jacents.
Principaux enseignements du rapport
- Par service, la gestion du transport domestique détenait 41,90 % de la part de marché de la logistique tierce partie (3PL) au Royaume-Uni en 2025, tandis que l'entreposage et la distribution à valeur ajoutée progresse à un CAGR de 4,79 % jusqu'en 2031.
- Par utilisateur final, le commerce de détail et le commerce électronique représentaient 28,15 % de la taille du marché de la logistique tierce partie (3PL) au Royaume-Uni en 2025 et constitue le segment d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 5,40 %.
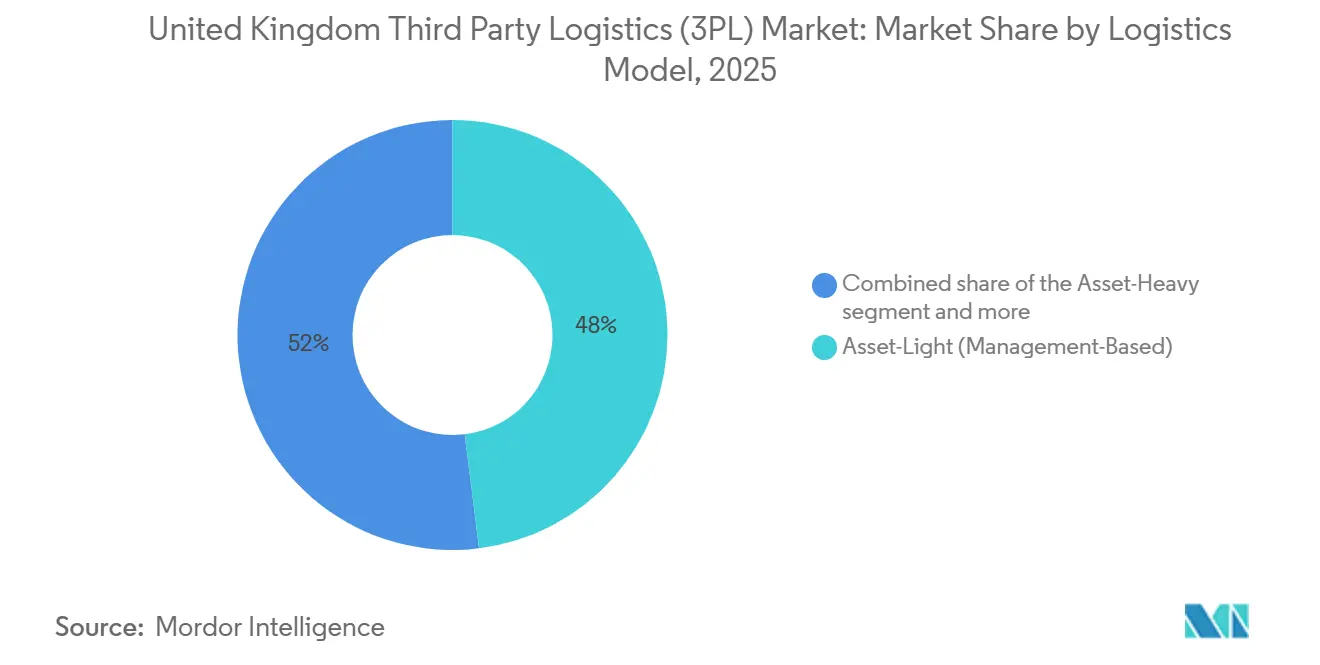
- Par modèle logistique, les modèles asset-light ont capturé 48,03 % du marché en 2025, tandis que les configurations hybrides se développent à un CAGR de 5,58 %.
- Par région, l'Angleterre a conservé une part de 69,26 % en 2025, mais l'Écosse est la zone géographique à la croissance la plus rapide, avec un CAGR de 4,65 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la logistique tierce partie (3PL) au Royaume-Uni
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Livraison omni-température de courses instantanées | +0.9% | Centres urbains d'Angleterre, villes d'Écosse | Court terme (≤ 2 ans) |
| Demande d'entrepôts sous douane dans les zones franches du Royaume-Uni | +0.7% | Teesside, Liverpool, Thames, Inverness | Moyen terme (2-4 ans) |
| Numérisation des PME et visibilité 3PL via API | +0.6% | National, adoption précoce dans le Sud-Est de l'Angleterre | Court terme (≤ 2 ans) |
| Flux de pièces détachées pour la maintenance prédictive des équipementiers | +0.5% | Ceinture industrielle des Midlands, zones industrielles d'Écosse | Moyen terme (2-4 ans) |
| Financement lié aux critères ESG réduisant le coût du capital pour les installations logistiques écologiques | +0.5% | Parcs logistiques d'Angleterre, hubs d'énergie renouvelable d'Écosse | Long terme (≥ 4 ans) |
| Subventions gouvernementales au report modal augmentant les volumes de fret ferroviaire et de cabotage côtier | +0.4% | National, concentré dans les corridors Angleterre-Écosse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion Rapide des Nœuds de Livraison de Courses Instantanées et Omni-Température
Les spécialistes du commerce instantané déploient des hubs de micro-fulfillment combinant stockage ambiant, réfrigéré et congelé pour atteindre des fenêtres de livraison de 15 minutes, une configuration que les centres de distribution traditionnels reproduisent rarement. L'ancien réseau de 100 dark stores de Getir a illustré à la fois l'intensité capitalistique et la sophistication en science des données nécessaires pour prévoir la demande au niveau des SKU dans des zones de chalandise denses. Les systèmes robotisés en cube d'Ocado ajoutent une efficacité à haut débit, permettant aux 3PL de proposer des offres clés en main de micro-fulfillment plutôt que de simples espaces de palettes[1]"Zones franches," Gouvernement du Royaume-Uni, UKGOV.UK. Les propriétaires convertissent des sites commerciaux et industriels légers sous-utilisés en hubs à température contrôlée qui commandent des loyers premium, tandis que la conformité à la Food Standards Agency pousse les 3PL disposant d'une certification de chaîne du froid existante en tête des appels d'offres. Il en résulte une demande croissante de parcelles immobilières urbaines situées à moins de 3 km des principaux axes commerciaux, renforçant le pouvoir de fixation des prix des opérateurs qui détiennent déjà des capacités réfrigérées. Collectivement, ces facteurs insufflent un nouvel élan de croissance au marché de la logistique tierce partie au Royaume-Uni.
Les Zones Franches du Royaume-Uni Catalysent les Contrats 3PL d'Entrepôts sous Douane et Liés aux Douanes
Huit zones franches désignées offrent un report de droits de douane et des allègements fiscaux, engendrant une nouvelle catégorie d'entrepôts sous douane qui regroupent le courtage en douane, le kitting et le traitement de la réexportation à l'intérieur de périmètres sécurisés. La zone franche de Teesside vise à elle seule 1 milliard GBP (1,34 milliard USD) d'investissements privés d'ici 2030 et jusqu'à 18 000 emplois, dont une grande partie est adjacente à la logistique. Les opérateurs capables d'intégrer les pistes d'audit HMRC avec des systèmes d'inventaire en temps réel obtiennent des délais de séjour plus courts et des besoins en fonds de roulement réduits pour les chargeurs. Thames Freeport tire parti des postes à quai en eau profonde de London Gateway pour canaliser le trafic de perfectionnement actif qui réexporte des produits finis sans droits de douane complets, favorisant la demande de 3PL certifiés ISO 9001. Ces développements renforcent la résilience du marché de la logistique tierce partie au Royaume-Uni, alors que les entreprises repensent leurs réseaux autour de nœuds optimisés sur le plan douanier.
La Vague de Numérisation des PME Accélère l'Adoption des Plateformes 3PL Intégrées par API
Les exportateurs de petite et moyenne taille adoptent des outils TMS en nuage et de visibilité à API ouverte qui permettent l'orchestration multi-transporteurs sans investissement informatique lourd. Les plateformes numériques des acteurs établis et des start-ups offrent des données de suivi et de traçabilité, une facturation automatisée et des alertes d'exception, réduisant l'écart de capacités entre les multinationales et les PME. La réduction des coûts de changement intensifie la concurrence entre les prestataires, comprimant les tarifs mais élargissant les volumes adressables pour les services axés sur les données. Les financiers intègrent la maturité des plateformes dans la tarification des prêts liés aux critères ESG, accordant des marges plus faibles aux 3PL qui démontrent un suivi des émissions et une documentation dématérialisée. La prolifération des contrats technologiques garantit que les capacités numériques restent un facteur de différenciation décisif au sein du marché de la logistique tierce partie au Royaume-Uni[2]"Consolidation du marché de la livraison rapide d'épicerie au Royaume-Uni," Financial Times, FINANCIALTIMES.COM.
Les Programmes de Maintenance Prédictive des Équipementiers Stimulent la Logistique de Pièces Détachées B2B en Livraison le Jour Même
Les fabricants aérospatiaux et automobiles diffusent désormais des données de capteurs pour prévoir les défaillances de composants, exigeant des 3PL qu'ils pré-positionnent des pièces de rechange dans un rayon de quatre heures autour des lignes de production. Le service TotalCare de Rolls-Royce illustre comment l'analyse en temps réel des moteurs déclenche une logistique d'intervention rapide qui commande des primes de prix à deux chiffres par rapport à la distribution B2B standard. DHL Supply Chain exploite des hubs de pièces détachées spécifiques au secteur, combinant des capacités côté piste avec des tournées de collecte routières qui alimentent les usines en juste-à-temps. La conformité aux normes AS9120 et ISO 9001 crée des barrières à l'entrée supplémentaires, consolidant les volumes parmi les opérateurs accrédités. Les flux de maintenance prédictive représentent donc l'une des niches les plus lucratives au sein du marché de la logistique tierce partie au Royaume-Uni.
Analyse de l'impact des freins à la croissance*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des primes d'assurance entrepôt due au risque d'incendie des batteries lithium | -0.5% | Hubs de commerce électronique en Angleterre, centres de distribution en Écosse | Court terme (≤ 2 ans) |
| Contraintes d'urbanisme limitant le développement de nouveaux entrepôts de catégorie A à proximité des pôles de consommation | -0.4% | Grand Londres, Manchester, Birmingham en Angleterre | Moyen terme (2-4 ans) |
| Augmentation des incidents de cyber-rançon ciblant les plateformes de gestion du transport et les WMS | -0.3% | National, concentré chez les opérateurs numériquement avancés | Court terme (≤ 2 ans) |
| Volatilité des prix du carburant dépassant les fenêtres de récupération des surcharges pour les transporteurs sous contrat | -0.3% | National, aigu pour les opérateurs de transport routier longue distance | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des Primes d'Assurance Entrepôt Due au Risque d'Incendie des Batteries Lithium
Les primes dans les installations stockant des marchandises alimentées par batterie ont augmenté de plus de 25 % durant 2024-2025, les assureurs ayant signalé des incidents d'emballement thermique dépassant 1 000 °C, avec plusieurs incendies de haute gravité recensés par l'Association of British Insurers. FM Global exige désormais des systèmes de sprinklers plus denses, des coffres d'isolation et des réseaux de capteurs thermiques, ajoutant jusqu'à 20 % aux budgets de construction. Les 3PL desservant les secteurs de l'électronique et de la mobilité électrique cloisonnent les stocks de batteries dans des cellules spécialisées, mais les rénovations gonflent le coût par palette et érodent les marges contractuelles, sauf si les surcharges sont répercutées. Les chargeurs qui ne peuvent tolérer des tarifs plus élevés envisagent de reprendre leur distribution en interne ou de délocaliser leurs stocks vers des juridictions moins réglementées. Cette inflation des coûts tempère une partie de l'élan d'expansion qui alimente par ailleurs le marché de la logistique tierce partie au Royaume-Uni.
Contraintes d'Urbanisme Limitant le Développement de Nouveaux Entrepôts de Catégorie A à Proximité des Pôles de Consommation
Les autorités locales de Londres, Manchester et Birmingham privilégient souvent le logement à la zonation logistique, contraignant l'offre foncière dans les rayons critiques du dernier kilomètre. Les entrepôts de catégorie A avec des hauteurs libres de 12 m et des certifications BREEAM Excellent atteignent désormais des loyers proches de 20 GBP par pied carré (26 USD), mais nécessitent de longues procédures d'autorisation qui se heurtent à l'opposition des riverains au trafic de poids lourds. Certains opérateurs investissent dans des entrepôts verticaux à plusieurs niveaux, bien que les coûts de construction dépassent 100 GBP par pied carré (129 USD). D'autres se relocalisent en périphérie de la M25, échangeant la proximité contre l'espace, ce qui allonge les délais de livraison et augmente les émissions de carbone. Ces contraintes ralentissent la croissance de l'offre d'entrepôts et plafonnent la capacité à court terme dans le marché de la logistique tierce partie au Royaume-Uni[3]"Le Plan de Londres," Autorité du Grand Londres, LONDON.GOV.UK.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Service : La Complexité de l'Entreposage Stimule la Croissance Premium
L'entreposage et la distribution à valeur ajoutée progressent à un CAGR de 4,79 %, dépassant les catégories de transport, même si la gestion du transport domestique détenait la plus grande part de 41,90 % de la part de marché de la logistique tierce partie (3PL) au Royaume-Uni en 2025. Les détaillants et les fabricants externalisent le kitting, le traitement des retours et l'orchestration des commandes omnicanales, récompensant les prestataires qui associent la robotique aux outils d'inventaire basés sur l'intelligence artificielle. Les systèmes de navettes automatisées et les chambres multi-températures sous-tendent des contrats s'étendant sur trois à cinq ans, ancrant des flux de revenus récurrents. Par ailleurs, la gestion du transport international fait face à des charges administratives persistantes liées au Brexit qui réduisent l'efficacité transfrontalière et limitent la récupération des prix[4]"Statistiques du fret ferroviaire," Office of Rail and Road, ORR.GOV.UK.
Les services ferroviaires, aériens et de cabotage côtier représentent encore des parts mineures de la taille du marché de la logistique tierce partie au Royaume-Uni, mais bénéficient de vents favorables grâce aux incitations gouvernementales qui subventionnent les chargements intermodaux. Les corridors ferroviaires électrifiés entre l'Écosse et l'Angleterre réduisent l'empreinte carbone de 76 % par rapport à la route et aident les chargeurs à atteindre leurs objectifs de scope 3. Le fret aérien reste une nécessité pour les produits pharmaceutiques à température contrôlée et les semi-conducteurs via les hubs de fret de Heathrow et des East Midlands, tandis que des opérateurs de transport maritime à courte distance tels que Samskip captent des flux affaiblis par les pénuries de chauffeurs sur les lignes de transport routier longue distance.

Note: Les parts de segment de l'ensemble des segments individuels sont disponibles à l'achat du rapport


Par Utilisateur Final : La Dominance du Commerce de Détail s'Étend à Tous les Indicateurs de Croissance
Le commerce de détail et le commerce électronique ont contribué à hauteur de 28,15 % de la taille du marché de la logistique tierce partie (3PL) au Royaume-Uni en 2025, les ventes en ligne étant estimées à 32 % du total du commerce de détail d'ici 2027. Les modèles de commerce instantané et de commerce social ajoutent de la variété de SKU et de la volatilité de la demande en période de pointe, intensifiant la demande d'externalisation vers une capacité 3PL évolutive. Les volumes de logistique inverse, notamment dans la mode, dépassent 30 % des commandes sortantes, poussant les prestataires à développer des programmes de tri des retours et de recommerce qui monétisent les flux retour.
Les clients industriels, notamment dans l'automobile et l'aérospatiale, dépendent des programmes de pièces de rechange pour la maintenance prédictive ; cependant, le nearshoring réduit le total des tonnes-kilomètres, diminuant l'exposition du secteur de la logistique tierce partie au Royaume-Uni aux longues voies d'approvisionnement mondiales. Les sciences de la vie et la santé restent une niche avec des exigences de chaîne du froid conformes aux BPD, et la technologie et l'électronique font face à des vents contraires en matière d'assurance liés à la volatilité des incendies de batteries. L'alimentation et les boissons repose sur la consolidation omni-température, tandis que la croissance de l'énergie et des services publics tourne autour de composants d'énergies renouvelables nécessitant un savoir-faire spécialisé en gréage.

Note: Les parts de segment de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Par Modèle Logistique : Les Approches Hybrides Équilibrent Flexibilité et Contrôle
Les configurations asset-light détenaient encore 48,03 % de part en 2025, reflétant la dépendance du marché de la logistique tierce partie au Royaume-Uni aux réseaux de transporteurs sous-traités accessibles via des plateformes de fret numérique. Pourtant, les modèles hybrides enregistrent le CAGR le plus rapide à 5,58 %, les opérateurs couvrant leur exposition au marché spot en possédant des actifs clés tels que des méga-entrepôts automatisés et des flottes de camions régionaux. L'acquisition de Wincanton par GXO pour 965 millions GBP (1 301,89 millions USD) souligne la logique de combiner des tableaux de bord de gestion avec une capacité propre qui garantit le débit en période de pointe.
Les acteurs purement asset-heavy font face à un choc croissant des prix du gazole, à l'inflation des salaires des chauffeurs et aux coûts imminents d'électrification, qui ne sont que partiellement atténués par les subventions à l'infrastructure pour véhicules électriques. Par conséquent, les capitaux migrent vers des investissements sélectifs en actifs, des plateformes de cross-docking urbain, des entrepôts sous douane et des nœuds à température contrôlée intégrés dans des écosystèmes de capacité courtée plus larges, cimentant la pertinence des modèles hybrides sur l'ensemble du marché de la logistique tierce partie au Royaume-Uni.
Note: Les parts de segment de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'Écosse mène la croissance avec un CAGR de 4,65 %, soutenue par des projets éoliens offshore qui exigent une manutention portuaire de charges lourdes, des aires de stockage de pales d'éoliennes et des centres de consolidation connectés au rail. La mise à niveau ferroviaire du port de Grangemouth pour 3 millions GBP (4,04 millions USD) renforce les liaisons intermodales avec les zones de consommation anglaises, réduisant la dépendance à la route et les émissions. Glasgow et Édimbourg servent de pivots de distribution alimentant les zones de chalandise des Highlands et des îles, dont les itinéraires à faible densité commandent des tarifs premium. La zone franche d'Inverness et du Cromarty Firth introduit des incitations à l'entreposage sous douane qui amplifient les opportunités liées aux douanes pour les 3PL locaux.
L'Angleterre a conservé une part dominante de 69,26 % du marché de la logistique tierce partie au Royaume-Uni en 2025, grâce aux ports de Felixstowe et de London Gateway, mais le contraste intra-régional est saisissant. Le Grand Londres souffre d'une pénurie aiguë de terrains de catégorie A à l'intérieur de la M25, faisant monter les loyers au-dessus de 20 GBP par pied carré et incitant à investir dans des entrepôts verticaux. Les Midlands fabriquent des assemblages automobiles et aérospatiaux, ancrant des corridors de pièces détachées pour la maintenance prédictive qui dépendent de l'acheminement express de fret de l'aéroport des East Midlands. Les puissances économiques du Nord, Manchester et Liverpool, captent la croissance du fulfillment du commerce électronique, les marques de courses instantanées développant des micro-hubs réfrigérés dans les centres urbains denses.
Le Pays de Galles et l'Irlande du Nord restent des contributeurs plus modestes mais revêtent une importance stratégique. Les flux Ro-Ro de Holyhead relient le corridor gallois aux marchés irlandais, bien que les contrôles frontaliers post-Brexit ajoutent une complexité de dédouanement qui favorise les 3PL maîtrisant les procédures douanières. Le cadre réglementaire dual du Windsor Framework en Irlande du Nord crée des obstacles de conformité, mais ouvre des possibilités de tarification premium pour les entreprises capables de naviguer entre les règles parallèles de l'UE et du Royaume-Uni, notamment dans la chaîne du froid pharmaceutique et l'approvisionnement aérospatial.
Paysage réglementaire
Le marché britannique du 3PL évolue dans un cadre politique et réglementaire couvrant la décarbonation du fret, les contrôles frontaliers et la supervision de la planification portuaire. Le Department for Transport (DfT) continue de piloter la politique du fret via le Freight Council, les comptes-rendus de réunion de février 2026 citant des travaux sur l'alignement des compétences, les trajectoires de décarbonation et l'élaboration d'un nouveau Freight Plan lié à des cadres industriels et d'infrastructure plus larges.
La conformité commerciale et douanière façonne également l'exécution quotidienne, notamment l'administration tarifaire de HMRC et les modifications douanières en cours. En 2026, plusieurs textes réglementaires ont mis à jour les dispositions tarifaires et douanières (y compris les réglementations Customs (Tariff and Miscellaneous Amendments)). Le DfT a également mis à jour le cadre applicable aux projets portuaires d'importance nationale via la nouvelle National Policy Statement for Ports, déposée au Parlement en juillet 2026, qui influence la manière dont les propositions de logistique portuaire et centrée sur les ports sont évaluées et développées.
Analyse de la chaîne de valeur
La chaîne de valeur du 3PL britannique va de la génération de fret (commerce de détail, e-commerce, industrie manufacturière, sciences de la vie) aux points d'entrée internes et transfrontaliers (ports et aéroports), au transport longue distance intérieur, puis aux nœuds d'entreposage et de traitement des commandes, avant d'aboutir à la livraison du dernier kilomètre et aux retours. La connectivité port-intérieur et les parcs logistiques reliés au rail restent essentiels à l'efficacité des flux, notamment des initiatives telles que les plans d'expansion de London Gateway par DP World, incluant un second terminal ferroviaire (annoncé en 2025), et le Strategic Rail Freight Interchange au SEGRO Logistics Park Northampton, connecté à la West Coast Mainline.
La prestation de services s'organise de plus en plus autour d'installations de distribution multi-utilisateurs de grande taille et spécialisées par secteur, qui relient l'exécution du transport à des processus d'entrepôt à valeur ajoutée (préparation de commandes, kitting, traitement de conformité et contrôle de température). En 2026, des annonces de capacité et de compétences à Derby reflètent cette évolution, notamment l'ouverture par CEVA Logistics d'un centre de distribution e-commerce de 508 000 pieds carrés et l'annonce par DHL Supply Chain d'une installation de santé automatisée de 194 000 pieds carrés à Infinity Park Derby. Au niveau contractuel, des partenariats de longue durée avec des chargeurs, comme l'extension par GXO et Co-op de leurs opérations de transport sur plusieurs sites pour soutenir les livraisons vers plus de 1 000 magasins, renforcent le rôle des 3PL en tant qu'opérateurs intégrés plutôt que transporteurs transactionnels.
Paysage concurrentiel
Une consolidation modérée caractérise le marché de la logistique tierce partie au Royaume-Uni, alors que des fusions marquantes remodèlent les contours des parts de marché. L'acquisition proposée de Wincanton par GXO a fait l'objet d'un examen de phase 2 par la CMA, illustrant la vigilance du régulateur lorsque les actifs combinés pourraient limiter le choix dans le commerce de détail et les biens de consommation. Le rachat de Maritime Transport par Medlog, filiale de MSC, intègre le transport terrestre à la capacité maritime, défiant les propositions porte-à-porte de Maersk et CMA CGM.
La technologie reste le principal terrain de compétition. Les acteurs établis investissent dans des couches API, des prévisions de demande basées sur l'intelligence artificielle et la robotique d'entrepôt qui multiplient les cadences de préparation par cinq, comme Wincanton l'a fait avec son système VersaTile à Northampton. Les start-ups fournissent des modules TMS plug-and-play permettant aux PME d'assembler des portefeuilles de transporteurs avec une visibilité en temps réel, comprimant les cycles d'intégration de plusieurs semaines à quelques heures. Les opérateurs de chaîne du froid se différencient par l'accréditation BPD, tandis que les spécialistes des marchandises dangereuses construisent des compartiments anti-incendie pour batteries lithium conformes aux directives des assureurs.
La pression sur les marges due à l'inflation des salaires des chauffeurs, aux pics d'assurance et à la volatilité des carburants accélère le pivot vers l'orchestration asset-light, mais les prestataires conservant des actifs sélectifs — flottes de poids lourds électriques, entrepôts sous douane et nœuds de micro-fulfillment — protègent l'intégrité du service lors des tensions de capacité. Les accréditations de conformité telles que ISO 9001, BPD et AS9120 séparent de plus en plus les gagnants des appels d'offres des autres, renforçant la professionnalisation du marché de la logistique tierce partie au Royaume-Uni.
Leaders du secteur de la logistique tierce partie (3PL) au Royaume-Uni
GXO Logistics
FedEx
DHL Group
United Parcel Service of America, Inc. (UPS)
Kuehne+Nagel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
L'investissement dans la logistique centrée sur les ports et multimodale se distingue comme un domaine d'opportunité alors que le cadre politique et le pipeline de planification pour le développement portuaire au Royaume-Uni se renouvellent. En février 2026, le Thurrock Council a accordé une autorisation d'urbanisme préliminaire pour Forth Ports Tilbury3, une expansion de 58 hectares conçue comme un hub logistique multimodal relié au rail et à la route. En juillet 2026, le Department for Transport a déposé la nouvelle National Policy Statement for Ports au Parlement, fournissant des orientations décisionnelles mises à jour pour les propositions de développement portuaire. Ensemble, ces actions élargissent le champ d'action des 3PL capables d'intégrer le transport routier de conteneurs, les navettes ferroviaires, les services de gare de fret conteneurisé et l'entreposage adjacent pour les chaînes d'approvisionnement de consommation et industrielles à forte importation.
Un second axe d'opportunité porte sur le développement des capacités et la modernisation autour de sites stratégiques et de chaînes d'approvisionnement réglementées, soutenus par la stratégie industrielle et l'investissement mené par les opérateurs. La Modern Industrial Strategy 2025 comprend des mécanismes de financement tels que le Strategic Sites Accelerator (annoncé à 600 millions de GBP) et un Supply Chain Centre national, ciblant des contraintes qui ralentissent souvent les projets logistiques telles que la disponibilité des terrains, les autorisations et l'aménagement des infrastructures. Sur le plan des infrastructures, Associated British Ports a été mis en avant pour son engagement de 200 millions de GBP à travers son réseau britannique, et ABP et Stena Line ont marqué le début des travaux maritimes pour le terminal RoRo Immingham Eastern de 200 millions de GBP. Cela crée de nouveaux couloirs pour le fret automobile, le transport maritime à courte distance et le fret unitisé, où les 3PL peuvent ajouter de la valeur via l'entreposage sous douane, le séquençage et la distribution domestique à horaire garanti.
Développements récents du secteur
- Juin 2026 : GXO Logistics et Co-op ont prolongé leur partenariat de transport avec un nouvel accord de cinq ans couvrant plusieurs opérations de transport au Royaume-Uni et soutenant les livraisons vers plus de 1 000 magasins. Ce renouvellement renforce la position de GXO dans la distribution alimentaire à haute fréquence et consolide la continuité des capacités sur des sites clés tels qu'Avonmouth, Andover et Lea Green.
- Novembre 2025 : Kuehne + Nagel a obtenu un accord d'entreposage et de logistique avec Changan, fournissant un espace dédié à East Midlands Gateway. L'accord ajoute un volume de logistique contractuelle orientée automobile et renforce le rôle des parcs logistiques reliés au rail et à l'autoroute comme sites privilégiés pour la distribution entrante, le stockage et la distribution sortante.
- Septembre 2024 : la filiale de MSC, Medlog, a finalisé son acquisition de Maritime Transport, élargissant ses capacités intégrées du port à la porte grâce au contrôle d'un important transporteur routier intérieur britannique. La transaction a renforcé la coordination entre le transport maritime et intérieur pour les flux conteneurisés et accru la pression concurrentielle sur les prestataires de camionnage et de transport routier de conteneurs indépendants desservant les principaux ports.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour ce rapport, le marché comptabilise les revenus générés au Royaume-Uni par des prestataires tiers pour des services logistiques externalisés couvrant la gestion du transport et les activités d'entreposage et de distribution, y compris la manutention à valeur ajoutée liée à ces services.
Exclusions du périmètre : Exclut les opérations logistiques internes gérées directement par les chargeurs pour leurs propres réseaux, même lorsque l'activité ressemble à un travail 3PL sous contrat.
Aperçu de la Segmentation
- Par service
- Gestion du transport domestique (GTD)
- Routes
- Voies ferrées
- Voies aériennes
- Voies navigables
- Gestion du transport international (GTI)
- Routes
- Voies ferrées
- Voies aériennes
- Voies navigables
- Entreposage et distribution à valeur ajoutée (EDVA)
- Gestion du transport domestique (GTD)
- Par utilisateur final
- Automobile
- Énergie et services publics
- Fabrication
- Sciences de la vie et santé
- Technologie et électronique
- Commerce électronique
- Biens de consommation et produits de grande consommation
- Alimentation et boissons
- Autres
- Par modèle logistique
- Léger en actifs (basé sur la gestion)
- Lourd en actifs (flotte et entrepôts en propre)
- Hybride
- Par région du Royaume-Uni
- Angleterre
- Écosse
- Pays de Galles
- Irlande du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire une base factuelle solide sur l'activité du fret au Royaume-Uni, la demande d'entreposage et les orientations tarifaires des services, afin que le modèle parte de signaux observables. Des sources publiques telles que les publications du Department for Transport, les séries chronologiques de l'Office for National Statistics, les statistiques commerciales de HM Revenue and Customs et les indicateurs macroéconomiques et d'inflation de la Bank of England ont été consultées pour ancrer les hypothèses de volume et de prix. Nous avons également utilisé d'autres ensembles de données officiels ou publics pertinents, notamment les dépôts de Companies House pour les informations de base sur les entreprises, les portails de marchés publics et d'appels d'offres du gouvernement britannique pour les signaux contractuels, ainsi que les statistiques portuaires ou aéroportuaires publiées par les opérateurs et les autorités.
Pour ancrer les chiffres dans des rapports d'activité réels, nous avons examiné les rapports annuels, les commentaires de la direction et les présentations aux investisseurs des prestataires de services logistiques et des grands chargeurs qui évoquent leurs besoins d'externalisation. Des abonnements payants sélectifs ont été utilisés pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, ainsi que les vérifications des importations et exportations au niveau des expéditions, lorsqu'ils étaient utiles pour tester les hypothèses sur les flux internationaux. Les sources documentaires listées ici sont données à titre illustratif uniquement, et de nombreux autres documents publics et ensembles de données ont également été utilisés pour la collecte de données, la validation et la clarification de la recherche.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la validation de ce qui est réellement externalisé au Royaume-Uni et de la manière dont les revenus sont comptabilisés entre la gestion du transport domestique, la gestion du transport international et l'entreposage et la distribution à valeur ajoutée. Nous avons échangé avec un panel d'opérateurs 3PL et de responsables du fret et de l'entreposage côté acheteur, ainsi qu'avec des responsables fonctionnels chargés de la planification des réseaux, des contrats et des opérations. Ces contributions ont permis de confirmer les hypothèses sur l'utilisation, les révisions tarifaires et les évolutions de mix. Comme il s'agit d'un marché national, les entretiens ont également été utilisés pour vérifier la concentration géographique de l'activité au Royaume-Uni, sans imposer une ventilation géographique distincte dans le dimensionnement central.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux et assimilés : 17 % | |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 41 % | |
| Acteurs plus modestes : 18 % | Responsables : 42 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché est construit selon une logique descendante et ascendante, la structure principale partant des bassins de demande logistique au Royaume-Uni pouvant être retracés à l'activité de transport et au débit d'entreposage. En pratique, les indicateurs nationaux et la demande sectorielle sont traduits en dépenses externalisées adressables en appliquant des niveaux de pénétration de l'externalisation et des répartitions du mix de services validés lors des entretiens primaires. Les totaux sont ensuite corroborés par des vérifications ascendantes sélectives, où les revenus d'un échantillon de prestataires, les répartitions par ligne de service et les schémas implicites de prix de vente moyen sont agrégés pour vérifier leur cohérence avec la vision basée sur la demande.
Quelques caractéristiques du marché ont été conservées dans le modèle car elles influencent de manière visible la ligne de revenus 3PL au Royaume-Uni. Il s'agit notamment de l'intensité du fret routier domestique et de l'activité colis (comme indicateur du commerce de distribution), de la prise en occupation des espaces d'entreposage et de la pression sur l'occupation, du calendrier de répercussion des coûts du carburant et de la main-d'œuvre dans les contrats, de l'activité de transit liée au commerce pour la gestion du transport international, et des évolutions du mix sectoriel dans l'industrie manufacturière et la santé. Lorsque les données n'étaient pas suffisamment fiables pour être agrégées par prestataire, nous avons géré les lacunes en utilisant des fourchettes pour le mix de revenus et l'utilisation, puis en les affinant après avoir recontacté les répondants du secteur.
Les prévisions ont été produites à l'aide d'une analyse de scénarios soutenue par un lissage des tendances. Les principaux moteurs ont été projetés dans un scénario de base, puis soumis à des tests de résistance pour les fluctuations macroéconomiques et les cadences de révision des contrats. Comme les prix et les volumes de la logistique au Royaume-Uni n'évoluent pas toujours de concert, le modèle sépare les effets volume des effets prix avant de les recombiner en croissance des revenus.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée en recoupant la valeur de marché calculée avec des signaux indépendants, tels que les tendances de l'activité nationale du fret, les commentaires sur l'utilisation des entrepôts et la direction des flux commerciaux, puis en examinant les écarts. Lorsqu'un résultat de segment semble trop élevé ou trop faible par rapport à ces signaux, nous revérifions les hypothèses d'entrée et réexaminons les notes d'entretien jusqu'à ce que l'écart soit explicable. Une deuxième revue analytique est effectuée pour confirmer que les calculs, le traitement des devises et la logique de croissance restent cohérents d'une année à l'autre.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie de manière substantielle les attentes en matière de prix, de capacité ou de demande. Avant la livraison, nous effectuons une vérification finale pour nous assurer que les dernières publications publiques et tout changement majeur du marché sont reflétés dans le récit et les chiffres.
Taille du Marché de la Logistique Tierce Partie (3PL) au Royaume-Uni selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour le 3PL au Royaume-Uni ne correspondent pas toujours, car chaque éditeur trace différemment la frontière de ce qui constitue un revenu logistique externalisé, puis utilise des hypothèses de prix et de volume différentes pour établir les prévisions. Des différences apparaissent également lorsqu'une estimation se concentre uniquement sur la logistique contractuelle, tandis qu'une autre intègre une commission de transit plus large, le dernier kilomètre ou les activités internes.
Les opérations logistiques internes gérées par les détaillants et les fabricants se situent en dehors du périmètre de Mordor Intelligence, ce qui peut tirer la valeur en dessous des estimations qui mélangent flottes et entrepôts externalisés et captifs dans un seul chiffre. D'autres écarts proviennent généralement de la manière dont la gestion du transport domestique par rapport à la gestion du transport international est traitée, du fait que l'entreposage à valeur ajoutée n'est comptabilisé que lorsqu'il est facturé par un 3PL, et de la rapidité avec laquelle la révision des contrats est supposée se répercuter lors des changements de carburant et de salaires. Le calendrier de conversion des devises et la cadence d'actualisation peuvent également élargir l'écart, surtout lorsque l'inflation évolue rapidement au cours d'une année.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 29,10 milliards USD (2025) | |
| Fournisseur de Données Sectorielles A | 28,10 milliards USD (2026) | Souvent rapporté en monnaie locale et converti à l'aide d'un taux annuel moyen, ce qui peut comprimer le total en USD, et peut mettre l'accent sur les revenus de la logistique contractuelle tout en sous-estimant la gestion du transport international facturée séparément. |
| Revue Professionnelle du Secteur B | 39,00 milliards USD (2024) | Utilise un cadre de services logistiques plus large qui peut mélanger les opérations captives et les activités de livraison adjacentes dans le même ensemble, et peut appliquer des hypothèses de croissance des prix agressives sans séparer explicitement les effets volume des effets prix. |
Dans l'ensemble, l'écart s'explique principalement par ce qui est traité comme un revenu externalisé par rapport à un chiffre plus large de l'économie logistique, puis par la manière dont l'escalade des prix est intégrée dans les prévisions. En maintenant les données d'entrée liées aux signaux observables du fret, de l'entreposage et du commerce au Royaume-Uni, puis en les testant sous pression lors d'entretiens répétés, le chiffre final reste traçable selon des étapes reproductibles.


Questions clés auxquelles répond le rapport
Quelle sera la taille des dépenses en 3PL au Royaume-Uni d'ici 2031 ?
La taille du marché de la logistique tierce partie au Royaume-Uni devrait atteindre 36,54 milliards USD d'ici 2031.
Quel secteur d'utilisateurs finaux connaît la croissance la plus rapide pour les 3PL au Royaume-Uni ?
Le commerce de détail et le commerce électronique affiche le CAGR le plus élevé de 5,40 % jusqu'en 2031, reflétant une pénétration en ligne soutenue.
Pourquoi les modèles logistiques hybrides gagnent-ils en popularité ?
Les 3PL hybrides combinent l'expertise en gestion avec la possession sélective d'actifs, garantissant la capacité lors des périodes de pointe tout en préservant l'efficacité du capital.
Qu'est-ce qui stimule la croissance des 3PL en Écosse ?
La logistique liée aux composants éoliens offshore et l'amélioration des liaisons ferroviaires propulsent le CAGR de 4,65 % de l'Écosse.
Comment les risques liés aux batteries lithium affectent-ils les coûts d'entreposage ?
Les primes d'assurance sur les installations stockant des marchandises à batterie ont augmenté de plus de 25 %, contraignant les 3PL à installer des systèmes coûteux de suppression d'incendie.
Quelle fusion récente pourrait remodeler la concurrence dans le secteur 3PL au Royaume-Uni ?
L'acquisition proposée de Wincanton par GXO pour 965 millions GBP (1 301,89 millions USD) reste sous examen de la CMA et pourrait consolider la capacité de service dans la logistique du commerce de détail et des biens de consommation.
Dernière mise à jour de la page le:



