
Taille et part du marché du linge de lit et de bain au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.44 Milliards de dollars |
| Taille du Marché (2026) | 5.80 Milliards de dollars |
| Taille du Marché (2031) | 7.96 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.54 % |
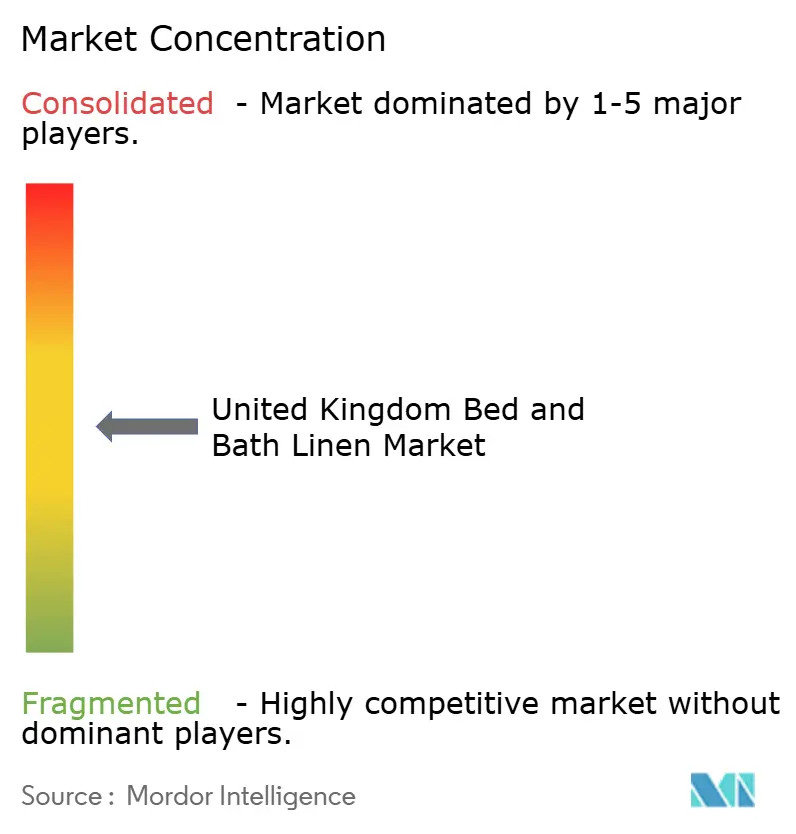
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du linge de lit et de bain au Royaume-Uni par Mordor Intelligence
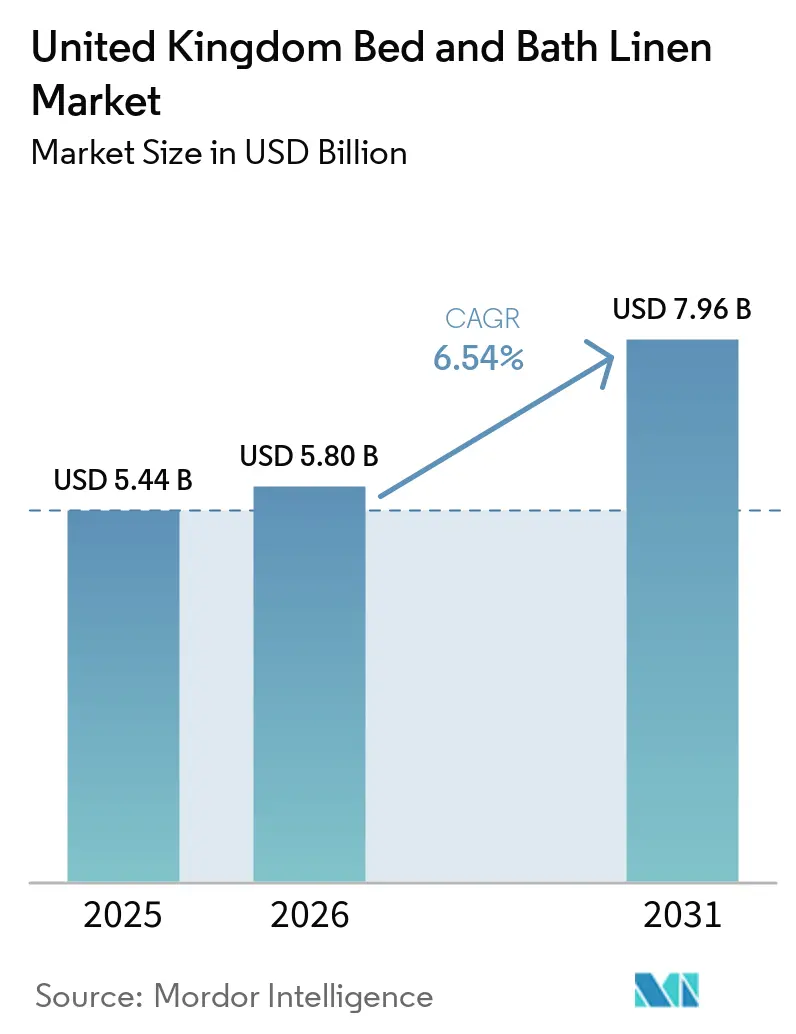
La taille du marché du linge de lit et de bain au Royaume-Uni en 2026 est estimée à 5,8 milliards USD, en progression par rapport à une valeur de 5,44 milliards USD en 2025, avec des projections pour 2031 indiquant 7,96 milliards USD, croissant à un CAGR de 6,54 % sur la période 2026-2031. Le marché du linge de lit et de bain au Royaume-Uni est soutenu par une activité soutenue de rénovation domiciliaire, des investissements croissants dans l'hôtellerie et une préférence grandissante pour les tissus durables et haut de gamme. Les consommateurs améliorent de plus en plus leur literie et leurs serviettes dans le cadre de rénovations et d'améliorations décoratives de leur domicile, créant une demande de remplacement dans les catégories de produits d'entrée de gamme et haut de gamme. L'expansion du parc hôtelier de luxe renforce davantage la demande commerciale, les opérateurs hôteliers privilégiant des linges durables, de haute qualité et d'approvisionnement durable. Le commerce électronique remodèle également les comportements d'achat en offrant des assortiments de produits plus larges, une livraison pratique, des recommandations personnalisées et une visualisation améliorée des produits. Par ailleurs, la sensibilisation croissante des consommateurs aux questions environnementales encourage l'adoption du coton biologique, des fibres recyclées et des programmes de reprise circulaire. Du côté commercial, des exigences d'hygiène plus strictes de la part des établissements de santé et des opérateurs hôteliers soutiennent la demande de linges à haute performance dotés de propriétés antimicrobiennes, durables et faciles d'entretien. Ces tendances encouragent collectivement l'innovation produit, la premiumisation, la distribution omnicanale et l'approvisionnement durable sur l'ensemble du marché.
Principaux enseignements du rapport
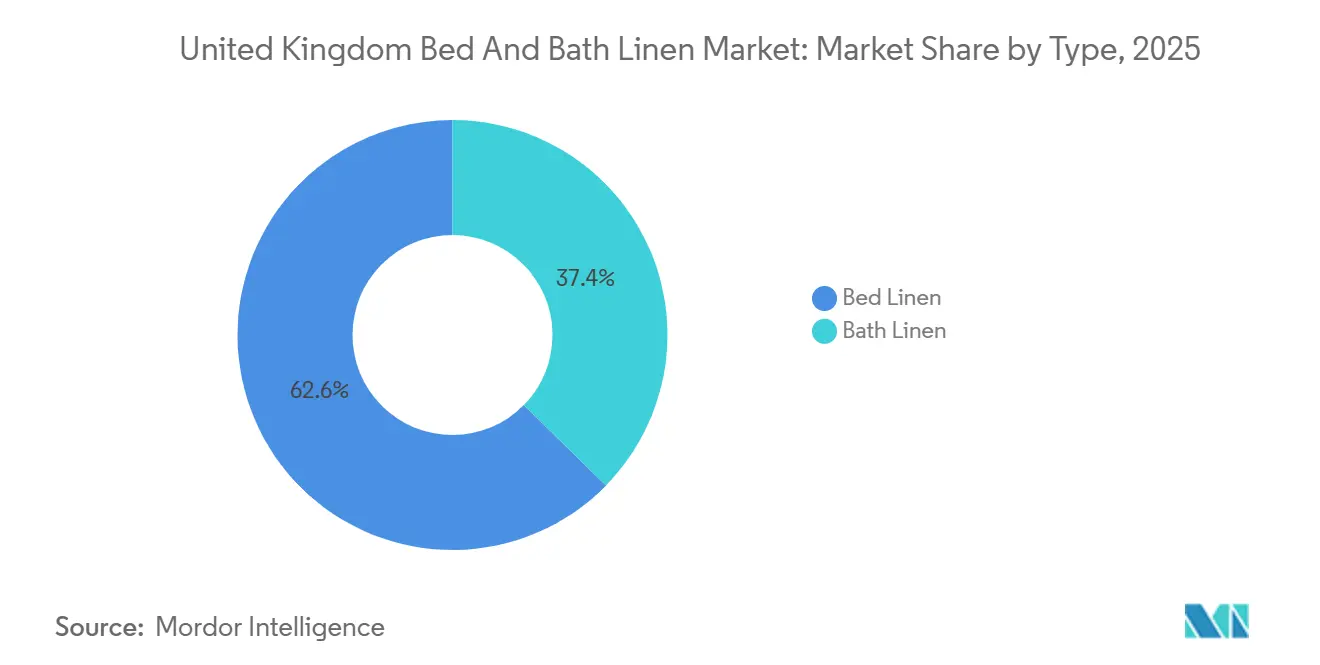
- Par type de produit, le linge de lit a dominé avec 62,65 % de la part de marché du linge de lit et de bain au Royaume-Uni en 2025 ; le linge de bain devrait se développer à un CAGR de 7,18 % jusqu'en 2031.
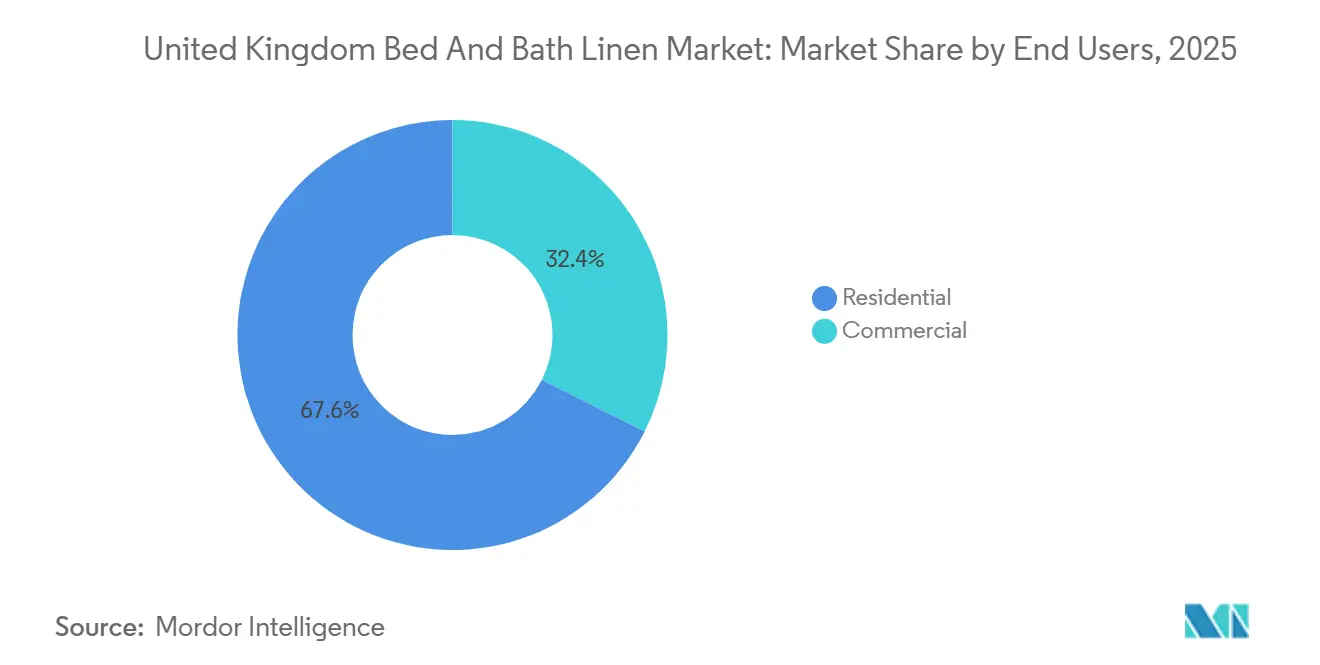
- Par utilisateurs finaux, le segment résidentiel a capté 67,60 % de la part de marché du linge de lit et de bain au Royaume-Uni en 2025 ; le segment commercial devrait progresser à un CAGR de 7,10 % entre 2026 et 2031.
- Par canal de distribution, les hypermarchés et supermarchés ont contribué à hauteur de 37,75 % de la part de marché du linge de lit et de bain au Royaume-Uni en 2025, et les ventes issues du commerce électronique devraient s'accélérer à un CAGR de 10,15 % sur la même période.
- Par zone géographique, l'Angleterre représentait 78,90 % de la part de marché du linge de lit et de bain au Royaume-Uni en 2025, et l'Écosse devrait connaître la croissance la plus rapide avec un CAGR de 7,35 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Boom de la rénovation résidentielle post-pandémique | 1.0% | National, avec un impact plus élevé en Angleterre et au Pays de Galles | Moyen terme (2-4 ans) |
| Expansion du pipeline des hôtels de luxe au Royaume-Uni | 0.8% | National, concentré en Angleterre et en Écosse | Moyen terme (2-4 ans) |
| Gains de parts du commerce électronique dans les textiles pour la maison | 1.2% | National, avec une adoption plus forte dans les zones urbaines | Long terme (≥ 4 ans) |
| Évolution des consommateurs vers les tissus durables et biologiques | 0.7% | National, porté par l'Angleterre et l'Écosse | Long terme (≥ 4 ans) |
| Protocoles de contrôle des infections du Service national de santé pour le linge de soins de santé | 0.5% | National, concentré en Angleterre | Court terme (≤ 2 ans) |
| Adoption précoce de la technologie de literie intelligente | 0.4% | Angleterre et Écosse, limité au Pays de Galles et en Irlande du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Boom de la rénovation résidentielle post-pandémique
Les ménages continuent de consacrer leurs revenus discrétionnaires à l'amélioration de leur intérieur, notamment l'achat de draps, couettes et serviettes de meilleure qualité, les modes de vie restant davantage centrés sur le domicile. Les données de fréquentation des commerces de détail montrent que les catégories de linge ont maintenu une croissance des volumes en chiffres moyens à un seul chiffre en 2024, même après la fin des confinements[2]. Les consommateurs qui avaient initialement acheté de la literie bas de gamme lors des pénuries d'approvisionnement adoptent désormais le coton biologique et les fils à compter de fils supérieurs, ce qui tire les prix de vente moyens à la hausse. Les grandes surfaces exploitent les ensembles chambre à coucher groupés pour profiter de ce cycle de montée en gamme, tandis que les détaillants en ligne spécialisés s'appuient sur des outils de conception personnalisables pour convertir les visiteurs en acheteurs réguliers. La tendance est la plus prononcée chez les propriétaires de biens récemment rénovés, pour lesquels le linge coordonné devient une touche finale qui rehausse l'esthétique intérieure. L'activité de bricolage en cours constitue donc une incitation fiable au renouvellement de la demande dans les segments de valeur et premium.
Expansion du pipeline des hôtels de luxe au Royaume-Uni
Les opérateurs hôteliers ont annoncé ou ouvert des milliers de chambres haut de gamme nécessitant des spécifications de linge premium, soutenant une base stable de demande institutionnelle. IHG a ajouté à elle seule plus de 900 chambres au Royaume-Uni et en Irlande en 2024 et a spécifié des fils à compter de fils plus élevés pour améliorer les indicateurs de satisfaction des clients[3]. Les hôteliers considèrent désormais le linge comme un facteur de différenciation rentable pour le revenu par chambre disponible, ce qui incite à conclure des contrats d'approvisionnement assortis de clauses strictes en matière de durabilité et de développement durable. Les réservations anticipées pour des propriétés de patrimoine en cours de rénovation signalent un appétit continu pour l'hébergement haut de gamme, notamment à Londres et Édimbourg. Étant donné que chaque ensemble literie de luxe comprend généralement plusieurs draps, housses de couette et protège-oreillers, les volumes d'approvisionnement augmentent rapidement, ce qui bénéficie aux fournisseurs capables de respecter des délais de livraison stricts. L'expansion du pipeline constitue donc un débouché prévisible qui aide les fabricants à lisser la volatilité des canaux grand public.
Gains de parts du commerce électronique dans les textiles pour la maison
La migration numérique remodèle les habitudes d'achat grâce à l'amélioration des visuels, à la livraison le jour même dans les grandes villes et à des politiques de retour sans contestation qui surmontent le besoin traditionnel de toucher les tissus en magasin. Les ventes de linge en ligne ont atteint 37 % du chiffre d'affaires de Dunelm au cours de l'exercice 2024, doublant leur part depuis 2020. Les outils de recherche par intelligence artificielle et la visualisation par réalité augmentée aident les clients à harmoniser les couleurs avec la décoration de leur chambre, améliorant ainsi les taux de conversion. Les places de marché et les marques en vente directe aux consommateurs exploitent des frais généraux plus faibles pour pratiquer des prix inférieurs à ceux des magasins physiques sans sacrifier les marges. Pour les consommateurs en zones rurales, le commerce électronique élargit la gamme de styles au-delà de ce que proposent les détaillants locaux, accélérant ainsi davantage l'adoption numérique. Les partenaires logistiques développent leurs capacités avant les promotions des jours fériés, garantissant que la rapidité de livraison reste un facteur de différenciation à mesure que les canaux convergent.
Évolution des consommateurs vers les tissus durables et biologiques
Les acheteurs soucieux de l'environnement examinent les certificats d'origine et la consommation d'eau, propulsant le coton biologique et les mélanges recyclés dans les assortiments grand public. Une étude du Royal College of Art (Collège royal d'art) montre qu'une conception circulaire pourrait réduire de moitié les émissions du secteur textile d'ici 2030 si elle est largement adoptée[4]. Les détaillants répondent en proposant des codes QR en rayon permettant de retracer les chaînes d'approvisionnement de la ferme au linéaire, renforçant ainsi la transparence. Les primes de prix pour la literie biologique sont restées résistantes malgré les pressions sur le coût de la vie, témoignant d'une forte attribution de valeur aux caractéristiques environnementales. Les marques lançant des programmes de reprise de linge constatent une meilleure fidélité des clients et des ventes supplémentaires lors du remboursement des bons pour les articles retournés. Ce virage écologique contraint les fabricants conventionnels à investir dans des procédés de teinture économes en eau et dans l'utilisation des énergies renouvelables pour suivre l'évolution des attentes des acheteurs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix mondiaux du coton et du lin | -0.8% | National, affectant toutes les régions | Court terme (≤ 2 ans) |
| Afflux d'importations asiatiques à bas coût entraînant des guerres de prix | -0.5% | National, concentré en Angleterre | Moyen terme (2-4 ans) |
| Retards de documentation douanière post-Brexit | -0.3% | National, avec un impact plus élevé sur les importateurs | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre qualifiée dans les filatures textiles au Royaume-Uni | -0.3% | Angleterre et Pays de Galles, limité à l'Écosse et à l'Irlande du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix mondiaux du coton et du lin
Les contrats à terme sur le coton ont oscillé entre 0,70 USD et 0,80 USD la livre en 2024 en raison des chocs climatiques et des perturbations commerciales, comprimant les marges des filatures du Royaume-Uni dépendantes des importations. L'incertitude des prix au comptant décourage les longues séries de production, contraignant les détaillants à maintenir des stocks de sécurité plus élevés ou à se couvrir avec des substituts synthétiques. Les fluctuations monétaires depuis le Brexit amplifient les variations des coûts des matières premières lors de la conversion des factures libellées en USD ou en EUR. Certains fournisseurs se tournent vers les fibres recyclées pour atténuer leur exposition, mais les volumes d'approvisionnement restent insuffisants pour une substitution à grande échelle. Les détaillants utilisent donc des moteurs de tarification dynamique, répercutant une partie de la hausse sur les consommateurs mais risquant une élasticité de la demande dans les segments de valeur. Les retournements brusques des coûts des intrants créent également des risques d'évaluation des stocks, compliquant la planification promotionnelle.
Afflux d'importations asiatiques à bas coût entraînant des guerres de prix
Les fabricants asiatiques tirent parti de leur échelle et de leurs avantages salariaux pour fournir du linge d'entrée de gamme à des prix que les producteurs nationaux ne peuvent pas égaler. Les détaillants positionnés sur le segment valeur intensifient la fréquence des promotions, érodant les marges tout au long de la chaîne. Les consommateurs soucieux de la qualité signalent parfois une usure prématurée et un déteintage sur les articles importés, offrant des opportunités aux marques locales qui mettent en avant le savoir-faire britannique. Cependant, les droits de douane restent faibles, de sorte que la pénétration des importations se maintient au-dessus de 65 % en volume. Les filatures nationales se concentrent sur la production rapide et sur mesure pour éviter la concurrence directe par les prix, mais les limitations de capacité freinent la reconquête de parts de marché. La pression soutenue des importations freine ainsi la croissance des prix de vente moyens, même si les sous-segments premium se développent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la domination du linge de lit face à l'accélération du linge de bainLe linge de lit représente 62,65 % du chiffre d'affaires 2025, soulignant le rôle ancré de cette catégorie dans les cycles de renouvellement des ménages qui s'alignent sur les promotions saisonnières et les pics liés aux cadeaux. La concentration de la part du marché des articles de literie et de linge de bain au Royaume-Uni sur les draps est renforcée par de solides programmes de marques de distributeur dans les chaînes de grande distribution alimentaire, qui attirent les acheteurs recherchant la commodité en un seul endroit. Cependant, le marché des articles de literie et de linge de bain au Royaume-Uni constate une croissance unitaire plus rapide pour les serviettes de bain et les peignoirs, les acheteurs du secteur hôtelier remplaçant les stocks plus fréquemment pour répondre aux normes de contrôle des infections. Les bons de commande commerciaux stipulent souvent des grammages plus élevés et des finitions antimicrobiennes, augmentant la valeur par unité et soutenant les marges des fournisseurs. Dans le segment premium, les ensembles de serviettes d'inspiration spa commercialisés via les influenceurs des réseaux sociaux stimulent les opportunités de ventes croisées pour les tapis de bain et rideaux de douche coordonnés. À l'inverse, l'innovation dans le linge de lit se concentre sur la thermorégulation et l'évacuation de l'humidité, comme en témoignent les protège-matelas à température contrôlée qui se négocient à trois fois le prix moyen de la literie conventionnelle.
La taille du marché des articles de literie et de linge de bain au Royaume-Uni pour le linge de bain devrait progresser à un CAGR de 7,18 %, dépassant le rythme de 6,03 % prévu pour le linge de lit, preuve que la diversification des produits remodèle les portefeuilles stratégiques. Les cycles de rénovation hôtelière amplifient les volumes de linge de bain, car chaque chambre nécessite plusieurs formats de serviettes, des serviettes de main et des tapis de bain. Les fabricants capables de pré-traiter les serviettes pour leur résistance au chlore acquièrent un avantage concurrentiel auprès des blanchisseries institutionnelles qui traitent les articles des centaines de fois. Parallèlement, les détaillants exploitent le merchandising par collections chromatiques pour vendre des rénovations complètes de salle de bain, en regroupant serviettes, rideaux de douche et accessoires assortis afin d'augmenter la valeur du panier moyen. Les investissements dans la chaîne d'approvisionnement en matière de teinture à faible rapport de bain réduisent la consommation d'eau, en phase avec les messages de durabilité et en réduisant les coûts opérationnels. Dans l'ensemble, la trajectoire à deux vitesses entre les segments linge de lit et linge de bain exige une gestion agile des stocks et un marketing ciblé pour éviter les surstocks sur les références à rotation lente.

Par utilisateurs finaux :
leadership résidentiel face à l'accélération commercialeLes clients résidentiels ont capté 67,60 % du chiffre d'affaires 2025 grâce à des modes de vie toujours centrés sur le domicile et à une cohorte de millennials entrant dans les années de formation des ménages. Le marché du linge de lit et de bain au Royaume-Uni bénéficie du fait que les consommateurs considèrent la literie à la fois comme une nécessité fonctionnelle et un élément de décoration, augmentant leur disposition à payer pour du coton biologique et des fils à plus haute densité. Pourtant, les institutions commerciales, des hôtels de luxe aux établissements du NHS, devraient dépasser les ménages avec un CAGR de 7,10 % d'ici 2031, à mesure que le taux d'occupation hôtelier se rapproche des niveaux d'avant la pandémie. Les contrats institutionnels comprennent souvent des clauses de réapprovisionnement pluriannuelles, offrant des volumes prévisibles qui aident les fabricants à optimiser leurs capacités. Cependant, les concessions tarifaires exigées par les cadres d'achat public exercent une pression sur les marges, à moins que les fournisseurs ne se différencient par des caractéristiques de performance. Les canaux résidentiels, en revanche, permettent une communication plus riche autour du bien-être et de la durabilité, amortissant les cycles de remise.
La taille du marché du linge de lit et de bain au Royaume-Uni allouée aux acheteurs commerciaux repose sur la fréquence des achats répétés plutôt que sur l'ampleur des commandes initiales, de sorte que la réactivité des fournisseurs et les références en matière de conformité l'emportent souvent sur la notoriété de la marque. Les prestataires de soins de santé exigent des instructions de lavage détaillées et des certifications de durée de vie des produits, resserrant les conditions d'appel d'offres. Les groupes hôteliers, quant à eux, intègrent la qualité du linge dans leurs standards de marque, rendant les changements de fournisseurs moins fréquents une fois approuvés. Pour les acheteurs résidentiels, les achats impulsifs dans les rayons des épiceries et les ventes flash en ligne créent des pics de demande volatils qui mettent à l'épreuve l'agilité logistique. Par conséquent, les entreprises dotées de stratégies bicanales se protègent contre les fluctuations cycliques, en tirant parti des cycles de production pour servir à la fois les spécifications des consommateurs et des institutions avec un minimum de changements. Cette exposition équilibrée soutient un EBITDA stable malgré les chocs sectoriels.
Par canal de distribution :
résilience du commerce traditionnel face à la disruption numériqueLes hypermarchés et supermarchés ont conservé une part de 37,75 % en 2025 grâce à une fréquentation élevée des acheteurs et à des prix attractifs, confirmant la pertinence des points de vente physiques dans le secteur du linge. Le marché du linge de lit et de bain au Royaume-Uni s'oriente néanmoins de plus en plus vers le numérique, le commerce électronique enregistrant un CAGR de 10,15 %, séduisant les jeunes générations qui s'appuient sur les avis et la livraison le lendemain. Les chaînes de grande distribution répondent en intégrant des rayons virtuels basés sur des QR codes qui étendent les assortiments au-delà des contraintes d'espace en magasin, défendant ainsi leur part de marché. Les magasins spécialisés se différencient par des gammes sélectionnées et des expériences tactiles, mais la reprise de la fréquentation reste inégale, notamment en dehors des emplacements de premier plan en centre-ville. Dans le même temps, les opérateurs de places de marché exploitent l'analyse de données pour personnaliser les offres et réduire les coûts de recherche, augmentant le taux de conversion et la valeur moyenne des commandes. La gestion des retours pour les articles sensibles à la texture s'améliore grâce à des descriptifs de produits faciles à entretenir et à des images à 360 degrés.
La part de marché du linge de lit et de bain au Royaume-Uni captée par les détaillants physiques pourrait s'éroder si l'adoption des paiements numériques s'accélère davantage chez les cohortes plus âgées, mais les points de vente physiques jouent encore un rôle central dans la livraison omnicanale. Les services de retrait en magasin représentaient un tiers des commandes de linge en ligne en 2024 dans les principales chaînes d'articles pour la maison. Ce modèle hybride réduit les coûts du dernier kilomètre et génère des achats supplémentaires en magasin. Les hypermarchés investissent dans des bornes numériques en rayon permettant aux acheteurs de parcourir des catalogues étendus sans quitter le magasin, alliant commodité et satisfaction immédiate. Les e-commerçants expérimentent des modèles d'abonnement fournissant des serviettes fraîches chaque trimestre, lissant les revenus et renforçant la fidélité des clients. Dans l'ensemble, les frontières entre canaux s'estompent à mesure que les détaillants cherchent à offrir des parcours clients fluides tout en maîtrisant les dépenses logistiques.
Analyse géographique
L'Angleterre a contribué à hauteur de 78,90 % de la valeur 2025 en raison de la densité de ses centres de population, de revenus disponibles plus élevés et d'une concentration d'hôtels de luxe exigeant des linges haut de gamme. La taille du marché du linge de lit et de bain au Royaume-Uni en Angleterre bénéficie de réseaux d'approvisionnement intégrés centrés autour du corridor logistique des Midlands, permettant une livraison le lendemain dans la plupart des codes postaux. Les consommateurs londoniens, sensibles au design, stimulent les tendances de premiumisation qui se diffusent vers les villes régionales via l'influence des réseaux sociaux. L'Écosse, bien que plus petite, affiche la croissance la plus rapide avec un CAGR de 6,05 % grâce à la reprise du tourisme et aux projets d'infrastructure du secteur public qui stimulent la demande de linge hôtelier. Le Pays de Galles et l'Irlande du Nord connaissent des progressions plus régulières mais modestes, liées aux évolutions démographiques et au positionnement tarifaire des détaillants.
Les disparités régionales en matière de revenus des ménages façonnent la composition des références produits : le Sud-Est de l'Angleterre s'oriente vers le coton égyptien biologique, tandis que certaines parties du Pays de Galles privilégient les mélanges polyester-coton répondant aux seuils de prix. Les coûts de transport augmentent vers les régions périphériques, incitant les détaillants à implanter des centres de micro-fulfillment afin de maintenir les niveaux de service. Les filatures textiles écossaises s'appuient sur des subventions gouvernementales à l'innovation pour moderniser leurs métiers à tisser, permettant des délais de production plus rapides et des créations de tartans sur mesure qui font écho aux initiatives patrimoniales locales. L'Irlande du Nord tire parti de voies commerciales intra-Royaume-Uni sans entraves pour atténuer les frictions douanières liées au Brexit, stabilisant ainsi les flux d'importation de tissus bruts. La part de marché du linge de lit et de bain au Royaume-Uni pour l'Angleterre devrait légèrement diminuer d'ici 2031, à mesure que les régions à croissance plus rapide grignotent sa domination, mais les gains absolus y demeurent les plus importants en raison de son échelle.
Paysage réglementaire
Le marché britannique du linge de maison et de bain fonctionne sous des règles de sécurité des produits et d'étiquetage qui encadrent les allégations destinées aux consommateurs et la diligence raisonnable des détaillants. Les General Product Safety Regulations 2005 fixent l'exigence de base selon laquelle seuls des produits sûrs peuvent être mis sur le marché de Grande-Bretagne, tandis que les Textile Products (Labelling and Fibre Composition) Regulations 2012 régissent les déclarations de composition en fibres utilisées pour les assortiments de linge de lit et de serviettes en magasin comme en ligne.
Pour les articles d'ameublement utilisés dans certaines applications, les exigences de sécurité incendie influencent le choix des matériaux et des finitions et accroissent la valeur des preuves d'essais et de la traçabilité auprès des partenaires de la chaîne d'approvisionnement. Un changement réglementaire est entré en vigueur le 30 octobre 2025 avec l'entrée en application des Furniture and Furnishings (Fire) (Safety) (Amendment) Regulations 2025, qui suppriment l'obligation d'étiquette d'affichage (swing label) sur le mobilier rembourré domestique et prolongent de 6 à 12 mois le délai dont disposent les autorités de contrôle pour engager des poursuites dans le cadre du Consumer Protection Act. Cela allonge la période d'exposition à la conformité pour les fournisseurs et détaillants qui conservent des dossiers produits.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend de l'approvisionnement en fibres et en fils (coton, lin et mélanges) à la formation et à la finition des tissus (teinture, impression, et finitions antimicrobiennes ou de performance pour les serviettes commerciales), à l'assemblage par coupe-couture, puis à l'emballage et à l'étiquetage. La distribution passe ensuite par les hypermarchés et supermarchés, les détaillants spécialisés en articles de maison, et le commerce électronique. Comme le marché dépend fortement des importations, tant pour les matières premières que pour les produits finis, les fournisseurs internationaux et les transitaires jouent un rôle plus important, et la conformité douanière ainsi que la documentation produit deviennent essentielles pour les référencements en distribution au Royaume-Uni.
Les programmes de conformité technique et de durabilité sont soutenus par des organismes britanniques d'essais, de certification et de représentation sectorielle auxquels se réfèrent les détaillants et acheteurs professionnels dans leurs appels d'offres. Des organisations comme la Furniture Industry Research Association (FIRA) fournissent des orientations techniques pour l'écosystème plus large de l'ameublement, tandis que le Furniture Industry Sustainability Programme (FISP, créé en 2006) sert de référence en matière de durabilité dans les chaînes d'approvisionnement de l'ameublement. L'engagement en amont est également soutenu par des associations professionnelles telles que la British Furniture Confederation et la British Furniture Association. En aval, la logistique combine de plus en plus la livraison à domicile avec le click-and-collect et la logistique inverse pour gérer les retours et les pilotes de reprise circulaire des textiles en fin de vie.
Paysage concurrentiel
Le marché des articles de literie et de linge de bain au Royaume-Uni est modérément fragmenté, les cinq principales entreprises détenant collectivement une part significative du marché. Cela crée des opportunités tant pour une croissance à grande échelle que pour des stratégies de niche spécialisées. Dunelm se distingue comme le leader du marché, démontrant la force de son approche omnicanale et de son orientation vers la valeur. Dans le segment haut de gamme du marché, The White Company s'est imposée en mettant l'accent sur le luxe et la vente directe aux consommateurs. Ensemble, ces acteurs illustrent la diversité des façons dont les marques peuvent réussir dans un paysage concurrentiel. Les dynamiques concurrentielles sont de plus en plus façonnées par la résilience des chaînes d'approvisionnement et l'approvisionnement durable, les consommateurs exigeant une fabrication éthique et des pratiques respectueuses de l'environnement.
Les complexités douanières post-Brexit offrent un avantage aux acteurs nationaux et aux importateurs expérimentés disposant d'une infrastructure logistique et de conformité solide. Ces changements créent des barrières pour les nouveaux entrants internationaux de plus petite taille qui manquent de compétences en documentation et d'expérience douanière. Les efforts stratégiques dans l'ensemble du secteur se concentrent sur l'intégration verticale, Dunelm se lançant dans la fabrication de traitements de fenêtres sur mesure. Ce changement vise à capter des commandes personnalisées à marges plus élevées et à réduire la dépendance vis-à-vis des fournisseurs externes. En conséquence, les entreprises sont mieux positionnées pour contrôler la qualité, les coûts et l'expérience client.
La technologie transforme rapidement le secteur grâce à des innovations telles que la recherche alimentée par l'intelligence artificielle, les outils de réalité augmentée et les systèmes intelligents de gestion des stocks. Ces solutions améliorent le parcours client et l'efficacité opérationnelle en augmentant les taux de conversion et en réduisant les besoins en fonds de roulement. Les initiatives d'économie circulaire gagnent du terrain, Dunelm et The Salvation Army pilotant des programmes de reprise de textiles. Ces programmes favorisent non seulement des solutions durables en fin de vie, mais renforcent également la fidélité des clients grâce à la responsabilité environnementale. La prochaine législation sur la Responsabilité Élargie des Producteurs (REP) devrait bénéficier aux grandes entreprises disposant d'une logistique inversée mature, tandis que l'augmentation des coûts de conformité pourrait mettre à l'épreuve les concurrents plus petits et moins bien dotés en ressources.
Leaders du secteur du linge de lit et de bain au Royaume-Uni
-
Dunelm Group plc
-
John Lewis Partnership plc
-
Marks & Spencer Group plc
-
IKEA Ltd (UK)
-
The White Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Linge de Lit et de Bain au Royaume-Uni Entreprises couvertes dans ce rapport
- Dunelm Group plc
- John Lewis Partnership plc
- Marks & Spencer Group plc
- IKEA Ltd (UK)
- The White Company
- Next plc
- Bedeck Ltd
- Christy (Welspun UK)
- Soak & Sleep Ltd
- Belledorm (Fine Bedding Co.)
- Dreams Ltd
- Sheridan (Hanover Acceptances)
- Sanderson Design Group
- Brabantia UK
- House of Fraser Ltd
- Habitat Retail Ltd
- Laura Ashley Ltd
- Slumberdown (Comfy Quilts)
- Brook + Wilde
- Dunroven House UK
Lire l’analyse des entreprises de linge de lit et de bain au Royaume-Uni
Opportunités de marché et perspectives d'avenir
La circularité et la capacité de logistique inverse émergent comme un domaine où les détaillants sont encore en train de construire une exécution concrète, à mesure que les filières de reprise et de recyclage sont testées alors que les textiles font l'objet d'un contrôle accru en matière de gestion des déchets. Des pilotes britanniques comme la reprise de textiles de maison par Dunelm et The Salvation Army via ACT UK (lancée en juillet 2024) et le démarrage opérationnel de l'installation Project Reclaim à Kettering, Northamptonshire (mai 2024) offrent aux fabricants et détaillants des filières exploitables pour les bons d'achat, le tri et les résultats de recyclage liés aux achats de linge de lit et de serviettes. Cela soutient des propositions différenciées au-delà des promotions axées sur le prix.
Les nouvelles ouvertures dans l'hôtellerie et les achats du secteur de la santé ancrent la demande de serviettes plus durables et de linge prêt pour les contrats, IHG ayant ajouté plus de 900 chambres au Royaume-Uni et en Irlande en 2024. Du côté de l'offre, les entreprises disposant de bilans plus solides peuvent poursuivre la rationalisation de l'assortiment, améliorer la prévision, et bâtir un approvisionnement et une exécution plus résilients pour gérer les pressions persistantes sur les frais généraux et les stocks.
Développements industriels récents dans Marché du Linge de Lit et de Bain au Royaume-Uni
- Juillet 2026 : John Lewis Partnership a annoncé un programme d'investissement de 50 millions GBP dans cinq sites de magasins au Royaume-Uni, incluant une rénovation de 20 millions GBP pour son grand magasin de Glasgow. Ce réinvestissement dans les magasins soutient des gammes maison à plus fort débit et une exécution omnicanale renforcée, influençant la manière dont les marques de linge de lit et de bain sont référencées, merchandisées et réapprovisionnées via un détaillant national majeur.
- Juillet 2025 : Trident Group a annoncé son entrée sur le marché britannique du linge de maison, lançant sa marque Trident Threads pour le linge de lit et de bain. Ce nouvel entrant renforce la présence directe sur les segments milieu de gamme et valeur, et accroît l'échelle d'approvisionnement, ce qui pourrait exercer une pression sur les acteurs en place en matière de prix et de rythme promotionnel.
- Juillet 2024 : Dunelm et The Salvation Army ont lancé un programme pilote de reprise de linge de maison via ACT UK. Ce pilote rend opérationnelles la collecte et la logistique inverse des textiles de maison usagés, renforçant les propositions d'économie circulaire et alignant les processus de vente au détail sur les attentes croissantes en matière de gestion de fin de vie.
Marché du Linge de Lit et de Bain au Royaume-Uni Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché couvre la valeur du linge de lit et du linge de bain vendus pour une utilisation au Royaume-Uni auprès des acheteurs résidentiels et commerciaux, comptabilisée au point de vente via les canaux de distribution hors ligne et en ligne.
Exclusions du périmètre : les textiles décoratifs pour la maison tels que les rideaux, les tissus d'ameublement et les tapis sont exclus de ce marché.
Aperçu de la segmentation
- Par type
- Linge de lit
- Linge de bain
- Par utilisateurs finaux
- Résidentiel
- Commercial
- Par canal de distribution
- Hypermarchés et supermarchés
- Magasins spécialisés
- Commerce électronique
- Autres canaux de distribution
- Par géographie
- Angleterre
- Écosse
- Pays de Galles
- Irlande du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par établir une base factuelle claire sur la consommation et le commerce de textiles au Royaume-Uni, car le linge de lit et de bain transite à la fois par des circuits d'approvisionnement nationaux et des canaux à forte composante d'importation. Les références courantes comprennent les statistiques officielles britanniques sur le commerce et les douanes, les tableaux de dépenses des ménages de l'Office for National Statistics et les publications de HMRC lorsqu'elles sont pertinentes pour les flux de valeur par catégorie. Pour comprendre la demande commerciale, nous examinons les indicateurs d'hôtellerie et d'hébergement provenant de sources telles que VisitBritain et les publications sectorielles sur les taux d'occupation, le remplacement du linge étant lié aux nuitées et aux ouvertures d'hôtels.
Du côté de l'offre et des prix, nous recoupons les dépôts de comptes et les documents destinés aux investisseurs des grands détaillants et marques, ainsi que la couverture de presse réputée sur les changements d'assortiment et les promotions. Des publications académiques sur les textiles et la durabilité sont utilisées pour vérifier la cohérence des évolutions du mix de matières susceptibles de faire évoluer les prix de vente moyens dans le temps. Nous utilisons également des bases de données payantes pour les données financières des entreprises et le suivi des actualités, ainsi que des bases de données de brevets lorsque les signaux d'innovation sont importants pour les matériaux et les finitions. Les sources documentaires mentionnées ci-dessus sont illustratives et non exhaustives, et des références publiques et payantes supplémentaires ont été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les entretiens primaires ont été utilisés pour tester les hypothèses difficiles à lire à partir des données publiques, telles que les évolutions du mix entre draps, taies d'oreiller, serviettes et peignoirs de bain, et la manière dont les promotions affectent les prix réalisés. Nous avons échangé avec un panel de détaillants, de distributeurs et de participants liés à la blanchisserie commerciale ou à l'hôtellerie à travers le Royaume-Uni, puis utilisé des questions de suivi pour réconcilier les différences entre ce que les répondants côté offre et côté acheteur ont rapporté.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs de plus petite taille : 17 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante dans laquelle les indicateurs de consommation des ménages et les signaux de ventes au détail sont utilisés pour reconstituer le volume de dépenses consacré au linge de lit et de bain au Royaume-Uni, qui est ensuite réparti entre les groupes de produits et les types d'acheteurs. Nous corroborons ce total avec des approximations ascendantes sélectives, telles que des points de prix échantillonnés sur différents canaux multipliés par le débit unitaire attendu, suivis de vérifications par rapport à l'exposition des détaillants aux catégories observée dans les dépôts publics et les entretiens.
Parmi les données pratiques importantes pour ce marché figurent la progression du prix de vente moyen par type d'article (par exemple, serviettes par rapport aux parures de draps), l'intensité des promotions par canal, la part du commerce électronique dans les textiles pour la maison, l'activité hôtelière qui influence les cycles de remplacement commercial, et les tendances de la valeur des importations susceptibles d'affecter les prix et la disponibilité. Lorsque les signaux ascendants sont fragmentaires pour les canaux plus petits, nous comblons les lacunes à l'aide de fourchettes issues des entretiens, puis nous revérifions le résultat par rapport au volume global de dépenses afin que le chiffre final reste réaliste.
Pour les prévisions, une analyse de scénarios est utilisée autour des variables que les répondants ont le plus systématiquement signalées, à savoir les réajustements de prix liés à l'inflation, les évolutions du mix de canaux, et les tendances de la demande hôtelière et des séjours de courte durée. Le scénario de base est ensuite soumis à des tests de résistance avec une vérification plus simple des séries temporelles afin que la trajectoire ne s'écarte pas de ce que la croissance historique et les signaux de vente au détail à court terme permettraient de soutenir.
Validation des données et cycle de mise à jour
Nous validons les résultats par de multiples recoupements, où les totaux du modèle sont comparés à des indicateurs indépendants tels que les mouvements de valeur des échanges commerciaux, les communications des grands détaillants et les évolutions directionnelles des dépenses des ménages. Les valeurs aberrantes sont examinées au niveau des hypothèses, et lorsqu'un écart ne peut être expliqué par la saisonnalité, les évolutions de canaux ou des mouvements de prix ponctuels, nous recontactons les répondants pour confirmer ce qui a changé et quand cela s'est produit.
Avant la validation finale, le travail fait l'objet d'une revue analytique étape par étape afin que l'arithmétique, la cohérence des unités et le traitement des devises soient alignés. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier les prix, la demande ou l'offre surviennent. Juste avant la livraison, nous effectuons une dernière mise à jour afin que la vision du marché reflète les dernières publications publiques disponibles et les enseignements des entretiens.
Taille du marché du linge de lit et de bain au Royaume-Uni selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le linge de lit et de bain au Royaume-Uni peuvent varier même lorsque le sujet semble identique, car le panier de produits, la couverture des canaux et l'année utilisée pour la tarification peuvent être traités différemment. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur des signaux commerciaux ou de production, tandis qu'une autre s'appuie davantage sur les habitudes de dépenses au détail et les prix ajustés aux promotions.
Les rideaux et les articles de textiles pour la maison au sens large sont exclus du périmètre de Mordor Intelligence, ce qui explique en partie pourquoi le total du marché peut sembler différent des estimations qui regroupent plusieurs catégories de textiles en un seul chiffre. Un autre facteur d'écart est la tarification, certains éditeurs utilisant des prix catalogue ou une simple revalorisation par l'inflation, tandis que notre modèle utilise des prix réalisés vérifiés par entretiens par type d'article et par canal avant annualisation. Le calendrier de conversion des devises et la fréquence d'actualisation ont également leur importance, car les mises à jour plus récentes tendent à refléter plus rapidement les dernières remises au détail et les évolutions de la demande hôtelière.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,80 milliards USD (2026) | |
| Revue professionnelle A | 6,50 milliards USD (2026) | Regroupe souvent le linge de lit et de bain avec des catégories adjacentes de textiles pour la maison et applique une inflation générale des prix de détail, ce qui peut surestimer les dépenses lorsque les promotions et les évolutions du mix produit ne sont pas ajustées. |
| Cabinet de conseil mondial B | 5,10 milliards USD (2025) | Utilise une année de base antérieure et peut s'appuyer davantage sur des signaux de valeur liés aux importations, ce qui peut sous-estimer les ventes d'origine nationale et certains achats commerciaux acheminés par des distributeurs locaux. |
Globalement, l'écart provient principalement de ce qui est inclus dans le panier de produits, de la manière dont les prix sont normalisés aux niveaux de transaction réels, et du fait que l'année de base reflète ou non les conditions d'achat actuelles. En maintenant le périmètre strictement limité au linge de lit et de bain et en ancrant la construction sur un ensemble reproductible de vérifications de la demande et des prix, l'estimation reste plus facile à auditer et à mettre à jour d'année en année.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des articles de literie et de linge de bain au Royaume-Uni en 2026 ?
Il totalise 5,80 milliards USD et devrait atteindre 7,96 milliards USD d'ici 2031, croissant à un CAGR de 6,54 %.
Quelle catégorie de produit mène les ventes ?
Le linge de lit représente 62,65 % du chiffre d'affaires 2025, dominant grâce aux cycles de remplacement fréquents et à la premiumisation.
Quel canal connaît la croissance la plus rapide ?
Le commerce électronique progresse à un CAGR de 10,15 %, les consommateurs adoptant la commodité numérique et des assortiments plus larges.
Pourquoi l'Écosse est-elle perçue comme un bassin de croissance ?
La reprise du tourisme et les nouveaux projets hôteliers stimulent la demande régionale, portant le CAGR prévisionnel de l'Écosse à 6,05 %.