
Taille et Part du Marché de la Communication Unifiée en tant que Service (UCaaS) dans le Commerce de Détail
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2030 |
|---|---|
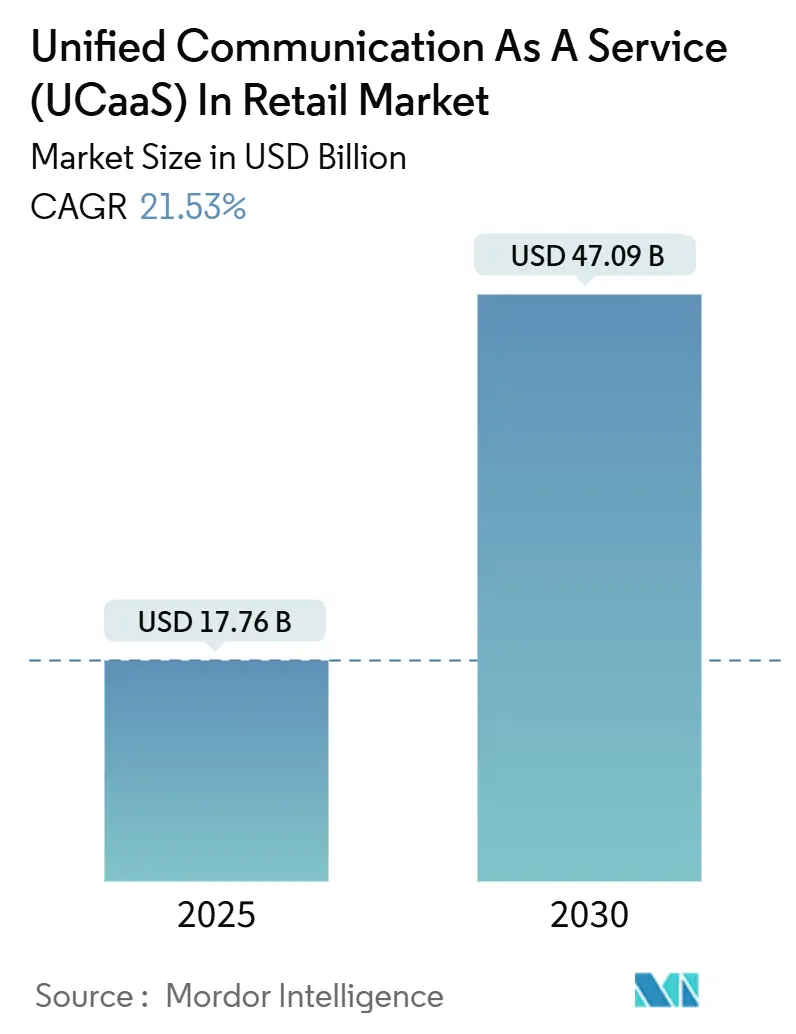
| Taille du Marché (2025) | 17.76 Milliards de dollars |
| Taille du Marché (2030) | 47.09 Milliards de dollars |
| Taux de croissance (2025 - 2030) | 21.53 % |
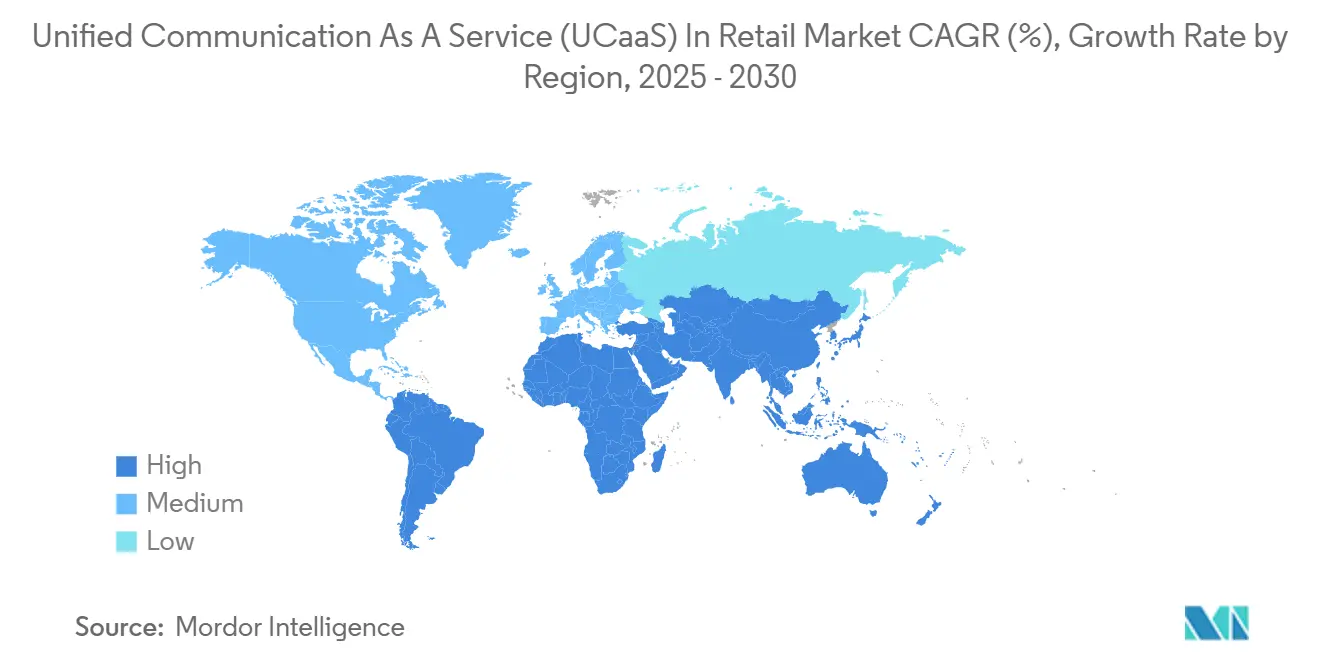
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
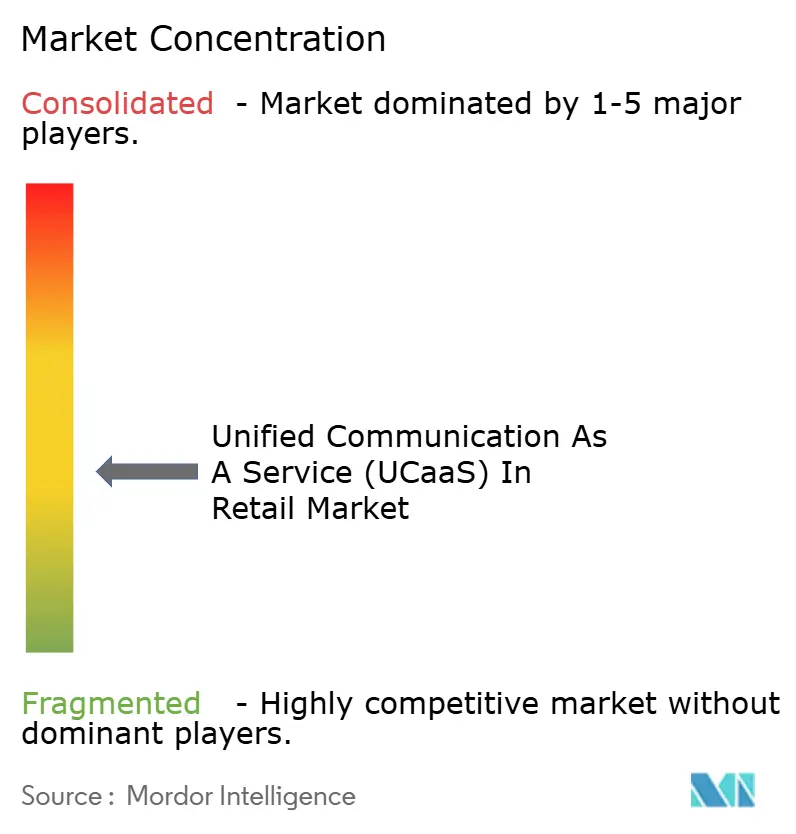
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Communication Unifiée en tant que Service (UCaaS) dans le Commerce de Détail par Mordor Intelligence
La taille du marché de la communication unifiée en tant que service dans le commerce de détail a atteint 17,76 milliards USD en 2025 et devrait grimper à 47,09 milliards USD d'ici 2030, affichant un CAGR de 21,53% sur la période. La croissance reflète le virage des détaillants vers des plateformes natives du cloud qui regroupent la voix, la vidéo, la messagerie et la collaboration dans un seul abonnement. L'accélération de la pénétration du commerce électronique, la complexité opérationnelle des centres de micro-exécution et les délais de fin de vie des lignes téléphoniques analogiques incitent les détaillants à abandonner les systèmes de commutateur téléphonique privé sur site au profit d'alternatives évolutives à la consommation. Les cycles de remplacement de la téléphonie continuent d'ancrer les déploiements, mais les applications de centre de contact pilotées par l'intelligence artificielle se développent le plus rapidement à mesure que les stratégies omnicanales déplacent l'engagement client en temps réel vers le cloud. Un élan parallèle pour les charges de travail hybrides émerge, les détaillants conservant les données sensibles sur site pour répondre aux mandats de souveraineté tout en s'appuyant sur le cloud public pour la capacité de conférence élastique. L'intensité concurrentielle augmente à mesure que les opérateurs de télécommunications, les spécialistes natifs du cloud et les fournisseurs de suites de productivité hyperscale s'efforcent de pré-intégrer les systèmes de marchandisage, de gestion de la main-d'œuvre et de données clients, réduisant ainsi le délai de rentabilisation pour les équipes informatiques du commerce de détail.
Points Clés du Rapport
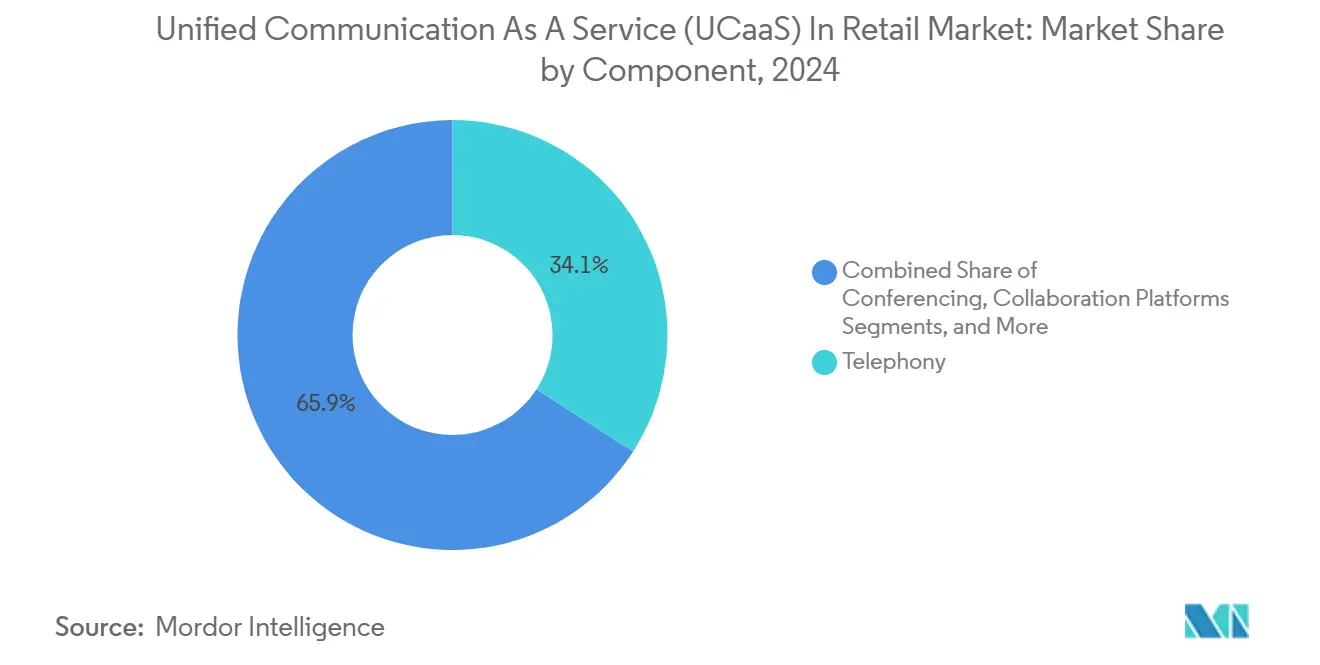
- Par composant, les applications de centre de contact progressent à un CAGR de 22,24% jusqu'en 2030, tandis que la téléphonie représentait 34,12% de la part du marché de la communication unifiée en tant que service dans le secteur du commerce de détail en 2024.
- Par modèle de déploiement, les charges de travail en cloud hybride devraient se développer à 23,18% jusqu'en 2030 ; le cloud public a conservé une part de 46,37% du marché de la communication unifiée en tant que service dans le secteur du commerce de détail en 2024.
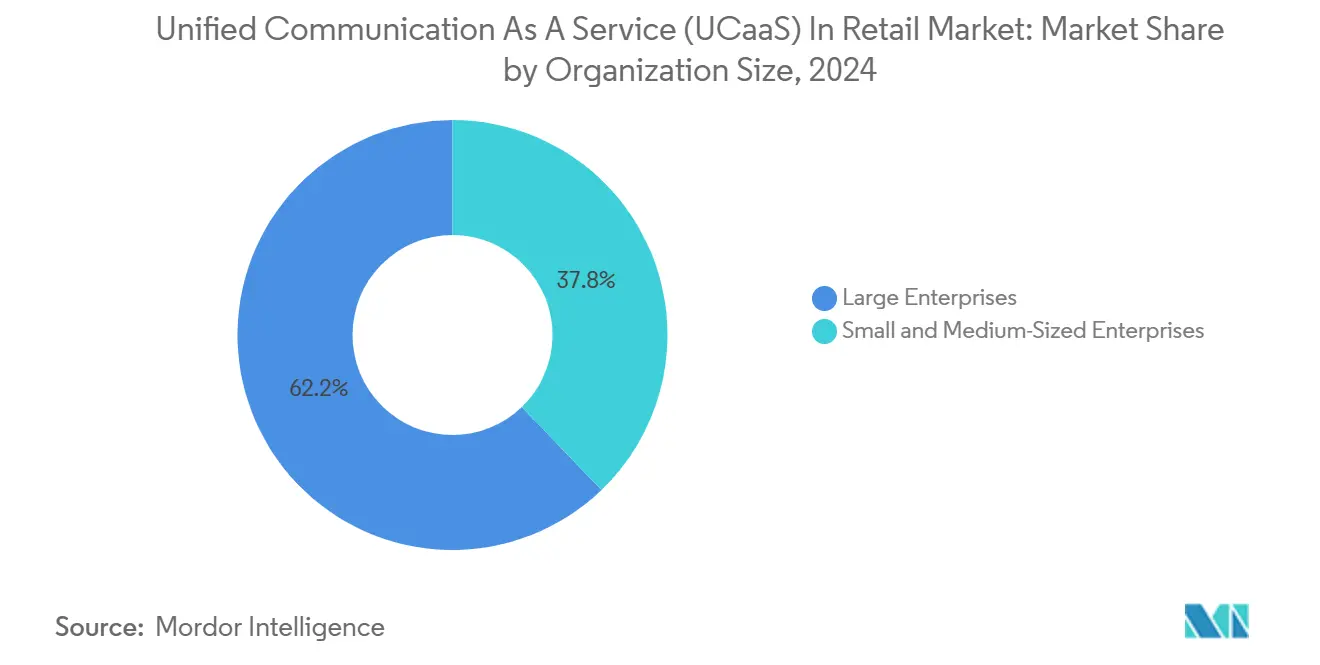
- Par taille d'organisation, les grandes entreprises ont capté 62,18% des dépenses en 2024 ; cependant, les petits et moyens détaillants devraient croître à un taux de 23,12% jusqu'en 2030.
- Par format de magasin, les supermarchés et hypermarchés représentaient 38,72% des déploiements en 2024 ; les détaillants du commerce électronique et omnicanaux devraient croître à un CAGR de 21,73% d'ici 2030.
- Par géographie, l'Amérique du Nord a généré 33,56% des revenus de 2024, tandis que l'Asie-Pacifique est en bonne voie pour un CAGR de 22,34% jusqu'en 2030.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption Rapide des Applications IP pour les Opérations en Magasin | +4.2% | Mondial, avec une concentration précoce en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Demande Accrue de Mobilité et de Politiques BYOD | +3.8% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Accent Croissant sur l'Expérience de Commerce de Détail Omnicanal | +4.5% | Mondial, mené par l'Amérique du Nord, l'Europe et les marchés urbains d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande Croissante des Petites et Moyennes Entreprises | +3.1% | Mondial, avec une adoption prononcée dans les marchés émergents d'Asie-Pacifique, d'Amérique latine et d'Afrique | Long terme (≥ 4 ans) |
| Prolifération des Centres de Micro-Exécution Nécessitant une UCaaS en Temps Réel | +2.7% | Amérique du Nord et Europe, s'étendant aux centres urbains d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Préférence Induite par le RGPD pour les Centres de Données UCaaS en Région | +2.3% | Europe, avec des répercussions sur les marchés adoptant des cadres similaires (Brésil, Inde, Afrique du Sud) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption Rapide des Applications IP pour les Opérations en Magasin
Les détaillants passent des lignes à commutation de circuits à la voix, la vidéo et la messagerie sur protocole Internet pour rationaliser la gestion des tâches, les alertes d'inventaire et la relation client sur les appareils mobiles. Zebra Technologies a rapporté que 7,7 millions d'employés de première ligne dans le commerce de détail ne disposaient pas d'appareils dédiés en 2024, signalant une demande latente pour des clients UCaaS compatibles avec les politiques d'utilisation des appareils personnels. Les fermetures imminentes du réseau téléphonique public commuté sur des marchés tels que le Royaume-Uni et l'Australie intensifient l'urgence, l'Ofcom confirmant le retrait des services analogiques d'ici 2027.[1] Les interfaces unifiées permettent désormais aux associés d'escalader les demandes vers des experts distants par vidéo, de récupérer l'inventaire en temps réel via des appels d'interface de programmation d'application et de coordonner le retrait en bordure de trottoir sans basculer entre les applications, réduisant le temps de traitement moyen et améliorant la résolution au premier appel.
Demande Accrue de Mobilité et de Politiques BYOD
Le fort taux de rotation et les effectifs variables poussent les détaillants à prendre en charge l'accès sécurisé depuis les appareils personnels. L'enquête 2024 de WorkJam a révélé que 66% des travailleurs étaient prêts à utiliser leurs téléphones personnels si des contrôles de sécurité existaient. Les plateformes UCaaS répondent avec un chiffrement de bout en bout, une authentification multifacteur et des connexions à la gestion des appareils mobiles, réduisant les coûts de communication par employé jusqu'à 40% selon les déploiements documentés par des chaînes d'épicerie régionales. La mobilité s'étend aux niveaux de gestion, où les responsables de district effectuent des visites virtuelles de magasins par vidéo, réduisant les dépenses de déplacement et permettant un coaching plus fréquent.
Accent Croissant sur l'Expérience de Commerce de Détail Omnicanal
Les consommateurs changent régulièrement de canal au cours d'un seul achat. Le routage de contact cloud de Genesys affiche désormais le contexte de navigation, le statut de fidélité et l'historique d'achat aux agents, réduisant les demandes répétées. L'étude multicanal 2024 de McKinsey a montré que 73% des acheteurs interagissaient sur plusieurs canaux, mais seulement 29% bénéficiaient d'une cohérence ; la UCaaS comble cet écart grâce à des points de terminaison unifiés de voix, de chat et de vidéo intégrés aux systèmes de gestion des commandes. La collaboration en temps réel permet aux associés en magasin de faire appel à des spécialistes produits par vidéo pour reproduire l'expertise des magasins phares dans des formats plus petits, améliorant ainsi la conversion.
Demande Croissante des Petites et Moyennes Entreprises
Les modèles par abonnement éliminent le matériel initial, attirant les PME qui ne pouvaient auparavant pas justifier les investissements dans des commutateurs téléphoniques privés. Les études de cas de 8x8 révèlent un coût total de possession sur cinq ans inférieur de 40% pour les chaînes de moins de 250 employés après migration vers la voix cloud. La mise à l'échelle basée sur les licences permet aux détaillants d'ajouter des travailleurs saisonniers sans capacité inutilisée, tandis que les connecteurs préconstruits vers le commerce électronique et les paiements réduisent les délais de déploiement de plusieurs mois à quelques semaines.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intégration Complexe des Systèmes Hérités avec les Plateformes Cloud | -2.8% | Mondial, plus aigu en Amérique du Nord et en Europe avec une infrastructure héritée étendue | Moyen terme (2 à 4 ans) |
| Préoccupations Accrues en Matière de Sécurité des Données et de Confidentialité | -2.1% | Mondial, avec une intensité réglementaire la plus élevée en Europe, en Californie et dans les marchés émergents adoptant des cadres de type RGPD | Long terme (≥ 4 ans) |
| Dépendance à une Connectivité de Haute Qualité dans les Zones Rurales | -1.6% | Amérique du Nord, Amérique latine, Afrique et régions rurales d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Politiques Syndicales de la Main-d'Œuvre du Commerce de Détail Restreignant la Surveillance des Appels | -0.9% | Europe, certaines juridictions d'Amérique du Nord et segments du commerce de détail syndiqués à l'échelle mondiale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Intégration Complexe des Systèmes Hérités avec les Plateformes Cloud
L'étude de modernisation cloud 2024 d'IBM a révélé que 68% des détaillants citaient les obstacles d'intégration comme la principale barrière à la migration vers le cloud.[2] Les chaînes typiques exploitent plus de 20 applications distinctes en magasin et au siège social, dont beaucoup sont construites sur des protocoles propriétaires nécessitant un intergiciel sur mesure pour se connecter à la UCaaS. Les retards gonflent les coûts et créent des risques de synchronisation pouvant perturber la visibilité des stocks ou le routage des commandes. Les offres de plateforme d'intégration en tant que service réduisent les frictions mais ajoutent des frais d'abonnement et nécessitent des compétences spécialisées.
Préoccupations Accrues en Matière de Sécurité des Données et de Confidentialité
Les enquêtes 2024 de Verizon ont signalé une hausse de 23% des violations dans le commerce de détail et l'hôtellerie, avec des identifiants compromis répandus. Les fournisseurs de UCaaS proposent le chiffrement et des cadres de confiance zéro, mais l'hygiène des points de terminaison, la gouvernance des accès et la formation de la main-d'œuvre restent des responsabilités des détaillants. Les petites entreprises sans personnel de sécurité dédié sont les plus exposées et doivent s'appuyer sur des contrôles gérés par les fournisseurs, des autorisations soigneuses basées sur les rôles et la journalisation des audits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Centres de Contact Progressent à Mesure que l'IA Remodèle l'Engagement ClientLes applications de centre de contact représentent la tranche à évolution la plus rapide du marché de la communication unifiée en tant que service dans le commerce de détail. Elles devraient se développer à 22,24% jusqu'en 2030 à mesure que les détaillants intègrent l'intelligence artificielle générative pour la détection d'intention, l'analyse des sentiments et le coaching des agents. La téléphonie a encore livré 34,12% des revenus de 2024, assurant une large base installée pour la vente incitative d'outils d'analyse et d'automatisation. La taille du marché de la communication unifiée en tant que service dans le commerce de détail pour les applications de centre de contact devrait contribuer 14,09 milliards USD de revenus supplémentaires d'ici 2030. La messagerie unifiée et la conférence maintiennent la demande pour la coordination asynchrone des équipes et la formation virtuelle, tandis que les espaces de travail collaboratifs tels que Microsoft Teams relient le partage de documents, le suivi de projets et la vidéo dans un seul panneau.
Les suites unifiées raccourcissent les cycles d'approvisionnement, favorisent la fidélité aux licences et maintiennent les prix de vente moyens résilients dans un contexte de voix en voie de banalisation. Les détaillants signalent des réductions à deux chiffres du temps de traitement moyen et des améliorations de la résolution au premier appel lorsque les fonctions d'assistance aux agents alimentées par l'IA font remonter automatiquement les articles de la base de connaissances pendant les appels. Les implémentations clients de Twilio enregistrent une réduction de 18% du temps de traitement après l'intégration de fenêtres contextuelles d'historique d'achat provenant d'intégrations de plateformes de données clients.


Par Modèle de Déploiement :
Les Architectures Hybrides Équilibrent Souveraineté et ÉvolutivitéLes plateformes hébergées sur cloud public ont capté 46,37% des revenus de 2024, portées par un provisionnement quasi instantané, une mise à jour automatique et une économie à la place qui séduisent les chaînes aux ressources limitées. Pourtant, le marché de la communication unifiée en tant que service dans le commerce de détail connaît une adoption hybride accélérée, avec un CAGR prévisionnel de 23,18%, à mesure que les détaillants isolent les données réglementées ou les charges de travail sensibles à la latence dans des clouds privés ou des nœuds sur site. Une enseigne de luxe européenne a conservé les enregistrements d'interactions clients dans un cloud privé suisse tout en déversant les flux médias excédentaires vers AWS pendant les périodes de pointe des fêtes.
L'informatique en périphérie et les réseaux étendus définis par logiciel brouillent davantage les catégories de déploiement en permettant aux consultations vidéo et aux requêtes d'inventaire d'être traitées en magasin pour des temps de réponse inférieurs à 50 millisecondes. L'adoption du cloud privé reste stable dans les segments fortement réglementés, mais la croissance est plafonnée par les dépenses en capital et les cycles de renouvellement. Les analyses du coût total montrent que les positions hybrides coûtent 15% de moins que le cloud privé pur sur cinq ans lorsque la capacité inactive est prise en compte.
Par Taille d'Organisation :
Les PME Adoptent l'Économie par AbonnementLa taille du marché de la communication unifiée en tant que service dans le commerce de détail penche aujourd'hui vers les grandes entreprises — 62,18% des dépenses de 2024 — car les réseaux de magasins mondiaux accumulent davantage de sièges et nécessitent des fonctionnalités avancées d'optimisation de la main-d'œuvre. Néanmoins, les PME sont le moteur de croissance : avec un CAGR prévisionnel de 23,12%, elles capteront une part croissante jusqu'en 2030 à mesure que les niveaux de licence commencent à un seul chiffre de sièges et que les tableaux de bord d'administration deviennent intuitifs pour les non-spécialistes.
La tarification par abonnement élimine les achats initiaux de serveurs, les flottes de combinés et les embauches informatiques dédiées, permettant aux boutiques indépendantes d'offrir une expérience client de niveau entreprise. Les études de cas de 8x8 Retail Connect documentent une amélioration de 12% de la productivité du travail après l'intégration des alertes de planification des équipes directement dans les clients de voix et de messagerie. La démocratisation des fonctionnalités aplatit la dynamique concurrentielle, permettant aux bijoutiers à magasin unique d'offrir une relation client vidéo en bordure de trottoir ressemblant aux grandes marques de luxe nationales.
Par Format de Magasin de Détail :
La Convergence du Commerce Électronique Stimule l'Investissement OmnicanalLes supermarchés et hypermarchés dominent les empreintes existantes grâce à de grandes forces de travail gérant les stocks périssables, les caisses et l'orchestration de la livraison à domicile. Leurs plans UCaaS mettent l'accent sur une disponibilité vocale de 99,999%, une intégration étroite avec les points de vente et un coût par siège inférieur à 15 USD. La part du marché de la communication unifiée en tant que service dans le commerce de détail pour ce format était de 38,72% en 2024, aidée par les chaînes d'épicerie intégrant la préparation de commandes guidée par la voix et les canaux de collaboration avec les fournisseurs.
Les enseignes du commerce électronique et omnicanales sont en tête de la dynamique de croissance. Leur CAGR de 21,73% découle du besoin de vues à 360 degrés du parcours client sur le web, les réseaux sociaux et en magasin. Les suites de centre de contact UCaaS s'intègrent à Shopify, Magento et aux systèmes de gestion des commandes d'entreprise afin que les agents puissent rembourser, vendre en complément ou réacheminer les expéditions en cours de conversation. Le centre de contact retail de Zoom a récupéré 14% des paniers abandonnés grâce à des rappels sortants automatisés déclenchés par le statut des stocks en temps réel. Les formats spécialisés et de proximité adoptent la UCaaS mobile d'abord pour la communication avec les fournisseurs, l'escalade des vérifications de prix et les requêtes d'inventaire en arrière-boutique, supprimant entièrement les lignes fixes dans les nouvelles constructions.
Analyse Géographique
Marché de la Communication Unifiée en tant que Service (UCaaS) dans le Commerce de Détail en Amérique du Nord
L'Amérique du Nord demeure la pierre angulaire des revenus, fournissant 33,56 % du chiffre d'affaires 2024. Des opérateurs américains tels qu'AT&T et Verizon proposent des incitations à la migration à mesure que les réseaux téléphoniques publics commutés arrivent en fin de vie, incitant les enseignes à remplacer les lignes analogiques par des terminaux SIP et cloud. Les modernisations des centres de contact pilotent les projets, les détaillants superposant l'IA pour détecter le sentiment, noter automatiquement la conformité et faire remonter les meilleures actions suivantes dans les deux langues pour le contexte bilingue du Canada. L'essor de la délocalisation de proximité au Mexique accroît la demande d'outils de collaboration transfrontalière, synchronisant les acheteurs de marchandises avec les planificateurs d'usines via des salles de vidéo et de messagerie partagées.
Marché de la Communication Unifiée en tant que Service (UCaaS) dans le Commerce de Détail en Asie-Pacifique
L'Asie-Pacifique constitue la zone d'accélération nette, avec un CAGR prévisionnel de 22,34 % d'ici 2030. Un taux de pénétration des smartphones supérieur à 70 % dans les zones urbaines de Chine, d'Inde et d'Asie du Sud-Est catalyse l'adoption de l'UCaaS en mode mobile-first. Les détaillants chinois intègrent les mini-programmes Tencent WeChat dans les interfaces UCaaS afin que les associés en magasin puissent envoyer des messages aux acheteurs, traiter des paiements numériques et confirmer les statuts de livraison de dernière mille au sein d'un seul et même panneau. Le plan directeur Digital India lève l'ambiguïté sur l'utilisation du cloud public, permettant aux opérateurs de dark stores de commerce rapide de coordonner les livreurs via des canaux vocaux géolocalisés. Les calendriers d'arrêt de l'analogique en Australie reflètent ceux du Royaume-Uni, contraignant les chaînes de magasins à migrer avant 2027 ; l'Australian Communications and Media Authority diffuse activement les dates de coupure aux détaillants.[3]
Marché de la Communication Unifiée en tant que Service (UCaaS) dans le Commerce de Détail en EMEA et en Amérique du Sud
L'Europe combine des bases installées solides avec des réglementations strictes en matière de protection des données. Les amendes liées au RGPD pouvant atteindre 4 % du chiffre d'affaires mondial élèvent les garanties de résidence des données au rang d'éléments essentiels des appels d'offres. Microsoft et Cisco maintiennent plusieurs clusters régionaux pour se qualifier. Le Royaume-Uni jongle avec les divergences réglementaires induites par le Brexit tout en partageant l'échéance d'arrêt du RTCP britannique en 2027, accélérant ainsi la migration. L'Allemagne et la France poussent le clienteling vidéo dans les boutiques de luxe et d'automobile, nécessitant des flux 4K et un enregistrement de session sur site. Les centres commerciaux touristiques d'Europe du Sud adoptent des widgets de traduction vocale multilingues pour servir les acheteurs de passage. Au-delà de l'Europe, le Brésil applique un cadre LGPD analogue au RGPD, incitant les détaillants à privilégier les centres de données nationaux. La croissance au Moyen-Orient se concentre sur l'agenda de modernisation du commerce de détail Vision 2030 de l'Arabie Saoudite et sur la forte fréquentation des centres commerciaux des Émirats Arabes Unis. Le leadership africain repose sur l'Afrique du Sud et le Kenya, où la couverture 4G permet de passer directement à la téléphonie cloud sans l'héritage des autocommutateurs privés.

Paysage Concurrentiel
Aucun fournisseur ne dépasse 15% des revenus, conférant au marché de la communication unifiée en tant que service dans le commerce de détail un profil de fragmentation modérée. Les opérateurs historiques Verizon, AT&T, BT regroupent la connectivité et le commutateur téléphonique privé cloud dans des contrats pluriannuels, tirant parti des circuits existants et des armées de service sur le terrain. Les pionniers natifs du cloud RingCentral et 8x8 se différencient par des sprints de fonctionnalités rapides et des connecteurs retail prêts à l'emploi. Les fournisseurs de suites de productivité hyperscale Microsoft, Cisco et Zoom fidélisent les entreprises en intégrant la voix et la vidéo dans des piles de productivité plus larges, convertissant les sièges Office 365, Webex ou Zoom Workplace en adoption de UCaaS.
La profondeur d'intégration est le champ de bataille décisif. Les fournisseurs proposant des connecteurs préconstruits vers Oracle Retail, SAP for Retail, NCR Counterpoint, Stripe et Shopify réduisent les délais de lancement de plusieurs trimestres à quelques semaines, un avantage pour les chaînes aux ressources limitées. L'acquisition en 2024 par Cisco d'une suite d'engagement de la main-d'œuvre, pour 425 millions USD, ajoute la gestion de la qualité pilotée par l'IA et la rédaction automatique de conformité au Webex Contact Center. La disponibilité générale en janvier 2025 des services de communication Azure de Microsoft dans Dynamics 365 supprime le besoin de licences UCaaS séparées et fait remonter les données clients nativement lors des interactions.
La pression sur les prix persiste, avec un coût par utilisateur par mois en baisse de quelques points de pourcentage annuellement. Les fournisseurs compensent l'érosion par des modules complémentaires d'IA à plusieurs niveaux et des modèles de partage des revenus sur les SMS sortants ou les minutes téléphoniques. Cisco a déposé 47 brevets en 2024 autour du routage en langage naturel et de la planification prédictive des capacités.[4] Les startups exploitent les grands modèles de langage pour automatiser le support de niveau 1 ; les premiers pilotes montrent 40% de déflexion des chats avec des agents en direct dans des cohortes de mode en commerce électronique. Des solutions verticales émergent pour les alertes de périssables en épicerie, la prise de rendez-vous dans le luxe et la répartition des livreurs en commerce rapide, signalant des espaces blancs pour les spécialistes de niche.
Leaders du Secteur de la Communication Unifiée en tant que Service (UCaaS) dans le Commerce de Détail
-
RingCentral Inc.
-
8x8 Inc.
-
Verizon Communications Inc.
-
Mitel Networks Corporation
-
Comcast Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Communication Unifiée en tant que Service (UCaaS) sur le Marché du Commerce de Détail
- RingCentral Inc.
- 8x8 Inc.
- Verizon Communications Inc.
- Mitel Networks Corporation
- Comcast Corporation
- Vonage Holdings Corp.
- Avaya Holdings Corp.
- Five9 Inc.
- Dialpad Inc.
- Nextiva Inc.
- IBM Corporation
- Vonage Holdings Corp.
- Cisco Systems Inc.
- Microsoft Corporation
- Google LLC
- Amazon Web Services Inc.
- AT&T Inc.
- Zoom Video Communications Inc.
- Twilio Inc.
- Genesys Telecommunications Laboratories Inc.

Recent Industry Developments in Communication Unifiée en tant que Service (UCaaS) sur le Marché du Commerce de Détail
- Janvier 2025 : Microsoft a introduit des connexions natives des services de communication Azure dans Dynamics 365 Customer Service, permettant aux agents de passer des appels vocaux, vidéo ou des chats depuis les enregistrements CRM et de journaliser automatiquement les interactions.
- Décembre 2024 : RingCentral et Salesforce ont lancé des appels, messageries et vidéos intégrés dans Service Cloud, ainsi que des tableaux de bord corrélant les KPI de communication avec la valeur vie client.
- Novembre 2024 : Zoom a déployé Zoom Contact Center for Retail, s'intégrant à Shopify et Magento pour afficher le statut des commandes en temps réel et des chatbots IA pour l'automatisation de niveau 1.
- Octobre 2024 : Genesys a obtenu 580 millions USD auprès de fonds de capital-investissement pour accélérer l'orchestration IA pour l'engagement prédictif dans le commerce de détail.


Portée du Rapport Mondial sur le Marché de la Communication Unifiée en tant que Service (UCaaS) dans le Commerce de Détail
La Communication Unifiée en tant que Service (UCaaS) dans le marché du Commerce de Détail désigne la fourniture et l'adoption de solutions de communication et de collaboration basées sur le cloud, incluant la messagerie unifiée, la téléphonie, la conférence, les plateformes de collaboration et les services de centre de contact, dans l'ensemble du secteur mondial du commerce de détail. Elle englobe les déploiements sur des modèles de cloud public, privé et hybride et est utilisée aussi bien par les petites et moyennes entreprises que par les grandes organisations de commerce de détail. Le marché couvre une gamme de formats de commerce de détail, notamment les supermarchés, les magasins spécialisés, les épiceries de proximité et les détaillants du commerce électronique ou omnicanaux, qui soutiennent leurs besoins en efficacité opérationnelle et en engagement client.
Le rapport sur le marché de la Communication Unifiée en tant que Service dans le Commerce de Détail est segmenté par composant (messagerie unifiée, téléphonie, conférence, plateformes de collaboration, centre de contact), modèle de déploiement (cloud public, cloud privé, cloud hybride), taille d'organisation (petites et moyennes entreprises, grandes entreprises), format de magasin de détail (supermarchés et hypermarchés, magasins spécialisés, épiceries de proximité, détaillants du commerce électronique et omnicanaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Messagerie Unifiée |
| Téléphonie |
| Conférence |
| Plateformes de Collaboration |
| Centre de Contact |
| Cloud Public |
| Cloud Privé |
| Cloud Hybride |
| Petites et Moyennes Entreprises |
| Grandes Entreprises |
| Supermarchés et Hypermarchés |
| Magasins Spécialisés |
| Épiceries de Proximité |
| Détaillants du Commerce Électronique et Omnicanaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Kenya | ||
| Reste de l'Afrique | ||
| Par Composant | Messagerie Unifiée | ||
| Téléphonie | |||
| Conférence | |||
| Plateformes de Collaboration | |||
| Centre de Contact | |||
| Par Modèle de Déploiement | Cloud Public | ||
| Cloud Privé | |||
| Cloud Hybride | |||
| Par Taille d'Organisation | Petites et Moyennes Entreprises | ||
| Grandes Entreprises | |||
| Par Format de Magasin de Détail | Supermarchés et Hypermarchés | ||
| Magasins Spécialisés | |||
| Épiceries de Proximité | |||
| Détaillants du Commerce Électronique et Omnicanaux | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Royaume-Uni | ||
| Allemagne | |||
| France | |||
| Espagne | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Australie | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Kenya | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la valeur en 2025 du marché de la communication unifiée en tant que service dans le commerce de détail ?
La taille du marché de la communication unifiée en tant que service dans le commerce de détail s'est élevée à 17,76 milliards USD en 2025.
À quelle vitesse le marché devrait-il se développer jusqu'en 2030 ?
Il devrait progresser à un CAGR de 21,53%, atteignant 47,09 milliards USD d'ici 2030.
Quel composant connaît la croissance la plus rapide dans les déploiements UCaaS dans le commerce de détail ?
Le logiciel de centre de contact activé par l'IA est en tête avec un CAGR prévisionnel de 22,24% jusqu'en 2030.
Pourquoi les architectures cloud hybrides gagnent-elles la faveur des détaillants ?
Les déploiements hybrides permettent aux détaillants de conserver les données sensibles sur site pour respecter les lois sur la souveraineté tout en faisant évoluer la vidéo et l'enregistrement des appels dans le cloud public.
Quelle région présente le plus fort potentiel de croissance ?
L'Asie-Pacifique, dont la croissance est prévue à un CAGR de 22,34%, portée par le commerce mobile et les programmes de transformation numérique.
Comment la UCaaS bénéficie-t-elle financièrement aux petits et moyens détaillants ?
La tarification par abonnement supprime les dépenses initiales en matériel et réduit le coût total de communication sur cinq ans jusqu'à 40% par rapport aux solutions d'autocommutateur privé héritées.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

