
Taille et part du marché des lubrifiants des Émirats arabes unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
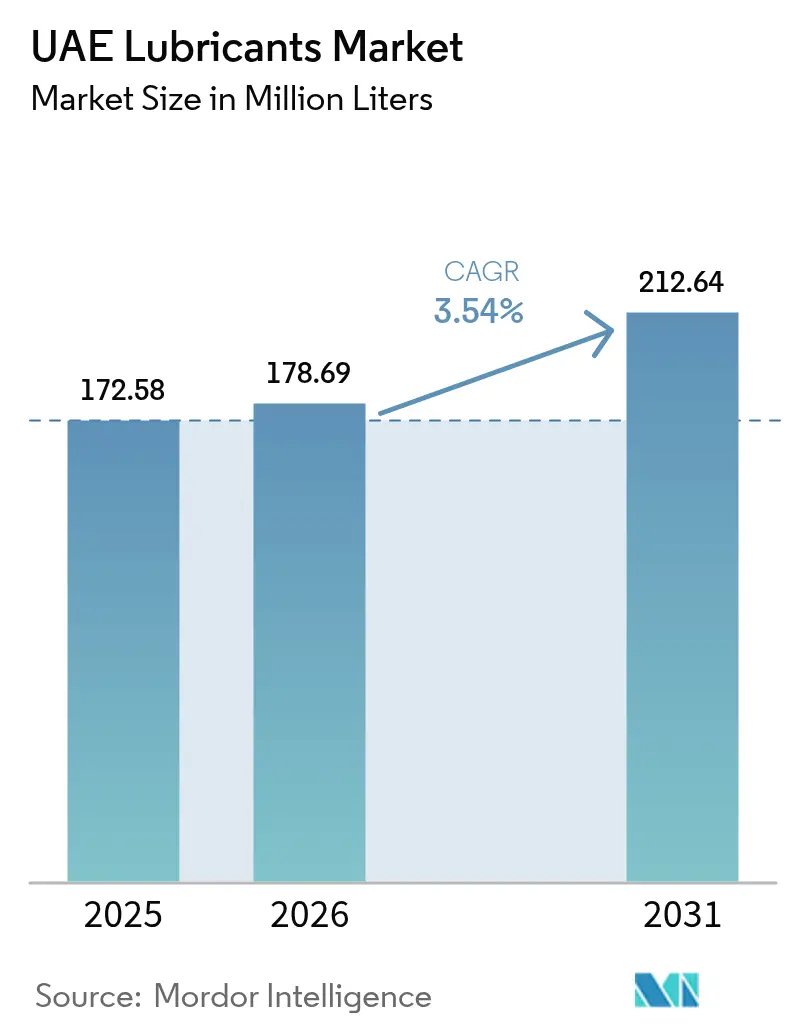
| Taille du marché de l'année de base (2025) | 172.58 Millions de litres |
| Volume du Marché (2026) | 178.69 Millions de litres |
| Volume du Marché (2031) | 212.64 Millions de litres |
| Taux de croissance (2026 - 2031) | 3.54 % |
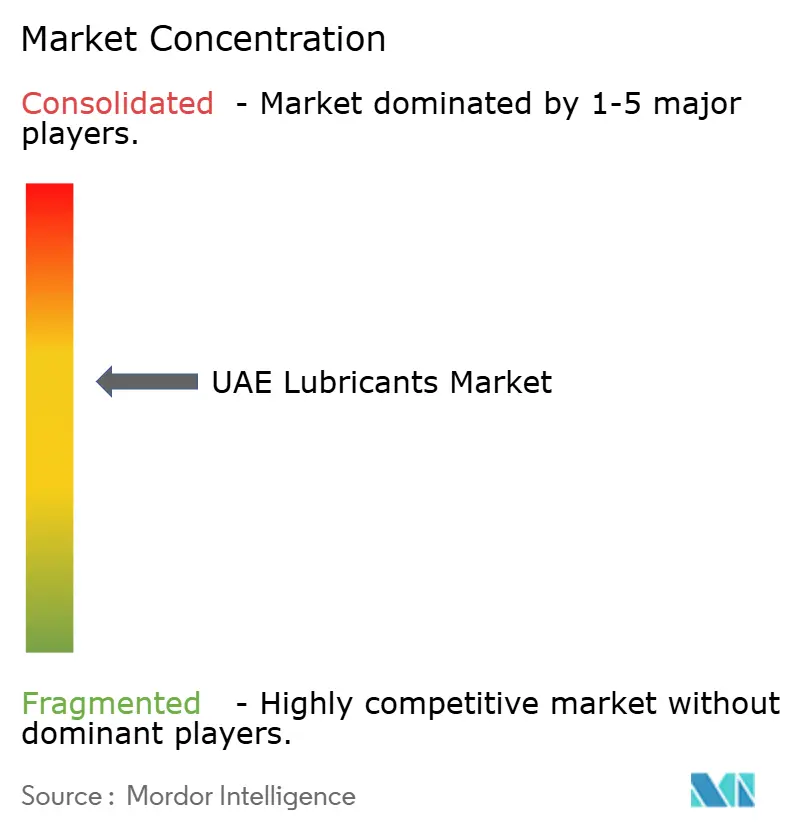
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lubrifiants des Émirats arabes unis par Mordor Intelligence
La taille du marché des lubrifiants des Émirats arabes unis devrait passer de 172,58 millions de litres en 2025 à 178,69 millions de litres en 2026, pour atteindre 212,64 millions de litres d'ici 2031, avec un CAGR de 3,54 % sur la période 2026-2031. L'intégration robuste de la raffinerie de Ruwais réduit les coûts des matières premières, tandis que les réglementations Euro-5 entrées en vigueur en 2026 accélèrent l'adoption des synthétiques à faible teneur en SAPS. Les projets de construction et ferroviaires qui ont suivi l'EXPO 2020 soutiennent la demande de fluides hydrauliques et d'huiles de boîte de vitesses pour les flottes d'équipements lourds, et le programme de valeur ajoutée nationale (ICV) d'ADNOC oriente les achats industriels vers les mélangeurs locaux. Dans le même temps, le commerce de contrefaçon et la volatilité des taux de fret maritime asiatiques créent des pressions sur les coûts qui affectent de manière disproportionnée les acteurs de plus petite taille. Les grands groupes internationaux répondent par des lancements de produits dérivés du GTL et biosourcés, renforçant leur positionnement premium sur le marché des lubrifiants des Émirats arabes unis, de plus en plus concurrentiel.
Principaux enseignements du rapport
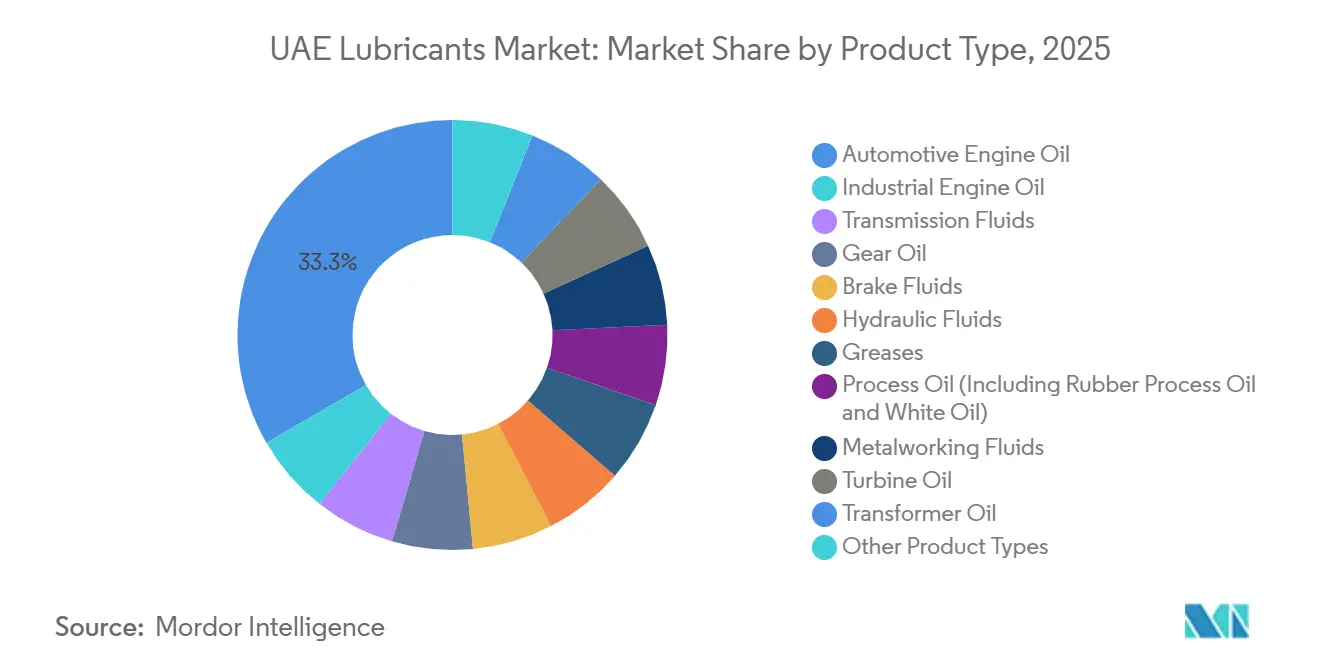
- Par type de produit, l'huile moteur automobile a représenté 33,35 % de la part du marché des lubrifiants des Émirats arabes unis en 2025, tandis que l'huile moteur industrielle devrait progresser à un CAGR de 3,65 % jusqu'en 2031.
- Par utilisateur final, le secteur automobile a représenté 53,12 % de la taille du marché des lubrifiants des Émirats arabes unis en 2025, tandis que le secteur industriel devrait croître à un CAGR de 3,55 % jusqu'en 2031.
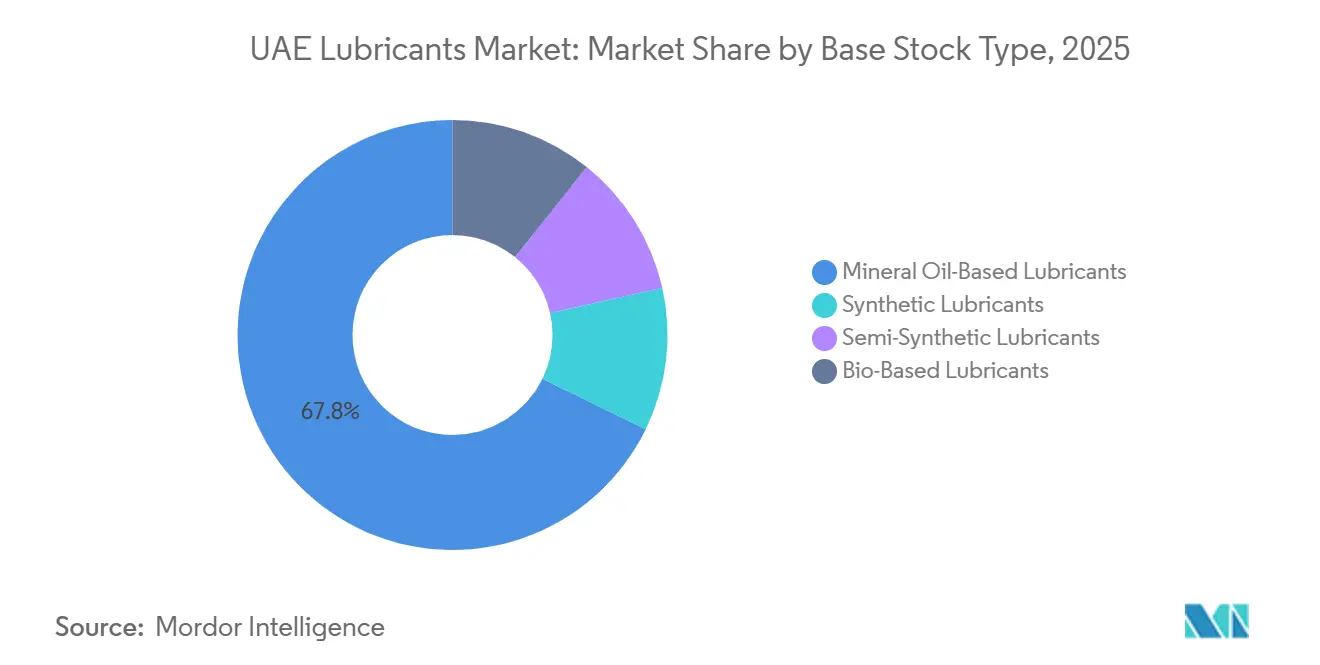
- Par type de base stock, les huiles minérales ont détenu 67,78 % de la taille du marché des lubrifiants des Émirats arabes unis en 2025 ; les formulations biosourcées devraient se développer à un CAGR de 4,09 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des lubrifiants des Émirats arabes unis
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition progressive du Groupe I vers les bases stocks des Groupes II/III dans les usines de mélange des Émirats arabes unis | +0.8% | Émirats arabes unis (centres de mélange d'Abou Dhabi et Dubaï), avec des retombées à l'exportation vers le CCG et l'Afrique de l'Est | Moyen terme (2 à 4 ans) |
| L'expansion de la raffinerie de Ruwais par ADNOC renforçant la disponibilité locale des bases stocks | +0.6% | National aux Émirats arabes unis, avec des bénéfices en aval pour les terminaux de réexportation de Jebel Ali et Fujairah | Court terme (≤ 2 ans) |
| Fort rebond post-COVID du parc d'équipements de construction des Émirats arabes unis | +0.5% | Émirats arabes unis (couloirs de construction d'Abou Dhabi, Dubaï, Sharjah), zones industrielles des Émirats du Nord | Court terme (≤ 2 ans) |
| La politique « Fabriquez-le aux Émirats arabes unis » du gouvernement stimule la demande d'huiles industrielles | +0.7% | National aux Émirats arabes unis, concentré dans la KIZAD, la zone industrielle de Khalifa et le cluster pétrochimique de Ruwais | Moyen terme (2 à 4 ans) |
| Les normes d'importation Euro-5 obligatoires stimulent la demande de synthétiques premium | +0.9% | National aux Émirats arabes unis, avec une adoption accélérée dans les flottes de Dubaï et d'Abou Dhabi | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Transition progressive du Groupe I vers les bases stocks des Groupes II/III dans les usines de mélange des Émirats arabes unis
Les installations de mélange d'Abou Dhabi et de Dubaï accélèrent la migration vers les stocks hydrocraqués des Groupes II et III, les équipementiers exigeant des intervalles de vidange plus longs. Le projet de 600 000 tonnes par an de Groupe III d'ADNOC avec Neste fournit des bases stocks avec des indices de viscosité supérieurs à 120, permettant des formulations 0W-20 et 5W-30 conformes aux normes ACEA C3 et API SP. La localisation de l'approvisionnement réduit les coûts de mélange jusqu'à 12 % par rapport aux importations et a permis à ADNOC Distribution d'étendre son empreinte d'exportation Voyager à 50 pays. L'adoption du Groupe II est la plus forte dans les huiles de boîte de vitesses et hydrauliques, où la stabilité à l'oxydation prolonge la durée de vie des équipements dans les applications pétrochimiques à haute température[1]ADNOC Distribution, "Q3 2025 Management Discussion & Analysis," adnoc.ae.
L'expansion d'ADNOC à Ruwais renforçant la disponibilité locale des bases stocks
L'expansion de la capacité de traitement brut de 420 000 barils par jour à Ruwais a ajouté des unités d'hydrocraquage qui fournissent des matières premières des Groupes II/III à des prix de transfert inférieurs de 10 à 15 % aux niveaux spot CFR Émirats arabes unis. L'intégration verticale permet désormais des livraisons en vrac d'huiles pour turbines et compresseurs aux clients du secteur de la production d'énergie dans un délai de 48 heures, contre une semaine ou plus pour les matériaux importés. La proximité de la KIZAD et du cluster pétrochimique de Ruwais réduit les coûts logistiques de 15 à 20 USD par tonne et renforce la position des producteurs nationaux sur le marché des lubrifiants des Émirats arabes unis.
Fort rebond post-COVID du parc d'équipements de construction des Émirats arabes unis
De grands projets tels qu'Etihad Rail Phase 2, Dubai Creek Harbour et Yas Bay ont accru la demande de fluides hydrauliques ISO VG 46/68 et d'huiles de boîte de vitesses EP pour les excavateurs et les grues à tour. ADNOC Distribution a étendu son réseau de vidange à 230 points de service à mi-2025, reflétant une activité de maintenance préventive accrue dans les flottes de location qui représentent environ 40 % du parc de machines. La transversalité avec le forage offshore a également stimulé les ventes d'huiles de boîte de vitesses synthétiques approuvées pour les boîtes de vitesses de top-drive.
La politique « Fabriquez-le aux Émirats arabes unis » du gouvernement stimule la demande d'huiles industrielles
Le cadre ICV, qui a atteint 86 % en 2023, accorde une préférence d'achat aux lubrifiants mélangés localement, renforçant la demande de fluides pour turbines, transformateurs et travail des métaux dans les usines d'aluminium, d'acier et de produits chimiques de la KIZAD. La gamme de spécialités d'ADNOC Distribution comprend désormais des huiles blanches de qualité FDA et du fluide d'échappement diesel ISO 22241, répondant aux besoins de l'industrie agroalimentaire et des groupes électrogènes équipés de SCR.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des lubrifiants contrefaits sur les marchés parallèles | -0.4% | Émirats arabes unis (zones franches d'Ajman et Sharjah), avec des flux transfrontaliers en provenance d'Asie du Sud | Court terme (≤ 2 ans) |
| Hausse des taux de fret des bases stocks en provenance d'Asie | -0.3% | Terminaux d'importation des Émirats arabes unis (Jebel Ali, Fujairah), affectant les mélangeurs dépendants de l'approvisionnement de Singapour et de Corée du Sud | Court terme (≤ 2 ans) |
| Les considérations liées à la taxe carbone gonflant la compétitivité des bases stocks re-raffinées | -0.4% | Émirats arabes unis, affectant la fabrication de bases stocks re-raffinées et influençant les prix | Moyen terme (> 2 à 4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des lubrifiants contrefaits sur les marchés parallèles
Malgré les règles d'inviolabilité de l'ESMA, des saisies d'une valeur de 7,46 millions AED en 2024 soulignent l'activité persistante de contrefaçon à Ajman et Sharjah. Les bases stocks hors spécification réduisent la durée de vie des moteurs et compromettent les garanties, ce qui a conduit ENOC à déployer des codes QR liés à la blockchain et ADNOC Distribution à s'appuyer sur son réseau de 551 stations pour garantir l'authenticité[2]ENOC, "Communiqué de presse anti-contrefaçon, décembre 2024," enoc.com .
Hausse des taux de fret des bases stocks en provenance d'Asie
Les raffineurs sud-coréens et singapouriens ont réorienté leurs capacités vers le gazole début 2025, portant le SN150 du Groupe I à 810 USD par tonne CFR Émirats arabes unis. Chaque augmentation de 50 USD par tonne du fret ajoute environ 6 % au coût du produit fini pour les mélangeurs dépendants des importations, érodant les marges dans les segments marine et industriel qui s'appuient sur les bright stocks et les huiles cylindres.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : l'huile moteur industrielle devance l'automobile
La demande d'huile moteur industrielle est sur le point de dépasser celle de ses homologues automobiles avec un CAGR de 3,65 %, les turbines à gaz, les compresseurs marins et en amont consommant des formulations à viscosité plus élevée. La catégorie automobile arrive à maturité, les synthétiques à vidange prolongée et la pénétration croissante des véhicules électriques réduisant le volume d'huile par véhicule, mais elle a tout de même conservé 33,35 % de la part du marché des lubrifiants des Émirats arabes unis en 2025. Les fluides pour turbines, hydrauliques et de travail des métaux bénéficient de vents favorables liés à la politique « Fabriquez-le aux Émirats arabes unis », tandis que les graisses de spécialité servent les secteurs de la carrière et de l'agriculture dans les Émirats du Nord. Des approbations à l'exportation telles que Siemens Energy pour l'huile turbine Voyager et WinGD pour les huiles cylindres marines renforcent la crédibilité de la marque à l'étranger. La taille du marché des lubrifiants des Émirats arabes unis liée aux huiles de transmission et de boîte de vitesses s'élargit également en raison des équipements de construction qui fonctionnent dans des conditions de cycles thermiques sévères.
Les fluides hydrauliques utilisés dans les fonderies d'aluminium, les laminoirs à acier et les lignes de moulage plastique bénéficient de la résistance à l'oxydation du Groupe II, soutenant le temps de fonctionnement dans les processus continus. Les huiles pour turbines avec une stabilité ≥ 10 000 heures sont spécifiées pour les centrales à cycle combiné et les installations solaires hybrides qui constituent le nouveau mix de production des Émirats arabes unis. Pendant ce temps, les liquides de frein, bien que de faible volume, restent essentiels à la fois pour la sécurité automobile et les systèmes hydrauliques des équipements lourds, et sont largement commercialisés via les 157 centres de vidange d'ADNOC.


Par secteur d'utilisation finale : les dépenses d'infrastructure stimulent la croissance industrielle
Les utilisateurs finaux du secteur automobile ont représenté 53,12 % de la taille du marché des lubrifiants des Émirats arabes unis en 2025, couvrant les voitures particulières, les véhicules utilitaires et les deux-roues. Cependant, les utilisateurs industriels — production d'énergie, métallurgie et pétrochimie — devraient croître de 3,55 % par an jusqu'en 2031. Les voitures particulières migrent vers des formulations 0W-20 à faible teneur en SAPS, tandis que les poids lourds sur le corridor Dubaï-Abou Dhabi s'appuient sur des huiles 15W-40 CK-4 qui équilibrent coût et protection. La demande pour les deux-roues, bien que modeste, est soutenue par des huiles approuvées JASO pour les scooters à embrayage humide populaires auprès des flottes de livraison du dernier kilomètre.
Du côté industriel, les huiles pour turbines et transformateurs servent les actifs de production et de réseau en expansion, tandis que les fluides de travail des métaux lubrifient les centres d'usinage CNC qui approvisionnent la fabrication en aval pour les projets de construction et d'énergies renouvelables. Les lubrifiants marins ont fourni 54 711 m³ via Fujairah en 2025 — essentiels pour les navires naviguant dans le détroit d'Ormuz — et évoluent vers des lubrifiants écologiquement acceptables pour la conformité dans les eaux protégées. L'aérospatiale reste un espace vierge nécessitant des approbations MIL-PRF, tandis que les équipements lourds dans les carrières et l'agriculture continuent de consommer des huiles de boîte de vitesses EP.
Par type de base stock : le biosourcé mène la croissance, le minéral reste dominant
Les huiles minérales ont conservé 67,78 % de la part en volume en 2025, mais les homologations des équipementiers pour les huiles hydrauliques et marines biosourcées stimulent le CAGR le plus rapide à 4,09 %. Le Voyager PX Green d'ADNOC, déjà exporté vers 46 marchés, illustre un avantage de premier entrant, et les produits de marque PANOLIN de Shell élargissent le portefeuille durable. Les huiles synthétiques PAO et ester, notamment Shell Helix Ultra Lightning et Mobil 1 SuperSyn d'ExxonMobil, captent le segment premium des voitures particulières. Les mélanges semi-synthétiques font le pont entre coût et performance pour les flottes de milieu de gamme, et l'approvisionnement local en Groupe III depuis Ruwais brouille la frontière entre les performances minérales traditionnelles et quasi-synthétiques. Les bases stocks re-raffinées suscitent un intérêt politique croissant à mesure que les débats sur la taxe carbone au CCG s'intensifient, des études de cycle de vie montrant jusqu'à 81 % d'émissions de gaz à effet de serre inférieures par rapport à la production vierge.
Analyse géographique
Abou Dhabi ancre la demande industrielle avec le complexe de Groupe III de 600 000 tonnes de Ruwais et le cluster KIZAD qui abrite des usines d'aluminium, d'acier et de produits chimiques consommant des huiles pour transformateurs, turbines et boîtes de vitesses. Le réseau dense de distribution au détail et de logistique d'ADNOC Distribution soutient la pénétration de la marque et l'authentification, limitant le risque de contrefaçon. Dubaï opère comme le hub de réexportation du marché des lubrifiants des Émirats arabes unis, accueillant les grands groupes internationaux dans la zone franche de Jebel Ali et captant les segments haut de gamme des voitures particulières et du secteur marine. Les projets de construction et la maintenance aéronautique aux aéroports internationaux de Dubaï et d'Al Maktoum créent une demande de fluides ATF synthétiques et de fluides aérospatiaux de spécialité. Fujairah, le troisième plus grand port de soutage au monde, a vendu plus de 54 700 m³ de lubrifiants marins en 2025, renforçant son rôle stratégique pour les huiles cylindres conformes aux règles de soufre IMO 2020.
Sharjah et Ajman, faisant partie des Émirats du Nord, abritent des mélangeurs de taille moyenne tels que SHARLU et United Grease & Lubricants avec des empreintes d'exportation atteignant l'Afrique et l'Asie du Sud-Est. Cependant, la surveillance douanière plus faible a encouragé les flux de contrefaçon, incitant les propriétaires de marques à investir dans des emballages inviolables et la formation des revendeurs. Ras Al Khaimah et Umm Al Quwain ajoutent une demande incrémentale provenant des carrières et de l'industrie légère, complétant un profil national dans lequel le marché des lubrifiants des Émirats arabes unis bénéficie de ports en eaux profondes, d'incitations en zones franches et d'un dédouanement rapide qui soutiennent la réexportation vers Oman, l'Arabie saoudite et l'Afrique de l'Est.
Paysage réglementaire
Les lubrifiants sont réglementés en tant que dérivés pétroliers en vertu de la loi fédérale n° 14 de 2017 sur le commerce des produits pétroliers, qui conditionne l'accès au marché au respect des exigences approuvées en matière de sécurité, de sûreté et d'environnement pour le commerce et le stockage. La conformité de la qualité des produits est assurée par le biais de l'Emirates Control Scheme for Oil Derivatives, en vertu de la résolution du Cabinet n° (21) de 2015, administrée par le ministère de l'Industrie et des Technologies avancées (MoIAT, qui a repris les fonctions de l'ESMA), où les lubrifiants réglementés nécessitent une évaluation de conformité et une certification (ECAS/Form B), tant pour les importations que pour les produits fabriqués localement.
Les normes obligatoires sont ancrées aux spécifications des Émirats arabes unis et du GSO, y compris la norme UAE.S GSO 1785-2:2023 pour les huiles moteur à combustion interne, qui renforce les exigences minimales de performance et d'étiquetage pour les lubrifiants destinés aux véhicules particuliers et utilitaires. Sur le plan commercial, les lubrifiants relèvent du cadre douanier unifié du CCG, où le droit d'importation général s'élève à 5 % de la valeur CAF pour la plupart des marchandises, et les importateurs valident généralement la classification SH et les éventuelles restrictions applicables aux produits via la plateforme de l'Autorité fédérale pour l'identité, la citoyenneté, les douanes et la sécurité portuaire, ce qui influence la planification des coûts rendus pour les fabricants dépendant des huiles de base ou additifs importés.
Analyse de la chaîne de valeur
La chaîne de valeur des lubrifiants aux Émirats arabes unis commence par les huiles de base et les additifs fournis par le raffinage national et les importations, puis passe par le mélange, le conditionnement, les essais et la distribution multicanale. La disponibilité des matières premières liées à Ruwais soutient l'économie du mélange local, et des acteurs intégrés tels qu'ADNOC Distribution et ENOC combinent approvisionnement, formulation et accès en aval grâce à des réseaux exploités en propre et à des relations d'approvisionnement B2B avec des clients industriels à travers Abu Dhabi, Dubaï et les Émirats du Nord.
L'assurance qualité et la conformité sont intégrées via les exigences de conformité réglementées par le MoIAT (ECAS) et les tests réalisés par des laboratoires accrédités, ce qui allonge les délais et augmente les coûts pour les nouvelles références, tout en élevant les barrières à l'entrée pour l'offre informelle. Les lubrifiants finis parviennent aux clients par le biais de la vente au détail dans les stations-service, des centres de vidange rapide et de service, des ventes directes industrielles, de l'approvisionnement maritime dans des ports tels que Fujairah, et des réexportations via des zones franches telles que Jebel Ali. Cette structure de distribution tend à favoriser les entreprises verticalement intégrées disposant d'entrepôts et d'une logistique de flotte, tandis que les petits fabricants de mélanges sont plus exposés à la volatilité du fret sur les huiles de base et matériaux d'emballage importés.
Paysage concurrentiel
Le marché des lubrifiants des Émirats arabes unis reste modérément consolidé. ADNOC tire avantage de son approvisionnement captif en Groupe III, lui permettant de tarifer les synthétiques de manière compétitive et d'étendre les exportations Voyager. L'emballage sécurisé par blockchain d'ENOC et le service RecondOil basé sur SKF soulignent une démarche axée sur la technologie pour prolonger les intervalles de vidange et réduire les déchets. Les indépendants locaux tels que Dana Lubricants, SHARLU et Universal ciblent les secteurs commercial et industriel sensibles aux prix avec des produits conformes API à des remises à deux chiffres, remportant souvent des appels d'offres qui mettent l'accent sur le coût initial. Les opportunités dans les espaces vierges de l'aérospatiale et des lubrifiants biodégradables attirent des investissements précoces ; Voyager PX Green et PANOLIN de Shell répondent aux mandats de durabilité, tandis que les certifications MIL-PRF restent rares parmi les acteurs nationaux. La disruption numérique émerge à travers les services à la demande ; des partenariats rappelant le pilote de vidange via application mobile d'ExxonMobil à l'étranger influencent les discussions stratégiques parmi les acteurs établis des Émirats arabes unis cherchant à défendre leurs parts de marché.
Leaders du secteur des lubrifiants des Émirats arabes unis
Abu Dhabi National Oil Company (ADNOC) P.J.S.C.
Emirates National Oil Company (ENOC)
Shell plc
BP p.l.c.
ExxonMobil Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité concrète réside dans l'expansion des produits spécialisés et à forte conformité fabriqués localement pour la demande industrielle et l'exportation, soutenue par des programmes de localisation et des préférences d'approvisionnement liées à la valeur ajoutée nationale (In-Country Value, ICV). En mai 2026, ADNOC Distribution a annoncé des partenariats dans les lubrifiants avec Emirates Global Aluminium et Borouge, mentionnant des productions spécialisées telles que l'huile blanche de qualité pharmaceutique, ce qui indique un déplacement des références automobiles standards vers des fluides à marge plus élevée, spécifiques aux besoins des métaux, de la chimie et des applications sensibles.
Les plateformes de fabrication et d'exportation autour de Fujairah et d'Abu Dhabi créent également des opportunités de croissance, en particulier pour l'approvisionnement maritime, industriel et en marque privée, où la fiabilité du mélange, l'emballage et les délais d'exécution influencent les résultats des appels d'offres. ENOC a mis en avant son usine de fabrication de lubrifiants et de graisses ENOC de Fujairah (ELOMP) lors de Make it in the Emirates 2026, notamment un système de mélange automatisé d'une capacité de 50 mètres cubes par heure, soulignant le rôle de l'échelle et du contrôle des processus dans l'obtention de programmes d'approvisionnement régionaux. Cela renforce également l'argument en faveur des investissements dans l'automatisation, les essais accrédités et l'emballage anti-contrefaçon au sein du système de distribution des Émirats arabes unis.
Développements récents du secteur
- Juillet 2026 : ADNOC Distribution a conclu un accord définitif pour acquérir 100 % de Shell Downstream South Africa pour 1 milliard USD, un accord qui inclut l'activité lubrifiants de Shell et qui est soumis aux approbations réglementaires. Cette transaction élargit l'empreinte aval d'ADNOC Distribution au-delà du CCG et ajoute des circuits de mise sur le marché et des relations clients établis dans le domaine des lubrifiants. Cela peut renforcer le levier d'approvisionnement et l'échelle de portefeuille des lubrifiants de marque produits et commercialisés au sein du système ADNOC élargi.
- Mai 2026 : ADNOC Distribution a annoncé des partenariats dans les lubrifiants avec Emirates Global Aluminium et Borouge, des accords rapportés à 60 millions AED, visant à approfondir la localisation et à fournir des produits mélangés localement, hautement performants, aux opérations industrielles. Cette initiative aligne les formulations et l'emballage des lubrifiants sur les priorités de fabrication nationale dans le cadre de Make it in the Emirates et de l'approvisionnement lié à l'ICV. Elle signale également une accentuation de l'accent mis sur les lubrifiants industriels spécialisés, en complément des volumes automobiles.
- Décembre 2025 : Shell a lancé Helix Ultra Lightning, un lubrifiant synthétique dérivé du GTL positionné autour de multiples homologations de constructeurs européens, lors d'un lancement à Abu Dhabi. Cette introduction renforce l'offre synthétique premium dans le segment des véhicules particuliers, alors que le marché évolue vers des formulations à faible teneur en SAPS et à spécifications plus élevées. Elle accroît également l'intensité concurrentielle pour les fabricants locaux intégrés dans les canaux de vente au détail premium et des ateliers.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les lubrifiants consommés aux Émirats arabes unis dans les usages automobiles et industriels, mesurés en volume physique vendu pour des applications finales au cours de l'année.
Exclusions du périmètre : les réexportations et les volumes en transit passant par les plateformes commerciales des Émirats arabes unis sont exclus, de sorte que le dimensionnement reflète uniquement la consommation locale.
Aperçu de la segmentation
- Par type de produit
- Huile moteur automobile
- Huile moteur industrielle
- Fluides de transmission
- Huile de boîte de vitesses
- Liquides de frein
- Fluides hydrauliques
- Graisses
- Huile de process (y compris l'huile de process pour caoutchouc et l'huile blanche)
- Fluides de travail des métaux
- Huile pour turbines
- Huile pour transformateurs
- Autres types de produits
- Par secteur d'utilisation finale
- Automobile
- Véhicules particuliers
- Véhicules utilitaires
- Deux-roues
- Marine
- Aérospatiale
- Équipements lourds
- Construction
- Mines
- Agriculture
- Industrie
- Production d'énergie
- Métallurgie et travail des métaux
- Textiles
- Pétrole et gaz
- Autres secteurs d'utilisation finale
- Automobile
- Par type de base stock
- Lubrifiants à base d'huile minérale
- Lubrifiants synthétiques
- Lubrifiants semi-synthétiques
- Lubrifiants biosourcés
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle du modèle et pour s'assurer que nous ne construisions pas d'hypothèses dans le vide. Nous nous sommes appuyés sur des sources publiquement disponibles telles que les publications du Centre fédéral de la compétitivité et des statistiques des Émirats arabes unis, les publications du ministère de l'Énergie et des Infrastructures des Émirats arabes unis, les statistiques douanières et commerciales d'UN Comtrade, et les bases de données commerciales de la Banque mondiale, afin de comprendre les moteurs de la demande et l'orientation des échanges commerciaux.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et une couverture médiatique locale et régionale crédible afin de suivre l'évolution des prix et les changements dans la composition des produits (comme une pénétration plus élevée des lubrifiants synthétiques dans certaines flottes). Le cas échéant, nous avons recoupé certains profils de fournisseurs et schémas d'importation à l'aide d'un abonnement payant à des données financières et de renseignement sur les entreprises et d'une base de données au niveau des expéditions d'importation et d'exportation, afin de tester si les répartitions modélisées semblaient réalistes. Les sources énumérées ci-dessus sont illustratives, et de nombreux autres documents publics ont été consultés pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la solidité des conclusions issues de la recherche documentaire et combler les lacunes courantes dans le secteur des lubrifiants, notamment concernant la répartition par canal et les intervalles de vidange réels. Nous nous sommes entretenus avec des fabricants de mélanges, des distributeurs, des parties prenantes du côté des ateliers et des flottes, ainsi que des utilisateurs finaux industriels, afin de valider les schémas de consommation, la composition des emballages et les comportements de prix habituels dans les principaux émirats.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 26 % | Cadres dirigeants : 19 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 26 % |
| Petits acteurs : 20 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base utilise une construction descendante du bassin de demande qui part des indicateurs d'activité des Émirats arabes unis, puis les convertit en usage de lubrifiants. Les intrants vérifiés et ajustés comprennent le parc de véhicules en circulation et son utilisation, les intervalles moyens de vidange par grands groupes de véhicules, la production industrielle et l'intensité de maintenance dans l'énergie et la fabrication, ainsi que le déplacement de la composition vers les qualités synthétiques et semi-synthétiques, qui modifie le nombre de litres par intervention.
Une fois le bassin de demande constitué, il a été corroboré par des approximations ascendantes sélectives, telles que des échantillons de prix par taille d'emballage, des vérifications de canaux sur le débit des ateliers, et des contrôles de cohérence des volumes côté fournisseurs dans quelques catégories très visibles. Lorsqu'une lecture directe manquait pour des applications plus restreintes, les lacunes ont été comblées en appliquant des taux de pénétration prudents, puis revalidées par des entretiens, afin que le total ne s'écarte pas de la consommation réelle.
Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par un consensus d'experts sur des variables telles que la croissance du parc de véhicules, l'activité des flottes dans la logistique, les cycles de maintenance industrielle et la montée en gamme attendue. La trajectoire finale a été maintenue cohérente avec les signaux observables, la proposition principale venant en dernier, afin que la croissance année après année reste explicable et reproductible.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à travers plusieurs étapes afin que les chiffres finaux restent cohérents en interne et alignés sur les signaux externes. Nous avons comparé les totaux à des indicateurs indépendants tels que l'orientation des échanges commerciaux, la présence d'activités de mélange et des repères de consommation connus, puis avons examiné les écarts marqués avant validation interne.
En cas de discordance importante, les analystes ont revu les intrants clés, revérifié les unités et conversions, et recontacté les répondants concernés pour obtenir des clarifications. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, et un examen final avant livraison est effectué afin que les clients bénéficient de la vision la plus actuelle possible.
Taille du marché des lubrifiants aux Émirats arabes unis selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour les lubrifiants aux Émirats arabes unis diffèrent souvent car le marché peut être mesuré selon la consommation locale, l'approvisionnement du pays, ou les volumes commerciaux transitant par les Émirats arabes unis. Les différences proviennent également de la manière dont le périmètre des produits est défini, de la façon dont les prix sont appliqués pour convertir les litres en USD, et de la date à laquelle les hypothèses ont été actualisées.
Les volumes de lubrifiants réexportés depuis les zones franches des Émirats arabes unis se situent en dehors du périmètre de Mordor Intelligence, ce qui explique pourquoi certaines estimations plus larges liées au commerce peuvent sembler plus importantes même lorsque la demande d'utilisation finale locale est stable.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,17 milliard USD (2025) | |
| Revue sectorielle A | 1,00 milliard USD (2024) | Ce chiffre est présenté comme une valeur phare sans construction visible litres-vers-USD, et reflète probablement une activité commerciale et de distribution qui n'est pas liée à la consommation dans le pays. |
| Cabinet de conseil sectoriel B | 0,19 milliard USD (2025) | Cette estimation semble appliquer un prix de vente moyen plus élevé par litre en supposant un basculement plus rapide vers les qualités synthétiques, ce qui peut augmenter la valeur en USD même lorsque les volumes en litres sont proches. |
Parmi les sources, les principaux facteurs de divergence sont le fait de comptabiliser ou non les flux de réexportation et la manière dont la taille des emballages et la composition des qualités sont traduites en un prix moyen unique. Nous avons maintenu les hypothèses liées à l'activité des véhicules, aux intervalles de vidange et à la demande de maintenance industrielle, puis avons utilisé les retours des canaux pour vérifier si le résultat correspondait toujours aux schémas d'achat réels.


Questions clés auxquelles le rapport répond
Quelle sera la taille du marché des lubrifiants des Émirats arabes unis d'ici 2031 ?
Le volume est prévu pour atteindre 212,64 millions de litres d'ici 2031, reflétant un CAGR de 3,54 % sur la période 2026-2031.
Quel segment connaît la croissance la plus rapide entre 2026 et 2031 ?
L'huile moteur industrielle devrait se développer à un rythme de 3,65 % par an, surpassant les autres catégories de produits.
Qu'est-ce qui stimule la demande de lubrifiants biosourcés aux Émirats arabes unis ?
Les homologations des équipementiers pour les applications hydrauliques et marines ainsi que les mandats de durabilité des entreprises poussent les volumes biosourcés, qui croissent à un CAGR de 4,09 %.
Comment les normes Euro-5 et Euro-6 affectent-elles les formulations de lubrifiants ?
Les réglementations accélèrent une transition vers des synthétiques 0W-20 et 5W-30 à faible teneur en SAPS qui protègent les filtres à particules et améliorent la consommation de carburant jusqu'à 3 %.
Quelles entreprises dominent les circuits de distribution au détail ?
ADNOC Distribution, ENOC et Emarat contrôlent collectivement environ 63 % des points de vente au détail et commerciaux via des stations-service intégrées et des usines de mélange.
Pourquoi les taux de fret des bases stocks constituent-ils un facteur de risque ?
Les marges sur le gazole en Asie ont réduit la production de bases stocks, augmentant les coûts de fret et resserrant les importations, ce qui fait monter les prix des lubrifiants finis pour les mélangeurs des Émirats arabes unis qui ne disposent pas d'un approvisionnement captif.
Dernière mise à jour de la page le:


