
Taille et Part du Marché des Tests de Surveillance des Médicaments pour Transplantation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 534.57 Millions de dollars américains |
| Taille du Marché (2031) | 891.59 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 10.77 % |
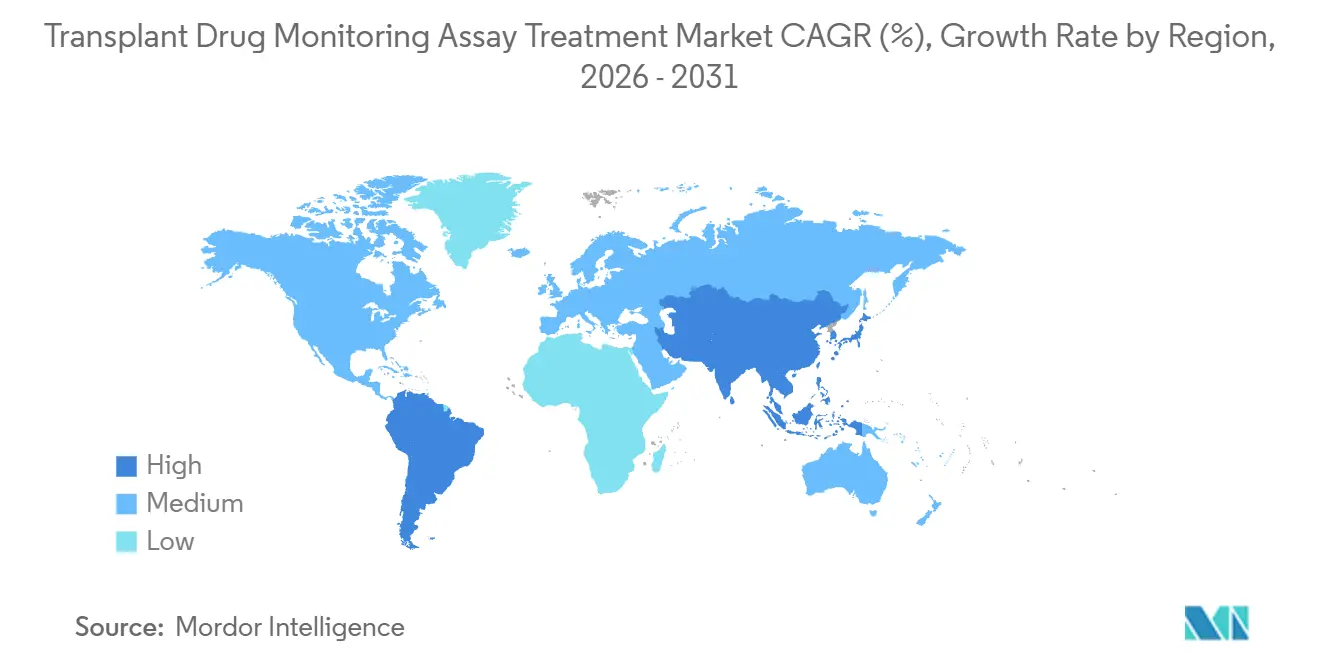
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Tests de Surveillance des Médicaments pour Transplantation par Mordor Intelligence
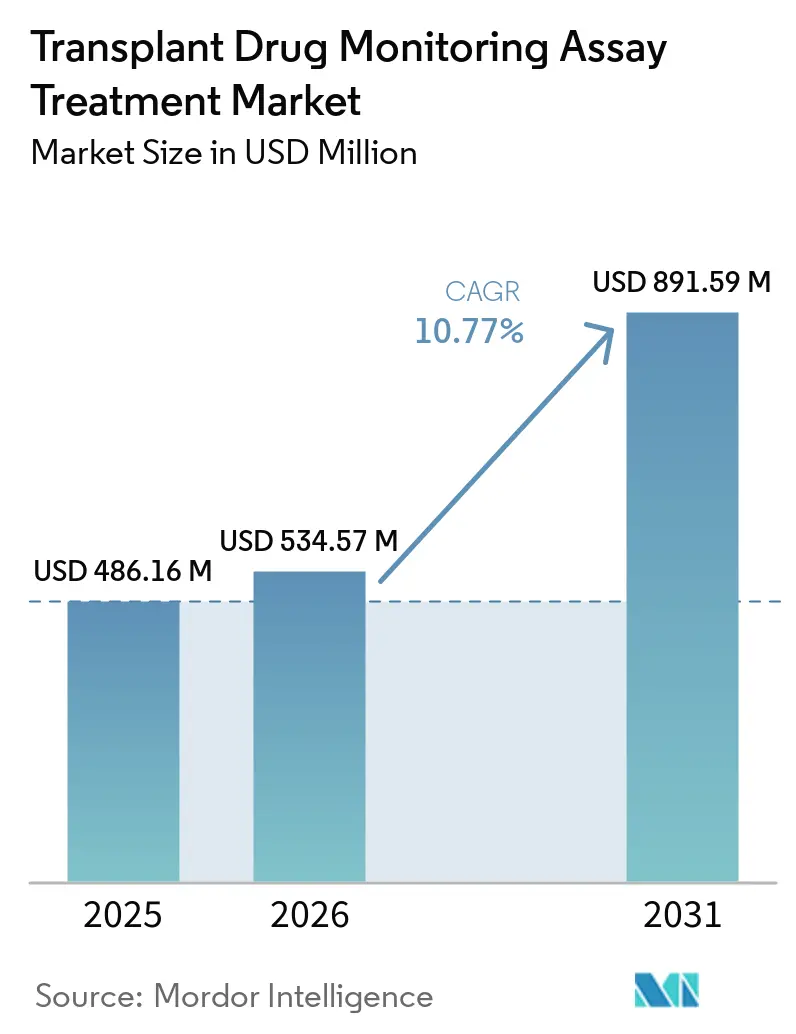
La taille du Marché des Tests de Surveillance des Médicaments pour Transplantation est estimée à 486,16 millions USD en 2025, 534,57 millions USD en 2026, et devrait atteindre 891,59 millions USD d'ici 2031, avec un TCAC de 10,77% de 2026 à 2031.
Les volumes de transplantations d'organes solides continuent de progresser, ce qui maintient la demande de tests à un niveau résilient, car l'immunosuppression à long terme nécessite une surveillance thérapeutique des médicaments de routine tout au long du cycle de vie du patient. L'essor des solutions LC-MS/MS automatisées et l'élargissement des menus d'immunodosage réduisent les obstacles liés aux flux de travail et favorisent une adoption plus large dans les laboratoires hospitaliers et de référence, ce qui soutient une croissance régulière du marché des Tests de Surveillance des Médicaments pour Transplantation. Les avancées réglementaires concernant les certifications CE-DIV et la catégorisation à complexité modérée pour les plateformes LC-MS/MS automatisées améliorent la comparabilité et la standardisation, ce qui réduit la charge opérationnelle des laboratoires et renforce la fiabilité des tests à grande échelle. Les logiciels de dosage de précision et la titration des doses basée sur les données commencent à intégrer la surveillance thérapeutique des médicaments dans l'aide à la décision clinique, ce qui laisse présager une fréquence de tests plus élevée dans la période aiguë post-transplantation dans les centres qui mettent en œuvre ces outils. Le marché des Tests de Surveillance des Médicaments pour Transplantation bénéficie également des projets pilotes de microprélèvement qui réduisent la contrainte pour les patients et élargissent l'accès en pédiatrie et dans les zones éloignées, bien que les cadres de remboursement et de validation continuent d'évoluer.
Points Clés du Rapport
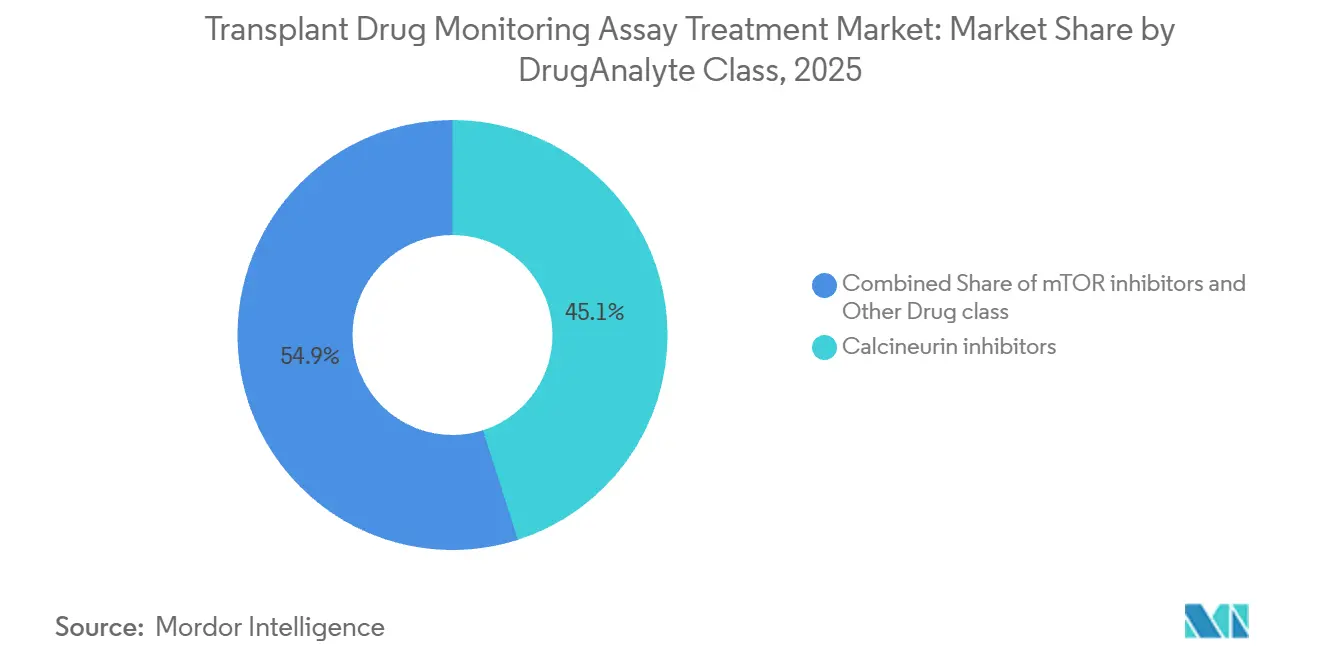
Par classe de médicament ou d'analyte, les inhibiteurs de la calcineurine ont dominé avec une part de revenus de 45,08% en 2025, tandis que les inhibiteurs de mTOR devraient croître à un TCAC de 11% jusqu'en 2031.
Par technologie, les plateformes d'immunodosage détenaient une part de 56,13% en 2025, tandis que la LC-MS/MS devrait progresser à un TCAC de 11,3% jusqu'en 2031.
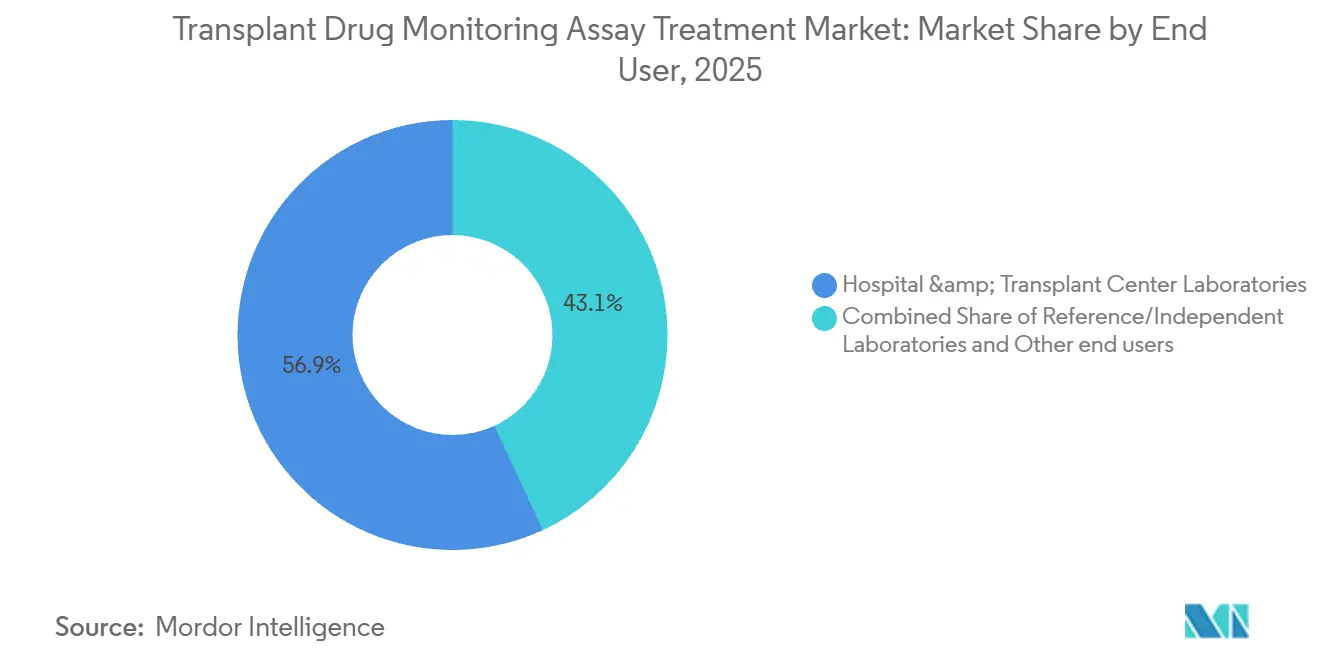
Par utilisateur final, les laboratoires hospitaliers et de centres de transplantation représentaient 56,89% de la demande en 2025, tandis que les laboratoires de référence devraient croître à un TCAC de 11,3% jusqu'en 2031.
Par type de transplantation, les procédures rénales représentaient 48,22% des volumes de tests en 2025, tandis que les tests liés aux transplantations de cellules souches hématopoïétiques devraient progresser à un TCAC de 10,8% jusqu'en 2031.
Par géographie, l'Amérique du Nord a conservé une part de 51,11% en 2025, tandis que l'Asie-Pacifique devrait croître à un TCAC de 11,5% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| La hausse des volumes de transplantations d'organes soutient la demande de surveillance thérapeutique des médicaments | +2.8% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Surveillance des inhibiteurs de la calcineurine imposée par les recommandations cliniques | +2.1% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Menus d'analyseurs plus larges et disponibilité des kits pour les immunodosages | +1.5% | Mondial | Court terme (≤ 2 ans) |
| La LC-MS/MS standardisée en kit améliore l'adoption et la comparabilité | +2.4% | Amérique du Nord, Europe, cœur de l'APAC | Moyen terme (2-4 ans) |
| Les flux de travail de dosage par IA/méthode bayésienne intégrant la surveillance thérapeutique des médicaments dans l'aide à la décision clinique | +1.2% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Le microprélèvement et les collectes à domicile améliorent l'accessibilité aux tests | +0.7% | Europe, APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Hausse des Volumes de Transplantations d'Organes Soutient la Demande de Surveillance Thérapeutique des Médicaments
L'activité mondiale de transplantation d'organes solides a atteint 173 727 en 2024, soit une augmentation de 2% par rapport à 2023, et les volumes de transplantations rénales et hépatiques ont continué de représenter les plus grandes cohortes de procédures nécessitant une surveillance thérapeutique à vie des immunosuppresseurs. Aux États-Unis, plus de 48 000 transplantations ont été réalisées en 2024, et la liste d'attente nationale est restée supérieure à 103 000 candidats, ce qui signale une demande durable pour une surveillance cohérente de l'exposition aux médicaments dans les phases pré- et post-transplantation [1]. L'Espagne a mené le don d'organes de donneurs décédés avec 53,93 donneurs par million d'habitants, tandis que la Turquie et l'Arabie Saoudite ont chacune dépassé 50 donneurs vivants par million, soulignant les différences régionales qui influencent les volumes de tests et la composition des plateformes dans les systèmes de santé. Les programmes de transplantation de cellules souches hématopoïétiques ont augmenté la fréquence des tests dans la période précoce post-transplantation, ce qui intensifie la surveillance des taux résiduels de tacrolimus pour gérer le risque de maladie du greffon contre l'hôte chez les receveurs allogéniques. Une étude de 2025 a montré que le maintien du temps dans la plage thérapeutique du tacrolimus à 75,9% ou plus durant les semaines 1 à 4 post-TCSH était corrélé à une réduction de la maladie aiguë du greffon contre l'hôte de grade II-III, renforçant la nécessité d'une surveillance précise et fréquente des taux résiduels dans les fenêtres critiques précoces.
Surveillance des Inhibiteurs de la Calcineurine Imposée par les Recommandations Cliniques
La surveillance des taux résiduels de tacrolimus est intégrée dans les parcours de soins pour la transplantation d'organes solides et de cellules souches, et les protocoles nationaux spécifient une fréquence de routine dans les 6 premiers mois afin d'éviter une sous-exposition ou une surexposition pouvant conduire à un rejet ou à une toxicité. Une comparaison multicentrique de 2025 a rapporté des écarts cliniquement pertinents de 28% dans les 3 premiers mois et de 37% après 3 mois lors de la comparaison des résultats de tacrolimus obtenus par immunodosage et par LC-MS/MS chez les mêmes patients, ce qui souligne l'importance des stratégies de confirmation et de l'utilisation d'une méthode cohérente pour chaque patient dans la pratique [2]. Les méthodes LC-MS/MS modernes ont montré un biais négatif systématique d'environ 7,5% à 18,7% par rapport aux immunodosages dans certaines implémentations, ce qui peut créer un sous-dosage silencieux si les cibles thérapeutiques calibrées sur les anciens immunodosages sont appliquées sans modification aux résultats de spectrométrie de masse. Les recommandations du NHS Écosse fixent des taux résiduels mensuels de tacrolimus pour les 6 premiers mois avec des ajustements de dose maintenus sous la supervision d'un spécialiste, ce qui contribue à réduire les erreurs d'interprétation en soins primaires et standardise la fréquence pendant la phase de stabilisation des doses. Les avancées réglementaires ont réduit la complexité dans les laboratoires cliniques, les plateformes LC-MS/MS automatisées ayant accédé à la catégorisation CLIA de complexité modérée et les certifications IVDR de classe C ayant élargi la disponibilité des kits, ce qui contribue à aligner les flux de travail sur le respect des recommandations à grande échelle. Les immunodosages harmonisés commercialement restent acceptables pour la surveillance de routine lorsqu'ils sont associés à une LC-MS/MS de secours pour les cas discordants, comme le soulignent les évaluations récentes publiées dans des revues à comité de lecture concernant le biais des tests et les pratiques de calibration.
Menus d'Analyseurs Plus Larges et Disponibilité des Kits pour les Immunodosages
Les principaux fabricants ont élargi leurs menus entre 2024 et 2026 afin que le tacrolimus, la ciclosporine, le sirolimus et l'évérolimus puissent être consolidés sur des plateformes d'immunodosage uniques adaptées aux flux de travail des laboratoires hospitaliers de routine. Les évaluations récentes d'Abbott ont rapporté un faible biais pour le tacrolimus sur la plateforme Alinity i par rapport à la LC-MS/MS, ce qui améliore la confiance aux cibles résiduelles plus basses couramment utilisées dans les schémas de minimisation des inhibiteurs de la calcineurine. L'immunodosage par chromatographie d'affinité de Siemens sur les systèmes Dimension peut fournir des résultats de tacrolimus en moins de 15 minutes avec une limite de quantification de 1 ng/mL, bien que les interférences dues aux anticorps hétérophiles nécessitent des voies de réflexe claires lorsque des valeurs inattendues apparaissent. Roche a lancé une solution automatisée cobas Mass Spec en décembre 2024 et a élargi les packs de réactifs Ionify à 39 tests de surveillance thérapeutique des médicaments et d'hormones d'ici décembre 2025, ce qui constitue un pont entre les flux de travail de type immunodosage et la spécificité de la spectrométrie de masse pour les laboratoires de routine. Shimadzu a obtenu la certification IVDR de classe C en novembre 2025 pour son kit LC-MS/MS DOSIMMUNE qui quantifie quatre immunosuppresseurs clés avec une analyse rapide, ce qui renforce les options standardisées dans le cadre du régime IVDR de l'UE.
La LC-MS/MS Standardisée en Kit Améliore l'Adoption et la Comparabilité
Les calibrateurs traçables et les kits intégrés réduisent la variabilité de méthode à méthode dans les tests de spectrométrie de masse, ce qui aide les cliniciens à interpréter les résultats de manière plus cohérente d'un site à l'autre. Les calibrateurs MassTrak de Waters ont rapporté une précision et une exactitude élevées pour le tacrolimus, la ciclosporine, le sirolimus et l'évérolimus lorsqu'ils sont utilisés avec des systèmes UPLC à triple quadripôle, ce qui soutient l'harmonisation entre les laboratoires qui déploient un flux de travail standardisé. La réduction d'un écart de 2 ng/mL autour d'une cible de 10 ng/mL peut être cliniquement significative, car les changements de dose sont souvent déclenchés dans des fenêtres étroites et de faux ajustements peuvent entraîner en cascade un rejet ou une toxicité. Les solutions en kit comme Shimadzu DOSIMMUNE regroupent calibrateurs, étalons internes, phases mobiles et colonnes, ce qui supprime les étapes de développement de méthode et rend la LC-MS/MS plus accessible aux laboratoires hospitaliers. Les packs de réactifs Ionify de Roche automatisent la préparation des échantillons et la chromatographie sur la solution cobas Mass Spec, et l'étendue du menu de la plateforme s'est élargie aux immunosuppresseurs et aux antibiotiques pour une surveillance thérapeutique des médicaments cohérente et automatisée. La variabilité interlaboratoire entre fournisseurs en 2025 a montré des biais proportionnels allant d'environ 7,5% à 18,7% entre les implémentations LC-MS/MS, ce qui souligne pourquoi les kits de bout en bout peuvent stabiliser les performances à mesure que l'adoption progresse.
Analyse de l'Impact des Freins*
| Frein (le cas échéant en titre) | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réactivité croisée ou biais des immunodosages par rapport à la spécificité de la LC-MS/MS | -1.6% | Mondial | Court terme (≤ 2 ans) |
| Les pénuries de personnel qualifié et la complexité de la LC-MS/MS ralentissent l'adoption | -1.1% | APAC, Moyen-Orient et Afrique, Amérique Latine | Moyen terme (2-4 ans) |
| Le bélatacept et d'autres schémas sans surveillance thérapeutique des médicaments réduisent les volumes de tests dans certains centres | -0.4% | Amérique du Nord, Europe (certains centres de transplantation) | Long terme (≥ 4 ans) |
| La variabilité inter-méthodes et l'absence de plages harmonisées freinent le changement de méthode | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réactivité Croisée ou Biais des Immunodosages par Rapport à la Spécificité de la LC-MS/MS
Certains immunodosages du tacrolimus peuvent présenter une réactivité croisée avec des métabolites, ce qui peut gonfler les résultats dans des conditions cliniques spécifiques et nécessite des tests de réflexe lorsque le contexte clinique et les niveaux mesurés divergent. Des évaluations comparatives ont rapporté un biais positif proportionnel pour différents immunodosages, bien que les plateformes plus récentes telles qu'Abbott Alinity i aient réduit le biais à des niveaux proches des références LC-MS/MS, ce qui améliore la fiabilité aux cibles résiduelles plus basses. Les évaluations opérationnelles réalisées dans des laboratoires à fort volume montrent que le passage de la LC-MS/MS à un immunodosage moderne peut réduire le délai d'exécution tout en maintenant une concordance analytique pour la plupart des échantillons, bien qu'une minorité significative reste en dehors des intervalles de confiance de la LC-MS/MS et nécessite un suivi. Les intervalles de titration des doses en phase précoce post-transplantation amplifient le risque clinique lié aux lectures biaisées, car les médecins agissent souvent sur des deltas étroits dans des délais courts. La LC-MS/MS résout les interférences des métabolites mais introduit sa propre complexité de configuration de méthode et une variabilité interlaboratoire, ce qui renforce la valeur des kits standardisés et des calibrateurs lorsque les résultats entraînent des changements de dosage fréquents.
Pénuries de Personnel Qualifié et Complexité de la LC-MS/MS Ralentissent l'Adoption
Historiquement, la LC-MS/MS à haute complexité nécessitait des opérateurs spécialisés pour le développement de méthodes, le dépannage et la gestion des données conformes, ce qui concentrait les capacités dans les laboratoires de référence et les grands centres académiques. L'extraction manuelle et le traitement par lots peuvent prolonger le délai d'exécution à plusieurs heures dans les situations urgentes, ce qui réduit l'utilité clinique pour les ajustements de dose le jour même par rapport aux immunodosages. L'automatisation réduit cet écart, car les plateformes de spectrométrie de masse intégrées réduisent le temps de manipulation et offrent un cycle échantillon-résultat plus rapide dans les laboratoires de routine pour de multiples analytes de surveillance thérapeutique des médicaments. Les kits certifiés IVDR accélèrent davantage la vérification en fournissant des paramètres de chromatographie et de spectromètre de masse validés prêts à l'emploi, ce qui aide les petits centres à éviter de longs cycles de développement et de validation de méthodes. La contrepartie est une flexibilité réduite pour ajouter de nouveaux analytes en dehors du menu validé du fournisseur, ce qui peut ralentir l'adoption de médicaments de niche jusqu'à ce que les mises à jour du fournisseur soient disponibles. Les limitations de la main-d'œuvre et les lacunes d'infrastructure dans les marchés émergents accentuent ces obstacles, ce qui façonne une transition progressive de l'externalisation vers les laboratoires de référence vers des modèles hybrides qui équilibrent la capacité de traitement urgent par immunodosage avec la LC-MS/MS centralisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Classe de Médicament/Analyte :
Les Inhibiteurs de la Calcineurine Ancrent l'Utilisation, les Inhibiteurs de mTOR ProgressentLes inhibiteurs de la calcineurine représentaient 45,08% de la taille du marché des Tests de Surveillance des Médicaments pour Transplantation en 2025, en raison de leur rôle de première ligne dans les protocoles de transplantation rénale, hépatique, cardiaque, pulmonaire et de cellules souches. Le tacrolimus reste la pierre angulaire de l'immunosuppression chez les receveurs de rein et est utilisé dans plus de 90% des cas aux États-Unis, ce qui se traduit par une fréquence élevée de tests depuis la période immédiate post-transplantation jusqu'à la maintenance à long terme [3]. La fréquence plus élevée de la surveillance en début de vie et la nécessité de plages thérapeutiques étroites dans certains organes maintiennent l'intensité des tests, ce qui soutient la part dominante des inhibiteurs de la calcineurine dans l'ensemble du mix. Le biais plus faible sur les immunodosages de nouvelle génération a amélioré l'alignement avec la LC-MS/MS près des cibles standard de tacrolimus, ce qui maintient la dépendance des laboratoires hospitaliers aux immunodosages rapides avec un réflexe sélectif vers la LC-MS/MS lorsque les résultats et le tableau clinique sont en contradiction. Les protocoles de minimisation des inhibiteurs de la calcineurine ciblant 3 à 5 ng/mL en phase de maintenance favorisent la précision de la LC-MS/MS pour la titration des doses à l'extrémité basse de la plage, ce qui élève le rôle de la spectrométrie de masse sans déplacer le statut de première ligne des inhibiteurs de la calcineurine.
Les inhibiteurs de mTOR devraient croître à un TCAC de 11% jusqu'en 2031, soutenus par des stratégies de conversion qui protègent la fonction rénale chez les patients présentant une néphrotoxicité liée aux inhibiteurs de la calcineurine. Des données d'études cliniques ont documenté des gains de fonction rénale après conversion au sirolimus dans certains profils de patients, ce qui sous-tend des changements protocolisés dans les soins de routine pour les receveurs stables. L'évérolimus associé à une dose réduite de tacrolimus a obtenu des taux d'infection virale plus faibles dans les essais tout en maintenant les résultats de débit de filtration glomérulaire estimé, ce qui élargit l'attrait des inhibiteurs de mTOR dans les contextes à risque viral élevé. Les taux d'arrêt dus aux événements indésirables et aux préoccupations liées aux plaies chirurgicales continuent de limiter l'adoption, mais la classe thérapeutique reste sur une trajectoire positive à mesure que les cliniciens adaptent les schémas en fonction du risque rénal et des antécédents d'infection. Les antimétabolites tels que l'acide mycophénolique restent des co-thérapies sans surveillance thérapeutique des médicaments de routine, ce qui limite leur impact direct sur le volume de tests. Le secteur des Tests de Surveillance des Médicaments pour Transplantation reflète ces évolutions thérapeutiques à travers la complexité croissante des protocoles de minimisation des inhibiteurs de la calcineurine et de conversion aux inhibiteurs de mTOR, qui favorisent la LC-MS/MS pour la quantification à faible plage et la cohérence des méthodes dans le temps.

Par Technologie :
Les Immunodosages Dominent les Flux de Travail de Routine, la LC-MS/MS Étend son Empreinte StandardiséeLes plateformes d'immunodosage détenaient une part de 56,13% de la taille du marché des Tests de Surveillance des Médicaments pour Transplantation en 2025, les laboratoires hospitaliers privilégiant des délais d'exécution de 15 à 60 minutes et des opérations entièrement automatisées s'alignant sur les flux de travail de chimie. Les performances en termes de biais se sont améliorées sur les systèmes plus récents, ce qui réduit le besoin de tests de confirmation fréquents et soutient des cycles rapides d'ajustement des doses pendant la période précoce post-transplantation. L'implémentation ACMIA de Siemens fournit des résultats en moins de 15 minutes avec une sensibilité de 1 ng/mL, ce qui la positionne comme une option pratique pour les tests urgents dans les centres qui maintiennent des voies prioritaires à l'immunodosage. Des protocoles de gestion pré-analytique et des interférences restent nécessaires pour traiter les anticorps hétérophiles et les rares événements de réactivité croisée, que les laboratoires atténuent en retestant les valeurs inattendues avec la LC-MS/MS le cas échéant.
La LC-MS/MS devrait progresser à un TCAC de 11,3% jusqu'en 2031, les solutions standardisées en kit réduisant les charges de développement de méthodes et de vérification. La solution cobas Mass Spec de Roche, lancée en décembre 2024, et les expansions de menu ultérieures couvrant les immunosuppresseurs et les antibiotiques ont apporté la spectrométrie de masse automatisée dans les laboratoires de routine qui s'appuyaient historiquement sur les immunodosages, ce qui élargit l'accès à la spécificité de qualité de référence. Le kit DOSIMMUNE IVDR de classe C de Shimadzu réduit le temps d'analyse total par échantillon tout en regroupant tous les réactifs et méthodes validées, ce qui raccourcit davantage le délai entre l'achat et la mise en service clinique. Les calibrateurs avec traçabilité issus des cadres métrologiques mondiaux améliorent la comparabilité entre sites, ce qui renforce l'argumentaire à long terme pour la LC-MS/MS lorsque les cibles thérapeutiques sont étroites ou tendent à baisser dans les protocoles de maintenance. Le secteur des Tests de Surveillance des Médicaments pour Transplantation équilibre donc les immunodosages à délai d'exécution rapide pour les besoins urgents avec la LC-MS/MS pour les cibles de confirmation et de faible plage, ce qui soutient un modèle de test hybride dans les laboratoires hospitaliers et de référence.
Par Utilisateur Final :
Les Laboratoires Hospitaliers Mènent les Volumes, les Laboratoires de Référence Captent les Tests ComplexesLes laboratoires hospitaliers et de centres de transplantation représentaient 56,89% du total des volumes en 2025 en raison du besoin clinique de taux résiduels rapides de tacrolimus dans la période immédiate post-transplantation. Les rapports intégrés et l'aide à la décision clinique améliorent l'efficacité opérationnelle, car les résultats alimentent directement des règles prédéfinies de titration des doses dans le dossier médical électronique, ce qui a été démontré comme augmentant la proportion de patients atteignant l'exposition cible tôt après la transplantation. Les programmes de transplantation de plus petite taille maintiennent une capacité de traitement urgent par immunodosage tout en réorientant les concentrations douteuses ou ultra-basses vers la spectrométrie de masse, ce qui préserve la capacité de décision de dose le jour même et maintient les analyses complexes centralisées.
Les laboratoires de référence et indépendants devraient croître à un TCAC de 11,3% jusqu'en 2031, les flux de travail LC-MS/MS par lots restant rentables pour les réseaux régionaux et les hôpitaux externalisant les tests de confirmation dans le cadre d'accords de services partagés. Les opérations à haut débit démontrent que les immunodosages modernes peuvent réduire le délai d'exécution par rapport à la LC-MS/MS manuelle tout en maintenant une concordance acceptable pour la plupart des cas, bien qu'une part des échantillons nécessite encore une confirmation. Les laboratoires académiques et de recherche continuent de valider les analytes émergents et les nouvelles métriques d'exposition, ce qui inclut les mesures intralymphocytaires du tacrolimus qui se rapprochent davantage du risque immunologique mais ne sont pas prêtes pour un déploiement de routine en raison de la complexité du flux de travail. Pour l'ensemble des utilisateurs finaux, le marché des Tests de Surveillance des Médicaments pour Transplantation soutient un mix complémentaire de tests urgents sur site et de LC-MS/MS de confirmation externalisée, ce qui s'aligne sur l'urgence clinique et l'optimisation des coûts.
Par Type de Transplantation :
Le Rein Domine, la TCSH AccélèreLa transplantation rénale représentait 48,22% des volumes de tests en 2025 et reste la pierre angulaire de l'activité d'organes solides à l'échelle mondiale, ce qui se traduit par la plus grande cohorte de maintenance à long terme nécessitant une surveillance de routine. Les chiffres mondiaux de transplantation ont augmenté en 2024, ce qui s'ajoute à la base installée de receveurs en phase de maintenance et soutient une demande soutenue de tests tout au long de la période de prévision. L'intensité de la surveillance en phase précoce est plus élevée chez les receveurs de foie, tandis que les receveurs de cœur et de poumon maintiennent souvent des cibles de tacrolimus plus élevées dans les premiers mois pour gérer le risque de rejet, ce qui maintient les tests cliniquement critiques malgré des volumes de procédures plus faibles dans ces organes.
La transplantation de cellules souches hématopoïétiques devrait progresser à un TCAC de 10,8% jusqu'en 2031, soutenue par la croissance des procédures allogéniques pour les maladies hématologiques et l'adoption croissante des approches haplo-identiques. La prophylaxie de la maladie du greffon contre l'hôte à base de tacrolimus nécessite une surveillance fréquente des taux résiduels tout au long de la prise de greffe et des 100 premiers jours, ce qui peut générer un nombre élevé de tests par patient au cours de la première année. Le maintien d'un temps élevé dans la plage thérapeutique durant les semaines 1 à 4 a été associé à des taux plus faibles de maladie aiguë du greffon contre l'hôte modérée, ce qui sous-tend les appels à une surveillance précise et une titration protocolisée tôt après la TCSH. Les protocoles émergents utilisant le cyclophosphamide post-transplantation ont montré de meilleurs résultats à une exposition plus élevée au tacrolimus dans les fenêtres des semaines 3 et 4, ce qui étend le rôle de la surveillance thérapeutique des médicaments à travers les types de conditionnement et de donneurs. Le secteur des Tests de Surveillance des Médicaments pour Transplantation est donc façonné par une large base de receveurs rénaux et un segment TCSH en forte croissance où des tests fréquents à faible latence influencent les résultats précoces.
Analyse Géographique
Marché du Traitement par Dosage des Médicaments Immunosuppresseurs pour Transplantation en Amérique du Nord
L'Amérique du Nord a conservé une part de 51,11 % en 2025, les volumes élevés de transplantations, la large capacité des laboratoires hospitaliers et l'adoption active des plateformes automatisées de LC-MS/MS ayant renforcé la demande pour les tests immunologiques et par spectrométrie de masse. Les États-Unis ont réalisé plus de 48 000 transplantations en 2024, et une liste d'attente nationale dépassant 103 000 candidats soutient une demande continue pour un suivi précis du tacrolimus tout au long du parcours de soins. Les immunodosages homologués par la FDA et les menus automatisés de spectrométrie de masse en expansion introduits par les grandes entreprises de diagnostic ont amélioré les performances analytiques et la standardisation des flux de travail, ce qui réduit la charge opérationnelle des laboratoires cliniques. Des études mettant en œuvre un dosage de précision guidé par modèle dans cette région ont démontré une meilleure atteinte précoce des cibles thérapeutiques grâce à des algorithmes intégrés aux dossiers médicaux électroniques, ce qui s'aligne avec l'accent mis par la région sur l'interopérabilité et l'aide à la décision clinique.
Marché du Traitement par Dosage des Médicaments Immunosuppresseurs pour Transplantation en Europe
L'Europe a représenté une part significative des revenus mondiaux en 2025 et continue d'évoluer sous le régime du DMDIV de l'UE, qui classe les tests d'immunosuppresseurs en Classe C et renforce la rigueur de validation. Les kits de LC-MS/MS certifiés DMDIV et les systèmes automatisés de spectrométrie de masse marqués CE ont élargi les options standardisées pour les laboratoires de l'UE, ce qui favorise des performances plus cohérentes entre les sites. L'Espagne affiche les taux de don de donneurs décédés les plus élevés de la région, ce qui contribue à maintenir une activité de transplantation par habitant plus importante et le besoin associé d'un suivi thérapeutique des médicaments fiable dans les centres de transplantation à l'échelle nationale. Les recommandations des sociétés européennes de transplantation équilibrent les considérations de coût et de précision en préconisant la LC-MS/MS pour les cibles de tacrolimus basses tout en préservant les immunodosages pour les plages standard, ce qui renforce les stratégies de tests hybrides dans la pratique clinique.
Marché du Traitement par Dosage des Médicaments Immunosuppresseurs pour Transplantation en Europe, Asie-Pacifique, Moyen-Orient et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 11,5 % jusqu'en 2031, à mesure que les programmes de transplantation se développent et que les gouvernements élargissent l'accès au suivi post-transplantation. L'expansion des infrastructures et les réseaux de laboratoires de référence centralisés soutiennent le déploiement de la capacité LC-MS/MS dans les centres urbains, tandis que les modèles privilégiant les immunodosages restent la norme pour les tests en urgence dans la plupart des hôpitaux. Les études sur l'adoption du microprélèvement en Europe et en Asie indiquent une forte préférence des patients et permettent l'expédition à température ambiante, ce qui peut étendre la portée vers les zones rurales et reculées même lorsque la logistique de la chaîne du froid est contrainte[4]. Au Moyen-Orient, les hôpitaux de transplantation à fort volume déploient la LC-MS/MS automatisée pour renforcer les performances analytiques et réduire la dépendance aux méthodes manuelles, ce qui signale un virage régional vers des plateformes standardisées là où les ressources le permettent. En Amérique du Sud, la couverture par les assurances publiques de certains tests de suivi thérapeutique des médicaments dans les grands hôpitaux urbains favorise l'accès, tandis que les laboratoires de référence régionaux absorbent les tests plus complexes pendant que les hôpitaux maintiennent une capacité d'immunodosage en urgence. Dans toutes les régions, le marché du Traitement par Dosage des Médicaments Immunosuppresseurs pour Transplantation reflète un schéma cohérent d'adoption de tests hybrides, ancré par des immunodosages rapides au chevet du patient et une LC-MS/MS standardisée pour les cibles de confirmation et les plages basses.
Paysage Concurrentiel
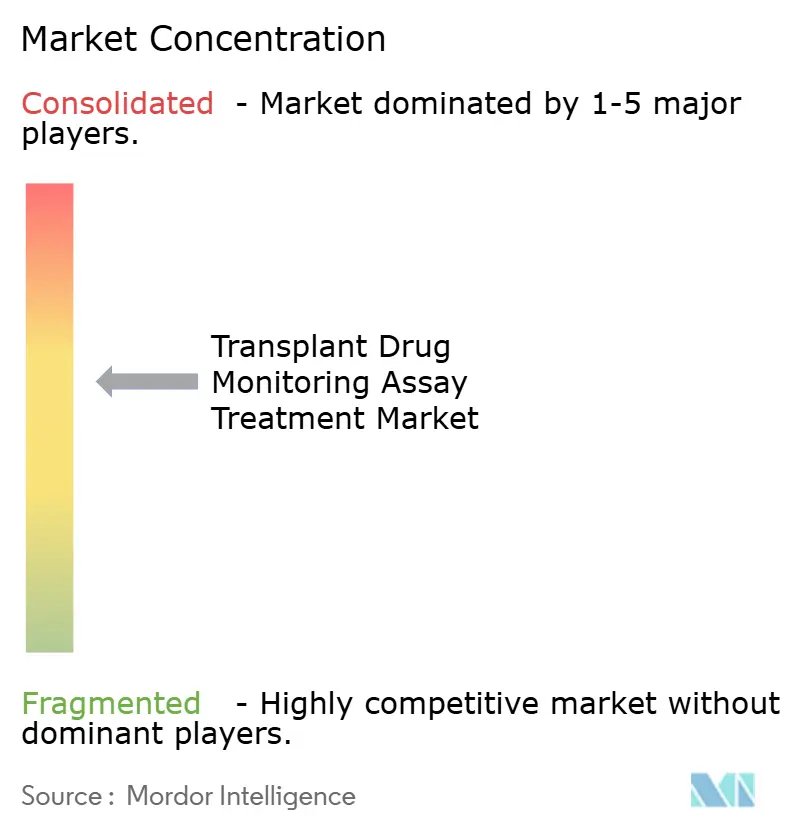
Le marché des Tests de Surveillance des Médicaments pour Transplantation présente une consolidation modérée, quatre leaders mondiaux du diagnostic détenant collectivement environ 60% de part en 2025 grâce à des portefeuilles combinés d'immunodosage et de LC-MS/MS, de larges menus de tests et des contrats de service à long terme. Roche a élargi sa présence avec le lancement de la solution cobas Mass Spec en décembre 2024 et la croissance ultérieure du menu, ce qui a permis aux laboratoires de routine d'intégrer la spécificité de la spectrométrie de masse automatisée dans leurs opérations principales. Abbott a intégré des performances améliorées d'immunodosage du tacrolimus dans l'écosystème Alinity, ce qui renforce les synergies d'approvisionnement entre les lignes de chimie et d'immunodosage dans les réseaux hospitaliers consolidés. Siemens Healthineers a mis l'accent sur les flux de travail ACMIA automatisés sur les systèmes Dimension, qui éliminent le prétraitement manuel et soutiennent des délais d'exécution rapides dans les laboratoires à haut débit. Thermo Fisher s'est étendu à la médecine de précision avec un test de diagnostic développé en laboratoire pharmacogénétique pour CYP3A5, qui soutient le dosage initial de tacrolimus guidé par le génotype et complète la surveillance thérapeutique des médicaments en cours.
Les spécialistes de niveau intermédiaire se font concurrence sur les équipements d'investissement LC-MS/MS, les kits de réactifs standardisés et les calibrateurs, qui sous-tendent les modèles de déploiement en laboratoire de référence et en réseau en étoile. Le kit DOSIMMUNE de Shimadzu a obtenu la certification IVDR de classe C, ce qui raccourcit le délai de validation et améliore la comparabilité entre les sites de l'UE qui adoptent son flux de travail standardisé. Waters a fait progresser des capacités analytiques adjacentes avec un nouveau détecteur MALS à plage étendue pour les flux de travail UHPLC et UPLC pouvant accélérer la caractérisation des grandes molécules et des systèmes de délivrance, ce qui peut bénéficier aux centres médicaux académiques et aux pôles biopharmaceutiques qui co-localisent des programmes de transplantation avec des analyses avancées. Les fournisseurs de calibrateurs et de contrôles de qualité continuent de promouvoir la traçabilité et la reproductibilité inter-sites pour les tests d'immunosuppresseurs, ce qui soutient la comparabilité interlaboratoire et atténue les risques de changement de méthode dans les soins longitudinaux aux patients.
Les mouvements stratégiques des principaux acteurs se concentrent sur la standardisation, l'automatisation et l'aide à la décision. Roche a élargi le menu des packs de réactifs Ionify pour inclure la surveillance des médicaments antibiotiques sous marquage CE, ce qui établit un large menu de tests de surveillance thérapeutique des médicaments automatisés sur une seule plateforme pour les laboratoires de routine. Le kit LC-MS/MS intégré de Shimadzu réduit la charge de travail et accélère l'adoption conforme à l'IVDR, ce qui aide les laboratoires de petite et moyenne taille à mettre en œuvre la spectrométrie de masse avec moins de contraintes de personnel. Le test de diagnostic développé en laboratoire pharmacogénétique de Thermo Fisher répond au défi de la dose initiale pour le tacrolimus et s'aligne sur l'évolution clinique vers la titration assistée par dosage de précision guidé par modèle, ce qui renforce une trajectoire de médecine de précision dans les centres de transplantation. En conséquence, le marché des Tests de Surveillance des Médicaments pour Transplantation évolue d'une différenciation uniquement par produit vers des écosystèmes intégrés qui regroupent analyseurs, kits standardisés, calibrateurs et logiciels cliniques.
Leaders du Secteur des Tests de Surveillance des Médicaments pour Transplantation
-
Abbott
-
Siemens Healthineers
-
Thermo Fisher Scientific
-
Waters Corporation
-
F. Hoffmann‑La Roche Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Traitement par Dosage des Médicaments Immunosuppresseurs pour Transplantation Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Roche
- Siemens Healthineers
- Thermo Fisher Scientific (Microgenics)
- Tosoh
- Sekisui Medical
- Snibe
- Chromsystems
- RECIPE Chemicals + Instruments
- Waters Corporation
- Agilent Technologies
- SCIEX
- Shimadzu Chemistry & Diagnostics
- Bruker (Daltonics)
- Zivak Technologies
- Randox Laboratories
Développements industriels récents dans Marché du Traitement par Dosage des Médicaments Immunosuppresseurs pour Transplantation
- Février 2026 : Thermo Fisher a lancé le Test Pharmacogénétique TacroType en tant que test de diagnostic développé en laboratoire CLIA pour identifier le génotype CYP3A5 en vue de l'optimisation de la dose de tacrolimus à l'initiation.
- Décembre 2025 : Roche a obtenu le marquage CE pour un pack de réactifs de surveillance des médicaments antibiotiques, élargissant le portefeuille cobas Mass Spec Ionify à 39 tests DIV incluant les immunosuppresseurs et les antibiotiques.
- Novembre 2025 : Shimadzu a obtenu la certification IVDR de classe C pour le Kit d'Analyse des Immunosuppresseurs LC-MS/MS DOSIMMUNE afin de quantifier le tacrolimus, la ciclosporine A, l'évérolimus et le sirolimus dans le sang total avec une analyse rapide.
- Décembre 2024 : Roche a lancé la solution cobas Mass Spec avec marquage CE pour l'analyseur cobas i 601 et le premier pack de réactifs Ionify pour les hormones stéroïdiennes, avec des plans d'extension à la surveillance thérapeutique des médicaments et aux tests de dépistage de drogues.
Portée du Rapport Mondial sur le Marché des Tests de Surveillance des Médicaments pour Transplantation
Aperçu de la segmentation
| Inhibiteurs de la calcineurine |
| Inhibiteurs de mTOR |
| Antimétabolites |
| Immunodosage |
| LC-MS/MS |
| Laboratoires Hospitaliers et de Centres de Transplantation |
| Laboratoires de Référence/Indépendants |
| Laboratoires Académiques et de Recherche |
| Rein |
| Foie |
| Cœur |
| Poumon |
| Transplantation de Cellules Souches Hématopoïétiques (TCSH) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| États-Unis | |
| Canada | |
| Mexique | |
| Allemagne | |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Classe de Médicament/Analyte | Inhibiteurs de la calcineurine | |
| Inhibiteurs de mTOR | ||
| Antimétabolites | ||
| Par Technologie | Immunodosage | |
| LC-MS/MS | ||
| Par Utilisateur Final | Laboratoires Hospitaliers et de Centres de Transplantation | |
| Laboratoires de Référence/Indépendants | ||
| Laboratoires Académiques et de Recherche | ||
| Par Type de Transplantation | Rein | |
| Foie | ||
| Cœur | ||
| Poumon | ||
| Transplantation de Cellules Souches Hématopoïétiques (TCSH) | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| États-Unis | ||
| Canada | ||
| Mexique | ||
| Allemagne | ||
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché des Tests de Surveillance des Médicaments pour Transplantation et ses perspectives de croissance jusqu'en 2031 ?
La taille du Marché des Tests de Surveillance des Médicaments pour Transplantation est de 534,57 millions USD en 2026 et devrait atteindre 891,59 millions USD d'ici 2031 à un TCAC de 10,8%.
Quel segment est en tête par part au sein du Marché des Tests de Surveillance des Médicaments pour Transplantation ?
Les inhibiteurs de la calcineurine sont en tête par part avec 45,08% en 2025, soutenus par la surveillance du tacrolimus intégrée dans les recommandations cliniques pour les principaux types de transplantation.
Quelle technologie connaît la croissance la plus rapide au sein du Marché des Tests de Surveillance des Médicaments pour Transplantation ?
La LC-MS/MS est la technologie à la croissance la plus rapide avec un TCAC projeté de 11,3% jusqu'en 2031, portée par les kits standardisés et les plateformes de spectrométrie de masse automatisées.
Quel groupe d'utilisateurs finaux se développe le plus rapidement sur le Marché des Tests de Surveillance des Médicaments pour Transplantation ?
Les laboratoires de référence et indépendants devraient croître à un TCAC de 11,3%, les hôpitaux maintenant leur capacité de traitement urgent par immunodosage et externalisant la LC-MS/MS de confirmation.
Quelle région présente le plus fort potentiel de croissance jusqu'en 2031 ?
L'Asie-Pacifique devrait afficher la croissance la plus rapide à un TCAC de 11,5%, soutenue par le développement des programmes de transplantation et l'expansion des infrastructures de laboratoire.
Quel type de transplantation devrait connaître la plus forte augmentation de la fréquence des tests ?
Les tests liés à la transplantation de cellules souches hématopoïétiques devraient progresser à un TCAC de 10,8% en raison des besoins intensifs de surveillance en phase précoce et de la croissance des volumes de procédures allogéniques.