
Taille et part de marché des machines de conversion de papier tissu
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.67 Milliards de dollars |
| Taille du Marché (2031) | 1.98 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
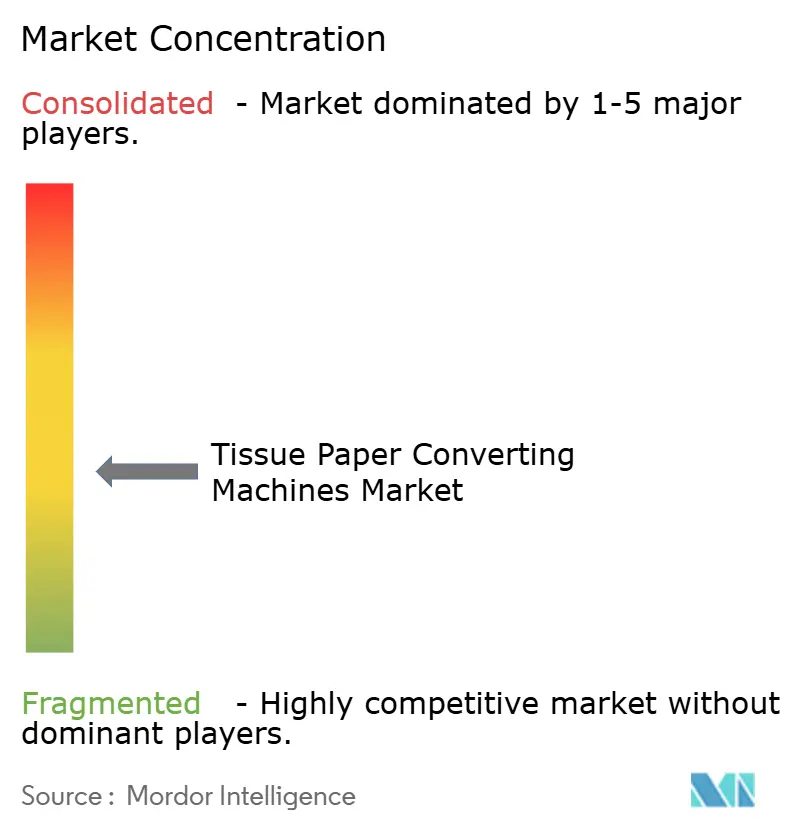
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de conversion de papier tissu par Mordor Intelligence
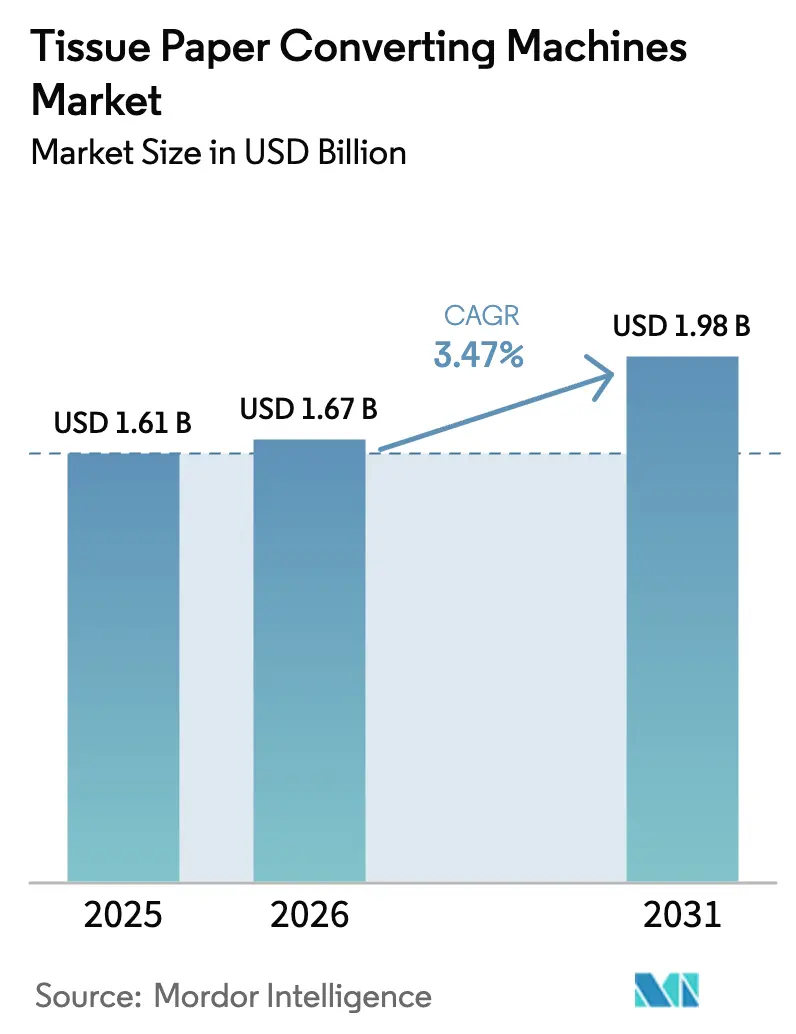
La taille du marché des machines de conversion de papier tissu en 2026 est estimée à 1,67 milliard USD, en croissance par rapport à la valeur 2025 de 1,61 milliard USD, avec des projections pour 2031 s'établissant à 1,98 milliard USD, progressant à un CAGR de 3,47% sur la période 2026-2031. La consommation constante de produits en papier tissu, les cycles réguliers de remplacement des équipements et l'essor de l'automatisation industrielle maintiennent la demande sur une trajectoire clairement ascendante. La technologie automatique représente déjà 65,67% des installations mondiales, traduisant une transition sectorielle vers des lignes de production sans opérateur et pilotées par les données. Les objectifs de durabilité accélèrent davantage les modernisations à mesure que les convertisseurs adoptent des sécheurs à haute efficacité énergétique, des cylindres Yankee à induction électrique et des unités de gaufrage à faibles pertes. La transformation numérique complète le tableau de croissance ; les plateformes de maintenance prédictive et les modèles de jumeaux numériques orientent désormais les décisions d'achat autant que la conception mécanique.
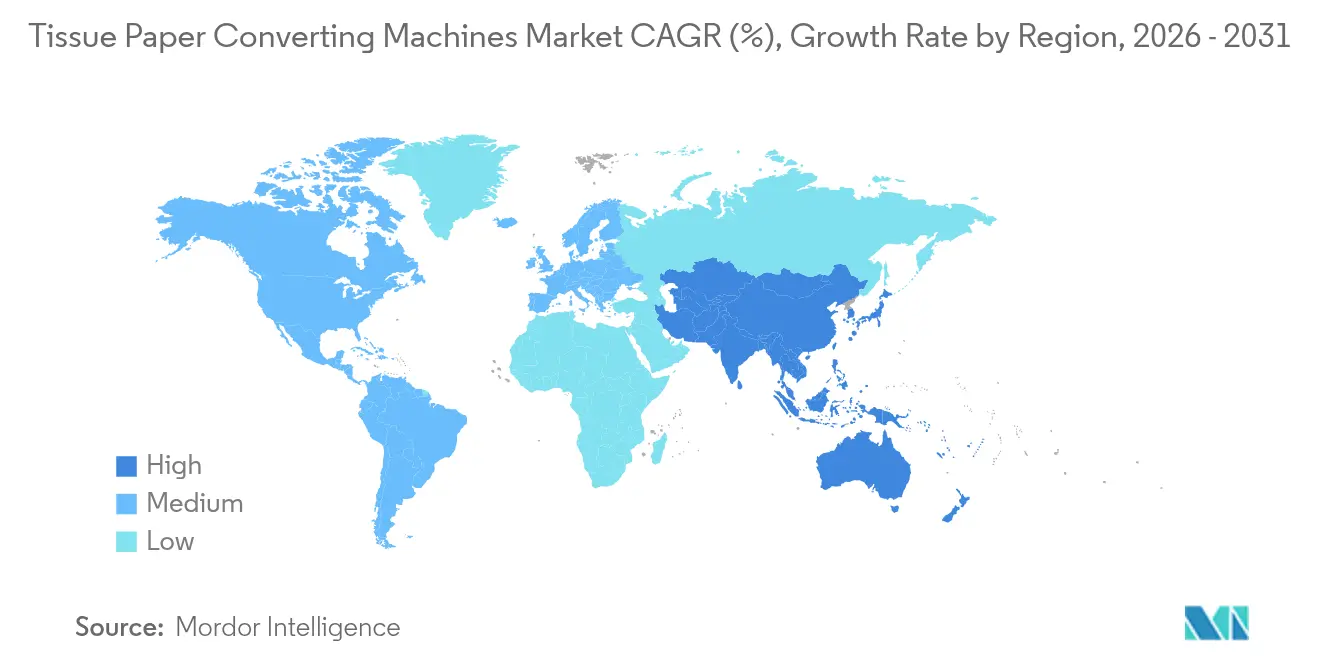
Les marchés clés affichent des trajectoires différentes mais complémentaires. L'Amérique du Nord a détenu une part de 40,56% en 2024, ancrée par des usines modernes à grande échelle et une forte fidélité aux marques. L'Asie-Pacifique enregistre la progression la plus rapide avec un CAGR de 6,78% jusqu'en 2030, portée par la sensibilisation à l'hygiène et l'expansion des capacités de conversion en Chine, en Inde et en Asie du Sud-Est. Les préférences par type de machine évoluent également : les lignes de rouleaux de papier toilette conservent la tête avec une part de 45,34%, tandis que les systèmes de rouleaux de cuisine avancent à un CAGR de 7,29% grâce à la demande de serviettes de cuisine haut de gamme. Les lignes à grande vitesse d'au moins 800 m/min représentent déjà 52,34% de part de marché et progressent de 5,49% par an à mesure que les convertisseurs cherchent à réduire les coûts unitaires.
Principaux enseignements du rapport
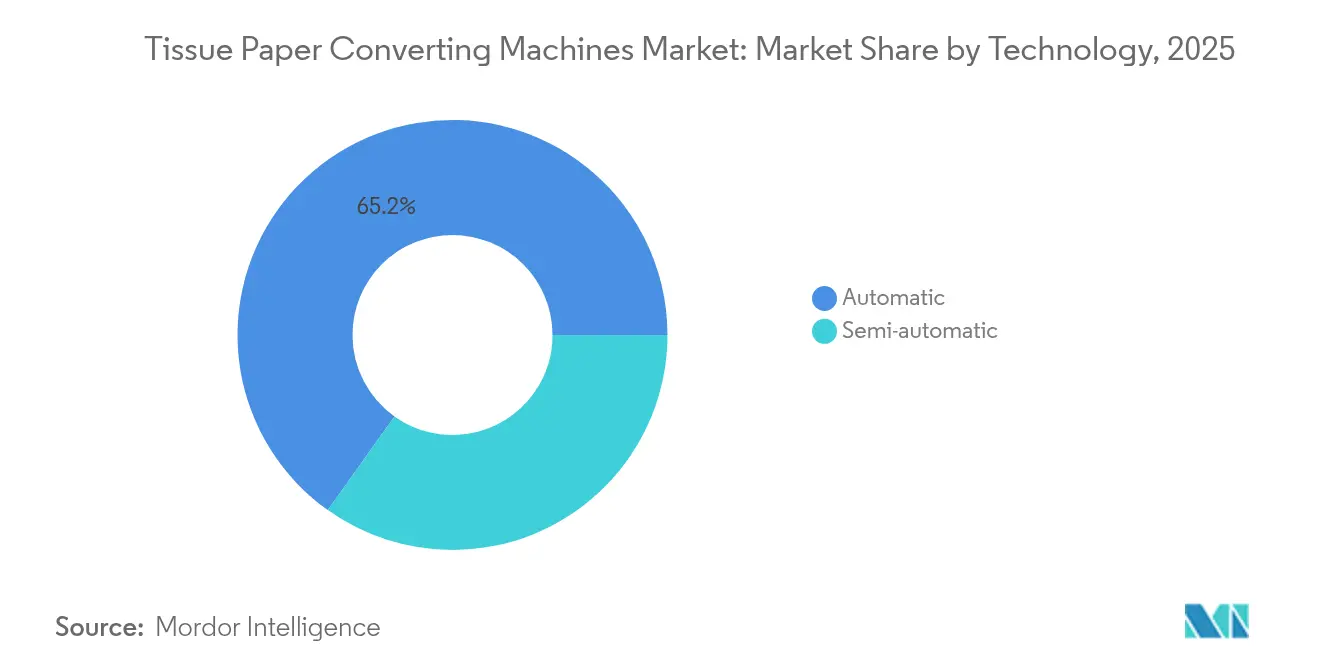
- Par technologie, les lignes automatiques ont capté 65,15% de la part de marché des machines de conversion de papier tissu en 2025, tout en se développant à un CAGR de 4,66% jusqu'en 2031.
- Par type de machine, les équipements pour rouleaux de papier toilette ont dominé avec une part de revenus de 44,92% en 2025 ; les systèmes de rouleaux de cuisine sont prévus pour progresser à un CAGR de 7,12% jusqu'en 2031.
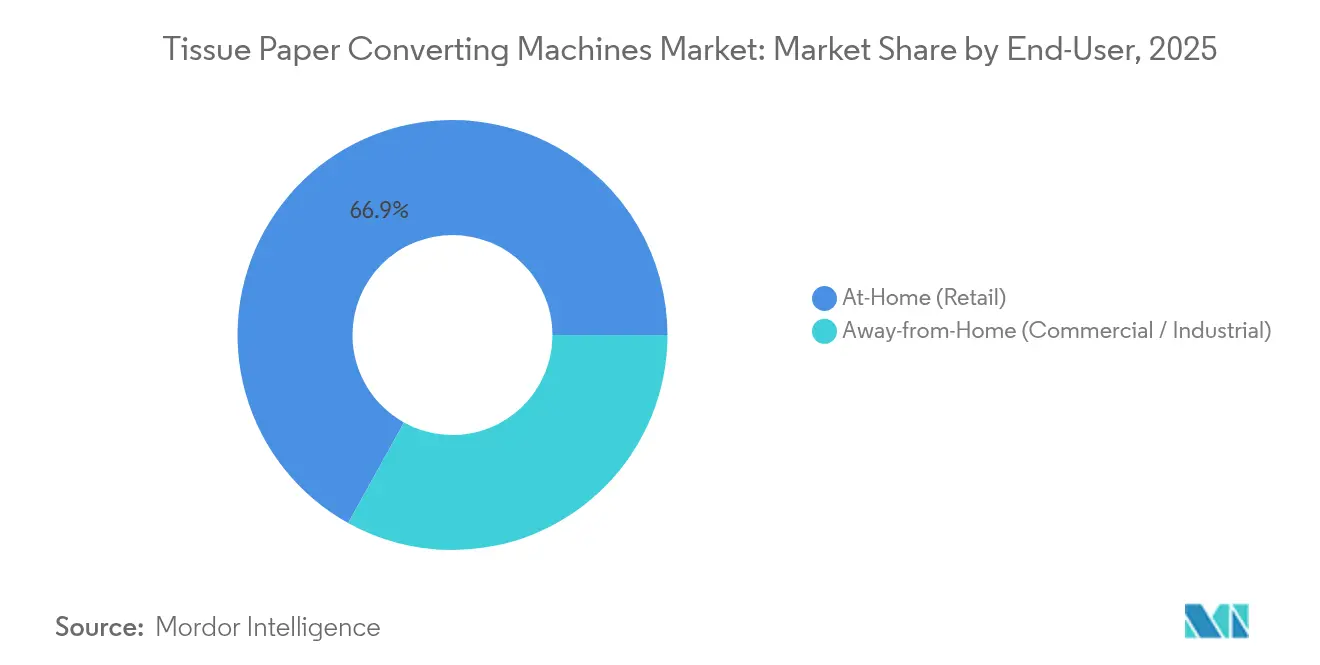
- Par secteur d'utilisation finale, le segment domicile a représenté 66,93% de la taille du marché des machines de conversion de papier tissu en 2025, tandis que la demande hors domicile affiche la croissance la plus rapide à 4,28% jusqu'en 2031.
- Par vitesse de production, les lignes à grande vitesse (≥800 m/min) ont détenu 51,78% de la taille du marché des machines de conversion de papier tissu en 2025 et augmenteront leur production à un CAGR de 5,41% jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec une part de 40,12% en 2025, tandis que l'Asie-Pacifique enregistre le CAGR le plus élevé de 6,63% jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse de la consommation mondiale de papier tissu et sensibilisation à l'hygiène | +0.8% | Mondial, avec adoption accélérée en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Tendance croissante à l'automatisation dans la conversion du papier tissu | +1.2% | Amérique du Nord et Europe en cœur, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Innovations orientées vers la durabilité dans les technologies de conversion | +0.6% | Europe en tête, Amérique du Nord en suiveur, Asie-Pacifique émergente | Long terme (≥ 4 ans) |
| Jumeaux numériques et IoT stimulant l'efficacité globale des équipements | +0.4% | Marchés développés en premier, déploiement mondial d'ici 2028 | Moyen terme (2-4 ans) |
| Essor de la demande hors domicile à courte série sous marque de distributeur | +0.3% | Amérique du Nord et Europe principalement | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la consommation mondiale de papier tissu et sensibilisation à l'hygiène
Les priorités d'hygiène soutenues après la pandémie maintiennent les volumes de papier tissu sur une courbe ascendante. Les acheteurs institutionnels demandent désormais des lignes de conversion haut de gamme capables de traiter des substrats plus doux, un gaufrage plus profond et des changements rapides de format pour une différenciation des marques.[1]Simon Matthis, "Toscotec lance une nouvelle machine conceptuelle pour un papier tissu structuré plus durable," Pulpaper News, pulpapernews.com Les nouvelles machines à haute efficacité énergétique telles que l'INGENIA de Toscotec réduisent la consommation d'énergie de 35% tout en maintenant la qualité du séchage par air traversant, une combinaison qui génère des gains à la fois économiques et environnementaux. Les cuisines commerciales et les chaînes de restauration alimentent des commandes régulières de formats de rouleaux de cuisine avec des normes d'absorption plus élevées, poussant les convertisseurs vers des unités multi-gaufrage et le contrecollage en ligne des plis. La complexité de la gamme de produits incite les usines à ajouter des dérouleuses flexibles et des systèmes de couteaux programmables, leur permettant de passer des références de vente au détail aux références institutionnelles sans longs arrêts. Cette dynamique de demande soutenue sous-tend le marché des machines de conversion de papier tissu et encourage la modernisation continue des équipements malgré une croissance globale modérée.
Tendance croissante à l'automatisation dans la conversion du papier tissu
L'automatisation façonne désormais l'avantage concurrentiel. Les systèmes automatiques représentent déjà les deux tiers de la capacité installée et progressent plus vite que l'ensemble du marché des machines de conversion de papier tissu. Les cours Tissue 101 et Tissue 202 de la TAPPI soulignent l'engagement du secteur à améliorer les compétences des opérateurs pour ces lignes.[2]TAPPI, "Les inscriptions sont ouvertes : cours essentiels de formation en présentiel sur le papier tissu," tappi.org La présentation de BW Converting au MIAC 2024 a introduit des interplieuses à grande vitesse et des modules de rebobinage sans mandrin, démontrant que l'automatisation ouvre de nouvelles perspectives de produits. Des entraînements entièrement intégrés, des positions de couteaux à servomoteurs et des robots automatiques de manutention des rouleaux réduisent les changements de format et les coûts de main-d'œuvre tout en améliorant la sécurité. Les usines dépourvues de cette technologie risquent de prendre du retard en termes de coût, de qualité et de fiabilité des délais de livraison, ce qui provoque une vague de remplacement qui maintient l'expansion du marché des machines de conversion de papier tissu.
Innovations orientées vers la durabilité dans les technologies de conversion
Les régulateurs durcissent les règles énergétiques et les propriétaires de marques s'engagent à réduire leurs émissions de portée 3. Les fabricants d'équipements ont répondu avec des sécheurs Yankee à induction électrique qui éliminent l'utilisation directe de combustibles fossiles et abaissent les températures de la coquille du sécheur, améliorant ainsi la sécurité. La technologie Advantage QRT de Valmet démontre une réduction d'énergie de 45% tout en préservant la douceur et le volume.[3] Valmet, "Valmet et Körber : la coentreprise fait progresser l'offre numérique," valmet.com Les prochaines normes d'efficacité pour les moteurs électriques à partir de 2027 renforceront la demande pour de telles mises à niveau. Les premiers adoptants bénéficient de coûts d'exploitation plus faibles et de profils ESG favorables, incitant leurs pairs à accélérer leurs investissements et soutenant des carnets de commandes solides pour le marché des machines de conversion de papier tissu.
Jumeaux numériques et IoT stimulant l'efficacité globale des équipements
Les cadres de données accompagnent désormais la plupart des commandes d'investissement. L'acquisition de FactoryPal par Valmet en 2024 intègre l'analytique par IA dans les décisions de production quotidiennes, aidant les usines à réduire les arrêts imprévus et à améliorer l'efficacité globale des équipements. La plateforme Metris d'ANDRITZ permet aux opérateurs de modéliser virtuellement les performances des lignes, d'ajuster les paramètres de recette, puis de déployer le code optimal sur la machine. Les tableaux de bord à distance réorientent la base opérationnelle vers une maintenance prédictive plutôt que réactive. Les convertisseurs extraient une plus grande capacité de leurs actifs existants, justifiant ainsi des modernisations numériques progressives parallèlement aux grandes remises en état mécaniques. Cet usage des jumeaux numériques croît parallèlement au marché des machines de conversion de papier tissu à mesure que les nouvelles lignes sont livrées en standard avec des capteurs prêts pour la périphérie et des passerelles cloud sécurisées.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Investissement initial élevé pour les usines de conversion en site vierge | -0.5% | Mondial, impactant particulièrement les marchés émergents | Moyen terme (2-4 ans) |
| Volatilité des prix de la pâte à papier et de l'énergie | -0.3% | Mondial, avec des variations régionales des coûts énergétiques | Court terme (≤ 2 ans) |
| Pénurie d'opérateurs qualifiés pour les lignes avancées | -0.4% | Marchés développés principalement, s'étendant à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Réglementations plus strictes sur le bruit et l'énergie des machines | -0.2% | Europe en tête, Amérique du Nord en suiveur | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé pour les usines de conversion en site vierge
Une nouvelle usine intégrée nécessite des centaines de millions de dollars. First Quality Tissue a récemment alloué 984 millions USD à deux lignes de séchage par air traversant ainsi que des halls de conversion en Ohio. Même pour les entreprises établies, de tels montants imposent de longs horizons de remboursement. Les petites entreprises renoncent souvent aux grandes constructions et préfèrent moderniser les lignes existantes, ce qui tempère la croissance incrémentale des capacités dans le marché des machines de conversion de papier tissu. Les fluctuations des taux d'intérêt compliquent davantage le calendrier des investissements, en particulier dans les régions émergentes où les coûts du crédit restent élevés.
Volatilité des prix de la pâte à papier et de l'énergie
Les fluctuations des prix de la pâte à papier et de l'électricité compressent les marges des convertisseurs et peuvent retarder les commandes de machines. Le projet de pâte à papier multimilliards de couronnes de Norske Skog souligne la volonté du secteur de sécuriser l'autosuffisance en matières premières et de s'isoler des fluctuations de prix. Les lignes de conversion à forte consommation d'énergie font face à la même volatilité ; les prix élevés du réseau électrique plaident en faveur de variateurs d'économie d'énergie, mais peuvent reporter le remplacement complet des lignes jusqu'à ce que les pressions sur les coûts se relâchent, freinant les expéditions de machines à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
les lignes automatiques redéfinissent les opérationsLes lignes automatiques détiennent 65,15% de la part de marché des machines de conversion de papier tissu en 2025 et se développent à un CAGR de 4,66% jusqu'en 2031. Ces systèmes intelligents intègrent des servomoteurs, la manutention robotisée des rouleaux et la détection des défauts par caméra. Leur débit supérieur et leur ratio main-d'œuvre/production plus faible améliorent la productivité des usines, aidant les acheteurs à compenser les prix d'achat plus élevés sur la durée de vie de l'actif. Les unités semi-automatiques restent pertinentes pour les convertisseurs de niche ayant besoin de flexibilité à un investissement initial modeste, en particulier dans les économies en développement où les structures salariales favorisent encore l'intervention manuelle.
L'automatisation avancée fournit également la base pour les superpositions numériques. FactoryPal, désormais majoritairement détenu par Valmet, alimente en données en temps réel provenant de lignes automatiques des modèles d'IA qui proposent des modifications de points de consigne pour améliorer le temps de fonctionnement. À mesure que davantage de convertisseurs modernisent leurs équipements, la taille du marché des machines de conversion de papier tissu pour les solutions entièrement automatiques devrait se développer régulièrement, renforçant le statut dominant de cette technologie.
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport


Par type de machine :
les systèmes de rouleaux de cuisine s'accélèrentLes lignes de rouleaux de papier toilette restent l'épine dorsale en volume, représentant 44,92% de la taille du marché des machines de conversion de papier tissu en 2025. Pourtant, les lignes de rouleaux de cuisine affichent le CAGR le plus élevé de 7,12%, reflétant la préférence des consommateurs pour des serviettes de cuisine plus épaisses et les routines de nettoyage accrues dans les établissements de restauration. La flexibilité des motifs de gaufrage et la qualité du contrecollage des plis influencent désormais les décisions d'achat davantage que la vitesse brute, poussant les fabricants d'équipements d'origine à proposer des cassettes d'impression et de gaufrage à changement rapide.
Les lignes de papier tissu plié et de serviettes en papier servent la restauration collective, les compagnies aériennes et l'hôtellerie. Bien que ces segments croissent plus lentement, les changements rapides du nombre de feuilles et la précision du pliage en ligne conservent leur importance. Les fabricants d'équipements d'origine développant des plateformes multi-formats attirent des acheteurs souhaitant amortir l'investissement initial sur des portefeuilles de produits diversifiés, renforçant la concurrence au sein du marché des machines de conversion de papier tissu.
Par secteur d'utilisation finale :
la demande commerciale prend de l'ampleurLa consommation au détail à domicile représente 66,93% du total des ventes. La croissance est régulière mais moins dynamique que les années précédentes, car la pénétration approche la parité dans les économies développées. En revanche, la demande hors domicile progresse à un CAGR de 4,28%. Les clients institutionnels ont besoin de serviettes en papier jetables, de rouleaux géants et de serviettes imprimées avec logo, livrés en lots plus petits et plus fréquents. Les convertisseurs investissent donc dans des dérouleuses modulaires, le collage automatique de queue et des empaqueteuses intégrées permettant de varier le nombre de feuilles sans longs arrêts.
Cette divergence segmentaire signifie que les usines configurent souvent des agencements hybrides : des actifs de papier toilette à grande vitesse pour les volumes de vente au détail de base et des cellules de finition flexibles pour les commandes personnalisées hors domicile. Cette hybridisation améliore l'efficacité de l'espace au sol et contribue à maintenir une utilisation équilibrée, soutenant la croissance durable du marché des machines de conversion de papier tissu.
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par vitesse de production :
les lignes à grande vitesse dominentLes lignes évaluées à ≥800 m/min représentent 51,78% de la part des installations et affichent un CAGR de 5,41%. Elles optimisent les marges grâce à un débit plus élevé par poste et de meilleures métriques d'énergie par tonne lorsqu'elles sont couplées à des transmissions à faible friction. L'INGENIA de Toscotec atteint 2 000 m/min tout en réduisant la consommation d'énergie d'un tiers, illustrant une technologie alliant efficacité et vitesse en une seule conception.
Les lignes à vitesse moyenne et faible conservent leur rôle là où la complexité du produit prime sur le volume, par exemple dans les mouchoirs en papier multi-plis avec des lotions ou des parfums complexes. Une stratégie de machines à deux niveaux permet aux convertisseurs de répondre avec souplesse aux fluctuations du marché et soutient la résilience globale du marché des machines de conversion de papier tissu.
Analyse géographique
Marché des machines de conversion du papier tissue en Amérique du Nord
L'Amérique du Nord a dominé le marché des machines de conversion du papier tissue avec une part de 40,12 % en 2025. Des engagements récents tels que le programme de modernisation pluriannuel de Kimberly-Clark d'une valeur de 2 milliards USD et l'expansion Thru-Air-Dried de First Quality Tissue de près de 1 milliard USD illustrent un réinvestissement continu dans des actifs de pointe. L'activité de modernisation reste également soutenue, les usines cherchant à réaliser des économies d'énergie et à déployer des tableaux de bord numériques pour faire face à la pénurie de main-d'œuvre. La maturité de la demande limite la croissance globale mais sous-tend un marché fiable de services et de modernisation pour les fabricants d'équipements d'origine.
Marché des machines de conversion du papier tissue en Asie-Pacifique
L'Asie-Pacifique représente le principal moteur de croissance avec un CAGR prévisionnel de 6,63 % d'ici 2031. Les convertisseurs chinois montent rapidement en puissance, en commandant des lignes européennes à grande vitesse pour élever les standards de qualité domestiques. Des fournisseurs régionaux tels que Baosuo et Dalian Mach proposent des alternatives économiques, intensifiant la concurrence et élargissant l'accès aux équipements. La hausse des revenus de la classe moyenne entraîne une augmentation de la consommation de papier tissue par habitant, tandis que les campagnes gouvernementales d'hygiène stimulent la consommation institutionnelle. Ces facteurs promettent ensemble les gains absolus les plus importants pour le marché des machines de conversion du papier tissue dans toutes les régions.
Marché des machines de conversion du papier tissue en Europe
L'Europe conjugue leadership technologique et normes de durabilité strictes. Les marques italiennes OMET, Maflex et Körber Tissue maintiennent leur influence sur le marché en associant performances mécaniques à des exigences de conformité acoustique et énergétique. La coentreprise de Valmet avec Körber sur les services numériques témoigne d'une concentration accrue de l'innovation en Europe. Bien que les volumes de demande progressent modestement, le positionnement tarifaire premium des équipements et les dépenses élevées en aftermarket font de l'Europe un acteur stratégique dans la diffusion technologique à l'échelle du marché mondial des machines de conversion du papier tissue.

Paysage réglementaire
La réglementation applicable aux machines de transformation du papier tissu est principalement façonnée par des règles transversales sur la sécurité des machines, l'exposition en milieu de travail et la performance environnementale, qui influencent la manière dont les nouvelles lignes de transformation sont conçues, installées et exploitées. En Europe, les exigences de marquage CE au titre du cadre de la directive/du règlement Machines et les normes de sécurité harmonisées influent sur les dispositifs de protection, les arrêts d'urgence et la conception des systèmes de commande, tandis que la conformité en matière de contrôle du bruit et de consommation d'énergie apparaît de plus en plus dans les spécifications des équipements pour de grands projets tels que la Future Mill de Metsa Tissue à Mariestad, en Suède, qui a acquis des lignes de transformation complètes et des solutions d'emballage.
La pression des politiques environnementales se traduit également par des exigences d'achat en faveur d'entraînements économes en énergie et de services de site à plus faibles émissions dans les investissements intégrés en papier tissu incluant la transformation en aval. On peut citer les livraisons de Valmet regroupant fabrication de papier, équipements de transformation et services de site tels qu'une chaudière à biomasse pour Suzano à Aracruz, au Brésil, ainsi que des extensions de capacité multi-lignes telles que le projet du Faderco Group en Algérie, où les fournisseurs sont positionnés pour répondre aux exigences ESG des clients grâce à des machines à plus haute efficacité et à des offres de surveillance numérique de l'état qui étayent une performance opérationnelle documentée.
Paysage concurrentiel
Le secteur présente une concentration modérée. Les principaux fabricants d'équipements d'origine européens — Valmet, OMET, Körber Tissue, Toscotec et A.Celli — combinent de longues traditions avec une expertise approfondie en applications. Leurs portefeuilles couvrent les rebobineuses à grande vitesse, les unités de gaufrage et les systèmes de préparation de stock clés en main. Les entrants asiatiques tels que Baosuo, Jin Sung Ent et Dalian Mach gagnent des parts dans les catégories à vitesse moyenne et semi-automatique en tirant parti de leurs avantages en termes de coûts et de délais de livraison plus courts, notamment pour les commandes domestiques en Asie-Pacifique.
La différenciation stratégique repose désormais sur la maturité numérique et les références en matière de durabilité. L'acquisition de FactoryPal par Valmet intègre l'IA dans l'optimisation de la production, un modèle de service plutôt qu'une simple vente de matériel. Le sécheur Yankee en acier électrique de Toscotec annonce des avancées de procédés réduisant l'intensité carbone tout en améliorant la sécurité. Les coentreprises, les échanges technologiques et les accords de licence accélèrent la diffusion de l'innovation et maintiennent une dynamique concurrentielle fluide.
Les contrats de service, la logistique des pièces de rechange et la formation des opérateurs façonnent de plus en plus la fidélisation à long terme des clients. Les fabricants d'équipements d'origine disposant de centres de services à l'échelle mondiale sécurisent les commandes de renouvellement et des flux de revenus récurrents, consolidant leurs positions sur le marché des machines de conversion de papier tissu. La consolidation du marché reste possible à mesure que l'intensité capitalistique augmente et que les petites usines recherchent des partenaires pour les lignes de nouvelle génération.
Leaders du secteur des machines de conversion de papier tissu
C.G. Bretting Manufacturing Company, Inc.
Valmet Oyj
9.Septembar Tissue Converting
Serv-o-Tec GmbH
SDF Schnitt-Druck-Falz Spezialmaschinen GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des machines de conversion du papier tissue
- C.G. Bretting Manufacturing Company Inc.
- Valmet Oyj
- 9. Septembar Tissue Converting
- SERV-O-TEC GmbH
- SDF Spezialmaschinen GmbH
- Zambak Kagit
- OMET Srl
- Kawanoe Zoki Co. Ltd
- MTorres Diseños Industriales S.A.U
- Baosuo Paper Machinery Manufacture Co. Ltd
- A.Celli Paper SpA
- United Converting Tissue SRL
- Futura SpA
- Paper Converting Machine Company (PCMC)
- Fujian TMX Machinery Mfg. Co. Ltd
- Chan Li Machinery Co. Ltd
- Unimax Group Engineering & Development Corp.
- ICM Makina
- Gambini SpA
- Körber Tissue (Körber Solutions)
Lire l’analyse des entreprises de machines de conversion du papier tissue

Opportunités de marché et perspectives d'avenir
Les opportunités apparaissent le plus clairement là où les producteurs de papier tissu mènent des projets de modernisation et d'expansion de capacité importants et intégrés qui relient la fabrication de papier à la transformation et à l'emballage en aval, ce qui soutient la demande de livraison clé en main, de mise en service et de services de cycle de vie. Le pipeline de projets de Valmet illustre cette évolution, avec notamment des commandes de lignes de transformation liées à la Future Mill de Metsa Tissue à Mariestad, en Suède, et des extensions de lignes tissu telles que celle du Faderco Group en Algérie, aux côtés de commandes soutenant des ajouts de capacité aux États-Unis et en Indonésie ; ces programmes rehaussent la valeur des fournisseurs capables de proposer une automatisation intégrée, des services numériques et une formation des opérateurs plutôt que de simples machines isolées.
Un second domaine concerne la modernisation par rétrofit des actifs de transformation installés afin de réduire la consommation d'énergie et de stabiliser la qualité de production, en cohérence avec les objectifs de durabilité des transformateurs et le renforcement des exigences au niveau des sites en matière de bruit et de consommation électrique. Avec une technologie automatique représentant déjà 65,15 % des installations mondiales en 2025, les OEM et intégrateurs disposent d'une marge pour vendre des modules d'automatisation complémentaires, de la surveillance numérique et de l'intégration d'emballage aux parcs semi-automatiques, en particulier pour la production en petites séries hors domicile, où des changements de format rapides et une qualité d'emballage constante répondent aux besoins d'achat des marques de distributeur et des institutions.
Recent Industry Developments in Marché des machines de conversion du papier tissue
- Juin 2026 : 9.Septembar a publié un contenu technique détaillant le processus de transformation du papier tissu pour la production de serviettes. Cette publication met en avant des éclairages sur le processus pouvant guider les choix d'équipement et les améliorations d'efficacité dans les lignes de transformation. Cela soutient le partage continu des connaissances dans le segment des serviettes et contribue à accélérer l'adoption de configurations de ligne optimisées.
- Octobre 2025 : Valmet Oyj a annoncé une commande pour une ligne tissu Advantage ThruAir destinée à Sofidel America, à installer dans une usine non divulguée avec une mise en service prévue pour le second trimestre 2028. Cet engagement soutient la capacité de Sofidel à répondre à la demande croissante en produits tissu haut de gamme. Le projet reflète également la modernisation continue des opérations de transformation basées aux États-Unis et fait progresser la technologie de ligne numérique et économe en énergie.
- Janvier 2025 : Valmet Oyj a annoncé un accord pour livrer une troisième machine à papier tissu Advantage ThruAir Drying et des lignes de transformation associées à Irving Consumer Products à Macon, en Géorgie, aux États-Unis, avec une mise en service prévue pour 2027. Cet ajout élargit l'empreinte de production de papier tissu d'Irving pour soutenir la demande intérieure croissante. L'accord illustre en outre le rôle de Valmet dans le développement de lignes automatisées à forte productivité en Amérique du Nord.


Marché des machines de conversion du papier tissue Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les équipements utilisés pour transformer les bobines mères de papier tissu en formats finis via des étapes telles que le déroulage, le gaufrage, la perforation, le rembobinage et la coupe, y compris les lignes intégrées et les modules clés vendus pour les opérations de transformation.
Exclusions de périmètre : nous excluons les machines de production de matière première en papier tissu (mise en pâte, fabrication de papier et machines à papier tissu), et nous excluons également les équipements d'emballage seul en aval, sauf s'ils sont vendus dans le cadre d'une ligne de transformation.
Aperçu de la segmentation
- Par technologie
- Automatique
- Semi-automatique
- Par type de machine
- Lignes de conversion de rouleaux de papier toilette
- Lignes de conversion de rouleaux de cuisine
- Lignes de conversion de papier tissu plié
- Lignes de conversion de serviettes en papier
- Systèmes autonomes
- Par secteur d'utilisation finale
- Domicile (vente au détail)
- Hors domicile (commercial / industriel)
- Par vitesse de production
- Lignes à grande vitesse (supérieur à 800 m/min)
- Lignes à vitesse moyenne (400-799 m/min)
- Lignes à faible vitesse (inférieur à 400 m/min)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour cartographier la structure du secteur et établir le premier jeu d'hypothèses de volume et de prix pour les équipements de transformation. Les sources publiques utiles pour établir le contexte de base comprennent les statistiques commerciales et de production issues de sources telles qu'UN Comtrade, les indicateurs manufacturiers issus de sources telles que l'US Census Bureau et Eurostat, ainsi que les séries macro et industrielles issues de sources telles que la Banque mondiale et l'OCDE.
Nous avons également examiné des sources décrivant les ajouts de capacité en papier tissu, les thématiques de dépenses d'investissement et les mises à niveau technologiques, en utilisant les rapports annuels d'entreprises, les présentations aux investisseurs, les communiqués de presse et des documents associatifs tels que les publications et présentations d'événements de TAPPI. Le cas échéant, des bases de données de brevets ont été utilisées pour vérifier la cohérence du rythme d'innovation dans les fonctions d'automatisation, les systèmes d'économie d'énergie et la flexibilité des formats de produits. La liste ci-dessus est purement illustrative, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour vérifier ce qui est réellement acheté et installé, et comment les prix évoluent selon la vitesse, le niveau d'automatisation et les modules inclus. Nous avons échangé avec un panel de fournisseurs de machines, de partenaires de composants, de transformateurs, ainsi que de responsables ingénierie et achats d'usine dans les principales régions de demande, afin de combler les lacunes de la recherche documentaire et d'aligner les hypothèses sur les calendriers réels des projets.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Cadres dirigeants : 12 % | APAC : 45 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 29 % |
| Acteurs plus petits : 19 % | Managers : 58 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le marché est dimensionné à l'aide d'une approche descendante partant du bassin de demande adressable en équipements de transformation, reconstitué à partir des signaux de croissance de la consommation de papier tissu, des ajouts de capacité et des cycles de remplacement sur les sites de transformation, puis traduit en commandes et installations de machines annuelles. Après avoir établi cette base, nous la corroborons avec des vérifications ascendantes sélectives, comme l'agrégation des valeurs de commandes échantillonnées par type de ligne, des vérifications par canal sur des configurations de ligne typiques, et l'application de fourchettes de prix de vente moyens observées à des volumes d'expédition validés.
Les intrants utilisés dans le modèle comprennent les tendances de production et de consommation de papier tissu par région, les ajouts de capacité annoncés pour les usines et lignes de transformation, la répartition des vitesses de ligne (par exemple, les lignes à grande vitesse à partir de 800 m/min), la pénétration de l'automatisation, et le calendrier typique de rénovation et de remplacement des lignes de transformation. La fixation des prix suit une logique de configuration simple, où le prix de base de la ligne est ajusté selon le niveau d'automatisation, la classe de vitesse et l'inclusion ou non de modules clés, puis normalisé selon un référentiel de devise et de temporalité cohérent. Pour les prévisions, nous menons des analyses de scénarios autour du sentiment relatif aux dépenses d'investissement, des délais de livraison et du rythme d'expansion de capacité, puis nous confrontons le résultat aux avis d'experts afin que la courbe de croissance reste réaliste. Lorsque la visibilité sur les expéditions est incomplète, les lacunes sont comblées à l'aide des taux d'installation au niveau régional et de la part observée de projets utilisant des lignes intégrées par rapport aux mises à niveau modulaires.
Validation des données et cycle de mise à jour
La validation s'effectue au moyen de multiples vérifications afin que la valeur finale ne repose pas sur une seule série de données. Nous comparons les résultats avec des signaux indépendants tels que les ajouts de capacité en papier tissu, les récits d'utilisation des lignes de transformation issus des opérateurs, et les mouvements import-export pour les catégories de machines pertinentes, puis nous examinons les valeurs aberrantes avant validation finale.
Les hypothèses sont revérifiées lors d'examens internes par les analystes, et des appels de suivi sont déclenchés lorsqu'un écart important apparaît, comme un changement soudain dans la tarification des lignes, des retards dans de grands projets, ou une évolution inattendue de l'adoption de l'automatisation. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles d'influer sur les dépenses d'équipement se produisent. Avant livraison, une nouvelle passe est réalisée afin que la vision partagée reflète les informations les plus récentes disponibles.
Dimensionnement du marché des machines de transformation du papier tissu par Mordor Intelligence comparé à d'autres estimations publiées
Les chiffres de marché publiés pour les machines de transformation du papier tissu peuvent sembler très éloignés, même lorsqu'ils semblent décrire le même secteur. Dans nos vérifications, les principales raisons résidaient dans les différences quant aux équipements pris en compte, à la manière dont le modèle traite les rétrofits par rapport aux nouvelles lignes, et à la rapidité avec laquelle la tarification et la temporalité des devises sont actualisées.
Certaines estimations élargissent le périmètre pour inclure la fabrication de papier ou des machines à papier plus larges, et les totaux peuvent alors augmenter rapidement en raison de la base d'équipements amont plus large. Pour Mordor Intelligence, seul le chiffre d'affaires des équipements axés sur la transformation est pris en compte, et les machines d'emballage seul sont exclues sauf si elles sont regroupées au sein d'une ligne de transformation, ce qui maintient la valeur liée au cycle de dépenses d'investissement de la transformation.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,61 milliard USD (2025) | |
| Cabinet de recherche mondial A | 1,73 milliard USD (2025) | Utilise une configuration de croissance plus rapide et tend à traiter un ensemble plus large d'équipements connexes à la transformation comme relevant du périmètre, ce qui peut faire augmenter les totaux lorsque les modules complémentaires et les rénovations sont tarifés comme des commandes de ligne complète. |
| Éditeur sectoriel B | 1,65 milliard USD (2024) | Ancre le dimensionnement à une année de référence plus ancienne et applique une majoration de PVM simplifiée, ce qui peut sous-estimer les évolutions de prix récentes pour les lignes à plus grande vitesse et plus forte automatisation, et peut aussi manquer les effets de temporalité liés aux longs délais de projet. |
Le tableau montre que la majeure partie de l'écart s'explique par l'extension du périmètre et par la manière dont la tarification et la temporalité sont traitées entre les mises à niveau et les nouvelles installations. En maintenant des hypothèses traçables aux ajouts de capacité, au comportement de remplacement et à une tarification basée sur la configuration, la valeur de marché finale reste reproductible et peut être rapprochée des signaux de demande pratiques.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des machines de conversion de papier tissu ?
La taille du marché des machines de conversion de papier tissu a atteint 1,67 milliard USD en 2026 et devrait atteindre 1,98 milliard USD d'ici 2031.
Quel segment technologique domine le marché ?
Les lignes automatiques de conversion de papier tissu détenaient 65,15% des installations mondiales en 2025 et progressent à un CAGR de 4,66%.
Pourquoi les lignes de rouleaux de cuisine croissent-elles plus vite que les lignes de rouleaux de papier toilette ?
Les équipements pour rouleaux de cuisine bénéficient de normes de nettoyage ménager plus élevées et d'une demande croissante dans la restauration, résultant en un CAGR de 7,12% jusqu'en 2031, tandis que les lignes de rouleaux de papier toilette progressent plus lentement.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique enregistre le CAGR le plus élevé de 6,63% grâce à l'expansion des capacités, à la sensibilisation croissante à l'hygiène et aux investissements dans des équipements modernes à grande vitesse.
Dernière mise à jour de la page le:



