
Marktgröße und Marktanteil für Tissuepapier-Verarbeitungsmaschinen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
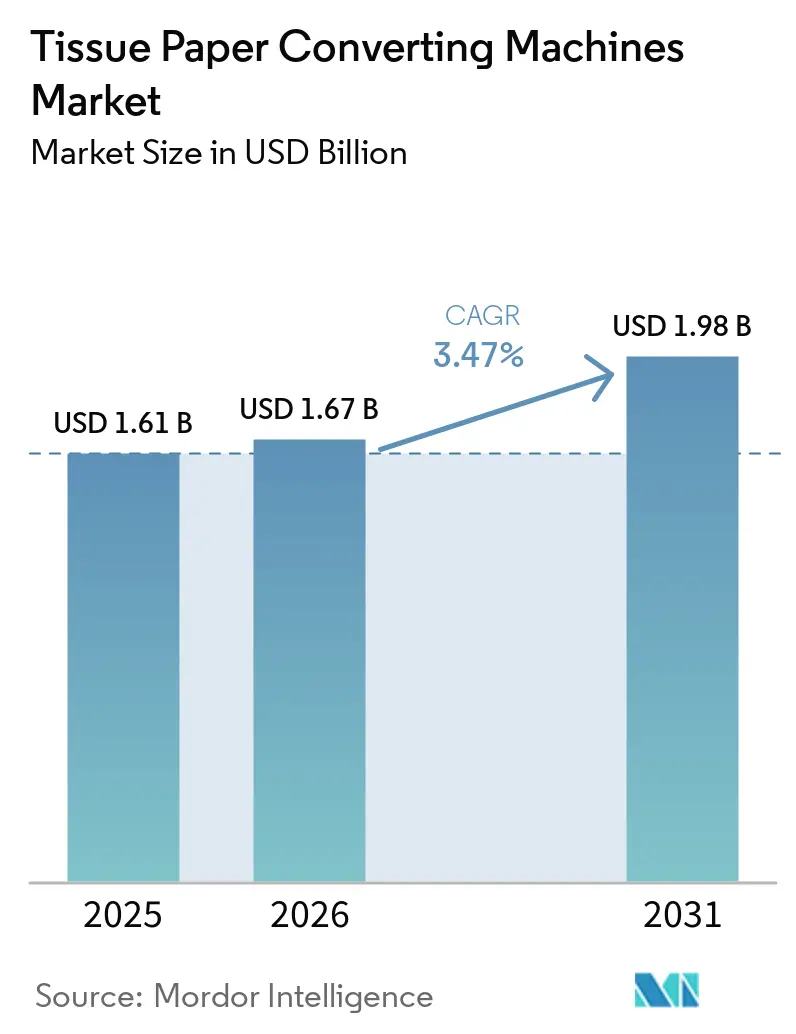
| Marktgröße (2026) | 1.67 Milliarden US-Dollar |
| Marktgröße (2031) | 1.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Tissuepapier-Verarbeitungsmaschinen von Mordor Intelligence
Die Marktgröße für Tissuepapier-Verarbeitungsmaschinen wird im Jahr 2026 auf 1,67 Milliarden USD geschätzt, ausgehend von einem Wert von 1,61 Milliarden USD im Jahr 2025, mit Prognosen für 2031 von 1,98 Milliarden USD, was einem Wachstum von 3,47 % CAGR über den Zeitraum 2026–2031 entspricht. Ein gleichbleibend hoher Verbrauch von Tissueprodukten, stabile Geräteersatzzyklen und eine zunehmende Fabrikautomatisierung halten die Nachfrage auf einem klaren Aufwärtspfad. Die automatische Technologie macht bereits 65,67 % der weltweiten Installationen aus, was einen branchenweiten Wandel hin zu unbemannten, datengesteuerten Produktionslinien widerspiegelt. Nachhaltigkeitsziele beschleunigen Modernisierungen zusätzlich, da Verarbeiter energieeffiziente Trockner, induktionsbeheizte Yankee-Zylinder und abfallarme Prägeeinheiten einsetzen. Die digitale Transformation rundet die Wachstumsgeschichte ab; Predictive-Maintenance-Plattformen und digitale Zwillingsmodelle beeinflussen Kaufentscheidungen heute ebenso stark wie das mechanische Design.
Wesentliche Erkenntnisse des Berichts
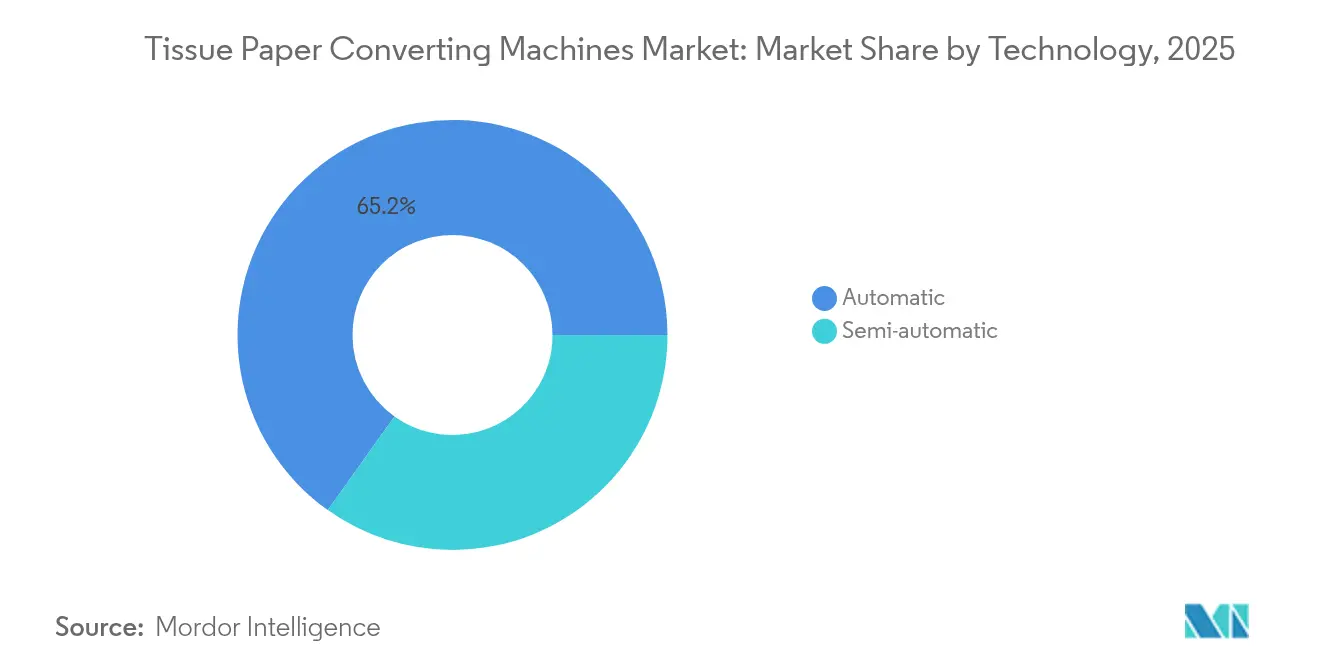
- Nach Technologie erfassten automatische Linien im Jahr 2025 einen Marktanteil von 65,15 % am Markt für Tissuepapier-Verarbeitungsmaschinen und expandieren bis 2031 mit einer CAGR von 4,66 %.
- Nach Maschinentyp führten Toilettenpapiergeräte im Jahr 2025 mit einem Umsatzanteil von 44,92 %; Küchenrollensysteme werden voraussichtlich bis 2031 mit einer CAGR von 7,12 % vorankommen.
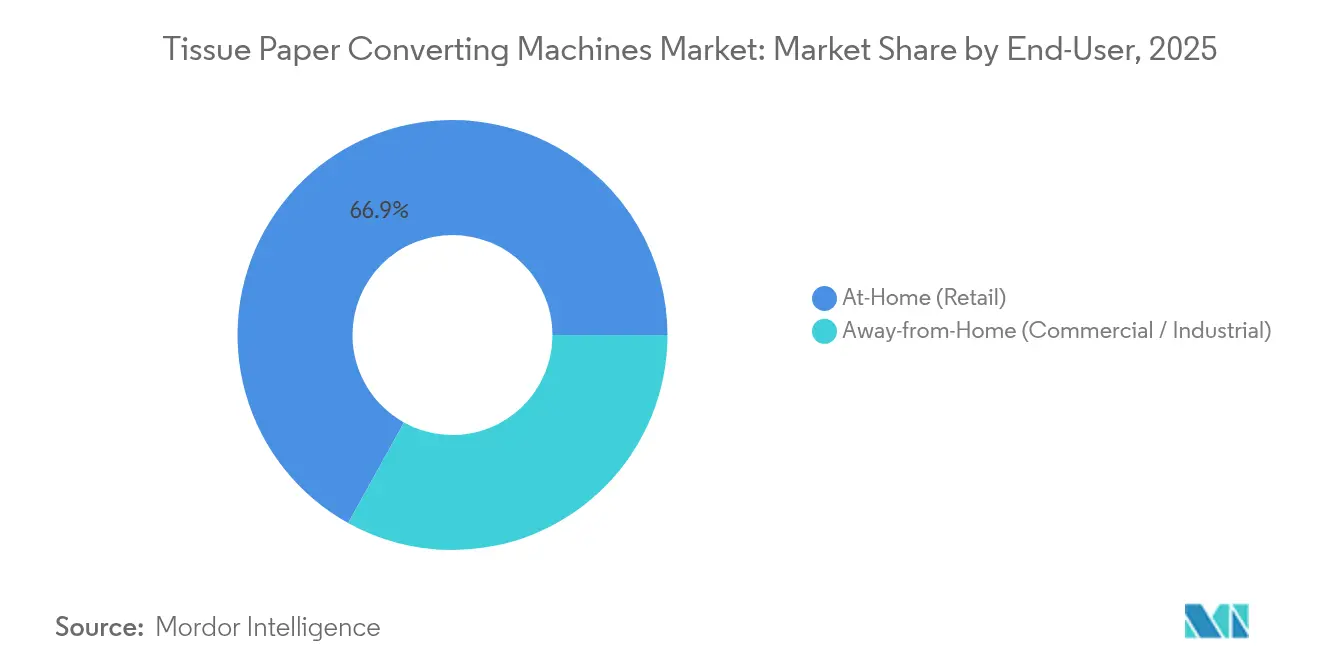
- Nach Endverwendung entfielen im Jahr 2025 66,93 % der Marktgröße für Tissuepapier-Verarbeitungsmaschinen auf das Segment Heimbereich, während die Nachfrage im Außer-Haus-Bereich mit 4,28 % bis 2031 das schnellste Wachstum aufweist.
- Nach Produktionsgeschwindigkeit hielten Hochgeschwindigkeitslinien (≥800 m/min) im Jahr 2025 einen Anteil von 51,78 % an der Marktgröße für Tissuepapier-Verarbeitungsmaschinen und werden die Produktion bis 2031 mit einer CAGR von 5,41 % steigern.
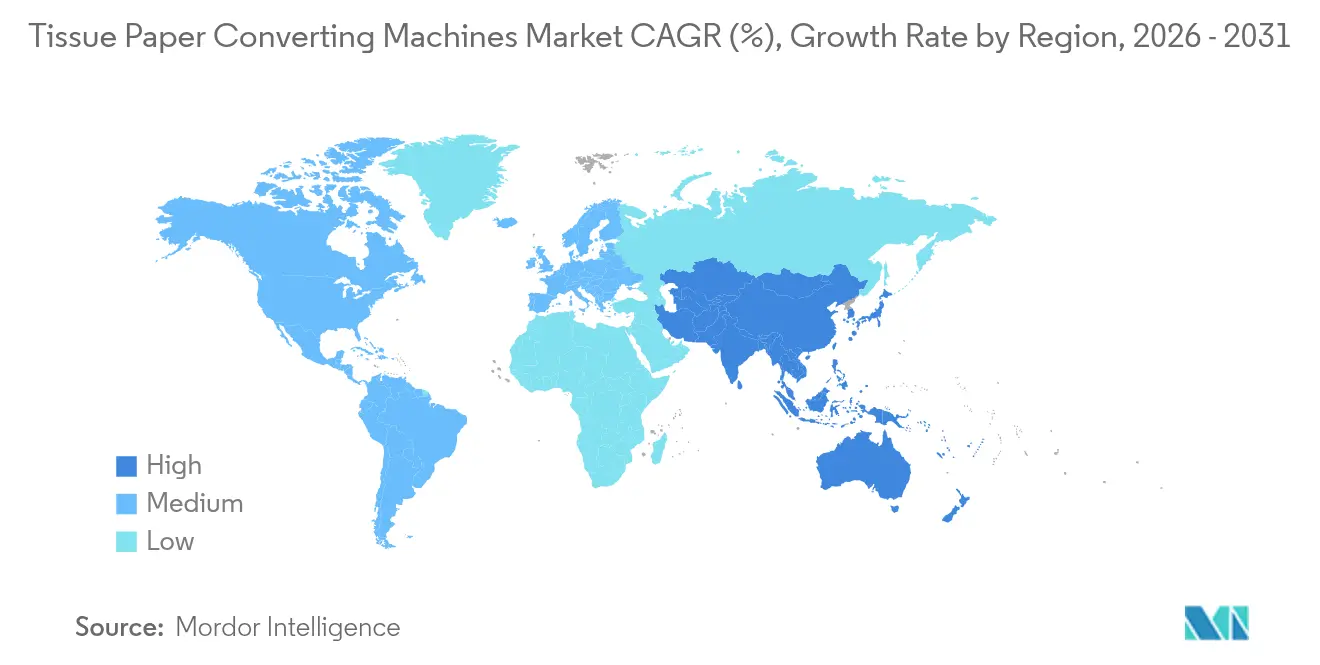
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit einem Anteil von 40,12 %, während Asien-Pazifik die höchste CAGR von 6,63 % bis 2031 verzeichnet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigender globaler Tissueverbrauch und zunehmendes Hygienebewusstsein | +0.8% | Global, mit beschleunigter Einführung in Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachsender Trend zur Automatisierung bei der Tissueverarbeitung | +1.2% | Nordamerika und Europa als Kernsegment, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeitsorientierte Innovationen in der Verarbeitungstechnologie | +0.6% | Europa führend, Nordamerika folgend, Asien-Pazifik aufstrebend | Langfristig (≥ 4 Jahre) |
| Digitaler Zwilling und IoT zur Steigerung der Gesamtanlageneffektivität | +0.4% | Entwickelte Märkte zunächst, globaler Rollout bis 2028 | Mittelfristig (2–4 Jahre) |
| Anstieg der Nachfrage nach Eigenmarken im Außer-Haus-Bereich mit kurzen Auflagen | +0.3% | Nordamerika und Europa vorrangig | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender globaler Tissueverbrauch und zunehmendes Hygienebewusstsein
Anhaltende Post-Pandemie-Hygieneprioritäten halten die Tissuemengen auf einem Aufwärtskurs. Institutionelle Käufer fordern jetzt Premium-Verarbeitungslinien, die weichere Substrate, tieferes Prägen und schnelle Umrüstungen für differenziertes Branding bewältigen können.[1] Neue energieeffiziente Maschinen wie Toscotecs INGENIA senken den Energieverbrauch um 35 %, erhalten aber die Qualität der Durchlufttrocknung – eine Kombination, die sowohl Kosten- als auch Umweltvorteile erschließt. Gewerbliche Küchen und Gastronomieketten generieren stetige Aufträge für Küchenrollenformate mit höheren Absorptionsstandards und treiben Verarbeiter in Richtung Multi-Prägeeinheiten und In-Line-Lagenverbindung. Die Komplexität des Produktmix veranlasst Fabriken dazu, flexible Abwickelständer und programmierbare Messersysteme hinzuzufügen, damit sie ohne lange Stillstandzeiten zwischen Einzel- und Großhandels-SKUs wechseln können. Dieses anhaltende Nachfrageumfeld stützt den Markt für Tissuepapier-Verarbeitungsmaschinen und fördert die kontinuierliche Gerätemodernisierung trotz moderatem Gesamtwachstum.
Wachsender Trend zur Automatisierung bei der Tissueverarbeitung
Automatisierung prägt nun den Wettbewerbsvorteil. Automatische Systeme repräsentieren bereits zwei Drittel der installierten Kapazität und wachsen schneller als der breitere Markt für Tissuepapier-Verarbeitungsmaschinen. TAPPIs Tissue 101- und Tissue 202-Kurse unterstreichen das Engagement der Branche für die Weiterqualifizierung von Bedienern für solche Linien.[2] Die MIAC-2024-Präsentation von BW Converting stellte Hochgeschwindigkeitsfaltmaschinen und kernlose Aufwickelmodule vor und bewies, dass Automatisierung neue Produktmöglichkeiten eröffnet. Vollständig integrierte Antriebe, Servo-Messerpositionen und automatische Rollenhandhabungsroboter verkürzen Umrüstzeiten und senken Arbeitskosten bei gleichzeitiger Verbesserung der Sicherheit. Fabriken ohne diese Technologie riskieren, bei Kosten, Qualität und Lieferzuverlässigkeit zurückzufallen, was eine Ersatzwelle auslöst, die die Expansion des Marktes für Tissuepapier-Verarbeitungsmaschinen aufrechterhält.
Nachhaltigkeitsorientierte Innovationen in der Verarbeitungstechnologie
Regulierungsbehörden verschärfen Energievorschriften und Markeninhaber verpflichten sich zu Scope-3-Emissionsreduzierungen. Maschinenbauer haben mit elektrischen Induktions-Yankee-Trocknern reagiert, die den direkten Einsatz fossiler Brennstoffe eliminieren und die Trocknerschalentemperaturen senken und damit die Sicherheit verbessern. Valmetss Advantage-QRT-Technologie demonstriert eine Energiereduzierung von 45 %, während Weichheit und Volumen erhalten bleiben.[3] Kommende Effizienzstandards für Elektromotoren ab 2027 werden die Nachfrage nach solchen Aufrüstungen verstärken. Frühe Anwender sichern sich niedrigere Betriebskosten und günstige ESG-Profile, was Mitbewerber zu beschleunigten Investitionen anspornt und gesunde Auftragsbücher für den Markt für Tissuepapier-Verarbeitungsmaschinen aufrechthält.
Digitaler Zwilling und IoT zur Steigerung der Gesamtanlageneffektivität
Datenrahmen begleiten nun die meisten Kapitalaufträge. Valmetss Übernahme von FactoryPal im Jahr 2024 bettet KI-Analysen in alltägliche Produktionsentscheidungen ein und hilft Werken, ungeplante Ausfallzeiten zu reduzieren und die Gesamtanlageneffektivität zu steigern. Die Metris-Plattform von ANDRITZ ermöglicht es Bedienern, die Linienleistung virtuell zu modellieren, Rezepteinstellungen anzupassen und dann den optimalen Code auf die Maschine zu übertragen. Remote-Dashboards setzen die Betriebsbasis von reaktiver auf vorausschauende Wartung zurück. Verarbeiter gewinnen größere Kapazitäten aus vorhandenen Anlagen und rechtfertigen damit schrittweise digitale Nachrüstungen neben größeren mechanischen Überholungen. Diese Nutzung von Digitalen Zwillingen wächst parallel zum Markt für Tissuepapier-Verarbeitungsmaschinen, da neue Linien standardmäßig mit Edge-fähigen Sensoren und sicheren Cloud-Gateways ausgeliefert werden.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Investitionskosten für neue Verarbeitungswerke auf der grünen Wiese | -0.5% | Global, mit besonderem Einfluss auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Volatile Zellstoff- und Energiepreise | -0.3% | Global, mit regionalen Abweichungen bei den Energiekosten | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Bedienern für fortschrittliche Linien | -0.4% | Entwickelte Märkte vorrangig, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Strengere Lärm- und Energievorschriften für Maschinen | -0.2% | Europa führend, Nordamerika folgend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für neue Verarbeitungswerke auf der grünen Wiese
Ein neues integriertes Werk erfordert Hunderte von Millionen Dollar. First Quality Tissue hat kürzlich USD 984 Millionen für zwei Durchlufttrocknung-Linien sowie Verarbeitungshallen in Ohio eingeplant. Selbst für etablierte Unternehmen bestimmen solche Summen lange Amortisationszeiträume. Kleinere Unternehmen verzichten oft auf großformatige Neubauten und rüsten stattdessen bestehende Linien auf, was das schrittweise Kapazitätswachstum im Markt für Tissuepapier-Verarbeitungsmaschinen dämpft. Zinsschwankungen erschweren die Investitionszeitplanung zusätzlich, insbesondere in Schwellenregionen, wo die Kreditkosten hoch bleiben.
Volatile Zellstoff- und Energiepreise
Schwankungen bei Zellstoff- und Strompreisen drücken die Verarbeitungsmargen und können Maschinenbestellungen verzögern. Norske Skogs Milliarden-Kronen-Zellstoffprojekt unterstreicht den Antrieb der Branche zur Sicherung der Rohstoff-Eigenversorgung und der Absicherung gegen Preisschwankungen. Energieintensive Verarbeitungslinien sind denselben Schwankungen ausgesetzt; hohe Netzpreise liefern ein überzeugendes Argument für energiesparende Antriebe, können aber vollständige Linienersetzungen hinauszögern, bis der Kostendruck nachlässt, was die kurzfristigen Maschinensendungen dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Automatische Linien definieren den Betrieb neuAutomatische Linien halten im Jahr 2025 einen Marktanteil von 65,15 % am Markt für Tissuepapier-Verarbeitungsmaschinen und expandieren bis 2031 mit einer CAGR von 4,66 %. Diese intelligenten Systeme integrieren Servoantriebe, robotergestützte Rollenhandhabung und kamerabasierte Fehlererkennung. Ihr überlegener Durchsatz und ihr niedrigeres Verhältnis von Arbeit zu Produktion steigern die Fabrikproduktivität und helfen Käufern, höhere Anschaffungspreise über die Lebensdauer der Anlage auszugleichen. Halbautomatische Einheiten bleiben für Nischenverarbeiter relevant, die Flexibilität bei bescheidenem Investitionsaufwand benötigen, insbesondere in Entwicklungsländern, wo Lohnstrukturen immer noch manuelle Eingriffe begünstigen.
Fortgeschrittene Automatisierung bietet auch die Grundlage für digitale Überlagerungen. FactoryPal, das jetzt mehrheitlich von Valmet besessen wird, speist Echtzeitdaten aus automatischen Linien in KI-Modelle ein, die Sollwertänderungen zur Verbesserung der Betriebszeit vorschlagen. Da mehr Verarbeiter aufrüsten, wird die Marktgröße für Tissuepapier-Verarbeitungsmaschinen für vollautomatische Lösungen voraussichtlich stetig expandieren und damit den dominanten Status der Technologie festigen.



Nach Maschinentyp:
Küchenrollensysteme beschleunigen sichToilettenpapierlinien bleiben das volumenmäßige Rückgrat und machen im Jahr 2025 44,92 % der Marktgröße für Tissuepapier-Verarbeitungsmaschinen aus. Dennoch verzeichnen Küchenrollenlinien die stärkste CAGR von 7,12 %, was die Verbraucherpräferenz für dickere Küchenhandtücher und erhöhte Reinigungsroutinen in Gastronomiebetrieben widerspiegelt. Flexibilität bei Prägemustern und Lagenverbindungsqualität beeinflussen Kaufentscheidungen nun mehr als die reine Geschwindigkeit und veranlassen Originalhersteller, schnell wechselbare Druck- und Prägekassetten anzubieten.
Faltgewebe- und Papierservettenlinien bedienen institutionelle Gastronomie, Fluggesellschaften und das Gastgewerbe. Obwohl diese Segmente langsamer wachsen, behalten schnelle Packmengenumstellungen und Genauigkeit beim In-Line-Falten ihre Bedeutung. Originalhersteller, die Multi-Format-Plattformen entwickeln, gewinnen Käufer, die Investitionskosten über diversifizierte Produktportfolios amortisieren möchten, und stärken so den Wettbewerb im Markt für Tissuepapier-Verarbeitungsmaschinen.
Nach Endverbrauchssektor:
Gewerbliche Nachfrage gewinnt an DynamikDer Heimbereich im Einzelhandel liefert 66,93 % des Gesamtumsatzes. Das Wachstum ist stetig, aber weniger dynamisch als in früheren Jahren, da die Durchdringung in entwickelten Volkswirtschaften die Parität erreicht. Im Gegensatz dazu wächst die Außer-Haus-Nachfrage mit einer CAGR von 4,28 %. Institutionelle Kunden benötigen Einweg-Handtücher, Großrollen und logobedruckte Servietten, die in kleineren, häufigeren Chargen geliefert werden. Verarbeiter investieren daher in modulare Abwickeldecks, automatisches Heftkleben und integrierte Packer, die unterschiedliche Blattanzahlen ohne lange Stopps berücksichtigen.
Diese Segmentdivergenz bedeutet, dass Fabriken oft hybride Layouts konfigurieren: Hochgeschwindigkeits-Toilettenpapieranlagen für Kerneinzelhandelsmengen und flexible Endbearbeitungszellen für maßgeschneiderte Außer-Haus-Aufträge. Eine solche Hybridisierung fügt Flächeneffizienz hinzu und hilft, eine ausgewogene Auslastung aufrechtzuerhalten, was ein nachhaltiges Wachstum des Marktes für Tissuepapier-Verarbeitungsmaschinen unterstützt.

Nach Produktionsgeschwindigkeit:
Hochgeschwindigkeitslinien dominierenLinien mit einer Bewertung von ≥800 m/min halten einen Installationsanteil von 51,78 % und verzeichnen eine CAGR von 5,41 %. Sie treiben die Margenoptimierung durch höheren Durchsatz pro Schicht und bessere Energieverbrauchswerte pro Tonne, wenn sie mit reibungsarmen Antriebssträngen kombiniert werden. Toscotecs INGENIA erreicht 2.000 m/min und senkt gleichzeitig den Energieverbrauch um ein Drittel – eine Veranschaulichung von Technologie, die Effizienz und Geschwindigkeit in einem Design vereint.
Mittelschnelle und langsamere Linien behalten ihre Rollen dort, wo die Produktkomplexität das Volumen überwiegt, beispielsweise bei mehrlagigen Gesichtstüchern mit komplexen Lotionen oder Duftstoffen. Eine zweigleisige Maschinenstrategie ermöglicht es Verarbeitern, flexibel auf Marktschwankungen zu reagieren, und unterstützt die Gesamtresilienz des Marktes für Tissuepapier-Verarbeitungsmaschinen.
Geografische Analyse
Markt für Tissuepapier-Verarbeitungsmaschinen in Nordamerika
Nordamerika führte den Markt für Tissuepapier-Verarbeitungsmaschinen im Jahr 2025 mit einem Anteil von 40,12 %. Jüngste Investitionsverpflichtungen wie das mehrjährige Modernisierungsprogramm von Kimberly-Clark im Wert von 2 Milliarden USD und der fast 1 Milliarde USD umfassende Thru-Air-Dried-Ausbau von First Quality Tissue verdeutlichen die kontinuierliche Reinvestition in hochentwickelte Anlagen. Auch die Nachrüstungsaktivitäten bleiben robust, da Papierfabriken Energieeinsparungen und digitale Dashboards anstreben, um dem Arbeitskräftemangel entgegenzuwirken. Die reife Nachfrage begrenzt das Gesamtwachstum, bildet jedoch die Grundlage für einen zuverlässigen Service- und Modernisierungsmarkt für OEMs.
Markt für Tissuepapier-Verarbeitungsmaschinen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die wichtigste Wachstumsregion mit einem prognostizierten CAGR von 6,63 % bis 2031. Chinesische Verarbeiter skalieren schnell und bestellen europäische Hochgeschwindigkeitslinien, um die inländischen Qualitätsstandards zu erhöhen. Regionale Anbieter wie Baosuo und Dalian Mach bieten kosteneffiziente Alternativen, verschärfen den Wettbewerb und erweitern den Gerätezugang. Steigende Einkommen der wachsenden Mittelklasse erhöhen den Pro-Kopf-Verbrauch von Tissuepapier, während staatliche Hygienekampagnen den institutionellen Verbrauch ankurbeln. Diese Faktoren versprechen zusammen die stärksten absoluten Zuwächse für den Markt für Tissuepapier-Verarbeitungsmaschinen in allen Regionen.
Markt für Tissuepapier-Verarbeitungsmaschinen in Europa
Europa verbindet technologische Führerschaft mit strengen Nachhaltigkeitsvorschriften. Die italienischen Marken OMET, Maflex und Körber Tissue behaupten ihre Marktstellung, indem sie mechanische Leistung mit Lärm- und Energiekonformität verbinden. Das Joint Venture von Valmet mit Körber im Bereich digitaler Dienste signalisiert eine weitere Innovationskonzentration in Europa. Obwohl die Nachfragemengen nur moderat steigen, machen Premium-Gerätepreise und hohe Ausgaben im Nachmarktbereich Europa strategisch bedeutsam für die Technologieverbreitung im globalen Markt für Tissuepapier-Verarbeitungsmaschinen.
Regulatorisches Umfeld
Die Regulierung von Tissuepapier-Konvertiermaschinen wird vor allem durch branchenübergreifende Vorschriften zur Maschinensicherheit, zum Arbeitsschutz und zur Umweltleistung geprägt, die beeinflussen, wie neue Konvertierlinien konzipiert, installiert und betrieben werden. In Europa wirken sich die CE-Kennzeichnungsanforderungen im Rahmen der Maschinenrichtlinie/-verordnung sowie harmonisierte Sicherheitsnormen auf Schutzvorrichtungen, Not-Aus-Systeme und die Auslegung von Steuerungssystemen aus, während die Einhaltung von Vorgaben zur Lärmminderung und zum Energieverbrauch zunehmend in den Gerätespezifikationen großer Projekte auftaucht, etwa bei Metsa Tissues Future Mill in Mariestad, Schweden, für das komplette Konvertierlinien und Verpackungslösungen beschafft wurden.
Der umweltpolitische Druck schlägt sich zudem in Beschaffungsanforderungen für energieeffiziente Antriebe und emissionsärmere Anlagenversorgung bei integrierten Tissue-Investitionen nieder, die auch die nachgelagerte Konvertierung umfassen. Beispiele hierfür sind Lieferungen von Valmet, die Papierherstellung, Konvertiergeräte und Standortversorgung wie einen Biomassekessel für Suzano in Aracruz, Brasilien, bündeln, sowie mehrlinige Kapazitätserweiterungen wie das Projekt der Faderco Group in Algerien, bei denen Lieferanten so positioniert sind, dass sie die ESG-Anforderungen der Kunden durch effizientere Maschinen und digitale Zustandsüberwachungspakete erfüllen, die eine dokumentierte Betriebsleistung unterstützen.
Wettbewerbslandschaft
Marktkonzentration
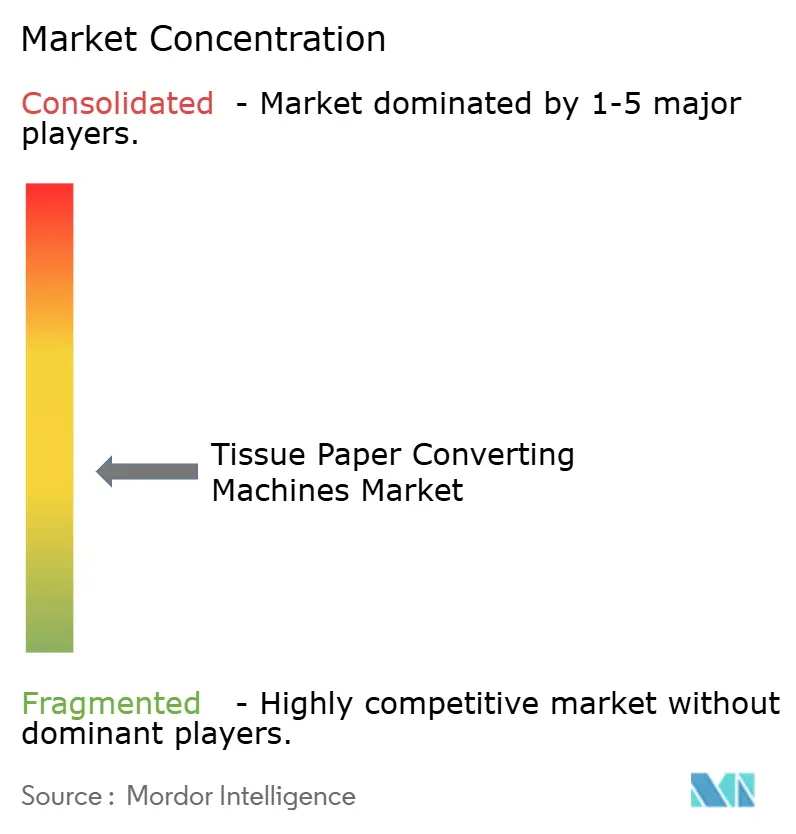
Der Sektor weist eine moderate Konzentration auf. Führende europäische Originalhersteller – Valmet, OMET, Körber Tissue, Toscotec und A.Celli – verbinden lange Tradition mit tiefem Anwendungs-Know-how. Ihre Portfolios umfassen Hochgeschwindigkeits-Aufwickler, Prägeeinheiten und schlüsselfertige Stoffaufbereitungssysteme. Asiatische Anbieter wie Baosuo, Jin Sung Ent und Dalian Mach gewinnen Marktanteile in mittelschnellen und halbautomatischen Kategorien, indem sie Kostenvorteile und kürzere Lieferzeiten nutzen, insbesondere bei Aufträgen im asiatisch-pazifischen Raum.
Die strategische Differenzierung dreht sich nun um digitale Bereitschaft und Nachhaltigkeitsnachweise. Valmetss FactoryPal-Übernahme bettet KI in die Produktionsoptimierung ein – ein Servicemodell statt eines reinen Hardwareverkaufs. Toscotecs elektrischer Steel-Yankee-Dryer weist auf Prozessdurchbrüche hin, die die Kohlenstoffintensität senken und gleichzeitig die Sicherheit erhöhen. Gemeinschaftsunternehmen, Technologietausche und Lizenzvereinbarungen beschleunigen die Innovationsverbreitung und halten die Wettbewerbsdynamik flexibel.
Serviceverträge, Ersatzteillogistik und Schulung von Bedienern prägen zunehmend die langfristige Kundentreue. Originalhersteller mit weltweit verbreiteten Service-Hubs sichern sich Erneuerungsaufträge und wiederkehrende Einnahmequellen und stärken damit ihre Positionen im Markt für Tissuepapier-Verarbeitungsmaschinen. Eine Marktkonsolidierung bleibt möglich, da die Kapitalintensität steigt und kleinere Fabriken Partner für Linien der nächsten Generation suchen.
Marktführer für Tissuepapier-Verarbeitungsmaschinen
-
C.G. Bretting Manufacturing Company, Inc.
-
Valmet Oyj
-
9.Septembar Tissue Converting
-
Serv-o-Tec GmbH
-
SDF Schnitt-Druck-Falz Spezialmaschinen GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Tissuepapier-Verarbeitungsmaschinen Unternehmen in diesem Bericht
- C.G. Bretting Manufacturing Company Inc.
- Valmet Oyj
- 9. Septembar Tissue Converting
- SERV-O-TEC GmbH
- SDF Spezialmaschinen GmbH
- Zambak Kagit
- OMET Srl
- Kawanoe Zoki Co. Ltd
- MTorres Diseños Industriales S.A.U
- Baosuo Paper Machinery Manufacture Co. Ltd
- A.Celli Paper SpA
- United Converting Tissue SRL
- Futura SpA
- Paper Converting Machine Company (PCMC)
- Fujian TMX Machinery Mfg. Co. Ltd
- Maflex S.R.L.
- Unimax Group Engineering & Development Corp.
- ICM Makina
- Gambini SpA
- Körber Tissue (Körber Solutions)
Lesen Sie die Analyse der Tissuepapier-Verarbeitungsmaschinen-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen zeigen sich am deutlichsten dort, wo Tissue-Hersteller große, integrierte Modernisierungs- und Kapazitätsprojekte durchführen, die Papierherstellung mit nachgelagerter Konvertierung und Verpackung verknüpfen, was die Nachfrage nach schlüsselfertiger Lieferung, Inbetriebnahme und Lebenszyklusdiensten unterstützt. Valmets Projektpipeline verdeutlicht diesen Wandel, darunter Aufträge für Konvertierlinien im Zusammenhang mit Metsa Tissues Future Mill in Mariestad, Schweden, sowie Tissue-Linienerweiterungen wie bei der Faderco Group in Algerien, zusätzlich zu Aufträgen zur Unterstützung von Kapazitätserweiterungen in den Vereinigten Staaten und Indonesien; diese Programme steigern den Wert von Lieferanten, die integrierte Automatisierung, digitale Dienstleistungen und Bedienerschulungen anbieten können, anstatt nur Einzelmaschinen.
Ein zweiter Bereich ist die nachrüstungsgetriebene Modernisierung installierter Konvertieranlagen zur Reduzierung des Energieverbrauchs und zur Stabilisierung der Ausgangsqualität, im Einklang mit den Nachhaltigkeitszielen der Konvertierer und den strenger werdenden Anforderungen an Lärm- und Stromverbrauch auf Standortebene. Da automatische Technologie 2025 bereits 65,15 % der weltweiten Installationen ausmacht, haben OEMs und Systemintegratoren Spielraum, um Zusatzautomatisierung, digitale Überwachung und Verpackungsintegration an halbautomatische Anlagenparks zu verkaufen, insbesondere für Away-from-Home-Kurzläufe, bei denen schnelle Umrüstungen und gleichbleibende Verpackungsqualität den Bedarf an Handelsmarken- und institutionellen Einkäufen unterstützen.
Neueste Industrielle Entwicklungen in Markt für Tissuepapier-Verarbeitungsmaschinen
- Juni 2026: 9.Septembar veröffentlichte technische Inhalte, die den Tissue-Konvertierprozess für die Serviettenherstellung detailliert beschreiben. Die Veröffentlichung hebt Prozesserkenntnisse hervor, die die Wahl der Ausrüstung und Effizienzverbesserungen in Konvertierlinien leiten können. Dies unterstützt den fortlaufenden Wissensaustausch im Serviettensegment und beschleunigt die Einführung optimierter Linienkonfigurationen.
- Oktober 2025: Valmet Oyj kündigte einen Auftrag für eine Advantage-ThruAir-Tissuelinie für Sofidel America an, die an einem nicht genannten Standort installiert werden soll, mit Inbetriebnahme im zweiten Quartal 2028. Das Vorhaben unterstützt Sofidels Kapazität, die wachsende Nachfrage nach hochwertigen Tissue-Produkten zu decken. Das Projekt spiegelt zudem die fortlaufende Modernisierung der in den USA ansässigen Konvertierbetriebe wider und bringt digitale und energieeffiziente Linientechnologie voran.
- Januar 2025: Valmet Oyj gab eine Vereinbarung zur Lieferung einer dritten Advantage-ThruAir-Trocknungs-Tissuemaschine sowie zugehöriger Konvertierlinien an Irving Consumer Products in Macon, Georgia, USA, bekannt, mit geplanter Inbetriebnahme 2027. Die Erweiterung vergrößert Irvings Tissue-Produktionskapazität, um die steigende Inlandsnachfrage zu decken. Der Deal spiegelt zudem Valmets Rolle bei der Erweiterung automatisierter, hochproduktiver Linien in Nordamerika wider.
Markt für Tissuepapier-Verarbeitungsmaschinen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Anlagen, die zur Verarbeitung von Tissue-Mutterrollen in fertige Tissue-Formate eingesetzt werden, und zwar durch Arbeitsschritte wie Abwickeln, Prägen, Perforieren, Umwickeln und Schneiden, einschließlich integrierter Linien und wichtiger Module, die für Verarbeitungsbetriebe verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen Maschinen zur Herstellung von Tissue-Papier-Rohmaterialien (Zellstoffaufbereitung, Papierherstellung und Tissue-Maschinen) aus, ebenso wie nachgelagerte Verpackungsmaschinen, sofern diese nicht als Teil einer Verarbeitungslinie verkauft werden.
Segmentierungsübersicht
- Nach Technologie
- Automatisch
- Halbautomatisch
- Nach Maschinentyp
- Toilettenpapier-Verarbeitungslinien
- Küchenrollen-Verarbeitungslinien
- Faltgewebe-Verarbeitungslinien
- Papierservetten-Verarbeitungslinien
- Eigenständige Systeme
- Nach Endverbrauchssektor
- Heimbereich (Einzelhandel)
- Außer-Haus-Bereich (Gewerblich/Industriell)
- Nach Produktionsgeschwindigkeit
- Hochgeschwindigkeitslinien (mehr als 800 m/min)
- Mittelgeschwindigkeitslinien (400–799 m/min)
- Niedriggeschwindigkeitslinien (weniger als 400 m/min)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Australien und Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um die Branchenstruktur zu erfassen und den ersten Satz von Volumen- und Preisannahmen für Verarbeitungsanlagen zu erstellen. Öffentliche Quellen, die den grundlegenden Kontext liefern, umfassen Handels- und Produktionsstatistiken aus Quellen wie UN Comtrade, Produktionsindikatoren aus Quellen wie dem US Census Bureau und Eurostat sowie makroökonomische und industrielle Datenreihen aus Quellen wie der Weltbank und der OECD.
Wir haben außerdem Quellen ausgewertet, die Erweiterungen der Tissue-Kapazitäten, Investitionsthemen und Technologie-Upgrades beschreiben, und dabei Geschäftsberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen sowie Verbandsmaterialien wie TAPPI-Publikationen und Veranstaltungspräsentationen herangezogen. Wo relevant, wurden Patentdatenbanken genutzt, um das Innovationstempo bei Automatisierungsfunktionen, Energiesparsystemen und der Flexibilität von Produktformaten zu überprüfen. Die obige Liste ist lediglich illustrativ; für die Datenerhebung, Querprüfungen und Klärungen wurden auch viele weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu verifizieren, was tatsächlich gekauft und installiert wird und wie sich die Preisgestaltung mit Geschwindigkeit, Automatisierungsgrad und enthaltenen Modulen verändert. Wir haben mit einer Mischung aus Maschinenlieferanten, Komponentenpartnern, Verarbeitern sowie Rollen aus dem Bereich Anlagenplanung und Beschaffung in den wichtigsten Nachfrageregionen gesprochen, um Lücken aus der Desk Research zu schließen und Annahmen mit realen Projektzeitplänen abzugleichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 28 % | CXOs: 12 % | APAC: 45 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 30 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 58 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wird mithilfe eines Top-down-Ansatzes ermittelt, der vom adressierbaren Nachfragepool für Verarbeitungsanlagen ausgeht. Dieser wird anhand von Wachstumssignalen beim Tissue-Verbrauch, Kapazitätserweiterungen und Ersatzzyklen an Verarbeitungsstandorten rekonstruiert und anschließend in jährliche Maschinenbestellungen und -installationen umgerechnet. Nach der Bildung dieser Basis wird sie durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch die Aggregation von Stichprobenauftragswerten nach Linientyp, Kanalprüfungen typischer Linienkonfigurationen und die Anwendung beobachteter durchschnittlicher Verkaufspreisbereiche auf validierte Liefermengen.
Zu den im Modell verwendeten Eingaben gehören Trends bei der Tissue-Produktion und dem Tissue-Verbrauch nach Region, angekündigte Kapazitätserweiterungen in Werken und Verarbeitungsbetrieben, der Geschwindigkeitsmix der Linien (beispielsweise Hochgeschwindigkeitslinien ab 800 m/min), die Automatisierungsdurchdringung sowie typische Überholungs- und Ersatzzeitpunkte für Verarbeitungslinien. Die Preisgestaltung erfolgt über eine einfache Konfigurationslogik, bei der der Basislinienpreis nach Automatisierungsgrad, Geschwindigkeitsklasse und der Frage, ob Schlüsselmodule gebündelt sind, angepasst und dann auf einen einheitlichen Währungszeitpunkt normiert wird. Für die Prognose führen wir Szenarioanalysen zu Investitionsstimmung, Lieferzeiten und dem Tempo der Kapazitätserweiterung durch und gleichen das Ergebnis mit Expertenmeinungen ab, damit die Wachstumskurve realistisch bleibt. Wo die Sichtbarkeit von Lieferungen unvollständig ist, werden Lücken mithilfe von regionalen Installationsraten und dem beobachteten Anteil von Projekten gefüllt, die integrierte Linien gegenüber modularen Upgrades verwenden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit der Endwert nicht von einer einzigen Datenreihe abhängt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie Erweiterungen der Tissue-Kapazitäten, Berichten von Betreibern zur Auslastung von Verarbeitungslinien sowie Import-Export-Bewegungen für relevante Maschinenkategorien und überprüfen Ausreißer vor der Freigabe.
Annahmen werden in internen Analystenreviews erneut geprüft, und Folgegespräche werden ausgelöst, wenn eine wesentliche Abweichung auftritt, beispielsweise eine plötzliche Verschiebung bei den Linienpreisen, Verzögerungen bei großen Projekten oder eine unerwartete Änderung bei der Automatisierungsadoption. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die die Ausgaben für Anlagen beeinflussen können. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die geteilte Sichtweise die neuesten verfügbaren Informationen widerspiegelt.
Vergleich der Marktgrößenbestimmung für Tissue-Papier-Verarbeitungsmaschinen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Tissue-Papier-Verarbeitungsmaschinen können weit auseinanderliegen, selbst wenn sie scheinbar dieselbe Branche beschreiben. Bei unseren Prüfungen lagen die Hauptgründe in Unterschieden bei der Frage, welche Anlagen gezählt werden, wie das Modell Nachrüstungen gegenüber neuen Linien behandelt und wie schnell Preise und Währungszeitpunkte aktualisiert werden.
Einige Schätzungen weiten den Umfang auf Papierherstellungsmaschinen oder breitere Papiermaschinensparten aus, wodurch die Gesamtwerte aufgrund der größeren vorgelagerten Anlagenbasis schnell ansteigen können. Bei Mordor Intelligence werden ausschließlich Umsätze mit verarbeitungsfokussierten Anlagen gezählt, und reine Verpackungsmaschinen werden ausgeschlossen, sofern sie nicht in eine Verarbeitungslinie eingebunden sind, was den Wert an den Investitionszyklus der Verarbeitung bindet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,61 Mrd. USD (2025) | |
| Global Research House A | 1,73 Mrd. USD (2025) | Verwendet einen schnelleren Wachstumsansatz und neigt dazu, eine breitere Gruppe von verarbeitungsnahen Anlagen als zum Umfang gehörend zu behandeln, was die Gesamtwerte anheben kann, wenn modulare Erweiterungen und Nachrüstungen wie vollständige Linienbestellungen bewertet werden. |
| Industry Publisher B | 1,65 Mrd. USD (2024) | Verankert die Größenbestimmung an einem früheren Basisjahr und wendet eine vereinfachte Aufwertung des durchschnittlichen Verkaufspreises an, was aktuelle Preisverschiebungen bei Hochgeschwindigkeits- und Hochautomatisierungslinien unterschätzen und zudem Zeiteffekte durch lange Projektvorlaufzeiten übersehen kann. |
Die Tabelle zeigt, dass der größte Teil der Streuung durch Umfangserweiterungen und durch die Behandlung von Preisen und Zeitpunkten bei Upgrades und Neuinstallationen erklärt wird. Indem die Annahmen auf Kapazitätserweiterungen, Ersatzverhalten und konfigurationsbasierte Preisgestaltung zurückführbar bleiben, ist der endgültige Marktwert reproduzierbar und kann auf praktische Nachfragesignale zurückgeführt werden.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Tissuepapier-Verarbeitungsmaschinen?
Die Marktgröße für Tissuepapier-Verarbeitungsmaschinen erreichte im Jahr 2026 USD 1,67 Milliarden und wird voraussichtlich bis 2031 USD 1,98 Milliarden erreichen.
Welches Technologiesegment führt den Markt an?
Automatische Tissuepapier-Verarbeitungslinien hielten im Jahr 2025 einen Anteil von 65,15 % der globalen Installationen und wachsen mit einer CAGR von 4,66 %.
Warum wachsen Küchenrollenlinien schneller als Toilettenpapierlinien?
Küchenrollengeräte profitieren von höheren Haushaltsreinigungsstandards und der expandierenden Gastronomienachfrage, was bis 2031 zu einer CAGR von 7,12 % führt, während Toilettenpapierlinien langsamer wachsen.
Welche Region wächst am schnellsten?
Asien-Pazifik verzeichnet die höchste CAGR von 6,63 % aufgrund des Ausbaus der Kapazitäten, des zunehmenden Hygienebewusstseins und der Investitionen in moderne Hochgeschwindigkeitsanlagen.