
Taille et part du marché des sacs de récupération de spécimens
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 348.08 Millions de dollars américains |
| Taille du Marché (2031) | 427.18 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
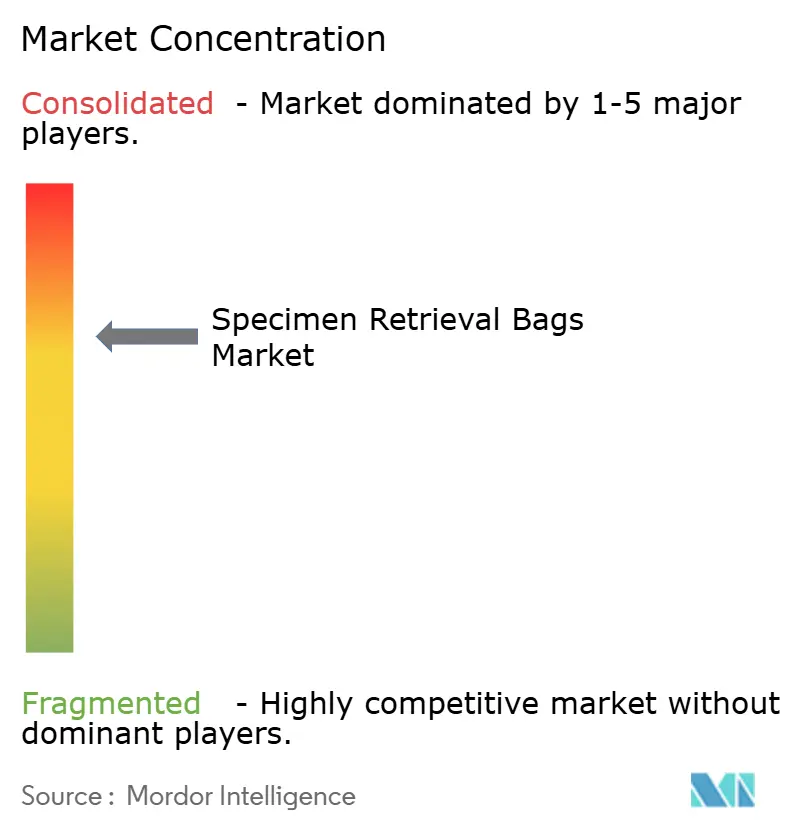
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
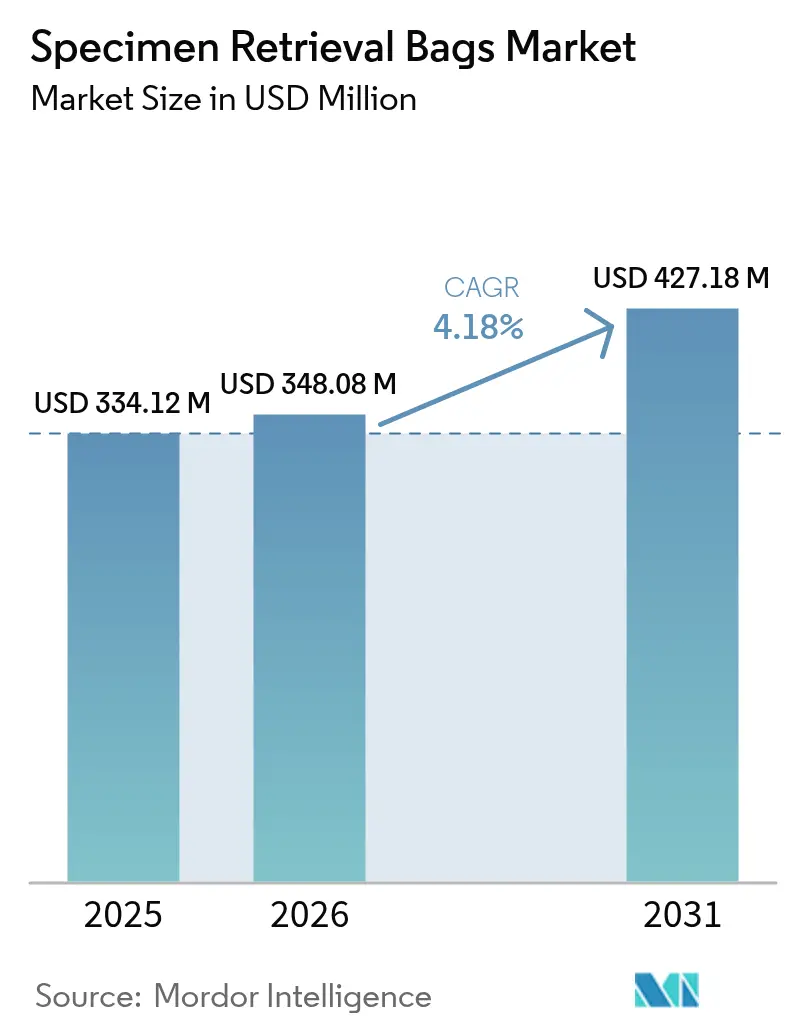
Analyse du marché des sacs de récupération de spécimens par Mordor Intelligence
La taille du marché des sacs de récupération de spécimens en 2026 est estimée à 348,08 millions USD, en croissance par rapport à la valeur de 2025 de 334,12 millions USD, avec des projections pour 2031 affichant 427,18 millions USD, progressant à un CAGR de 4,18 % sur la période 2026-2031. Cette croissance reflète un secteur mature mais résilient où les politiques de remboursement, les directives de confinement axées sur l'oncologie et l'essor de la chirurgie ambulatoire se combinent pour élargir la base adressable des procédures mini-invasives. La charge croissante des maladies chroniques, les cycles notables de renouvellement technologique dans l'instrumentation laparoscopique et une transition accélérée vers les établissements ambulatoires maintiennent la demande stable, même si les soins basés sur la valeur renforcent le contrôle des prix des dispositifs premium. L'Asie-Pacifique affiche le rythme régional le plus rapide avec un CAGR de 6,13 %, tandis que l'Amérique du Nord capte 42,75 % de la part des revenus grâce à la solidité des remboursements établis et à l'adoption précoce des normes de morcellation post-2024. Les sacs de récupération non détachables détiennent 65,35 % de part, soulignant la confiance des chirurgiens dans la simplicité éprouvée, même si les formats détachables enregistrent un CAGR de 5,23 %. L'intensité concurrentielle reste modérée : les grands acteurs établis défendent leurs positions grâce à une distribution mondiale, des dossiers réglementaires solides et des améliorations de produits progressives.
Principaux enseignements du rapport
- Par type de produit, les systèmes non détachables ont dominé avec 64,78 % de la part de marché des sacs de récupération de spécimens en 2025, tandis que les formats détachables devraient se développer à un CAGR de 5,01 % jusqu'en 2031.
- Par application, la chirurgie gastro-intestinale représentait 47,10 % de la taille du marché des sacs de récupération de spécimens en 2025, et les procédures gynécologiques progressent à un CAGR de 5,55 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 68,72 % de la part des revenus en 2025 ; les centres de chirurgie ambulatoire enregistrent le CAGR projeté le plus élevé à 5,18 % pour 2026-2031.
- Par région, l'Asie-Pacifique affiche le CAGR le plus rapide à 5,89 %, mais l'Amérique du Nord conserve sa domination avec 42,30 % des revenus de 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de chirurgie mini-invasive | +1.2% | Mondial, avec l'APAC en tête de l'adoption | Moyen terme (2-4 ans) |
| Augmentation des volumes chirurgicaux mondiaux liée aux maladies chroniques | +0.8% | Mondial, concentré dans les populations vieillissantes | Long terme (≥ 4 ans) |
| Cycle de renouvellement rapide de l'instrumentation laparoscopique | +0.6% | Amérique du Nord et Europe principalement | Court terme (≤ 2 ans) |
| Essor de l'adoption dans les centres de chirurgie ambulatoire émergents | +0.9% | Amérique du Nord, en expansion vers l'APAC | Moyen terme (2-4 ans) |
| Normes de morcellation « en sac » post-2024 directives oncologiques | +0.7% | Mondial, marchés influencés par la FDA en premier | Court terme (≤ 2 ans) |
| Impulsion de l'économie circulaire pour les sacs de récupération en polymère recyclable | +0.3% | Europe en tête, diffusion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de chirurgie mini-invasive
Les centres de chirurgie ambulatoire (CSA) prévoient une croissance de 21 % des procédures d'ici 2034, ce qui stimule directement la demande de sacs de récupération fiables adaptés aux durées d'intervention réduites [1]ASC Focus Editorial Board, "Rapport d'impact du changement 2024," ascfocus.org. Medicare a augmenté le remboursement des CSA de 3,8 % en 2025, élargissant la marge économique pour les interventions laparoscopiques malgré la hausse des coûts de la chaîne d'approvisionnement. Les flux de travail robotiques gagnent des parts de marché, mais allongent actuellement les temps opératoires dans les cas complexes, soulignant la nécessité de dispositifs d'extraction qui équilibrent innovation et débit. Les fabricants qui répondent avec des pochettes pré-chargées et à ouverture automatique mettent l'accent sur la facilité de déploiement pour satisfaire les indicateurs d'efficacité qui dominent les achats des CSA. L'Europe suit une trajectoire similaire, mais des mandats renforcés en matière d'économie circulaire suscitent un intérêt pour les mélanges de polymères permettant le recyclage sans compromettre l'intégrité de la barrière.
Augmentation des volumes chirurgicaux mondiaux liée aux maladies chroniques
La Banque mondiale recense 4 433 procédures pour 100 000 personnes au Brésil en 2024, reflétant des volumes de cas plus élevés liés au diabète, au cancer et aux maladies cardiovasculaires [2]Ulises G. Pacheco, "Évaluation du système chirurgical au Brésil," BMJ Global Health, bmj.com. Pourtant, la mortalité postopératoire en Afrique subsaharienne reste deux fois supérieure à la moyenne mondiale, soulignant les lacunes infrastructurelles qui freinent l'adoption de dispositifs à haute valeur ajoutée. Les économies avancées adaptent désormais les caractéristiques de récupération — notamment les joints prêts pour l'évacuation des fumées et les coutures renforcées — pour soutenir les résections oncologiques étendues, tandis que les pays à revenu faible et intermédiaire privilégient l'accessibilité financière et la facilité d'utilisation. Ces réalités cliniques divergentes créent des stratégies de produits à plusieurs niveaux, incitant les fabricants à maintenir des sacs en nylon traditionnels dans leurs portefeuilles aux côtés de conceptions premium en polyuréthane offrant une meilleure résistance à la perforation.
Cycle de renouvellement rapide de l'instrumentation laparoscopique
Les instruments articulés de nouvelle génération tels que l'ArtiSential® réduisent le temps opératoire de 40 minutes dans certains cas complexes, un avantage qui encourage les chirurgiens à renouveler les plateformes plus tôt que les cycles d'amortissement standard [3]Yong K. Song, "Les instruments articulés raccourcissent les procédures laparoscopiques complexes," BMC Surgery, biomedcentral.com. Les hôpitaux qui adoptent ces outils regroupent souvent les systèmes de récupération lors du renouvellement du capital, offrant aux fournisseurs intégrés un avantage de canal. Cependant, les comités budgétaires exigent de plus en plus la preuve d'économies nettes sur les procédures ; les études coût-utilité montrent que la prostatectomie robotique atteint un coût total d'épisode inférieur après prise en compte d'une durée de séjour plus courte, malgré des consommables plus coûteux. Par conséquent, les fournisseurs de sacs de récupération de spécimens mettent en avant la compatibilité avec les ports laparoscopiques et robotiques pour rester sur les listes de préférences standardisées.
Essor de l'adoption dans les centres de chirurgie ambulatoire émergents
Plus de 70 % des CSA américains restent indépendants, préservant un approvisionnement décentralisé qui favorise les fournisseurs de dispositifs agiles. La gastroentérologie et l'ophtalmologie dominent le mix de cas initial des CSA, mais les récents ajouts de programmes gynécologiques et bariatriques élargissent la base du marché des sacs de récupération de spécimens. Les centres indépendants nécessitent un emballage compact et un déploiement simplifié pour minimiser les temps de préparation dans des modèles de dotation en personnel allégés. Parallèlement, les payeurs intègrent des paiements neutres par rapport au site des CSA pour certaines procédures à partir de 2025, accélérant la migration des patients hospitalisés vers les patients ambulatoires. Les fabricants qui répondent à ces tendances intègrent des cordons de serrage à code couleur et des anneaux à faible profil pour rationaliser l'extraction à travers des trocarts de 12 mm.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût unitaire élevé des systèmes de récupération propriétaires | -0.6% | Mondial, aigu sur les marchés sensibles aux prix | Moyen terme (2-4 ans) |
| Preuves remettant en question le bénéfice clinique par rapport à l'extraction par gant/directe | -0.4% | Amérique du Nord et Europe principalement | Court terme (≤ 2 ans) |
| Faible pénétration de la chirurgie mini-invasive avancée dans les pays à faible revenu | -0.3% | Afrique subsaharienne, parties de l'Asie | Long terme (≥ 4 ans) |
| Manque de compétences pour l'extraction de spécimens assistée par robot | -0.2% | Mondial, concentré dans les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût unitaire élevé des systèmes de récupération propriétaires
Une étude comparative de 2024 sur la gastrectomie en manchon laparoscopique n'a trouvé aucune différence statistique dans les taux de complications entre les sacs de marque et l'extraction directe, intensifiant la pression sur les prix des dispositifs spécialisés. Les ministères de la santé d'Amérique latine font écho à cette préoccupation, imposant des plafonds de prix de référence qui compriment les marges des distributeurs. En réponse, les fournisseurs mondiaux introduisent des segments de valeur avec des jauges de film plus minces et des bascules de fermeture simplifiées tout en préservant les performances de barrière stérile. Les hôpitaux d'Asie-Pacifique négocient des appels d'offres pluriannuels qui regroupent les pochettes de récupération avec des trocarts, exploitant les économies d'échelle pour réduire le coût unitaire. Ces stratégies compensent partiellement le frein mais renforcent la nécessité d'avantages démontrables en termes de résultats.
Preuves remettant en question le bénéfice clinique par rapport à l'extraction par gant/directe
Les essais randomisés sur la morcellation contenue mettent en évidence l'intégrité du sac intact mais ne parviennent pas à démontrer une réduction significative du déversement de spécimens par rapport à la récupération par gant dans la myomectomie à faible risque, remettant en question l'utilisation systématique du sac. Les comités d'achats basés sur la valeur exigent donc des données granulaires sur la réduction des infections ou la prévention des lésions pariétales. Les fabricants parrainent désormais des registres multicentriques ciblant 10 000 cas pour capturer des critères d'évaluation statistiquement solides, mais les résultats restent en attente. En attendant, les chirurgiens réservent de plus en plus les systèmes premium aux patients atteints de cancer ou obèses, réduisant la croissance globale des volumes. Les fabricants de dispositifs répliquent avec des modules de formation soulignant les avantages ergonomiques tels que la réduction du stress fascial, cherchant à recadrer la discussion autour du flux de travail plutôt que de la sécurité pure.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les systèmes non détachables dominent malgré l'impulsion de l'innovationLes sacs non détachables ont contrôlé 64,78 % des revenus de 2025, ancrant le marché des sacs de récupération de spécimens grâce à une fiabilité qui résonne dans les environnements à fort débit. Le segment bénéficie d'une fermeture à cordon simple qui minimise les modes de défaillance, une caractéristique particulièrement précieuse lors de l'adoption de la laparoscopie à site unique où l'espace d'articulation est limité. Les hôpitaux signalent moins d'erreurs de chargement des pochettes avec des anneaux rigides pré-attachés, favorisant des rotations plus rapides. Les formats détachables, malgré seulement 35,22 % de part, affichent un CAGR de 5,01 % car les chirurgiens apprécient l'extraction par étapes qui réduit les manipulations intra-abdominales. La taille du marché des sacs de récupération de spécimens pour les systèmes détachables est estimée à 123,42 millions USD en 2026 et devrait atteindre 157,68 millions USD d'ici 2031, reflétant des gains ciblés dans les procédures bariatriques et gynécologiques. La gamme Inzii® d'Applied Medical intègre des perles de guidage qui rouvrent l'ouverture une fois à l'extérieur de la cavité, illustrant les avancées progressives répondant aux préoccupations antérieures d'utilisabilité. Parallèlement, des pochettes hybrides avec renforcement périphérique et détachement optionnel émergent, répondant aux besoins de l'arthroscopie orthopédique en médecine du sport. Les fabricants doivent équilibrer l'étendue des stocks avec l'efficacité des coûts, proposant souvent des combinaisons modulaires poignée-sac construites sur une plateforme d'introducteur partagée. L'industrie des sacs de récupération de spécimens continue de surveiller l'innovation en matière de polymères, les mélanges de co-polymères oléfiniques cycliques promettant une plus grande clarté pour la visualisation peropératoire, bien qu'actuellement à des prix premium. Les chirurgiens restent méfiants vis-à-vis des défaillances de loquet sur les systèmes de fermeture magnétique, suggérant que les pochettes non détachables maintiendront la majorité des parts jusqu'à ce que des données de terrain solides confirment la fiabilité des alternatives.


Par application :
les procédures gastro-intestinales en tête, la croissance gynécologique s'accélèreLa chirurgie gastro-intestinale a capté 47,10 % des revenus de 2025, la cholécystectomie, l'appendicectomie et les résections du côlon exigeant systématiquement le retrait sécurisé des tissus inflammatoires ou malins. Les hôpitaux standardisent l'utilisation des sacs de récupération dans ces cas pour atténuer le déversement de bile et la contamination péritonéale, maintenant le volume de base. La taille du marché des sacs de récupération de spécimens pour les procédures gastro-intestinales devrait croître de 163,95 millions USD en 2026 à 195,72 millions USD d'ici 2031 à un CAGR de 3,61 %, l'adoption de base étant déjà élevée. À l'inverse, la gynécologie génère une dynamique incrémentale avec un CAGR de 5,55 %, stimulée par les mandats de morcellation contenue imposés par la FDA effectifs en janvier 2024. Cette réglementation pousse au déploiement universel des sacs dans la myomectomie et l'hystérectomie, élargissant le bassin adressable d'environ 1,2 million de cas annuels aux États-Unis. Les centres d'oncologie adoptent également des pochettes à jauge plus épaisse pour l'isolation des spécimens lors de l'extraction transvaginale, un domaine précédemment desservi par des techniques improvisées avec des gants. L'urologie reste un contributeur stable grâce à la néphrectomie et à la prostatectomie, bien que l'adoption soit en retard en raison de contraintes anatomiques qui favorisent parfois la morcellation en sac plutôt que l'extraction d'organe entier. D'autres chirurgies telles que les résections en coin thoraciques et les gastrectomies en manchon bariatriques fournissent une demande auxiliaire, en particulier dans les populations à IMC élevé où les fluides contaminés doivent être contenus pour réduire le risque de hernie au site du trocart. Les feuilles de route produits de l'industrie incluent désormais des conceptions de manchon à longueur étendue répondant à l'extraction trans-anale en chirurgie colorectale, preuve d'une personnalisation spécifique à l'application.
Par utilisateur final :
les hôpitaux maintiennent leur domination tandis que les CSA gagnent en dynamismeLes hôpitaux ont conservé 68,72 % des expéditions de 2025 en raison de la complexité des cas et des accords d'achat en gros établis qui intègrent les pochettes de récupération dans les kits laparoscopiques. Ces établissements traitent régulièrement des résections oncologiques où l'intégrité des marges est cruciale, soutenant une préférence durable pour les films multicouches avec une stérilité validée sur des durées de conservation de 180 jours. La part de marché des sacs de récupération de spécimens détenue par les hôpitaux devrait légèrement diminuer à 65,30 % d'ici 2031, les établissements ambulatoires s'accélérant. Les CSA, enregistrant un CAGR de 5,18 %, bénéficient du soutien des payeurs pour les transferts vers les sites ambulatoires, notamment le remboursement élargi pour l'hystérectomie et la colectomie. Les centres d'excellence en orthopédie et en bariatrie pilotent des mini-sacs à usage unique avec des cols auto-gonflants, permettant l'extraction à travers des trocarts de 8 mm et réduisant la dilatation fasciale. Les cliniques spécialisées appartenant à des médecins, notamment en endoscopie, représentent un micro-segment émergent qui valorise les introducteurs stérilisables compacts pour minimiser les déchets. À mesure que la consolidation des prestataires progresse, les organisations d'achats groupés négocient des contrats à double source stipulant des gammes premium et économiques, obligeant les fabricants à développer une fabrication agile capable de production en modèles mixtes.

Analyse géographique
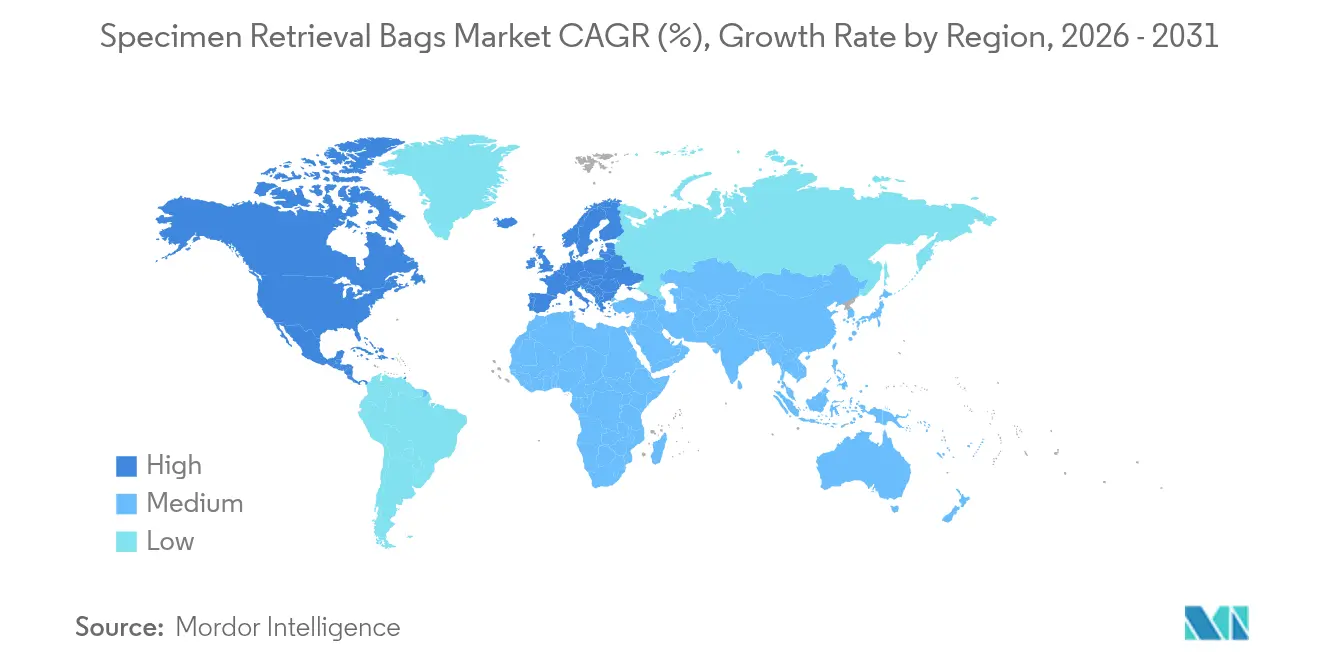
Marché des Sacs de Récupération de Spécimens en Amérique du Nord
L'Amérique du Nord a capturé 42,30 % des revenus mondiaux en 2025 grâce à un remboursement solide et à une conformité précoce aux directives de confinement en oncologie, garantissant une utilisation élevée des dispositifs. L'adoption généralisée des mises à niveau de la plateforme da Vinci en 2025 stimule également la demande de pochettes compatibles avec les trocarts en urologie et en chirurgie générale. Cependant, les payeurs invoquent des révisions des GHM groupés pour limiter les dépenses en dispositifs à usage unique, encourageant les offres à valeur ajoutée et incitant les fournisseurs à introduire des gammes à plusieurs niveaux à mi-2025.
Marché des Sacs de Récupération de Spécimens en EMEA, APAC et LATAM
L'Asie-Pacifique affiche la croissance la plus rapide avec un TCAC de 5,89 % grâce à l'augmentation des investissements dans les soins de santé, au vieillissement démographique et à la diffusion rapide des compétences laparoscopiques dans les villes de niveau secondaire. L'approbation par la NMPA chinoise du système FARAPULSE™ de Boston Scientific en 2025 témoigne de l'ouverture réglementaire aux systèmes avancés, encourageant l'acceptation parallèle de solutions de récupération complémentaires. Le Japon et l'Australie privilégient les pochettes haut de gamme avec des périmètres antidérapants, tandis que l'Inde, l'Indonésie et le Viêt Nam s'appuient sur des sacs en nylon économiques répondant aux exigences de base en matière d'étanchéité. L'Europe affiche une expansion modérée, les directives d'approvisionnement mettant l'accent sur les objectifs d'économie circulaire ; les hôpitaux en Allemagne et dans les pays nordiques pilotent des programmes de reprise où les pochettes usagées sont converties en matières premières industrielles. Le Moyen-Orient investit dans de grands centres de chirurgie robotique dans le Golfe, se traduisant par une demande de sacs haute capacité capables d'extraire des spécimens de thyroïde ou de rein hypertrophiés par de petites ouvertures fasciales. L'Afrique reste contrainte par des pénuries de main-d'œuvre et des défis liés à la mortalité postopératoire, bien que les hôpitaux universitaires en Afrique du Sud et au Nigeria adoptent des systèmes de récupération pour les programmes de transplantation issus de donneurs. L'Amérique latine, menée par le Brésil et le Mexique, affiche une adoption mitigée, les incitations fiscales sur les pochettes fabriquées localement coexistant avec des offres haut de gamme de marques étrangères dans les réseaux privés.

Paysage réglementaire
Aux États-Unis, les sacs de récupération d'échantillons sont généralement réglementés comme dispositifs de Classe II sous le code produit FDA GCJ et 21 CFR 876.1500, ce qui nécessite typiquement une notification préalable à la mise sur le marché 510(k) démontrant une équivalence substantielle à un dispositif prédicat. Les autorisations récentes dans cette catégorie de dispositifs incluent l'ENDOCOLLECT Specimen Retrieval Bag de Ximedica (K240635, avril 2024) et le DANNIK Laparoscopic Single-Use Poly Specimen Retrieval System de Dannik LLC (K250411, février 2025), ce qui indique une activité réglementaire continue et des mises à jour de conception itératives dans le cadre de la voie réglementaire établie.
En Europe, l'accès au marché est régi par le Règlement relatif aux dispositifs médicaux (UE) 2017/745 (MDR), où la classification et l'évaluation de la conformité sont déterminées par l'usage prévu et le caractère invasif selon le jeu de règles de l'annexe VIII, appuyé par des documents d'orientation de la Commission européenne et du MDCG sur la classification et les décisions frontalières. Dans le cadre du MDR, la documentation technique, la planification de l'évaluation clinique et les obligations post-commercialisation prennent une importance accrue, ce qui peut façonner la gestion du cycle de vie des produits et le calendrier des changements de matériaux ou de conception pour les sacs de récupération vendus dans les États membres de l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les fournisseurs de matières premières fournissant des films polymères de qualité médicale (souvent à base de TPU) et des composants pour les introducteurs et anneaux de support (généralement des plastiques ABS et de l'acier inoxydable). Ces intrants passent ensuite aux fabricants d'origine et sous-traitants pour la conversion de film, l'assemblage, l'emballage et la coordination de la stérilisation, suivis d'une libération qualité dans le cadre de systèmes de fabrication réglementés et de la documentation associée. Sur les marchés influencés par la FDA, la chaîne est façonnée par les exigences de Classe II 510(k) et les attentes en matière de système qualité, avec l'étiquetage, l'intégrité de l'emballage et la traçabilité (y compris les pratiques UDI le cas échéant) intégrés à mesure que les produits progressent vers l'aval.
La distribution est menée par des ventes directes aux réseaux de soins intégrés et aux systèmes hospitaliers, ainsi que par des partenaires de canal tels que les grossistes et les groupements d'achat qui standardisent les articles en kits laparoscopiques et ensembles de procédure. Les fabricants ayant des portefeuilles chirurgicaux plus larges (par exemple, Medtronic et Ethicon sous Johnson and Johnson) utilisent le regroupement avec l'instrumentation d'accès pour soutenir le référencement, tandis que les fournisseurs de milieu de gamme se distinguent par des mécanismes de déploiement différenciés et une résistance des matériaux. Sur le plan opérationnel, la résilience dépend d'un approvisionnement fiable en films biocompatibles spécialisés et d'une capacité de stérilisation validée, et la gestion des risques de la chaîne d'approvisionnement est devenue une considération formelle d'achat dans de nombreux systèmes de santé.
Paysage concurrentiel
L'intensité concurrentielle est modérée. La marque Ethicon de Johnson & Johnson exploite une science des polymères propriétaire offrant une force de rétention de la paroi abdominale de 9,8 livres tout en maintenant des taux de fuite à 0,2 %, la positionnant comme référence premium. Medtronic élargit son portefeuille du groupe Solutions autour de kits d'accès mini-laparoscopique regroupés avec des pochettes de récupération, des incitations au regroupement qui verrouillent les contrats à l'échelle hospitalière. Teleflex capitalise sur une large distribution, ajoutant une technologie à anneau à ressort à déploiement rapide après l'acquisition d'une unité d'intervention vasculaire en 2024, illustrant une expansion des capacités par adjacence. Les acteurs de niveau intermédiaire tels que CONMED et Applied Medical se différencient par des innovations de niche comme l'orientation automatique de l'ouverture et la détachabilité guidée par perles qui rationalisent l'évacuation des spécimens.
Les dépôts de brevets en 2025 présentent des rétracteurs gonflables intégrés à des sacs de confinement conçus pour la cholécystectomie à incision unique, soulignant une innovation progressive plutôt que radicale. Les start-ups issues d'incubateurs académiques explorent des polymères intelligents qui changent de couleur lors d'une perforation pour alerter les chirurgiens des micro-déchirures, bien que la viabilité commerciale dépende de l'absorption des coûts dans les plafonds de paiement DRG.
Les collaborations stratégiques prévalent sur la R&D autonome ; l'alliance de Stryker en 2025 avec Intuitive Surgical pour piloter des pinces de récupération activées par les données illustre les mouvements d'interopérabilité multiplateforme. La rhétorique concurrentielle met de plus en plus l'accent sur les indicateurs environnementaux, Olympus s'engageant à 30 % de contenu recyclé dans sa prochaine génération de pochettes, une position qui résonne avec les directives d'approvisionnement de l'UE qui pondèrent la durabilité dans la notation des appels d'offres.
Leaders de l'industrie des sacs de récupération de spécimens
Medtronic PLC
Teleflex Incorporated
Applied Medical Resources Corporation
B. Braun SE
Johnson & Johnson Services, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sacs de Récupération de Spécimens
- Johnson & Johnson
- Medtronic
- Teleflex
- Applied Medical Resources
- CONMED Corp.
- B. Braun
- Grena
- LaproSurge
- Stryker
- Purple Surgical
- The Cooper Companies
- Duomed Group
- Locamed
- Microval
- EndoEvolution
- Espiner Medical
- Victor Medical Instruments
Lire l’analyse des entreprises de sacs de récupération de spécimens

Opportunités de marché et perspectives d'avenir
Une opportunité émerge à l'intersection de la rigueur de confinement et de l'efficacité du flux de travail en oncologie et gynécologie mini-invasives, où l'accent mis depuis 2024 sur la manipulation contenue des tissus a élevé les attentes en matière de résistance à la perforation, d'intégrité d'étanchéité et de visualisation. L'activité d'autorisation FDA pour plusieurs systèmes à usage unique, incluant K240635 en avril 2024 et K250411 en février 2025 sous le code produit GCJ, montre que l'itération de produit reste possible dans le cadre de la voie de Classe II existante, soutenant des conceptions différenciées telles que des films renforcés, des introducteurs à profil bas et des options optimisées pour la taille des orifices.
Une opportunité portée par la technologie est également visible dans la recherche et la propriété intellectuelle axées sur une manipulation plus contrôlable des échantillons dans des incisions contraintes. En février 2026, des chercheurs ont rapporté RoboRetrieve, un concept robotique tenu à la main validé lors d'essais sur simulateur laparoscopique pour une récupération à déversement réduit, et une publication de brevet de mars 2026 a décrit un appareil de récupération avec des bandes de levage intégrées pour manipuler la position des tissus à l'intérieur du sac pendant l'extraction. Avec la migration des procédures vers les cadres ambulatoires, les fournisseurs ont la possibilité de développer des systèmes compatibles avec les robots, orientés ergonomie, et des protocoles standardisés pour les cas d'usage de confinement qui montrent actuellement des schémas de pratique variables.
Recent Industry Developments in Marché des Sacs de Récupération de Spécimens
- Février 2026 : Des chercheurs ont rapporté RoboRetrieve, un concept de système robotique tenu à la main pour la récupération d'échantillons qui a été validé lors d'essais sur simulateur laparoscopique. Ce travail met en évidence une R&D active vers des outils d'extraction plus contrôlables et à déversement réduit qui complètent les flux de travail laparoscopiques et robotiques. Il signale également une voie pour les fournisseurs de se différencier au-delà de la résistance du film en intégrant une mécanique d'assistance et une conception d'interface.
- Septembre 2025 : Surgical Principals, Inc. a reçu l'autorisation FDA 510(k) (K251743) pour le SPI LaproSac Laparoscopic Single-Use Rip-Stop Nylon Specimen Retrieval System sous le code produit GCJ. Cette autorisation ajoute une nouvelle option à usage unique en matériau renforcé à l'ensemble concurrentiel, soutenant les équipes d'achat recherchant des alternatives axées sur la durabilité. Elle renforce le rôle de l'activité 510(k) comme canal régulier pour les nouveaux entrants et les conceptions de niche dans cette catégorie.
- Avril 2024 : Ximedica a reçu l'autorisation FDA 510(k) (K240635) pour l'ENDOCOLLECT Specimen Retrieval Bag dans les configurations 8 mm, 12 mm et 15 mm sous le code produit GCJ. Les offres multi-tailles élargissent l'adaptation aux tailles d'orifices courantes, ce qui est central pour standardiser les étapes de récupération à travers les lignes de service. Cette autorisation illustre un raffinement continu du produit orienté vers la compatibilité en salle d'opération et un déploiement rationalisé.


Marché des Sacs de Récupération de Spécimens Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre le revenu généré par les sacs de récupération d'échantillons utilisés pour contenir et retirer des tissus ou des organes lors de procédures mini-invasives. Les sacs sont généralement passés à travers des orifices laparoscopiques ou robotiques dans des environnements chirurgicaux stériles.
Exclusions de portée : Le dimensionnement exclut les morcellateurs rigides, les bocaux d'aspiration et les flacons de stockage pathologique, même lorsqu'ils sont vendus aux mêmes acheteurs de salle d'opération.
Aperçu de la segmentation
- Par type
- Sacs de récupération détachables
- Sacs de récupération non détachables
- Par application
- Chirurgies gastro-intestinales
- Chirurgies urologiques
- Chirurgies gynécologiques
- Autres chirurgies (thoraciques, bariatriques, oncologiques)
- Par utilisateur final
- Hôpitaux
- Centres de chirurgie ambulatoire (CSA)
- Cliniques spécialisées et appartenant à des médecins
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la construction d'une carte de demande pratique autour des volumes de chirurgie mini-invasive et de l'utilisation typique de sacs de récupération par cas, car la plupart des données publiques ne publient pas directement la consommation de sacs. Nous avons examiné des sources publiques telles que les bases de données de dispositifs de la FDA américaine, les statistiques de santé du CDC, les données de santé de l'OCDE, les indicateurs macroéconomiques de la Banque mondiale et les statistiques commerciales douanières lorsqu'elles aidaient à expliquer les mouvements d'importation et d'exportation pour les catégories de dispositifs médicaux pertinentes.
Ensuite, nous avons utilisé les dépôts d'entreprises, les présentations aux investisseurs et les informations fiables des sociétés médicales et des achats hospitaliers pour comprendre le positionnement des produits (usage unique versus réutilisable), les formats de conditionnement courants et l'orientation des prix. Un abonnement payant pour les données financières et l'intelligence d'entreprise, et un autre pour les bases de données de brevets, ont été utilisés de manière sélective pour valider quelles entreprises sont actives et quelles caractéristiques de produits sont commercialisées. Cette vérification croisée a soutenu les hypothèses de calendrier d'adoption. Ces sources ne sont pas exhaustives, et de nombreux autres documents et ensembles de données publics ont également été référencés lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes avec les parties prenantes des achats en salle d'opération, les cliniciens en chirurgie mini-invasive et les distributeurs régionaux qui observent les schémas de commande dans les hôpitaux et les centres de chirurgie ambulatoire. Comme il s'agit d'un marché mondial, les apports ont été validés dans les régions APAC, EMEA et Amériques pour confirmer le mix de procédures, l'utilisation par procédure et des fourchettes de prix réalistes, puis les lacunes de la recherche documentaire ont été comblées avant de finaliser les hypothèses.
Répartition des répondants du travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34 % | Cadres dirigeants : 15 % | APAC : 42 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 34 % |
| Petits acteurs : 15 % | Managers : 43 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le modèle est construit principalement selon une approche descendante, où les volumes de procédures et la pénétration de la chirurgie mini-invasive sont utilisés pour reconstruire le bassin de demande adressable pour les sacs de récupération, suivi d'un ajustement pour les schémas d'utilisation dans les hôpitaux par rapport aux centres de chirurgie ambulatoire. Les résultats sont ensuite vérifiés à l'aide d'approximations ascendantes sélectives, telles que l'échantillonnage de l'utilisation typique de sacs par procédure, la validation des fourchettes de prix de vente moyens par région, et la réalisation de vérifications de canal limitées sur la façon dont les conditionnements circulent à travers les distributeurs.
Les principaux intrants qui façonnent les chiffres incluent les volumes de chirurgie laparoscopique et robotique, la part des cas où l'extraction de tissus nécessite un confinement, les sacs typiques utilisés par cas (y compris le double emballage dans certaines procédures), la répartition entre produits à usage unique et réutilisables, et les échelles de prix régionales liées au comportement d'achat hospitalier. Lorsqu'un intrant au niveau national est manquant, nous utilisons un proxy basé sur l'intensité de procédure et les dépenses de santé à proximité, puis nous le soumettons à des tests de résistance par le biais de retours d'experts afin que les valeurs aberrantes ne soient pas reportées dans le total.
Pour les prévisions, une analyse de scénarios est appliquée autour de la croissance des procédures et du comportement d'adoption. Une méthode de lissage est utilisée pour les prix afin d'éviter les sauts soudains à moins qu'il n'y ait un signal clair. Les hypothèses de prévision sont confirmées par des apports primaires sur les préférences de flux de travail en salle d'opération, la sensibilisation réglementaire et de sécurité, et les changements attendus dans le mix de cas mini-invasifs au cours des prochaines années.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre les indicateurs de procédure, les signaux commerciaux et d'approvisionnement, et les fourchettes de prix et d'utilisation basées sur les entretiens. Si un pays ou une région montre un écart marqué par rapport à ses pairs, les moteurs sont examinés, les hypothèses sont revérifiées, et les experts concernés sont recontactés afin que le changement soit correctement expliqué.
Avant validation finale, le modèle et le récit passent par des revues d'analystes en plusieurs étapes, où les calculs, la cohérence des unités et le calendrier de conversion des devises sont vérifiés à nouveau. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des changements réglementaires majeurs ou des changements brusques dans les volumes chirurgicaux. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Estimation du marché des sacs de récupération d'échantillons de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les sacs de récupération d'échantillons peuvent sembler très différentes car la limite du produit comptabilisé et les choix d'année ne sont pas toujours alignés, et les hypothèses de prix et de procédure amplifient ensuite la différence. Nous observons également des variations lorsqu'une étude mélange des accessoires laparoscopiques adjacents dans le total, ou lorsque l'horizon de prévision commence à partir d'un point de reprise ou d'utilisation différent.
En suivant les signaux de volume de procédures, les échelles de prix par région et les exclusions de portée dans un seul modèle, Mordor Intelligence maintient l'estimation liée aux sacs de récupération utilisés à travers des orifices laparoscopiques ou robotiques plutôt que de regrouper des catégories de dispositifs voisines. De plus, le calendrier des devises et la cadence d'actualisation peuvent modifier la valeur rapportée pour la même année, particulièrement lorsque les taux de change évoluent et que les prix de vente moyens sont supposés augmenter plus rapidement que ce que les équipes d'achat confirment.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 348,08 M USD (2026) | |
| Éditeur de marché mondial A | 320,00 M USD (2024) | Utilise une année de base et une fenêtre de croissance différentes, et le détail de la portée est moins explicite quant à l'exclusion des accessoires de salle d'opération adjacents, ce qui peut modifier ce qui est comptabilisé et comment les prix sont projetés. |
| Éditeur sectoriel B | 316,00 M USD (2024) | Commence à partir d'une année antérieure avec une période de TCAC distincte et peut appliquer une tarification moyenne large, ce qui peut sous-estimer les échelles de prix régionales et l'impact des changements de mix de procédures. |
L'écart dans le tableau s'explique principalement par le calendrier et la discipline de portée, car un point de départ de 2024 ne correspondra pas à un point de départ de 2026 même avant que les choix méthodologiques ne soient pris en compte. Lorsque le bassin de demande est ancré à l'activité de procédures mini-invasives puis vérifié par rapport à des fourchettes réalistes d'utilisation et de prix, le chiffre final est plus facile à retracer et à reproduire année après année.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des sacs de récupération de spécimens ?
Le marché est évalué à 348,08 millions USD en 2026, avec une valeur prévisionnelle de 427,18 millions USD d'ici 2031.
Quelle région connaît la croissance la plus rapide sur le marché des sacs de récupération de spécimens ?
L'Asie-Pacifique est en tête avec un CAGR projeté de 5,89 % jusqu'en 2031, portée par la hausse des volumes chirurgicaux et l'expansion des infrastructures de santé.
Quelle est la région à la croissance la plus rapide sur le marché des sacs de récupération de spécimens ?
Les chirurgiens privilégient leur simplicité et leur fiabilité éprouvées, donnant aux sacs non détachables 64,78 % des revenus de 2025 malgré l'émergence d'alternatives détachables.
Quelle région détient la plus grande part sur le marché des sacs de récupération de spécimens ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le marché des sacs de récupération de spécimens.
Dernière mise à jour de la page le:



