
Tamaño y Participación del Mercado de Bolsas de Recuperación de Especímenes
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
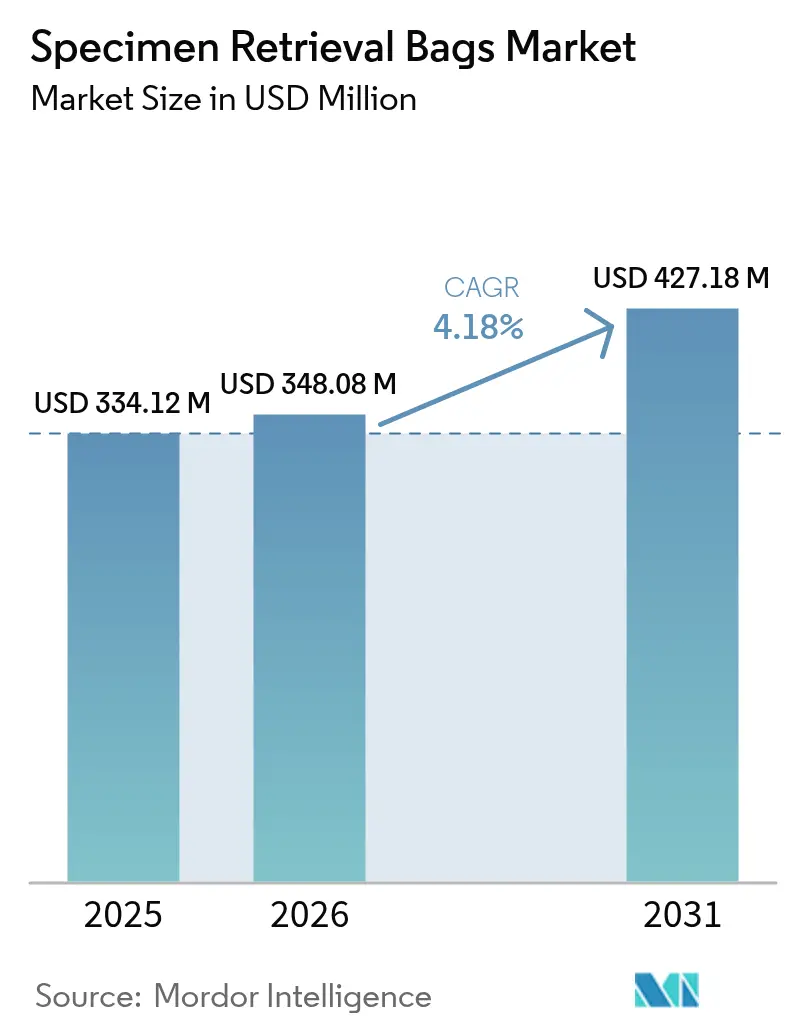
| Tamaño del Mercado (2026) | 348.08 Millones de dólares |
| Tamaño del Mercado (2031) | 427.18 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.18 % |
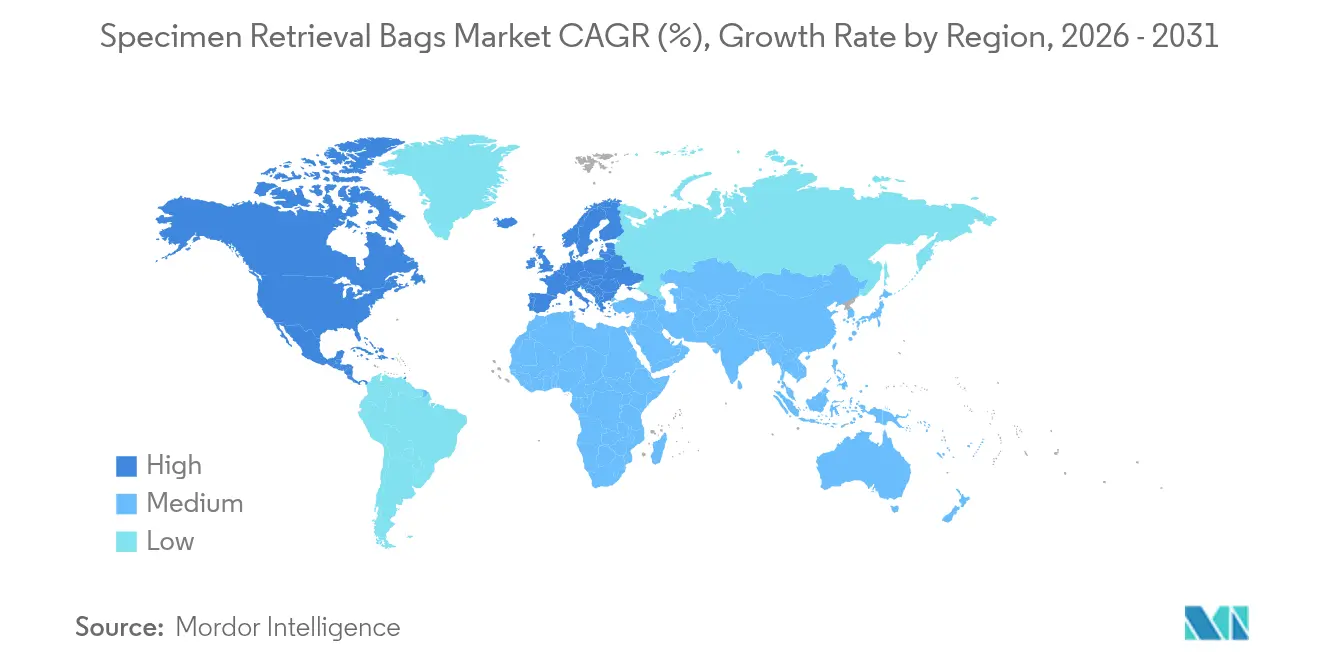
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
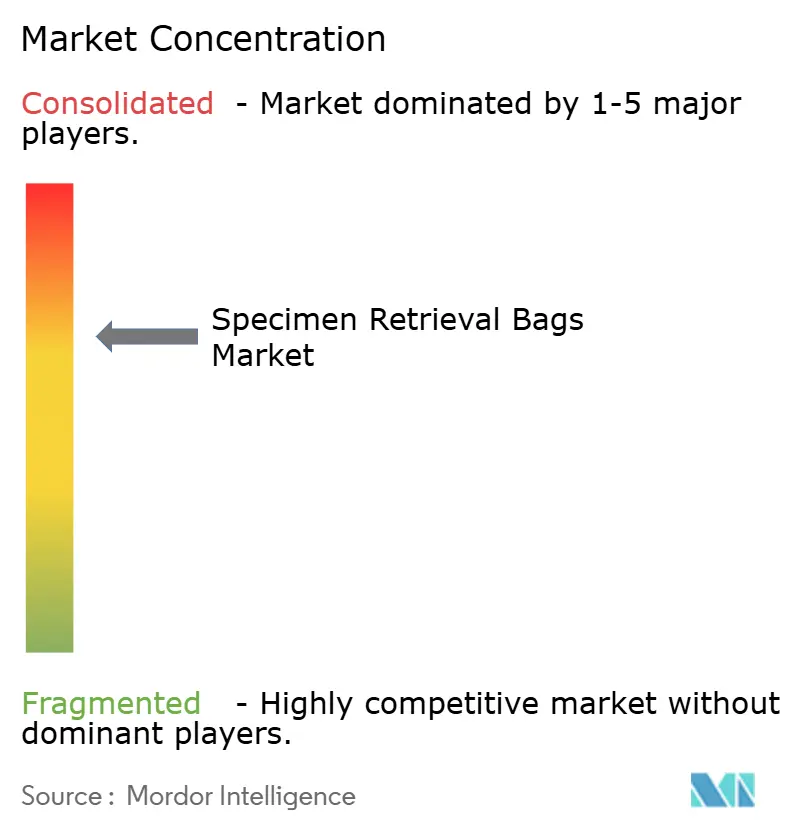
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bolsas de Recuperación de Especímenes por Mordor Intelligence
El tamaño del mercado de bolsas de recuperación de especímenes en 2026 se estima en 348,08 millones de USD, creciendo desde el valor de 2025 de 334,12 millones de USD, con proyecciones para 2031 que muestran 427,18 millones de USD, creciendo a una CAGR del 4,18% durante 2026-2031. El crecimiento refleja un ámbito maduro pero resiliente donde las políticas de reembolso, las directrices de contención enfocadas en oncología y el auge de la cirugía ambulatoria se combinan para ampliar la base direccionable de procedimientos mínimamente invasivos. La creciente carga de enfermedades crónicas, los notables ciclos de actualización tecnológica en instrumentación laparoscópica y un cambio acelerado hacia entornos ambulatorios mantienen la demanda estable, incluso cuando la atención basada en valor intensifica el escrutinio sobre los precios de dispositivos premium. Asia-Pacífico logra el ritmo regional más rápido con una CAGR del 6,13%, mientras que América del Norte captura el 42,75% de la participación en ingresos gracias a la solidez del reembolso consolidado y la adopción temprana de los estándares de morcelación posteriores a 2024. Las bolsas de recuperación no desmontables mantienen el 65,35% de participación, lo que subraya la confianza del cirujano en la simplicidad probada, incluso cuando los formatos desmontables registran una CAGR del 5,23%. La intensidad competitiva se mantiene moderada: los grandes actores establecidos defienden sus posiciones con distribución global, sólidos expedientes regulatorios y mejoras incrementales de productos.
Conclusiones Clave del Informe
- Por tipo de producto, los sistemas no desmontables lideraron con el 64,78% de la participación del mercado de bolsas de recuperación de especímenes en 2025, mientras que se proyecta que los formatos desmontables se expandan a una CAGR del 5,01% hasta 2031.
- Por aplicación, la cirugía gastrointestinal representó el 47,10% del tamaño del mercado de bolsas de recuperación de especímenes en 2025, y los procedimientos ginecológicos avanzan a una CAGR del 5,55% hasta 2031.
- Por usuario final, los hospitales mantuvieron el 68,72% de la participación en ingresos en 2025; los centros de cirugía ambulatoria registran la CAGR proyectada más alta del 5,18% para 2026-2031.
- Por región, Asia-Pacífico lidera con la CAGR más rápida del 5,89%, aunque América del Norte retiene el dominio con el 42,30% de los ingresos de 2025.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de cirugía mínimamente invasiva | +1.2% | Global, con APAC liderando la adopción | Mediano plazo (2-4 años) |
| Aumento de los volúmenes quirúrgicos globales por enfermedades crónicas | +0.8% | Global, concentrado en poblaciones envejecidas | Largo plazo (≥ 4 años) |
| Ciclo rápido de actualización en instrumentación laparoscópica | +0.6% | América del Norte y Europa principalmente | Corto plazo (≤ 2 años) |
| Auge de adopción en centros de cirugía ambulatoria emergentes | +0.9% | América del Norte, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Estándares de morcelación "en bolsa" según las directrices oncológicas posteriores a 2024 | +0.7% | Global, mercados influenciados por la FDA primero | Corto plazo (≤ 2 años) |
| Impulso de la economía circular hacia bolsas de recuperación de polímeros reciclables | +0.3% | Europa liderando, extendiéndose globalmente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Cirugía Mínimamente Invasiva
Los centros de cirugía ambulatoria (ASC, por sus siglas en inglés) esperan un crecimiento del 21% en procedimientos para 2034, lo que eleva directamente la demanda de bolsas de recuperación confiables que se adapten a tiempos de intervención reducidos [1]ASC Focus Editorial Board, "2024 Impact of Change Report," ascfocus.org. Medicare incrementó el reembolso a los ASC en un 3,8% en 2025, ampliando el margen económico para los casos laparoscópicos a pesar del aumento de los costos de la cadena de suministro. Los flujos de trabajo robóticos ganan participación, pero actualmente prolongan los tiempos operativos en casos complejos, lo que pone de relieve la necesidad de dispositivos de extracción que equilibren la innovación con el rendimiento. Los fabricantes que responden con bolsas precargadas y de apertura automática enfatizan la facilidad de despliegue para satisfacer las métricas de eficiencia que dominan las decisiones de compra en los ASC. Europa sigue una trayectoria similar, pero los mandatos más estrictos de economía circular impulsan el interés en mezclas de polímeros que permiten el reciclaje sin comprometer la integridad de la barrera.
Aumento de los Volúmenes Quirúrgicos Globales por Enfermedades Crónicas
El Banco Mundial identifica 4.433 procedimientos por cada 100.000 personas en Brasil para 2024, lo que refleja mayores volúmenes de casos vinculados a la diabetes, el cáncer y las enfermedades cardiovasculares [2]Ulises G. Pacheco, "Surgical System Assessment in Brazil," BMJ Global Health, bmj.com. Sin embargo, la mortalidad posoperatoria en el África Subsahariana sigue siendo el doble del promedio mundial, lo que subraya las brechas de infraestructura que frenan la adopción de dispositivos de alto valor. Las economías avanzadas ahora adaptan las características de recuperación —incluidos sellos listos para evacuación de humo y costuras reforzadas— para apoyar resecciones oncológicas extensas, mientras que las naciones de ingresos bajos y medios priorizan la asequibilidad y la facilidad de uso. Estas realidades clínicas divergentes crean estrategias de productos escalonadas, lo que lleva a los fabricantes a mantener bolsas de nailon heredadas en sus carteras junto con diseños premium de poliuretano que ofrecen mayor resistencia a la perforación.
Ciclo Rápido de Actualización en Instrumentación Laparoscópica
Los instrumentos articulados de nueva generación, como el ArtiSential®, reducen el tiempo operativo en 40 minutos en determinados casos complejos, un beneficio que alienta a los cirujanos a renovar las plataformas antes de los ciclos de depreciación estándar [3]Yong K. Song, "Articulated Instruments Shorten Complex Laparoscopic Procedures," BMC Surgery, biomedcentral.com. Los hospitales que adoptan estas herramientas a menudo agrupan los sistemas de recuperación durante la renovación de capital, lo que otorga a los proveedores integrados una ventaja de canal. Sin embargo, los comités de presupuesto exigen cada vez más pruebas de ahorro neto en procedimientos; los estudios de costo-utilidad muestran que la prostatectomía robótica logra un costo total del episodio más bajo al considerar una estancia hospitalaria más corta, a pesar del mayor costo de los desechables. En consecuencia, los proveedores de bolsas de recuperación destacan la compatibilidad con puertos tanto laparoscópicos como robóticos para mantenerse en las listas de preferencia estandarizadas.
Auge de Adopción en Centros de Cirugía Ambulatoria Emergentes
Más del 70% de los ASC en Estados Unidos siguen siendo independientes, lo que preserva una contratación descentralizada que favorece a los proveedores de dispositivos ágiles. La gastroenterología y la oftalmología dominan la combinación inicial de casos en los ASC, pero las recientes incorporaciones de programas ginecológicos y bariátricos amplían la base del mercado de bolsas de recuperación de especímenes. Los centros independientes requieren empaques compactos y un despliegue simplificado para minimizar los tiempos de preparación en modelos de personal reducido. Mientras tanto, los pagadores integran pagos neutrales por sitio de atención en los ASC para ciertos procedimientos a partir de 2025, acelerando la migración de pacientes hospitalizados a ambulatorios. Los fabricantes que atienden estas tendencias incorporan cordones de cierre codificados por colores y anillos de bajo perfil para agilizar la extracción a través de puertos de 12 mm.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo unitario de los sistemas de recuperación patentados | -0.6% | Global, agudo en mercados sensibles al precio | Mediano plazo (2-4 años) |
| Evidencia que cuestiona el beneficio clínico frente a la extracción con guante/directa | -0.4% | América del Norte y Europa principalmente | Corto plazo (≤ 2 años) |
| Baja penetración de la cirugía mínimamente invasiva avanzada en países de bajos ingresos | -0.3% | África Subsahariana, partes de Asia | Largo plazo (≥ 4 años) |
| Brecha de habilidades para la extracción de especímenes asistida por robot | -0.2% | Global, concentrado en mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Unitario de los Sistemas de Recuperación Patentados
Un estudio comparativo de 2024 sobre la gastrectomía en manga laparoscópica no encontró diferencia estadística en las tasas de complicaciones entre bolsas de marca y la extracción directa, lo que intensifica la presión de precios sobre los dispositivos especializados. Los ministerios de salud de América Latina se hacen eco de esta preocupación, imponiendo topes de precios de referencia que comprimen los márgenes de los distribuidores. En respuesta, los proveedores globales introducen segmentos de valor con calibres de película más delgados y cierres de palanca simplificados, manteniendo al mismo tiempo el rendimiento de la barrera estéril. Los hospitales de Asia-Pacífico negocian licitaciones plurianuales que agrupan bolsas de recuperación con trocares, aprovechando las economías de escala para reducir el costo por unidad. Estas estrategias compensan parcialmente la restricción, pero refuerzan la necesidad de ventajas de resultados demostrables.
Evidencia que Cuestiona el Beneficio Clínico Frente a la Extracción con Guante/Directa
Los ensayos aleatorizados sobre la morcelación contenida destacan la integridad de la bolsa intacta, pero no logran demostrar una reducción significativa del derrame de especímenes en comparación con la recuperación con guante en la miomectomía de bajo riesgo, lo que cuestiona el uso automático de bolsas. Los comités de compras basadas en valor, por tanto, requieren datos detallados sobre la reducción de infecciones o la prevención de lesiones en la pared. Los fabricantes ahora patrocinan registros multicéntricos con el objetivo de inscribir 10.000 casos para capturar criterios de valoración estadísticamente sólidos, aunque los resultados siguen pendientes. Hasta entonces, los cirujanos reservan cada vez más los sistemas premium para pacientes oncológicos u obesos, lo que reduce el crecimiento general del volumen. Los fabricantes de dispositivos contrarrestan con módulos de formación que subrayan los beneficios ergonómicos, como la reducción del estrés fascial, buscando replantear el debate en torno al flujo de trabajo en lugar de la seguridad pura.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Sistemas No Desmontables Dominan a Pesar del Impulso a la InnovaciónLas bolsas no desmontables controlaron el 64,78% de los ingresos de 2025, anclando el mercado de bolsas de recuperación de especímenes gracias a una fiabilidad que resuena en entornos de alto rendimiento. El segmento se beneficia del sencillo cierre de cordón que minimiza los modos de fallo, una característica especialmente valiosa al adoptar la laparoscopia de un solo sitio donde el espacio de articulación es escaso. Los hospitales reportan menos errores de carga de bolsas con anillos rígidos preacoplados, lo que favorece rotaciones más rápidas. Los formatos desmontables, a pesar de representar solo el 35,22% de la participación, registran una CAGR del 5,01% a medida que los cirujanos valoran la extracción por etapas que reduce las manipulaciones intraabdominales. El tamaño del mercado de bolsas de recuperación de especímenes para sistemas desmontables se estima en 123,42 millones de USD en 2026 y se proyecta que alcance los 157,68 millones de USD para 2031, lo que refleja ganancias específicas en procedimientos bariátricos y ginecológicos. La línea Inzii® de Applied Medical integra cuentas guía que reabren la boca una vez fuera de la cavidad, lo que ilustra los avances incrementales que abordan las preocupaciones de usabilidad anteriores. Mientras tanto, emergen bolsas híbridas con refuerzo periférico y desmontaje opcional, orientadas a la artroscopia ortopédica de medicina deportiva. Los fabricantes deben equilibrar la amplitud del inventario con la eficiencia de costos, ofreciendo a menudo combinaciones modulares de mango y bolsa construidas sobre una plataforma de introductor compartida. La industria de recuperación de especímenes continúa monitoreando la innovación en polímeros, con mezclas de copolímero de olefina cíclica que prometen mayor claridad para la visualización intraoperatoria, aunque actualmente a precios premium. Los cirujanos siguen siendo cautelosos ante los fallos de cierre en los sistemas de cierre magnético, lo que sugiere que las bolsas no desmontables mantendrán la mayoría de la participación hasta que datos de campo sólidos confirmen la fiabilidad de las alternativas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
Los Procedimientos Gastrointestinales Lideran, el Crecimiento Ginecológico se AceleraLa cirugía gastrointestinal capturó el 47,10% de los ingresos de 2025, ya que la colecistectomía, la apendicectomía y las resecciones de colon demandan habitualmente la extracción segura de tejido inflamado o maligno. Los hospitales estandarizan el uso de bolsas de recuperación en estos casos para mitigar el derrame de bilis y la contaminación peritoneal, sosteniendo el volumen base. El tamaño del mercado de bolsas de recuperación de especímenes para procedimientos gastrointestinales se prevé que crezca de 163,95 millones de USD en 2026 a 195,72 millones de USD para 2031 a una CAGR del 3,61%, dado que la adopción básica ya es elevada. Por el contrario, la ginecología impulsa el impulso incremental con una CAGR del 5,55%, impulsada por los mandatos de morcelación contenida de la FDA vigentes desde enero de 2024. Esta regulación impulsa el despliegue universal de bolsas en miomectomía e histerectomía, ampliando el grupo direccionable en casi 1,2 millones de casos anuales en Estados Unidos. Los centros de oncología también adoptan bolsas de mayor calibre para el aislamiento de especímenes durante la extracción transvaginal, un área anteriormente atendida por técnicas improvisadas con guantes. La urología sigue siendo un contribuyente estable gracias a la nefrectomía y la prostatectomía, aunque la adopción se rezaga debido a las limitaciones anatómicas que a veces favorecen la morcelación en bolsa sobre la extracción del órgano completo. Otras cirugías, como las resecciones en cuña torácicas y las gastrectomías en manga bariátricas, proporcionan demanda auxiliar, particularmente en poblaciones con alto índice de masa corporal donde el líquido contaminado debe contenerse para reducir el riesgo de hernia en el sitio del puerto. Las hojas de ruta de productos de la industria ahora incluyen diseños de manga de longitud extendida orientados a la extracción transanal en cirugía colorrectal, evidencia de una adaptación específica por aplicación.
Por Usuario Final:
Los Hospitales Mantienen el Dominio mientras los ASC Ganan ImpulsoLos hospitales retuvieron el 68,72% de los envíos de 2025 debido a la complejidad de los casos y a los acuerdos de compra masiva establecidos que integran las bolsas de recuperación dentro de los kits laparoscópicos. Estas instalaciones gestionan habitualmente resecciones oncológicas donde la integridad del margen es crucial, lo que sustenta la preferencia sostenida por películas multicapa con esterilidad validada durante vidas útiles de 180 días. Se proyecta que la participación del mercado de bolsas de recuperación de especímenes en manos de los hospitales disminuya ligeramente al 65,30% para 2031 a medida que los entornos ambulatorios se aceleren. Los ASC, con una CAGR del 5,18%, se benefician del apoyo de los pagadores para los cambios hacia el sitio de atención ambulatoria, incluido el reembolso ampliado para histerectomía y colectomía. Los centros de excelencia en ortopedia y bariátrica pilotean minibolsas de un solo uso con collares autohinchables, que permiten la extracción a través de puertos de 8 mm y reducen la dilatación fascial. Las clínicas especializadas de propiedad médica, especialmente en endoscopia, representan un microsegmento emergente que valora los introductores esterilizables compactos para minimizar los residuos. A medida que avanza la consolidación de proveedores, las organizaciones de compras grupales negocian contratos de doble fuente que estipulan líneas tanto premium como económicas, lo que obliga a los fabricantes a desarrollar una fabricación ágil capaz de producción de modelos mixtos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Bolsas de Recuperación de Especímenes en América del Norte
América del Norte capturó el 42,30% de los ingresos globales en 2025, gracias a un sólido sistema de reembolso y al cumplimiento temprano de las directrices de contención oncológica, lo que garantiza una alta utilización de los dispositivos. La adopción generalizada de las actualizaciones de la plataforma da Vinci en 2025 también impulsa la demanda de bolsas compatibles con trocares en urología y cirugía general. Sin embargo, los pagadores invocan revisiones de GRD agrupados para limitar el gasto en productos desechables, lo que fomenta ofertas de valor y lleva a los proveedores a introducir líneas escalonadas a mediados de 2025.
Mercado de Bolsas de Recuperación de Especímenes en EMEA, APAC y LATAM
Asia-Pacífico lidera el crecimiento con una CAGR del 5,89% gracias al aumento de la inversión en salud, el envejecimiento demográfico y la rápida difusión de las habilidades laparoscópicas en ciudades de nivel secundario. La aprobación por parte de la NMPA de China del sistema FARAPULSE™ de Boston Scientific en 2025 señala una apertura regulatoria hacia sistemas avanzados, lo que fomenta la aceptación paralela de soluciones de recuperación complementarias. Japón y Australia prefieren bolsas premium con perímetros antideslizantes, mientras que India, Indonesia y Vietnam apuestan por bolsas de nailon de bajo costo que satisfacen los requisitos básicos de impermeabilidad. Europa registra una expansión moderada, ya que las directivas de adquisición enfatizan los objetivos de economía circular; los hospitales de Alemania y los países nórdicos implementan programas piloto de devolución en los que las bolsas usadas se convierten en materia prima industrial. Oriente Medio invierte en grandes centros de cirugía robótica en el Golfo, lo que se traduce en una demanda de bolsas de alta capacidad capaces de extraer especímenes de tiroides o riñones agrandados a través de pequeñas aperturas fasciales. África sigue limitada por la escasez de personal sanitario y los desafíos de mortalidad posoperatoria, aunque los hospitales universitarios de Sudáfrica y Nigeria adoptan sistemas de recuperación para programas de trasplante de donantes. América Latina, liderada por Brasil y México, muestra una adopción mixta, ya que los incentivos fiscales sobre las bolsas fabricadas localmente coexisten con ofertas premium de marcas extranjeras en redes privadas.

Panorama regulatorio
En los Estados Unidos, las bolsas de recuperación de muestras se regulan comúnmente como dispositivos de Clase II bajo el código de producto GCJ de la FDA y 21 CFR 876.1500, lo cual normalmente requiere una notificación previa a la comercialización 510(k) que demuestre equivalencia sustancial con un predicado. Las autorizaciones recientes en esta categoría de dispositivos incluyen la bolsa de recuperación de muestras ENDOCOLLECT de Ximedica (K240635, abril de 2024) y el sistema de recuperación de muestras laparoscópico de poliéster de un solo uso DANNIK de Dannik LLC (K250411, febrero de 2025), lo que indica una actividad regulatoria continua y actualizaciones iterativas de diseño dentro de la vía establecida.
En Europa, el acceso al mercado está regido por el Reglamento de Dispositivos Médicos (UE) 2017/745 (MDR), donde la clasificación y la evaluación de la conformidad se determinan según el uso previsto y la invasividad utilizando el conjunto de reglas del Anexo VIII, respaldado por documentos de orientación de la Comisión Europea y el MDCG sobre clasificación y decisiones límite. Bajo el marco del MDR, la documentación técnica, la planificación de la evaluación clínica y las obligaciones posteriores a la comercialización adquieren mayor peso, lo que puede condicionar la gestión del ciclo de vida del producto y el momento de los cambios de materiales o diseño para las bolsas de recuperación vendidas en los estados miembros de la UE.
Análisis de la cadena de valor
La cadena de valor comienza con los proveedores de materias primas que suministran películas de polímero de grado médico (a menudo a base de TPU) y componentes para introductores y anillos de soporte (comúnmente plásticos ABS y acero inoxidable). Estos insumos pasan luego a los OEM y fabricantes por contrato para la conversión de la película, el ensamblaje, el empaquetado y la coordinación de la esterilización, seguidos de la liberación de calidad bajo sistemas de fabricación regulados y documentación. En los mercados influenciados por la FDA, la cadena está condicionada por los requisitos de Clase II 510(k) y las expectativas de sistemas de calidad, con el etiquetado, la integridad del empaque y la trazabilidad (incluidas las prácticas de UDI cuando corresponde) integrados a medida que los productos avanzan hacia el consumidor final.
La distribución está liderada por las ventas directas a redes de prestación integradas y sistemas hospitalarios, junto con socios de canal como mayoristas y organizaciones de compras grupales que estandarizan artículos en kits laparoscópicos y paquetes de procedimiento. Los fabricantes con carteras quirúrgicas más amplias (por ejemplo, Medtronic y Ethicon bajo Johnson and Johnson) utilizan la agrupación con instrumentación de acceso para respaldar la inclusión en formularios, mientras que los proveedores de nivel medio compiten mediante mecánicas de despliegue diferenciadas y resistencia de materiales. A nivel operativo, la resiliencia depende del abastecimiento confiable de películas biocompatibles especializadas y de la capacidad de esterilización validada, y la gestión del riesgo de la cadena de suministro se ha convertido en una consideración formal de adquisiciones en muchos sistemas de salud.
Panorama Competitivo
La intensidad competitiva es moderada. La marca Ethicon de Johnson & Johnson aprovecha la ciencia de polímeros patentada que ofrece una fuerza de retención en la pared abdominal de 9,8 libras, manteniendo las tasas de fuga en el 0,2%, lo que la posiciona como referente premium. Medtronic amplía su cartera del Grupo de Soluciones en torno a kits de acceso minilaparoscópico agrupados con bolsas de recuperación, con incentivos de agrupación que aseguran contratos a nivel hospitalario. Teleflex capitaliza su amplia distribución, añadiendo tecnología de anillo de resorte de despliegue rápido tras adquirir una unidad de intervención vascular en 2024, lo que ilustra la expansión de capacidades impulsada por adyacencias. Los actores de nivel medio, como CONMED y Applied Medical, se diferencian mediante innovaciones de nicho como la orientación de boca autoajustable y la desmontabilidad guiada por cuentas que agilizan el vaciado de especímenes.
Las solicitudes de patentes en 2025 muestran retractores inflables integrados con bolsas de contención diseñadas para la colecistectomía de incisión única, lo que subraya una innovación incremental más que radical. Las empresas emergentes procedentes de incubadoras académicas exploran polímeros inteligentes que cambian de color al perforarse para alertar a los cirujanos sobre microrroturas, aunque la viabilidad comercial depende de la absorción de costos dentro de los límites de pago de los GRD.
Las colaboraciones estratégicas prevalecen sobre la investigación y el desarrollo independiente; la alianza de Stryker en 2025 con Intuitive Surgical para pilotear fórceps de recuperación habilitados con datos ejemplifica los movimientos de interoperabilidad entre plataformas. La retórica competitiva enfatiza cada vez más las métricas medioambientales, con Olympus comprometiéndose a un 30% de contenido reciclado en su próxima generación de bolsas, una postura que resuena con las directrices de contratación de la Unión Europea que ponderan la sostenibilidad en la puntuación de licitaciones.
Líderes de la Industria de Bolsas de Recuperación de Especímenes
Medtronic PLC
Teleflex Incorporated
Applied Medical Resources Corporation
B. Braun SE
Johnson & Johnson Services, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bolsas de Recuperación de Especímenes
- Johnson & Johnson
- Medtronic
- Teleflex
- Applied Medical Resources
- CONMED Corp.
- B. Braun
- Grena
- LaproSurge
- Stryker
- Purple Surgical
- The Cooper Companies
- Duomed Group
- Locamed
- Microval
- EndoEvolution
- Espiner Medical
- Victor Medical Instruments
Lea el análisis de las empresas de bolsas de recuperación de especímenes

Oportunidades de mercado y perspectivas futuras
Está surgiendo una oportunidad en la intersección entre el rigor de la contención y la eficiencia del flujo de trabajo en oncología y ginecología mínimamente invasivas, donde el énfasis posterior a 2024 en el manejo contenido de tejidos ha elevado las expectativas de resistencia a la punción, integridad del sellado y visualización. La actividad de autorización de la FDA para múltiples sistemas de un solo uso, incluidos K240635 en abril de 2024 y K250411 en febrero de 2025 bajo el código de producto GCJ, muestra que la iteración de productos sigue siendo factible dentro de la vía de Clase II existente, lo que respalda diseños diferenciados como películas reforzadas, introductores de perfil bajo y opciones optimizadas según el tamaño del puerto.
La oportunidad impulsada por la tecnología también es visible en la investigación y la propiedad intelectual enfocadas en un manejo más controlable de las muestras en incisiones restringidas. En febrero de 2026, investigadores reportaron RoboRetrieve, un concepto robótico de mano validado en ensayos con simuladores laparoscópicos para una recuperación con derrame reducido, y una publicación de patente de marzo de 2026 describió un aparato de recuperación con bandas de elevación integradas para manipular la posición del tejido dentro de la bolsa durante la extracción. Con la migración de los procedimientos hacia entornos ambulatorios, los proveedores tienen margen para desarrollar sistemas compatibles con robots, orientados a la ergonomía, y protocolos estandarizados para casos de uso de contención que actualmente muestran patrones de práctica variables.
Recent Industry Developments in Mercado de Bolsas de Recuperación de Especímenes
- Febrero de 2026: Investigadores reportaron RoboRetrieve, un concepto de sistema robótico de mano para la recuperación de muestras que fue validado en ensayos con simuladores laparoscópicos. El trabajo destaca la I+D activa hacia herramientas de extracción más controlables y con derrame reducido que complementan los flujos de trabajo laparoscópicos y robóticos. También indica una vía para que los proveedores se diferencien más allá de la resistencia de la película integrando mecánicas asistivas y diseño de interfaz.
- Septiembre de 2025: Surgical Principals, Inc. recibió la autorización 510(k) de la FDA (K251743) para el sistema de recuperación de muestras laparoscópico de un solo uso de nailon rip-stop SPI LaproSac bajo el código de producto GCJ. La autorización agrega otra opción de un solo uso y material reforzado al conjunto competitivo, respaldando a los equipos de adquisiciones que buscan alternativas centradas en la durabilidad. Refuerza el papel de la actividad 510(k) como un canal constante para nuevos entrantes y diseños de nicho en esta categoría.
- Abril de 2024: Ximedica recibió la autorización 510(k) de la FDA (K240635) para la bolsa de recuperación de muestras ENDOCOLLECT en configuraciones de 8 mm, 12 mm y 15 mm bajo el código de producto GCJ. Las ofertas de múltiples tamaños amplían el ajuste entre los tamaños de puerto comunes, lo cual es central para estandarizar los pasos de recuperación en las distintas líneas de servicio. La autorización ilustra un refinamiento continuo del producto orientado a la compatibilidad con el quirófano y un despliegue optimizado.


Mercado de Bolsas de Recuperación de Especímenes Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por las bolsas de recuperación de muestras utilizadas para contener y extraer tejido u órganos durante procedimientos mínimamente invasivos. Las bolsas suelen pasarse a través de puertos laparoscópicos o robóticos en entornos quirúrgicos estériles.
Exclusiones del alcance: El dimensionamiento excluye morceladores rígidos, recipientes de succión y viales de almacenamiento de patología, incluso cuando se venden a los mismos compradores de quirófano.
Descripción general de la segmentación
- Por Tipo
- Bolsas de Recuperación Desmontables
- Bolsas de Recuperación No Desmontables
- Por Aplicación
- Cirugías Gastrointestinales
- Cirugías Urológicas
- Cirugías Ginecológicas
- Otras Cirugías (Torácicas, Bariátricas, Oncológicas)
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria (ASC)
- Clínicas Especializadas y de Propiedad Médica
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con la construcción de un mapa de demanda práctico en torno a los volúmenes de cirugía mínimamente invasiva y el uso típico de bolsas de recuperación por caso, dado que la mayoría de los datos públicos no publican directamente el consumo de bolsas. Revisamos fuentes públicas como las bases de datos de dispositivos de la FDA de EE. UU., las estadísticas de salud de los CDC, los datos de salud de la OCDE, los indicadores macroeconómicos del Banco Mundial y las estadísticas comerciales aduaneras donde ayudaron a explicar los movimientos de importación y exportación para las categorías de dispositivos médicos relevantes.
A continuación, utilizamos presentaciones de empresas, presentaciones a inversores e información confiable de sociedades médicas y adquisiciones hospitalarias para comprender el posicionamiento del producto (un solo uso frente a reutilizable), los formatos de paquete comunes y la dirección de los precios. Se utilizó de forma selectiva una suscripción de pago para datos financieros e inteligencia empresarial, y otra para bases de datos de patentes, con el fin de validar qué empresas están activas y qué características de producto se están comercializando. Esa verificación cruzada respaldó los supuestos de tiempo de adopción. Estas fuentes no son exhaustivas, y también se consultaron muchos otros documentos y conjuntos de datos públicos durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas breves con partes interesadas en adquisiciones de quirófano, médicos de cirugía mínimamente invasiva y distribuidores regionales que observan los patrones de pedidos en hospitales y centros quirúrgicos ambulatorios. Dado que se trata de un mercado global, los aportes se validaron en Asia-Pacífico, Europa/Oriente Medio/África y las Américas para confirmar la combinación de procedimientos, la utilización por procedimiento y los rangos de precios realistas, y luego se cerraron las brechas de la investigación documental antes de finalizar los supuestos.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Altos ejecutivos: 15% | Asia-Pacífico: 42% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 42% | Europa/Oriente Medio/África: 34% |
| Actores más pequeños: 15% | Gerentes: 43% | Américas: 24% |
Dimensionamiento y pronóstico del mercado
El modelo se construye principalmente mediante un enfoque descendente, en el que los volúmenes de procedimientos y la penetración de la cirugía mínimamente invasiva se utilizan para reconstruir el grupo de demanda direccionable para las bolsas de recuperación, seguido de un ajuste por los patrones de uso en hospitales frente a centros quirúrgicos ambulatorios. Los resultados se verifican luego utilizando aproximaciones ascendentes selectivas, como el muestreo del uso típico de bolsas por procedimiento, la validación de las bandas de precio de venta promedio por región, y la realización de verificaciones limitadas de canal sobre cómo fluyen los paquetes a través de los distribuidores.
Los insumos clave que determinan las cifras incluyen los volúmenes de cirugía laparoscópica y robótica, la proporción de casos en los que la extracción de tejido requiere contención, las bolsas típicas utilizadas por caso (incluido el doble embolsado en ciertos procedimientos), la división entre productos de un solo uso y reutilizables, y las escalas de precios regionales vinculadas al comportamiento de compra hospitalario. Cuando falta un insumo a nivel de país, utilizamos un proxy basado en la intensidad de procedimientos y el gasto en salud de países cercanos, y luego lo sometemos a pruebas de estrés mediante retroalimentación de expertos para que los valores atípicos no se trasladen al total.
Para el pronóstico, se aplica un análisis de escenarios en torno al crecimiento de procedimientos y al comportamiento de adopción. Se utiliza un método de suavizado para los precios de manera que se evitan saltos repentinos salvo que exista una señal clara. Los supuestos de pronóstico se confirman mediante insumos primarios sobre las preferencias del flujo de trabajo en quirófano, la conciencia regulatoria y de seguridad, y los cambios esperados en la combinación de casos mínimamente invasivos durante los próximos años.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre indicadores de procedimientos, señales de comercio y suministro, y rangos de precios y utilización basados en entrevistas. Si un país o región muestra una variación pronunciada respecto de sus pares, se revisan los factores determinantes, se vuelven a verificar los supuestos y se contacta nuevamente a los expertos relevantes para que el cambio quede debidamente explicado.
Antes de la aprobación final, el modelo y la narrativa pasan por revisiones de analistas en múltiples etapas, donde se vuelven a verificar los cálculos, la consistencia de las unidades y el momento de la conversión de divisas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios regulatorios significativos o cambios abruptos en los volúmenes quirúrgicos. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista más actualizada disponible en ese momento.
Estimación de Mordor Intelligence del mercado de bolsas de recuperación de muestras en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para las bolsas de recuperación de muestras pueden parecer muy distantes entre sí porque el límite del producto contado y las elecciones de año no siempre están alineados, y luego los supuestos de precios y procedimientos amplifican la diferencia. También observamos variación cuando un estudio mezcla accesorios laparoscópicos adyacentes en el total, o cuando el horizonte de pronóstico parte de un punto de recuperación o utilización diferente.
Al hacer seguimiento de las señales de volumen de procedimientos, las bandas de precios por región y las exclusiones de alcance en un solo modelo, Mordor Intelligence mantiene la estimación vinculada a las bolsas de recuperación utilizadas a través de puertos laparoscópicos o robóticos en lugar de agruparlas con categorías de dispositivos cercanas. Además, el momento de la conversión de divisas y la cadencia de actualización pueden desplazar el valor reportado para el mismo año, especialmente cuando los tipos de cambio se mueven y se asume que los precios de venta promedio aumentan más rápido de lo que confirman los equipos de adquisiciones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 348,08 millones de USD (2026) | |
| Editor de Mercado Global A | 320,00 millones de USD (2024) | Utiliza un año base y una ventana de crecimiento diferentes, y el detalle del alcance es menos explícito en cuanto a la exclusión de accesorios de quirófano adyacentes, lo que puede cambiar lo que se contabiliza y cómo se proyectan los precios. |
| Editor de la Industria B | 316,00 millones de USD (2024) | Parte de un año anterior con un período de TCAC separado y puede aplicar precios promedio amplios, lo que puede subestimar las escalas de precios regionales y el impacto de los cambios en la combinación de procedimientos. |
La dispersión en la tabla se explica principalmente por la disciplina en el tiempo y el alcance, ya que un punto de partida de 2024 no coincidirá con uno de 2026 incluso antes de considerar las elecciones metodológicas. Cuando el grupo de demanda se ancla a la actividad de procedimientos mínimamente invasivos y luego se verifica de forma cruzada con rangos realistas de utilización y precios, la cifra final es más fácil de rastrear y de repetir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Bolsas de Recuperación de Especímenes?
El mercado está valorado en 348,08 millones de USD en 2026, con un valor proyectado de 427,18 millones de USD para 2031.
¿Qué región está creciendo más rápido en el mercado de bolsas de recuperación de especímenes?
Asia-Pacífico lidera con una CAGR proyectada del 5,89% hasta 2031, impulsada por el aumento de los volúmenes quirúrgicos y la expansión de la infraestructura sanitaria.
¿Cuál es la región de más rápido crecimiento en el Mercado de Bolsas de Recuperación de Especímenes?
Los cirujanos valoran su simplicidad y fiabilidad probadas, lo que otorga a las bolsas no desmontables el 64,78% de los ingresos de 2025 a pesar de las alternativas desmontables emergentes.
¿Qué región tiene la mayor participación en el Mercado de Bolsas de Recuperación de Especímenes?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de Bolsas de Recuperación de Especímenes.
Última actualización de la página el:



