
Taille et part du marché des fruits tropicaux en Espagne
Analyse du marché des fruits tropicaux en Espagne par Mordor Intelligence
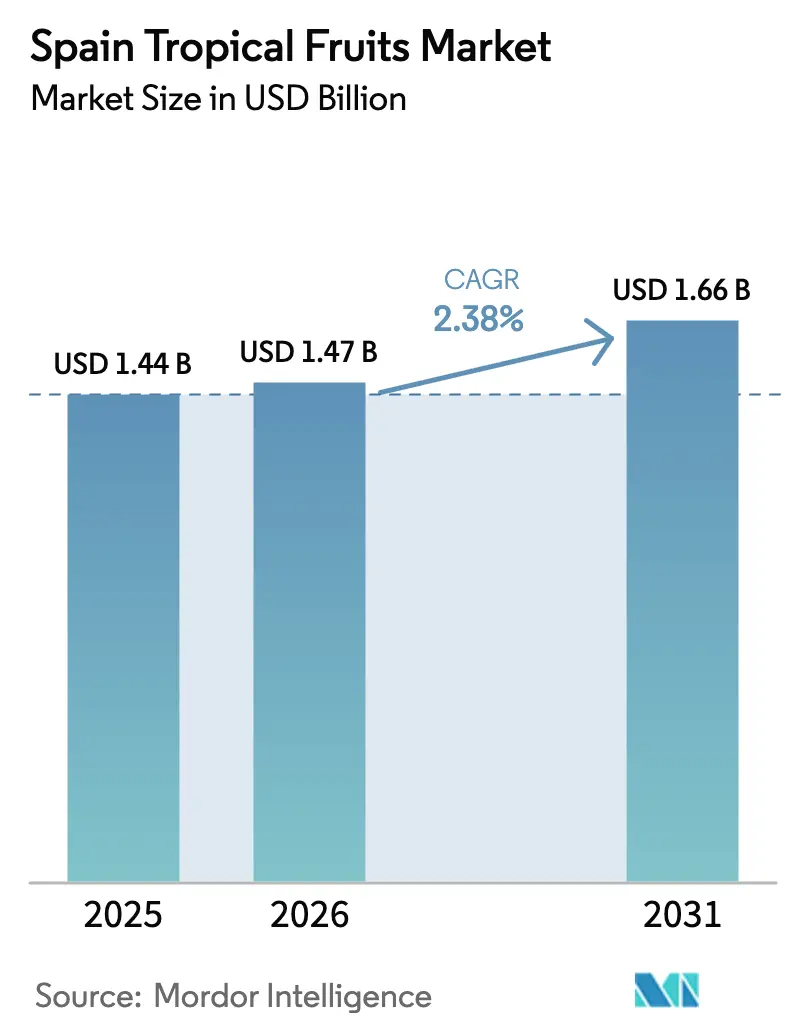
La taille du marché des fruits tropicaux en Espagne était évaluée à 1,44 milliard USD en 2025 et devrait progresser de 1,47 milliard USD en 2026 pour atteindre 1,66 milliard USD d'ici 2031, à un TCAC de 2,38 % durant la période de prévision (2026-2031). La prémiumisation continue, l'expansion des labels d'Indication Géographique Protégée (IGP) et les investissements dans la logistique en atmosphère contrôlée font évoluer la croissance du tonnage pur vers une valeur plus élevée par kilogramme. Les opérateurs de grande taille consolident leurs chaînes d'approvisionnement pour respecter les limites strictes de résidus imposées par l'Union européenne, tandis que les pressions liées à la pénurie d'eau accélèrent l'adoption du dessalement, de l'irrigation de précision et de cultivars résistants à la sécheresse afin de protéger la qualité et les rendements. Les supermarchés de Madrid, Barcelone et Valence consacrent désormais des rayons dédiés aux produits exotiques, ce qui témoigne d'une acceptation grand public soutenant une demande stable. Les entreprises dotées de réseaux intégrés de production, de post-récolte et de distribution captent de plus en plus le pouvoir de négociation vis-à-vis des détaillants et des chaînes de restauration, renforçant une barrière d'entrée modérée à élevée pour les nouveaux acteurs du marché des fruits tropicaux en Espagne.
Principaux enseignements du rapport
- En Espagne, les Îles Canaries ont dominé avec 37,85 % de la part du marché des fruits tropicaux en Espagne en 2025. L'Andalousie devrait se développer à un TCAC de 8,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des fruits tropicaux en Espagne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse des achats liés à la santé et au bien-être | +0.8% | National, avec des segments premium à Madrid, Barcelone et Valence | Moyen terme (2-4 ans) |
| Élargissement des goûts par les communautés immigrées en expansion | +0.6% | Madrid, Barcelone, Valence, Murcie - zones urbaines concentrées | Long terme (≥ 4 ans) |
| Prémiumisation des marques de distributeur en grande distribution | +0.5% | Chaînes de distribution nationales, plus forte présence en Catalogne et à Madrid | Court terme (≤ 2 ans) |
| Expansion des programmes promotionnels de l'IGP de la banane canarienne | +0.4% | Production aux Îles Canaries, distribution nationale | Moyen terme (2-4 ans) |
| Corridor de transport en atmosphère contrôlée | +0.3% | Hubs d'exportation d'Andalousie, de Valence et de Murcie | Court terme (≤ 2 ans) |
| Projets pilotes de cultures en intérieur pour les cultures subtropicales | +0.2% | Almería, Valence, sites expérimentaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des achats liés à la santé et au bien-être
Les ventes de mangue, papaye et goyave riches en antioxydants augmentent à mesure que les consommateurs plus âgés recherchent des aliments bénéfiques pour le cœur et renforçant le système immunitaire. Les scanners en point de vente indiquent que les unités de gestion des stocks de fruits tropicaux premium affichent des marges supérieures de 15 à 20 % à celles de leurs équivalents conventionnels, incitant les supermarchés à mettre en avant l'origine et les informations nutritionnelles sur les étiquettes en rayon. Les groupements de producteurs associent une irrigation contrôlée à des indices de maturité à la récolte pour préserver la teneur en vitamine C et en composés phénoliques, renforçant la perception des fruits tropicaux comme aliments fonctionnels courants plutôt que comme produits de luxe. Les plateformes de commerce électronique amplifient cette tendance en proposant des « packs immunité » mélangés contenant des portions variées de fruits exotiques. Dans l'ensemble, le discours santé élargit progressivement la clientèle du marché des fruits tropicaux en Espagne.
Élargissement des goûts par les communautés immigrées en expansion
Les résidents américains et asiatiques consomment près du double du volume de fruits exotiques par habitant par rapport aux Espagnols de souche, et leurs préférences culinaires influencent désormais les assortiments grand public. Les restaurants ethniques urbains et les épiceries spécialisées s'approvisionnent en variétés difficiles à trouver, suscitant la curiosité des clients locaux qui reproduisent ensuite ces plats chez eux. Les foyers de deuxième génération perpétuent les recettes à base de fruits traditionnels tout en bénéficiant de revenus disponibles plus élevés, ce qui se traduit par des paniers d'achat plus importants. L'effet démographique se concentre à Madrid, Barcelone et Valence, trois régions qui absorbent ensemble plus de 60 % des importations de fruit de la passion, de goyave et de litchi. En retour, les grossistes acheminent des volumes plus importants depuis les exploitations d'Andalousie et de Murcie pour répondre aux saisons de demande métropolitaines, renforçant l'attrait urbain du marché des fruits tropicaux en Espagne.
Prémiumisation des marques de distributeur en grande distribution
Des enseignes telles que Mercadona et Carrefour remplacent les étiquettes de produits génériques par des marques maison garantissant un approvisionnement local, un contrôle strict des pesticides et un emballage recyclable. Les contrats d'agriculture directe réduisent les délais, améliorent la traçabilité et permettent aux détaillants de réaliser des économies sur la chaîne d'approvisionnement. Les consommateurs font confiance aux marques de distributeur pour garantir une douceur et une maturité constantes, permettant aux supermarchés de fixer les prix des bananes et avocats sous marque de distributeur seulement 5 à 8 % en dessous des importations de marque tout en préservant leurs marges. À mesure que les marques de distributeur progressent vers 40 % de la surface de rayonnage consacrée aux fruits exotiques, les producteurs concurrents doivent soit satisfaire aux cahiers des charges de qualité, soit se repositionner vers des cultivars de niche anciens. L'accélération des marques de distributeur remodèle donc les dynamiques de négociation au sein du marché des fruits tropicaux en Espagne.
Expansion des programmes promotionnels de l'IGP de la banane canarienne
Le Plátano de Canarias a dépassé 440 000 tonnes métriques en 2023, évalué à 1,347 milliard EUR (1,45 milliard USD), et son succès propulse de nouveaux dépôts d'IGP pour les avocats canariens. La publicité subventionnée met en avant les caractéristiques des sols volcaniques, tandis qu'un emballage unifié préserve l'intégrité de la marque auprès de 8 000 petits exploitants. Les distributeurs du continent s'associent à la coopérative Cupalma pour réserver des volumes à l'avance, assurant un approvisionnement stable pendant les fenêtres hivernales à prix élevé. L'effet d'auréole de l'IGP bénéficie aux produits adjacents tels que la papaye et l'ananas, dont les prix au kilogramme se négocient avec une prime de 12 % par rapport aux équivalents non-IGP. Par conséquent, le marketing d'origine protégée apporte une valeur incrémentielle au marché des fruits tropicaux en Espagne.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Contrôles stricts de l'UE sur les LMR et les mesures phytosanitaires | -0.4% | National, affectant les importations et les normes de production nationales | Court terme (≤ 2 ans) |
| Coût logistique élevé depuis les centres de production insulaires | -0.3% | Distribution des Îles Canaries vers le continent | Moyen terme (2-4 ans) |
| Risque de pénurie d'eau | -0.5% | Régions de production d'Andalousie, de Valence et de Murcie | Long terme (≥ 4 ans) |
| Incitations limitées à la R&D pour les variétés tropicales de niche | -0.2% | Institutions nationales de recherche et secteur privé | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contrôles stricts de l'UE sur les LMR et les mesures phytosanitaires
Le nouveau règlement de la Commission (UE) 2024/1314 resserre les résidus de pesticides autorisés pour les fruits tropicaux, obligeant les producteurs à actualiser leurs protocoles de lutte intégrée contre les ravageurs[1]Source : Commission européenne, « Règlement (UE) 2024/1314 », eur-lex.europa.eu. La mise en conformité engendre des frais de laboratoire et peut contraindre à des récoltes précoces réduisant l'accumulation de sucres, amputant la rentabilité. Les interdictions d'importation liées à des détections de Phyllosticta citricarpa dans les fruits de pays tiers ont conduit à l'audit des stations de conditionnement et à l'élargissement des zones tampons. Les petits vergers ne disposent pas des ressources nécessaires pour les tests de résidus en temps réel et la certification, ce qui freine leur entrée sur le marché. Ainsi, la rigueur réglementaire pousse le marché des fruits tropicaux en Espagne vers une consolidation autour des opérateurs à forte capacité financière.
Coût logistique élevé depuis les centres de production insulaires
Le transport d'un conteneur réfrigéré de Santa Cruz de Tenerife à Valence coûte 15 à 20 % de plus qu'un acheminement comparable sur le continent en raison des transferts inter-îles obligatoires et des frais de soute. Ce différentiel érode la compétitivité-prix des fruits exotiques à faible valeur ajoutée tels que la papaye. Les producteurs insulaires atténuent cet écart en ciblant les segments premium et les programmes de détaillants réservés à l'avance, mais l'expansion des volumes reste contrainte. Les surcharges carburant et les règles d'émissions de l'Organisation maritime internationale pourraient élargir l'écart de coût, mettant à l'épreuve la stratégie de production insulaire du marché des fruits tropicaux en Espagne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse géographique
La production de fruits tropicaux en Espagne se concentre en quatre zones climatiques qui constituent collectivement la seule offre significative de fruits tropicaux d'Europe. Les sols volcaniques et les flux d'air marin des Îles Canaries permettent aux producteurs de récolter des bananes 52 semaines par an avec un risque de gel minimal, maintenant leur part dominante de 37,85 % en 2025. Bollo Natural Fruit a acquis Cortijo Cuevas pour renforcer les opérations de découpe fraîche d'ananas et rationaliser la logistique. Anecoop a affiché un chiffre d'affaires de 1,02 milliard USD en 2024, représentant plus de 5 % des exportations nationales de produits frais et illustrant les économies d'échelle nécessaires pour financer les laboratoires de contrôle des résidus et les technologies respectueuses du climat. L'Andalousie affiche la croissance la plus rapide, avec un TCAC prévu de 8,05 % jusqu'en 2031, grâce à des capteurs d'irrigation avancés et des essais de cultivars visant la résistance à la sécheresse, qui soutiennent une taille du marché des fruits tropicaux en Espagne en expansion sur l'Espagne continentale.
La Communauté valencienne exploite l'infrastructure citrière intégrée et le premier port à conteneurs d'Espagne pour expédier des produits exotiques frais et transformés à travers la Méditerranée, resserrant les rythmes de livraison vers le nord de l'Italie, le sud de la France et les Balkans. Les champs semi-arides de Murcie utilisent l'ultrafiltration et la fertigation pour atteindre des rendements du quartile supérieur pour le fruit de la passion, diversifiant davantage la production régionale. Collectivement, les hubs du continent réduisent la dépendance à l'approvisionnement insulaire pendant les pics de demande européens en été, renforçant l'autosuffisance nationale et la résilience du marché des fruits tropicaux en Espagne.
Le rôle de la Catalogne repose davantage sur la sophistication de la distribution que sur la production agricole. Le Port de Barcelone intègre des reefers à chargement en blocs et une allocation de postes à quai par intelligence artificielle pour minimiser les temps d'immobilisation. À mesure que les restrictions sur les camions diesel dans les zones à faibles émissions des métropoles se renforcent, des liaisons ferroviaires intermodales acheminent les palettes de fruits tropicaux vers des parcs logistiques à Saragosse et Lérida, où les grossistes reconditionnent les envois à destination de l'Europe occidentale. Cette efficacité du réseau permet à l'Espagne d'atteindre les circuits européens dans les 48 heures suivant la récolte, préservant la qualité et renforçant le statut de l'Espagne comme leader continental dans la distribution de fruits tropicaux. La mosaïque géographique entretient ainsi des chaînes d'approvisionnement stratifiées, répondant à des exigences clients diversifiées et cimentant une profondeur concurrentielle dans le marché des fruits tropicaux en Espagne.
Paysage réglementaire
Les fruits tropicaux en Espagne sont soumis aux exigences de l'UE en matière de santé végétale, de résidus et de normes de commercialisation, qui façonnent à la fois l'offre nationale et les importations en provenance de pays tiers. La conformité phytosanitaire suit le cadre de l'UE relatif au contrôle des organismes nuisibles et aux conditions d'importation (notamment le règlement (UE) 2019/2072). Les normes de commercialisation et les exigences d'étiquetage sont alignées sur des règles de l'UE telles que le règlement d'exécution (UE) 2023/2430 et le règlement (UE) 2023/2429, qui reflètent les cadres de qualité de la CEE-ONU et de l'OCDE pour les catégories de produits, y compris les avocats.
Les contrôles de sécurité alimentaire relatifs aux limites maximales de résidus de pesticides sont assurés par des systèmes d'inspection officiels en Espagne, l'AESAN (Agencia Espanola de Seguridad Alimentaria y Nutricion) supervisant la conformité en matière de sécurité alimentaire. L'Espagne tient également à jour un tableau officiel des normes de qualité des fruits et légumes frais ainsi que des brochures interprétatives via le ministère de l'Économie, du Commerce et des Entreprises, ce qui favorise des contrôles cohérents de classement et d'étiquetage au moment de la commercialisation et du dédouanement à l'importation.
Analyse de la chaîne de valeur
La chaîne de valeur des fruits tropicaux en Espagne combine la production nationale (notamment les îles Canaries et des pôles continentaux en expansion) avec des flux d'importation et une distribution de réexportation vers l'Union européenne. Les activités en amont comprennent les intrants agricoles (matériel de plantation, systèmes d'irrigation et protection des cultures), la production sur l'exploitation dans un contexte de gestion du stress hydrique, et la récolte alignée sur les spécifications de maturité et de résidus des distributeurs. Les activités post-récolte sont concentrées dans les stations de conditionnement, où le calibrage, l'étiquetage et la traçabilité sont réalisés pour répondre aux normes de commercialisation de l'UE. La logistique à température contrôlée relie ensuite les origines insulaires et continentales aux centres de consommation tels que Madrid, Barcelone et Valence, en utilisant les ports et les corridors intermodaux pour un transport sensible au facteur temps.
En aval et en aval intermédiaire, les grandes organisations de producteurs, les coopératives et les opérateurs intégrés consolident les volumes, réalisent l'assurance qualité et les tests de résidus, et négocient des programmes avec la grande distribution moderne et la restauration collective. Le suivi sectoriel et les liens avec les programmes opérationnels relèvent des cadres relatifs aux fruits et légumes administrés par le MAPA (via la Direction générale des productions et marchés agricoles), et les rapports commerciaux et de campagne fournissent une transparence sur les volumes et les flux qui éclairent les décisions d'achat des grossistes, des détaillants et des exportateurs.
Opportunités de marché et perspectives d'avenir
Les programmes de fruits tropicaux premium, de marque et liés à l'origine créent des opportunités pour les fournisseurs capables de démontrer leur conformité et d'offrir une qualité gustative constante. La montée en gamme des marques de distributeur par des chaînes comme Mercadona et Carrefour accroît la valeur de l'offre intégrée (production, conditionnement et distribution), en particulier pour les bananes, les avocats, les mangues et les formats prêts à consommer, où la constance de la maturité et la traçabilité influencent la performance en rayon. La plateforme IGP des îles Canaries (Platanos de Canarias) montre comment un marketing d'origine protégée peut augmenter la disposition à payer, et constitue également une référence pour les catégories de fruits tropicaux voisines cherchant une différenciation plus claire.
L'acheminement orienté vers l'exportation et une manutention plus rapide de la chaîne du froid soutiennent les opportunités pour les opérateurs espagnols qui desservent à la fois le marché national et les débouchés proches de l'UE depuis les pôles méditerranéens. Le suivi commercial du MAPA pour les catégories subtropicales telles que les pinas, aguacates y mangos montre des mouvements transfrontaliers actifs (par exemple, 93,16 millions d'euros enregistrés entre janvier et mai 2025), renforçant le rôle de l'Espagne en tant que base de distribution et de commercialisation, en plus d'être un lieu de production. La pénurie d'eau et le durcissement des limites de résidus augmentent également la demande d'investissement dans l'irrigation de précision, la logistique en atmosphère contrôlée et des systèmes de qualité appuyés par des laboratoires, ce qui peut favoriser les fournisseurs disposant d'infrastructures à grande échelle et de spécifications alignées sur les distributeurs.
Développements récents du secteur
- Mars 2026 : le MAPA (Ministerio de Agricultura, Pesca y Alimentación) indique que la production espagnole de fruits tropicaux pour la campagne 2025/26 devrait dépasser 35 000 hectares. Cette expansion indique une surface de culture plus large et des évolutions potentielles de la dynamique de l'offre et de la pression sur les prix au sein du secteur. Ce développement souligne l'empreinte agricole accrue de l'Espagne pour les fruits tropicaux, en cohérence avec les investissements régionaux visant à renforcer la résilience de l'approvisionnement.
- Janvier 2026 : le gouvernement des îles Canaries annonce le lancement du projet tropical Lairaga, allouant 593 614 euros pour permettre la mise en culture de 100 nouveaux hectares d'avocat, de mangue et de papaye. Ce programme régional élargit la culture des cultures subtropicales et diversifie les réseaux d'approvisionnement en fruits tropicaux. L'investissement renforce le rôle des îles Canaries comme pôle de production de fruits tropicaux et améliore l'autosuffisance régionale.
- Octobre 2025 : la norme étendue de l'Organisation interprofessionnelle de l'avocat et de la mangue (OIAM) est approuvée, permettant le financement de projets collectifs de promotion, de recherche et de transparence du marché. Ce cadre réglementaire soutient l'investissement collectif dans les activités du marché des fruits tropicaux. Il renforce la transparence du marché et la promotion coopérative, avec des répercussions sur la concurrence et la sensibilisation des consommateurs.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans ce rapport, le marché espagnol des fruits tropicaux est défini comme la valeur générée par la vente de fruits tropicaux consommés en Espagne, couvrant les volumes produits localement et importés qui circulent dans la chaîne d'approvisionnement des produits frais.
Exclusions du périmètre : sont exclus les produits transformés à base de fruits (surgelés, en conserve, jus, purées) et les cultures tropicales non fruitières.
Aperçu de la segmentation
- Analyse de la production (volume)
- Analyse de la consommation (valeur et volume)
- Analyse des exportations (valeur et volume)
- Analyse des importations (valeur et volume)
- Analyse des tendances des prix
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par établir la base factuelle de l'Espagne à l'aide de séries officielles de production, de commerce et de consommation, puis nous relions ces séries aux catégories de fruits couvertes par le rapport. Les sources publiques utiles ici incluent le ministère espagnol de l'Agriculture, de la Pêche et de l'Alimentation (MAPA) pour la consommation des ménages et les rapports de prix, Eurostat pour les indicateurs commerciaux et de prix, la FAOSTAT pour les vérifications croisées sur les productions agricoles, ainsi que les statistiques portuaires et douanières espagnoles qui expliquent la saisonnalité des importations.
Afin d'éviter de dépendre d'une seule base de données, nous utilisons également des supports complémentaires tels que les communiqués des distributeurs et grossistes, les publications des coopératives et associations, et les rapports annuels d'entreprises traitant des évolutions d'approvisionnement, de sourcing et du débit d'emballage. Lorsque les informations financières sont limitées, nous les complétons par des abonnements payants pour les données financières et l'actualité des entreprises, ainsi que par une base de données d'expéditions import-export au niveau des envois pour valider les schémas de routage et la répartition par origine. Les sources documentaires citées sont uniquement illustratives, et de nombreux autres jeux de données et références publics ont été utilisés pour la collecte, la vérification et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires servent à tester ce que les indicateurs documentaires ne peuvent pas expliquer entièrement, comme les évolutions des prix en station de conditionnement, les attentes de marge des distributeurs, et la manière dont les pénuries ou les problèmes de qualité modifient le sourcing en cours de saison. Nous nous entretenons avec des producteurs, des importateurs, des distributeurs et des acheteurs de la distribution et de la restauration à travers l'Espagne, et les enseignements sont ensuite utilisés pour ajuster les hypothèses relatives au calendrier de vente, à la répartition par calibre et aux niveaux habituels de pertes.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Cadres dirigeants : 14 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus modestes : 22 % | Managers : 54 % |
Dimensionnement et prévisions du marché
Le dimensionnement est établi selon une approche descendante et ascendante, où le bassin de demande de l'Espagne est reconstitué à partir de la production plus le commerce net, puis converti en valeur de marché à l'aide des points de prix observés par fruit et par saison. Les résultats sont corroborés par des approximations ascendantes sélectives, telles que des vérifications de prix de gros et de détail échantillonnées appliquées aux volumes estimés, ainsi que des discussions sur le débit des distributeurs qui aident à confirmer le volume réel circulant sur le marché.
Les principaux intrants du modèle comprennent les valeurs et volumes d'importation et d'exportation par fruit, les signaux de surface récoltée et de rendement nationaux pour les principales zones de production, les volumes d'achat des ménages et les prix moyens, la saisonnalité des arrivages par origine, ainsi que les variations observées de la valeur par kilogramme pendant les périodes de tension sur l'offre. Lorsque des lacunes apparaissent dans les répartitions par catégorie ou les séries de prix, des indicateurs de substitution sont appliqués (par exemple, en alignant les mois manquants sur des moyennes saisonnières proches), puis corrigés à l'aide des retours issus de la recherche primaire.
Pour les prévisions, nous utilisons généralement une analyse de scénarios appuyée par un lissage simple des séries temporelles sur les principaux indicateurs commerciaux et de consommation, puis nous appliquons des points de vue issus de la recherche primaire sur la rapidité à laquelle les prix se normalisent après des chocs d'approvisionnement. La prévision est maintenue traçable afin que l'évolution de chaque année puisse être expliquée par la disponibilité des volumes et l'évolution des prix, plutôt que par un ajustement de courbe inexpliqué.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs vérifications qui relient les résultats de valeur à des signaux indépendants, tels que les valeurs commerciales, les prix unitaires implicites et les totaux de consommation, qui devraient évoluer dans une direction cohérente. Lorsqu'une étape produit une incohérence, les hypothèses sont revues, et des reprises de contact ciblées sont déclenchées avec les participants au commerce pour confirmer si l'écart est dû au prix, au mix ou à une variation réelle du volume.
Avant validation finale, le modèle est examiné par un autre analyste, et les valeurs aberrantes sont remises en question par un nouvel examen des séries sources et des facteurs de conversion clés. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que des perturbations d'approvisionnement importantes ou des changements réglementaires majeurs affectant les résidus et les contrôles aux frontières. Juste avant la livraison, un analyste effectue une dernière vérification afin que les clients reçoivent la vision la plus récente.
Taille du marché espagnol des fruits tropicaux selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les fruits tropicaux en Espagne ne coïncident souvent pas, car le périmètre n'est pas toujours le même, et le lien entre les volumes et les prix peut être traité de manière très différente. Certaines estimations sont construites principalement à partir de signaux de valeur au détail, tandis que d'autres s'appuient fortement sur la valeur des importations, ce qui peut négliger la production nationale et les réexportations.
La valeur et le volume du commerce par fruit, ainsi que les prix unitaires implicites et les tendances d'achat des ménages, constituent les vérifications qui permettent de maintenir l'estimation de Mordor Intelligence ancrée au bassin de consommation espagnol, plutôt que de comptabiliser le commerce de transit ou les formats transformés.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,44 milliard USD (2025) | |
| Association sectorielle A | 1,90 milliard USD (2025) | Souvent rapporté à l'aide de données de scan au détail ou de proxys de dépenses de consommation qui peuvent inclure des fruits préparés, des fruits prédécoupés et une gamme plus large de produits exotiques, ce qui gonfle la valeur au-delà des fruits tropicaux entiers frais. |
| Revue professionnelle B | 1,12 milliard USD (2024) | Généralement dérivé des totaux de valeur d'importation pour certains codes SH, ce qui peut sous-estimer la production nationale et être faussé par les flux de réexportation et les fluctuations de prix à court terme. |
L'écart entre les sources s'explique principalement par ce qui est comptabilisé (fruits entiers frais uniquement par rapport à des paniers exotiques plus larges) et par la manière dont la production nationale et les réexportations sont traitées. En ancrant le modèle à une comptabilisation cohérente des flux de volumes, puis en valorisant ces flux à l'aide de valeurs unitaires observées, le résultat reste explicable et plus facile à reproduire au fil du temps.


Questions clés traitées dans le rapport
Quelle est la taille du marché des fruits tropicaux espagnols en 2026 ?
Le marché est évalué à 1,47 milliard USD et devrait atteindre 1,66 milliard USD d'ici 2031.
Quelle région est en tête de la production espagnole de fruits tropicaux ?
Les Îles Canaries détiennent la plus grande part avec 37,85 % grâce au statut IGP et à un climat favorable.
Quelle région espagnole affiche la croissance la plus rapide pour les fruits tropicaux ?
L'Andalousie affiche le TCAC régional le plus rapide à 8,05 % entre 2026 et 2031 grâce aux technologies d'irrigation et aux essais de cultivars.
Quel est le principal moteur de croissance de la demande de fruits tropicaux en Espagne ?
La hausse des achats liés à la santé et au bien-être ajoute 0,8 point de pourcentage au TCAC prévu.
Quel défi menace le plus les producteurs espagnols de fruits tropicaux ?
Le risque de pénurie d'eau à long terme pourrait soustraire 0,5 point de pourcentage au TCAC du marché sans gains d'efficacité supplémentaires.
Dernière mise à jour de la page le:



