
Taille et part de marché des TIC en Espagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 62.33 Milliards de dollars |
| Taille du Marché (2026) | 67.69 Milliards de dollars |
| Taille du Marché (2031) | 97.72 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.62 % |
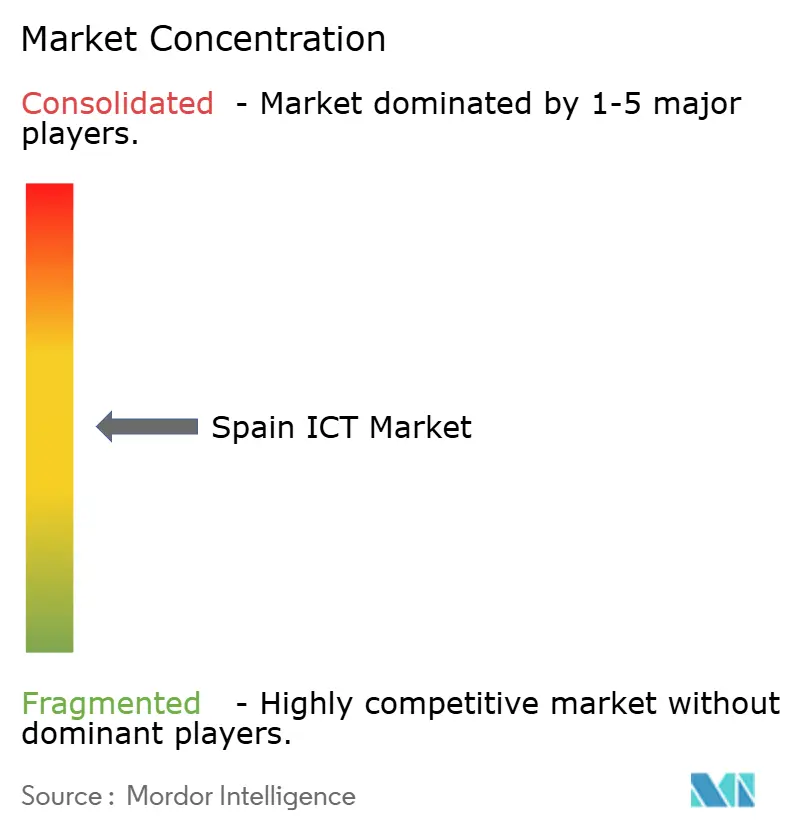
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des TIC en Espagne par Mordor Intelligence
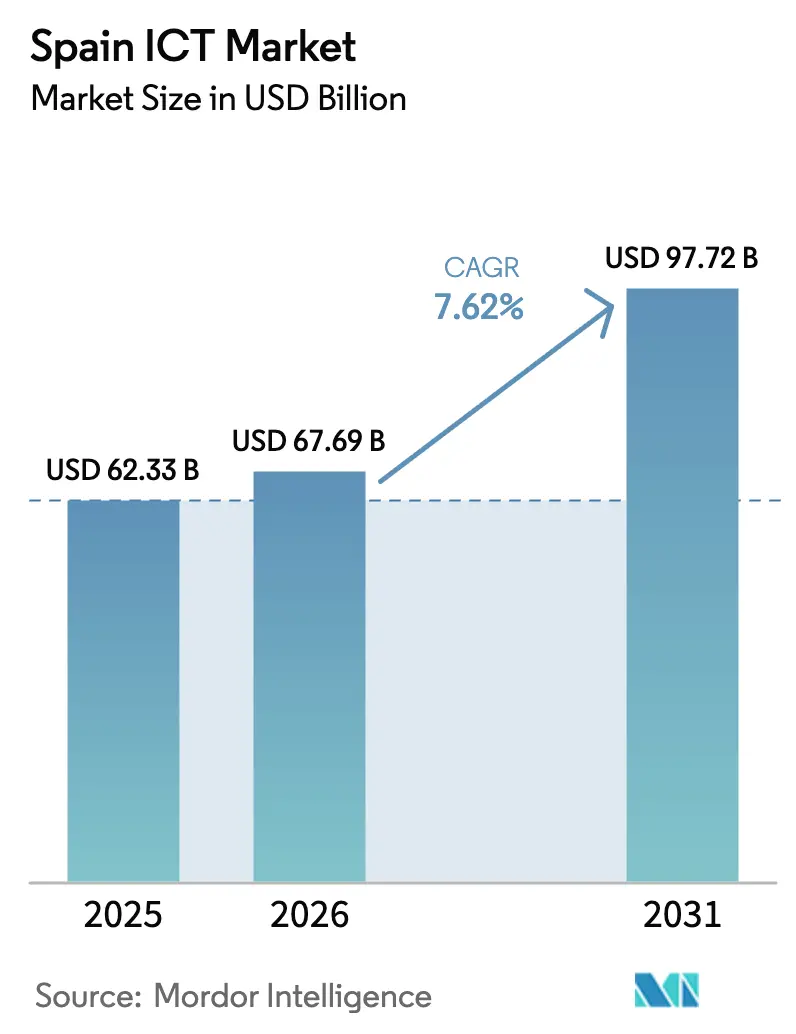
La taille du marché des TIC en Espagne devrait passer de 62,33 milliards USD en 2025 à 67,69 milliards USD en 2026, pour atteindre 97,72 milliards USD d'ici 2031, avec un TCAC de 7,62 % sur la période 2026-2031. Les déploiements cloud en Aragon, une couverture 5G nationale dépassant 90 % de la population, et 40,4 milliards EUR (47,94 milliards USD) de fonds de relance ont accru la densité des infrastructures numériques et réduit les délais de déploiement, stimulant les dépenses technologiques aussi bien dans le secteur public que dans le secteur privé. Les hyperscalers à eux seuls ont réservé plus de 22 milliards EUR (26,10 milliards USD) pour de nouvelles capacités d'ici 2026, ancrant ainsi le marché des TIC en Espagne au troisième nœud cloud d'Europe après Londres et Francfort. Les budgets de sécurité augmentent plus vite que les dépenses globales, car les attaques par rançongiciel ont progressé de 35 % d'une année sur l'autre en 2025, tandis que la directive NIS2 de l'UE impose de nouvelles échéances de conformité qui placent l'architecture zéro confiance en tête de l'agenda des dirigeants. Les petites et moyennes entreprises, dotées de bons Kit Digital qui couvrent jusqu'à 80 % des coûts logiciels, accélèrent l'adoption du cloud, même si les grandes entreprises dominent les dépenses absolues. La consolidation des fournisseurs s'intensifie : Telefónica a réduit son portefeuille de fournisseurs informatiques de plus de 20 entreprises à trois intégrateurs principaux, signalant une hausse des barrières concurrentielles pour les prestataires de taille intermédiaire.
Principaux enseignements du rapport
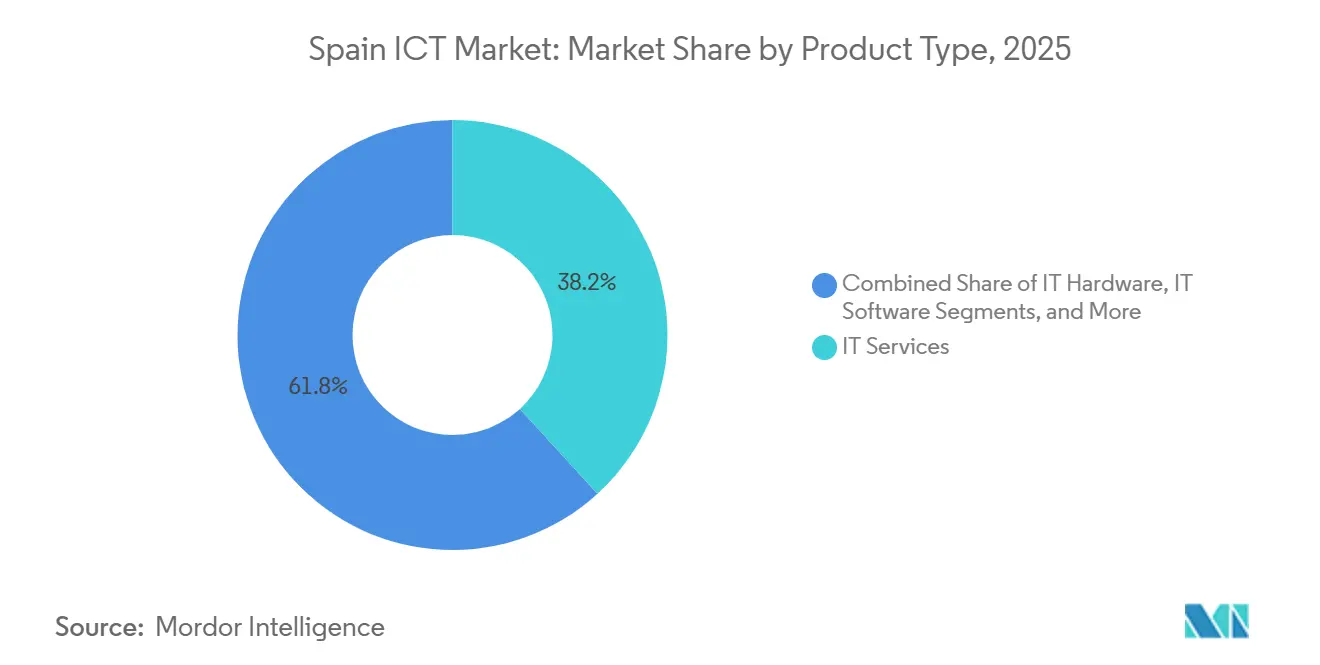
- Par type de produit, les services informatiques ont dominé avec une part de revenus de 38,23 % en 2025, tandis que la sécurité informatique a enregistré le TCAC projeté le plus élevé à 8,18 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises ont représenté 56,47 % des dépenses de 2025, tandis que les PME sont en passe d'afficher la croissance la plus rapide avec un TCAC de 8,43 % jusqu'en 2031.
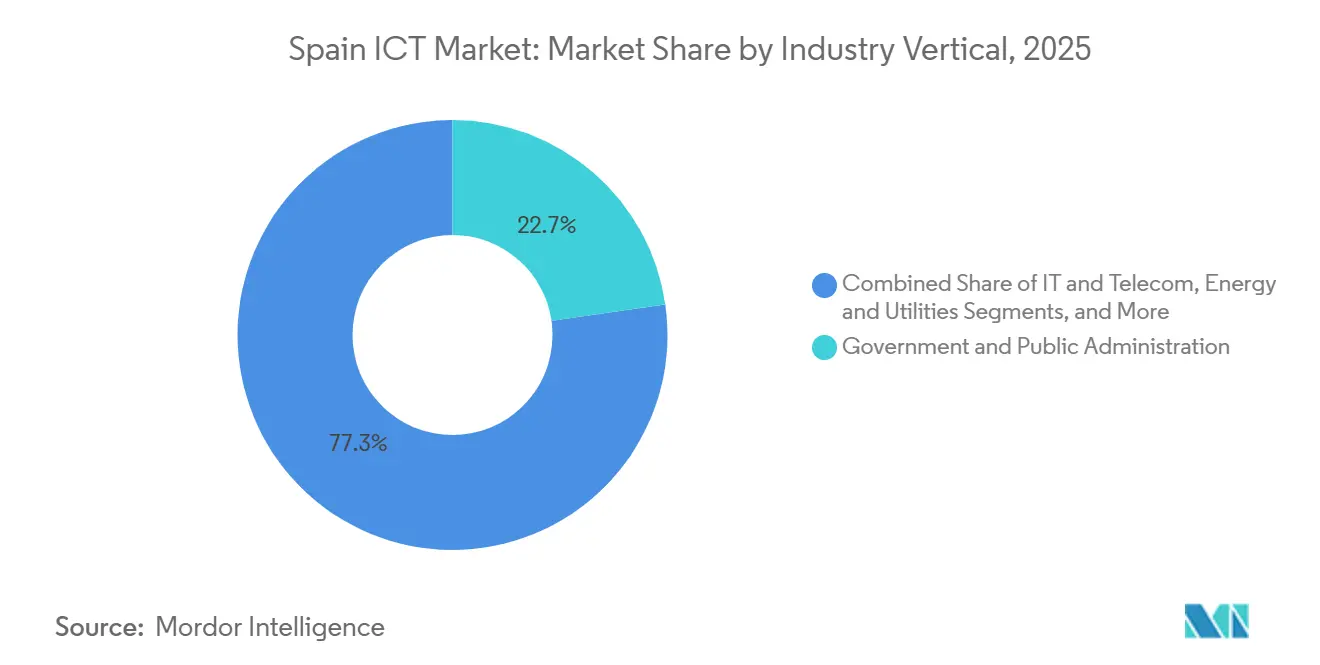
- Par secteur d'activité, le gouvernement et l'administration publique ont capté 22,74 % des revenus de 2025 ; le secteur manufacturier devrait afficher la plus forte expansion avec un TCAC de 9,19 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des TIC en Espagne
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes de l'Agenda numérique 2026 financés par l'État | +1.8% | National (Madrid, Catalogne) | Moyen terme (2-4 ans) |
| Adoption du dispositif de bons cloud pour PME soutenu par l'UE | +1.2% | National (régions industrielles) | Court terme (≤ 2 ans) |
| La densification 5G et FTTH accélère les mises à niveau des TIC | +1.5% | National (zones rurales déficitaires) | Moyen terme (2-4 ans) |
| Délocalisation à proximité du support technique LATAM vers l'Espagne | +0.8% | Madrid, Barcelone, Valence | Long terme (≥ 4 ans) |
| Expansion de la chaîne d'outils IA/LLM en langue espagnole | +1.1% | National, retombées vers l'Amérique latine | Moyen terme (2-4 ans) |
| Dépenses de certification cyber obligatoire de l'UE (EUCS) | +1.4% | National (secteurs critiques) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Accélération de l'adoption du cloud parmi les PME espagnoles
Plus de 710 000 bons d'une valeur de 2,9 milliards EUR (3,44 milliards USD) ont réduit la période de retour sur investissement des solutions SaaS de trois ans à moins de 18 mois, portant le taux d'utilisation du cloud par les PME à 34 % fin 2025. Les éditeurs de logiciels ciblent désormais les revenus récurrents mensuels, en intégrant des modules RGPD qui fidélisent les entreprises dans des contrats pluriannuels. Madrid et la Catalogne ont capté près de la moitié de tous les bons, tandis que l'Estrémadure rurale est restée à la traîne en raison d'un accès limité au haut débit. À mesure que les subventions s'éteignent fin 2026, les indicateurs de désabonnement révéleront si les PME intègrent les flux de travail cloud ou reviennent aux infrastructures sur site. Pour le marché des TIC en Espagne, la rétention, et non l'acquisition, déterminera la dynamique post-subvention.
Essor de la numérisation financée par l'UE après 2026
L'Espagne a reçu la dotation numérique par habitant la plus élevée de l'UE, dépassant 800 EUR (949,24 USD) par habitant jusqu'en 2025. L'initiative PERTE Chip injecte 12,25 milliards EUR (14,54 milliards USD) dans la R&D sur les semi-conducteurs, tandis que l'Espagne Numérique 2026 vise une couverture fibre nationale et la disponibilité en ligne de tous les services publics d'ici fin 2026. Les intégrateurs de systèmes disposant d'accords-cadres sont en mesure d'enchaîner les projets à mesure que les ministères s'efforcent d'atteindre les jalons de l'UE. Les municipalités manquant de capacités de gestion de projet risquent de manquer des fonds, creusant le fossé numérique entre zones urbaines et rurales. À partir de 2027, les subventions se transforment en financements mixtes, favorisant les partenaires capables d'absorber le risque bilanciel, une dynamique qui remodèle le paysage concurrentiel du marché des TIC en Espagne.
Le déploiement rapide de la 5G catalyse la demande en périphérie de réseau
Le réseau 5G autonome de Telefónica couvre déjà 94 % de la population espagnole, soutenu par 17 nœuds périphériques colocalisés avec des sites radio.[1]Telefónica, "Rapport annuel intégré 2024," telefonica.com Vodafone et MasOrange ont promis 4 milliards EUR (4,75 milliards USD) pour densifier leurs réseaux, déplaçant l'analytique en temps réel des centres hyperscale vers la périphérie. Les usines automobiles du corridor Barcelone-Saragosse exploitent des jumeaux numériques qui exigent une latence inférieure à 10 millisecondes ; les passerelles périphériques traitent désormais localement les flux de vision par ordinateur, réduisant considérablement les temps d'arrêt de production. Les mandats de sécurité de l'UE exigent que chaque nœud périphérique d'infrastructure critique passe les audits de l'ENISA, conférant un avantage aux opérateurs disposant d'installations certifiées. L'adoption de l'informatique en périphérie élargit donc le marché des TIC en Espagne tout en réduisant les voies d'entrée pour les startups indépendantes.
La sophistication croissante des cyberattaques stimule les dépenses de sécurité
L'INCIBE enregistre désormais plus de 45 000 alertes quotidiennes à mesure que les campagnes de rançongiciels et d'hacktivisme s'intensifient. Un plan national de cybersécurité doté de 1,157 milliard EUR (1,37 milliard USD) finance un centre opérationnel de sécurité centralisé et des tests de pénétration obligatoires pour les opérateurs de services essentiels. Le secteur de l'assurance relève la barre en exigeant des audits ISO 27001 pour la couverture de responsabilité cyber, intégrant la conformité comme un coût inhérent à l'activité. Les prestataires espagnols de taille intermédiaire peinent à déployer des architectures zéro confiance, ouvrant la voie aux spécialistes mondiaux. À mesure que la pression réglementaire converge avec l'escalade des menaces, les dépenses de sécurité augmentent plus vite que les budgets TIC globaux, renforçant le pivot du marché des TIC en Espagne vers les services de sécurité gérés.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie persistante d'architectes cloud seniors | -0.9% | National, aiguë dans les pôles technologiques de Madrid et Barcelone | Moyen terme (2-4 ans) |
| Prix élevés de l'électricité fragilisant l'économie des centres de données locaux | -0.7% | National, saturation du réseau concentrée à Madrid et en Catalogne | Court terme (≤ 2 ans) |
| Dépendance aux ERP hérités dans l'administration publique | -0.5% | Ministères du gouvernement central, administrations régionales | Long terme (≥ 4 ans) |
| Bureaucratie des marchés publics ralentissant les grands projets informatiques | -0.6% | Secteur public à l'échelle nationale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie persistante d'architectes cloud seniors
L'Espagne comptait jusqu'à 200 000 postes TIC non pourvus en 2025, les architectes cloud seniors exigeant des primes salariales de 20 à 30 %. Seulement 9,2 % des diplômés obtiennent des diplômes en STIM, et les femmes n'occupent que 1,4 % des postes TIC, réduisant la diversité et les viviers de talents.[2]Commission européenne, "Indice de l'économie et de la société numériques (DESI) 2025," ec.europa.eu Les files d'attente de projets s'allongent de 6 à 12 mois, faisant grimper les coûts de migration jusqu'à 25 %. Bien qu'un programme gouvernemental de Talents Numériques subventionne des formations intensives, la première promotion n'intégrera le marché du travail qu'à la fin 2026, laissant un déficit de compétences critique qui ralentit la dynamique du marché des TIC en Espagne.
Prix élevés de l'électricité et saturation du réseau
Le prix de gros de l'électricité a atteint en moyenne 0,09 EUR par kWh en 2025, mais 83 % des points d'interconnexion du réseau ont atteint leur capacité maximale, contraignant les projets de centres de données à des files d'attente de 18 à 24 mois. Les hyperscalers compensent la volatilité par des contrats d'énergie renouvelable à long terme. AWS a sécurisé une alimentation 100 % verte pour l'Aragon, mais les petites entreprises de colocation ne disposent pas de la solidité financière nécessaire pour faire de même. La production intermittente d'énergie éolienne et solaire provoque des pics de prix qui érodent l'avantage concurrentiel de l'Espagne en termes de coûts. Face à la persistance des goulets d'étranglement du réseau, les développeurs explorent le solaire sur site et les batteries, augmentant les besoins en capital et tempérant la croissance des capacités à court terme au sein du marché des TIC en Espagne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les services en tête, la sécurité en forte progression
Les services informatiques ont contribué à hauteur de 38,23 % des revenus de 2025, conférant au segment la plus grande part de marché des TIC en Espagne parmi toutes les lignes de produits. Les services gérés, la modernisation des applications et les flux d'intégration alimentent cette domination à mesure que les entreprises migrent vers des architectures hybrides. Parallèlement, les revenus de la sécurité informatique devraient croître à un TCAC de 8,18 % jusqu'en 2031, le plus rapide de toutes les catégories, sous l'effet de l'escalade des rançongiciels et des échéances de conformité NIS2. Le matériel informatique subit une compression des marges à mesure que les clients prolongent leurs cycles de renouvellement, bien que les équipements réseau bénéficient d'un coup de pouce lié aux déploiements 5G.
Les schémas de dépenses révèlent des chevauchements : les fournisseurs cloud intègrent désormais des correctifs automatisés, tandis que les prestataires de sécurité gérée fournissent des tableaux de bord de conformité, brouillant les frontières classiques entre produits. Les constructions de centres de données hyperscale en Aragon illustrent cette convergence, associant investissement en infrastructure et services professionnels à forte marge. Ces évolutions renforcent la taille du marché des TIC en Espagne à l'intersection des services et de la sécurité, réorientant l'innovation des fournisseurs vers une tarification basée sur les résultats.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par taille d'entreprise : les PME accélèrent, les grandes entreprises ancrent le marché
Les grandes entreprises ont capté 56,47 % des revenus de 2025, consolidant leur rôle d'ancres financières du marché des TIC en Espagne. Leurs dépenses s'orientent vers des parcs ERP pluriannuels, des contrats de colocation et des missions d'intégration de systèmes sophistiquées. En revanche, les PME affichent la croissance la plus rapide, avec un TCAC de 8,43 % projeté jusqu'en 2031, soutenu par la subvention du programme Kit Digital, qui a réduit le retour sur investissement des solutions SaaS de 3 ans à 18 mois.
Bien que les PME adoptent la vélocité du cloud, leurs dépenses par poste restent plus faibles, incitant les fournisseurs à privilégier des modèles à l'usage ou freemium. La charge de conformité liée au RGPD et à la loi sur la résilience cyber pousse les PME vers des offres groupées de « conformité en tant que service ». Par conséquent, la taille du marché des TIC en Espagne pour les solutions PME progressera par le volume plutôt que par la valeur des contrats, remodelant les stratégies partenaires et les indicateurs de succès client.
Par secteur d'activité : le gouvernement ancre le marché, le secteur manufacturier accélère
Le gouvernement et l'administration publique ont représenté 22,74 % des dépenses de 2025, constituant la plus grande part du marché des TIC en Espagne par secteur. L'activité se concentre sur la modernisation des ERP et le déploiement de dossiers de santé électroniques dans le cadre d'Espagne Numérique 2026. Le secteur manufacturier, notamment l'automobile, devrait afficher un TCAC de 9,19 % jusqu'en 2031, le plus rapide de tous les secteurs, à mesure que les usines déploient des jumeaux numériques et des protocoles Catena-X pour une visibilité de bout en bout de la chaîne d'approvisionnement.[3]seat.com
Le secteur BFSI modernise ses plateformes centrales pour répondre aux mandats de paiement en temps réel, tandis que les services publics d'énergie appliquent l'IA pour optimiser les actifs renouvelables. Chaque cas d'usage repose sur une connectivité sécurisée et à faible latence pour relier la demande sectorielle à la trajectoire globale de la taille du marché des TIC en Espagne. Les fournisseurs dotés d'une solide expertise réglementaire et de compétences en intégration OT-IT capteront une croissance disproportionnée dans ces domaines.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'Espagne centrale, ancrée par Madrid, a fourni la contribution régionale la plus élevée en 2025, bénéficiant de la densité des sièges sociaux, de trois zones de disponibilité hyperscale et d'un fonds régional d'innovation de 1,2 milliard EUR (1,42 milliard USD). Les économies d'échelle permettent aux grands cabinets de conseil de baser leurs équipes clients localement, mais cette concentration fait grimper les loyers et accentue la pénurie de talents, poussant les fonctions de back-office vers des villes secondaires comme Valladolid.
L'Espagne orientale — Catalogne et Valence — se classe deuxième en termes de dépenses régionales grâce à l'attractivité de Barcelone pour les startups et à la numérisation de la logistique portuaire. Barcelone seule a sécurisé 1,8 milliard EUR (2,13 milliards USD) d'investissements en capital-risque en 2024, soutenant des projets dans la mobilité et la santé numérique. L'usine SEAT de Martorell illustre comment les passerelles périphériques réalisent des analyses sur site pour orchestrer 16 millions de mouvements de composants quotidiens avec une latence inférieure à 10 millisecondes, une preuve de la demande industrielle qui propulse le marché des TIC en Espagne.
Les territoires du nord — Pays basque, Navarre, Asturies — se spécialisent dans l'IoT industriel et l'analytique des énergies renouvelables, avec Iberdrola et Siemens Gamesa qui co-localisent des laboratoires de R&D à Bilbao. Les régions du sud accusent un retard en raison d'un PIB par habitant plus faible et d'une pénétration fibre inégale, mais le parc technologique de Málaga, avec ses plus de 600 entreprises, illustre l'attrait de la livraison en proximité pour les clients d'Europe du Nord. Des îles comme les Baléares imposent la facturation électronique aux hôtels, stimulant l'adoption du SaaS qui réduit le fossé numérique. La géographie façonne ainsi les tactiques de mise sur le marché au sein du marché des TIC en Espagne, orientant l'allocation des ressources vers les corridors à forte densité tandis que les fonds de cohésion de l'UE poursuivent l'inclusion.
Paysage réglementaire
Le marché des TIC en Espagne opère sous la Ley 11/2022, General de Telecomunicaciones, qui établit des exigences relatives aux autorisations des opérateurs, aux obligations liées au spectre et aux protections des utilisateurs finaux, en plus des règles européennes qui encadrent la fourniture de services. Le ministère des Affaires économiques et de la Transformation numérique supervise la conformité en matière d'Internet ouvert et de neutralité du réseau conformément au règlement (UE) 2015/2120, ce qui influence la manière dont les opérateurs télécoms gèrent le trafic et les offres commerciales.
Les exigences en matière de cybersécurité et de souveraineté numérique se durcissent également pour les réseaux et les services dépendants du cloud. Le décret-loi royal 7/2022 (cybersécurité 5G) définit des exigences de sécurité pour les réseaux et services 5G, tandis que España Digital 2026 fournit le cadre politique national, suivi par l'ONTSI, et lie le financement public à des jalons tels que les services publics numériques et les infrastructures sécurisées. Dans ce cadre, l'Espagne a également mis en place l'Agencia Espanola de Supervision de Inteligencia Artificial, qui renforce la capacité de gouvernance pour le déploiement de l'IA dans les cas d'usage réglementés et du secteur public.
Analyse de la chaîne de valeur
La chaîne de valeur des TIC en Espagne commence par les fournisseurs d'infrastructures et de connectivité, notamment la fibre, la 5G, les centres de données et les réseaux de communications critiques, qui sous-tendent la fourniture de services cloud et numériques. Les hyperscalers, les éditeurs de logiciels d'entreprise et les fournisseurs de cybersécurité proposent ensuite des plateformes et des outils, et les intégrateurs de systèmes et les sociétés de services informatiques (conseil, modernisation, externalisation et services de sécurité gérés) intègrent ces composants dans des programmes de bout en bout destinés aux grands acheteurs, notamment le gouvernement et les secteurs réglementés.
La demande est tirée par deux groupes d'acheteurs dominants : l'administration publique, qui lie de grands marchés-cadres à España Digital 2026 et aux programmes liés à la relance européenne, et les grandes entreprises menant des transformations pluriannuelles et rationalisant leurs approvisionnements. Les PME adoptent de plus en plus le SaaS grâce à des mécanismes de subvention. Des spécialistes sectoriels comme Indra (via Minsait) fournissent des capacités numériques et critiques orientées verticalement dans les domaines de la défense, de la gestion du trafic aérien, de la mobilité et de l'informatique, tandis que Telefónica couvre la connectivité, le cloud, la cybersécurité, l'IoT et l'IA en tant que fournisseur intégré piloté par un opérateur. Des programmes publics tels que PADIH et le Plan de digitalisation des PME contribuent à réduire les frictions liées à l'adoption et à élargir la participation des partenaires dans les régions.
Paysage concurrentiel
Les dix premiers fournisseurs contrôlaient une part majeure estimée des revenus de 2025, signalant une concentration modérée sur le marché des TIC en Espagne. Accenture, Capgemini, IBM et NTT DATA dominent les grandes missions de transformation, s'appuyant sur des centres offshore tout en maintenant des équipes clients hispanophones. La rationalisation des fournisseurs de Telefónica au profit de Capgemini, Inetum et Minsait renforce l'intégration autour du cœur 5G et de l'automatisation pilotée par l'IA, augmentant les coûts de changement pour les concurrents de taille intermédiaire.
L'acquisition d'Hispasat par Indra Sistemas pour 725 millions EUR (859,59 millions USD) consolide les communications spatiales et vise à atteindre 1 milliard EUR (1,19 milliard USD) de revenus dans la défense d'ici 2030. Les hyperscalers courtisent les éditeurs de logiciels indépendants locaux en étendant les conditions de partage des revenus sur leurs places de marché, et AWS a recruté 120 partenaires espagnols pour développer des applications verticales dans sa région Aragon. Les entreprises de cybersécurité de niche se différencient par des audits ISO 27001 groupés et des centres opérationnels de sécurité gérés, une proposition qui résonne auprès des PME.
La tarification basée sur les résultats gagne du terrain : les prestataires indexent désormais leurs honoraires sur les volumes de transactions ou les accords de niveau de service de disponibilité, intégrant l'IA pour la maintenance prédictive et la détection d'anomalies. Des opportunités inexploitées persistent dans l'orchestration périphérique pour les charges de travail sensibles à la latence, mais le succès dépend de partenariats avec les opérateurs qui assurent la connectivité du dernier kilomètre. La concurrence tourne donc autour des alliances de plateformes et de l'expertise réglementaire, et non pas seulement des grilles tarifaires.
Leaders du secteur des TIC en Espagne
Telefonica S.A.
Indra Sistemas S.A.
Amadeus IT Group S.A.
IBM Corporation
Accenture plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La cybersécurité axée sur la conformité et les architectures de cloud souverain créent un espace vacant pour les fournisseurs capables d'intégrer la gouvernance, l'identité, la surveillance et l'auditabilité dans des services déployables en environnements réglementés. Le décret-loi royal 7/2022 (cybersécurité 5G) et les obligations d'Internet ouvert supervisées par le ministère des Affaires économiques et de la Transformation numérique accroissent la charge opérationnelle pesant sur les environnements télécoms et d'infrastructures critiques. Parallèlement, les initiatives nationales de cybersécurité espagnoles et l'augmentation des volumes d'alertes à l'INCIBE poussent les acheteurs vers les services de sécurité gérés et une assurance standardisée. Le partenariat de cloud souverain conclu en mai 2026 entre Telefónica et Google Cloud, ainsi que le lancement de sa plateforme d'espaces de données DataSphere, indique que les contrôles des frontières des données, la collaboration de confiance et l'hébergement de charges de travail réglementées sont en train d'être industrialisés pour les organisations espagnoles.
Les programmes de numérisation publics et les plateformes sectorielles élargissent également les opportunités dans les travaux à forte intensité d'intégration, en particulier pour les fournisseurs disposant d'un accès aux marchés-cadres et d'une expertise logicielle verticale. España Digital 2026 et le financement lié à la relance (plus de 40 milliards d'EUR consacrés à la transformation numérique dans le Plan de relance, de transformation et de résilience) continuent de se traduire par des arriérés de modernisation dans les services publics et les infrastructures nationales. Des initiatives telles que UNICO Advanced 5G et la R&D 6G, ainsi que l'environnement espagnol de traitement du langage naturel, ouvrent encore davantage la voie à l'IA appliquée, aux outils linguistiques et aux cas d'usage en périphérie de réseau en espagnol. Dans la technologie du voyage, la collaboration de mai 2026 entre Amadeus et Accenture sur l'Amadeus Travel Advertising Platform met en évidence un glissement actif vers des couches de monétisation basées sur les données sur les plateformes existantes, ce qui soutient une demande incrémentale pour la migration vers le cloud, l'ingénierie des données et les mises en œuvre de la protection de la vie privée dès la conception.
Développements récents du secteur
- Juillet 2026 : Telefónica S.A. s'est vu attribuer un contrat aux côtés d'Amper pour moderniser les réseaux de radiocommunication DMR et TETRA dans dix aéroports d'Aena sur une période de 36 mois. Le projet met à jour des infrastructures critiques de communications aéronautiques. Il renforce la résilience des aéroports nationaux et l'intégration des télécoms du secteur public.
- Mai 2026 : Telefónica S.A. a lancé la plateforme Telefónica DataSphere et un centre de démonstration à Barcelone. Cette plateforme d'espaces de données multisectoriels et de souveraineté des données permet une collaboration sécurisée sur les données. Elle établit un cadre pour le partage de données intersectoriel en Espagne.
- Mai 2026 : Telefónica S.A. et Google Cloud ont annoncé un partenariat pour fournir des solutions de cloud souverain aux organisations espagnoles en utilisant les services Google Cloud Data Boundary. Cette collaboration élargit les capacités de cloud souverain de l'Espagne avec un partenaire hyperscale majeur. Elle renforce les options de cloud pour les secteurs public et privé du pays.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans ce rapport, le marché espagnol des TIC est défini comme la valeur des dépenses des entreprises et des entités du secteur public en produits et services TIC fournis en Espagne, y compris le matériel, les logiciels et les services informatiques connexes qui soutiennent les opérations numériques.
Exclusions du périmètre : nous excluons les ventes au détail d'électronique grand public qui ne sont pas achetées pour des cas d'usage TIC, et nous excluons également l'activité TIC générée en dehors de l'Espagne même si les fournisseurs ont leur siège localement.
Aperçu de la segmentation
- Par type de produit
- Matériel informatique
- Matériel informatique
- Équipements réseau
- Périphériques
- Logiciels informatiques
- Services informatiques
- Conseil et mise en œuvre informatiques
- Externalisation informatique (ITO)
- Externalisation des processus métier (BPO)
- Services de sécurité gérés
- Services cloud et de plateforme
- Infrastructure informatique
- Sécurité informatique/Cybersécurité
- Services de communication
- Matériel informatique
- Par taille d'entreprise
- Petites et moyennes entreprises
- Grandes entreprises
- Par secteur d'activité
- Gouvernement et administration publique
- BFSI
- TIC et télécommunications
- Énergie et services publics
- Commerce de détail, commerce électronique et logistique
- Industrie manufacturière et Industrie 4.0
- Santé et sciences de la vie
- Pétrole et gaz
- Autres secteurs d'activité
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le périmètre du marché, construire le contexte historique et collecter des séries de référence pouvant être vérifiées d'une année sur l'autre. Les sources publiques courantes pour les TIC en Espagne incluent l'Institut national de statistique espagnol (INE) pour les indicateurs d'activité du secteur des TIC, la Commission nationale des marchés et de la concurrence (CNMC) pour les indicateurs télécoms et de connectivité, et Eurostat pour les séries harmonisées relatives à l'économie numérique et à l'adoption par les entreprises.
Nous avons également consulté le ministère espagnol de la Transformation numérique et de la Fonction publique pour les programmes politiques et les mises à jour de couverture, les jeux de données de l'OCDE sur l'économie numérique pour la comparabilité internationale, et les tableaux de bord numériques de la Commission européenne pour les signaux relatifs au haut débit et à l'adoption. En outre, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée pour suivre les cycles d'investissement, les évolutions de la composition des services et l'orientation des prix. Le cas échéant, des abonnements payants pour les données financières et de renseignement des entreprises, des bases de données de brevets et une base de données au niveau des expéditions à l'importation et à l'exportation ont été utilisés pour combler les lacunes concernant la présence des fournisseurs et les mouvements de matériel. Ces sources documentaires ne sont fournies qu'à titre indicatif, et nous avons utilisé d'autres références pour collecter, valider et clarifier les points de données avant de finaliser le modèle.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la solidité des hypothèses difficiles à observer dans les données publiques, en particulier pour les évolutions de la répartition entre matériel, logiciels et services, ainsi que pour le rythme des renouvellements de contrats. Nous avons échangé avec un large éventail de fournisseurs TIC, de partenaires de distribution, d'acheteurs d'entreprise et de spécialistes du domaine à travers l'Espagne, et nous avons couvert des poches de demande parmi les grandes entreprises et les PME afin que le dimensionnement final ne soit pas dicté par un seul type de client.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 39 % |
| Acteurs plus petits : 16 % | Managers : 48 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché part d'une reconstruction descendante de la demande TIC en Espagne, en reliant les indicateurs nationaux d'activité des entreprises TIC aux répartitions par catégorie et aux modèles de dépenses des utilisateurs finaux, puis en convertissant les totaux en une vue de valeur en USD. Nous corroborons le résultat avec des approximations ascendantes sélectives, notamment des échantillons d'expositions de revenus des fournisseurs en Espagne, des vérifications de canaux sur la dynamique des transactions, et une logique de prix unitaire multiplié par les expéditions pour le matériel lorsque cela est pertinent.
Les principales données utilisées dans le modèle incluent l'intensité des services TIC selon la taille de l'entreprise, l'orientation d'adoption du cloud et des services gérés partagée par les personnes interrogées, les signaux d'investissement dans les télécoms et le haut débit qui entraînent des dépenses TIC connexes, la part des programmes numériques du secteur public qui se traduit en contrats exécutés, ainsi que les hypothèses d'inflation et de calendrier de change pour la conversion en USD. Les prévisions s'appuient sur une régression multivariée soutenue par des vérifications de scénarios, où des facteurs de demande tels que les taux de numérisation des entreprises et l'investissement en connectivité sont combinés à des indicateurs de cycle, notamment les périodes de renouvellement et le sentiment budgétaire issu des discussions primaires. Lorsque la visibilité ascendante est inégale pour les catégories plus restreintes, nous comblons les lacunes à l'aide de références basées sur des ratios ancrées sur des parts de dépenses observées, puis nous revérifions le résultat avec les retours d'experts.
Validation des données et cycle de mise à jour
La validation s'effectue par de multiples vérifications afin que la valeur finale ne dépende pas d'un seul jeu de données ou d'un seul entretien. Nos analystes comparent les résultats du modèle à des signaux indépendants, tels que les séries de chiffre d'affaires national des TIC, les indicateurs d'investissement télécoms, et l'orientation des plans budgétaires informatiques des entreprises recueillis lors des entretiens, puis examinent tout écart inhabituel avant validation finale.
Une seconde revue confirme que les hypothèses, les conversions et les limites de catégories sont appliquées de manière cohérente sur l'ensemble de la série temporelle. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements réglementaires majeurs, des mouvements de change importants ou des changements importants dans les cycles de financement public. Avant la livraison, le modèle est rouvert pour une dernière passe de mise à jour afin que les clients reçoivent la vue la plus récente disponible au moment de l'achat.
Comparaison de la taille du marché des TIC en Espagne selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les TIC en Espagne diffèrent souvent car le périmètre du marché n'est pas identique selon les sources, et parce que certaines estimations s'appuient davantage sur les déclarations de chiffre d'affaires tandis que d'autres se concentrent sur les dépenses des utilisateurs finaux. Des différences apparaissent également lorsque le calendrier de conversion des devises, le traitement de l'inflation et la répartition entre dépenses liées aux télécoms et dépenses informatiques sont traités différemment.
Les indicateurs de connectivité de la CNMC et les séries d'activité des entreprises de l'INE sont utilisés comme vérifications externes qui maintiennent l'estimation de Mordor Intelligence alignée sur une vue de la demande exécutée en Espagne, plutôt que sur un ensemble plus large de revenus de l'économie numérique. Les écarts restants proviennent généralement de choix de périmètre, comme le fait d'inclure ou non les services télécoms, le contenu numérique grand public ou l'électronique connexe dans les TIC, ainsi que de la vitesse à laquelle les prix de vente moyens (ASP) sont supposés évoluer dans les prévisions pluriannuelles. La cadence de mise à jour compte également, car les principaux programmes publics et les cycles de contrats des grandes entreprises peuvent évoluer dans un court délai, ce que les modèles plus anciens ne parviennent pas toujours à capter avec précision.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 62,33 milliards d'USD (2025) | |
| Éditeur de données indépendant A | 53,37 milliards d'USD (2025) | Un périmètre plus restreint est sous-entendu, mettant l'accent sur le matériel, les logiciels et les services informatiques et traitant les services télécoms comme un complément distinct, ce qui compresse la valeur finale pour la même année. |
| Association industrielle B | 79,66 milliards d'USD (2024) | Ce chiffre reflète la déclaration des revenus des systèmes informatiques pour 2024 et peut se rapprocher davantage du chiffre d'affaires sectoriel, ce qui ne correspond pas nécessairement de manière directe aux dépenses des utilisateurs finaux en TIC, et il utilise également une année et une base de devise différentes. |
Le tableau montre que l'écart s'explique en grande partie par ce qui est comptabilisé dans les TIC, ainsi que par le fait que l'estimation soit construite à partir d'une logique de dépenses ou d'un chiffre d'affaires déclaré. En maintenant un périmètre cohérent, en convertissant les devises selon un calendrier clair, et en revérifiant les totaux par rapport à des signaux observables en Espagne, le chiffre final reste traçable à des données pouvant être reproduites et examinées.


Questions clés auxquelles répond le rapport
À quelle vitesse les dépenses TIC augmentent-elles en Espagne ?
Les dépenses globales devraient progresser à un TCAC de 7,62 % entre 2026 et 2031, passant de 67,69 milliards USD à 97,72 milliards USD.
Quelle catégorie de produits connaît la croissance la plus rapide ?
La sécurité informatique domine le tableau de croissance avec un TCAC de 8,18 % jusqu'en 2031, les entreprises répondant à des cybermenaces plus sophistiquées et à des réglementations européennes plus strictes.
Pourquoi les PME sont-elles importantes pour les fournisseurs technologiques espagnols ?
Les PME devraient augmenter leurs dépenses à un TCAC de 8,43 % grâce aux subventions Kit Digital, ce qui en fait le segment client à la croissance la plus rapide, même si les tailles individuelles des contrats restent modestes.
Quelle zone géographique concentre le plus d'investissements dans les centres de données ?
La région Aragon mène les nouvelles constructions de capacités, portée par 22 milliards EUR d'engagements hyperscale qui font du corridor le troisième plus grand pôle cloud d'Europe.
Quel secteur affichera la plus forte croissance TIC ?
Le secteur manufacturier, notamment les usines automobiles déployant des jumeaux numériques, devrait progresser à un TCAC de 9,19 % jusqu'en 2031, dépassant tous les autres segments sectoriels.
Dernière mise à jour de la page le:


