
Taille et parts du marché des systèmes de stockage d'énergie par batterie (BESS) en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.82 Milliards de dollars |
| Taille du Marché (2026) | 3.26 Milliards de dollars |
| Taille du Marché (2031) | 6.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.46 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de stockage d'énergie par batterie (BESS) en Amérique du Sud par Mordor Intelligence
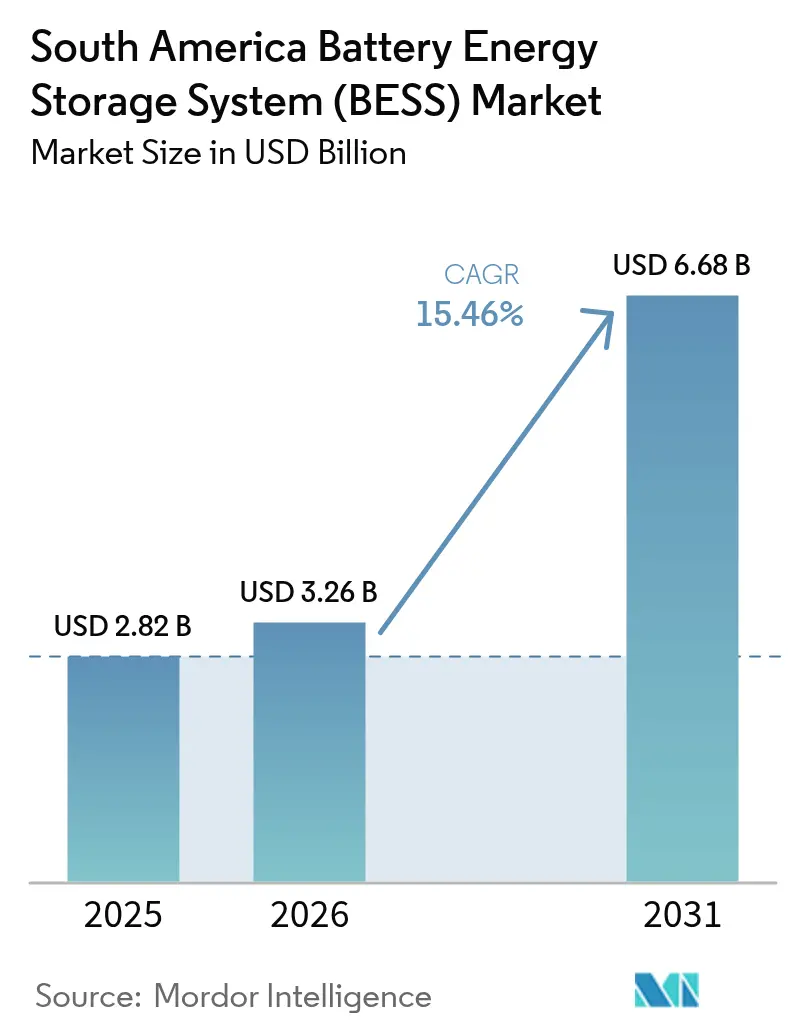
La taille du marché des systèmes de stockage d'énergie par batterie en Amérique du Sud est estimée à 3,26 milliards USD en 2026, en hausse par rapport à la valeur 2025 de 2,82 milliards USD, avec des prévisions pour 2031 montrant 6,68 milliards USD, progressant à un CAGR de 15,46 % sur la période 2026-2031.
La dynamique est portée par la montée en puissance des énergies renouvelables variables, les programmes d'appels d'offres favorables au Brésil et au Chili, ainsi que par la transition de la région vers des solutions de stabilisation multi-horaires. Les projets pilotes de batteries à flux, les démonstrations de batteries sodium-ion et l'assemblage localisé de blocs lithium-ion illustrent des tactiques de diversification chimique qui protègent contre la volatilité des minéraux critiques. Les achats des services publics dominent les ajouts de capacité, mais les microréseaux dans le secteur minier et les ensembles solaire-plus-stockage résidentiels se développent rapidement. La création de valeur centrée sur les logiciels s'accélère à mesure que l'agrégation de centrales électriques virtuelles (VPP) génère des flux de revenus issus de la régulation de fréquence. La localisation des chaînes d'approvisionnement dans le cadre de la loi brésilienne sur l'industrie verte de 2024 attire des fabricants chinois, tandis que les normes de sécurité incendie imposent des enceintes certifiées UL 9540A dans les sous-stations urbaines.[1]Camila Hodgson, "Les coûts des batteries baissent fortement, stimulant l'économie du stockage," ft.com
Principaux enseignements du rapport
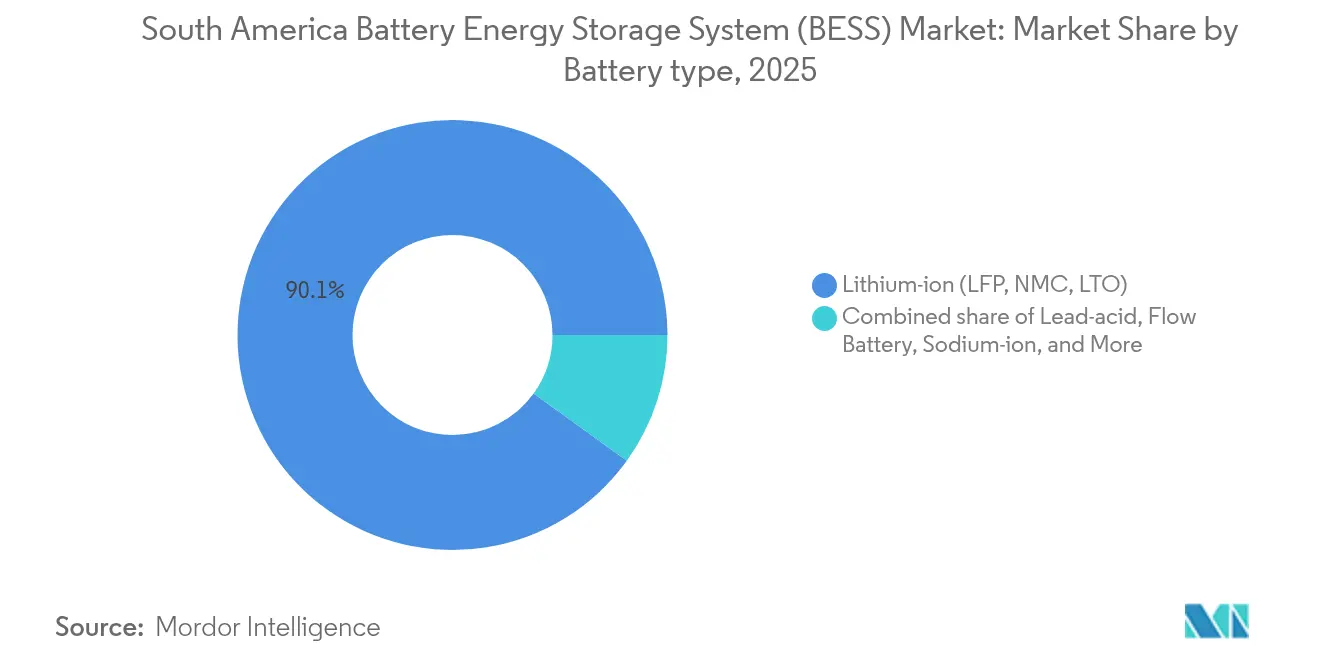
- Par type de batterie, les batteries lithium-ion détenaient 90,05 % des parts du marché des systèmes de stockage d'énergie par batterie en Amérique du Sud en 2025, tandis que les batteries à flux devraient croître à un CAGR de 24,6 % jusqu'en 2031.
- Par type de connexion, les systèmes connectés au réseau représentaient 79,85 % des installations en 2025, tandis que les microréseaux hors réseau devraient se développer à un CAGR de 25,1 % jusqu'en 2031.
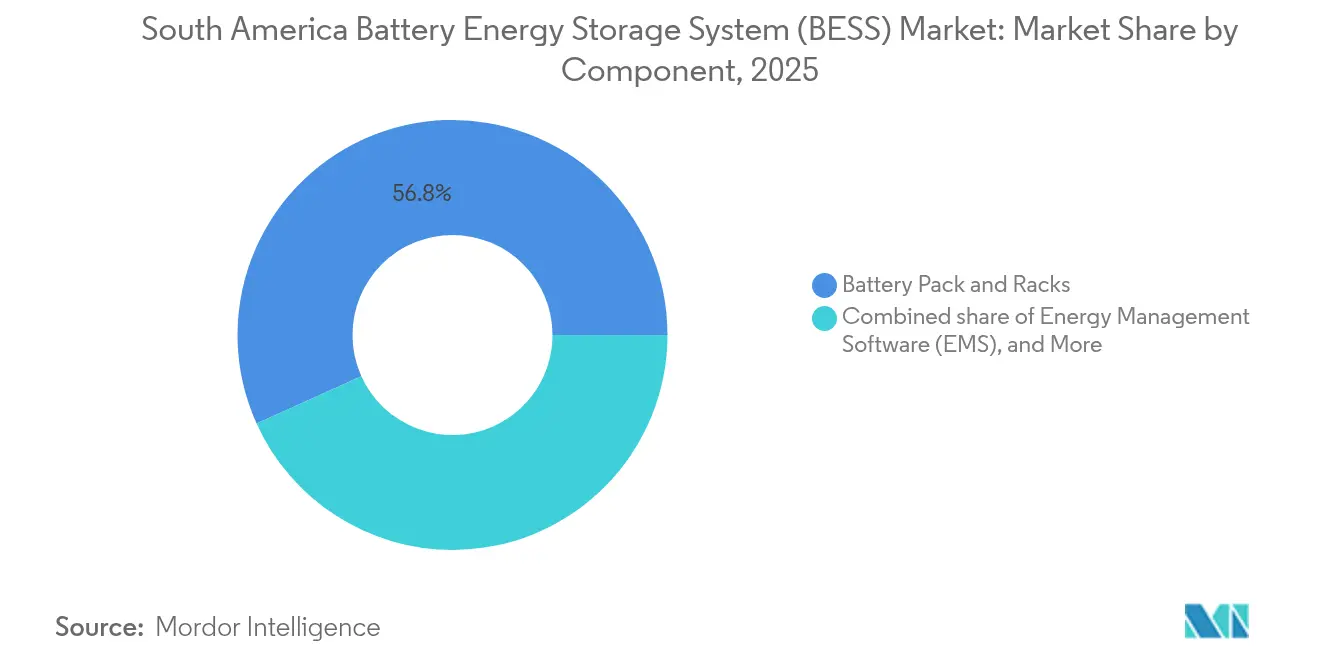
- Par composant, les blocs de batteries et les racks ont capturé 56,75 % du chiffre d'affaires 2025, tandis que les logiciels de gestion de l'énergie devraient progresser à un CAGR de 26 % jusqu'en 2031.
- Par plage de capacité énergétique, les projets de 10 à 100 MWh représentaient 42,15 % de la capacité 2025, mais les systèmes supérieurs à 500 MWh se développent à un CAGR de 26,9 % jusqu'en 2031.
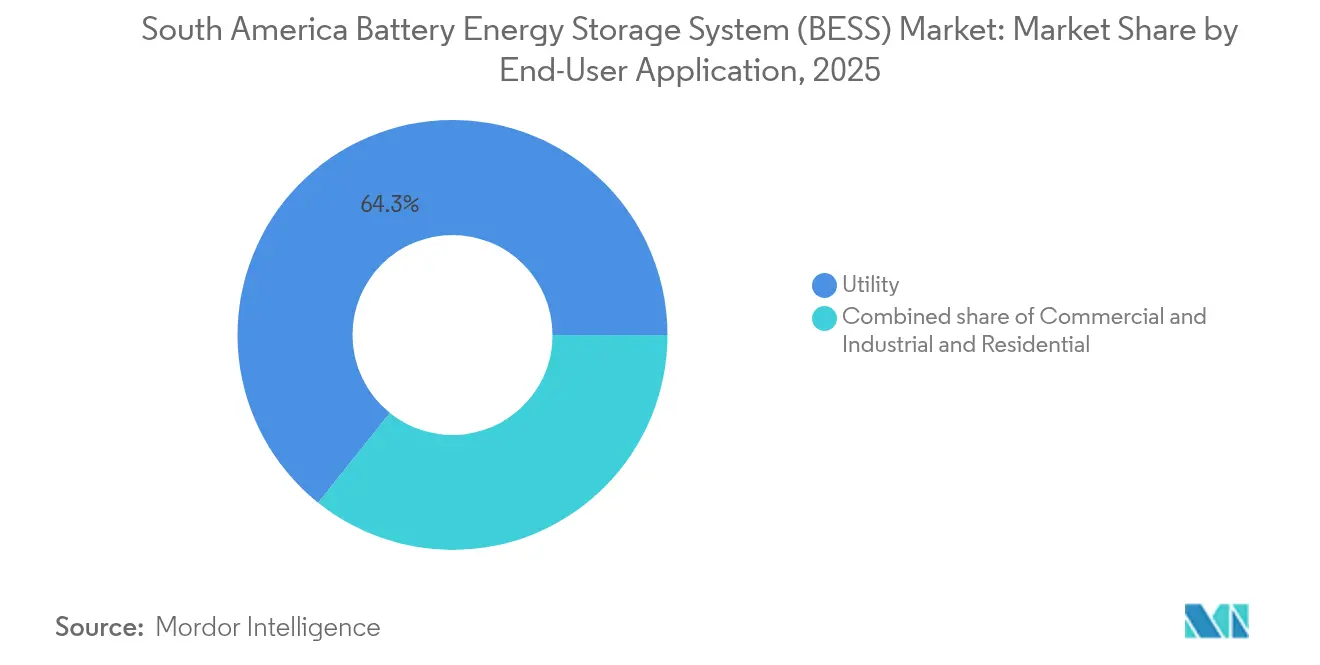
- Par utilisateur final, les acheteurs des services publics représentaient 64,25 % de la demande en 2025, tandis que les installations commerciales et industrielles devraient afficher un CAGR de 26,7 % jusqu'en 2031.
- Par géographie, le Brésil détenait une part de 37,05 % du marché des systèmes de stockage d'énergie par batterie en Amérique du Sud en 2025 ; le Chili devrait se développer à un CAGR de 25,6 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Montée en puissance des énergies renouvelables variables | +4.2% | Brésil, Chili, Argentine | Moyen terme (2-4 ans) |
| Baisse rapide du coût en USD/kWh des batteries lithium-ion | +3.8% | Brésil, Chili | Court terme (≤ 2 ans) |
| Achats des services publics via les appels d'offres de stockage 2025 | +3.1% | Brésil, Chili | Court terme (≤ 2 ans) |
| Contrats d'achat d'électricité d'entreprise et microréseaux dans le secteur minier | +2.6% | Chili, Pérou, Argentine | Moyen terme (2-4 ans) |
| Incitations fiscales pour l'industrie verte au Brésil en 2024 | +1.4% | Brésil | Long terme (≥ 4 ans) |
| Modèles d'énergie-en-tant-que-service et VPP | +1.2% | Brésil, Chili | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Montée en puissance des énergies renouvelables variables au Brésil et au Chili
Le Brésil a ajouté 8,8 GW d'énergie solaire et éolienne en 2024, portant les énergies renouvelables variables à 23 % de l'approvisionnement du réseau. Le désert d'Atacama au Chili accueille 4,2 GW de solaire confrontés à un écrêtement en milieu de journée, créant de lucratifs créneaux d'arbitrage en pointe du soir pour les systèmes lithium-ion de 4 heures. L'opérateur du réseau chilien exige que les centrales solaires dépassant 100 MW co-localisent du stockage ou fassent face à des pénalités d'écrêtement.[2]Reuters Energy Desk, "Le Chili renforce les règles de co-localisation pour le solaire," reuters.com L'opérateur système brésilien pilote des services d'inertie synthétique à partir de batteries pour remplacer les centrales thermiques en fin de vie. Le couloir éolien de Patagonie en Argentine connaît un écrêtement similaire mais manque de paiements de capacité, ce qui fait que l'investissement dans le stockage reste hors réseau pour les mines.
Baisse rapide du coût en USD/kWh des batteries lithium-ion (LFP et NMC)
Les prix des cellules LFP ont baissé à 115 USD/kWh en 2024, représentant une diminution de 17 % en glissement annuel, ce qui a ramené les coûts de stockage nivelés en dessous de 150 USD/MWh pour les systèmes de 4 heures. Les chimies NMC sont tombées à 128 USD/kWh, réduisant l'écart de coût et permettant des empilements hybrides qui combinent la capacité en vrac LFP avec des pics de puissance NMC. L'appel d'offres brésilien de 2025 plafonne les offres à 180 USD/kWh, un seuil que seuls les fournisseurs LFP peuvent atteindre de manière rentable. Les entreprises sud-coréennes redirigent la production NMC vers les usines de véhicules électriques en Amérique du Sud, créant une offre secondaire pour les intégrateurs stationnaires. Les projections indiquent que les systèmes de 6 heures atteindront les coûts des systèmes de 4 heures d'ici 2027, ouvrant des applications de stabilisation saisonnière.
Émergence des achats des services publics de BESS pour services auxiliaires via les appels d'offres de stockage 2025
L'appel d'offres brésilien de 2024 a attribué 2 GW de stockage avec des paiements de disponibilité sur 15 ans, avec des offres moyennes à 172 USD/kWh. Le processus d'attribution de terrains de 13 GWh au Chili réserve des sites pour le stockage co-localisé devant fournir des services de modulation. Les paiements garantis indexés réduisent le risque de financement de projet et attirent les fonds de pension. L'Argentine dispose de règles provisoires mais manque d'une rémunération définitive, maintenant les développeurs à l'écart. Le modèle d'appel d'offres recadre le stockage comme une infrastructure réglementée plutôt que des actifs marchands.
Contrats d'achat d'électricité d'entreprise et demande de microréseaux dans le secteur minier de la région andine
Codelco a contracté 180 MW de solaire-plus-stockage en 2024, compensant 320 000 t de CO₂ annuellement. La mine Las Bambas au Pérou a déployé un microréseau hybride de 25 MWh qui a réduit les coûts de diesel de 40 %. Le triangle du lithium en Argentine accueille 68 MWh de stockage hors réseau pour les pompes d'évaporation de saumure. Les contrats d'achat d'électricité miniers contournent les services publics, bloquant l'électricité en dessous de 50 USD/MWh pour 20 ans. Les batteries surdimensionnées de 8 à 12 heures offrent une autonomie valorisée au-delà de l'arbitrage intra-journalier.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Capex initial élevé et faible profondeur de financement de projet | -2.80% | Argentine, Colombie, Pérou | Moyen terme (2-4 ans) |
| Lacunes réglementaires en dehors du Chili et du Brésil | -1.90% | Argentine, Colombie, Pérou, Uruguay | Court terme (≤ 2 ans) |
| Dépendance de la chaîne d'approvisionnement et volatilité des minéraux | -1.30% | Paraguay, Bolivie | Moyen terme (2-4 ans) |
| Retards liés à la sécurité incendie et aux permis | -0.90% | Brésil, Chili, Argentine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Capex initial élevé et faible profondeur de financement de projet
Les systèmes à l'échelle des services publics coûtent entre 300 et 400 USD/kWh, impliquant 120 millions USD pour des centrales de 300 MWh. La prime de risque de 1 500 points de base en Argentine bloque les prêteurs internationaux en l'absence de garanties. La banque de développement colombienne a accordé 85 millions USD de prêts concessionnels en 2024, répondant à une demande trois fois supérieure. Les exploitants miniers péruviens financent les projets sur la base de leur bilan, restreignant la participation aux entreprises de qualité investissement. Le BNDES brésilien limite les prêts à 70 % du capex, forçant des parts en fonds propres plus élevées.[3]Financial Times Climate Desk, "Le déficit de financement entrave les batteries en Amérique latine," ft.com
Lacunes réglementaires / rémunération incertaine en dehors du Chili et du Brésil
L'Argentine ne dispose pas de paiements pour la régulation de fréquence, reléguant les batteries à l'arbitrage marchand. Les règles provisoires de stockage en Colombie attendent des révisions du code réseau, retardant la certitude des revenus. Le Pérou autorise le stockage uniquement dans le cadre de projets d'énergie renouvelable hybrides, excluant les offres autonomes. L'Uruguay autorise les offres au lendemain mais exclut les rendements réglementés. Les délais d'interconnexion prolongés de 18 à 24 mois découragent l'investissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie :
la dynamique des batteries à flux remet en cause la suprématie du LFPLes batteries à flux devraient croître à un CAGR de 24,6 % jusqu'en 2031, reflétant la demande croissante pour des durées de décharge de 8 à 12 heures que le lithium-ion ne peut pas égaler économiquement. La taille du marché des systèmes de stockage d'énergie par batterie en Amérique du Sud pour les batteries à flux a atteint 0,28 milliard USD en 2025 et est prête pour une expansion accélérée à mesure que les codes réseau internalisent les coûts d'écrêtement. Le projet à flux de fer de 75 MWh d'ESS Inc. au Chili illustre des performances de 12 heures sans dégradation de la capacité.
Le lithium-ion a conservé une part de 90,05 % grâce aux avantages en coût et en performance thermique du LFP dans les climats chauds. Les projets pilotes de sodium-ion au Brésil visent à localiser la chaîne d'approvisionnement. Les chimies de niche telles que les super-condensateurs hybrides servent les marchés de réponse en dessous de la seconde. La certification selon la norme UL 1973 devient obligatoire, façonnant les spécifications d'approvisionnement. Le marché des systèmes de stockage d'énergie par batterie en Amérique du Sud continue de se diviser entre les empilements lithium-ion de 4 heures optimisés en coût et les solutions à flux de longue durée.


Par type de connexion :
les microréseaux hors réseau s'accélèrentLes microréseaux hors réseau devraient croître à un CAGR de 25,1 %, portés par la décarbonation dans le secteur minier et l'électrification des communautés éloignées. Le programme rural du Pérou vise 500 microréseaux solaire-plus-stockage d'ici 2027. Les systèmes connectés au réseau dominent néanmoins 79,85 % des installations 2025, soutenus par les appels d'offres des services publics au Brésil et les achats basés sur le marché au Chili. Les configurations hybrides permettant l'îlotage lors des coupures combinent les deux modèles.
Le marché des systèmes de stockage d'énergie par batterie en Amérique du Sud bénéficie de l'évitement des constructions de lignes de transmission sur les sites hors réseau, tandis que les projets connectés au réseau captent des revenus multi-sources. Les files d'attente d'interconnexion en Argentine s'étirent généralement sur 12 à 18 mois, favorisant les microréseaux en raison de leur avantage en délai de mise sur le marché. Les réformes du net-metering au Brésil permettent des configurations hybrides derrière le compteur, intensifiant la demande distribuée.
Par composant :
les logiciels occupent le devant de la scèneLes logiciels de gestion de l'énergie se développent à un CAGR de 26 %, dépassant le matériel à mesure que l'agrégation de centrales électriques virtuelles débloque des revenus de régulation de fréquence. Les blocs de batteries et les racks représentent encore 56,75 % de la part des revenus, mais la compression des marges liée à l'offre chinoise affecte les modèles commerciaux centrés sur le matériel. Les systèmes de conversion de puissance se disputent les gains d'efficacité marginaux, tandis que les parts de coût de l'équilibre des installations augmentent avec les mandats de sécurité incendie urbains.
Les algorithmes de dispatching supérieurs déterminent les rendements, positionnant Mosaic de Fluence et Autobidder de Tesla comme des différenciateurs essentiels. La taille du marché des systèmes de stockage d'énergie par batterie en Amérique du Sud pour les offres axées sur les logiciels est appelée à croître à mesure que les cadres réglementaires reconnaissent la rémunération basée sur la performance.
Par plage de capacité énergétique :
l'ère du gigawattheure émergeLes systèmes supérieurs à 500 MWh affichent le taux de croissance le plus rapide, soit un CAGR de 26,9 %. Le projet de 560 MWh d'AES Andes au Chili ancre l'intérêt des services publics pour la stabilisation multi-horaire. La tranche 10-100 MWh reste le cœur de 42,15 % de la capacité 2025, offrant une évolutivité pour les acheteurs commerciaux et industriels. L'appel d'offres brésilien plafonne la taille des projets à 400 MWh, répartissant les opportunités entre de nombreux développeurs.
Les projets de l'ordre du gigawattheure bénéficient de remises sur les achats en volume, tandis que les systèmes de petite taille supportent des primes de coût de 30 à 40 %. Le marché des systèmes de stockage d'énergie par batterie en Amérique du Sud se divise ainsi entre les actifs d'autoconsommation distribués et les plateformes de services réseau à l'échelle des services publics.
Par application par utilisateur final :
le secteur minier stimule la croissance commerciale et industrielleLes acheteurs des services publics détenaient 64,25 % de la demande en 2025, mais les installations commerciales et industrielles progressent à un CAGR de 26,7 %. Les opérations minières accordent la priorité à 8 à 12 heures d'autonomie et ont obtenu un financement par obligations vertes à des spreads plus faibles. L'adoption résidentielle s'intensifie grâce à des modèles d'énergie-en-tant-que-service par abonnement qui réduisent les coûts initiaux de 8 000 à 12 000 USD. La réduction des charges de pointe génère des TRI de 18 à 24 % dans les États brésiliens à tarifs élevés.
À mesure que le marché des systèmes de stockage d'énergie par batterie en Amérique du Sud s'étend au-delà des services publics, la sophistication des logiciels devient essentielle pour l'optimisation multi-revenus, et les incitations réglementaires pour le stockage derrière le compteur gagnent en importance.
Analyse géographique
Marché des Systèmes de Stockage d'Énergie par Batterie (BESS) au Brésil
Le Brésil a représenté 37,05 % du marché des systèmes de stockage d'énergie par batterie en Amérique du Sud en 2025, grâce à un appel d'offres de stockage de 2 GW et à des politiques de production décentralisée qui récompensent le stockage derrière le compteur. Les incitations REIDI soutiennent l'usine LFP de 10 GWh de BYD, renforçant les chaînes d'approvisionnement locales. Les températures ambiantes élevées favorisent la technologie LFP, influençant les spécifications des appels d'offres. São Paulo et Minas Gerais accueillent 55 % des installations commerciales et industrielles en raison de tarifs élevés.
Marché des Systèmes de Stockage d'Énergie par Batterie (BESS) au Chili
Le Chili est la zone géographique à la croissance la plus rapide, avec un CAGR de 25,6 % jusqu'en 2031, soutenu par un processus d'attribution foncière de 13 GWh et des mandats liés à la stratégie hydrogène. L'écrêtement solaire dans l'Atacama et les exigences d'inertie synthétique stimulent la demande de stockage multi-heures. Les accords d'achat d'électricité miniers remplacent le diesel, tandis que Santiago pilote l'agrégation de réseaux électriques virtuels. Ces facteurs soutiennent la croissance du marché des systèmes de stockage d'énergie par batterie en Amérique du Sud, tant dans les segments de services publics que hors réseau.
Marché des Systèmes de Stockage d'Énergie par Batterie (BESS) en Amérique du Sud
L'Argentine, la Colombie et le Pérou en sont encore aux premières étapes. Les mines du triangle du lithium en Argentine ont installé 68 MWh de stockage hors réseau en 2024, mais l'absence de rémunération des services auxiliaires freine les projets connectés au réseau. Le programme de prêts concessionnels de la Colombie est sursouscrit. Le Pérou subventionne les microréseaux ruraux mais interdit les offres de stockage autonome. Les autres pays représentent moins de 5 % de la capacité en raison de la taille réduite de leurs réseaux et de l'absence d'appels d'offres.

Paysage réglementaire
La réglementation des BESS en Amérique du Sud reste inégale, avec une rémunération finançable et des règles d'intégration au réseau plus claires concentrées au Chili et au Brésil. Le Chili a renforcé les exigences opérationnelles relatives à l'intégration des énergies renouvelables et à la participation du stockage via son opérateur système, le Coordinador Electrico Nacional, qui autorise également la mise en service commerciale des projets, y compris l'autorisation du BESS Arica le 25 juin 2026. Le Brésil continue d'associer les appels d'offres des distributeurs d'électricité à des incitations et des structures d'approvisionnement, tout en visant le remplacement du diesel dans les systèmes isolés d'Amazonie via des appels d'offres hybrides renouvelable plus stockage.
L'Argentine est passée de cadres à l'état de projet à une exécution basée sur l'attribution via l'appel d'offres AlmaSADI sous l'égide du Secrétariat à l'énergie (Résolution 155/2026). CAMMESA gère la participation aux appels d'offres et l'intégration au réseau pour le marché de gros, en liant le déploiement du stockage à des nœuds de réseau critiques et à l'atténuation de la congestion. Cela ajoute une voie réglementée pour le BESS à l'échelle des services publics dans un marché qui reposait auparavant davantage sur une logique marchande ou de type autoconsommation. Hors de ces marchés pionniers, les lacunes dans les paiements de services auxiliaires et la clarté du code réseau continuent d'allonger les délais d'interconnexion et de limiter la participation du stockage autonome, en particulier au Pérou et en Colombie.
Paysage concurrentiel
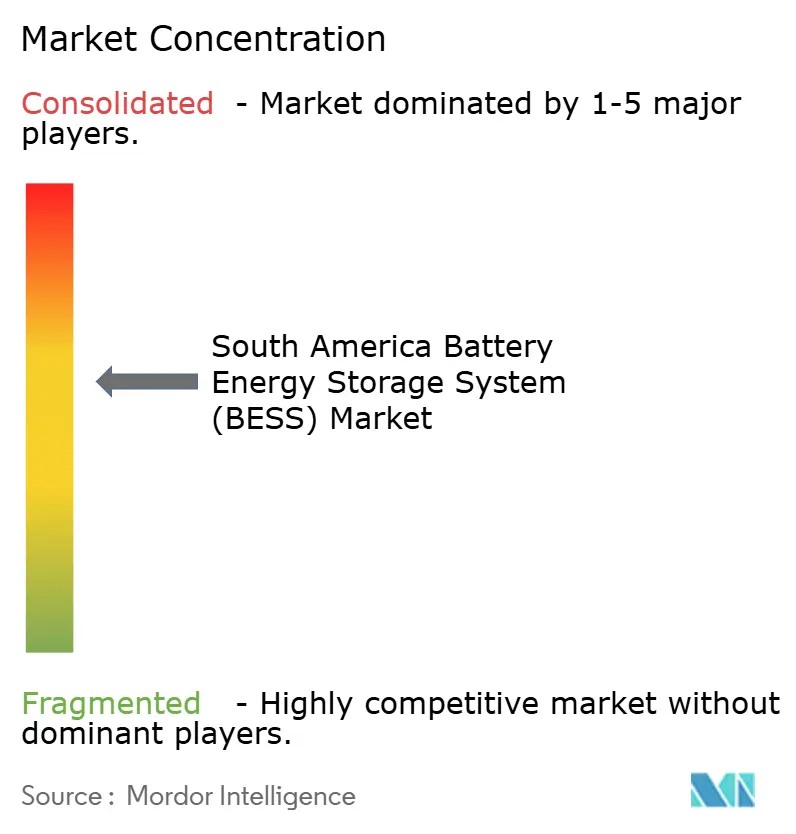
Le marché des systèmes de stockage d'énergie par batterie en Amérique du Sud est modérément fragmenté. Les intégrateurs mondiaux Fluence, Tesla et BYD sont en concurrence avec les développeurs régionaux Atlas Renewable Energy et AES Andes qui s'appuient sur leur expertise locale en matière de financement. Les fournisseurs chinois intègrent verticalement la livraison en clés en main (EPC), sous-enchérissant les concurrents de 15 à 20 %. La connaissance des délais de permis offre aux acteurs régionaux un avantage en Argentine et en Colombie.
Les logiciels de gestion de l'énergie constituent un facteur de différenciation, avec Fluence Mosaic et Tesla Autobidder en compétition pour le segment logiciel à un CAGR de 27,3 %. ESS Inc. perturbe le marché avec une technologie à flux de fer de 12 heures. Les exigences réglementaires en matière d'inertie synthétique et de certification UL 1973 élèvent les barrières à l'entrée et favorisent les acteurs établis disposant d'antécédents en matière de conformité. Les espaces blancs comprennent le solaire résidentiel-plus-stockage et les projets pilotes de reconditionnement de batteries de véhicules électriques menés par Acumuladores Moura.
Les mandats de sécurité incendie élèvent la sophistication des systèmes d'équilibre des installations, renforçant la demande d'enceintes certifiées. Le clivage stratégique se situe entre les intégrateurs verticaux à leadership par les coûts et les développeurs de niche au service des microréseaux miniers ou de l'agrégation de centrales électriques virtuelles. À mesure que les appels d'offres se multiplient, l'envergure et la maîtrise des logiciels deviennent décisives.
Leaders du secteur des systèmes de stockage d'énergie par batterie (BESS) en Amérique du Sud
Enel S.p.A.
AES Gener S.A.
BYD Co Ltd
Engie SA
LG Energy Solution
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Stockage d'Énergie par Batterie (BESS) en Amérique du Sud
- Enel S.p.A.
- AES Andes / AES Gener
- BYD Co Ltd
- Engie SA
- LG Energy Solution
- Fluence Energy
- Tesla Inc.
- Siemens Energy
- Schneider Electric SE
- ABB Ltd.
- CATL
- Panasonic Corp.
- Samsung SDI
- Saft Groupe SA
- EnerSys
- Acumuladores Moura S.A.
- Nidec ASI
- Hitachi Energy
- SUNRED
- Atlas Renewable Energy

Opportunités de marché et perspectives d'avenir
L'atténuation des goulots d'étranglement côté distributeurs et la gestion de l'écrêtement soutiennent un pipeline ancré par des projets de plusieurs centaines de mégawatts et plusieurs gigawattheures. Les attributions AlmaSADI 2026 de l'Argentine (700,5 MW répartis sur 20 projets) établissent un canal d'approvisionnement défini lié aux contraintes de transmission du Système Argentin Interconnecté (SADI), créant des opportunités pour la livraison EPC, la maintenance locale (O&M), et les logiciels de gestion de l'énergie capables de documenter la performance aux nœuds contraints. Au Chili, la mise en service et la construction autour de grands actifs BESS, y compris le BESS Arica d'Engie Chile de 25 MW/150 MWh en 2026 et l'installation Elena de Grenergy de 3,5 GWh à Antofagasta en 2026, maintiennent un marché adressable large couvrant les configurations autonomes et hybrides, allant des services réseau à l'évitement de l'écrêtement.
Un deuxième ensemble d'opportunités est concentré dans les systèmes isolés et dépendants du diesel, où le stockage est utilisé pour permettre la substitution du carburant et réduire la charge logistique. La volonté du Brésil de réduire la dépendance au diesel dans les réseaux isolés d'Amazonie, soutenue par des appels d'offres hybrides solaire plus BESS, et l'attribution en 2026 d'un contrat de 120 MWh à Huawei et Aggreko, indiquent une demande à court terme pour des systèmes robustes, une livraison pilotée par des intégrateurs, et des contrats de service sur cycle de vie dans des environnements d'exploitation difficiles. À mesure que ces voies d'approvisionnement se développent, la concurrence se concentre sur la conformité en matière de sécurité finançable pour les sites urbains et industriels, l'optimisation de la répartition pour empiler les flux de revenus, et des stratégies d'approvisionnement localisées réduisant l'exposition à la disponibilité des cellules importées et aux retards de permis.
Recent Industry Developments in Marché des Systèmes de Stockage d'Énergie par Batterie (BESS) en Amérique du Sud
- Juillet 2026 : Engie Chile a lancé les opérations commerciales du projet BESS Arica de 25 MW/150 MWh suite à l'autorisation obtenue le 25 juin 2026. Le projet atteint la mise en service commerciale en tant que système autonome de stockage d'énergie par batterie chilien. L'initiative renforce le virage vers des pôles hybrides solaire+stockage et la stabilisation du réseau à grande échelle dans le nord du Chili.
- Juin 2026 : Engie Chile a inauguré le système de batteries BESS Tocopilla de 116 MW/660 MWh dans le cadre d'un complexe énergétique réaménagé. Le stockage à grande échelle est intégré à un complexe renouvelable au Chili. Cela démontre la montée en puissance rapide du stockage multi-heures pour soutenir la résilience du réseau et l'intégration des renouvelables dans la région.
- Avril 2026 : Enel Chile a lancé la construction du BESS Azabache de 94 MW/372 MWh, destiné à être intégré à un complexe solaire et éolien existant dans la région d'Antofagasta. Le projet représente un nouveau BESS au sein d'un complexe renouvelable hybride au Chili. Il signale un engagement continu en dépenses d'investissement dans le stockage par batterie et l'hybridation des renouvelables au Chili.


Marché des Systèmes de Stockage d'Énergie par Batterie (BESS) en Amérique du Sud Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché est défini comme les revenus générés par les systèmes de stockage d'énergie par batterie qui sont vendus et déployés à travers l'Amérique du Sud pour stocker l'électricité et la restituer aux charges ou au réseau, y compris le matériel principal du système et les commandes associées.
Exclusions du périmètre : Nous excluons les technologies de stockage non-batterie telles que le pompage-turbinage, l'air comprimé, et le stockage thermique.
Aperçu de la segmentation
- Par type de batterie
- Lithium-ion (phosphate de fer lithié (LFP), nickel-manganèse-cobalt (NMC), titanate de lithium (LTO))
- Plomb-acide
- Batterie à flux (redox au vanadium, zinc-brome)
- Sodium-ion
- Autres technologies de batteries (NiCd, super-condensateurs hybrides)
- Par type de connexion
- Connecté au réseau (interconnecté aux services publics)
- Hors réseau (microréseau, hybride)
- Par composant
- Blocs de batteries et racks
- Système de conversion de puissance (PCS)
- Logiciel de gestion de l'énergie (EMS)
- Équilibre des installations et services
- Par plage de capacité énergétique
- En dessous de 10 MWh
- 10 à 100 MWh
- 100 à 500 MWh
- Au-dessus de 500 MWh
- Par application par utilisateur final
- Services publics
- Commercial et industriel
- Résidentiel
- Par géographie
- Brésil
- Chili
- Argentine
- Colombie
- Pérou
- Reste de l'Amérique du Sud
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour démarrer le modèle sur des bases stables, nous construisons une base factuelle sur la demande électrique, les ajouts au réseau et le déploiement des renouvelables, puis nous cartographions où le stockage est planifié et installé. Les sources publiques utiles ici comprennent les données et publications de l'IEA, de l'IRENA, de l'OLADE, des régulateurs nationaux de l'énergie et des opérateurs système (plans de réseau et résultats d'appels d'offres), ainsi que les statistiques douanières du commerce pour les équipements de batteries et de conversion d'énergie.
Nous examinons également les dépôts d'entreprises, les présentations aux investisseurs, les portails d'appels d'offres, et les rapports de presse crédibles pour comprendre le pipeline de projets, les configurations système типiques, et les signaux d'évolution des prix. Si nécessaire, des abonnements payants sont utilisés de manière limitée pour les données financières d'entreprises et le filtrage d'actualités, la recherche de brevets, et les vérifications import-export au niveau des expéditions afin de réduire l'incertitude sur les volumes et les prix. Les sources documentaires citées ici sont uniquement illustratives, et nous avons consulté de nombreux autres documents et jeux de données publics pour collecter des données, valider des hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Nous échangeons avec des services publics, des développeurs de stockage, des intégrateurs, des distributeurs d'équipements, des régulateurs et de grands utilisateurs d'énergie actifs en Amérique du Sud. Les entretiens et enquêtes clarifient le calendrier des projets, la tarification des systèmes, la durée des batteries, les circuits d'approvisionnement et les réglementations qui ne sont pas claires dans les sources documentaires. Les répondants aident également à tester les hypothèses au niveau des pays, à distinguer les projets annoncés des livraisons probables, et à concilier les écarts dans le modèle sud-américain avant l'examen final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 30 % | Cadres dirigeants (CXO) : 15 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs plus petits : 20 % | Managers : 50 % |
Dimensionnement et prévisions du marché
Pour le dimensionnement, une approche descendante est utilisée où les revenus régionaux du stockage sont reconstruits à partir du déploiement des renouvelables, des besoins de flexibilité du réseau, et du pipeline annoncé de projets liés au stockage, qui sont ensuite convertis en revenus annuels à l'aide de calendriers de mise en service réalistes. Pour ancrer les totaux, nous corroborons les résultats avec des approximations ascendantes sélectives telles que des vérifications de projets échantillonnés (MWh par application) et des fourchettes de prix typiques par kWh selon la chimie et la taille du système, puis nous ajustons pour les lacunes lorsque les détails des projets ne sont pas divulgués.
Les principales données qui influencent le modèle comprennent la capacité solaire et éolienne installée et planifiée, les attributions d'appels d'offres réseau et la durée des contrats, la durée typique du système (par exemple 2 heures contre 4 heures), la dépendance à l'importation pour les cellules et l'électronique de puissance, et les baisses de prix observées pour les batteries et les PCS. Les prévisions sont construites à l'aide d'une analyse de scénarios, car le calendrier politique, les permis et les files d'attente d'interconnexion peuvent modifier les installations annuelles, et ces scénarios sont alignés sur les attentes des experts concernant la cadence des appels d'offres et les besoins d'intégration des renouvelables.
Validation des données et cycle de mise à jour
Nous validons les résultats en les comparant à des signaux indépendants, y compris les attributions de projets connues, les annonces d'approvisionnement, et les ajouts de stockage implicites liés à la croissance de la capacité renouvelable. Les valeurs aberrantes sont examinées, les hypothèses sont retestées, et tout écart important déclenche un suivi auprès des répondants du secteur avant la finalisation de la validation interne.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des appels d'offres majeurs, des changements de politique, ou des mouvements brusques des prix des batteries. Avant la livraison, le modèle fait l'objet d'une nouvelle passe afin que les clients reçoivent la vue la plus récente avec un traitement cohérent des devises.
Dimensionnement par Mordor Intelligence du marché sud-américain des systèmes de stockage d'énergie par batterie comparé à d'autres estimations publiées
Différentes sources affichent souvent des tailles de marché différentes pour les BESS en Amérique du Sud car elles ne s'alignent pas toujours sur le calendrier, la tarification, et ce qui est considéré comme un système complet. Même lorsque les mêmes pays sont couverts, la valeur peut varier selon que les chiffres sont comptabilisés à la date d'attribution, à la date de mise en service, ou au moment de l'expédition.
L'écart s'explique généralement par la rapidité avec laquelle les prix des systèmes sont actualisés, la fenêtre de taux de change utilisée pour la conversion en USD, et si des courbes de prix de vente moyen distinctes sont appliquées pour les batteries, les PCS, et le reste des installations avant de consolider les revenus totaux du système. C'est ici qu'une validation supplémentaire est appliquée à l'aide des calendriers d'attribution de projets et des signaux de tarification à l'importation, y compris ceux reflétés dans Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,82 milliards USD (2025) | |
| Cabinet de conseil régional A | 2,30 milliards USD (2025) | Utilise une grille de prix plus conservatrice pour les systèmes multi-heures et convertit en USD à l'aide d'une fenêtre de change moyenne plus longue, ce qui peut sous-estimer les années de baisses rapides des coûts. |
| Éditeur spécialisé sectoriel B | 3,90 milliards USD (2026) | S'appuie sur les valeurs du pipeline annoncé et comptabilise les revenus plus proches du moment de l'attribution, ce qui peut anticiper des projets qui glissent ensuite en raison des permis et de l'interconnexion. |
En examinant les trois valeurs ensemble, les différences s'expliquent principalement par le calendrier et les mécanismes de tarification plutôt que par la direction de la demande. Lorsque la tarification est actualisée en cours d'année et que les revenus sont liés aux calendriers de mise en service avec des vérifications par rapport aux attributions et aux mouvements de coûts liés au commerce, le total du marché reste plus facile à rattacher aux déploiements à l'aide d'intrants reproductibles.


Questions clés répondues dans le rapport
Quelle est la valeur du stockage d'énergie par batterie en Amérique du Sud en 2026 ?
La taille du marché des systèmes de stockage d'énergie par batterie en Amérique du Sud s'élève à 3,26 milliards USD en 2026.
Quel pays mène les installations régionales ?
Le Brésil détenait 37,05 % de la capacité 2025, soutenu par un appel d'offres de stockage de 2 GW et des incitations à la production distribuée.
À quel rythme les batteries à flux se développent-elles ?
Les déploiements de batteries à flux devraient se développer à un CAGR de 24,6 % entre 2026 et 2031, les services publics recherchant des solutions de longue durée.
Pourquoi les entreprises minières adoptent-elles le stockage ?
Les microréseaux hybrides réduisent les coûts de carburant diesel jusqu'à 40 % et contribuent à atteindre les objectifs de décarbonation de portée 2.
Quel rôle jouent les logiciels dans l'économie du stockage ?
Les plateformes de gestion de l'énergie optimisent le dispatching sur les marchés de l'énergie, des services auxiliaires et de la capacité, générant un CAGR de 26 % pour les revenus logiciels.
Quelle réglementation influence le plus la croissance du stockage ?
Les incitations fiscales REIDI au Brésil et le mandat de co-localisation du Chili soutiennent collectivement une part significative des projets à venir à l'échelle des services publics.
Dernière mise à jour de la page le:



