
- Allemagne
- Arabie saoudite
- Argentine
- Australie
- Bahreïn
- Bangladesh
- Brésil
- Cambodge
- Canada
- Chili
- Chine
- Colombie
- Corée du Sud
- Égypte
- Émirats arabes unis
- Espagne
- États-Unis
- France
- Hong Kong
- Inde
- Indonésie
- Iran
- Israël
- Italie
- Japon
- Koweït
- Malaisie
- Mexique
- Moyen-Orient et Afrique
- Myanmar
- Népal
- Nigeria
- Nouvelle-Zélande
- Oman
- Pakistan
- Philippines
- Pologne
- Qatar
- Royaume-Uni
- Singapour
- Sri Lanka
- Thaïlande
- Turquie
- Vietnam
Analyse du marché des MNO des télécommunications en Afrique du Sud par Mordor Intelligence
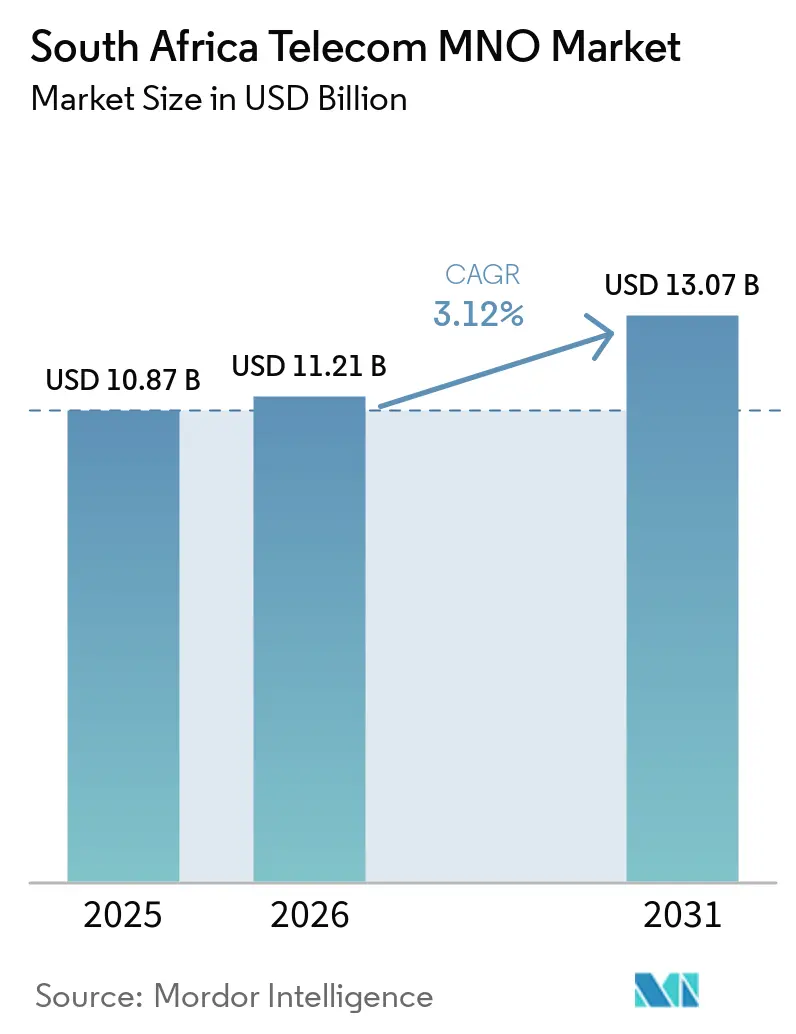
La taille du marché des ORM Télécom en Afrique du Sud était évaluée à 11,21 milliards USD en 2026 et devrait croître de 11,56 milliards USD en 2027 pour atteindre 13,31 milliards USD d'ici 2032, à un CAGR de 2,86 % durant la période de prévision (2027-2032).
En Afrique du Sud, un accès mobile plus large et le développement des abonnements à la fibre créent davantage de possibilités de desservir les foyers connectés, tandis que les contraintes d'accessibilité financière limitent la conversion en haut débit fixe payant continu. Les opérateurs peuvent développer des offres de connectivité résidentielle et vendre des services cloud d'entreprise, d'hébergement et de sécurité en complément de l'accès mobile. L'hébergement en gros permet aux marques d'opérateurs de réseau mobile virtuel d'atteindre les clients via un réseau hôte. Les plafonds de terminaison vocale en gros basés sur les coûts contraignent la liberté tarifaire de MTN et Vodacom, faisant des services résidentiels et d'entreprise payants des voies importantes de croissance des revenus aux côtés d'une couverture plus large.
Points clés du rapport
- Par type de service, les services de données et Internet ont représenté une part de 55,61 % de la taille du marché des ORM Télécom en Afrique du Sud en 2026, tandis que les services IoT et M2M devraient connaître la croissance la plus rapide avec un CAGR de 3,05 % durant la période 2027-2032.
- Au sein de la répartition par utilisateur final, les consommateurs ont représenté une part de marché des ORM Télécom en Afrique du Sud de 80,75 % en 2026, les entreprises devant connaître la croissance la plus rapide avec un CAGR de 3,35 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| L'adoption fulgurante des smartphones stimule le trafic de données mobiles | +1.1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Le déploiement de la fibre jusqu'au domicile (FTTH) accélère l'adoption du haut débit fixe | +0.9% | À l'échelle nationale | Moyen terme (2-4 ans) |
| L'enchère du spectre 5G débloque des services à ARPU premium | +0.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| La demande en connectivité cloud d'entreprise et IoT est en forte hausse | +0.7% | À l'échelle nationale | Moyen terme (2-4 ans) |
| La fibre en accès ouvert et les tours à hôte neutre peuvent réduire les coûts de déploiement rural | +0.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| La convergence fintech-télécom crée de nouveaux flux de revenus et peut réduire le taux de désabonnement | +0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'adoption fulgurante des smartphones stimule le trafic de données mobiles
Le parc d'abonnements aux smartphones offre aux opérateurs une plateforme substantielle pour vendre des données, même lorsque les nouvelles souscriptions à cette base sont modestes. L'Afrique du Sud comptait 83 041 957 abonnements aux smartphones au 30 septembre 2025, en hausse de 0,4 % en glissement annuel. Par ailleurs, l'ICASA a enregistré 6 737 613 téraoctets de trafic de données mobiles domestiques en 2025, combinant les téléchargements et les envois des utilisateurs finaux, tout en excluant le trafic en gros et le trafic en jardin fermé. Cette échelle de trafic rend l'utilisation du réseau commercialement significative même sans croissance rapide des abonnements. Les opérateurs peuvent rechercher des dépenses de données supplémentaires au sein de la base installée plutôt que de dépendre entièrement de nouvelles connexions. L'opportunité de demande consiste à transformer l'accès étendu aux smartphones en une utilisation payante soutenue, avec un investissement en capacité discipliné par cette utilisation.
Le déploiement de la fibre jusqu'au domicile (FTTH) accélère l'adoption du haut débit fixe
L'expansion du haut débit fixe crée une ouverture commerciale lorsque des connexions fibre supplémentaires deviennent des services actifs plutôt qu'une portée réseau inutilisée. L'ICASA a signalé 3 006 836 abonnements Internet par fibre jusqu'au domicile/bâtiment en Afrique du Sud au 30 septembre 2025, en hausse de 22 % par rapport à 2 465 453 un an plus tôt.[1] Cette augmentation établit une base croissante de locaux connectés sur laquelle les fournisseurs peuvent percevoir des revenus d'accès récurrents. Pour les ORM qui ciblent les clients du haut débit fixe, cela fait de l'activation du service un complément important à l'extension de la couverture physique. L'économie du déploiement ne s'améliore que si la base de clients accessibles génère suffisamment de connexions payantes pour soutenir l'investissement réseau. Le rythme des activations payantes peut donc importer davantage à l'économie du déploiement que le rythme de la construction.
L'enchère du spectre 5G débloque des services à ARPU premium
Une disponibilité 5G plus large donne aux opérateurs plus de latitude pour développer des offres d'accès résidentiel aux côtés des services vendus aux utilisateurs mobiles individuels. L'ICASA a signalé que la couverture de la population 5G en Afrique du Sud est passée de 46,64 % en 2024 à 58,02 % en 2025. La base d'abonnés résidentiels de MTN Afrique du Sud, combinant l'accès sans fil fixe et la fibre, a continué de croître au premier semestre 2026, avec des offres incluant Shesh@5G et MTN AirFibre. Pour le portefeuille résidentiel de MTN combinant accès sans fil fixe et fibre, une disponibilité 5G plus large peut étendre la portée vers les foyers sans déployer la fibre jusqu'à chaque local. L'opportunité consiste à convertir les locaux accessibles en services résidentiels payants tout en adaptant l'offre d'accès à la disponibilité locale. Un parc plus large peut élargir le vivier de clients avant de se traduire par des revenus plus élevés par utilisateur.
La demande en connectivité cloud d'entreprise et IoT est en forte hausse
Les services aux entreprises élargissent le champ de la concurrence en termes de revenus lorsque les opérateurs peuvent vendre des capacités au-delà de la connexion mobile sous-jacente. Le chiffre d'affaires cloud, hébergement et sécurité de Vodacom Business a augmenté de 27,1 % en Afrique du Sud au cours de l'exercice 2026, l'année close le 31 mars 2026.[2] La croissance des services au-delà du mobile de Vodacom Business a compensé la pression sur ses revenus clients mobiles au cours de l'exercice 2026. Ce contraste rend la diversité d'un portefeuille d'entreprise commercialement pertinente aux côtés de la capacité de son réseau d'accès. Vodacom identifie son portefeuille au-delà du mobile, incluant la fibre, le cloud, l'hébergement, la sécurité et l'IoT, comme un facteur de différenciation pour la croissance en entreprise, de sorte que les fournisseurs uniquement axés sur la connectivité se disputent une part plus étroite de chaque relation commerciale.
Analyse de l'impact des freins de croissance*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les prix élevés des données et l'écart d'accessibilité financière limitent l'utilisation | -0.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| La concentration du marché invite à une réglementation tarifaire plus stricte | -0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| La reprise des délestages pourrait perturber la disponibilité du réseau et augmenter les charges d'exploitation | -0.2% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Les pannes de câbles sous-marins exposent les risques liés à la bande passante internationale | -0.2% | Province du Cap-Occidental | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les prix élevés des données et l'écart d'accessibilité financière limitent l'utilisation
L'écart d'accessibilité financière limite le public payant pour le haut débit résidentiel permanent, même là où l'accès réseau peut être fourni. Un modèle d'accessibilité financière des ménages sud-africains de 2025 a estimé qu'une connexion haut débit permanente était hors de portée de 50 % des ménages. Pour les opérateurs proposant une connectivité résidentielle, cet écart modélisé réduit le vivier de clients capables de maintenir un engagement de service continu. L'extension de la couverture seule ne peut donc pas faire de chaque foyer nouvellement atteint un acheteur viable de la même offre. Des offres de services à prix réduit pourraient élargir l'adressabilité, mais leur économie devrait tout de même supporter le coût de la fourniture de la connectivité.
La concentration du marché invite à une réglementation tarifaire plus stricte
Les contrôles des prix en gros limitent la liberté des grands opérateurs de monétiser le trafic vocal entrant, même lorsque leurs réseaux conservent une échelle substantielle. À compter du 1er juillet 2026, l'ICASA a exigé que MTN et Vodacom appliquent son tarif maximum de terminaison vocale en gros basé sur les coûts pour les appels vers des emplacements mobiles. La règle identifie ces titulaires de licence par leurs économies d'échelle et de gamme et par plus de 20 % des minutes de terminaison vers des emplacements mobiles au 31 décembre 2023. Un plafond réglementé restreint les revenus disponibles pour chaque minute concernée plutôt que d'empêcher l'appel sous-jacent. Pour ces opérateurs, le trafic supplémentaire doit générer son rendement dans ce plafond.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par revenu télécom global et ARPU :
monétisation à travers les portefeuilles de servicesLe chiffre d'affaires du secteur des télécommunications sud-africain a augmenté de 1,6 % au cours de la période de référence 2025, du 1er octobre 2024 au 30 septembre 2025. Au cours de cette période, le chiffre d'affaires des services mobiles de détail a reculé de 7,9 %. Le chiffre d'affaires total d'Internet fixe et des données a progressé de 16,1 %. Les services Internet fixe et données ont ainsi soutenu la croissance du secteur tandis que les services mobiles de détail y ont soustrait.
Le revenu moyen par utilisateur (ARPU) offre un prisme différent en reliant les revenus de service à la base de clients d'un opérateur. Vodacom Afrique du Sud a déclaré un ARPU total pour l'exercice 2026 de 97 ZAR (5,59 USD) par mois. Sa mesure inclut les revenus de la ligne fixe et d'autres services et divise le revenu mensuel moyen de service par le nombre moyen mensuel de clients. Étant donné que la moyenne de 97 ZAR (5,59 USD) intègre les revenus de la ligne fixe et d'autres services dans le calcul, il s'agit d'un chiffre de revenu par client mixte pour Vodacom Afrique du Sud et non d'un ARPU uniquement mobile.
Par type de service :
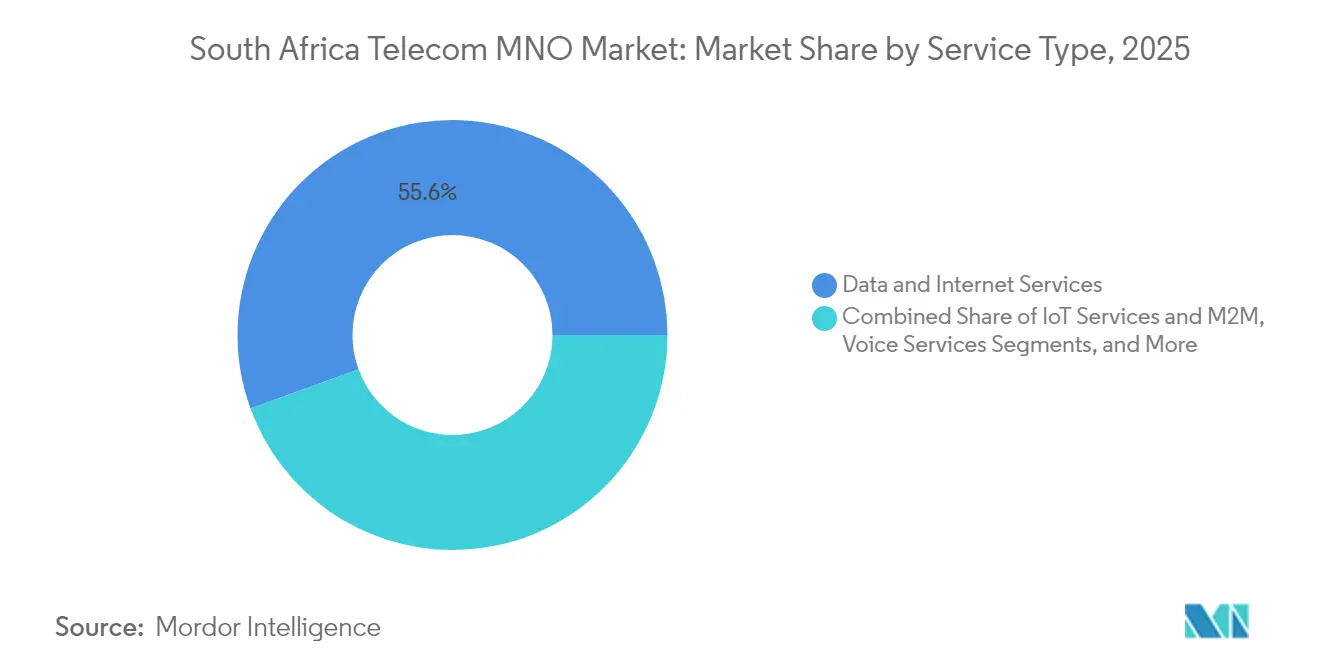
échelle des données et adoption du M2MLes services de données et Internet ont représenté une part de 55,61 % de la taille du marché des ORM Télécom en Afrique du Sud en 2026, faisant de ce segment le plus important par type de service. Le trafic de données réseau de MTN Afrique du Sud a augmenté de 27,7 % en glissement annuel au premier semestre 2026. Sa consommation mensuelle moyenne de données prépayées a progressé de 23,6 % en glissement annuel pour atteindre 4,9 Go par abonné au cours de la même période. La lecture prépayée montre qu'une utilisation accrue par abonné est une part importante de la demande que les opérateurs doivent satisfaire. Pour les fournisseurs de services de données, le défi commercial consiste à tirer suffisamment de revenus d'une activité de données agrégée croissante pour soutenir les ressources réseau nécessaires à son acheminement.
Les services IoT et M2M devraient être le segment à la croissance la plus rapide, avec un CAGR de 3,05 % durant la période 2027-2032. L'ICASA a comptabilisé 15,8 millions d'abonnements mobiles M2M au 30 septembre 2025, en hausse de 12,5 % par rapport à 2024. Ces abonnements sont attribués à des machines et des appareils en dehors des abonnements grand public, créant une opportunité liée aux points de terminaison connectés aux côtés des utilisateurs mobiles individuels. Les services de messagerie font face à une pression différente, le chiffre d'affaires des messages texte et multimédias sud-africains ayant chuté de 37,9 % au cours de l'année close le 30 septembre 2025, les applications OTT ayant supplanté les services traditionnels. Ce contraste favorise les modèles de service capables de tirer des revenus de la connectivité des appareils tout en traitant la substitution des services de messagerie traditionnels comme une exposition aux revenus distincte.


Note: Les parts de segment de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
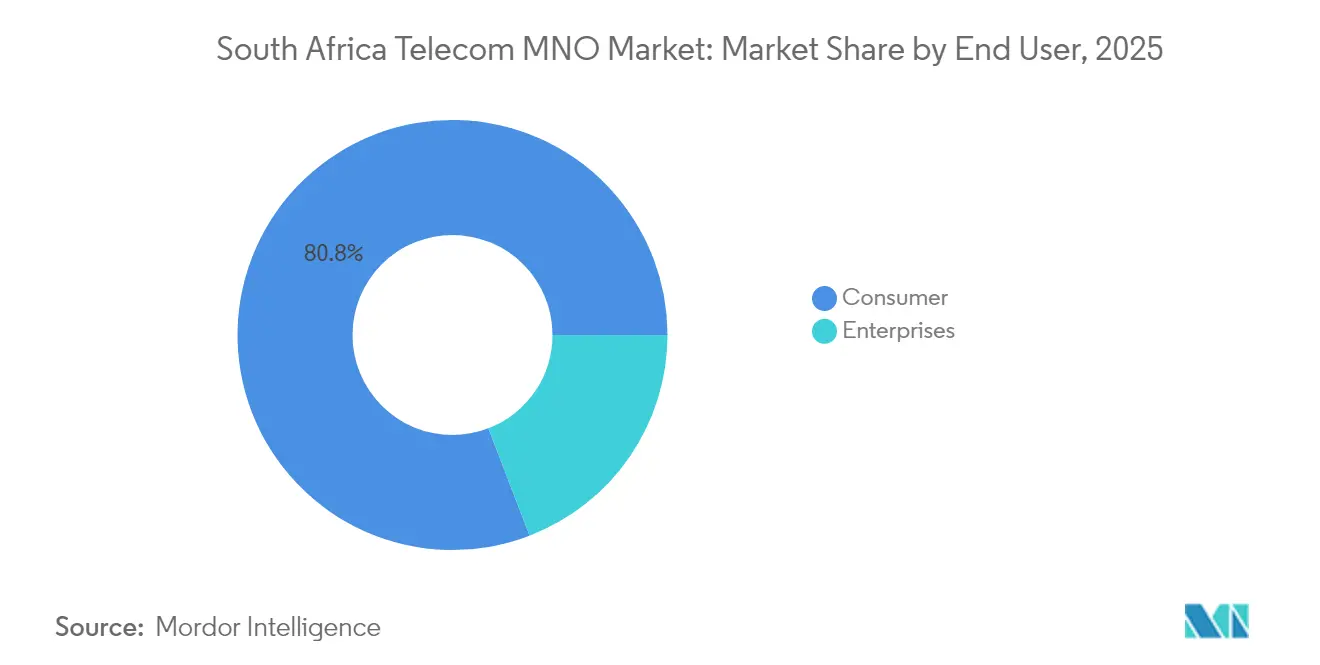
échelle grand public et expansion des services aux entreprisesLes consommateurs ont représenté une part de marché des ORM Télécom en Afrique du Sud de 80,75 % en 2026, faisant d'eux le plus grand segment d'utilisateurs finaux. MTN Afrique du Sud a déclaré 28,2 millions d'abonnés prépayés grand public au deuxième trimestre 2026, en baisse de 4,5 % en glissement annuel, l'opérateur ayant agi pour améliorer la qualité de la base. Sa base postpayée grand public a progressé de 9,1 % en glissement annuel pour atteindre 4,8 millions au cours du même trimestre. Au premier semestre 2026, le chiffre d'affaires des services prépayés grand public a reculé de 3,3 % en glissement annuel, reflétant à la fois la réinitialisation des avances sur temps d'antenne et la substitution vocale en cours. L'échelle grand public de MTN se développe en postpayé, tandis que l'amélioration de la base prépayée entraîne un coût de revenus à court terme.
Les entreprises devraient être le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 3,35 % durant la période 2027-2032. Openserve de Telkom a déclaré une croissance de ses revenus d'entreprise de 9,7 % au cours de l'année close le 31 mars 2026. Par ailleurs, le chiffre d'affaires d'entreprise de MTN Afrique du Sud a augmenté de 5,8 % en glissement annuel au premier semestre 2026. Sur l'ensemble de l'année 2025, son chiffre d'affaires des services aux entreprises a progressé de 13,6 %, porté par la demande de solutions mobiles d'entreprise, de SMS en masse, de services de connectivité et d'offres convergées. Étant donné que ces lignes incluent les SMS en masse et les offres convergées, les nouvelles connexions mobiles seules constituent une mesure incomplète de la demande des entreprises.


Analyse géographique
Les schémas de connectivité provinciaux donnent aux opérateurs des points de départ différents pour les stratégies d'accès fixe et mobile à travers l'Afrique du Sud. En 2025, l'Internet fixe à domicile a atteint 49,7 % des ménages au Cap-Occidental, 31,1 % au Gauteng et 11,6 % au Cap-Oriental. L'accès à Internet mobile a atteint respectivement 80,6 %, 77,3 % et 71,1 % des ménages au Cap-Occidental, au Gauteng et au Cap-Oriental. Un accès plus large des ménages à Internet mobile signifie qu'une offre d'accès fixe doit établir sa valeur aux côtés de ce canal. Au Cap-Oriental, où Internet mobile est largement utilisé et l'accès fixe à domicile est limité, une offre fixe est principalement en concurrence avec l'utilisation d'Internet mobile plutôt qu'avec les lignes fixes existantes.
Les différences métropolitaines qualifient davantage la base de clients adressables au sein d'une stratégie d'expansion urbaine, car l'accès fixe résidentiel varie substantiellement d'une ville à l'autre. En 2025, l'Internet fixe à domicile a atteint 55,4 % des ménages dans la ville du Cap, 34,8 % dans la ville de Johannesburg et 22,1 % à eThekwini, la municipalité qui comprend Durban.[3] Cette variation rend les offres de remplacement plus importantes au Cap, tandis que Johannesburg et eThekwini laissent plus de place aux premières connexions fixes résidentielles aux côtés de la concurrence pour les utilisateurs existants. Au KwaZulu-Natal, Vodacom KwaZulu-Natal a annoncé le 14 octobre 2026 une expansion réseau planifiée pour l'exercice 2027, incluant des mises à niveau LTE et 5G pour étendre la couverture et la capacité réseau à travers la province.
La préparation du réseau rural constitue une considération géographique distincte de l'adoption par les ménages, notamment lorsque les opérateurs évaluent où une offre 5G peut atteindre les clients. La couverture rurale de la population 5G déclarée par les titulaires de licence en 2025 était de 74 % au Gauteng, 34 % au Cap-Occidental et 7 % au Cap-Oriental. La disponibilité rurale plus large au Gauteng offre plus de marge pour poursuivre l'adoption des services dans le périmètre mesuré. La portée plus étroite du Cap-Oriental fait de l'extension du réseau une condition plus importante pour élargir la base adressable 5G rurale, le Cap-Occidental se situant entre ces deux lectures. Pour l'expansion rurale, la contrainte pratique est donc la séquence d'extension de la portée du signal et de conversion de cette portée en service payant.
Cadre réglementaire et perspectives
Certaines juridictions sont comparées du point de vue d'un ORM, couvrant le cadre national de licences de l'Afrique du Sud et les conditions de déploiement locales au Cap-Occidental. La comparaison du Cap-Occidental utilise le règlement d'installation de la municipalité de Drakenstein au sein de cette municipalité. L'ICASA délivre des licences pour les services de communications électroniques et les services de réseau en vertu de la loi sur les communications électroniques. Pour les opérateurs, ces exigences affectent à la fois l'entrée dans la fourniture de services et la séquence du déploiement physique du réseau.
Tableau réglementaire
| Facteur de décision | Afrique du Sud | Cap-Occidental |
|---|---|---|
| Autorité principale | ICASA | ICASA pour les licences nationales ; municipalité de Drakenstein pour les approbations d'installation locales |
| Instruments ou orientations clés | Loi sur les communications électroniques 36 de 2005 ; amendements de la charte de service adoptés avec effet au 23 janvier 2027 | Licences nationales et règles sur les offres groupées ; règlement d'installation de Drakenstein dans sa zone municipale |
| Effet commercial | Licences de service et contrôles du spectre ; obligations relatives aux offres groupées éligibles à partir de janvier 2027 | Drakenstein exige un préavis d'au moins 60 jours et une servitude de passage avant les travaux souterrains, avec les frais applicables |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Afrique du Sud équilibre une voie de licence établie avec les exigences d'entrée en service et de contrôle du spectre. À compter du 23 janvier 2027, les offres groupées inutilisées éligibles doivent être automatiquement reconduites au moins une fois sans frais tant que le numéro reste actif, à l'exclusion des offres groupées de 7 jours ou moins et des offres groupées illimitées, gratuites ou promotionnelles. La note Moyenne de la comparaison du Cap-Occidental reflète les obligations de notification, de servitude de passage et de frais applicables au sein de Drakenstein. Les obligations nationales relatives aux offres groupées s'appliquent également aux ORM opérant au Cap-Occidental, rendant les deux orientations en Durcissement, tandis que le projet de loi d'amendement de 2026 proposant un règlement national standard pour le déploiement rapide offre une voie de simplification contingente.
Étapes de la chaîne de valeur
La chaîne de valeur compare la manière dont l'accès aux sites, la connectivité en gros, l'exploitation du réseau et la distribution par des partenaires génèrent des revenus pour les fournisseurs. Vodacom Afrique du Sud a investi dans son réseau au cours de l'exercice 2026 pour soutenir la résilience du réseau, l'utilisation du spectre et les plateformes informatiques. Son haut débit fibre peut être fourni via son propre réseau déployé ou celui d'un partenaire, notamment ceux d'Openserve, Vumatel, Frogfoot, Metrofibre Networx et MTN. Par conséquent, l'accès à l'infrastructure et la fourniture de services créent des opportunités distinctes de capturer des revenus, avec des dépendances différentes à chaque étape.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Accès aux sites et à l'infrastructure passive | Bailleurs de sites et de tours tels que l'unité Gyro de Telkom | Revenus de location de mâts et de tours multi-locataires | Configuration des sites et exigences en matière d'espace | Adapter les exigences de location à l'espace disponible sur le site |
| Transport en gros et accès fixe | Fournisseurs de connectivité en gros tels qu'Openserve, filiale de Telkom | Frais de connectivité haut débit, d'entreprise et de transport | Portée du réseau physique et conditions d'installation | Vérifier l'accès déployé et définir les exigences d'installation avant l'activation |
| Exploitation du réseau et des services | Opérateurs de services télécom tels que MTN Afrique du Sud et Vodacom Afrique du Sud | Revenus des services de données, vocaux, de messagerie et connexes | Exigences continues en matière de résilience du réseau et d'investissement informatique | Séquencer les mises à niveau du réseau et de la plateforme en fonction des besoins de fourniture de services |
| Distribution en gros via des marques partenaires | Hôtes en gros d'OMVR tels que Cell C | Revenus de services en gros issus de la distribution par des partenaires | Les offres des partenaires dépendent de la capacité de livraison de l'hôte | Aligner les engagements de service des partenaires sur la capacité de l'hôte |
| Source: Mordor Intelligence | ||||
La distinction en matière de revenus est importante car un bail de site, une connexion en gros et un service à l'utilisateur final monétisent des capacités différentes. Un fournisseur qui utilise l'accès déployé d'une autre entreprise peut élargir son offre sans posséder l'intégralité de ce réseau, mais son périmètre adressable dépend de la disponibilité de cet accès. L'ouverture structurelle consiste donc à combiner une infrastructure sous contrat avec une exploitation de service efficace tout en conservant suffisamment de contrôle sur la livraison pour soutenir l'expérience client promise.
Paysage concurrentiel
Concentration du Marché
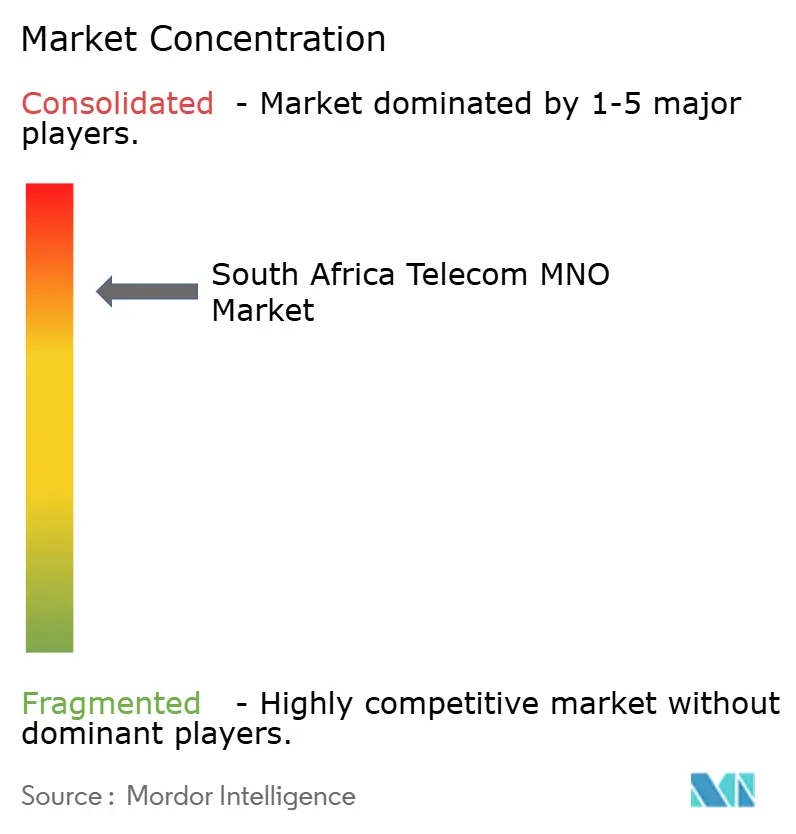
La concurrence est concentrée parmi les opérateurs de réseau établis, avec des challengers axés sur l'hébergement en gros et la technologie offrant différentes façons d'atteindre les clients. MTN Group Limited est en concurrence via MTN Afrique du Sud, et Vodacom Afrique du Sud fournit des services contractuels et au-delà du mobile. Le nombre d'abonnés aux données mobiles de Telkom SA SOC Limited a augmenté de 31,1 % pour atteindre près de 20 millions au cours de l'année close le 31 mars 2026. Cell C Limited fournit un hébergement en gros pour les opérateurs de réseau mobile virtuel (OMRV), tandis que Rain (Pty) Ltd exploite un réseau national 4G et 5G sous licence. La base d'abonnés aux données en expansion de Telkom élargit la pression concurrentielle sur le duo de tête, le modèle d'hébergement de Cell C et le réseau propre de Rain offrant des voies alternatives vers les clients.
La croissance de la plateforme en gros fait de la distribution par des partenaires un levier concurrentiel distinct, car un hôte peut servir des marques aux côtés de son propre canal de vente au détail. La base d'abonnés au registre de localisation résidentielle OMRV de Cell C a augmenté de 27,3 % pour atteindre 5,7 millions au cours de l'année close le 31 mai 2026. Openserve de Telkom ajoute une autre voie en gros via l'infrastructure fibre, tandis que Telkom Consumer exploite l'activité mobile du groupe, positionnant le groupe à la fois dans la fourniture d'infrastructure et les services orientés clients. Le choix pour une marque de communications est de déterminer dans quelle mesure utiliser l'accès en gros, l'hôte percevant des revenus de service et la marque développant des relations avec les utilisateurs finaux.
Le 7 juillet 2026, Huawei, partenaire technologique de Rain, a annoncé le déploiement commercial à grande échelle par l'opérateur du Massive MIMO 5G sub-1 GHz dans les principales villes sud-africaines, illustrant une approche concurrentielle axée sur la technologie. La Cour d'appel de la concurrence a approuvé la transaction Maziv de Vodacom le 14 août 2025, avec des mesures correctives pour les actifs FTTH en chevauchement transférés à Maziv et utilisés par Vodacom Afrique du Sud pour les services en gros. Vodacom a signalé la mise en œuvre le 1er décembre 2025. En vertu de la mesure corrective, un mandataire de surveillance reçoit le mandat de vente de repli si Maziv ou Vumatel ne peut pas conclure d'accords de cession dans le premier délai de cession. Pour les opérateurs, l'investissement réseau peut élargir la proposition de service tandis que les conditions de fusion déterminent quels actifs en chevauchement peuvent rester sous contrôle combiné.
Leaders du secteur des MNO des télécommunications en Afrique du Sud
-
MTN Group Limited
-
Vodacom Afrique du Sud
-
Telkom SA SOC Limited
-
Cell C Limited
-
Rain (Pty) Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des opérateurs de réseau mobile des télécommunications en Afrique du Sud Entreprises couvertes dans ce rapport
- MTN Group Limited
- Telkom SA SOC Limited
- Cell C Limited
- Vodacom South Africa
- Rain (Pty) Ltd
Principales opportunités pour les acteurs du marché
La comparaison des opportunités sépare la fourniture de connectivité institutionnelle de l'expansion contingente de la capacité du haut débit mobile. En mars 2026, les opérateurs avaient connecté 10 851 des 21 878 institutions de service public sud-africaines ciblées dans le cadre des obligations liées aux licences de spectre, notamment des établissements de santé, des écoles, des bibliothèques et des autorités tribales. Par ailleurs, l'ICASA a publié des projets de plans de spectre mobile le 27 juillet 2026, avec des invitations à de futures licences à suivre après les plans d'attribution définitifs. Le déploiement institutionnel dépend de la livraison par rapport aux obligations assignées, tandis que l'expansion de la capacité liée au spectre dépend d'autres étapes réglementaires.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Fourniture de connectivité aux établissements de santé éligibles | L'écart de livraison institutionnel signalé comprend des sites de santé | Établissements de santé publics dans les cibles d'obligation | Prioriser l'activation fiable des établissements assignés | Compléter et maintenir la fourniture de service au niveau du site | ORM obligés tels que MTN et Vodacom |
| Connectivité progressive pour l'éducation et l'accès communautaire | Les écoles et les bibliothèques font partie des catégories d'institutions ciblées | Écoles publiques et bibliothèques éligibles | Regrouper les sites assignés dans un programme d'activation progressive | Compléter plusieurs connexions institutionnelles | ORM obligés tels que Telkom et Rain |
| Capacité supplémentaire de haut débit mobile via de futures licences de spectre | Les projets de juillet 2026 décrivent les étapes futures de licences | Services de haut débit mobile grand public et entreprise | Préparer des dossiers de couverture et de capacité pour de futures invitations | Les projets de plans doivent être finalisés avant les invitations à licences | Candidats opérateurs potentiels tels que MTN, Vodacom et Rain |
| Source: Mordor Intelligence | |||||
L'ouverture la plus forte à court terme consiste à convertir les obligations de connectivité institutionnelle assignées en service livré sur les sites éligibles. Pour les opérateurs obligés, cela aligne le travail de déploiement avec la performance de la licence tout en dirigeant les ressources vers un écart de service documenté. Les 11 027 institutions non connectées en mars 2026 font du déploiement piloté par les obligations l'ouverture la plus proche pour les opérateurs sous licence, l'expansion liée au spectre étant conditionnelle aux plans définitifs et aux futures invitations à licences.
Développements industriels récents dans Marché des opérateurs de réseau mobile des télécommunications en Afrique du Sud
- Oct 2026 : Vodacom KwaZulu-Natal a annoncé une expansion réseau planifiée pour l'exercice 2027, incluant des mises à niveau LTE et 5G pour étendre la couverture et la capacité dans les zones urbaines, les townships et les zones rurales de la province.
- Juil 2026 : Openserve de Telkom a lancé son propre fournisseur de services Internet pour monétiser l'infrastructure existante et améliorer le taux de connectivité.
- Juil 2026 : Huawei a annoncé que Rain avait réalisé un déploiement commercial à grande échelle du Massive MIMO 5G sub-1 GHz dans les principales villes sud-africaines.
Marché des opérateurs de réseau mobile des télécommunications en Afrique du Sud Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché des ORM Télécom en Afrique du Sud couvre le chiffre d'affaires annuel des services télécom perçu par les opérateurs télécom pour les services fournis en Afrique du Sud aux consommateurs et aux entreprises. Il comprend la connectivité mobile et fixe et les services télécom connexes facturés dans le pays.
Exclusions du périmètre : les ventes pures de matériel informatique, les services informatiques autonomes et les logiciels d'entreprise génériques, ainsi que les équipements et infrastructures de réseau télécom vendus séparément sont exclus.
Aperçu de la segmentation
- Chiffre d'affaires global des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et Internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et télévision payante
- Autres services (services à valeur ajoutée, itinérance et services internationaux, services aux entreprises et en gros, etc.)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le rapport sur l'état du secteur des TIC de l'Autorité indépendante des communications d'Afrique du Sud fournit des mesures sur les revenus des télécommunications, les abonnements et les catégories de services en Afrique du Sud, tandis que l'Enquête générale sur les ménages de Statistics South Africa décrit l'accès à Internet des ménages par lieu et province. Les communications des opérateurs telles que les résultats annuels de Vodacom et les résultats financiers de MTN ajoutent des indicateurs de revenus de service, de clientèle, d'utilisation et d'entreprise qui aident à évaluer la signification commerciale de ces mesures sectorielles.
Les dépôts d'entreprises, les documents destinés aux investisseurs et les rapports commerciaux sud-africains réputés peuvent fournir des détails supplémentaires sur la performance des services, l'investissement réseau et les développements réglementaires, et peuvent être recoupés avec les séries officielles et les définitions des opérateurs. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées cibleraient les opérateurs mobiles et fixes sud-africains, les fournisseurs en gros, les acheteurs de connectivité d'entreprise et les responsables de services concernés, notamment les dirigeants et les gestionnaires responsables des décisions en matière de revenus, de clientèle, de réseau et de produits. Les répondants seraient invités à vérifier les résultats secondaires sur les limites des services, les prix, l'utilisation et l'adoption, à clarifier les lacunes là où les mesures publiées ne concordent pas, et à trianguler les explications selon les perspectives des opérateurs, des clients et des régulateurs.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 20 % | Gestionnaires : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime le chiffre d'affaires des services des opérateurs sud-africains à partir d'un marché national global descendant et vérifie certains composants via des agrégations de chiffres d'affaires de services des opérateurs et des prix de service moyens échantillonnés multipliés par les connexions actives. Les revenus historiques, les connexions haut débit mobile et fixe, la composition de la clientèle, le revenu moyen par utilisateur, l'utilisation des données par abonnement et la composition des services aident à expliquer l'évolution du marché et à soutenir les parts par type de service et par consommateurs-entreprises. Une régression multivariée peut relier les revenus à ces indicateurs, avec une analyse de scénarios utilisée lorsque les conditions de couverture, d'accessibilité financière ou d'investissement créent des trajectoires matériellement différentes, tandis que les communications des opérateurs et les séries des régulateurs ancrent les données d'entrée dans des mesures sud-africaines observables.
Le modèle prévoit le chiffre d'affaires total puis le distribue entre les types de services et les utilisateurs finaux en utilisant la composition des revenus déclarés, les tendances de la clientèle et de l'utilisation, et les données sur les services achetés par chaque groupe. Des vérifications ascendantes sélectives testent si les revenus des opérateurs échantillonnés et les relations prix-volume sont cohérents avec le total descendant, les écarts étant imputés aux différences de périodes de référence, de définitions de services ou de couverture avant la révision des données d'entrée du modèle. Les répondants aux entretiens et aux enquêtes examineraient la logique et la direction au niveau des variables des prévisions, identifieraient les moteurs commerciaux manquants et aideraient à distinguer les évolutions observées des effets ponctuels.
Validation des données et cycle de mise à jour
Les analystes triangulent les séries de revenus et d'abonnements des régulateurs avec les dépôts des opérateurs, les indicateurs d'accès des ménages et les signaux de service indépendants, puis vérifient la cohérence des totaux, des unités, des définitions et des périodes de référence. Les écarts et les anomalies sont examinés par rapport aux notes de source et aux communications des opérateurs avant validation, les répondants concernés étant recontactés lorsqu'une définition, un changement signalé ou un moteur de prévision reste peu clair. Les données probantes et le modèle sont actualisés annuellement, révisés entre les cycles après des événements réglementaires, technologiques ou de marché importants, et soumis à un nouvel examen pré-livraison des sources, des calculs et de la cohérence narrative.
Taille du marché télécom en Afrique du Sud selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Elle comprend la connectivité mobile et fixe et les services télécom connexes facturés dans le pays.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée peut relier les revenus à ces indicateurs, avec une analyse de scénarios utilisée lorsque les conditions de couverture, d'accessibilité financière ou d'investissement créent des trajectoires matériellement différentes, tandis que les communications des opérateurs et les séries des régulateurs ancrent les données d'entrée dans des mesures sud-africaines observables.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,56 milliards USD (2027) | |
| Consultance mondiale A | 7,1 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 38,6 % à la valeur 2027 de ce rapport de 11,56 milliards USD, 2 ans plus tard. |
| Consultance régionale B | 5,14 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 55,5 % à la valeur 2027 de ce rapport de 11,56 milliards USD, 2 ans plus tard. |
Les analystes de Mordor Intelligence triangulent les séries de revenus et d'abonnements des régulateurs avec les dépôts des opérateurs, les indicateurs d'accès des ménages et les signaux de service indépendants, puis vérifient la cohérence des totaux, des unités, des définitions et des périodes de référence.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des ORM Télécom en Afrique du Sud ?
La taille est estimée à 11,56 milliards USD en 2027 et devrait atteindre 13,31 milliards USD d'ici 2032, à un CAGR de 2,86 % durant la période 2027-2032.
Qu'est-ce qui soutient la demande de services mobiles et de haut débit fixe en Afrique du Sud ?
Une vaste base d'abonnements aux smartphones et l'adoption de la fibre soutiennent la demande, avec 3 006 836 abonnements Internet par fibre jusqu'au domicile/bâtiment enregistrés au 30 septembre 2025.
Quel type de service est en tête du secteur des ORM en Afrique du Sud ?
Les services de données et Internet ont représenté une part de 55,61 % du marché en 2026, tandis que les services IoT et M2M devraient connaître la croissance la plus rapide avec un CAGR de 3,05 % durant la période 2027-2032.
Quelles entreprises sont en concurrence dans les services ORM en Afrique du Sud ?
Les principaux acteurs comprennent MTN Group Limited, Vodacom Afrique du Sud, Telkom SA SOC Limited, Cell C Limited et Rain (Pty) Ltd.
Qu'est-ce qui limite l'expansion de la connectivité résidentielle en Afrique du Sud ?
Un modèle d'accessibilité financière des ménages de 2025 a estimé que le haut débit permanent était hors de portée de 50 % des ménages sud-africains.
Comment les conditions 5G rurales diffèrent-elles à travers l'Afrique du Sud ?
En 2025, la couverture rurale de la population 5G déclarée par les titulaires de licence était de 74 % au Gauteng, 34 % au Cap-Occidental et 7 % au Cap-Oriental.