
Taille et part de marché des lubrifiants en Afrique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
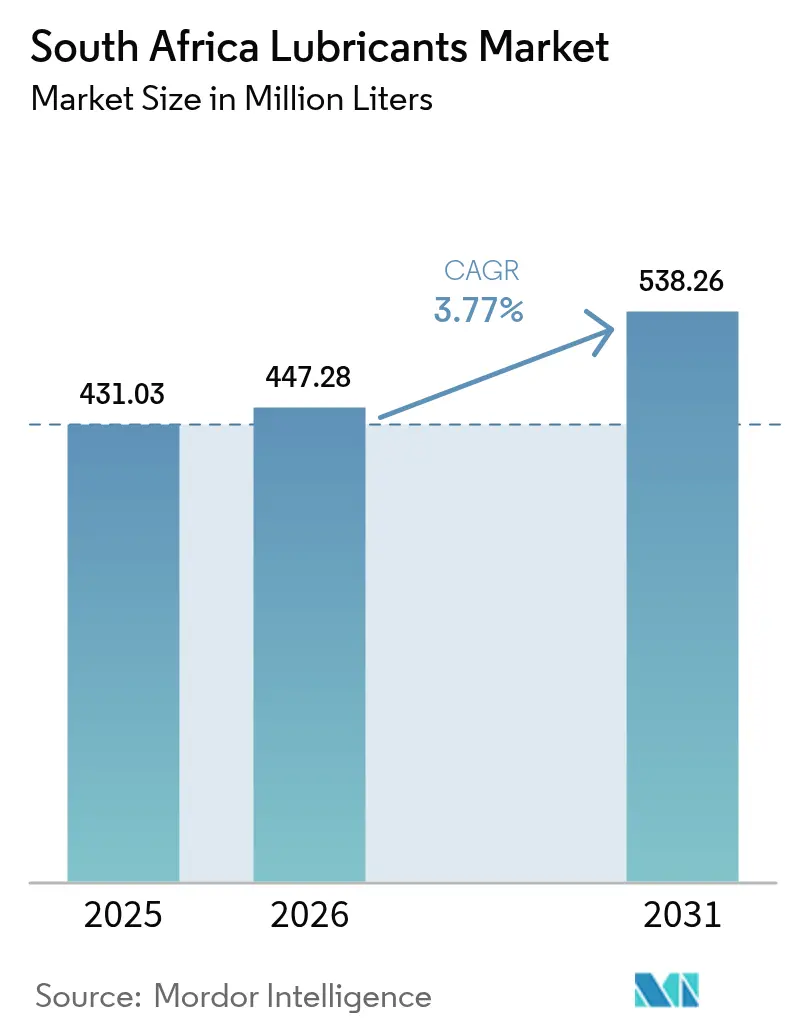
| Taille du marché de l'année de base (2025) | 431.03 Millions de litres |
| Volume du Marché (2026) | 447.28 Millions de litres |
| Volume du Marché (2031) | 538.26 Millions de litres |
| Growth Rate (2026 - 2031) | 3.77 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lubrifiants en Afrique du Sud par Mordor Intelligence
La taille du marché des lubrifiants en Afrique du Sud devrait croître de 431,03 millions de litres en 2025 à 447,28 millions de litres en 2026, et les prévisions indiquent qu'elle atteindra 538,26 millions de litres d'ici 2031, avec un CAGR de 3,77 % sur la période 2026-2031. Cette trajectoire solide reflète une activité industrielle soutenue, une production minière résiliente et un parc automobile en expansion continue, autant de facteurs qui sous-tendent une demande récurrente pour des grades de lubrifiants de spécification supérieure. Les fréquents délestages électriques continuent de stimuler l'utilisation de générateurs de secours, ajoutant des volumes supplémentaires d'huile moteur, tandis que le durcissement des réglementations environnementales pousse les acheteurs vers des synthétiques haut de gamme qui réduisent les volumes de déchets et allongent les intervalles de vidange. La dynamique du côté de l'offre évolue, deux raffineries nationales restant opérationnelles à des taux d'utilisation inférieurs à 50 % de leurs niveaux de 2020, augmentant ainsi la dépendance aux importations pour les huiles de base et les mélanges finis. L'intensité concurrentielle s'accroît, le réseau de distribution Vivo-Engen récemment fusionné comptant désormais plus de 1 300 stations, conférant au groupe une portée commerciale inégalée sur le marché des lubrifiants en Afrique du Sud.
Principaux enseignements du rapport
- Par type de produit, les huiles moteur automobiles détenaient une part de 44,26 % de la taille du marché des lubrifiants en Colombie en 2025, tandis que les graisses progressent à un CAGR de 4,18 % jusqu'en 2031.
- Par secteur d'utilisation finale, le secteur automobile a capté 58,09 % de la part de marché des lubrifiants en Colombie en 2025 ; le secteur industriel enregistre l'expansion la plus rapide avec un CAGR de 3,96 % jusqu'en 2031.
- Par type de stock de base, les lubrifiants à base d'huile minérale représentaient 67,65 % du marché en 2025, et la demande pour les lubrifiants synthétiques devrait croître avec un CAGR de 4,04 % durant la période de prévision (2026-2031).
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des lubrifiants en Afrique du Sud
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion du parc automobile et vieillissement de la flotte | +0.8% | Gauteng, Cap-Occidental, marché secondaire national | Moyen terme (2-4 ans) |
| Rebond minier et industriel | +1.2% | Limpopo, Nord-Ouest, Cap-Nord, corridors d'industrie lourde | Court terme (≤ 2 ans) |
| Transition rapide vers les synthétiques haut de gamme | +0.6% | Pôles industriels, corridors de fret | Long terme (≥ 4 ans) |
| Programmes de conversion des huiles de cuisson usagées en biodiesel sur site | +0.3% | Cap-Occidental, KwaZulu-Natal, projets pilotes nationaux sélectionnés | Long terme (≥ 4 ans) |
| Services de flotte numériques « lubrifiants-plus » | +0.4% | Zones métropolitaines à forte densité de flottes commerciales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion du parc automobile et vieillissement de la flotte
Le parc automobile immatriculé en Afrique du Sud continue de progresser, soutenu par des exportations automobiles record évaluées à 201,7 milliards de ZAR en 2024[1]Personnel de la NAAMSA, "Performance des exportations automobiles 2024," naamsa.co.za. Un parc vieillissant signifie que les véhicules nécessitent des vidanges plus fréquentes et tolèrent des viscosités plus élevées pour compenser l'usure du moteur. Les délestages accélèrent le renouvellement des flottes commerciales alors que les opérateurs déploient des générateurs et des camionnettes hybrides pour garantir la continuité de service ; cependant, les groupes motopropulseurs à combustion interne dominent toujours les ventes, représentant 98,6 % du total en 2025. Par conséquent, la demande en huiles moteur minérales de gamme intermédiaire reste soutenue, même si les synthétiques haut de gamme sont de plus en plus prescrits par les gestionnaires de flotte recherchant des intervalles de vidange prolongés. Les fournisseurs de pièces détachées indiquent que les formulations à vidange étendue réduisent d'une à deux visites de service par an pour les camionnettes de livraison à fort kilométrage, réduisant directement les coûts d'immobilisation.
Rebond minier et industriel stimulant la demande
L'amélioration des prix des matières premières et les programmes de stabilisation ont libéré de nouveaux investissements miniers en capital, notamment un pipeline d'énergies renouvelables de 11 milliards de ZAR annoncé par Sibanye-Stillwater pour réduire les coûts énergétiques et diminuer la consommation de diesel. Les camions de transport électrifiés et les lignes de traitement automatisées nécessitent des fluides hydrauliques spécialisés, des huiles pour engrenages et des liquides de refroidissement avancés capables de maintenir leur viscosité sous des cycles à forte charge. Les responsables d'usines intègrent la surveillance de l'état et des contrats de lubrifiants en tant que service pour minimiser les arrêts imprévus, une tendance qui favorise les fournisseurs disposant d'équipes techniques sur le terrain. Alors que la production industrielle se remet des récents chocs d'approvisionnement en électricité, les commandes de fluides de travail des métaux, d'huiles de compresseur et de lubrifiants alimentaires rebondissent également, ajoutant des volumes supplémentaires sur le marché des lubrifiants en Afrique du Sud.
Transition rapide vers les synthétiques haut de gamme
Les utilisateurs finaux évaluent de plus en plus le coût total de possession plutôt que le prix unitaire initial, une mentalité qui sous-tend le CAGR de 4,11 % attendu pour les synthétiques. Les équipements miniers souterrains fonctionnent à des températures ambiantes dépassant 45 °C et ne peuvent se permettre une dégradation de la viscosité ; par conséquent, les fluides hydrauliques synthétiques à indice de viscosité élevé constituent la solution logique. Les ateliers automobiles rapportent une adoption plus forte des grades SAE 5W-30 entièrement synthétiques qui répondent aux nouvelles spécifications de garantie des équipementiers et offrent des gains mesurables en économie de carburant. Les premiers projets pilotes de flotte confirment des extensions d'intervalles de vidange de 15 à 20 %, des économies amplifiées lorsque les délestages réduisent la disponibilité des ateliers. La conformité environnementale constitue un autre catalyseur : les synthétiques contiennent généralement moins de métaux lourds et génèrent de plus faibles volumes d'huile usagée, s'alignant ainsi sur les stratégies d'évitement des coûts liés à la Responsabilité Élargie des Producteurs (REP).
Programmes de conversion des huiles de cuisson usagées en biodiesel sur site stimulant la demande en bio-lubrifiants
Les réglementations nationales sur les prix des biocarburants adoptées en 2024 encouragent les usines et les grands groupes hôteliers à convertir les huiles de cuisson usagées en biodiesel sur site. Ces micro-raffineries nécessitent des huiles pour engrenages de qualité alimentaire, des fluides de transfert de chaleur à haute température et des graisses spécialisées capables de résister à des charges acides. Les fournisseurs chimiques ont introduit des lubrifiants à base d'ester avec une lubrification améliorée pour améliorer les caractéristiques d'écoulement à froid du biodiesel. Des installations pilotes au Cap et à Durban ont démontré que l'intégration de lubrifiants en boucle fermée et la récupération des charges peuvent porter les taux globaux de réduction des déchets au-dessus de 40 %. Par ailleurs, les vendeurs de lubrifiants conçoivent des systèmes de reprise logistique inversée qui collectent les bio-lubrifiants usagés et les renvoient aux re-raffineurs, monétisant ainsi la conformité et créant des opportunités de vente croisée.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité du rand et pression sur les prix à parité d'importation | -0.9% | National, aiguë dans les pôles d'importation côtiers | Court terme (≤ 2 ans) |
| Réglementation plus stricte sur l'élimination des huiles usagées | -0.5% | Grandes métropoles à contrôle renforcé | Moyen terme (2-4 ans) |
| Volatilité de la production liée aux délestages électriques | -0.7% | Ceintures manufacturières et minières | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité du rand et pression sur les prix à parité d'importation
Le rand sud-africain a fluctué de plus de 18 % par rapport au dollar américain en 2024, transmettant des chocs de coûts immédiats aux mélangeurs qui dépendent des huiles de base importées du Groupe API II et du Groupe III. Une dépréciation de 10 % relève souvent les prix catalogue des lubrifiants finis de 6 à 8 % en trois mois, comprimant le fonds de roulement des petits indépendants qui ne disposent pas de couverture à terme. Les hausses de la taxe sur le diesel s'ajoutant aux fluctuations de la devise élèvent les coûts de fret intérieur, notamment pour desservir les mines éloignées. Les clients répondent en demandant des contrats à prix fixe et des délais de paiement plus longs, ce qui accroît l'exposition au risque de crédit pour les distributeurs. Les surcharges carburant plus élevées augmentent également les coûts des bidons et des cartons, car les fournisseurs d'emballages répercutent les hausses d'énergie et de résine en temps réel.
Réglementation plus stricte sur l'élimination des huiles usagées
L'application intégrale du cadre de Responsabilité Élargie des Producteurs depuis mai 2021 oblige les producteurs de lubrifiants à financer la collecte des huiles usagées et des emballages vides, à soumettre des rapports de tonnage audités et à respecter des seuils de taux de recyclage. Le non-respect entraîne des amendes et des peines d'emprisonnement potentielles allant jusqu'à 15 ans, des risques qui poussent les entreprises à surinvestir dans l'infrastructure de conformité[2]Département des forêts, des pêches et de l'environnement, "Règlements sur la responsabilité élargie des producteurs," dffe.gov.za. Les frais de participation sont calculés sur la base d'un recouvrement net des coûts, ce qui signifie que la volatilité des frais reflète les prix des matières premières recyclées et l'efficacité de la collecte, compliquant l'élaboration des budgets. Les mélangeurs locaux de taille moyenne, qui se sont historiquement appuyés sur des collecteurs tiers, doivent désormais investir en capital dans des logiciels de traçabilité et des services de transport contractuels. Bien que la REP génère des gains environnementaux, l'effet à court terme est une augmentation de 2 à 3 % des prix en rayon, ce qui met à l'épreuve la fidélisation des volumes dans le canal de distribution au détail sensible aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les huiles moteur stimulent la croissance des volumes
Les huiles moteur automobiles représentaient 44,26 % du volume de 2025, garantissant que le marché des lubrifiants en Afrique du Sud reste ancré dans les cycles d'entretien routiniers des voitures particulières et des véhicules utilitaires légers. La large propriété de véhicules vieillissants et la relativement faible adoption des pratiques de vidange étendue soutiennent un roulement rapide en atelier, même si l'adoption des synthétiques progresse. Les grades entièrement synthétiques haut de gamme, facturés avec une prime de 30 à 40 % par rapport aux équivalents minéraux, ont élargi leur part dans les canaux de distribution des concessionnaires qui associent les vidanges aux plans de service. Les graisses, bien que ne représentant qu'une faible fraction de l'ensemble des litres, enregistrent la progression la plus rapide à un CAGR de 4,18 % jusqu'en 2031 grâce à une utilisation intensifiée dans les roulements d'énergies renouvelables et les moyeux de roues des camions de transport miniers souterrains. Les fluides de transmission et les huiles pour engrenages suivent la croissance du marché des véhicules utilitaires, notamment à mesure que les boîtes automatiques se généralisent dans les taxis urbains.
Le mix de produits plus large s'adapte à des cycles de fonctionnement plus difficiles déclenchés par les délestages : les huiles pour générateurs nécessitent un TBN élevé pour neutraliser le soufre provenant du diesel de faible qualité, tandis que les huiles pour compresseurs industriels nécessitent une meilleure stabilité à l'oxydation pour des temps de fonctionnement plus longs lorsque les usines se déplacent vers des fenêtres de production en heures creuses. Les fluides de travail des métaux voient des commandes renouvelées alors que l'indice PMI manufacturier est revenu en territoire d'expansion à mi-2025, bien que les formulations miscibles à l'eau dominent désormais les nouveaux appels d'offres car elles présentent des émissions de COV plus faibles. Les huiles de process, notamment les huiles blanches pour la cosmétique et les huiles de process pour le caoutchouc destinées aux usines de pneumatiques, maintiennent une niche mais offrent des marges stables. Les fournisseurs capables de garantir la cohérence des lots et la certification de qualité alimentaire obtiennent des contrats récurrents malgré la nature banalisée de ces grades.
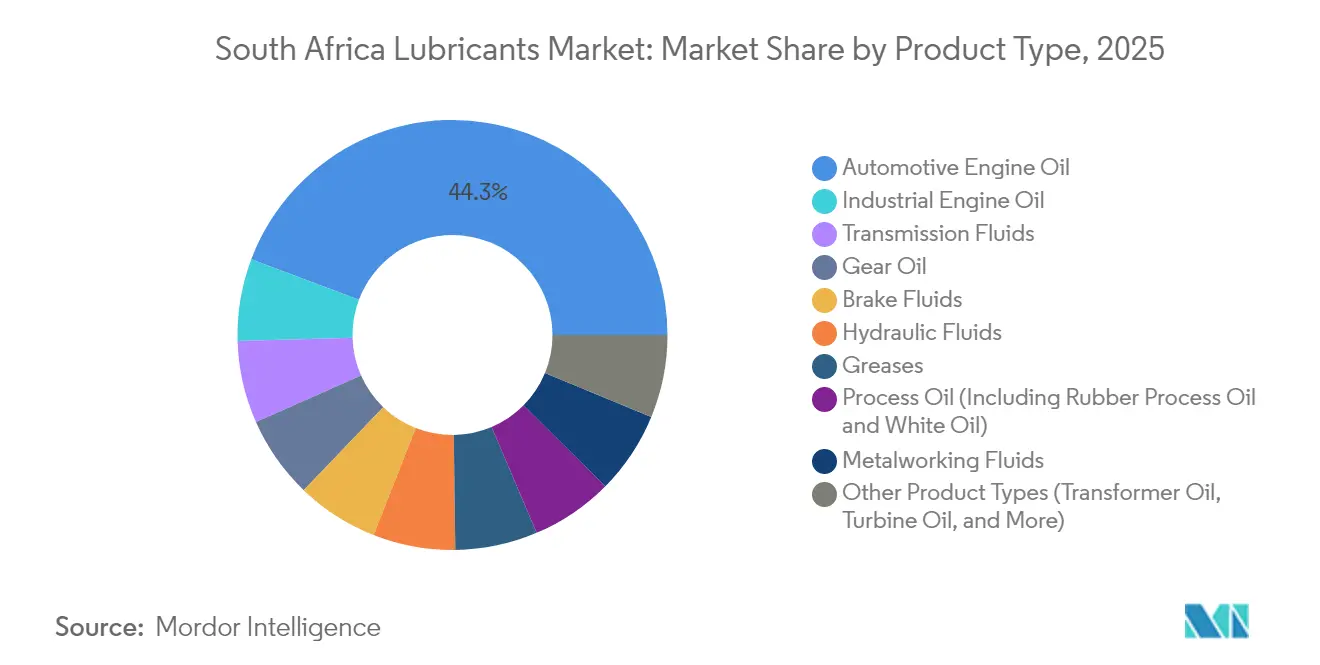
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport


Par secteur d'utilisation finale : la domination automobile face au défi industriel
Le canal automobile représentait 58,09 % du volume total en 2025, soulignant le rôle central que joue encore la mobilité individuelle en Afrique du Sud. Les concessions, les chaînes de vidange rapide et les ateliers informels représentent ensemble des millions de vidanges trimestrielles, maintenant le marché des lubrifiants sud-africain approvisionné avec une charge de base prévisible. Pourtant, le secteur industriel — englobant les mines, l'industrie manufacturière, la construction, l'agriculture, le secteur maritime et l'aviation — promet un rendement plus rapide, affichant un CAGR de 3,96 % jusqu'en 2031 à mesure que les projets de matières premières se relancent et que les installations d'énergie renouvelable s'accélèrent. Les sociétés minières standardisent sur des graisses prêtes pour la surveillance de l'état et des fluides hydrauliques résistants au feu, lesquels affichent des prix unitaires par litre plus élevés que les huiles automobiles grand public.
Les lubrifiants marins présentent un potentiel à la hausse car les ports de Durban et du Cap sont situés sur la route clé Europe-Asie, obligeant les navires de passage à renouveler leurs huiles pour moteurs à pistons de tête et leurs graisses écologiques pour tubes d'étambot. Le segment de l'aviation reste comparativement petit mais stable, porté par la maintenance de la flotte de South African Airways et l'expansion du fret régional, qui nécessitent des huiles de turbine haute performance. La construction et l'agriculture ajoutent une saisonnalité aux profils de demande, avec une consommation de lubrifiants culminant lors des cycles de plantation et des déblocages de financements d'infrastructure. Les fournisseurs ciblant les acheteurs industriels se différencient par des services de gestion des fluides sur site, un angle à valeur ajoutée moins répandu dans le commerce de détail automobile grand public.
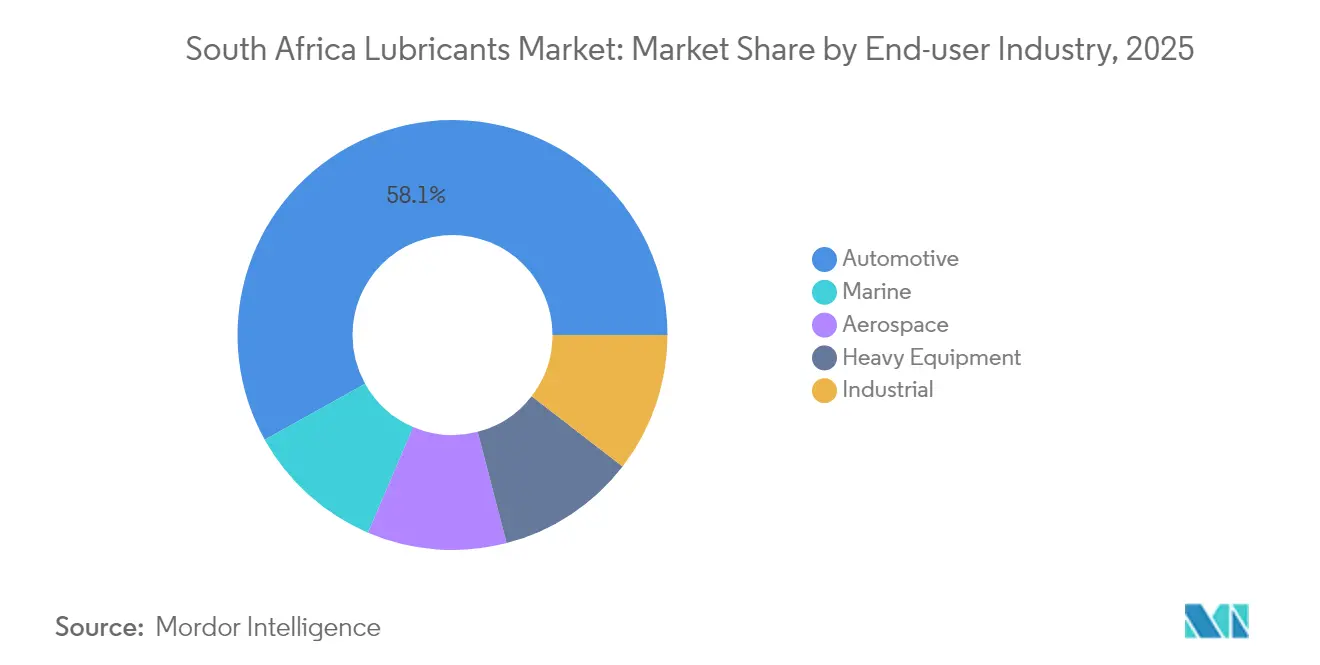
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Par type de stock de base : les huiles minérales face à la pression des synthétiques
La sensibilité aux coûts fait que les formulations à base minérale captent encore 67,65 % des litres vendus, reflet à la fois de l'infrastructure établie de raffinage-mélange et des relations bien ancrées avec les distributeurs. Les avantages de l'approvisionnement local incluent des délais de livraison plus courts et une exposition réduite aux couvertures, permettant une tarification compétitive dans un environnement volatile du rand. Néanmoins, les synthétiques devraient afficher l'expansion la plus rapide, avec un CAGR de 4,04 % durant la période de prévision (2026-2031), capitalisant sur leur capacité à prolonger les intervalles de vidange, à réduire les arrêts imprévus et à diminuer les volumes globaux d'élimination des lubrifiants, des résultats désormais suivis dans les tableaux de bord ESG des entreprises. Les semi-synthétiques servent de tremplins, permettant aux opérateurs de flotte de bénéficier de gains de performance partiels sans supporter les primes complètes des synthétiques.
Les fluides hydrauliques et les huiles pour transformateurs à base d'ester démontrent une biodégradabilité supérieure et une stabilité du point d'éclair, des facteurs essentiels dans des écosystèmes sensibles tels que les parcs éoliens côtiers et les mines de platine souterraines. Les huiles de base re-raffinées (RRBO) s'intègrent également progressivement au mélange courant, Sasol certifiant des huiles pour engrenages industrielles incluant jusqu'à 25 % de contenu RRBO sans compromettre les homologations des équipementiers. Sur l'horizon de prévision, la combinaison des synthétiques et des bio-lubrifiants devrait rogner six points de pourcentage sur les parts des huiles minérales conventionnelles dans le marché des lubrifiants en Afrique du Sud.
Analyse géographique
Le Gauteng, qui abrite Johannesburg et Pretoria, reste l'épicentre de la consommation de lubrifiants car il héberge les usines d'assemblage automobile des équipementiers, les principaux sièges sociaux miniers et le parc de véhicules sur route le plus dense du pays. Le trafic de fret continu sur les corridors N1 et N3 génère une forte rotation des moteurs diesel et des huiles, tandis que l'aéroport international OR Tambo constitue le pôle de la demande en lubrifiants pour l'aviation. Le KwaZulu-Natal se classe deuxième, soutenu par le port multiprouits de Durban qui achemine les huiles pour moteurs à pistons de tête de grade marine et soutient d'importantes activités pétrochimiques et d'assemblage automobile. La fréquence des délestages dans la province accroît la fréquence de la demande d'huile pour générateurs ; cependant, la congestion portuaire retarde parfois les importations d'additifs, obligeant les mélangeurs locaux à maintenir des marges de sécurité plus élevées.
Les besoins en lubrifiants du Cap-Occidental progressent le plus rapidement parmi les provinces côtières, portés par les projets éoliens à travers le Karoo et les installations de panneaux solaires dans le Cap-Nord qui utilisent des graisses spécialisées avec de larges plages de températures de fonctionnement. Les chantiers de réparation navale du Cap absorbent en outre des émulsions synthétiques de niche et des fluides hydrauliques résistants au feu. Les provinces à forte activité minière — Limpopo, Nord-Ouest et Cap-Nord — consomment de grands volumes d'huiles moteur diesel lourdes, d'huiles pour engrenages différentiels à haute pression et de graisses à point de goutte élevé adaptées aux environnements poussiéreux et à forte charge. La distribution dans ces provinces se heurte à des obstacles logistiques, notamment la livraison du dernier kilomètre sur routes de gravier et des infrastructures de stockage limitées, ce qui entraîne des différentiels de coûts de revient supérieurs aux marchés côtiers.
L'État libre bénéficie de commandes régulières de lubrifiants agricoles liées aux cycles de récolte du maïs et du tournesol, tandis que le complexe de carburant synthétique de Secunda de Sasol ancre la consommation d'huiles de turbine, de fluides de compresseur et d'huiles de process spécialisées. Le pôle automobile du Cap-Oriental autour de Port Elizabeth abrite les chaînes de montage Ford et Volkswagen qui émettent des appels d'offres stables pour les fluides de travail des métaux et les remplissages moteur avant livraison. Les données des gouvernements locaux indiquent que l'activité automobile et manufacturière combinée dans le Cap-Oriental progressera substantiellement, soutenant l'expansion des volumes de lubrifiants auxiliaires. Dans toutes les provinces, le risque de chaîne d'approvisionnement reste lié aux retards portuaires et aux perturbations périodiques du transport routier de marchandises, des facteurs qui incitent les distributeurs à maintenir des stratégies d'importation multi-ports et des nœuds de transbordement intérieurs dans le marché des lubrifiants en Afrique du Sud.
Paysage réglementaire
La production, l'importation et la distribution de lubrifiants en Afrique du Sud s'inscrivent dans un cadre de conformité plus large relatif au pétrole et à la chimie, piloté par le Department of Mineral Resources and Energy (Petroleum Products Act, 1977), avec une supervision mise en œuvre via des exigences techniques et des régimes de licences. Le National Regulator for Compulsory Specifications (NRCS), établi en vertu du NRCS Act (2008), administre des spécifications obligatoires et des réglementations techniques sur les catégories de produits liés à l'automobile et à la chimie, ce qui fonctionne comme une couche de contrôle pour l'entrée sur le marché et la conformité continue dans les catégories de produits réglementées.
La conformité environnementale s'appuie sur le cadre de Responsabilité Élargie du Producteur (REP) relevant du Department of Forestry, Fisheries and the Environment, appliqué depuis mai 2021 pour les lubrifiants et les emballages associés. Les règles imposent des rapports audités et des systèmes de reprise financés pour les huiles usagées et les contenants. Parallèlement, l'Afrique du Sud maintient des obligations au titre des conventions de Bâle, de Rotterdam et de Stockholm, ce qui façonne la gestion des substances dangereuses et des flux de déchets liés aux additifs pour lubrifiants, aux contenants et aux huiles usagées tout au long de la chaîne de valeur.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les huiles de base et les additifs. Le mélange local est confronté à une dépendance croissante aux importations pour les huiles de base des groupes API II et III et certaines chimies d'additifs sélectionnées, tandis qu'une part plus faible est fournie par le raffinage domestique et les chaînes de valeur des carburants synthétiques. Le mélange et l'emballage sont concentrés autour de Gauteng et des principaux corridors logistiques, et les produits transitent par un réseau de distribution stratifié comprenant des commercialisateurs de marques multinationales, de grands détaillants de carburant, ainsi que des mélangeurs et distributeurs indépendants tels qu'Atlas Oil and Chemical, Strub Lubricants, CIM Lubricants, Durban Lubricants, et des acteurs axés sur l'importation comme Oily SA.
Le stockage intermédiaire, les terminaux et le transport routier de marchandises relient les ports côtiers aux centres de demande de l'intérieur des terres. Au sein de l'écosystème des carburants liquides, la Competition Commission a accordé à SAPIA une exemption conditionnelle pour des accords de coopération à travers les étapes de la chaîne d'approvisionnement (y compris la logistique amont et les opérations de terminaux) jusqu'au 30 juin 2026. En aval, les avantages en matière d'accès au marché continuent d'être renforcés par les canaux de vente au détail et d'ateliers, tandis que la collecte et la valorisation des huiles usagées sont organisées selon des systèmes alignés sur la REP. Des structures pilotées par l'industrie telles que la ROSE Foundation contribuent à coordonner les circuits de collecte alimentant les marchés de re-raffinage et de valorisation.
Paysage concurrentiel
Le marché des lubrifiants en Afrique du Sud est modérément consolidé. La consolidation remodèle la dynamique concurrentielle alors que les grandes multinationales peaufinent leurs portefeuilles aval mondiaux tandis que les indépendants régionaux capitalisent sur les cessions. L'achèvement par Vivo Energy de l'opération Engen a livré un réseau de distribution de plus de 1 300 stations-service, offrant au groupe une portée de dernier kilomètre inégalée et renforçant la visibilité de la marque dans les carburants comme dans les lubrifiants. Les entrants sur le marché cherchant une part doivent présenter des plans crédibles de conformité REP, incluant des partenariats de collecte d'huiles usagées, pour satisfaire les panels d'approvisionnement des équipementiers automobiles et les comités d'appels d'offres miniers.
Leaders de l'industrie des lubrifiants en Afrique du Sud
Astron Energy (Pty) Ltd.
Engen Petroleum
Sasol
BP p.l.c.
Shell plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
La circularité induite par la REP crée un espace vacant pour les fournisseurs capables d'associer les lubrifiants à une reprise vérifiable des huiles usagées et des emballages, à des rapports audités et à un support de traçabilité dans le cadre de la REP appliquée depuis mai 2021. Pour de nombreuses flottes, mines et usines industrielles, la différenciation dépasse désormais le prix au fût pour s'orienter vers des modèles de service répondant aux besoins de preuve d'élimination, aux intervalles de vidange documentés et à la réduction des volumes de déchets, en cohérence avec les tableaux de bord ESG internes.
Les ajouts de capacités locales laissent également entrevoir des opportunités en matière de localisation des additifs et de support technique régional. En janvier 2026, Chevron Oronite a élargi son partenariat avec Azelis South Africa pour lancer la fabrication locale du modificateur de viscosité PARATONE 24EX en Afrique du Sud, offrant un moyen concret de réduire les délais et l'exposition au change pour les formulations dépendant d'additifs spécialisés. Côté commercialisation, FUCHS a ouvert une nouvelle succursale à Polokwane (mai 2026) pour renforcer la logistique et la couverture technique des corridors miniers et agricoles du Limpopo, illustrant comment un service de proximité favorise le choix du fournisseur dans les provinces industrielles où la disponibilité opérationnelle, la surveillance de l'état et les fluides spécialisés tels que les hydrauliques, les huiles pour engrenages et les graisses exigent des performances plus élevées.
Développements récents du secteur
- Juin 2026 : Engen Petroleum a lancé une nouvelle gamme de tubes de graisse (comprenant les variantes joints homocinétiques, roulements de roue et usage général) utilisant la technologie au calcium anhydre. Ce format vise la commodité en atelier et une application plus propre dans la maintenance automobile et industrielle légère, favorisant la premiumisation grâce à un emballage différencié et un positionnement performance.
- Mai 2026 : FUCHS Lubricants South Africa a ouvert une nouvelle succursale à Polokwane, dans le Limpopo, pour étendre sa portée logistique et son support technique auprès des clients miniers et agricoles. Cette expansion renforce la vente axée sur le service dans les corridors industriels du nord, où la surveillance de l'état et des cycles de réapprovisionnement plus rapides influencent le choix des fournisseurs.
- Avril 2024 : Vivo Energy a finalisé l'acquisition d'Engen, combinant les activités en une plateforme aval plus vaste en Afrique australe. En Afrique du Sud, cette intégration a élargi la portée des stations-service et de la distribution, renforçant l'échelle d'accès au marché pour les lubrifiants grâce à un réseau de vente au détail et commercial élargi.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les lubrifiants finis consommés en Afrique du Sud dans les applications automobiles et industrielles, mesurés au point de demande locale. Nous incluons les volumes fournis par la production nationale et les importations, et nous les suivons selon l'usage des lubrifiants dans des conditions d'exploitation typiques.
Exclusions de périmètre : nous excluons les huiles de base vendues comme matières premières, les additifs vendus comme produits chimiques autonomes, et les fluides principalement utilisés comme carburants ou produits chimiques de procédé plutôt que comme lubrifiants.
Aperçu de la segmentation
- Par type de produit
- Huile moteur automobile
- Huile moteur industrielle
- Fluides de transmission
- Huile pour engrenages
- Liquides de frein
- Fluides hydrauliques
- Graisses
- Huile de process (y compris l'huile de process pour le caoutchouc et l'huile blanche)
- Fluides de travail des métaux
- Huile pour turbines
- Huile pour transformateurs
- Autres types de produits
- Par secteur d'utilisation finale
- Automobile
- Véhicules particuliers
- Véhicules utilitaires
- Deux-roues
- Marine
- Aérospatiale
- Équipements lourds
- Construction
- Mines
- Agriculture
- Industriel
- Production d'électricité
- Métallurgie et travail des métaux
- Textiles
- Pétrole et gaz
- Autres secteurs d'utilisation finale
- Automobile
- Par type de stock de base
- Lubrifiants à base d'huile minérale
- Lubrifiants synthétiques
- Lubrifiants semi-synthétiques
- Lubrifiants biosourcés
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la construction du tableau de la demande de lubrifiants à l'aide d'indicateurs publics stables d'une année sur l'autre. Nous nous référons à des sources telles que les statistiques gouvernementales sud-africaines sur les activités manufacturières, minières, énergétiques et de transport, les données commerciales douanières et tarifaires pour les lubrifiants, ainsi que les publications sur la circulation routière et l'immatriculation des véhicules lorsqu'elles sont disponibles. Le contexte des normes et des performances des produits est également recoupé à l'aide d'organismes tels que SAE, API et ISO, afin que les produits comptabilisés correspondent à la manière dont les lubrifiants sont spécifiés dans les achats réels.
La phase documentaire est ensuite étayée par les documents publics des fabricants et distributeurs, tels que les rapports annuels, les présentations aux investisseurs et les communiqués de presse, qui renseignent sur les volumes, les changements d'usines et l'orientation des canaux. Lorsqu'un écart de données existe sur l'échelle d'une entreprise privée, nous utilisons des abonnements payants pour les données financières et de renseignement d'entreprise, des informations de marché spécifiques aux lubrifiants, ainsi que des vérifications d'importation et d'exportation au niveau des expéditions, afin d'éviter de reposer sur une hypothèse à source unique. Les sources citées ci-dessus sont illustratives, et de nombreux autres documents et jeux de données publics ont été examinés pour recueillir, vérifier et clarifier les données finales.
Entretiens et enquêtes primaires
Les travaux primaires ont servi à traduire les indicateurs documentaires en une demande et un mix de lubrifiants réalistes pour l'Afrique du Sud, et à confirmer ce qui est effectivement vendu dans les usages finaux liés à l'automobile, aux mines, à l'agriculture, à l'industrie manufacturière et au secteur de l'énergie. Nous avons échangé avec des participants tout au long de la chaîne de valeur, notamment des mélangeurs, des distributeurs, des ateliers de service, des équipes de maintenance de flottes et du personnel de maintenance d'usines industrielles. Ces contributions ont permis de confirmer les tailles de conditionnement, les intervalles de vidange et le rythme de montée en gamme des produits utilisés dans chaque usage final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | CXO : 13 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 21 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction descendante de la demande, où le parc automobile et son utilisation, les signaux de production industrielle et la fréquence de vidange des lubrifiants sont traduits en litres consommés par grands cas d'usage, puis filtrés selon les intervalles de vidange typiques et le mix produit. Une fois le total national établi, il est soumis à des vérifications ascendantes sélectives, telles que l'ASP échantillonné multiplié par le volume au niveau du canal, des discussions sur le débit des distributeurs, ainsi que la disponibilité des importations et du mélange local, afin de confirmer la cohérence des totaux.
Les principales données utilisées dans le modèle comprennent la population de véhicules actifs par grande catégorie, les tendances des mouvements de fret et de passagers qui influencent les cycles de vidange, l'activité minière et manufacturière comme indicateurs indirects du temps de fonctionnement des lubrifiants industriels, ainsi que la répartition entre les ventes en vrac et conditionnées, car elle affecte la vitesse à laquelle les évolutions de prix se manifestent. Les prévisions sont établies via une analyse de scénarios ancrée sur les perspectives macroéconomiques et sectorielles, où les scénarios de demande sont ajustés en fonction de l'intensité de maintenance attendue et du rythme d'adoption des lubrifiants à plus haute performance. Lorsque la couverture est inégale pour les canaux plus petits, nous appliquons un comblement prudent des écarts fondé sur des fourchettes de pénétration connues, puis nous revérifions la consommation implicite par unité par rapport aux retours d'entretiens.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants, tels que les litres implicites par véhicule, les tendances d'importation par rapport aux évolutions de l'offre locale, et les variations d'une année sur l'autre qui devraient s'aligner sur les cycles industriels. Lorsqu'une valeur aberrante apparaît, les hypothèses sont réexaminées et, si nécessaire, nous recontactons les répondants pour confirmer si l'écart est dû au calendrier, à la tarification ou à un réel changement de la demande.
Avant validation finale, le travail passe par des revues d'analystes successives axées sur la cohérence des unités, la logique de conversion et la conformité des données à la définition du marché. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants surviennent, tels que des changements réglementaires, des perturbations d'approvisionnement ou des évolutions majeures de capacité. Juste avant la livraison, une dernière révision par un analyste est effectuée pour garantir que les clients reçoivent la vision la plus actuelle possible, fondée sur les données les plus récentes disponibles.
Taille du marché sud-africain des lubrifiants selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les lubrifiants en Afrique du Sud peuvent différer même lorsque le libellé du sujet semble identique, car certaines études dimensionnent le marché en chiffre d'affaires tandis que d'autres présentent des volumes, et parce que les limites de produits peuvent varier entre lubrifiants finis et fluides adjacents. Le calendrier compte également, car les taux de change, l'inflation et les fluctuations de l'activité industrielle peuvent rapidement modifier le chiffre principal si le modèle n'est pas actualisé.
En suivant d'abord des litres cohérents en unité, puis en actualisant le pont prix-par-litre avec des vérifications de canaux actuelles, Mordor Intelligence maintient l'estimation liée à la consommation réelle, au lieu de mélanger huiles de base, additifs ou hypothèses de tarification agressives dans un même total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 447,28 millions USD (2026) | |
| Cabinet de conseil régional A | 1,89 milliard USD (2026) | Présenté comme un chiffre d'affaires pour un périmètre plus large qui semble combiner plusieurs catégories de lubrifiants et niveaux de tarification, ce qui peut gonfler les totaux par rapport à un modèle fondé sur la consommation. |
| Rapport sectoriel B | 420,00 millions USD (2024) | Utilise une année de référence antérieure et un libellé de périmètre différent qui peut privilégier les huiles automobiles, et le calendrier de mise à jour peut manquer des évolutions récentes de volumes et des réajustements de prix. |
L'écart s'explique principalement par le choix d'unité et les limites de périmètre, suivi de la manière dont la tarification est appliquée dans le temps. Un modèle reproductible qui sépare les litres de la tarification, et qui maintient des inclusions strictes autour des lubrifiants finis vendus en Afrique du Sud, facilite la réconciliation du résultat avec les signaux de demande observables.


Questions clés auxquelles le rapport répond
Quel est le volume projeté pour le marché des lubrifiants en Afrique du Sud d'ici 2031 ?
Le marché devrait atteindre 538,26 millions de litres d'ici 2031, reflétant un CAGR de 3,77 %.
Quelle catégorie de produits est en tête de la demande ?
Les huiles moteur automobiles représentent 44,26 % du volume de 2025, ce qui en fait le type de produit le plus important.
Quel groupe d'utilisateurs finaux connaît la croissance la plus rapide ?
La consommation de lubrifiants dans les mines et les applications industrielles au sens large devrait croître à un CAGR de 3,96 % jusqu'en 2031.
Quelle est la part des lubrifiants à base minérale ?
Les formulations minérales ont capté 67,65 % du volume de 2025, bien que les synthétiques gagnent du terrain.
Comment le paysage réglementaire affecte-t-il les fournisseurs ?
Les règles de Responsabilité Élargie des Producteurs augmentent les coûts de conformité de 2 à 3 % à mesure que les entreprises financent les programmes de reprise des huiles usagées et des emballages.
Quelle entreprise a récemment étendu sa capacité de mélange en Afrique du Sud ?
FUCHS Africa a doublé sa capacité à son installation d'Isando à la suite d'un investissement de 218 millions de ZAR achevé en 2024.
Dernière mise à jour de la page le:


