
Taille et part du marché de la soude
Analyse du marché de la soude par Mordor Intelligence
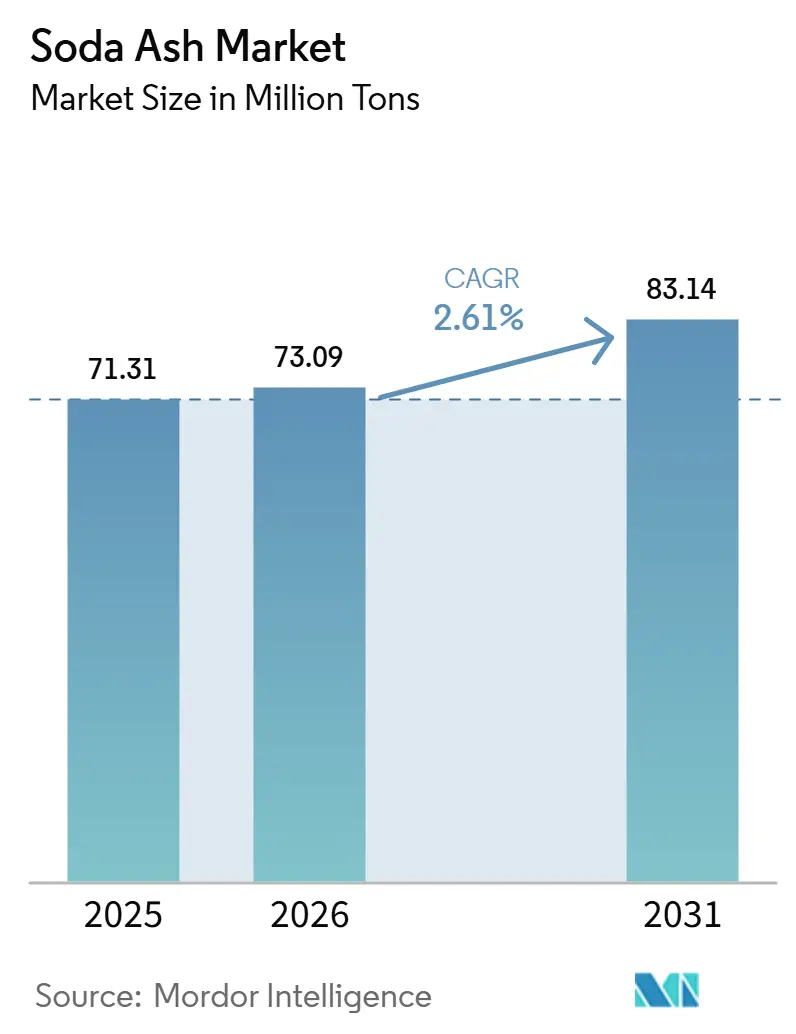
La taille du marché de la soude ash était évaluée à 73,09 millions de tonnes en 2026 et devrait croître de 75 millions de tonnes en 2027 pour atteindre 83,66 millions de tonnes d'ici 2032, à un CAGR de 2,21 % durant la période de prévision (2027-2032).
La demande provenant du verre et des produits de lessive solides en Inde se combine aux ajouts de capacité de carbonate de lithium pour élargir la consommation industrielle. Les avantages en termes de coûts de la production naturelle peuvent contribuer à élargir l'offre viable, tandis que les obligations carbone et l'incertitude liée au transport maritime compliquent les conditions dans lesquelles les utilisateurs industriels sont approvisionnés. La hausse des prix du gaz et la faiblesse de la demande en verre d'emballage limitent la contribution de l'Europe, tempérant l'expansion des nouvelles opérations de consommation ailleurs. Les producteurs naturels à faible coût sont par conséquent mieux placés pour servir les acheteurs de verre, de détergents et de lithium que les fournisseurs synthétiques exposés à des coûts énergétiques et carbone substantiels.
Principaux enseignements du rapport
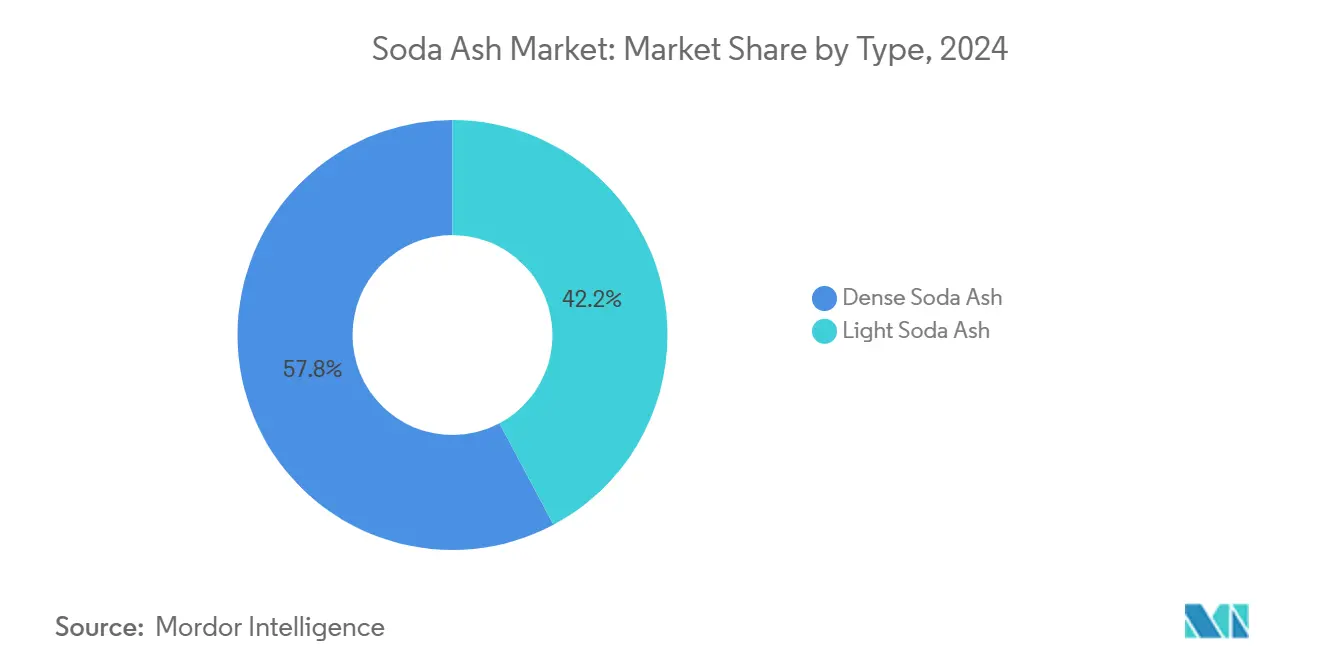
- Par type, la Soude Ash dense a dominé avec une part de marché de la Soude Ash de 57,22 % en 2026, tandis que la Soude Ash légère devrait connaître la croissance la plus rapide avec un CAGR de 3,55 % durant 2027-2032.
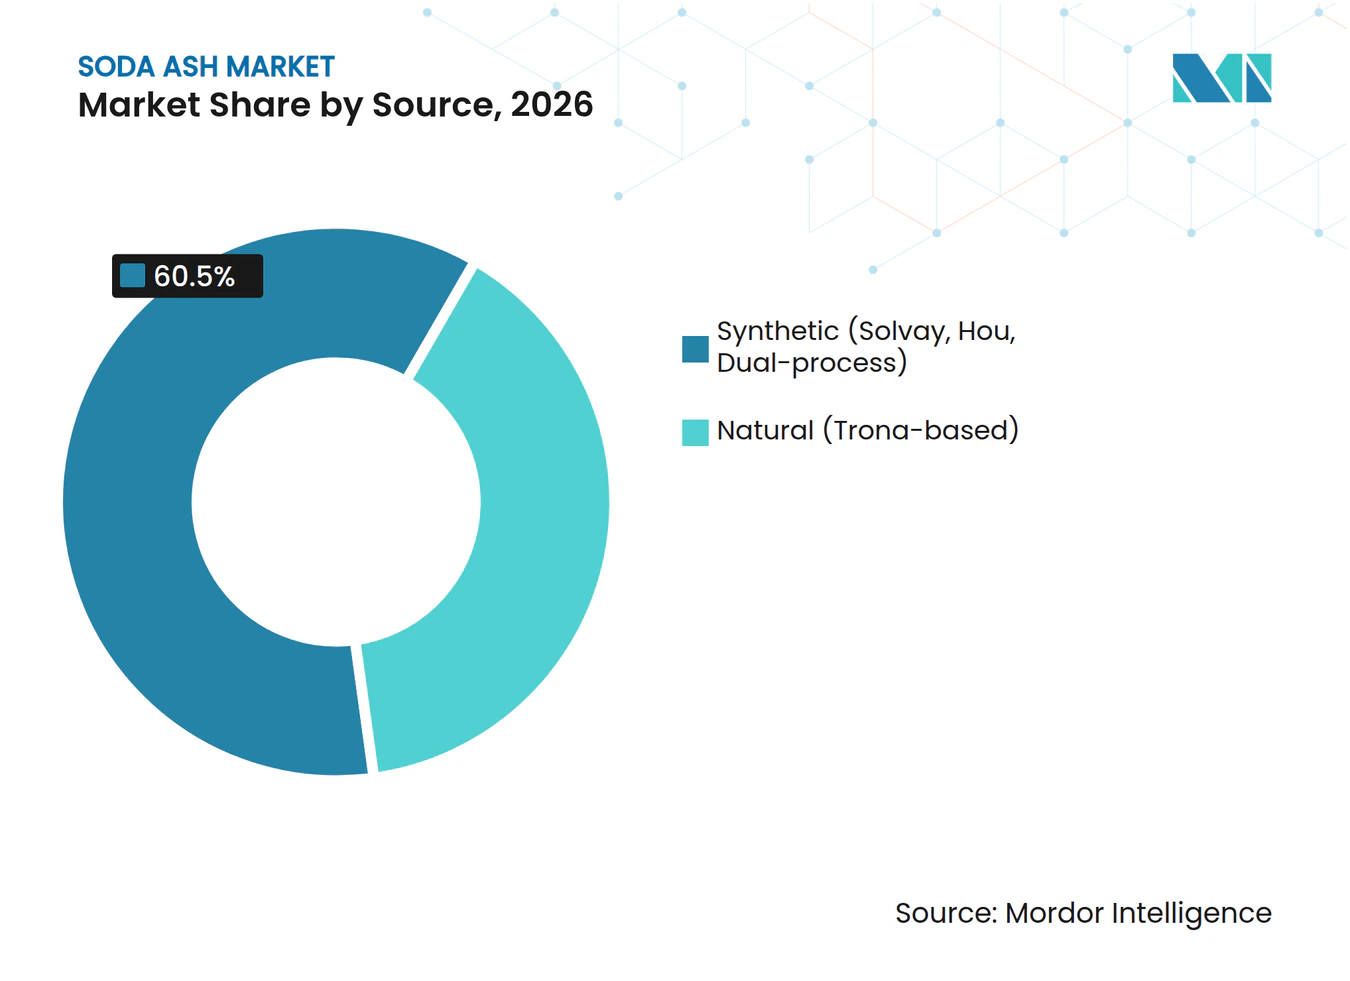
- En termes de sources de production, la Soude Ash synthétique détenait une part de 60,5 % de la taille du marché de la Soude Ash en 2026, et la Soude Ash naturelle à base de trona devrait connaître la croissance la plus rapide avec un CAGR de 3,8 % durant 2027-2032.
- La fabrication de verre a dominé les applications avec 51,48 % de la consommation en 2026, tandis que le traitement de l'eau devrait enregistrer le CAGR le plus rapide de 4,6 % durant 2027-2032.
- Parmi les industries utilisatrices finales, le bâtiment et la construction représentaient 37,61 % de la consommation en 2026, tandis que l'énergie renouvelable couvrant le verre photovoltaïque solaire et les batteries devrait connaître la croissance la plus rapide avec un CAGR de 4,75 % durant 2027-2032.
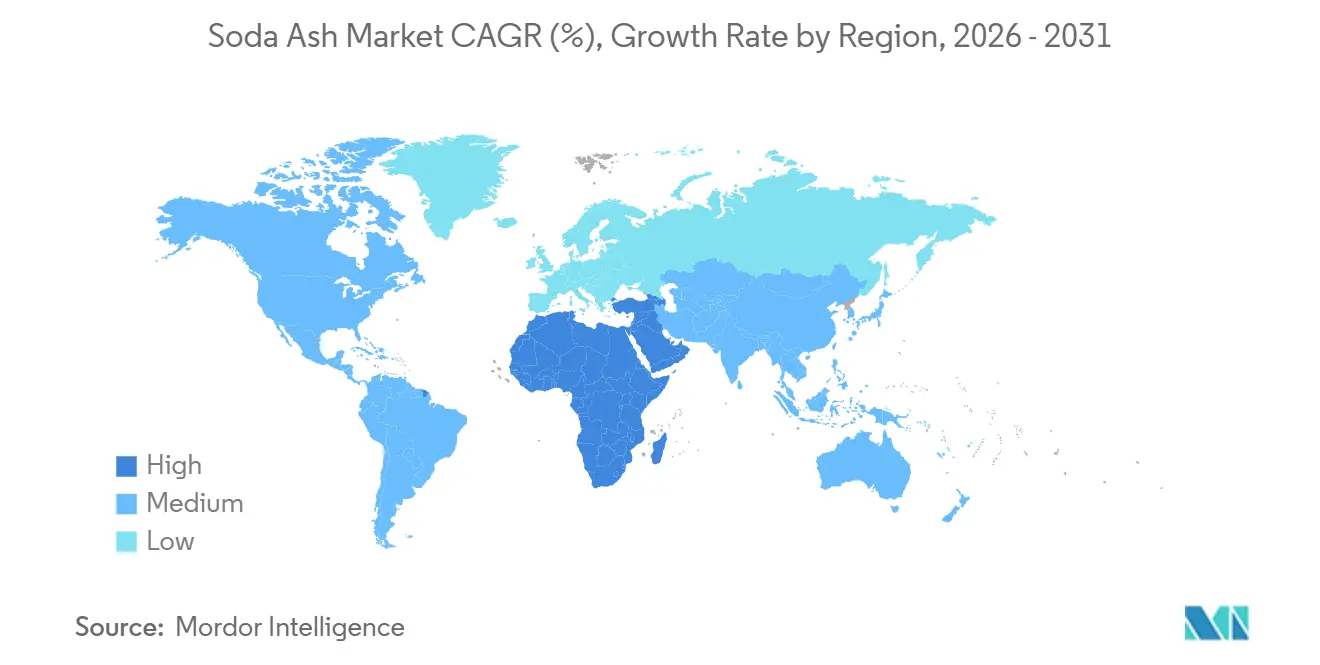
- Géographiquement, l'Asie-Pacifique détenait 43,37 % de la consommation sur le marché de la Soude Ash en 2026, le Moyen-Orient et l'Afrique devant connaître la croissance la plus rapide avec un CAGR de 3,45 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de verre plat, d'emballage et solaire | +1.5% | Europe, Inde et États-Unis | Moyen terme (2-4 ans) |
| Reprise des détergents en poudre dans les économies émergentes | +0.6% | Asie-Pacifique, notamment l'Inde | Court terme (≤ 2 ans) |
| Ajouts de capacité en carbonate de lithium (batteries pour véhicules électriques) | +0.8% | Argentine et Chine | Moyen terme (2-4 ans) |
| Transition de la soude ash synthétique vers la soude ash naturelle (ESG, coût) | +0.5% | Chine, Türkiye et États-Unis | Moyen terme (2-4 ans) |
| Utilisations émergentes dans le stockage d'énergie à base d'ions sodium et thermique | +0.2% | Asie-Pacifique, notamment la Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de verre plat, d'emballage et solaire
La demande de verre soutient la consommation de Soude Ash à travers les usages d'emballage établis et l'activité supplémentaire de fabrication solaire. Les ventes de verre solaire à l'étranger de Xinyi Solar ont augmenté de 36 % en 2025, ce que la société a attribué principalement à la demande croissante aux États-Unis et en Inde après la mise en service de nouvelles capacités de modules solaires. Ce lien rend les sites de fabrication en aval commercialement pertinents aux côtés de l'emplacement de la production de verre elle-même. FEVE, une association européenne de l'industrie du verre, a rapporté que la production et les ventes de verre d'emballage européen ont augmenté en 2025.[1] La production de verre d'emballage alimentaire et de boissons des membres de FEVE a augmenté de 2 % en tonnage et en unités en 2025, mais n'avait pas entièrement compensé la contraction de 2023-2024. Les fournisseurs font donc face à une amélioration modeste du verre d'emballage parallèlement au canal d'expansion distinct créé par la mise en service de modules.
Reprise des détergents en poudre dans les économies émergentes
Les fabricants de détergents utilisent la Soude Ash pour la chimie du nettoyage, rendant les améliorations dans les formats de lessive établis pertinentes pour la demande en ingrédients. Le carbonate de sodium est largement utilisé comme agent de construction dans les détergents à lessive, fournissant de l'alcalinité et adoucissant l'eau en précipitant les minéraux de dureté. En Inde, Hindustan Unilever a indiqué que les barres et les poudres de son activité Fabric Wash ont maintenu leur progression au cours du trimestre clos le 30 juin 2026. Le résultat combiné barres et poudres place l'opportunité indienne dans les formats de lavage solide établis. Étant donné que le rôle d'agent de construction se situe dans les formulations de détergents, la demande en ingrédients suit les ventes de produits de lessive plutôt que les seuls calendriers de mise en service des installations industrielles.
Ajouts de capacité en carbonate de lithium (batteries pour véhicules électriques)
La capacité de carbonate de lithium ajoute un débouché industriel pour la soude ash là où les producteurs utilisent la voie de conversion chlorure de lithium. Le lithium récupéré sous forme de chlorure de lithium peut être converti en carbonate de lithium par ajout de soude ash, suivi d'un lavage et d'un séchage pour une qualité adaptée aux batteries. Le projet Tres Quebradas Salar Phase 1 de Zijin Mining en Argentine, avec une capacité annuelle de carbonate de lithium de 20 000 tonnes métriques, a démarré sa production en septembre 2025. Fin 2025, le projet minier et de traitement Xiangyuan de Zijin et l'usine de fusion de carbonate de lithium de qualité batterie associée dans le Hunan, en Chine, ont achevé leur construction et démarré leur production. L'usine peut produire 30 000 tonnes métriques annuellement après avoir atteint la capacité désignée, et sa conception Phase I de décembre 2023 comprenait des cuves de précipitation du lithium et des équipements pour la solution de soude ash. La conception du Hunan lie l'ajout de capacité à un débouché potentiel pour la soude ash, les ventes de réactifs dépendant du débit opérationnel plutôt que de la seule capacité de lithium installée.
Transition de la soude ash synthétique vers la soude ash naturelle (ESG, coût)
Des coûts de production plus faibles peuvent élargir la gamme de prix auxquels l'offre de Soude Ash naturelle reste commercialement viable. En 2025 sur le marché de la Soude Ash, les producteurs en Chine, en Türkiye et aux États-Unis ont bénéficié de coûts de production relativement faibles et d'impacts environnementaux moindres associés à la Soude Ash naturelle. L'U.S. Geological Survey a rapporté que la production synthétique consommait généralement plus d'énergie et coûtait davantage. L'USGS a estimé la production naturelle mondiale arrondie à 19 millions de tonnes métriques en 2025, contre 18,4 millions de tonnes métriques en 2024. La production synthétique estimée était de 52 millions de tonnes métriques en 2025 contre 52,2 millions de tonnes métriques en 2024, laissant la production naturelle responsable de l'augmentation nette de l'offre mondiale estimée.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Empreinte carbone élevée et durcissement des normes d'émission | -0.6% | Pays membres de l'Union européenne | Long terme (≥ 4 ans) |
| Volatilité des prix du trona, de l'énergie et du fret | -0.5% | Inde et Europe | Court terme (≤ 2 ans) |
| Surcapacité mondiale menée par la pression des prix de la Chine et de la Türkiye | -0.3% | Chine et Pakistan | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Empreinte carbone élevée et durcissement des normes d'émission
Les coûts liés au carbone limitent la flexibilité des prix des producteurs de Soude Ash exposés aux obligations d'émissions. Dans son rapport 2025, Solvay a identifié les droits d'émission de CO₂ et les prix de l'énergie comme des éléments de coût importants, notamment pour son activité Soude Ash. Les règles de la Commission européenne pour le système d'échange de quotas d'émissions de l'Union européenne exigent que les émissions de CO₂ intermédiaires de la Soude Ash soient surveillées à partir de 2025 et déclarées à partir de 2026. Les obligations carbone peuvent réduire la marge disponible pour absorber la demande industrielle sensible aux prix, même lorsque la capacité physique est disponible. Une production supplémentaire est par conséquent moins attrayante lorsque le prix de vente ne peut pas couvrir ces obligations et les autres coûts d'exploitation, ce qui façonne la rentabilité sur l'ensemble du marché de la Soude Ash.
Volatilité des prix du trona, de l'énergie et du fret
Les perturbations du transport maritime peuvent affaiblir la capacité d'un producteur de soude ash à transformer la disponibilité en usine en une offre livrée fiable. GHCL a rapporté que la volatilité mondiale de la soude ash et les perturbations du transport maritime ont continué au premier trimestre de l'exercice 2027. Il a également signalé des conditions européennes atones en 2025 dans un contexte de prix élevés du gaz naturel, de surtaxes carbone et d'une demande plus faible en verre d'emballage et en détergents. Dans son commentaire du premier trimestre de l'exercice 2027, GHCL a indiqué que le conflit était susceptible d'augmenter ses coûts directs d'énergie et de matières premières, réduisant les marges au fil de l'année. Au cours de l'exercice 2025-26, GHCL a rapporté avoir diversifié ses sources d'approvisionnement en charbon, en achetant progressivement et en maintenant des stocks pour atténuer les coûts des intrants tout en préservant la qualité. Les producteurs desservant des clients éloignés peuvent donc faire face à une incertitude résiduelle sur les coûts après avoir ajusté leurs propres achats d'intrants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la capacité dense et la manutention des produits légers façonnent l'offreLa soude ash dense représentait une part de 57,22 % de la taille du marché de la soude ash en 2026, ce qui en fait le plus grand segment. Tata Chemicals Ltd. a approuvé un ajout planifié de soude ash dense de 350 000 tonnes métriques par an à Mithapur dans le Gujarat, en Inde, en novembre 2025. Le plan de mai 2026 de la société prévoyait la mise en service au troisième trimestre de l'exercice 2028. Ce développement oriente l'investissement vers une forme commerciale spécifique, rendant le calendrier de disponibilité des produits denses pertinent aux côtés de l'échelle du site de fabrication global. L'intervalle entre l'approbation et la mise en service planifiée laisse l'offre établie assurer la position commerciale à court terme, l'ajout proposé façonnant les options de capacité ultérieures du segment.
La soude ash légère devrait être le segment à la croissance la plus rapide, avec un CAGR de 3,55 % durant 2027-2032. En mai 2026, IREL (India) Limited a lancé des appels d'offres pour de la soude ash de qualité légère conforme à la norme IS 251/1998 et d'une pureté minimale de 99,2 % sur base sèche pour sa Division des terres rares à Udyogamandal, au Kerala. L'appel d'offres spécifiait une livraison dans les 2 mois suivant la réception d'une commande et permettait de réduire les quantités selon les besoins. Tata Chemicals Ltd. a installé un palettiseur pour l'emballage de soude ash légère en sacs de 50 kg en Inde au cours de l'exercice 2025-26 pour améliorer l'efficacité de l'emballage. IREL a demandé une qualité légère conforme aux normes livrée dans les 2 mois suivant une commande, de sorte que l'offre de qualité légère à ces utilisateurs est jugée sur la conformité de qualité et la rapidité de livraison.



Par source :
les actifs synthétiques ancrent l'offre tandis que le traitement naturel progresseLa soude ash synthétique représentait une part de marché de 60,5 % en 2026, ce qui en fait le plus grand segment. Solvay a rapporté que les méthodes synthétiques représentaient la majorité de la capacité de soude ash hors Chine en 2025. Cette base installée peut servir les acheteurs sans le délai de construction d'une toute nouvelle usine. Pour ces marchés, la continuité de l'approvisionnement dépend donc principalement du maintien en activité de la capacité synthétique établie.
La soude ash naturelle à base de trona devrait être le segment à la croissance la plus rapide, avec un CAGR de 3,8 % durant 2027-2032. En juillet 2025, Tata Chemicals Magadi Limited a mis en service un calcinateur électrique dans son opération de soude ash naturelle au Kenya. L'ajout d'équipements de conversion à une opération de ressources naturelles existante crée une voie de développement centrée sur la capacité de traitement aux côtés de l'accès à la ressource minérale. Dans sa déclaration du 17 août 2026, la société a indiqué que ses opérations minières avaient été suspendues depuis le 28 juillet en vertu d'une directive gouvernementale, dans l'attente d'un examen et d'autres instructions. L'accès aux minéraux conditionne donc la manière dont l'investissement dans le traitement peut se traduire en une offre de produits finis fiable à Magadi.

Par application :
l'échelle du verre répond à la demande spécialisée de traitement de l'eauLa fabrication de verre était le plus grand segment par application, représentant 51,48 % de la consommation en 2026. Le verre était également la plus grande utilisation finale estimée de la Soude Ash aux États-Unis en 2025. Cette concentration relie une part substantielle de la demande chimique à l'activité opérationnelle des fabricants de verre, conférant à cette base de clients une importance au-delà de son rythme de croissance prévu. L'exposition des fournisseurs combine donc une base de consommation établie avec une sensibilité aux décisions de production de ces utilisateurs industriels. Un producteur peut poursuivre des applications à croissance plus rapide tandis que son volume global de ventes reste fortement influencé par les clients verriers qui sous-tendent la consommation existante.
Le traitement de l'eau devrait être le segment à la croissance la plus rapide, avec un CAGR de 4,6 % durant 2027-2032. En 2025, le district de distribution d'eau de Nesika Beach-Ophir en Oregon a utilisé de la Soude Ash pour ajuster le pH de l'eau potable à des fins de contrôle de la corrosion. Cet usage relie la consommation chimique à une fonction opérationnelle du système d'eau, conférant à l'application une base de demande au-delà de l'expansion de la fabrication en vrac. Le contrôle de la corrosion place également la performance du traitement au cœur du rôle de la Soude Ash dans le processus de l'entreprise de services publics. L'opportunité qui en résulte dans le secteur de la Soude Ash est centrée sur le service des systèmes d'eau potable en fonctionnement, où l'utilisation chimique suit un besoin de traitement spécifique plutôt que le cycle de production du verre ou d'autres produits manufacturés.
Par industrie utilisatrice finale :
l'échelle de la construction répond à l'expansion des énergies renouvelablesLe bâtiment et la construction étaient le plus grand segment par industrie utilisatrice finale, représentant 37,61 % de la consommation en 2026. Xinyi Glass Holdings Limited a rapporté des ventes de produits en verre architectural de 2,45 milliards CNY (341,4 millions USD) en 2025 pour l'ensemble de son Groupe. Cette base de ventes place le verre architectural au sein d'une importante activité de fabrication commerciale, reliant les besoins de la construction à la production industrielle de verre. Pour les fournisseurs en amont, la relation commerciale pertinente peut donc se situer avec un fabricant de verre desservant la chaîne du bâtiment plutôt qu'avec un promoteur de projet individuel. La construction peut rester une utilisation finale majeure tandis que les relations commerciales de la soude ash se situent plus en amont dans la chaîne d'approvisionnement en matériaux.
L'énergie renouvelable, couvrant le verre photovoltaïque solaire et les batteries, devrait être le segment à la croissance la plus rapide, avec un CAGR de 4,75 % durant 2027-2032. Les installations mondiales de panneaux photovoltaïques solaires ont atteint environ 690 GW en 2025, en hausse de 15 % par rapport à 2024. La croissance des installations n'atteint la soude ash qu'à travers la production de verre solaire, et les deux ont divergé en 2025 lorsque la demande chinoise de verre solaire a chuté tandis que les installations mondiales augmentaient. Pour les fournisseurs de soude ash, l'exposition commerciale liée au solaire passe par la chaîne de production de verre desservant ces installations. Les décisions de fabrication déterminent donc la manière dont le déploiement des énergies renouvelables devient une demande chimique en amont, rendant le développement de la production de composants pertinent aux côtés du rythme des installations finales.
Analyse géographique
Marché de la soude ash en Asie-Pacifique
L'Asie-Pacifique représentait 43,37 % de la taille du marché de la soude ash en 2026, ce qui en fait le plus grand marché régional. Au sein de cette base de fabrication, Asahi India Glass a mis en service sa troisième usine de verre flotté à Soniyana au Rajasthan, en Inde, avec une capacité de 800 tonnes métriques par jour en 2025. GHCL a rapporté que la consommation intérieure de soude ash en Chine a augmenté de 1,1 % en 2025, principalement portée par les secteurs des véhicules électriques et des détergents. GHCL a également rapporté que la demande des secteurs du verre solaire et du verre plat en Chine a chuté d'environ 8,7 % et 2,5 %, respectivement, en 2025. L'offre supplémentaire a donc un lien de demande plus clair avec les nouvelles capacités de verre indiennes et les usages non verriers chinois qu'avec l'expansion dans le secteur verrier chinois.
Marché de la soude ash au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient être la région à la croissance la plus rapide, avec un CAGR de 3,45 % durant 2027-2032. Bidco Africa avait élargi son installation de fabrication de détergents à son siège de Thika au Kenya d'ici novembre 2025. Le lien commercial passe par les intrants chimiques consommés dans la fabrication de détergents, la taille de l'opportunité dépendant de la manière dont les installations en aval élargies sont utilisées. Une expansion de l'industrie consommatrice achevée peut créer une base de clients adressable avant une production supplémentaire régionale de soude ash, offrant aux fournisseurs une voie de participation à travers des opérations industrielles établies plutôt qu'un projet chimique inachevé.
En Amérique du Nord, les États-Unis ont exporté plus de 50 % de leur production de Soude Ash en 2025, conférant à la région un rôle d'offre orientée vers l'exportation dans le secteur de la Soude Ash. En Europe, Solvay a rapporté des ventes domestiques de Soude Ash légèrement inférieures en 2025 dans un contexte de demande atone dans la construction et le verre d'emballage. En Pologne, faisant partie du reste de l'Europe, l'usine de Gostyń du groupe Ardagh fabrique des bocaux et des bouteilles transparents pour les marchés alimentaires et des boissons, liant la demande locale de Soude Ash à l'emballage en verre. En Amérique du Sud, Duro Felguera a achevé en octobre 2025 une installation de stockage et de manutention portuaire de Soude Ash à Mejillones, au Chili, pour le compte du propriétaire Puerto Abierto S.A., au service de SQM. Verallia a mis en service son four de production de bouteilles de Campo Bom au Brésil en 2025, ajoutant une capacité de fabrication de bouteilles comme débouché pour l'industrie verrière, tandis que le terminal chilien montre des livraisons maritimes atteignant un utilisateur du secteur minier.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue d'un producteur de soude ash planifiant des opérations industrielles. Les délais de déclaration, les critères de production propre et les permis environnementaux influencent différentes parties de cette décision, de la poursuite des opérations à la construction ou à la modification. L'attractivité dépend de la prévisibilité et du calendrier de ces obligations, tandis que l'orientation future distingue les changements de politique d'une voie de permis continue.
Tableau réglementaire
| Facteur de décision | Chine | États-Unis | Allemagne | Brésil | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | Ministère de l'Écologie et de l'Environnement ; Fédération chinoise de l'industrie pétrolière et chimique pour les orientations techniques | Agence de protection de l'environnement des États-Unis | Autorités étatiques compétentes, notamment le Bureau administratif d'État de Saxe-Anhalt | Institut brésilien de l'environnement et des ressources naturelles renouvelables (IBAMA) pour les projets fédéraux ; autorités environnementales étatiques ou municipales compétentes | Centre national de conformité environnementale (NCEC) |
| Instruments clés ou orientation | Critères ammoniaque-soude et procédé Hou HJ 474-2009 ; orientation carbone GB/T 45965-2025 | Programme de déclaration des gaz à effet de serre, sous-partie CC ; proposition de suppression de catégorie | Procédure de permis d'eau de Bernburg ; révision progressive de la directive européenne sur les émissions industrielles | Loi 15.190/2025 autorisation préalable pour les activités couvertes | Permis de construction environnementaux pour les activités et modifications couvertes |
| Effet commercial | Audits de production propre et critères de gestion environnementale pour les procédés couverts | Délai de l'année de déclaration 2025 prolongé au 10 mars 2027 ; suppression conditionnelle à la finalisation | Examen du permis pour les bassins de chaux et le rejet des eaux usées proposés à Bernburg | Autorisation avant construction, expansion ou exploitation couvertes, par l'autorité compétente | Permis avant construction ou modifications couvertes ; évaluation selon la classification de l'activité |
| Attractivité actuelle de la politique | Moyenne | Moyenne | Moyenne | Faible | Moyenne |
| Orientation future de l'attractivité de la politique | Inchangée | Assouplissement | Inchangée | Inchangée | Inchangée |
| Source: Mordor Intelligence | |||||
En vertu de la règle intérimaire de l'EPA du 14 octobre 2026, les données 2025 sont dues le 10 mars 2027, tandis que sa proposition de suppression de la sous-partie CC de septembre 2025 attend sa finalisation. Les critères HJ 474-2009 de la Chine couvrent les usines à procédé ammoniaque-soude et Hou, et la directive GB/T 45965-2025, en vigueur depuis le 1er février 2026, ajoute une référence technique soutenant la continuité. L'examen spécifique au site de Bernburg en Allemagne et les règles progressives de l'UE sur les émissions industrielles soutiennent la continuité, tout comme le système de permis basé sur la classification de l'Arabie saoudite avant toute construction ou modification couverte. Le cadre d'autorisation préalable du Brésil est resté opérationnel alors que les audiences constitutionnelles ont été reportées en août 2026, soutenant la continuité de la voie d'approbation tout en réduisant l'attractivité en raison de l'incertitude juridique.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'extraction minérale, la conversion de la soude ash et la livraison aux utilisateurs industriels, avec des revenus liés à différentes capacités à chaque étape. WE Soda Ltd. intègre l'extraction et le traitement du trona aux États-Unis et en Türkiye, plaçant l'accès aux ressources et la conversion au sein du même opérateur. L'activité Soude ash et dérivés de Solvay couvrait 9 sites de production en 2025, englobant la soude ash et le bicarbonate de sodium. Cette combinaison d'opérateurs de ressources intégrés et de transformateurs industriels rend à la fois les actifs de production et la manutention en aval pertinents pour la capture de valeur.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Extraction de trona | Mineurs de trona intégrés tels que WE Soda Ltd. | Valeur de la ressource intégrée dans les ventes de soude ash finie | Le traitement dépend de l'accès à la ressource minérale | Coordonner l'extraction avec les besoins de conversion |
| Conversion de la soude ash | Producteurs de soude ash tels que WE Soda Ltd. et Solvay | Ventes de soude ash en vrac | Les actifs de conversion doivent correspondre aux matières premières utilisables et à la demande des clients | Aligner l'investissement dans le traitement avec la demande en aval desservie |
| Distribution et livraison industrielle | Distributeurs tels que Goodwill Marketing et opérateurs de manutention tels que Thepaporn | Revente de produits et services de manutention | L'offre importée doit passer par le stockage et la livraison intérieure | Coordonner l'entreposage, les transferts et la livraison finale |
| Source: Mordor Intelligence | ||||
Goodwill Marketing distribue la soude ash de ANSAC en Thaïlande, tandis que sa société sœur Thepaporn gère le stockage, le transfert et la livraison aux clients à l'échelle nationale. Leurs rôles distincts montrent pourquoi l'accès à un producteur ne remplace pas les capacités nécessaires entre l'arrivée et l'utilisation industrielle. L'intégration peut conserver la valeur des ressources et du traitement en amont, mais la connexion commerciale finale dépend de la manutention et de la distribution. L'accès aux clients à l'échelle nationale en Thaïlande dépend donc des services de manutention locaux ainsi que du produit chimique importé, donnant aux distributeurs et aux opérateurs logistiques un rôle distinct dans la capture de valeur.
Paysage concurrentiel
Concentration du Marché
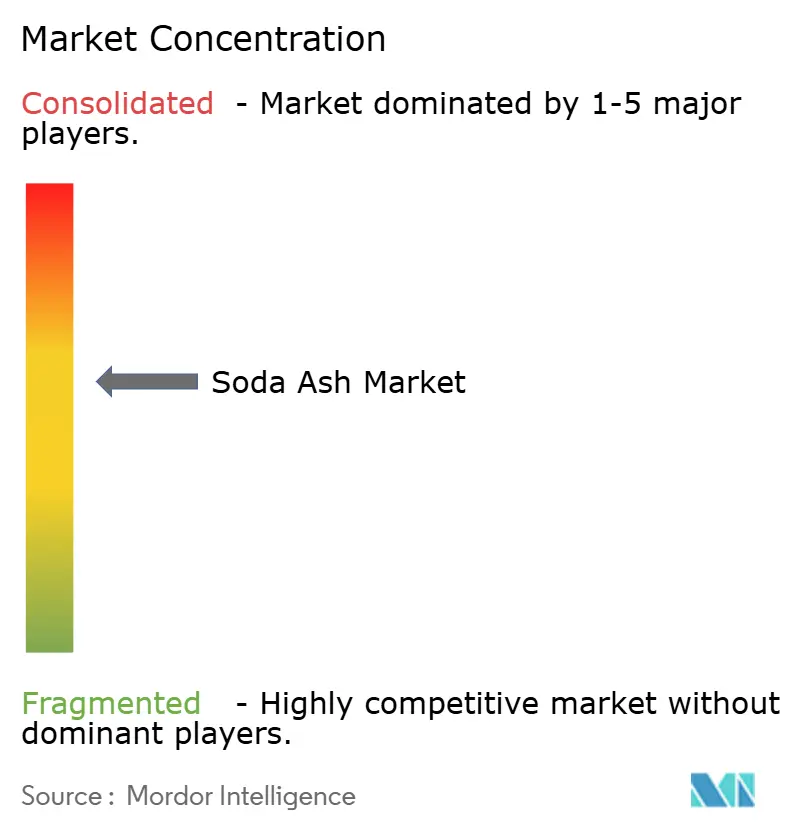
QEMETICA se présente comme le deuxième producteur de Soude Ash et de bicarbonate de soude dans l'Union européenne, tandis que WE Soda extrait du trona et le transforme en Soude Ash naturelle en Türkiye et aux États-Unis. QEMETICA, Şişecam, Solvay, Tata Chemicals Ltd. et WE Soda Ltd. sont des fournisseurs majeurs. Şişecam a produit 4,3 millions de tonnes métriques de Soude Ash en 2025, tandis que Solvay exploite la Soude Ash et ses dérivés au sein de la chimie de base. WE Soda Ltd. a finalisé l'acquisition de Genesis Alkali auprès de Genesis Energy le 28 février 2025, ajoutant 2 installations dans le Wyoming avec une capacité combinée de 4,35 millions de tonnes métriques par an.[2] WE Soda prévoit de développer le Projet West comme une extension de Westvaco et Granger, s'attendant à ce que les services publics, les infrastructures et le personnel partagés réduisent les coûts en capital et raccourcissent l'exécution par rapport à un développement autonome.
La stratégie de production est confrontée à un arbitrage entre l'expansion de la production et la protection de la valeur lorsque les prix du secteur baissent. Tata Chemicals Ltd. a rapporté une production record de Soude Ash d'1 million de tonnes métriques à Mithapur au cours de l'exercice 2026 après la montée en puissance de la capacité nouvellement mise en service.[3] La société a rapporté des volumes stables à l'échelle de l'entreprise au cours de l'exercice 2026, tout en attribuant la pression soutenue sur les prix de la Soude Ash à l'offre chinoise élevée, les prix du secteur ayant baissé de plus de 10 %. Le record de Mithapur a donc renforcé l'échelle de production dans un marché où la faiblesse des prix pouvait absorber le bénéfice commercial d'une production supplémentaire.
La direction concurrentielle reflète également la capacité à retirer les capacités non économiques tout en préservant l'approvisionnement des clients. QEMETICA a achevé l'arrêt de la production de soude à Janikowo, en Pologne, en octobre 2025, invoquant l'intensification des exigences réglementaires et la pression sur les coûts. La société a indiqué que les livraisons se poursuivaient depuis ses 2 autres usines de soude. Cette réponse rend un portefeuille multi-usines pertinent pour le positionnement réglementaire, car un producteur peut modifier son empreinte de production tout en conservant un moyen de servir les clients existants. Un challenger est par conséquent en concurrence avec le réseau d'approvisionnement plus large d'un acteur établi sur ses sites opérationnels restants, plutôt que seulement l'usine dont la production a cessé.
Leaders du secteur de la soude ash
-
QEMETICA
-
Şişecam
-
Solvay
-
Tata Chemicals Ltd.
-
WE Soda Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Soude Ash Entreprises couvertes dans ce rapport
- ANSAC (American Natural Soda Ash Corp.)
- Botswana Ash South Africa (PTY) Ltd.
- Genesis Energy
- GHCL Limited
- Inner Mongolia Yuanxing Energy
- NIRMA
- QEMETICA
- Shandong Haihua Group Co., Ltd.
- Şişecam
- Solvay
- TANGSHAN SANYOU CHEMICAL INDUSTRIES CO., LTD.
- Tata Chemicals Ltd.
- Tronox Holdings Plc.
- WE Soda Ltd.
- Yidu Huaxun Intelligent Conveyor Co., Ltd.
Principales opportunités pour les acteurs du marché
Ces opportunités comparent des stratégies d'offre et de distribution spécifiques à un secteur autour du développement de la production intérieure de soude ash en Égypte. Les premiers travaux avaient commencé en mai 2026 sur le projet planifié de soude ash et de dérivés de New Alamein de la société Egyptian Soda Ash Company, avec CNCEC-TCC comme entrepreneur. Le projet visait à combler les lacunes d'approvisionnement intérieur pour les industries du verre et des détergents et à réduire la dépendance aux importations de soude ash. L'ouverture commerciale concerne les futures ventes de produits chimiques à ces utilisateurs industriels, la disponibilité des produits locaux dépendant de l'achèvement du projet de production.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement intérieur en soude ash pour la fabrication de verre | La production locale planifiée cible la sécurité d'approvisionnement en matières premières industrielles | Fabricants de verre égyptiens | Établir des relations directes de vente de soude ash avec les producteurs de verre | La production planifiée doit atteindre l'exploitation | Egyptian Soda Ash Company et fabricants de verre |
| Approvisionnement local en ingrédients pour détergents | La production planifiée servirait les utilisateurs de détergents | Fabricants de détergents égyptiens | Développer les ventes de soude ash aux opérations de détergents établies | La disponibilité commerciale du produit suit l'achèvement de l'usine | Egyptian Soda Ash Company et fabricants de détergents |
| Distribution de la future production intérieure | La substitution des importations crée une transition prospective vers un approvisionnement local | Distributeurs industriels desservant les utilisateurs de verre et de détergents | Organiser la revente intérieure de soude ash à mesure que la production devient disponible | Les livraisons locales dépendent d'une production opérationnelle utilisable | Distributeurs chimiques et consommateurs industriels |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est la substitution industrielle intérieure, les producteurs et les participants à la distribution pouvant capturer de la valeur à différents points de la relation d'approvisionnement chimique. Une couverture sectorielle directe se concentrerait sur les ventes récurrentes de soude ash, tandis qu'un rôle de distribution pourrait étendre la portée du producteur à des utilisateurs industriels supplémentaires. Le ministre égyptien du pétrole et CNCEC ont discuté de l'accélération de New Alamein le 27 juillet 2026, faisant du calendrier du premier approvisionnement intérieur un élément central pour déterminer quand les relations prospectives avec le verre et les détergents peuvent devenir des ventes.
Développements industriels récents dans Marché de la Soude Ash
- Oct 2026 : l'EPA a prolongé le délai pour les données sur les gaz à effet de serre de 2025, y compris la soude ash sous la sous-partie CC, au 10 mars 2027, sans modifier les autres exigences ni finaliser sa proposition de suppression de septembre 2025.
- Juil 2026 : les opérations minières de Tata Chemicals Magadi Limited sur son site de soude ash naturelle au Kenya ont été suspendues à partir du 28 juillet en vertu d'une directive gouvernementale. La déclaration du 17 août de la société indiquait que la suspension était en attente d'un examen et d'autres instructions du ministère des Mines, de l'Économie bleue et des Affaires maritimes.
- Fév 2026 : Solvay a annoncé un ajustement de la capacité de soude ash à Torrelavega, en Espagne, à 420 000 tonnes métriques contre 600 000 tonnes métriques. La mise en œuvre était prévue pour le troisième trimestre de 2026 sous réserve de consultation, les opérations de bicarbonate de sodium n'étant pas affectées.
Marché de la Soude Ash Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché de la Soude Ash mesure la consommation annuelle de Soude Ash, en tonnes, dans le monde entier, pour toutes les qualités commerciales et voies de production. Il couvre la demande dans toutes les applications et industries utilisatrices finales dans chaque pays.
Exclusions du périmètre : le minerai de trona vendu séparément et les autres intrants de production de Soude Ash, le bicarbonate de sodium, ainsi que le verre, les détergents et autres produits finis en aval sont exclus.
Aperçu de la segmentation
- Par type
- Soude légère
- Soude dense
- Par source
- Naturelle (à base de trona)
- Synthétique (Solvay, Hou, double procédé)
- Par application
- Fabrication de verre
- Détergents et savons
- Transformation chimique
- Pâte à papier et papier
- Métallurgie (fusion de minerais et désulfuration)
- Traitement de l'eau
- Transformation alimentaire et des boissons
- Par secteur d'utilisation finale
- Bâtiment et construction
- Automobile
- Produits chimiques
- Textiles
- Alimentation et boissons
- Énergies renouvelables (verre photovoltaïque solaire, batteries)
- Électronique et électricité
- Santé et produits pharmaceutiques
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Türkiye
- Afrique du Sud
- Nigeria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que les résumés des produits minéraux de l'U.S. Geological Survey fournissent le contexte de la production mondiale, des utilisations finales aux États-Unis et des voies de production. Les statistiques de verre d'emballage de FEVE ancrent un secteur consommateur majeur, tandis que le message du PDG de Tata Chemicals et le rapport annuel de GHCL apportent des informations sur la demande des producteurs, la production et les conditions du secteur. Ensemble, ces sources aident les analystes à confronter la consommation aux tendances de production et à distinguer la production physique de l'utilisation chimique en aval.
Les dépôts publiés et les documents destinés aux investisseurs peuvent permettre de réconcilier l'utilisation, les ajouts de capacité et les arrêts avec les signaux de demande, tandis que les rapports sectoriels réputés peuvent clarifier le calendrier. Ces sources nommées ne sont pas exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
Les entretiens couvriraient les producteurs et distributeurs de Soude Ash, les acheteurs de verre, de détergents et de produits chimiques, ainsi que les spécialistes pertinents du secteur et de la logistique en Asie-Pacifique, en EMEA et dans les Amériques. Un guide structuré permettrait de tester les estimations secondaires du mix de voies, de l'utilisation opérationnelle, de la consommation par utilisation finale et du calendrier des changements de capacité annoncés. Lorsque les sources divergent ou laissent un écart, des questions de suivi clarifieraient les définitions et les années, et les réponses seraient triangulées avec les données publiques de production, de commerce et de production en aval.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le modèle estime la consommation annuelle mondiale de Soude Ash en tonnes à partir d'un bilan régional descendant de la production, des importations, des exportations et des mouvements de stocks, puis vérifie les régions et utilisations finales sélectionnées avec des agrégations de fournisseurs et des productions en aval échantillonnées multipliées par des facteurs d'utilisation de Soude Ash publiés. Les principaux indicateurs sont la production de verre, y compris le verre solaire, la production de détergents en poudre, la capacité de carbonate de lithium utilisant de la Soude Ash, la capacité de production de Soude Ash et son utilisation, ainsi que les flux commerciaux régionaux, chacun contribuant à expliquer soit la croissance de la consommation, soit l'offre disponible. Une régression multivariée peut relier la demande historique à ces indicateurs, avec une analyse de scénarios pour les ajouts de capacité, les fermetures ou les chocs de demande lorsque la relation historique est instable. Les parts de segments sont construites à partir de la demande d'utilisation finale déclarée et des données sur les voies de production ou les qualités, réconciliées de sorte que le même volume consommé soit classifié une seule fois selon le type, la source, l'application, l'utilisateur final et la géographie. Les écarts dans les vérifications ascendantes échantillonnées sont présentés sous forme d'une plage de facteurs d'utilisation plausibles et réconciliés avec le total descendant. Les répondants primaires peuvent vérifier les définitions des variables, le calendrier et si la direction des prévisions correspond aux plans opérationnels, sans remplacer les données observées.
Cycle de validation des données et de mise à jour
Les analystes triangulent le bilan de consommation régionale avec des signaux indépendants de production, de commerce et de demande en aval, puis examinent les valeurs aberrantes et les écarts significatifs avant validation. Un second examen vérifie les dates des sources, les unités, les affectations de segments et l'arithmétique, et déclenche une reprise de contact lorsque les définitions sont contradictoires, qu'un changement de capacité majeur est retardé ou que de nouvelles données modifient substantiellement une entrée de demande ou d'offre. La série est actualisée annuellement, mise à jour entre les cycles après des événements sectoriels significatifs, et fait l'objet d'une révision complète des sources et des calculs avant livraison.
Estimation du marché de la Soude Ash par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations de Soude Ash diffèrent lorsque le volume de consommation est comparé aux revenus ou aux ventes de produits en aval. L'étude mesure la Soude Ash consommée selon les qualités, les voies de production et les utilisations finales, en excluant du périmètre comptabilisé les intrants en minerai, le bicarbonate de sodium et les produits finis en aval.
Les principaux facteurs d'écart comprennent la base de mesure et l'équilibre physique entre l'offre et l'utilisation. La production, le commerce et les mouvements de stocks établissent le bilan régional, tandis que la production de verre, la production de détergents et d'autres indicateurs d'utilisation finale aident à vérifier la consommation et ses moteurs de croissance.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 75 millions de tonnes (2027) | |
| Global Consultancy A | 18,09 milliards USD (2025) | L'éditeur rapporte une estimation des revenus mondiaux 2025 en USD, tandis que l'estimation approuvée mesure la consommation 2027 en tonnes. La source ne fournit pas de chiffre de tonnage global comparable. |
| Global Consultancy B | 21,6 milliards USD (2025) | L'éditeur rapporte une estimation des revenus mondiaux 2025 en USD, tandis que l'estimation approuvée mesure la consommation 2027 en tonnes. Le titre publié est basé sur la valeur. |
Mordor Intelligence ancre la référence à la consommation physique et la teste par rapport aux données d'offre et d'utilisation en aval. Les références de revenus restent une mesure différente, permettant aux acheteurs de distinguer la demande en tonnes des variations des prix de vente.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la soude ash et ses perspectives de croissance ?
La taille était de 73,09 millions de tonnes en 2026 et devrait augmenter de 75 millions de tonnes en 2027 pour atteindre 83,66 millions de tonnes en 2032, à un CAGR de 2,21 % durant 2027-2032.
Quels sont les moteurs de la demande de soude ash ?
La demande de verre et les meilleures performances des produits de lessive solides soutiennent la consommation. Hindustan Unilever en Inde a rapporté que les barres et les poudres ont maintenu leur progression au cours du trimestre clos le 30 juin 2026.
Quel type de produit de soude ash domine la consommation ?
La soude ash dense a dominé avec 57,22 % de la consommation en 2026. La soude ash légère devrait connaître la croissance la plus rapide avec un CAGR de 3,55 % durant 2027-2032.
Quelles entreprises sont les principaux fournisseurs de soude ash ?
QEMETICA, Şişecam, Solvay, Tata Chemicals Ltd. et WE Soda Ltd. sont des fournisseurs majeurs.
Quel est le principal défi pour les producteurs de soude ash ?
Les coûts carbone et l'exposition à l'énergie ou au fret contraignent l'économie de l'offre. Solvay a identifié les droits d'émission et les prix de l'énergie comme des coûts importants pour son activité Soude ash dans son rapport 2025.
Quelles régions dominent la consommation et la croissance de la soude ash ?
L'Asie-Pacifique détenait 43,37 % de la consommation en 2026. Le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 3,45 % durant 2027-2032.