
Taille et part de marché du sable de silice
Analyse du marché du sable de silice par Mordor Intelligence
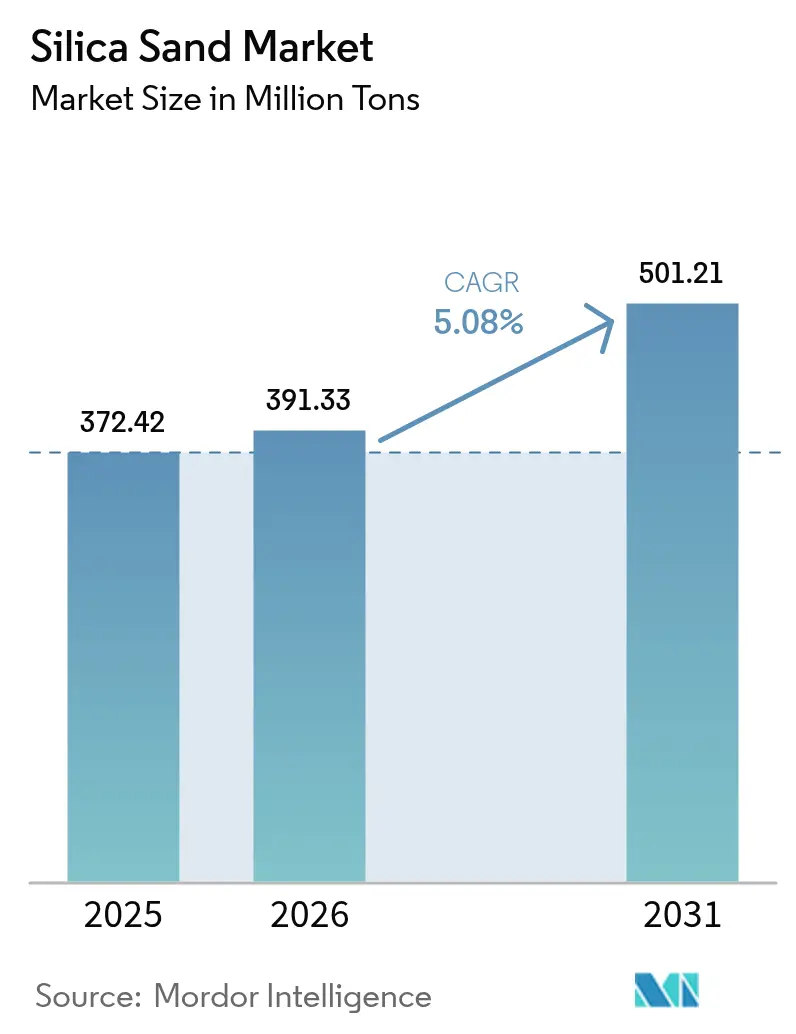
La taille du marché du sable de silice était évaluée à 26,33 milliards USD en 2026 et devrait croître de 27,8 milliards USD en 2027 pour atteindre 36,51 milliards USD d'ici 2032, à un CAGR de 5,6 % durant la période de prévision (2027-2032). Le volume du marché était de 391,6 millions de tonnes en 2026 et devrait croître de 411,2 millions de tonnes en 2027 pour atteindre 524,8 millions de tonnes d'ici 2032, à un CAGR de 5 % durant la période de prévision (2027-2032).
La fabrication de verre solaire en Inde et l'expansion des semi-conducteurs renforcent la demande d'intrants de silice spécialisés. Une plus grande intensité en agents de soutènement soutient la demande dans les complétions de puits de schiste, tandis que la substitution par le calcin contraint les matières premières pour la fabrication de verre vierge. La production de silicate de sodium élargit également l'opportunité de matières premières au-delà du verre et des usages pétroliers. Servir cette combinaison nécessite un traitement spécifique à chaque application. Les gains commerciaux dépendent donc de la conversion de la demande en approvisionnement opérationnel autorisé et financé.
Principaux enseignements du rapport
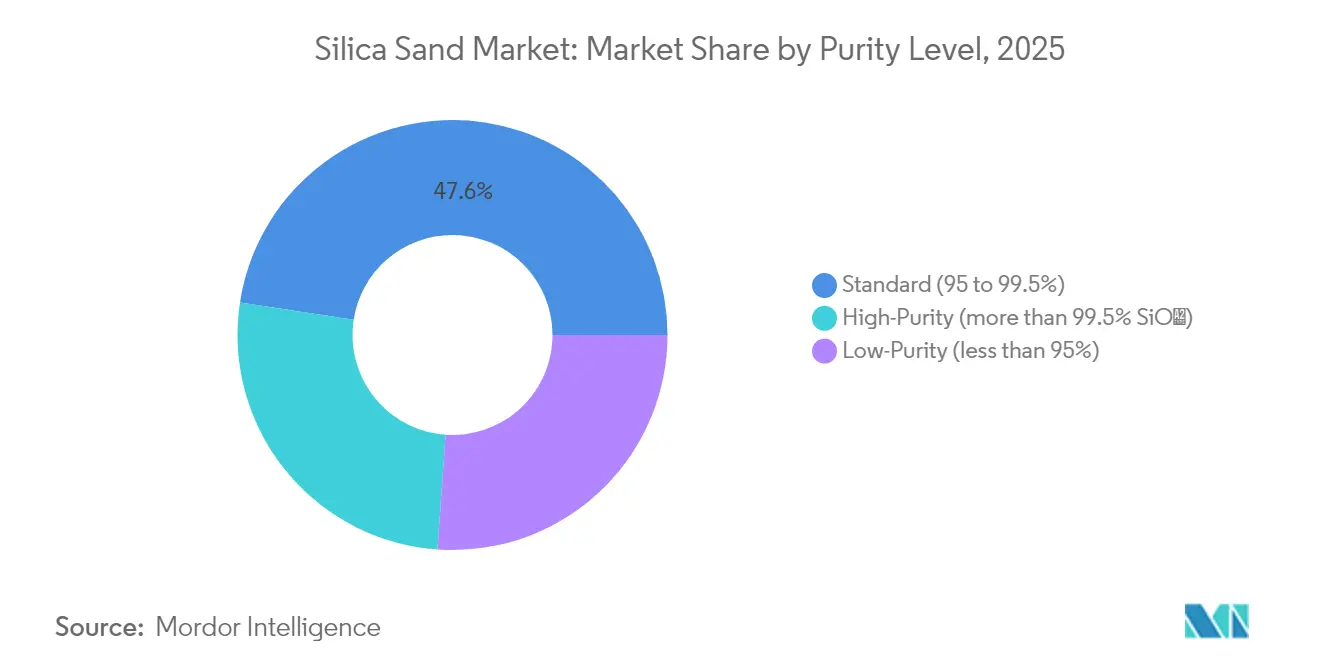
- Par niveau de pureté, le sable standard (95 à 99,5 % SiO₂) détenait une part de marché du sable de silice de 47,46 % en 2026, tandis que le sable haute pureté (plus de 99,5 % SiO₂) devrait connaître la croissance la plus rapide à un CAGR de 6,7 % durant 2027-2032.
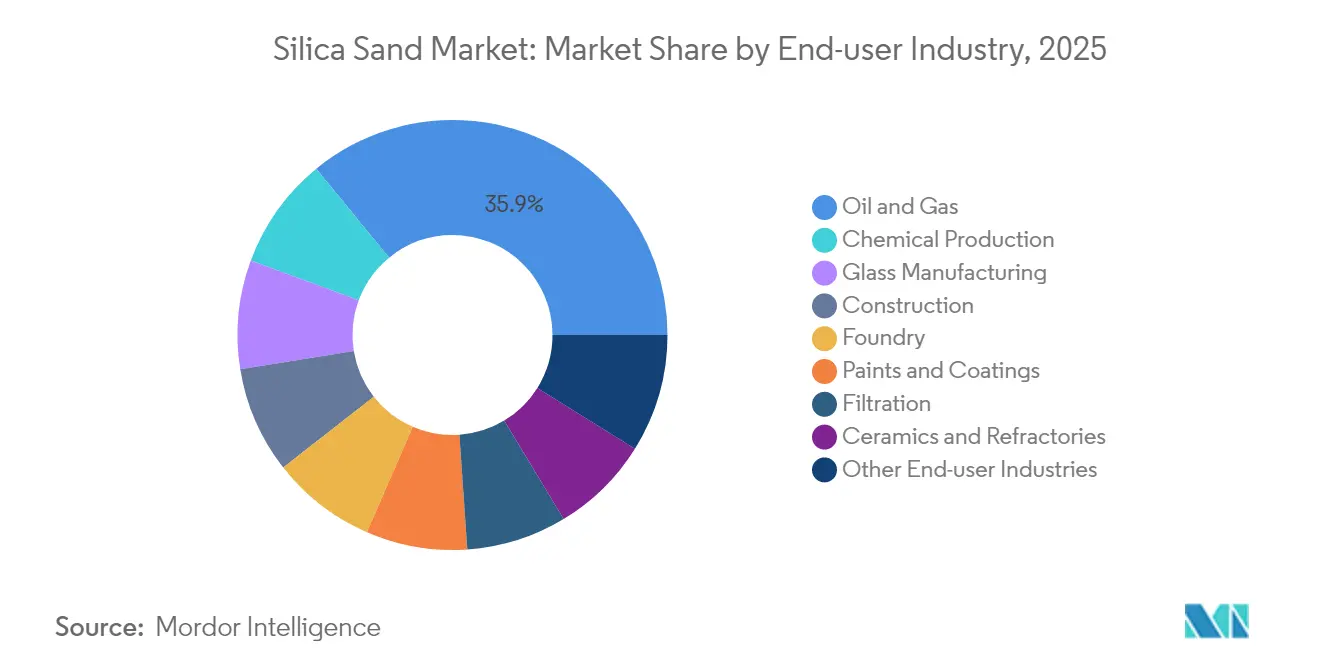
- Parmi les secteurs d'utilisation finale, le pétrole et le gaz détenaient une part de 35,9 % de la taille du marché du sable de silice en 2026, et la production chimique devrait connaître la croissance la plus rapide à un CAGR de 5,8 % durant 2027-2032.
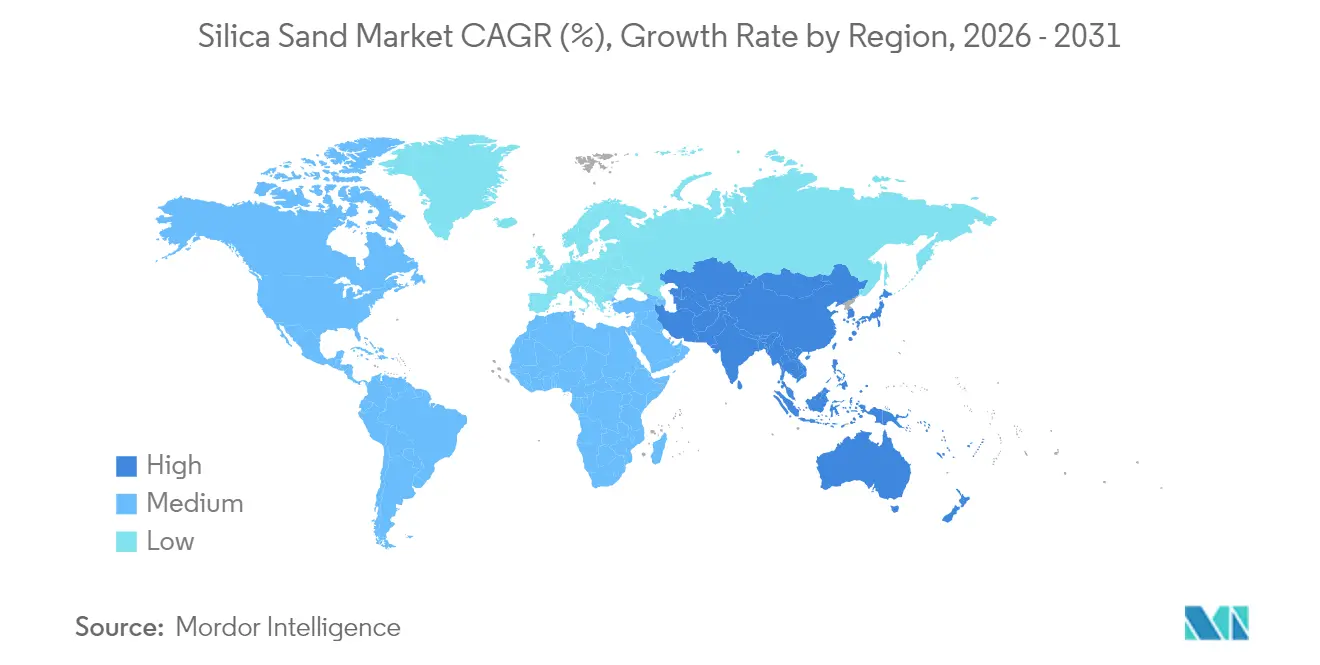
- Géographiquement, l'Asie-Pacifique était en tête avec une part de 40,68 % en 2026 et devrait également être la région à la croissance la plus rapide, à un CAGR de 6,8 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Demande croissante de verre plat et solaire à haute clarté | +2.3% | Inde et États-Unis | Moyen terme (2-4 ans) |
| Intensité croissante du sable de fracturation par puits de schiste | +1.8% | Bassins de schiste nord-américains | Court terme (≤ 2 ans) |
| Croissance de la silice haute pureté pour les usines de fabrication de semi-conducteurs | +1.4% | États-Unis | Long terme (≥ 4 ans) |
| Consommation de béton stimulée par les investissements en infrastructure | +1.1% | Réseaux routiers ruraux en Inde | Moyen terme (2-4 ans) |
| Optimisation des procédés de fonderie par l'intelligence artificielle | +0.4% | Japon et Espagne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de verre plat et solaire à haute clarté
La capacité de fabrication de modules solaires mise en service renforce le lien entre l'expansion des énergies renouvelables et la demande d'intrants pour la fabrication du verre. Xinyi Solar a rapporté que la demande croissante aux États-Unis et en Inde a principalement stimulé la croissance de ses ventes de verre solaire à l'étranger en 2025, après la mise en service de nouvelles capacités de modules. Environ 690 GW de capacité photovoltaïque ont été installés dans le monde en 2025, soit 15 % de plus qu'en 2024.[1] La fabrication de modules relie cette expansion à la production de verre, créant un débouché pour la silice fournie aux fabricants de verre. Les fournisseurs de verre solaire peuvent identifier les emplacements de la demande plus directement à partir des lignes de modules mis en service en Inde et aux États-Unis que de la seule croissance mondiale des installations.
Intensité croissante du sable de fracturation par puits de schiste
L'utilisation de sable par puits complété peut soutenir la demande des fournisseurs même lorsque l'activité de forage et de complétion s'affaiblit. Le dépôt 2025 de Smart Sand a rapporté que des latéraux plus longs et un volume de sable accru par pied latéral ont soutenu une demande de sable de fracturation relativement stable malgré une activité plus faible. Le dépôt citait des données de Spears & Associates montrant que la demande nord-américaine d'agents de soutènement a néanmoins chuté d'environ 2 % par rapport à 2024. Une plus grande intensité matérielle a donc amorti le déclin d'activité sans éliminer la pression plus large sur la demande, distinguant ce moteur d'une expansion du nombre de puits. Une intensité plus élevée offre aux fournisseurs plus de matériau par complétion, tandis que le déclin de l'activité de forage et de complétion en 2025 a limité le nombre de telles opportunités de vente.
Croissance de la silice haute pureté pour les usines de fabrication de semi-conducteurs
L'investissement dans les semi-conducteurs crée un débouché de silice spécialisé via la verrerie de quartz utilisée dans le traitement des plaquettes. Les sables de quartz haute pureté IOTA de Sibelco, provenant de Spruce Pine, en Caroline du Nord, sont utilisés pour fabriquer des creusets, des tubes et des lingots en quartz fondu pour cette application. En mai 2026, la Fab 3 de TSMC Arizona à Phoenix a atteint le stade de la pose de la dernière poutre, avec la production à 2 nanomètres comme utilisation prévue. L'achèvement du bâtiment établit une voie d'expansion physique dont l'exploitation éventuelle nécessiterait des matériaux de traitement de plaquettes. La demande de sable adressable se situe en amont d'une nouvelle usine, où les fabricants de verrerie de quartz convertissent les matières premières haute pureté en composants de traitement de plaquettes.
Consommation de béton stimulée par les investissements en infrastructure
Le programme de routes rurales de l'Inde a enregistré des routes en béton achevées sous 2 groupes technologiques jusqu'au 31 décembre 2025. Dans le cadre du programme Pradhan Mantri Gram Sadak Yojana de l'Inde, 6 095 kilomètres de routes en béton à panneaux ou à revêtement blanc avaient été achevés cumulativement au 31 décembre 2025. Les technologies de béton à cellules remplies groupées du programme représentaient 3 341 kilomètres d'achèvements cumulatifs à la même date. Ces routes achevées illustrent l'activité d'infrastructure publique dans la construction, un secteur d'utilisation finale pour le sable de silice.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Obstacles croissants liés aux autorisations environnementales | -0.7% | Canada et Australie | Moyen terme (2-4 ans) |
| Substitution rapide par le calcin recyclé dans le verre d'emballage | -0.5% | Espagne, Portugal, Royaume-Uni, Irlande et Brésil | Moyen terme (2-4 ans) |
| Agents de soutènement à faible teneur en quartz émergents (céramiques, enrobés de résine) | -0.2% | États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Obstacles croissants liés aux autorisations environnementales
L'octroi de licences environnementales peut empêcher un producteur de convertir la demande contractée en approvisionnement livrable en silice. Le Manitoba a reçu les réponses techniques et aux commentaires du public supplémentaires de Sio Silica le 17 septembre 2026, et les examinait le 24 septembre, avec d'éventuelles demandes d'informations supplémentaires. Le 15 septembre 2026, Sio a accepté de vendre à un acheteur basé en Californie 300 000 tonnes métriques par an de silice de quartz haute pureté SiMbA pendant 5 ans à partir de 2028, sous réserve d'une licence d'extraction du Manitoba et d'autres conditions habituelles.[2] Cette condition fait de l'extraction approuvée un prérequis pour approvisionner le débouché contracté. Le calendrier d'approbation détermine donc quand l'accord peut devenir un approvisionnement physique, laissant les revenus dépendants d'une décision réglementaire après l'accord avec l'acheteur.
Substitution rapide par le calcin recyclé dans le verre d'emballage
Le calcin recyclé contraint la demande de matières vierges en modifiant le mélange de verre, même lorsqu'un four continue de produire des contenants. La part de verre recyclé de Vidrala est passée de 53,41 % en 2024 à 55,45 % en 2025, mesurée par rapport au total des tonnes métriques fondues dans sa production de contenants en verre. La société a déclaré que l'utilisation de verre recyclé réduisait la dépendance à l'extraction de matières premières vierges. Le sable de silice fait partie des ingrédients de son mélange de verre. À mesure que la part recyclée augmente, les besoins en matières vierges peuvent diverger de la production totale de contenants, affaiblissant le lien entre la production d'un client verrier et son besoin en matériaux nouvellement extraits. Le verre recyclé concurrence donc les matières premières minées lors de la décision de mélange du producteur de contenants, limitant le débouché en matières vierges disponible pour les fournisseurs de sable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Niveau de Pureté :
Approvisionnement Standard et Croissance Spécialisée en Haute PuretéLe standard (95 à 99,5 %) représentait une part de 47,46 % de la taille du marché du sable de silice en 2026, en faisant le plus grand segment. Horizon Minetech Private Limited rapporte un grade de sable de silice à 98,5 % SiO₂ et, séparément, une capacité d'expédition de 25 000 tonnes métriques par mois pour son exploitation. Ses activités couvrent l'extraction, le lavage, le séchage, le classement, le stockage et l'expédition en Inde. Pour les acheteurs dont les spécifications acceptent 98,5 % SiO₂, ce grade et cette capacité d'expédition montrent un approvisionnement de la gamme standard organisé pour une expédition en vrac régulière.
Le sable haute pureté avec plus de 99,5 % SiO₂ devrait être le segment à la croissance la plus rapide, à un CAGR de 6,7 % durant 2027-2032. L'USGS a lié l'augmentation de la fabrication mondiale de lingots de silicium à une demande récente plus élevée de quartz haute pureté utilisé dans les creusets en quartz fondu. Sibelco a augmenté ses ventes de quartz haute pureté pour le marché des semi-conducteurs au premier semestre 2026, soutenu par les technologies d'intelligence artificielle, de 5G et de véhicules électriques. Ses ventes de quartz haute pureté pour le photovoltaïque solaire ont diminué durant cette période, principalement en raison des défis de la chaîne d'approvisionnement solaire plutôt que de l'adoption solaire sous-jacente. Les fournisseurs de haute pureté font donc face à des conditions d'application divergentes au sein de la même catégorie de matériaux, les clients du secteur des semi-conducteurs offrant la voie de ventes déclarées la plus solide durant cette période.

Par Secteur d'Utilisation Finale :
Échelle Pétrolière et Expansion des Matières Premières ChimiquesLe pétrole et le gaz représentaient une part de marché du sable de silice de 35,9 % en 2026, en faisant le plus grand segment. L'USGS a estimé qu'environ 81 % du tonnage de sable et gravier industriels américains en 2025 était destiné au sable de fracturation hydraulique et au sable de garnissage et de cimentation de puits. Source Energy Services a déclaré des ventes de sable de fracturation à l'échelle de l'entreprise de 3,71 millions de tonnes métriques en 2025. Ensemble, le profil de tonnage américain et les ventes à l'échelle de l'entreprise de Source Energy Services montrent la dépendance du segment à de grands volumes physiques achetés pour les travaux de puits.
La production chimique devrait être le segment à la croissance la plus rapide, à un CAGR de 5,8 % durant 2027-2032. Tokuyama produit du silicate de sodium en utilisant le sable de silice comme source de silice, donnant au matériau un rôle direct de matière première chimique. Le 28 novembre 2025, Unison Metals a annoncé une unité de silicate de sodium à Dhamatvan, Ahmedabad, avec une capacité installée de 38 000 tonnes métriques. La société prévoyait alors une production commerciale d'ici février 2026. L'utilisation de sable de silice par Tokuyama lie ce débouché de matière première à la production de silicate de sodium, tandis que la capacité annoncée d'Unison représente une expansion potentielle de la base de production de ce produit chimique.
Analyse géographique
Marché du Sable de Silice en Asie-Pacifique
L'Asie-Pacifique représentait une part de 40,68 % de la taille du marché du sable de silice en 2026 et devrait croître à un CAGR de 6,8 % durant 2027-2032. La Chine a importé 4,89 millions de tonnes métriques de sables de silice et de quartz en 2025. Les entreprises industrielles chinoises de taille supérieure au seuil désigné ont produit 3,16 milliards de mètres carrés de verre solaire ultra-clair en 2025, en hausse de 3,4 % par rapport à 2024. Les importations importantes offrent un débouché aux fournisseurs externes, tandis que l'expansion de la production de verre identifie une application en aval pour les intrants de silice.
En Amérique du Nord, la fabrication de verre a utilisé 7 % du tonnage de sable et gravier industriels américains en 2025. Cela crée un débouché distinct pour la fabrication de verre au sein du profil d'utilisation plus large du sable industriel du pays, offrant aux fournisseurs desservant les clients verriers un canal spécifique à adresser. En Europe, la production de verre d'emballage alimentaire et de boissons des membres de la FEVE a augmenté de 2 % en tonnage et en unités en 2025, atteignant 20,3 millions de tonnes métriques et 73,3 milliards d'unités. L'augmentation de 2 % en tonnage et en unités indique davantage de contenants ainsi qu'un poids plus élevé, plaçant le verre d'emballage des membres de la FEVE parmi les applications consommatrices de sable en expansion en Europe.
La base d'approvisionnement de l'Amérique du Sud comprend Mineração Jundu du Brésil, qui produit des sables enrobés de résine à Descalvado, São Paulo, pour des applications de fonderie et de pétrole et gaz. Au Chili, Minera Toro extrait et traite du sable contenant de la silice à Planta Flora pour la fabrication de contenants en verre. Les sables enrobés de résine de Jundu résultent d'une étape supplémentaire de séchage et de traitement à la résine synthétique sur du sable de quartz industriel, les applications de pétrole et gaz impliquant particulièrement la fracturation de puits. Au Moyen-Orient et en Afrique, la demande saoudienne de fabrication de verre a augmenté au cours des 3 années précédant un prospectus de 2026, parallèlement à une utilisation architecturale accrue de verre trempé, feuilleté et isolant. Le prospectus lie cette demande saoudienne à une urbanisation rapide et à des projets d'infrastructure à grande échelle, de sorte que le verre du secteur de la construction est le débouché déclaré là-bas.
Cadre Réglementaire et Perspectives
Certaines juridictions sont comparées du point de vue d'un producteur de sable de silice planifiant des opérations d'extraction et de traitement. La loi révisée sur les ressources minérales de la Chine, en vigueur le 1er juillet 2025, exige des plans miniers approuvés et des permis avant l'extraction. La règle 2024 de la Mine Safety and Health Administration a fixé une limite de silice cristalline respirable sur l'ensemble du quart de travail de 50 µg/m³ en tant que moyenne pondérée dans le temps sur 8 heures, avec une conformité pour les métaux et non-métaux due le 8 avril 2026. Le huitième circuit a suspendu la conformité le 11 avril 2025, et le bulletin de l'agence du 9 avril 2026 décrivait la poursuite de l'application des normes existantes de silice pour les métaux et non-métaux.
Tableau Réglementaire
| Facteur de décision | États-Unis | Chine | Royaume-Uni | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Mine Safety and Health Administration | Autorités des ressources naturelles au niveau du comté et supérieur | Health and Safety Executive, Grande-Bretagne | ANM, avec les autorités locales d'octroi de licences | Ministère de l'Industrie et des Ressources Minérales |
| Instruments clés ou orientation | Règle MSHA sur la silice cristalline respirable | Loi sur les ressources minérales | Obligations d'exposition COSHH en Grande-Bretagne et processus de révision des limites d'exposition en milieu de travail par le HSE | Enregistrement de licence de sable à usage direct dans la construction et modification approuvée de mai 2026 pour les guides d'extraction exceptionnelle | Règlement d'application de la loi sur l'investissement minier, catégories de minéraux de sable de silice |
| Effet commercial | Les mines de métaux et non-métaux maintiennent l'exposition à la silice sur l'ensemble du quart de travail à 50 µg/m³ ou en dessous en tant que moyenne pondérée dans le temps sur 8 heures | Les titulaires de droits miniers ont besoin de plans et de permis approuvés avant l'extraction | Les travaux sur poudres minérales sèches couverts exigent de prévenir l'exposition ou de la contrôler adéquatement lorsque la prévention n'est pas raisonnablement praticable, en utilisant des mesures listées ou d'efficacité équivalente | Les nouveaux guides d'extraction préalable à la concession exceptionnelle nécessiteraient une licence environnementale préalable ou un document équivalent couvrant les minéraux et délivré au nom du titulaire des droits | Les catégories de licences distinguent le sable de silice au-dessus de 95 % SiO₂ et en dessous de 95 % SiO₂ |
| Attractivité actuelle de la politique | Moyenne | Moyenne | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Durcissement | Aucun changement |
| Source: Mordor Intelligence | |||||
Le bulletin du 9 avril 2026 de la MSHA décrivait l'application existante de la silice pour les métaux et non-métaux aux États-Unis dans le cadre de la suspension, tandis que les obligations d'exposition des employeurs en Grande-Bretagne font du contrôle opérationnel la base de la continuité. L'évaluation de la Chine repose sur les exigences de plan et de permis déjà en vigueur en vertu de sa loi de 2025. La voie du sable de construction au Brésil fournit un processus d'entrée défini, tandis que la modification d'autorisation préalable approuvée de mai 2026 pointe vers un durcissement pour les demandeurs utilisant des guides d'extraction exceptionnelle avant une concession minière. Les catégories de minéraux basées sur le grade en Arabie Saoudite fournissent une structure de licences définie, la continuité reflétant ces classifications existantes.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare l'extraction, le traitement et la logistique selon les revenus des fournisseurs et les contraintes liées à la livraison de sable utilisable. Badger Mining Corporation extrait, lave, sèche et enrobe du grès en produits de sable finis. NSG Group combine la fabrication de verre avec la propriété et l'exploitation d'une carrière de sable à Melfi, en Italie. La production indépendante et la propriété intégrée de carrière représentent donc différentes façons d'organiser le lien entre les ressources minérales et les clients industriels.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Extraction | Exploitants de carrières tels que Badger Mining Corporation et NSG Group | Ventes de matières premières | Exposition à l'utilisation des terres et au zonage dans l'approvisionnement américain | Maintenir l'accès à des ressources alternatives autorisées |
| Traitement | Transformateurs de sable tels que Badger Mining Corporation | Ventes de sable préparé | Coordination des étapes successives de préparation | Équilibrer les capacités de lavage, de séchage et d'enrobage |
| Logistique | Exploitants de terminaux de sable tels que Smart Sand | Ventes de sable livré et services logistiques | Exposition logistique dans l'approvisionnement local américain | Élargir la flexibilité des terminaux et les options de distribution |
| Source: Mordor Intelligence | ||||
Smart Sand a achevé l'expansion de son terminal de Dennison, Ohio, en septembre 2025. L'USGS a rapporté que des pénuries locales de sable et gravier industriels américains devraient persister en 2025 en raison des priorités de développement foncier, du zonage local et des problèmes logistiques. O-I Glass identifie le sable parmi les principales matières premières utilisées dans ses opérations de contenants en verre. Les contraintes logistiques locales aux États-Unis font de l'expansion des terminaux une réponse d'approvisionnement distincte, car l'augmentation seule de la production minière ne déplace pas le sable vers les clients industriels.
Paysage concurrentiel
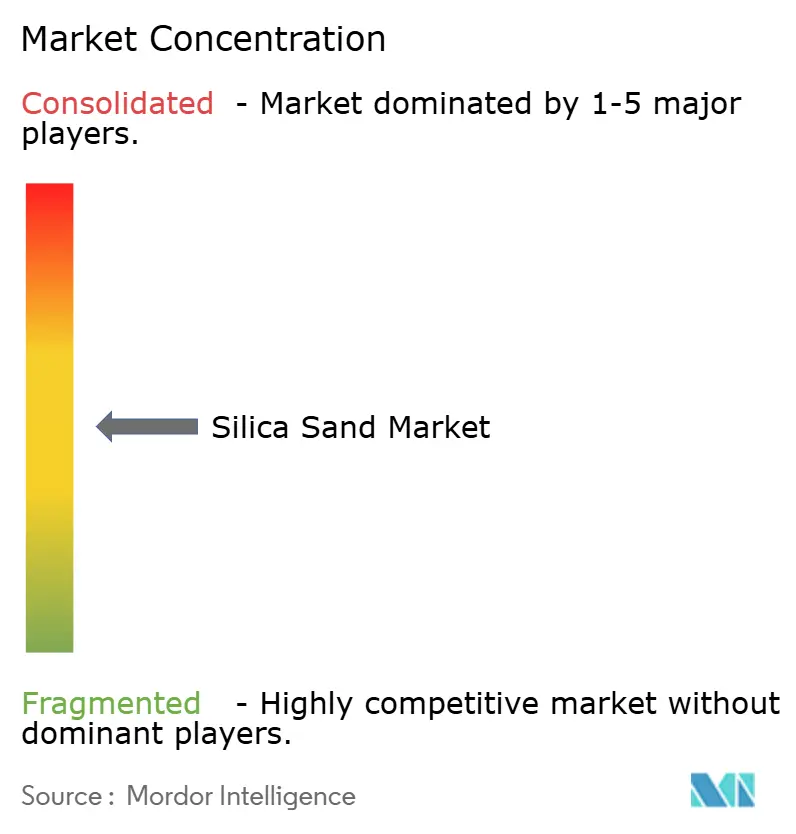
La concurrence est modérément fragmentée, Badger Mining Corporation fournissant du sable de silice pour la fabrication de verre, la fonderie, la filtration et la construction, et COVIA HOLDINGS LLC desservant le golf et la filtration commerciale via son installation de Thompson, Ohio. Atlas Energy Solutions Inc. (Hi-Crush Inc.) combine la production de sable de fracturation du Permien et la logistique, Sibelco fournit de la silice cristalline sous forme de sable et de farine à partir de sites mondiaux, et U.S. Silica (Apollo Global Management) produit de la silice commerciale. En juin 2026, U.S. Silica se décrivait comme un producteur de silice commerciale de premier plan avec 26 mines et installations de traitement en exploitation aux États-Unis. La logistique de sable de fracturation du Permien d'Atlas et l'approvisionnement de Badger en verre, fonderie, filtration et construction divisent la concurrence par application, tandis que U.S. Silica dessert à la fois le pétrole et le gaz et les usages industriels plus larges.
Le 28 juillet 2025, Atlas LLC, la filiale opérationnelle d'Atlas Energy Solutions, a acquis PropFlow, LLC, ajoutant des services de filtration d'agents de soutènement à son activité de sable de fracturation du Permien et de logistique. Les acheteurs du secteur pétrolier ayant besoin des deux fonctions peuvent envisager la livraison de sable et la filtration d'agents de soutènement au sein du même groupe d'entreprises. La filiale SandBox Logistics de U.S. Silica fournit des services de stockage, de manutention et de livraison sur site de puits d'agents de soutènement. Ces offres étendent la concurrence au-delà du tonnage de sable à l'éventail des fonctions sur site de puits qu'un fournisseur intégré peut assurer.
En juin 2026, U.S. Silica a annoncé des augmentations allant jusqu'à 20 %, selon le produit et le grade, pour la plupart des produits de silice non contractés et autres produits listés, pour les expéditions débutant le 1er juillet. Elle a attribué cette action aux augmentations continues des coûts et aux réinvestissements. En juillet 2026, Sibelco et Saint-Gobain ont convenu de séparer leur coentreprise brésilienne de minéraux industriels Jundu, avec 4 sites proposés pour chacun, sous réserve des approbations réglementaires et d'autres conditions habituelles. Pour les acheteurs de produits non contractés concernés, l'avis modifie les conditions d'expédition annoncées, concentrant l'exposition aux prix sur cette partie de la base de clients. La scission proposée de Jundu donnerait à Sibelco les sites d'Analândia et 3 autres, faisant de l'approbation réglementaire une condition pour remodeler son empreinte d'approvisionnement brésilienne.
Leaders de l'industrie du sable de silice
-
Badger Mining Corporation
-
COVIA HOLDINGS LLC
-
Atlas Energy Solutions Inc. (Hi-Crush Inc.)
-
Sibelco
-
U.S. Silica (Apollo Global Management)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Sable de Silice Entreprises couvertes dans ce rapport
- Atlas Energy Solutions Inc. (Hi-Crush Inc.)
- Badger Mining Corporation
- Chongqing Changjiang River Moulding Material Group Co. Ltd
- COVIA HOLDINGS LLC
- Euroquarz GmbH
- Gulf Coast Sand
- JFE Mineral & Alloy Company Ltd
- Mitsubishi Corporation
- PUM GROUP
- Sibelco
- Sil Industrial Minerals
- Source Energy Services
- Superior Silica Sands
- TOCHU CORPORATION
- U.S. Silica (Apollo Global Management)
Opportunités Clés pour les Acteurs du Marché
Ces opportunités comparent l'approvisionnement à l'exportation, les matières premières spécialisées et les agents de soutènement locaux selon la façon dont les investissements et les engagements des acheteurs se traduisent en livraisons commerciales. En août 2026, le Queensland a déclaré que le financement avait fourni des installations, des équipements et des terrains pour le projet Mourilyan de Silica Resources Australia et pourrait porter la production annuelle de 360 000 à plus de 750 000 tonnes métriques dans un délai de 5 ans.[3] La société prévoyait sa première expédition depuis Mourilyan vers des clients à travers l'Asie plus tard en 2026. L'opportunité commerciale dépend donc de la conversion des actifs financés en expéditions et de l'augmentation de production rendue possible.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement à l'exportation australien | Actifs de projet financés et lancement d'exportation prévu en 2026 | Clients de sable de silice à travers l'Asie | Aligner les engagements d'expédition avec la production réalisée | Exécuter la montée en puissance de production envisagée | Silica Resources Australia et clients asiatiques |
| Matière première de quartz ultra-haute pureté | Accord d'enlèvement conditionnel pour 80 % du produit prévu | Fabricants de creusets pour photovoltaïque solaire | Structurer le financement de la construction autour des conditions de l'accord d'enlèvement | L'accord d'enlèvement nécessite un financement pour plus de 50 % des coûts de construction | High Purity Quartz Ltd., opérant sous le nom UltraHPQ, et acheteurs de creusets |
| Agents de soutènement locaux du bassin de Montney | Certificat Angus de juillet 2026 permettant la progression vers l'obtention de permis | Producteurs d'énergie du bassin de Montney | Obtenir les permis avant de s'engager sur des livraisons opérationnelles | Permis restants et 19 conditions contraignantes couvrant l'air, la faune, les émissions, la santé, les urgences et le suivi des impacts sur les Premières Nations | Vitreo Minerals et acheteurs potentiels régionaux d'agents de soutènement |
| Source: Mordor Intelligence | |||||
En mars 2026, High Purity Quartz Ltd., opérant sous le nom UltraHPQ, a décrit un projet prévu produisant environ 36 000 tonnes métriques par an de sable de quartz ultra-haute pureté fini pour la fabrication de creusets photovoltaïques solaires. L'accord d'enlèvement conditionnel couvrait 80 % du produit prévu, sous réserve d'un financement pour plus de 50 % des coûts de construction. Cette ouverture de matière première spécialisée place le financement de la construction avant l'exécution des engagements des acheteurs, contrastant avec la tâche de Mourilyan qui consiste à convertir des actifs financés en livraisons à l'exportation.
Développements industriels récents dans Marché du Sable de Silice
- Sep 2026 : Sio Silica a sécurisé un accord d'enlèvement SiMbA de 5 ans pour 300 000 tonnes métriques de silice de quartz haute pureté annuellement à partir de 2028 avec un acheteur basé en Californie, sous réserve d'une licence d'extraction du Manitoba et d'autres conditions habituelles.
- Août 2026 : Le Queensland a déclaré que son investissement du Fonds des minéraux critiques avait fourni des installations, des équipements et des terrains pour le projet Mourilyan de Silica Resources Australia, permettant à la production annuelle de passer de 360 000 à plus de 750 000 tonnes métriques dans un délai de 5 ans. Dans cette annonce, la première expédition de la société depuis Mourilyan vers des clients à travers l'Asie était attendue plus tard en 2026.
- Juil. 2026 : La Colombie-Britannique a délivré à Vitreo Minerals Ltd. un certificat d'évaluation environnementale pour sa mine de sable de silice à ciel ouvert Angus près de Bear Lake, à environ 60 kilomètres au nord de Prince George, lui permettant de passer à l'obtention de permis. Le projet doit être substantiellement démarré d'ici 2036.
Marché du Sable de Silice Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Le marché mondial du sable de silice mesure les dépenses annuelles en sable de silice extrait et traité vendu pour utilisation finale dans le monde entier. Il valorise ces ventes aux prix livrés selon les grades de pureté.
Exclusions du périmètre : La silice précipitée ou pyrogénée, le calcin de verre recyclé et les produits finis en aval tels que le verre ou le béton sont exclus.
Aperçu de la Segmentation
- Par niveau de pureté
- Haute pureté (supérieure à 99,5 % SiO₂)
- Standard (95 à 99,5 %)
- Faible pureté (inférieure à 95 %)
- Par industrie utilisatrice finale
- Fabrication de verre
- Fonderie
- Production chimique
- Construction
- Peintures et revêtements
- Céramiques et réfractaires
- Filtration
- Pétrole et gaz
- Autres industries utilisatrices finales
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Indonésie
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les sources publiques telles que les Résumés des Produits Minéraux de l'U.S. Geological Survey, les données sur le commerce international du U.S. Census Bureau, les Perspectives Énergétiques à Court Terme de l'Energy Information Administration, qui contiennent des données régionales sur le forage et la production, et les rapports de déploiement photovoltaïque de l'IEA PVPS aident à suivre la production, le commerce, l'activité pétrolière et la demande liée au verre. Ces sources fournissent également des indicateurs indépendants pour les tendances régionales de l'offre et de la demande qui peuvent être comparés aux divulgations des entreprises et aux preuves d'utilisation finale.
Les dépôts d'entreprises, les rapports annuels, les documents destinés aux investisseurs, les statistiques gouvernementales et la presse sectorielle réputée peuvent compléter ces indicateurs avec des données sur la capacité opérationnelle, le mix de produits, les investissements annoncés et les évolutions du marché. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et enquêtes structurées avec des producteurs, transformateurs, distributeurs et acheteurs industriels de sable de silice peuvent clarifier les spécifications de grade, les prix livrés, les canaux de vente, l'utilisation des capacités et la demande par application. Les analystes peuvent utiliser ces discussions pour vérifier les estimations secondaires, examiner les lacunes dans les preuves régionales ou de segment, et comparer les comptes des fournisseurs, des canaux et des acheteurs avant d'intégrer toute information rapportée.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du Marché et Prévisions
Le modèle commence par une estimation descendante de la valeur annuelle mondiale des ventes livrées et du volume, puis teste les totaux régionaux par rapport à des preuves sélectionnées de fournisseurs et de canaux, y compris des prix de vente livrés échantillonnés multipliés par les volumes de ventes. Les analystes peuvent utiliser la production de verre et la capacité de verre solaire, l'activité des puits de schiste et l'intensité des agents de soutènement, l'activité de construction, la production de fonderie et la demande de filtration ou de production chimique comme indicateurs explicatifs de la consommation de sable. Le mix de grades et les variations de prix livrés aident à séparer la croissance de la valeur de la croissance du volume. Une régression multivariée peut relier ces indicateurs à la valeur et au volume historiques du marché, tandis que l'analyse de scénarios peut ajuster les prévisions en fonction des changements de la demande de verre, de l'activité pétrolière, des autorisations ou de la substitution par le calcin. Les parts de segment peuvent être construites à partir de la demande d'utilisation finale déclarée, des spécifications de grade, de la production et du commerce régionaux, et du mix de produits des entreprises, puis réconciliées avec les totaux du marché. Les regroupements de fournisseurs et les vérifications prix-fois-volume échantillonnées testent certaines estimations régionales ou d'application, les lacunes étant comblées par des données comparables de production publique, de commerce et d'utilisation finale et des hypothèses documentées. Les spécialistes primaires peuvent examiner si les prévisions au niveau des variables reflètent les conditions opérationnelles et expliquer les différences non résolues.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les totaux du marché et les estimations de segments par rapport à des signaux indépendants de production, de commerce, d'utilisation finale et d'entreprises, puis vérifient les unités, l'alignement des années, les doubles comptages et les mouvements inhabituels par rapport aux plages historiques et aux définitions des sources. Un deuxième examen retrace les anomalies jusqu'à la source ou à l'hypothèse sous-jacente avant la validation, et les analystes recontactent les répondants concernés lorsque des preuves contradictoires de grade, de prix, de capacité ou de demande pourraient modifier matériellement une estimation. Le modèle est actualisé annuellement, mis à jour entre les cycles après des événements importants du marché ou réglementaires, et réexaminé par rapport aux preuves actuelles immédiatement avant la livraison.
Taille du Marché du Sable de Silice de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché mondial du sable de silice mesure les dépenses annuelles en sable de silice extrait et traité vendu pour utilisation finale dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les analystes peuvent utiliser la production de verre et la capacité de verre solaire, l'activité des puits de schiste et l'intensité des agents de soutènement, l'activité de construction, la production de fonderie et la demande de filtration ou de production chimique comme indicateurs explicatifs de la consommation de sable.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | Valeur : 27,8 milliards USD (2027) / Volume : 411,2 millions de tonnes (2027) | |
| Consultance Mondiale A | 23,33 milliards USD (2025) | Son taux de prévision publié est inférieur au taux de croissance de la valeur du rapport, ce qui peut laisser l'estimation de valeur antérieure plus basse lorsqu'elle est reportée à l'année de comparaison ultérieure. |
| Chercheur de Marché Mondial B | 20,08 milliards USD (2025) | Son montant publié utilise une année de base antérieure à l'estimation de l'année en cours du rapport. Son parcours de prévision plus rapide réduirait cet écart lié au temps s'il était projeté vers l'avenir. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les estimations de segments par rapport à des signaux indépendants de production, de commerce, d'utilisation finale et d'entreprises, puis vérifient les unités, l'alignement des années, les doubles comptages et les mouvements inhabituels par rapport aux plages historiques et aux définitions des sources.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du sable de silice et ses perspectives de croissance ?
La valeur est estimée à 27,8 milliards USD en 2027 et devrait atteindre 36,51 milliards USD d'ici 2032, à un CAGR de 5,6 % durant 2027-2032.
Quels sont les moteurs de la demande de sable de silice ?
L'activité du verre solaire en Inde et aux États-Unis soutient la demande, tandis qu'une utilisation accrue de sable par pied latéral soutient la consommation liée au schiste.
Quel secteur d'utilisation finale est le plus grand segment du sable de silice ?
Le pétrole et le gaz étaient en tête avec une part de 35,9 % en 2026, tandis que la production chimique devrait connaître la croissance la plus rapide à un CAGR de 5,8 % durant 2027-2032.
Quelles entreprises sont à la tête du secteur du sable de silice ?
Les principaux fournisseurs comprennent Badger Mining Corporation, COVIA HOLDINGS LLC, Atlas Energy Solutions Inc. (Hi-Crush Inc.), Sibelco et U.S. Silica (Apollo Global Management).
Comment les approbations affectent-elles le nouvel approvisionnement en sable de silice ?
L'accord d'enlèvement SiMbA de Sio Silica pour 300 000 tonnes métriques de silice de quartz haute pureté annuellement pendant 5 ans à partir de 2028 est soumis à une licence d'extraction du Manitoba et à d'autres conditions habituelles.
Quelle région est en tête des ventes de sable de silice et de la croissance prévue ?
L'Asie-Pacifique détenait une part de 40,68 % en 2026 et devrait connaître la croissance la plus rapide à un CAGR de 6,8 % durant 2027-2032.