
Taille et part du marché des conteneurs pour objets tranchants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
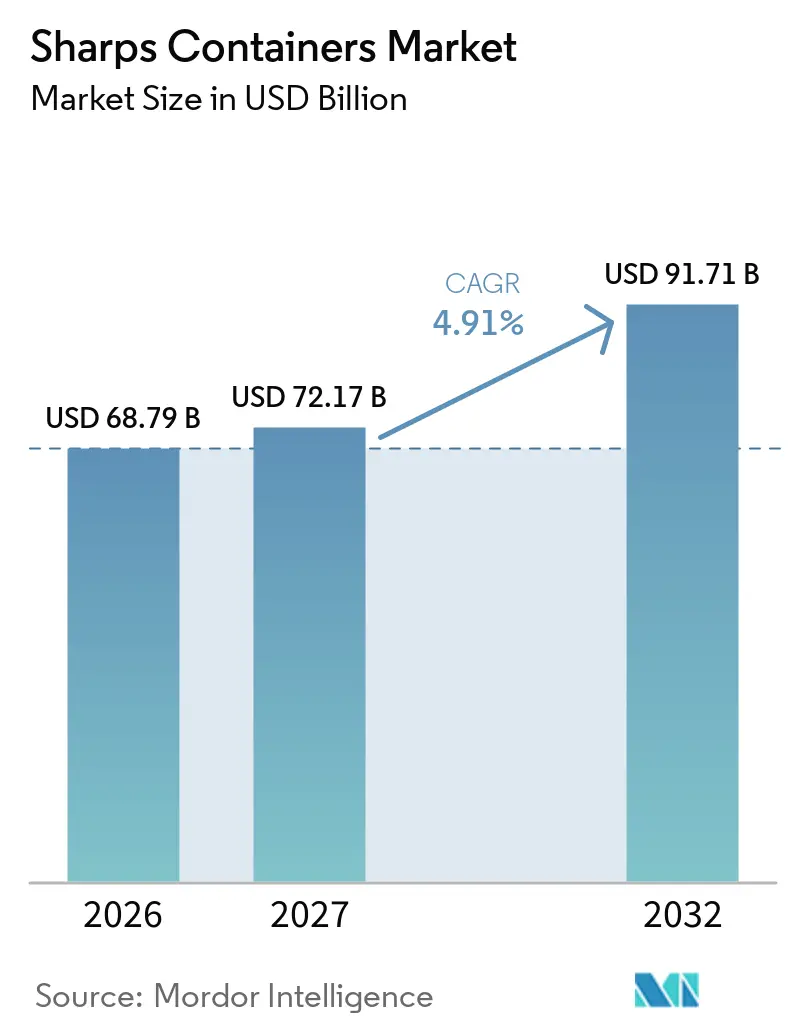
| Taille du Marché (2027) | 72.17 Milliards de dollars |
| Taille du Marché (2032) | 91.71 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.91 % |
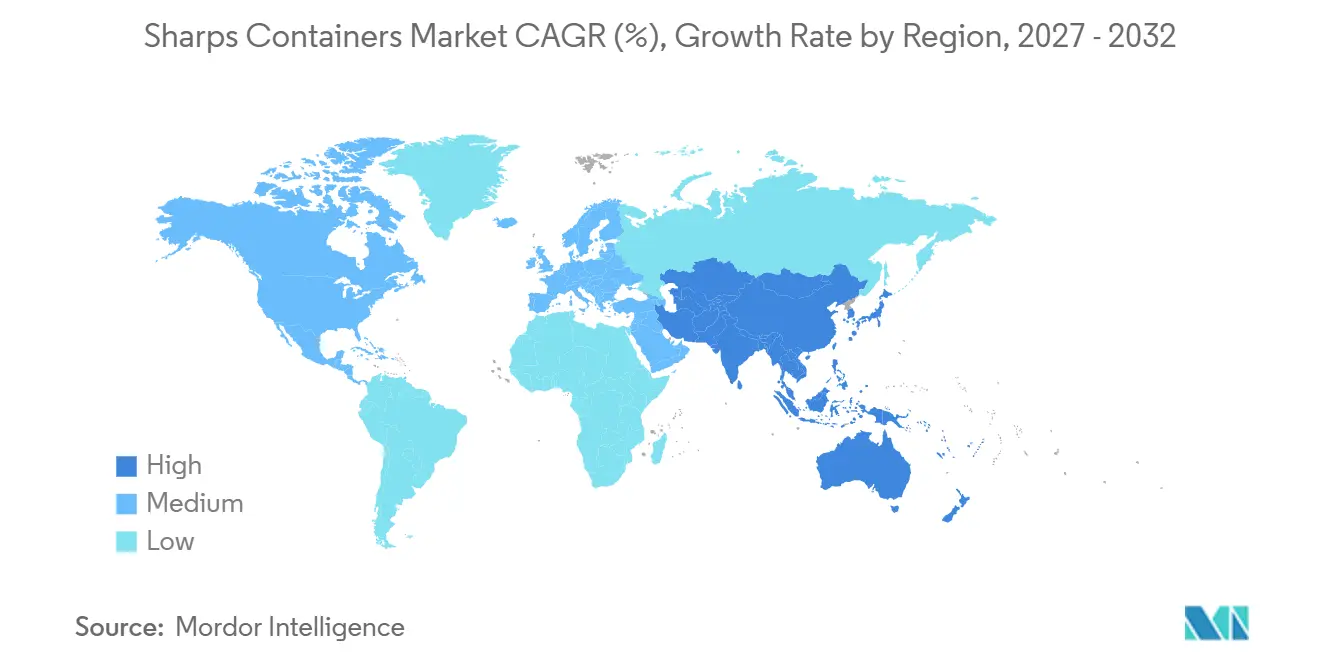
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des conteneurs pour objets tranchants par Mordor Intelligence
La taille du marché des conteneurs à objets tranchants était évaluée à 68,79 milliards USD en 2026 et devrait croître de 72,17 milliards USD en 2027 pour atteindre 91,71 milliards USD d'ici 2032, à un TCAC de 4,91 % durant la période de prévision (2027-2032). L'Amérique du Nord reste l'ancre de revenus, tandis que l'Asie-Pacifique affiche la pente de croissance la plus prononcée. Le durcissement réglementaire, la demande de thérapies injectables liée aux maladies chroniques et le pivot vers les systèmes réutilisables façonnent le positionnement concurrentiel. Les fournisseurs se différencient désormais sur la conformité du cycle de vie, l'ingénierie de sécurité et les références environnementales plutôt que sur les volumes de conteneurs ou le prix seul. Les objectifs de durabilité, l'expansion des soins à domicile et les achats numériques restructurent la création de valeur sur le marché des conteneurs à objets tranchants.
Principaux enseignements du rapport
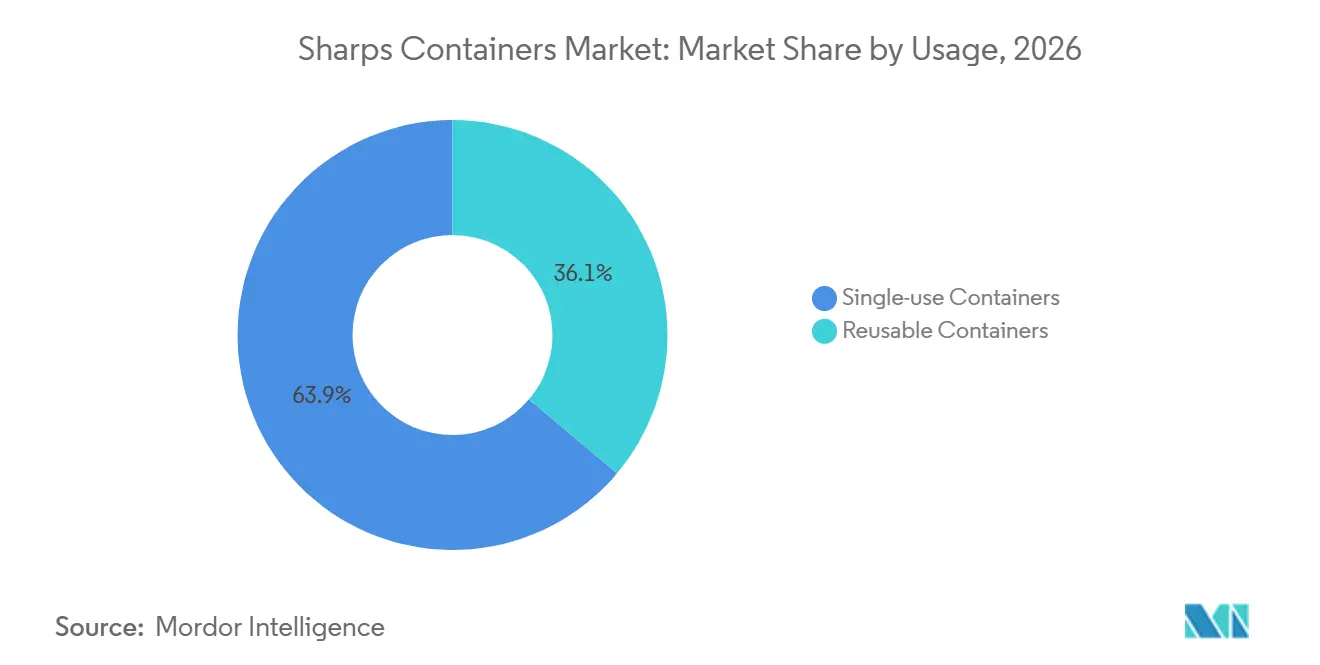
- Par usage, les systèmes à usage unique ont dominé avec une part de revenus de 63,88 % en 2026 ; les solutions réutilisables devraient se développer à un TCAC de 6,28 % jusqu'en 2032.
- Par type, les modèles multifonctions détenaient 41,90 % de la part du marché des conteneurs à objets tranchants en 2026, tandis que les unités pour chambre de patient devraient connaître la croissance la plus rapide à un TCAC de 6,57 % jusqu'en 2032.
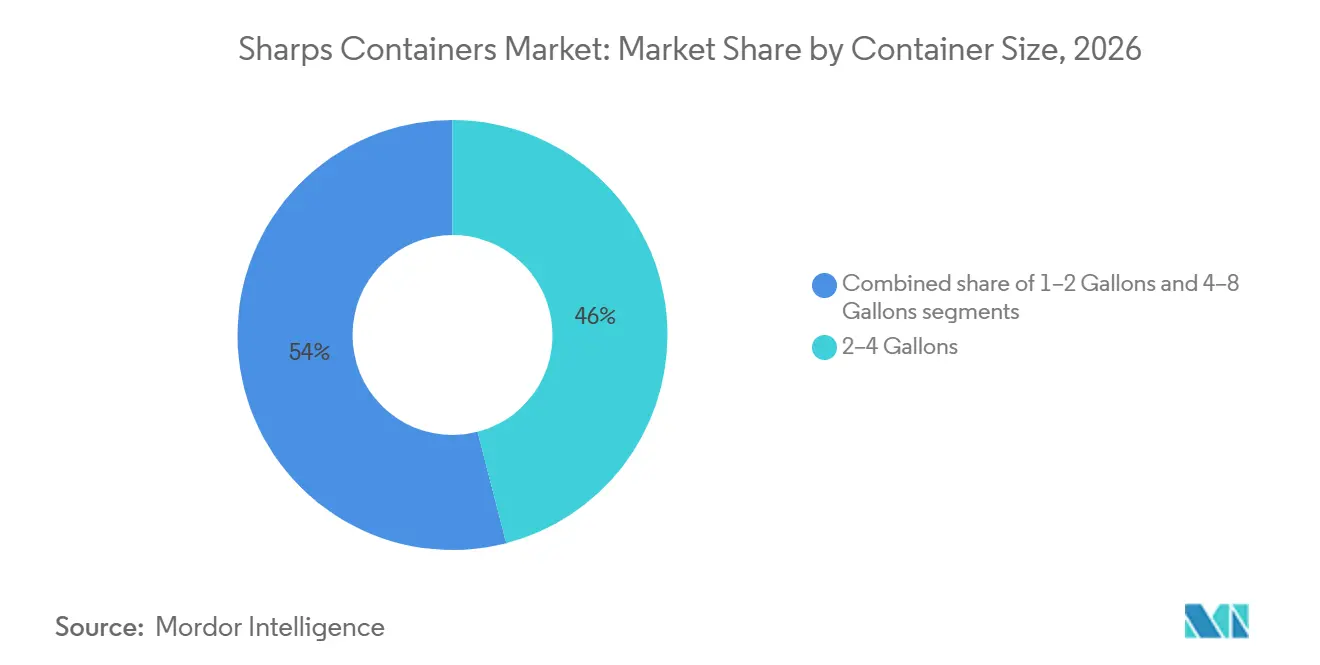
- Par taille de conteneur, la tranche 2-4 gallons a capturé 45,98 % de la taille du marché des conteneurs à objets tranchants en 2026 ; la tranche 4-8 gallons progressera à un TCAC de 6,78 % sur 2027-2032.
- Par canal de distribution, les ventes directes représentaient 50,92 % des revenus de 2026 ; les ventes en ligne devraient afficher un TCAC de 7,11 % jusqu'en 2032.
- Géographiquement, l'Amérique du Nord a dominé avec 35,12 % des revenus en 2026 ; l'Asie-Pacifique devrait afficher un TCAC de 5,44 %, le plus rapide au monde.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations strictes en matière de gestion des déchets de soins de santé | +1.2% | Amérique du Nord, UE, déploiement mondial | Long terme (≥ 4 ans) |
| Utilisation croissante des services de soins de santé dans le monde | +0.9% | Mondial ; plus fort en Asie-Pacifique | Moyen terme (2–4 ans) |
| Prévalence croissante des maladies chroniques nécessitant des thérapies injectables | +1.1% | Économies développées, expansion mondiale | Long terme (≥ 4 ans) |
| Adoption croissante de solutions d'élimination des objets tranchants réutilisables et respectueuses de l'environnement | +0.7% | Amérique du Nord, UE, adoption précoce en Asie-Pacifique | Moyen terme (2–4 ans) |
| Expansion rapide des infrastructures de soins de santé dans les marchés émergents | +0.8% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Avancées technologiques en matière de sécurité et de traçabilité des conteneurs pour objets tranchants | +0.5% | Amérique du Nord, UE, pénétration progressive en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur la gestion des déchets de soins de santé
Les modifications des règles de l'OSHA, de la FDA et des États, telles que l'autorisation de stockage de 18 mois du Michigan pour les conteneurs remplis à moins de 75 % et la voie de l'Ohio pour la réutilisation contrôlée des conteneurs, exigent des investissements continus en matière de conformité. Le futur règlement de l'UE sur les emballages et les déchets d'emballages étend les mandats de recyclabilité tout en maintenant des exemptions pour la sécurité des patients, alignant les objectifs environnementaux sur les impératifs de contrôle des infections. Les grands fournisseurs tirent parti de leur expertise en conformité pour consolider les parts régionales, tandis que les prestataires plus petits se retirent ou s'associent pour atteindre une masse critique.
Utilisation croissante des services de soins de santé dans le monde
Le passage aux soins ambulatoires hospitaliers et la croissance de la thérapie à domicile accélèrent la demande de conteneurs dans des formats plus petits. Les hôpitaux américains génèrent encore plus de 13,15 kg de déchets par lit occupé par jour, les objets tranchants représentant une fraction infectieuse clé. Les ajouts de lits en Asie-Pacifique et l'expansion des pharmacies spécialisées renforcent la croissance des volumes de base.
Prévalence croissante des maladies chroniques nécessitant des thérapies injectables
Les CDC comptabilisent 76,4 % des adultes américains présentant au moins une maladie chronique en 2025, maintenant des volumes élevés de médicaments injectables[1]. L'utilisation des stylos GLP-1 pour le diabète et l'obésité multiplie les flux de déchets d'objets tranchants par patient unique et incite aux programmes de collecte en pharmacie.
Adoption croissante de solutions d'élimination des objets tranchants réutilisables et respectueuses de l'environnement
Daniels Health fait état de réductions de 90 % en équivalent CO₂ et d'économies annuelles de 3 175 kg de plastique pour 100 lits occupés lorsque les hôpitaux adoptent son système Sharpsmart. Les achats axés sur les critères ESG stipulent de plus en plus des indicateurs d'impact sur le cycle de vie, favorisant la conversion des systèmes jetables aux systèmes réutilisables.
Analyse de l'impact des facteurs de contrainte*
| Analyse de l'impact des facteurs de contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Défis opérationnels liés à la ségrégation et à la collecte des déchets d'objets tranchants | -0.8% | Mondial, plus prononcé dans les régions en développement | Moyen terme (2–4 ans) |
| Coût élevé de la conformité pour les établissements de soins de santé | -0.6% | Mondial, avec un impact variable selon la maturité du système de santé | Long terme (≥ 4 ans) |
| Infrastructures de gestion des déchets limitées dans les régions en développement | -0.7% | Régions en développement | Long terme (≥ 4 ans) |
| Perturbations de la chaîne d'approvisionnement et volatilité des prix des matières premières | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Défis opérationnels liés à la ségrégation et à la collecte
Un laboratoire de microbiologie portugais a constaté une mauvaise classification des objets tranchants dans 2,79 % des déchets quotidiens, augmentant les risques d'exposition et les coûts d'élimination. Des résultats similaires dans les marchés émergents révèlent des lacunes en compétences qui entraînent des dépenses en formation et en technologie.
Coût élevé de la conformité pour les établissements de soins de santé
Les hôpitaux américains dépensent environ 760 à 935 milliards USD annuellement en activités liées aux déchets, la documentation et la supervision des audits représentant une part significative. Les cliniques plus petites externalisent de plus en plus auprès de prestataires intégrés pour atténuer la pression sur les coûts fixes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisation :
les systèmes réutilisables défient la domination du jetableLes unités à usage unique ont conservé une avance de revenus de 63,88 % en 2026. Cependant, les formats réutilisables devraient croître à un TCAC de 6,28 %, soutenus par la modélisation des coûts du cycle de vie et la notation ESG. Daniels Health documente jusqu'à 87 % de réductions des blessures par piqûre d'aiguille liées aux conteneurs après l'adoption des systèmes réutilisables. Les grands réseaux hospitaliers représentent la majorité des conversions, en adéquation avec les seuils de volume qui justifient l'infrastructure de traitement. La taille du marché des conteneurs à objets tranchants pour les formats réutilisables devrait dépasser 34,1 milliards USD d'ici 2032, parallèlement aux crédits réglementaires liés à la divulgation carbone.
La pénétration des systèmes réutilisables se heurte à des obstacles logistiques dans les petits cabinets, mais les prestataires de services proposent désormais des centres de traitement régionaux et un suivi des actifs par RFID pour combler les lacunes de capacité. À mesure que les cadres publics de reporting en matière de durabilité, tels que le GRI, s'étendent au secteur de la santé, les gains de part des systèmes réutilisables s'accéléreront.


Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par type :
les conteneurs pour chambre de patient stimulent l'efficacité au point de soinsLes conteneurs multifonctions détenaient 41,90 % des revenus en 2026. Les modèles pour chambre de patient enregistreront les gains les plus rapides à un TCAC de 6,57 % grâce aux modèles de soins au chevet du patient. Les couvercles à entrée horizontale, les fenêtres de remplissage transparentes et les cadres de fixation murale réduisent les étapes de transport et l'exposition aux blessures. Les données cliniques associent l'élimination immédiate sur le lieu d'utilisation à une réduction des incidents de piqûre d'aiguille, renforçant la préférence à l'achat.
Les caractéristiques techniques comprennent désormais des verrous passifs anti-débordement et des scellés inviolables pour satisfaire aux critères de fermeture sécurisée de l'OSHA. Les fournisseurs proposant des kits de montage modulaires captent des revenus supplémentaires issus des projets de rénovation dans les services existants.
Par taille de conteneur :
la capacité intermédiaire optimise l'efficacité de la manutentionLa classe 2-4 gallons représentait 45,98 % des revenus en 2026. Pourtant, les services de soins intensifs favorisent de plus en plus les récipients de 4-8 gallons, propulsant un TCAC de 6,78 %. Les bacs plus grands réduisent la main-d'œuvre liée aux changements et soutiennent l'optimisation des tournées par RFID. À l'inverse, les unités de 1-2 gallons défendent leur part dans la perfusion à domicile et les centres de chirurgie ambulatoire où l'espace de stockage est limité.
Les hôpitaux adoptent des stratégies de tailles mixtes cartographiées sur des analyses de débit procédural. La part du marché des conteneurs à objets tranchants détenue par les modèles 4-8 gallons devrait grimper à 32,40 % d'ici 2032, remodelant les portefeuilles de références.

Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par canal de distribution :
la transformation numérique accélère la croissance en ligneLes contrats directs représentent encore 50,92 % des revenus de 2026, portés par la vente consultative. Les plateformes en ligne croîtront à un TCAC de 7,11 % à mesure que les organisations d'achats groupés automatisent les flux de réapprovisionnement. L'expansion de la place de marché de Henry Schein à 8 000 références non cliniques illustre le pivot vers la commodité de l'e-procurement. Les portails fournisseurs intègrent désormais des bibliothèques de fiches de données de sécurité et des tableaux de bord de conformité, intégrant de la valeur au-delà du prix.
Analyse géographique
Marché des Conteneurs pour Objets Tranchants en Amérique du Nord
L'Amérique du Nord a généré 35,12 % des revenus de 2026 et affiche une croissance stable à un chiffre bas sous la supervision mature de l'OSHA et de la FDA. Les hôpitaux déploient une télémétrie intelligente du niveau de remplissage et des mises à jour réglementaires à l'échelle des États, comme l'extension de la période de stockage du Michigan, pour affiner la logistique de collecte.
Marché des Conteneurs pour Objets Tranchants en Asie-Pacifique
L'Asie-Pacifique est le leader de la croissance avec un CAGR de 5,44 %. L'expansion des lits d'hôpitaux en Chine et en Inde, conjuguée à des pics quotidiens de déchets biomédicaux atteignant 774 tonnes métriques, met à rude épreuve les capacités d'élimination existantes et libère la demande de solutions conformes pour objets tranchants. Le financement gouvernemental des installations de traitement des déchets et les chaînes d'hôpitaux privés catalysent les cycles d'approvisionnement. Les fournisseurs transfrontaliers s'associent à des collecteurs locaux pour naviguer dans l'évolution des normes de licences.
Marché des Conteneurs pour Objets Tranchants en Europe
L'Europe maintient une croissance modérée alors que le règlement européen 2025/40 sur les emballages incite à l'utilisation d'emballages médicaux recyclables et réutilisables tout en maintenant les dispositions relatives au contrôle des infections. Les systèmes de santé scandinaves et britanniques mettent en avant des réductions de CO2 de 90 % grâce aux programmes réutilisables, établissant des références pour les appels d'offres continentaux.
Marché des Conteneurs pour Objets Tranchants au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des tendances hétérogènes. Les hôpitaux du Conseil de Coopération du Golfe poursuivent l'accréditation JCI, stimulant la demande de conteneurs homologués ONU, tandis que certaines parties de l'Afrique font face à des insuffisances de capacité qui retardent le développement du marché.
Paysage réglementaire
La réglementation des conteneurs pour objets tranchants se situe à l'intersection de la sécurité des dispositifs médicaux et de la gestion des déchets médicaux réglementés. Aux États-Unis, les conteneurs pour objets tranchants sont traités comme des dispositifs de classe II de la FDA (21 CFR 880.5570, code produit MMK), et les spécifications d'approvisionnement suivent généralement les attentes consensuelles en matière de résistance à la perforation, de résistance aux fuites et de fermeture sécurisée. À l'échelle mondiale, la norme ISO 23907-1:2019 reste la référence principale pour les conteneurs pour objets tranchants à usage unique, tandis que la norme ISO 23907-2:2019 définit les exigences de performance, de nettoyage et de décontamination pour les systèmes réutilisables. La norme ISO 23907-1 a été confirmée lors d'un cycle d'examen systématique en juillet 2024, ce qui favorise l'harmonisation des appels d'offres transfrontaliers.
Du côté de la gestion des déchets, les exigences en matière de sécurité au travail et de contrôle des infections, y compris les contrôles OSHA relatifs aux agents pathogènes transmissibles par le sang aux États-Unis, poussent les établissements vers une élimination au point d'utilisation et des processus de manipulation documentés. Les recommandations de l'OMS pour la gestion des déchets de soins de santé continuent de mettre l'accent sur un confinement standardisé des objets tranchants, y compris des boîtes de sécurité pour les contextes à ressources élevées comme faibles. Sur les principaux marchés, l'orientation combine des exigences plus strictes en matière de documentation et de conception des conteneurs, telles que la protection contre le débordement et la résistance à la manipulation frauduleuse, avec des règles d'emballage axées sur la durabilité qui distinguent les programmes réutilisables des programmes à usage unique dans les achats hospitaliers et ambulatoires.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les fournisseurs de résines et d'additifs, puis la conception et le moulage des conteneurs (ou la transformation à base de carton pour les formats alternatifs), suivis des essais réglementaires par rapport aux exigences de performance ISO. Du côté de la mise sur le marché, la chaîne atteint les acheteurs via des contrats directs, des distributeurs et, de plus en plus, des canaux en ligne. En aval, la valeur s'étend aux systèmes de montage et d'accessoires, à la collecte par circuits organisés et aux infrastructures de traitement ou de retraitement, ce qui devient un facteur de différenciation pour les conteneurs pour objets tranchants réutilisables grâce au nettoyage, à la décontamination et à la gestion des actifs conformément à la norme ISO 23907-2.
Les prestataires de gestion des déchets verticalement intégrés et les spécialistes des services réutilisables se différencient en associant les conteneurs à la collecte, à la documentation et au traitement, plutôt qu'en vendant les conteneurs comme de simples consommables autonomes. La décentralisation des soins modifie également les flux et l'exécution, les traitements à usage domestique et les thérapies de pharmacie spécialisée augmentant la demande de conteneurs de format plus petit et d'options de reprise conformes telles que le retour postal et les solutions de dépôt pour les consommateurs. Ce changement ajoute des partenaires de commande orientés consommateurs et de logistique inverse, et accroît la valeur des outils de traçabilité, notamment les étiquettes, les codes-barres/RFID et la documentation numérique, afin de réduire les erreurs de classification et d'améliorer les contrôles de la chaîne de garde à travers des flux de déchets mixtes institutionnels et résidentiels.
Paysage concurrentiel
Concentration du Marché
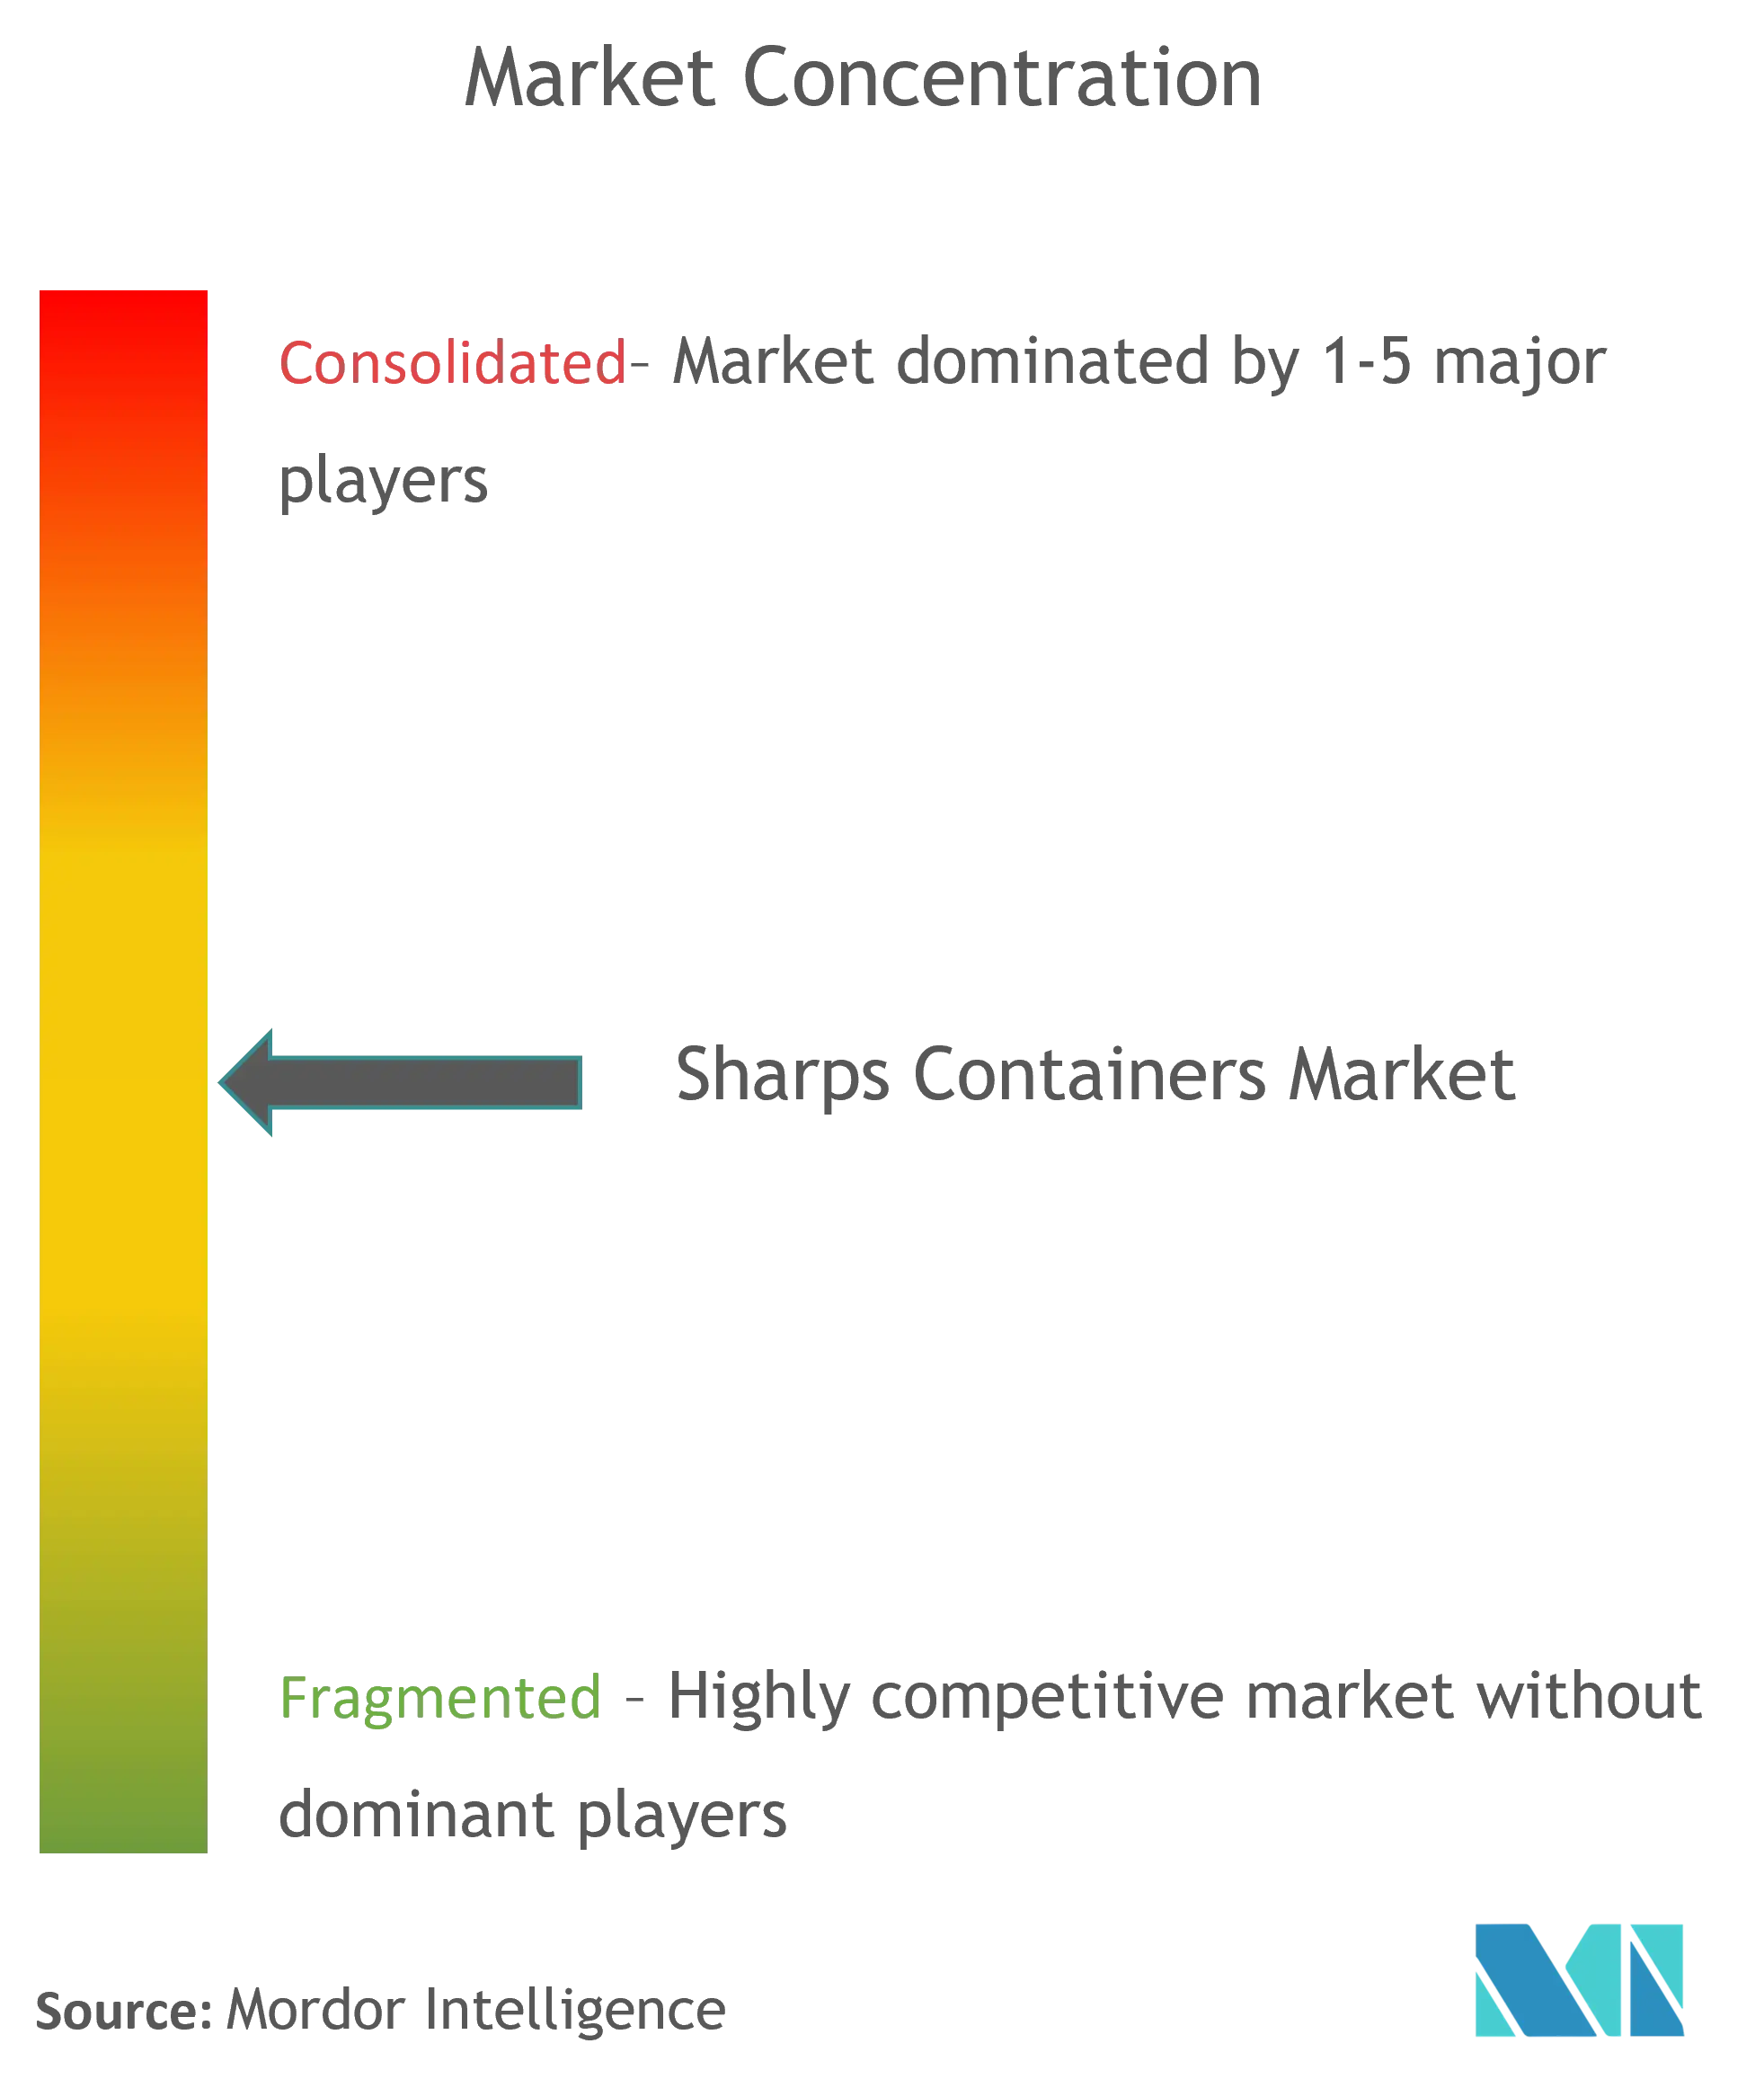
Le marché des conteneurs pour objets tranchants est modérément consolidé. L'acquisition de Stericycle par Waste Management pour 7,2 milliards USD a formé un leader verticalement intégré avec des services nationaux de transport, de traitement et de retour par courrier, débloquant plus de 125 millions USD de synergies annuelles. Daniels Health demeure la marque de référence pour les systèmes réutilisables conçus, exploitant des lignes de lavage automatisées sur cinq continents. BD soutient les conteneurs par le biais de sa franchise de distribution de médicaments et investit 2,5 milliards USD dans la capacité de production de dispositifs médicaux aux États-Unis pour sécuriser l'approvisionnement en seringues, stimulant indirectement les volumes d'élimination[2].
Des acteurs perturbateurs tels que Sharps Technology ciblent les niches de seringues préremplissables et les kits de retour par courrier pour soins à domicile. Les prestataires de services régionaux combinent la location de conteneurs avec la collecte sur itinéraire pour protéger leur part face au géant WM-Stericycle. Le succès concurrentiel repose désormais sur la démonstration de la réduction des blessures, le reporting des émissions de portée 3 et l'intégration de la traçabilité numérique plutôt que sur la banalisation des conteneurs.
Leaders du secteur des conteneurs pour objets tranchants
-
Stericycle
-
Sharps Compliance, Inc.
-
Becton, Dickinson & Co.
-
Daniels Health
-
Cardinal Health
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Conteneurs pour Objets Piquants et Tranchants Entreprises couvertes dans ce rapport
- Stericycle
- Sharps Compliance
- Beckton Dickinson
- Daniels Health
- Cardinal Health
- Medtronic
- Veolia Environmental Services
- MAUSER Packaging Solutions
- Bemis Manufacturing Company
- MarketLab
- GPC Medical Ltd.
- Medu-Scientific
- Henry Schein
- EnviroTain LLC
- Thermo Fisher Scientific
- Terumo Corp.
- Smiths Group
- McKesson Corp.
Lire l’analyse des entreprises de conteneurs pour objets piquants et tranchants
Opportunités de marché et perspectives d'avenir
Un espace blanc majeur est l'écosystème d'élimination destiné aux consommateurs et aux soins à domicile, où les volumes de thérapies injectables continuent d'augmenter alors que de nombreux marchés reposent encore sur des filières de reprise fragmentées. Une preuve concrète pertinente est le lancement par TriHaz Solutions d'une plateforme d'élimination des objets tranchants directe au consommateur en mai 2026 pour répondre à la demande liée aux utilisateurs de médicaments GLP-1, ce qui signale un changement des modèles de mise sur le marché, passant d'une vente purement institutionnelle à une combinaison de logistique B2B et grand public. Les fournisseurs qui associent des conteneurs conformes à des options de retour pratiques, telles que des kits de retour postal, une logistique prépayée, la collecte en pharmacie ou des réseaux de dépôt locaux, peuvent capter une demande récurrente et limiter la fuite des objets tranchants vers les flux de déchets municipaux.
Une deuxième opportunité réside dans la différenciation par la conformité tout au long du cycle de vie et des résultats mesurables en matière de durabilité, où les programmes réutilisables, les réductions vérifiées d'équivalent CO2 et les données de réduction des blessures influencent de plus en plus les appels d'offres et la notation ESG des systèmes de santé. La numérisation ajoute une couche pratique supplémentaire : les outils connectés de surveillance du niveau de remplissage et de documentation électronique aident à soutenir des intervalles de collecte fondés sur la demande et des registres auditables, créant ainsi une place pour des offres intégrant conteneurs, planification des services et tableaux de bord de reporting. Du côté de l'offre, les améliorations de la fabrication localisée, comme le déploiement par Sharps Technology de la technologie de production liée à SoloGard dans son usine hongroise (mise à jour de mars 2025), illustrent comment la capacité et les systèmes de qualité influencent les exigences des canaux hospitaliers et de soins à domicile.
Développements industriels récents dans Marché des Conteneurs pour Objets Piquants et Tranchants
- Mai 2026 : TriHaz Solutions a lancé une plateforme d'élimination des objets tranchants directe au consommateur destinée aux utilisateurs à domicile, y compris ceux associés à l'usage croissant de médicaments GLP-1. Cette initiative élargit la demande adressable au-delà des achats institutionnels et fait de la logistique et de la reprise auprès des consommateurs un nouveau terrain de concurrence, au même titre que le matériel des conteneurs.
- Novembre 2025 : BD a finalisé l'acquisition du groupe de produits de soins critiques d'Edwards Lifesciences, élargissant son empreinte dans les soins connectés intelligents. Une base installée plus importante de flux de travail liés à la surveillance et à la perfusion soutient la génération aval d'objets tranchants et renforce la capacité de BD à associer des écosystèmes de dispositifs à des consommables de sécurité et d'élimination.
- Novembre 2024 : WM a finalisé son acquisition de Stericycle pour 7,2 milliards USD et a intégré l'activité au sein d'une plateforme de solutions de santé dédiée. Cette transaction a relevé les seuils d'échelle dans les services de déchets médicaux réglementés et a renforcé les offres intégrées combinant conteneurs pour objets tranchants, collecte et infrastructures de traitement.
Marché des Conteneurs pour Objets Piquants et Tranchants Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des conteneurs à objets tranchants couvre les revenus générés par les conteneurs rigides et résistants aux perforations utilisés pour collecter et éliminer les aiguilles et autres objets médicaux tranchants dans les établissements de santé et les soins à domicile. Nous dimensionnons ce marché en valeur dans les principales régions, en utilisant une approche de conversion USD cohérente.
Exclusions du périmètre : Nous excluons les services en aval de collecte, de transport, de traitement et d'élimination des déchets médicaux, ainsi que les poubelles à usage général qui ne sont pas conçues et étiquetées pour les objets tranchants.
Aperçu de la Segmentation
- Par utilisation
- Conteneurs à usage unique
- Conteneurs réutilisables
- Par type
- Conteneurs pour chambre de patient
- Conteneurs de phlébotomie
- Conteneurs polyvalents
- Par taille de conteneur
- 1-2 gallons
- 2-4 gallons
- 4-8 gallons
- Par canal de distribution
- Vente directe
- Vente en ligne
- Vente au détail
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Reste du monde
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a débuté par une compréhension claire de l'origine des déchets tranchants et de la manière dont les règles d'élimination façonnent l'utilisation des conteneurs. Nous avons consulté des sources publiques et officielles telles que les recommandations du CDC américain sur la sécurité des objets tranchants, les exigences de l'OSHA en matière d'agents pathogènes à diffusion hématogène, les documents de l'OMS sur les injections sûres et la gestion des déchets de soins de santé, ainsi que les ressources de l'EPA liées à la gestion des déchets médicaux, qui aident à cadrer les cas d'utilisation et les besoins de conformité.
Pour traduire les signaux de demande en données de marché, nous avons également utilisé des références complémentaires telles que les publications de statistiques nationales de santé, les données des programmes liés à la vaccination et aux injections, et les portails d'achats publics qui montrent les schémas d'achat des consommables. Les rapports annuels des entreprises, les présentations aux investisseurs et les actualités fiables ont été utilisés pour vérifier les évolutions du mix produit, comme les systèmes réutilisables et les formats de conteneurs spécialisés. Le cas échéant, des abonnements payants pour les données financières des entreprises, les actualités et le renseignement financier, ainsi que les bases de données de brevets ont été utilisés pour combler les lacunes concernant l'exposition aux revenus des entreprises et l'activité du pipeline produit. Les sources documentaires mentionnées ici sont illustratives uniquement, et de nombreuses autres références ont été utilisées pour la vérification croisée, la validation et la clarification au cours des travaux.
Entretiens Primaires et Enquêtes
Les discussions primaires ont été utilisées pour tester les volumes, les comportements de prix et les cycles de remplacement dans les hôpitaux, les cliniques, les laboratoires et les canaux de soins à domicile, puis pour confirmer comment les achats diffèrent selon les ventes directes par rapport aux circuits de vente au détail et en ligne. Nous avons également échangé avec un ensemble de fabricants, de distributeurs et de parties prenantes de la gestion des déchets pour valider les tailles de conteneurs courantes, les fréquences de commande typiques et l'impact des exigences de sécurité et de durabilité dans les Amériques, la zone EMEA et l'APAC.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux : 16 % | APAC : 45 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 32 % |
| Acteurs de plus petite taille : 16 % | Managers : 44 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante et ascendante, où les indicateurs d'activité de santé ont d'abord été traduits en un bassin de besoins adressables en élimination des objets tranchants, qui a ensuite été converti en demande de conteneurs en appliquant des hypothèses d'utilisation et de remplacement. Par exemple, l'activité d'injections et de prélèvements sanguins, la part des soins dispensés en milieu hospitalier par rapport aux soins à domicile, et l'intensité de la conformité dans les établissements réglementés ont été utilisées pour reconstituer la consommation probable de conteneurs.
Ces totaux ont ensuite été corroborés par des vérifications ascendantes sélectives, telles que l'échantillonnage des prix de vente moyens courants par tranche de taille de conteneur, la validation de la répartition entre systèmes à usage unique et réutilisables, et la consolidation des parts approximatives des fournisseurs et des canaux lorsqu'elles pouvaient être raisonnablement étayées. Les données les plus importantes comprenaient les choix typiques de capacité des conteneurs (comme les petits formats par rapport aux formats 4-8 gallons), la fréquence de remplacement des conteneurs liée aux niveaux de remplissage et aux politiques, la progression des prix par matériau et caractéristiques de verrouillage, et l'évolution de la distribution vers les canaux en ligne et de vente au détail pour les utilisateurs à domicile. Lorsque les données au niveau national étaient insuffisantes, nous avons comblé les lacunes en utilisant des indicateurs de substitution tels que les volumes relatifs de procédures, le nombre d'établissements et les signaux d'import-export pour les plastiques et les consommables médicaux, puis corrigé les résultats grâce aux retours des entretiens.
Pour les prévisions, une analyse de scénarios a été utilisée afin que la croissance puisse être ajustée en fonction des changements dans l'adoption des injections à domicile, du durcissement des politiques de prévention des infections et des évolutions vers les systèmes réutilisables motivées par la durabilité. Les trajectoires de scénarios ont été examinées avec les répondants primaires, et la prévision finale a été sélectionnée pour refléter le schéma d'adoption et de prix le plus probable sur la période.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée en vérifiant si les valeurs de marché modélisées s'alignaient sur des signaux indépendants, tels que l'intensité des procédures de santé, le contexte de génération des déchets tranchants et la cadence d'achat attendue des établissements. Les valeurs aberrantes ont été examinées en revérifiant les hypothèses telles que le mix de tailles de conteneurs, les marges des canaux et le calendrier de conversion des devises, puis ajustées uniquement lorsque le changement pouvait être expliqué par un décalage d'entrée clair.
Avant la validation finale, le modèle et le récit passent par des révisions analytiques en plusieurs étapes afin que l'arithmétique, la logique et le traitement du périmètre restent cohérents entre les régions et les segments. Lorsqu'un écart important apparaît entre les données documentaires et les retours des entretiens, nous recontactons les répondants concernés et réexécutons les parties sensibles du modèle pour confirmer ce qui a évolué. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, suivies d'une révision finale avant livraison afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Conteneurs à Objets Tranchants de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les conteneurs à objets tranchants diffèrent souvent parce que chaque éditeur fait ses propres choix sur ce qu'il faut comptabiliser, quelle année ancrer et comment les prix sont reportés. Nous observons les plus grands écarts lorsque des catégories de conteneurs de déchets médicaux adjacentes sont regroupées, ou lorsque l'on suppose que les canaux de soins à domicile croissent plus vite que le comportement d'achat des établissements.
Les principaux facteurs d'écart se résument généralement au périmètre et à la logique de prix utilisée dans le modèle. Certaines estimations mélangent les conteneurs à objets tranchants avec des conteneurs de déchets médicaux plus larges, ce qui gonfle les totaux, tandis que d'autres ne conservent que les conteneurs à objets tranchants réglementés mais appliquent des augmentations agressives du prix de vente moyen sans vérifier les retours des appels d'offres et des distributeurs. L'écart principal est également influencé par la manière dont les systèmes réutilisables sont traités, car comptabiliser ensemble la partie dispositif et la partie service peut augmenter la valeur, ce qui est traité comme un revenu produit uniquement dans cette étude, un choix appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 68,79 millions USD (2025) | |
| Association Professionnelle A | 74,10 millions USD (2025) | Regroupe souvent les conteneurs à objets tranchants avec un ensemble plus large de types de conteneurs de déchets médicaux et d'accessoires, et utilise un univers d'approvisionnement plus large qui peut comptabiliser en double les achats des établissements et les achats de services de gestion des déchets en transit. |
| Cabinet de Conseil Mondial B | 58,30 millions USD (2025) | Applique généralement une adoption prudente pour les soins à domicile et les systèmes réutilisables, et peut supposer une évolution plus lente des prix en maintenant le mix de tailles de conteneurs constant même lorsque les politiques et les usages évoluent. |
En examinant les trois chiffres, la majeure partie de la différence s'explique par l'inclusion ou non de produits de conteneurs de déchets adjacents et par la valorisation des modèles réutilisables en tant que produits seuls ou en tant que solutions combinées. Notre approche maintient le marché traçable par rapport à des signaux de demande pratiques tels que l'intensité des procédures, la cadence de remplacement des conteneurs et le mix des canaux, puis utilise les entretiens pour corriger les hypothèses qui ne correspondent pas aux schémas d'achat réels.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché mondial des conteneurs à objets tranchants en 2027 ?
Le marché s'établit à 72,17 milliards USD en 2027.
Pourquoi les conteneurs pour objets tranchants réutilisables gagnent-ils des parts aussi rapidement ?
Les systèmes réutilisables réduisent les émissions de carbone jusqu'à 90 % et les blessures par piqûre d'aiguille d'environ 87 %, offrant aux hôpitaux à la fois des bénéfices ESG et de sécurité qui compensent les coûts de traitement.
Quelle région affichera la croissance des revenus la plus rapide ?
L'Asie-Pacifique devrait se développer à un TCAC de 5,44 %, portée par les investissements en infrastructures hospitalières et la hausse des volumes de thérapies injectables en Chine et en Inde.
Comment l'approvisionnement numérique affecte-t-il les canaux de distribution ?
Les plateformes en ligne devraient croître à un TCAC de 7,11 % à mesure que les systèmes de santé automatisent les flux de réapprovisionnement et intègrent la documentation de conformité, réduisant la dépendance aux ventes purement directes.
Quel impact a eu l'acquisition de Stericycle par Waste Management ?
L'opération à 7,2 milliards USD a formé une entité unique gérant plus de la moitié des déchets médicaux réglementés en Amérique du Nord, rehaussant les seuils d'échelle concurrentielle pour les prestataires de services plus petits.
Les préférences en matière de taille de conteneur évoluent-elles ?
Oui. Les services de soins intensifs se tournent vers les bacs de 4-8 gallons pour l'efficacité de la main-d'œuvre, tandis que les centres de soins à domicile et ambulatoires privilégient toujours les formats de 1-2 gallons pour l'optimisation de l'espace.