
Tamaño y Participación del Mercado de Contenedores para Objetos Punzocortantes
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 72.17 Mil millones de dólares |
| Tamaño del Mercado (2032) | 91.71 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.91 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Contenedores para Objetos Punzocortantes por Mordor Intelligence
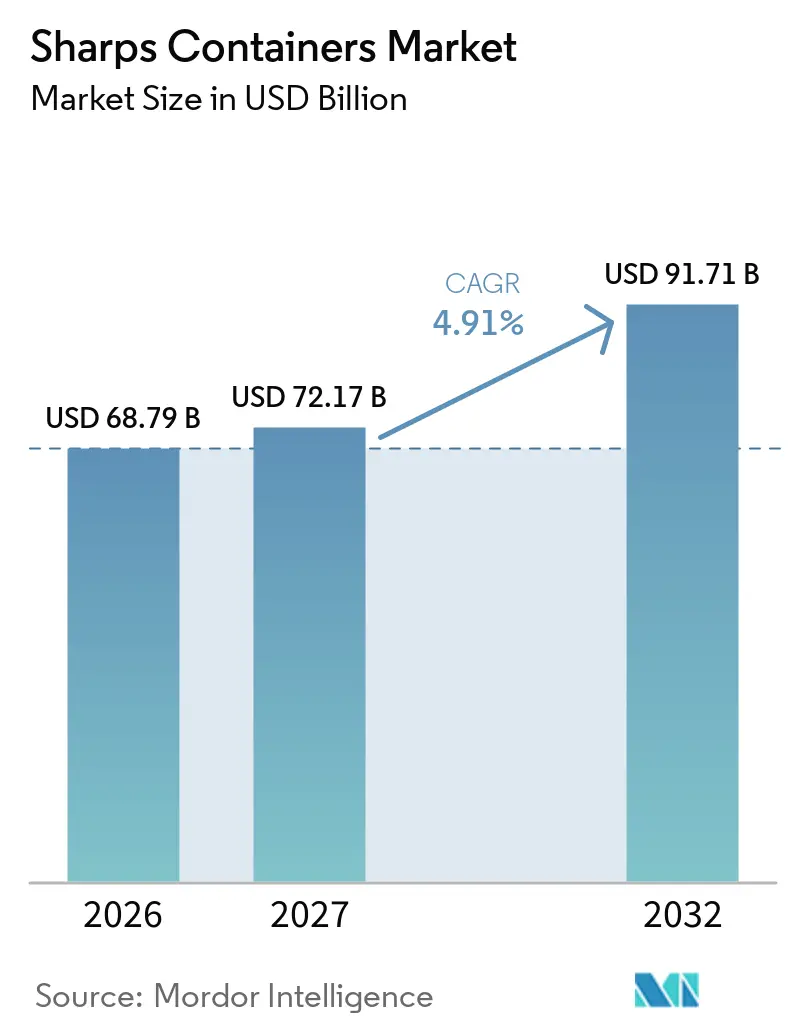
El tamaño del mercado de contenedores para objetos cortopunzantes fue valorado en 68,79 mil millones de USD en 2026 y se estima que crecerá desde 72,17 mil millones de USD en 2027 hasta alcanzar los 91,71 mil millones de USD en 2032, a una CAGR del 4,91% durante el período de pronóstico (2027-2032). América del Norte sigue siendo el ancla de ingresos, mientras que Asia-Pacífico registra la pendiente de crecimiento más pronunciada. El endurecimiento regulatorio, la demanda de terapia inyectable impulsada por enfermedades crónicas y el giro hacia sistemas reutilizables configuran el posicionamiento competitivo. Los proveedores se diferencian ahora en cumplimiento del ciclo de vida, ingeniería de seguridad y credenciales medioambientales, más que en volúmenes de contenedores o precio únicamente. Los objetivos de sostenibilidad, la expansión de la atención domiciliaria y la contratación digital están reestructurando la creación de valor en el mercado de contenedores para objetos cortopunzantes.
Conclusiones Clave del Informe
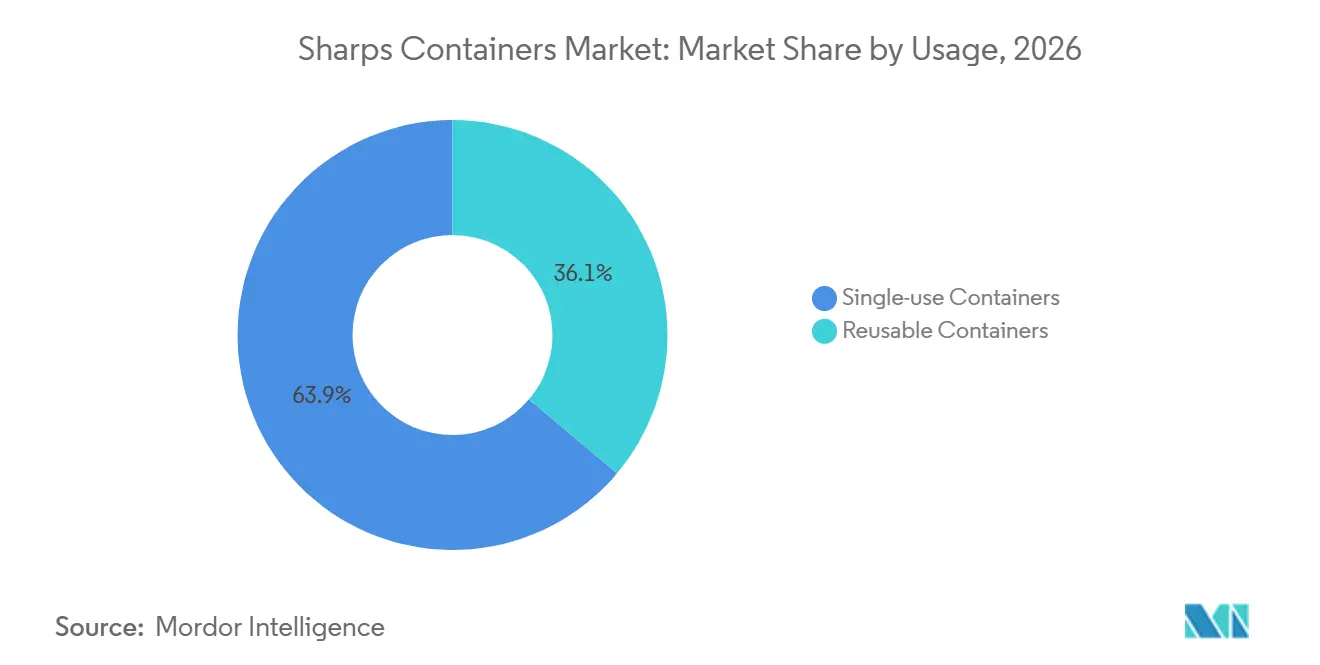
- Por uso, los sistemas de un solo uso lideraron con una participación de ingresos del 63,88% en 2026; se prevé que las soluciones reutilizables se expandan a una CAGR del 6,28% hasta 2032.
- Por tipo, los diseños multiusos representaron el 41,90% de la participación del mercado de contenedores para objetos cortopunzantes en 2026, mientras que las unidades para habitaciones de pacientes están proyectadas para crecer más rápido, a una CAGR del 6,57% hasta 2032.
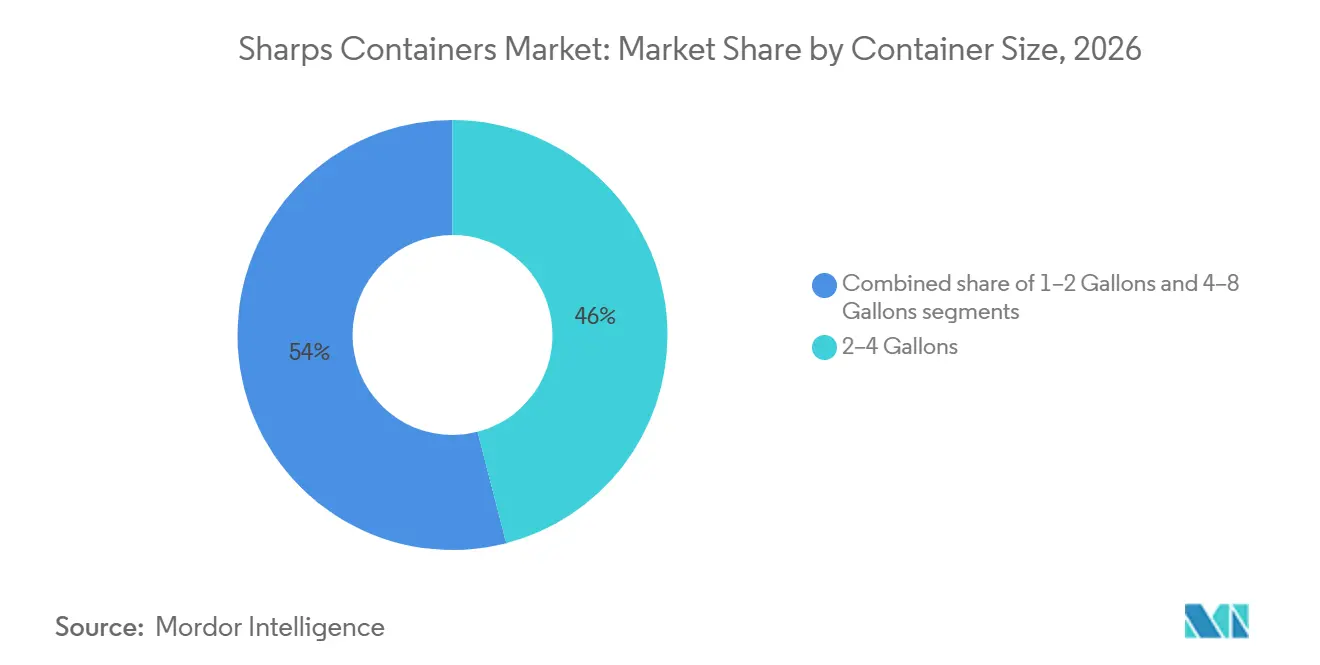
- Por tamaño de contenedor, la banda de 2 a 4 galones capturó el 45,98% de la participación del tamaño del mercado de contenedores para objetos cortopunzantes en 2026; la banda de 4 a 8 galones avanzará a una CAGR del 6,78% durante 2027-2032.
- Por canal de distribución, las ventas directas representaron el 50,92% de los ingresos de 2026; se proyecta que las ventas en línea registren una CAGR del 7,11% hasta 2032.
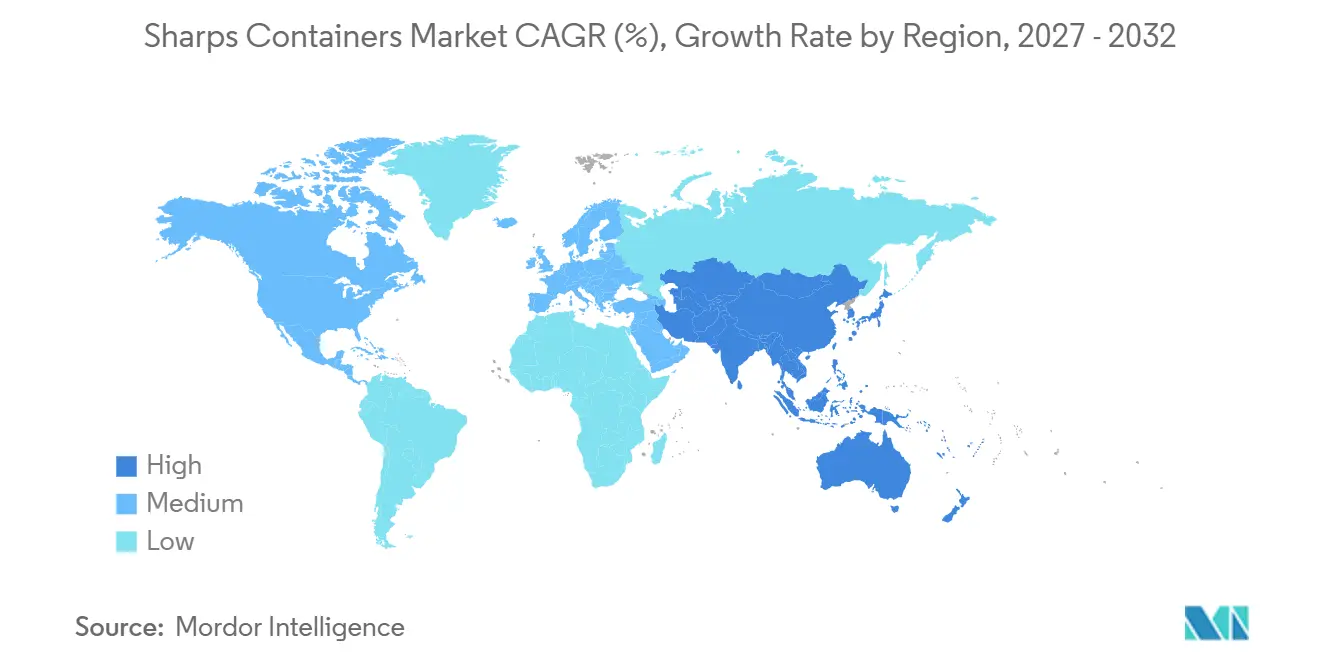
- Geográficamente, América del Norte lideró con el 35,12% de los ingresos en 2026; se prevé que Asia-Pacífico registre una CAGR del 5,44%, la más rápida a nivel mundial.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulaciones Estrictas de Gestión de Residuos Sanitarios | +1.2% | América del Norte, UE, implementación global | Largo plazo (≥ 4 años) |
| Creciente Utilización de Servicios de Atención Sanitaria en todo el Mundo | +0.9% | Global; más fuerte en Asia-Pacífico | Mediano plazo (2–4 años) |
| Prevalencia Creciente de Enfermedades Crónicas que Requieren Terapias Inyectables | +1.1% | Economías desarrolladas, expansión global | Largo plazo (≥ 4 años) |
| Adopción Creciente de Soluciones Reutilizables y Ecológicas para la Eliminación de Objetos Punzocortantes | +0.7% | América del Norte, UE, adopción temprana en Asia-Pacífico | Mediano plazo (2–4 años) |
| Rápida Expansión de la Infraestructura Sanitaria en Mercados Emergentes | +0.8% | Núcleo de Asia-Pacífico, extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Avances Tecnológicos en la Seguridad y el Seguimiento de los Contenedores para Objetos Punzocortantes | +0.5% | América del Norte, UE, penetración gradual en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Estrictas de Gestión de Residuos Sanitarios
Los cambios normativos de la OSHA, la FDA y a nivel estatal —como la autorización de almacenamiento de 18 meses de Michigan para contenedores con menos del 75% de llenado y la vía de Ohio para la reutilización controlada de contenedores— exigen inversiones continuas en cumplimiento normativo. El próximo Reglamento de la UE sobre Envases y Residuos de Envases amplía los mandatos de reciclabilidad al tiempo que mantiene las exenciones de seguridad del paciente, alineando los objetivos medioambientales con los imperativos de control de infecciones. Los grandes proveedores aprovechan su experiencia en cumplimiento normativo para consolidar la participación regional, mientras que los proveedores más pequeños se retiran o se asocian para ganar escala.
Creciente Utilización de Servicios de Atención Sanitaria en todo el Mundo
El desplazamiento hacia la atención ambulatoria hospitalaria y el crecimiento de la terapia domiciliaria están acelerando la demanda de contenedores en formatos más pequeños. Los hospitales de los Estados Unidos aún generan más de 29 libras de residuos por cama ocupada diariamente, siendo los objetos punzocortantes una fracción infecciosa clave. Las incorporaciones de camas en Asia-Pacífico y la expansión de las farmacias especializadas refuerzan el crecimiento del volumen de base.
Prevalencia Creciente de Enfermedades Crónicas que Requieren Terapias Inyectables
Los Centros para el Control y la Prevención de Enfermedades registran que el 76,4% de los adultos en los Estados Unidos padecían al menos una enfermedad crónica en 2025, lo que sostiene altos volúmenes de fármacos inyectables[1]. El uso de plumas GLP-1 para la diabetes y la obesidad multiplica los flujos de residuos de objetos punzocortantes por paciente individual y promueve los programas de recogida en farmacias.
Adopción Creciente de Soluciones Reutilizables y Ecológicas para la Eliminación de Objetos Punzocortantes
Daniels Health reporta reducciones del 90% en equivalente de CO₂ y un ahorro anual de 7.000 libras de plástico por cada 100 camas ocupadas cuando los hospitales cambian a su sistema Sharpsmart. La contratación impulsada por criterios ESG (medioambientales, sociales y de gobernanza) estipula cada vez más métricas de impacto en el ciclo de vida, fomentando la conversión de sistemas desechables a reutilizables.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Desafíos Operativos en la Segregación y Recogida de Residuos de Objetos Punzocortantes | -0.8% | Global, más pronunciado en regiones en desarrollo | Mediano plazo (2–4 años) |
| Alto Costo de Cumplimiento para los Establecimientos de Atención Sanitaria | -0.6% | Global, con impacto variable según la madurez del sistema de salud | Largo plazo (≥ 4 años) |
| Infraestructura de Gestión de Residuos Limitada en Regiones en Desarrollo | -0.7% | Regiones en desarrollo | Largo plazo (≥ 4 años) |
| Interrupciones en la Cadena de Suministro y Volatilidad del Precio de las Materias Primas | -0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Desafíos Operativos en la Segregación y Recogida
Un laboratorio de microbiología portugués detectó una clasificación errónea de objetos punzocortantes en el 2,79% de los residuos diarios, lo que eleva los riesgos de exposición y los costos de eliminación. Hallazgos similares en mercados emergentes revelan brechas de competencias que impulsan el gasto en formación y tecnología.
Alto Costo de Cumplimiento para los Establecimientos de Atención Sanitaria
Los hospitales de los Estados Unidos gastan un estimado de USD 760.000 millones a USD 935.000 millones anuales en actividades relacionadas con los residuos, representando la documentación y la supervisión de auditorías una parte significativa. Las clínicas más pequeñas recurren cada vez más a la externalización con proveedores integrados para mitigar la presión de los costos fijos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Uso:
Los Sistemas Reutilizables Desafían el Dominio de los DesechablesLas unidades de un solo uso mantuvieron una ventaja de ingresos del 63,88% en 2026. Sin embargo, se proyecta que los formatos reutilizables crezcan a una CAGR del 6,28%, respaldados por modelos de costos del ciclo de vida y puntuaciones ESG. Daniels Health documenta reducciones de hasta el 87% en lesiones por pinchazos de aguja relacionadas con contenedores tras la adopción de sistemas reutilizables. Las grandes redes hospitalarias representan la mayoría de las conversiones, alineándose con los umbrales de volumen que justifican la infraestructura de procesamiento. Se espera que el tamaño del mercado de contenedores para objetos cortopunzantes para formatos reutilizables supere los 34,1 mil millones de USD en 2032, junto con créditos regulatorios vinculados a la divulgación de carbono.
La penetración de los sistemas reutilizables enfrenta obstáculos logísticos en consultorios pequeños; sin embargo, los proveedores de servicios ofrecen ahora centros de procesamiento regionales y seguimiento de activos habilitado por RFID para cerrar las brechas de capacidad. A medida que los marcos públicos de informes de sostenibilidad, como el GRI, se expanden hacia la atención médica, las ganancias de participación de los sistemas reutilizables se acelerarán.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por Tipo:
Los Contenedores para Habitación de Pacientes Impulsan la Eficiencia en el Punto de AtenciónLos contenedores multiusos representaron el 41,90% de los ingresos en 2026. Los diseños para habitaciones de pacientes registrarán las ganancias más rápidas, con una CAGR del 6,57%, gracias a los modelos de atención a pie de cama. Las tapas de entrada horizontal, las ventanas de llenado transparentes y los marcos de montaje en pared reducen los pasos de transporte y la exposición a lesiones. La evidencia clínica vincula la eliminación inmediata en el lugar de uso con la reducción de eventos por pinchazos de aguja, lo que refuerza la preferencia de adquisición.
Las características de ingeniería incluyen ahora bloqueos pasivos contra el sobrellenado y sellos a prueba de manipulaciones para satisfacer los criterios de cierre seguro de la OSHA. Los proveedores que ofrecen kits de montaje modulares capturan ingresos incrementales de proyectos de modernización en salas existentes.
Por Tamaño de Contenedor:
La Capacidad de Rango Medio Optimiza la Eficiencia de ManejoLa clase de 2 a 4 galones representó el 45,98% de los ingresos en 2026. Sin embargo, los departamentos de alta complejidad favorecen cada vez más los recipientes de 4 a 8 galones, impulsando una CAGR del 6,78%. Los contenedores más grandes reducen la mano de obra de cambio y respaldan la optimización de rutas basada en RFID. Por el contrario, las unidades de 1 a 2 galones defienden su participación en la infusión domiciliaria y los centros de cirugía ambulatoria, donde el espacio de almacenamiento es limitado.
Los hospitales adoptan estrategias de tamaños mixtos mapeadas según análisis de rendimiento de procedimientos. Se prevé que la participación del mercado de contenedores para objetos cortopunzantes correspondiente a los modelos de 4 a 8 galones escale al 32,40% para 2032, lo que reconfigurará las carteras de referencias.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Por Canal de Distribución:
La Transformación Digital Acelera el Crecimiento de las Ventas en LíneaLos contratos directos siguen aportando el 50,92% de los ingresos de 2026, impulsados por la venta consultiva. Las plataformas en línea crecerán a una CAGR del 7,11% a medida que las organizaciones de compras grupales automatizan los flujos de trabajo de reorden. La expansión del mercado de Henry Schein a 8.000 referencias no clínicas ejemplifica el giro hacia la conveniencia de la contratación electrónica. Los portales de proveedores integran ahora bibliotecas de hojas de datos de seguridad y paneles de cumplimiento, incorporando valor más allá del precio.
Análisis Geográfico
Mercado de Contenedores para Objetos Punzocortantes en América del Norte
América del Norte generó el 35,12% de los ingresos de 2026 y registra un crecimiento estable de un solo dígito bajo la supervisión madura de la OSHA y la FDA. Los hospitales implementan telemetría inteligente de nivel de llenado y actualizaciones de normativas estatales, como la extensión del período de almacenamiento de Míchigan, para optimizar la logística de recolección.
Mercado de Contenedores para Objetos Punzocortantes en Asia-Pacífico
Asia-Pacífico es el líder en crecimiento acelerado con una CAGR del 5,44%. La expansión de camas hospitalarias en China e India, junto con picos diarios de residuos biomédicos de 774 toneladas métricas, presionan la capacidad de eliminación existente y generan demanda de soluciones de contenedores para objetos punzocortantes conformes a la normativa. El financiamiento gubernamental para plantas de tratamiento de residuos y las cadenas de hospitales privados catalizan los ciclos de adquisición. Los proveedores transfronterizos se asocian con recolectores locales para adaptarse a las normas de licencias en evolución.
Mercado de Contenedores para Objetos Punzocortantes en Europa
Europa mantiene un crecimiento moderado a medida que el reglamento de envases 2025/40 de la UE incentiva el uso de envases médicos reciclables y reutilizables, al tiempo que conserva las disposiciones de control de infecciones. Los sistemas de salud escandinavos y del Reino Unido destacan reducciones del 90% en emisiones de CO2 derivadas de programas de reutilización, estableciendo puntos de referencia para las licitaciones continentales.
Mercado de Contenedores para Objetos Punzocortantes en Oriente Medio, África y América del Sur
América del Sur, Oriente Medio y África presentan patrones heterogéneos. Los hospitales del Consejo de Cooperación del Golfo buscan la acreditación JCI, lo que impulsa la demanda de contenedores con certificación ONU, mientras que algunas partes de África enfrentan déficits de capacidad que retrasan el desarrollo del mercado.
Panorama regulatorio
La regulación de contenedores de objetos punzocortantes abarca tanto la seguridad de dispositivos médicos como el manejo de residuos médicos regulados. En Estados Unidos, los contenedores de objetos punzocortantes se tratan como dispositivos de Clase II de la FDA (21 CFR 880.5570, código de producto MMK), y las especificaciones de adquisición suelen seguir las expectativas de consenso en cuanto a resistencia a la perforación, resistencia a fugas y cierre seguro. A nivel mundial, la norma ISO 23907-1:2019 sigue siendo el referente principal para contenedores de objetos punzocortantes de un solo uso, mientras que la norma ISO 23907-2:2019 establece los requisitos de rendimiento, limpieza y descontaminación para sistemas reutilizables. La norma ISO 23907-1 fue ratificada en un ciclo de revisión sistemática en julio de 2024, lo que respalda la armonización de licitaciones transfronterizas.
En el ámbito de la gestión de residuos, los requisitos de seguridad ocupacional y control de infecciones, incluidos los controles de patógenos transmitidos por sangre de OSHA en EE. UU., impulsan a las instalaciones hacia la eliminación en el punto de uso y procesos de manejo documentados. Las directrices de la OMS para la gestión de residuos sanitarios continúan enfatizando la contención estandarizada de objetos punzocortantes, incluidas las cajas de seguridad tanto para entornos de altos como de bajos recursos. En los principales mercados, la tendencia combina requisitos más estrictos de documentación e ingeniería de contenedores, como protección contra el llenado excesivo y resistencia a la manipulación, con normas de empaque orientadas a la sostenibilidad que diferencian los programas reutilizables de los de un solo uso en las compras hospitalarias y ambulatorias.
Análisis de la cadena de valor
La cadena de valor comienza con los proveedores de resinas y aditivos, seguida del diseño y moldeo de contenedores (o la conversión basada en cartón para formatos alternativos), y luego las pruebas regulatorias frente a los requisitos de rendimiento de ISO. En el lado de comercialización, la cadena llega a los compradores mediante contratos directos, distribuidores y, cada vez más, canales en línea. Río abajo, el valor se extiende hacia sistemas de montaje y accesorios, recolección basada en rutas, e infraestructura de tratamiento o reprocesamiento, lo que se convierte en un factor diferenciador para los contenedores reutilizables de objetos punzocortantes mediante limpieza, descontaminación y gestión de activos alineadas con la norma ISO 23907-2.
Los proveedores de gestión de residuos verticalmente integrados y los especialistas en servicios reutilizables compiten agrupando contenedores con recolección, documentación y procesamiento, en lugar de vender contenedores como consumibles independientes. La descentralización de la atención también está cambiando el flujo y el cumplimiento de pedidos, ya que los objetos punzocortantes de uso doméstico y las terapias de farmacia especializada aumentan la demanda de contenedores de formato más pequeño y opciones de devolución conformes, como envíos por correo y soluciones de entrega al consumidor. Este cambio añade socios de pedidos orientados al consumidor y de logística inversa, y aumenta el valor de las herramientas de trazabilidad, incluidas etiquetas, códigos de barras/RFID y documentación digital, para reducir la clasificación incorrecta y mejorar los controles de cadena de custodia en flujos de residuos mixtos institucionales y residenciales.
Panorama Competitivo
Concentración del Mercado
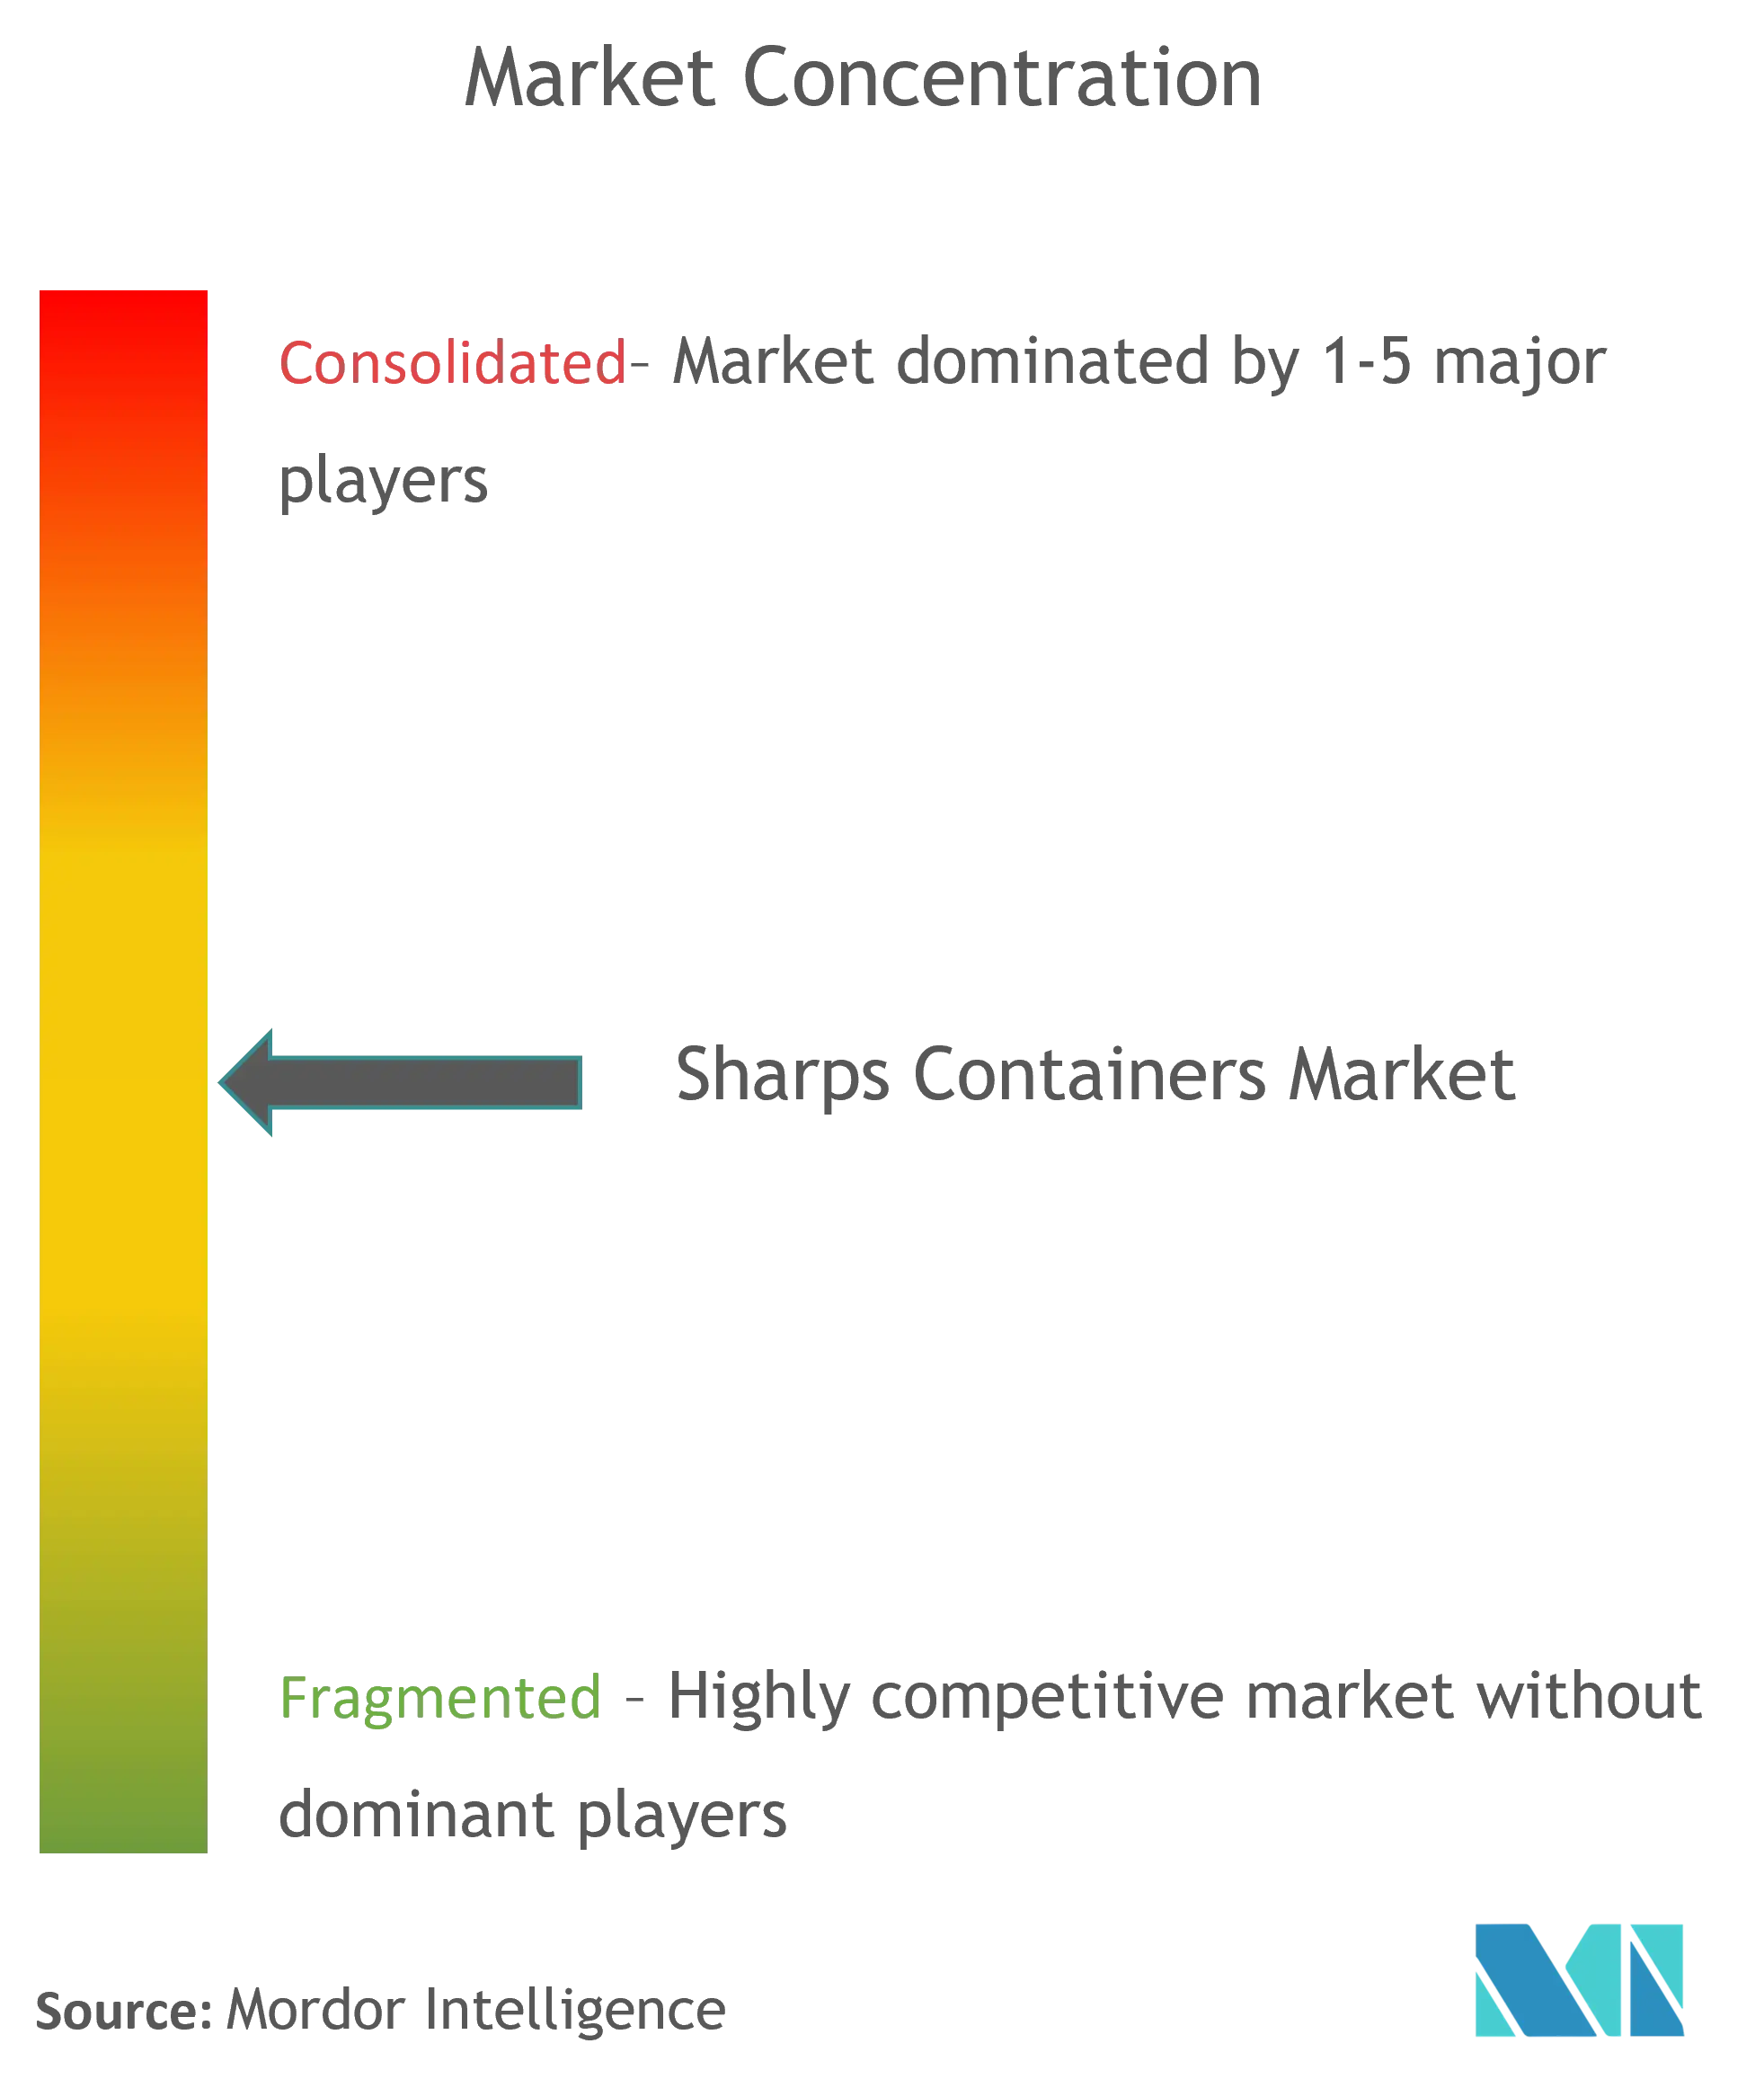
El mercado de contenedores para objetos punzocortantes está moderadamente consolidado. La adquisición de Stericycle por parte de WM (Waste Management) por USD 7.200 millones formó un líder verticalmente integrado con servicios nacionales de transporte, tratamiento y devolución por correo, generando más de USD 125 millones en sinergias anuales. Daniels Health sigue siendo la marca de referencia en sistemas reutilizables de ingeniería, con líneas de lavado automatizadas en cinco continentes. Beckton Dickinson respalda los contenedores a través de su franquicia de Administración de Medicamentos e invierte USD 2.500 millones en capacidad de dispositivos en los Estados Unidos para asegurar el suministro de jeringas, lo que impulsa indirectamente los volúmenes de eliminación[2].
Actores disruptivos como Sharps Technology apuntan a nichos de jeringas prellenables y kits de devolución por correo para atención domiciliaria. Los especialistas en servicios regionales combinan el arrendamiento de contenedores con la recogida basada en rutas para proteger su participación frente al gigante WM-Stericycle. El éxito competitivo depende ahora de la demostración de reducción de lesiones, la elaboración de informes de emisiones de Alcance 3 y la integración de trazabilidad digital, más que de la mercantilización de contenedores.
Líderes del Sector de Contenedores para Objetos Punzocortantes
-
Stericycle
-
Sharps Compliance, Inc.
-
Becton, Dickinson & Co.
-
Daniels Health
-
Cardinal Health
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Contenedores para Objetos Cortopunzantes Empresas cubiertas en este informe
- Stericycle
- Sharps Compliance
- Beckton Dickinson
- Daniels Health
- Cardinal Health
- Medtronic
- Veolia Environmental Services
- MAUSER Packaging Solutions
- Bemis Manufacturing Company
- MarketLab
- GPC Medical Ltd.
- Medu-Scientific
- Henry Schein
- EnviroTain LLC
- Thermo Fisher Scientific
- Terumo Corp.
- Smiths Group
- McKesson Corp.
Lea el análisis de las empresas de contenedores para objetos cortopunzantes
Oportunidades de mercado y perspectivas futuras
Un área de oportunidad importante es el ecosistema de eliminación para consumidores y atención domiciliaria, donde los volúmenes de terapias inyectables continúan aumentando, pero muchos mercados todavía dependen de vías de devolución fragmentadas. Un ejemplo concreto es el lanzamiento por parte de TriHaz Solutions de una plataforma de eliminación de objetos punzocortantes directa al consumidor en mayo de 2026 para atender la demanda vinculada a usuarios de medicamentos GLP-1, lo que señala un cambio en los modelos de comercialización, de ventas puramente institucionales a una combinación de logística B2B y de consumo. Los proveedores que combinan contenedores conformes con opciones de devolución convenientes, como kits de envío por correo, logística prepagada, recolección en farmacias o redes locales de entrega, pueden captar demanda recurrente y limitar la fuga de objetos punzocortantes hacia los flujos de residuos municipales.
Una segunda oportunidad es la diferenciación mediante el cumplimiento del ciclo de vida y resultados de sostenibilidad medibles, donde los programas reutilizables, las reducciones verificadas de CO2 equivalente y la evidencia de reducción de lesiones influyen cada vez más en las licitaciones y en la puntuación ESG de los sistemas de salud. La digitalización añade otra capa práctica: las herramientas conectadas de monitoreo del nivel de llenado y documentación electrónica ayudan a respaldar intervalos de recolección basados en la demanda y registros auditables, creando espacio para ofertas que integren contenedores, programación de servicios y paneles de informes. Del lado de la oferta, las mejoras en la manufactura localizada, como la ampliación por parte de Sharps Technology de la tecnología de producción relacionada con SoloGard en su planta de Hungría (actualización de marzo de 2025), ilustran cómo la capacidad y los sistemas de calidad influyen en los requisitos de los canales hospitalarios y de atención domiciliaria.
Desarrollos recientes de la industria en Mercado de Contenedores para Objetos Cortopunzantes
- Mayo de 2026: TriHaz Solutions lanzó una plataforma de eliminación de objetos punzocortantes directa al consumidor, dirigida a usuarios domésticos, incluidos aquellos relacionados con el creciente uso de medicamentos GLP-1. Este movimiento expande la demanda direccionable más allá de las compras institucionales y añade la logística de consumo y devolución como un campo de batalla competitivo junto con el hardware de los contenedores.
- Noviembre de 2025: BD completó su adquisición del grupo de productos de cuidados críticos de Edwards Lifesciences, ampliando su presencia en atención conectada inteligente. Una base instalada más grande de flujos de trabajo de monitoreo e infusión respalda la generación de objetos punzocortantes río abajo y refuerza la capacidad de BD para combinar ecosistemas de dispositivos con consumibles de seguridad y eliminación alineados.
- Noviembre de 2024: WM completó su adquisición de Stericycle por 7.200 millones de USD e integró el negocio bajo una plataforma dedicada de soluciones sanitarias. La transacción elevó los umbrales de escala en los servicios de residuos médicos regulados y fortaleció las ofertas integradas que combinan contenedores de objetos punzocortantes, recolección e infraestructura de tratamiento.
Mercado de Contenedores para Objetos Cortopunzantes Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de contenedores para objetos cortopunzantes abarca los ingresos obtenidos de contenedores rígidos y resistentes a perforaciones utilizados para recolectar y desechar agujas y otros artículos médicos cortopunzantes en entornos de atención médica y domiciliaria. Dimensionamos este mercado en términos de valor en las principales regiones, utilizando un enfoque de conversión en USD consistente.
Exclusiones del alcance: Excluimos los servicios posteriores de recolección, transporte, tratamiento y eliminación de residuos médicos, así como los contenedores de residuos de uso general que no están diseñados ni etiquetados para objetos cortopunzantes.
Descripción General de la Segmentación
- Por Uso
- Contenedores de Un Solo Uso
- Contenedores Reutilizables
- Por Tipo
- Contenedores para Habitación de Pacientes
- Contenedores de Flebotomía
- Contenedores Multiusos
- Por Tamaño de Contenedor
- 1-2 Galones
- 2-4 Galones
- 4-8 Galones
- Por Canal de Distribución
- Venta Directa
- Venta en Línea
- Venta Minorista
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Resto del Mundo
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con una comprensión clara de dónde se generan los residuos cortopunzantes y cómo las normas de eliminación configuran el uso de contenedores. Consultamos fuentes públicas y oficiales, como la guía de los Centros para el Control y la Prevención de Enfermedades (CDC) de EE. UU. sobre seguridad con objetos cortopunzantes, los requisitos de la OSHA sobre patógenos transmitidos por la sangre, los materiales de la Organización Mundial de la Salud (OMS) sobre inyecciones seguras y residuos sanitarios, y los recursos de la Agencia de Protección Ambiental (EPA) vinculados al manejo de residuos médicos, que ayudan a enmarcar los casos de uso y las necesidades de cumplimiento.
Para traducir las señales de demanda en insumos de mercado, también utilizamos referencias de apoyo como publicaciones de estadísticas nacionales de salud, datos de programas relacionados con la inmunización y las inyecciones, y portales de contratación pública que muestran los patrones de compra de consumibles. Los informes anuales de las empresas, las presentaciones para inversores y las noticias de fuentes confiables se utilizaron para verificar los cambios en la combinación de productos, como los sistemas reutilizables y los formatos de contenedores especializados. Cuando fue necesario, se utilizaron suscripciones de pago para información financiera corporativa, noticias e inteligencia financiera, y bases de datos de patentes para cubrir las brechas en torno a la exposición de ingresos corporativos y la actividad de la cartera de productos. Las fuentes documentales mencionadas aquí son meramente ilustrativas, y se utilizaron muchas otras referencias para la verificación cruzada, la validación y la aclaración durante el trabajo.
Entrevistas Primarias y Encuestas
Las discusiones primarias se utilizaron para someter a prueba de presión los volúmenes, el comportamiento de los precios y los ciclos de reemplazo en hospitales, clínicas, laboratorios y canales de atención médica domiciliaria, y luego para confirmar cómo difiere la adquisición entre las ventas directas frente a las rutas minoristas y en línea. También conversamos con una combinación de fabricantes, distribuidores y partes interesadas en el manejo de residuos para validar los tamaños comunes de contenedores, las frecuencias típicas de pedidos y el impacto de los requisitos de seguridad y sostenibilidad en las Américas, EMEA y APAC.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 16% | APAC: 45% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 40% | EMEA: 32% |
| Actores menores: 16% | Gerentes: 44% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, donde los indicadores de actividad sanitaria se tradujeron primero en un conjunto de necesidades de eliminación de objetos cortopunzantes direccionables, que luego se convirtieron en demanda de contenedores aplicando supuestos de uso y reemplazo. Por ejemplo, la actividad de inyecciones y extracción de sangre, la proporción de atención prestada en hospitales frente a entornos domiciliarios, y la intensidad del cumplimiento en instalaciones reguladas se utilizaron para reconstruir el consumo probable de contenedores.
Esos totales se corroboraron luego mediante verificaciones selectivas de abajo hacia arriba, como el muestreo de precios de venta promedio comunes por bandas de tamaño de contenedor, la validación de la división entre sistemas de un solo uso y reutilizables, y la consolidación de las participaciones aproximadas de proveedores y canales donde podían respaldarse razonablemente. Los insumos más relevantes incluyeron las opciones típicas de capacidad de contenedor (como los formatos pequeños frente a los de 4 a 8 galones), la frecuencia de cambio de contenedor vinculada a los niveles de llenado y las políticas, la progresión de precios por material y características de bloqueo, y el cambio en la distribución hacia las ventas en línea y minoristas para los usuarios domiciliarios. Cuando los datos a nivel de país eran escasos, cubrimos las brechas utilizando indicadores proxy como los volúmenes relativos de procedimientos, el número de instalaciones y las señales de importación y exportación de plásticos y consumibles médicos, y luego corregimos el resultado mediante la retroalimentación de las entrevistas.
Para el pronóstico, se utilizó el análisis de escenarios para que el crecimiento pudiera ajustarse en función de los cambios en la adopción de inyecciones domiciliarias, el endurecimiento de las políticas de prevención de infecciones y los movimientos impulsados por la sostenibilidad hacia sistemas reutilizables. Las trayectorias de los escenarios fueron revisadas con los encuestados primarios, y el pronóstico final se seleccionó para reflejar el patrón de adopción y precios más probable durante el período.
Validación de Datos y Ciclo de Actualización
La validación se realizó verificando si los valores de mercado modelados se alineaban con señales independientes, como la intensidad de los procedimientos sanitarios, el contexto de generación de residuos cortopunzantes y la cadencia de compra esperada de las instalaciones. Los valores atípicos se investigaron volviendo a verificar supuestos como la combinación de tamaños de contenedores, los márgenes de los canales y el momento de la conversión de divisas, y luego se ajustaron solo cuando el cambio podía explicarse con un desplazamiento claro de los insumos.
Antes de la aprobación final, el modelo y el análisis narrativo pasan por revisiones analíticas de múltiples etapas para que la aritmética, la lógica y el tratamiento del alcance permanezcan consistentes en todas las regiones y segmentos. Cuando aparece una gran varianza entre los insumos documentales y la retroalimentación de las entrevistas, volvemos a contactar a los encuestados relevantes y reejecutamos las partes sensibles del modelo para confirmar qué cambió. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, seguidas de una revisión final previa a la entrega para que los clientes reciban la visión actualizada más reciente.
Tamaño del Mercado de Contenedores para Objetos Cortopunzantes de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para contenedores para objetos cortopunzantes suelen diferir porque cada editor toma sus propias decisiones sobre qué contabilizar, qué año usar como referencia y cómo proyectar los precios hacia adelante. Observamos las mayores variaciones cuando las categorías adyacentes de contenedores de residuos médicos se agrupan, o cuando se asume que los canales de atención domiciliaria crecen más rápido que el comportamiento de compra de las instalaciones.
Los principales factores de brecha generalmente se reducen al alcance y la lógica de precios utilizada en el modelo. Algunas estimaciones combinan los contenedores para objetos cortopunzantes con contenedores de residuos médicos más amplios, lo que infla los totales, mientras que otras mantienen solo los contenedores para objetos cortopunzantes regulados, pero aplican aumentos agresivos del precio de venta promedio sin verificar la retroalimentación de licitaciones y distribuidores. La principal dispersión también está influenciada por cómo se tratan los sistemas reutilizables, ya que contabilizar juntos el dispositivo y la porción de servicio puede elevar el valor, lo cual se maneja como ingresos solo del producto en este estudio, una elección aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 68,57 millones de USD (2025) | |
| Asociación Industrial A | 74,10 millones de USD (2025) | A menudo agrupa los contenedores para objetos cortopunzantes con un conjunto más amplio de tipos de contenedores de residuos médicos y accesorios, y utiliza un universo de adquisición más amplio que puede duplicar el conteo de compras de instalaciones y de servicios de residuos. |
| Consultora Global B | 58,30 millones de USD (2025) | Típicamente aplica una adopción conservadora para la atención médica domiciliaria y los sistemas reutilizables, y puede asumir un movimiento de precios más lento al mantener constante la combinación de tamaños de contenedores incluso cuando las políticas y el uso están cambiando. |
Al analizar las tres cifras, la mayor parte de la diferencia se explica por si se incluyen productos adyacentes de contenedores de residuos y si los modelos reutilizables se valoran solo como productos o como soluciones combinadas. Nuestro enfoque mantiene el mercado rastreable a señales de demanda prácticas, como la intensidad de los procedimientos, la cadencia de reemplazo de contenedores y la combinación de canales, y luego utiliza entrevistas para corregir los supuestos que no coinciden con los patrones de compra reales.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado global de contenedores para objetos cortopunzantes en 2027?
El mercado se sitúa en 72,17 mil millones de USD en 2027.
¿Por qué los contenedores para objetos punzocortantes reutilizables están ganando participación tan rápidamente?
Los sistemas reutilizables reducen las emisiones de carbono hasta en un 90% y disminuyen las lesiones por pinchazos de aguja en aproximadamente un 87%, lo que ofrece a los hospitales tanto beneficios ESG como de seguridad que compensan los costos de procesamiento.
¿Qué región registrará el crecimiento de ingresos más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 5,44%, impulsada por la inversión en infraestructura hospitalaria y el aumento de los volúmenes de terapias inyectables en China e India.
¿Cómo está afectando la contratación digital a los canales de distribución?
Se prevé que las plataformas en línea crezcan a una CAGR del 7,11% a medida que los sistemas de salud automatizan los flujos de trabajo de reabastecimiento e integran la documentación de cumplimiento normativo, reduciendo la dependencia exclusiva de la venta directa.
¿Qué impacto generó la adquisición de Stericycle por parte de Waste Management?
El acuerdo de USD 7.200 millones formó una entidad única que gestiona más de la mitad de los residuos médicos regulados de América del Norte, elevando los umbrales de escala competitiva para los proveedores de servicios más pequeños.
¿Están cambiando las preferencias en cuanto al tamaño de los contenedores?
Sí. Los departamentos de alta complejidad están rotando hacia contenedores de 4 a 8 galones por eficiencia laboral, mientras que los centros de atención domiciliaria y ambulatoria aún prefieren formatos de 1 a 2 galones para optimizar el espacio.