
Taille et Part du Marché des Cathéters à Ballonnet de Scoring
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
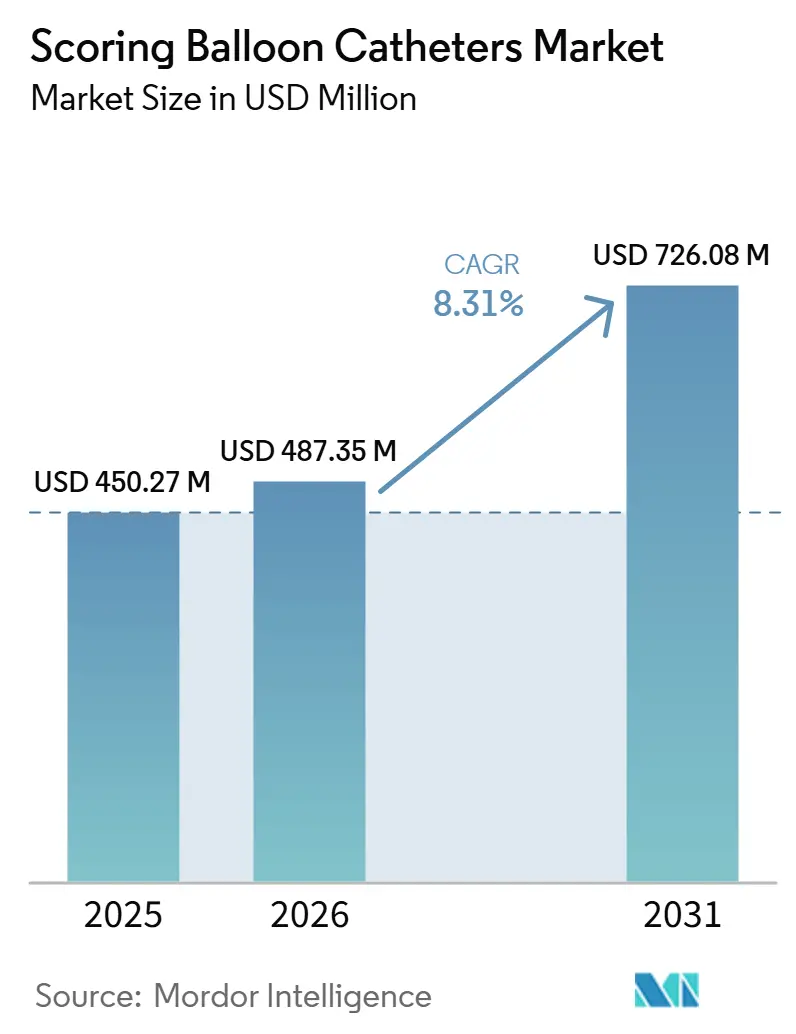
| Taille du Marché (2027) | 487.35 Millions de dollars américains |
| Taille du Marché (2032) | 726.08 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Cathéters à Ballonnet de Scoring par Mordor Intelligence
La taille du marché des cathéters à ballonnet de scoring a été évaluée à 450,27 millions USD en 2026 et devrait croître de 487,35 millions USD en 2027 pour atteindre 726,08 millions USD d'ici 2032, à un CAGR de 8,31 % durant la période de prévision (2027-2032).
Le marché des cathéters à ballonnet de scoring progresse grâce à des volumes de procédures plus élevés dans les interventions coronariennes et périphériques, tandis que les lésions coronariennes calcifiées constituent un défi de plus en plus courant dans l'ICP et sont plus difficiles à gérer avec la seule angioplastie par ballonnet simple. Le marché des cathéters à ballonnet de scoring bénéficie également d'un glissement clinique plus large vers une préparation des lésions plus prévisible avant la pose de stent, les médecins souhaitant une expansion du stent plus fiable et moins d'étapes correctives ultérieures au cours de la même procédure. Un autre facteur de soutien provient de l'expansion des laboratoires de cathétérisme capables d'ICP et des environnements ambulatoires, où les équipes interventionnelles préfèrent souvent des dispositifs à manipulation familière et à courbes d'apprentissage plus courtes que les systèmes d'athérectomie. Le marché des cathéters à ballonnet de scoring reste modérément concentré, les entreprises établies utilisant des relations intégrées avec les laboratoires de cathétérisme, de larges portefeuilles de produits et un développement continu des produits pour protéger leur position, tandis que les acteurs plus petits continuent d'élargir l'ensemble des opportunités périphériques. La principale pression sur le marché des cathéters à ballonnet de scoring provient de la lithotripsie intravasculaire, mais les données issues d'essais randomisés soutiennent un avantage de coût significatif pour la modification calcique par ballonnet dans de nombreux hôpitaux.
Principaux Enseignements du Rapport
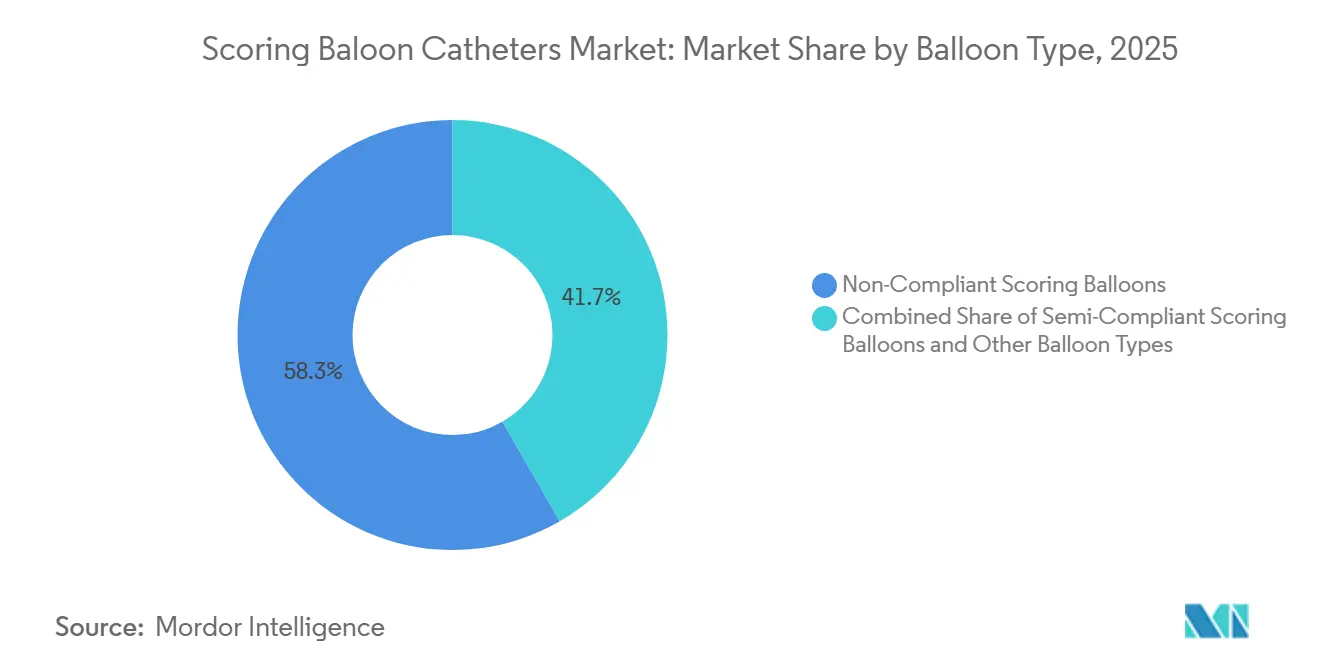
- Par type de ballonnet, les ballonnets de scoring non conformes détenaient une part de 58,32 % en 2026 et devraient se développer à un CAGR de 8,53 % jusqu'en 2032.
- Par matériau, le nylon détenait une part de 52,19 % en 2026, tandis que le PET devrait se développer à un CAGR de 8,60 % jusqu'en 2032.
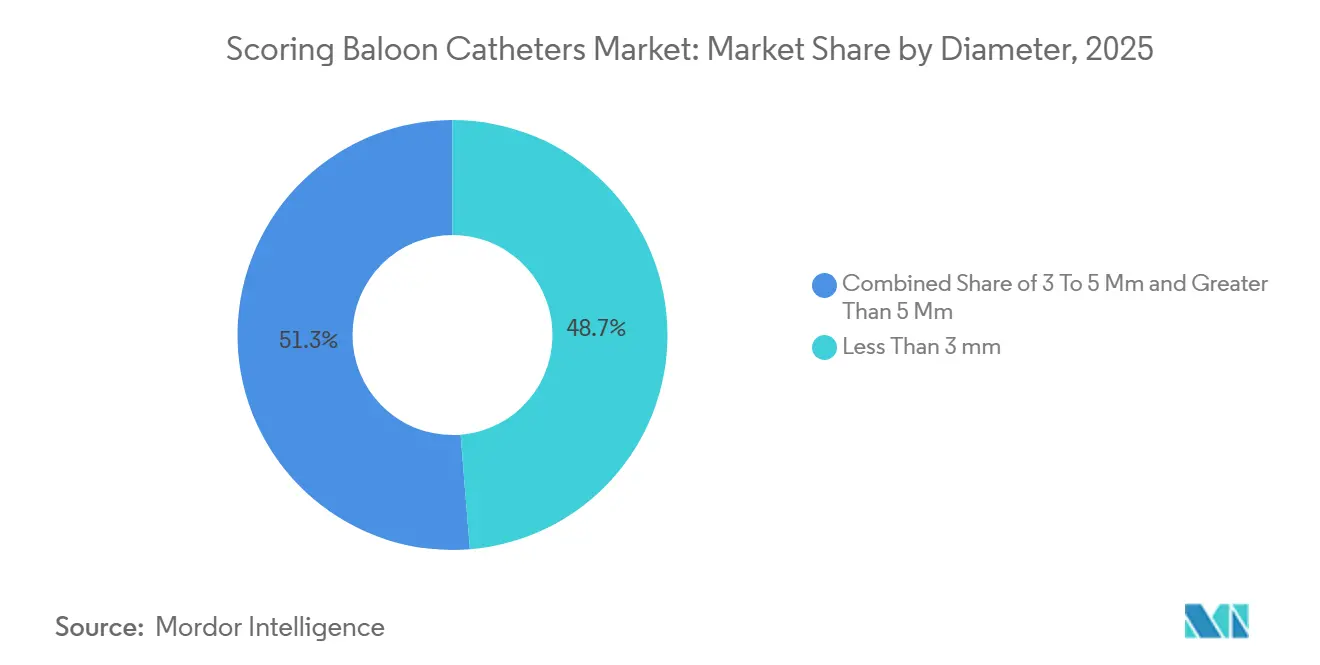
- Par diamètre, les ballonnets de moins de 3 mm représentaient une part de 48,71 % en 2026 et devraient se développer à un CAGR de 8,23 % jusqu'en 2032.
- Par application, le coronarien représentait 35,21 % de la taille du marché des cathéters à ballonnet de scoring en 2026, tandis que le périphérique devrait se développer à un CAGR de 8,47 % jusqu'en 2032.
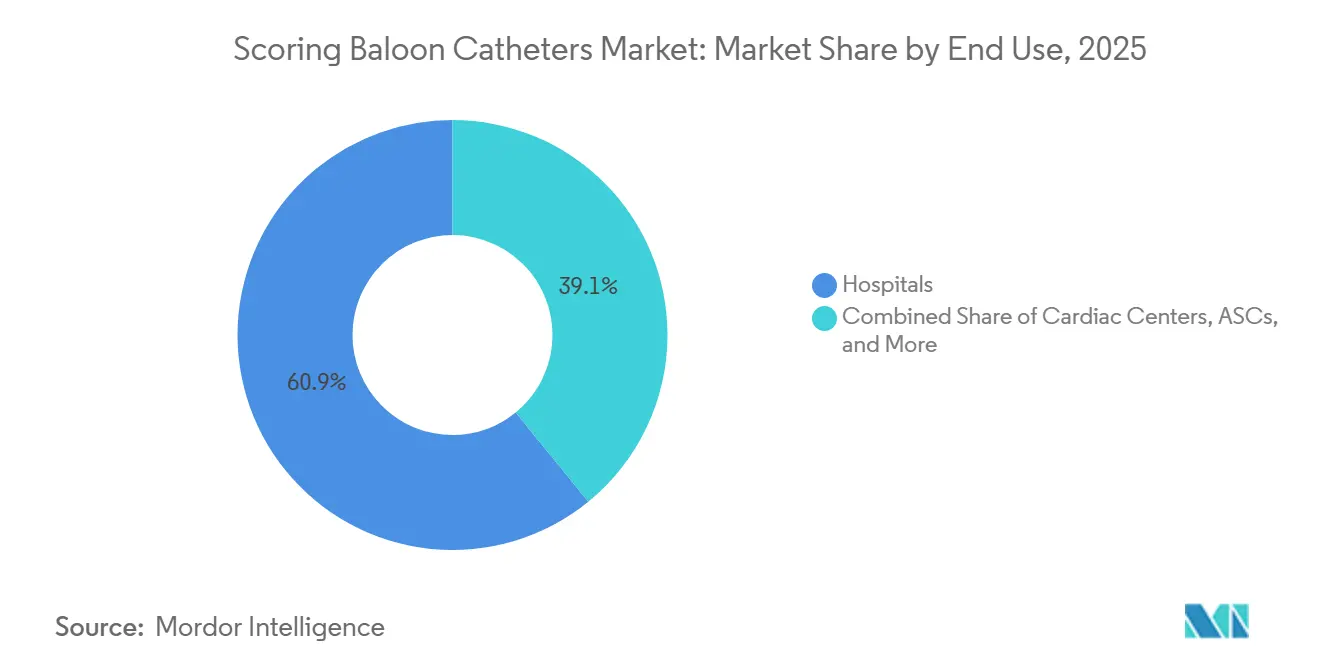
- Par utilisation finale, les hôpitaux détenaient 62,10 % de la part du marché des cathéters à ballonnet de scoring en 2026, tandis que les centres de chirurgie ambulatoire devraient croître à un CAGR de 9,56 % jusqu'en 2032.
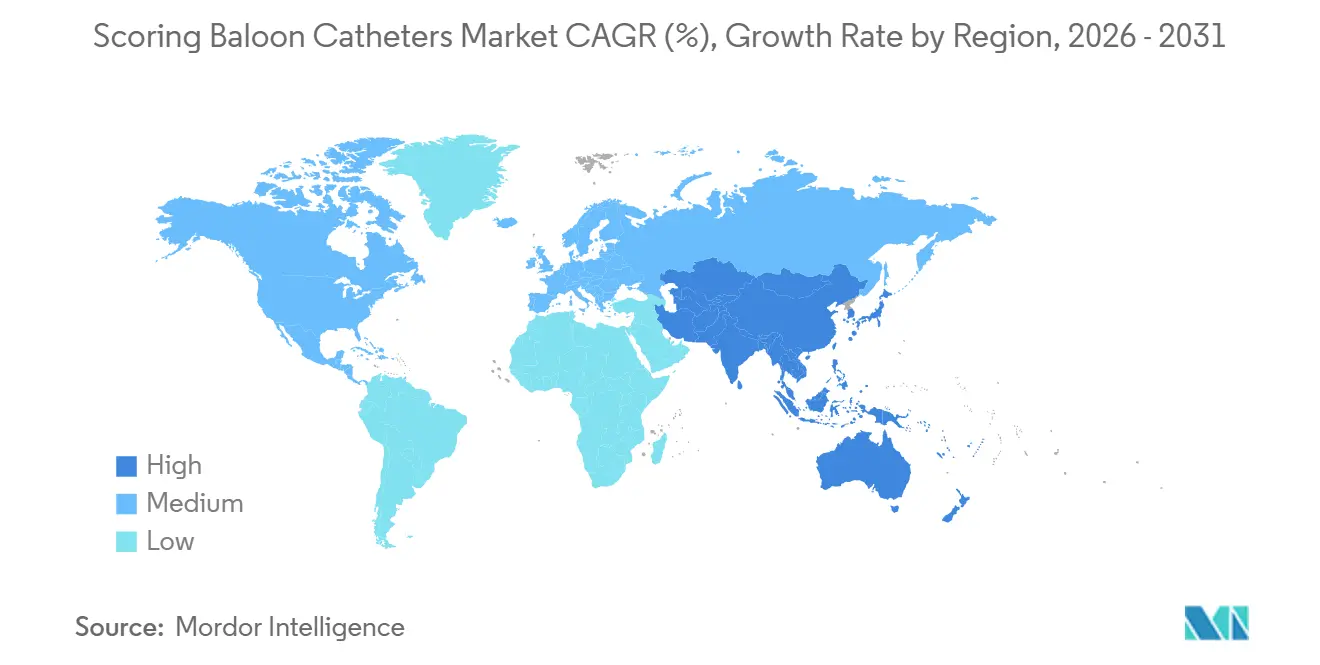
- Par géographie, l'Amérique du Nord représentait 38,10 % de la taille du marché des cathéters à ballonnet de scoring en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante des lésions coronaires calcifiées | +2.3% | Mondial, plus élevé en Amérique du Nord, en Europe et au Japon où le vieillissement des populations se conjugue à une forte prévalence du diabète et de la maladie rénale chronique | Long terme (≥ 4 ans) |
| Évolution vers une préparation des lésions plus prévisible avant la pose de stent | +1.7% | Amérique du Nord et Europe, avec des répercussions sur les centres à fort volume en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des laboratoires de cathétérisme capables d'ICP et des environnements ambulatoires | +1.4% | Amérique du Nord, noyau de l'Asie-Pacifique, avec des répercussions sur le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Préférence clinique pour une dissection moindre et de meilleurs résultats d'expansion du stent | +1.1% | Amérique du Nord et Europe, notamment les hôpitaux universitaires et régionaux | Moyen terme (2-4 ans) |
| Imagerie intravasculaire sous-utilisée soutenant le scoring de précision | +0.7% | Amérique du Nord, avec une adoption croissante en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Améliorations de la tige du cathéter améliorant la navigabilité | +0.3% | Mondial, avec l'adoption la plus rapide dans les centres coronaires à fort volume | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des lésions coronaires calcifiées
La maladie coronaire calcifiée est de plus en plus difficile à ignorer, car les données publiées montrent la présence de calcium chez 25 % à 30 % des patients se présentant pour une ICP, et cette charge augmente avec l'âge avancé, le diabète, la maladie rénale chronique et la dyslipidémie. Le marché des cathéters à ballonnet de scoring bénéficie de ce schéma car les lésions rigides ne répondent souvent pas bien à la dilatation par ballonnet simple et nécessitent une force focale plus contrôlée avant la pose du stent. Il est également noté que les lésions sévèrement calcifiées étaient associées à un risque 62 % plus élevé d'événements indésirables à 1 an après l'ICP, ce qui place la préparation des lésions au cœur de la planification procédurale de routine[1]. L'échographie intravasculaire s'ajoute à la demande car elle révèle davantage de calcium que la seule angiographie, et l'utilisation croissante de l'ICP guidée par IVUS dans les cas Medicare conduit à une meilleure reconnaissance des lésions nécessitant une préparation spécialisée. Le marché des cathéters à ballonnet de scoring bénéficie donc non seulement d'une charge de maladie plus importante, mais aussi d'une meilleure détection de la complexité des lésions lors de la planification des cas.
Évolution vers une préparation des lésions plus prévisible avant la pose de stent
Les médecins accordent davantage de valeur à une étape de préparation plus prévisible, car une modification insuffisante des lésions reste l'une des causes les plus claires de sous-expansion du stent, de resténose et de thrombose dans les interventions coronaires complexes. Le marché des cathéters à ballonnet de scoring est soutenu par la méta-analyse, qui a mis en évidence un risque de revascularisation de la lésion cible inférieur de 33 % pour les ballonnets de coupe et de scoring par rapport aux ballonnets conventionnels dans la maladie coronaire native[2]. Ce schéma est important au niveau hospitalier car les opérateurs souhaitent de plus en plus que la lésion soit traitée avant la pose du stent, plutôt que de recourir à une étape de rattrapage après qu'une sous-expansion du stent est déjà visible. L'étude Naviscore first-in-man menée dans 10 centres européens, où 85 patients ont enregistré un taux de succès procdural de 94 % et une sténose résiduelle de 7,50 % après implantation du stent, sans événement cardiaque indésirable majeur intra-hospitalier. Le marché des cathéters à ballonnet de scoring gagne donc lorsque les hôpitaux et les médecins évaluent la préparation des lésions en termes d'efficacité globale du cas et de qualité finale de l'implant, et non uniquement par le coût d'acquisition du ballonnet.
Expansion des laboratoires de cathétérisme capables d'ICP et des environnements ambulatoires
Le marché des cathéters à ballonnet de scoring est également lié à l'expansion de la capacité procédurale, notamment là où certaines interventions cardiovasculaires sélectionnées se déplacent des environnements hospitaliers vers des sites ambulatoires. Le CMS a ajouté des centaines de codes de procédures cardiovasculaires à la liste des procédures couvertes par les centres chirurgicaux ambulatoires en janvier 2026, et ce changement a élargi les environnements procéduraux où les interventions coronaires et périphériques peuvent être réalisées. L'annonce d'un centre chirurgical ambulatoire cardiovasculaire dédié dans le Delaware, avec deux laboratoires de cathétérisme cardiaque et d'électrophysiologie pour les interventions vasculaires coronaires et périphériques. Ce changement est important pour le marché des cathéters à ballonnet de scoring car les équipes des centres chirurgicaux ambulatoires préfèrent souvent des dispositifs familiers, simples à utiliser et moins exigeants sur le plan opérationnel que les systèmes d'athérectomie. Le marché des cathéters à ballonnet de scoring est donc bien positionné dans les environnements de soins qui souhaitent une préparation contrôlée des lésions sans la complexité supplémentaire des plateformes de modification de plaque à forte intensité capitalistique.
Préférence clinique pour une dissection moindre et de meilleurs résultats d'expansion du stent
Le marché des cathéters à ballonnet de scoring est également soutenu par une préférence clinique pour un risque de dissection plus faible et une expansion du stent plus fiable, notamment dans les lésions où une lésion vasculaire peut modifier le résultat final. L'étude monocentrique de l'Université d'East Anglia a révélé que la pré-dilatation par ballonnet de scoring était un prédicteur indépendant de meilleurs résultats angiographiques et était associée à un risque plus faible de dissection sévère que les ballonnets conventionnels dans l'angioplastie par ballonnet à élution médicamenteuse. Des données randomisées sur le ballonnet de scoring Wedge NC sont également citées, confirmant la non-infériorité par rapport à l'angioplastie par ballonnet conventionnel et montrant une expansion supérieure du stent. Cela est important pour le marché des cathéters à ballonnet de scoring car les opérateurs sont de plus en plus réticents à accepter une préparation vasculaire qui augmente le risque d'une mauvaise géométrie du stent ou d'une intervention corrective ultérieure. Le marché des cathéters à ballonnet de scoring gagne lorsque les médecins considèrent la pré-dilatation par scoring comme une étape systématique dans les lésions calcifiées ou difficiles plutôt que comme un complément occasionnel.
Analyse de l'Impact des Facteurs Limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé par procédure par rapport aux ballonnets conventionnels | -1.3% | Mondial, plus prononcé dans les environnements sensibles aux coûts en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud où les ballonnets simples sont la norme | Moyen terme (2-4 ans) |
| Concurrence de la lithotripsie intravasculaire et des plateformes d'athérectomie | -1.0% | Amérique du Nord et Europe, où l'adoption de la lithotripsie intravasculaire s'accélère dans les hôpitaux à fort volume de cas calcifiés complexes | Long terme (≥ 4 ans) |
| Familiarité limitée des opérateurs dans les centres à faible volume | -0.6% | Périphérie de l'Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud, notamment les hôpitaux ruraux ou de niveau 3 | Long terme (≥ 4 ans) |
| Pression sur le remboursement des dispositifs adjuvants de modification de plaque | -0.5% | Amérique du Nord et Europe occidentale, où le regroupement des dispositifs peut contraindre la facturation séparée | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé par procédure par rapport aux ballonnets conventionnels
Le marché des cathéters à ballonnet de scoring se heurte encore à un obstacle tarifaire évident, car les ballonnets de scoring sont plus chers que les ballonnets PTCA standard, et cette différence est importante dans les systèmes fonctionnant sous remboursement fixe ou étroitement géré. Cette pression est plus forte dans les hôpitaux qui ne traitent pas de grands volumes de cas calcifiés, car les équipes d'approvisionnement peuvent se rabattre sur des ballonnets simples à moins que les protocoles cliniques ne définissent clairement quand les dispositifs de scoring sont nécessaires. L'environnement d'approvisionnement en Chine est structurellement plus difficile pour les dispositifs importés, avec des alternatives nationales telles que le FireFalcon de MicroPort qui exercent une pression tarifaire dans l'intervention coronaire. Cela rend le positionnement premium plus difficile à défendre, même lorsque les produits multinationaux bénéficient d'une familiarité clinique établie ou d'une reconnaissance de marque mondiale plus large. Le marché des cathéters à ballonnet de scoring a donc besoin que les hôpitaux perçoivent une valeur procédurale claire dans une meilleure préparation des lésions si les fournisseurs veulent maintenir des prix supérieurs aux niveaux des ballonnets conventionnels.
Concurrence de la lithotripsie intravasculaire et des plateformes d'athérectomie
Le défi produit le plus direct pour le marché des cathéters à ballonnet de scoring provient de la lithotripsie intravasculaire, qui offre une méthode simple pour fissurer le calcium superficiel et profond avec une courbe d'apprentissage limitée. Le cathéter coronaire IVL SEISMIQ 4CE de Boston Scientific a atteint ses critères primaires de sécurité et d'efficacité à l'EuroPCR 2026, avec 93,30 % de liberté par rapport aux événements cardiovasculaires indésirables majeurs et 93,70 % de succès procédural, ce qui soutient un futur dépôt réglementaire aux États-Unis. Ces progrès exercent une pression sur le marché des cathéters à ballonnet de scoring dans les lésions fortement calcifiées, où les hôpitaux peuvent comparer plusieurs options de modification de plaque côte à côte. Dans le même temps, l'essai randomisé Short-CUT présenté au TCT 2025 a montré que les ballonnets de coupe n'étaient pas inférieurs à la lithotripsie intravasculaire et présentaient un coût inférieur de 3 632 USD par procédure. Le marché des cathéters à ballonnet de scoring reste donc compétitif, mais dispose encore d'un argument de valeur solide dans les environnements où les hôpitaux doivent équilibrer les résultats procéduraux et le coût des dispositifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de ballonnet :
la conception non-compliante domine le flux de travail de préparation des lésionsLes ballonnets de scoring non conformes détenaient 58,32 % du marché par type de ballonnet en 2026, ce qui a maintenu ce format au cœur des pratiques actuelles de préparation des lésions. Le marché des cathéters à ballonnet de scoring continue de favoriser les conceptions non conformes car elles sont mieux adaptées aux cycles d'inflation précis à haute pression nécessaires pour fissurer le calcium coronarien dense sans étirer excessivement la paroi vasculaire. Le Scoreflex NC d'Abbott, à titre d'exemple pratique, présente une pression d'éclatement nominale de 20 atm et un profil de franchissement de 0,0343 pouce, ce qui reflète l'accent mis par la catégorie sur l'expansion contrôlée et la délivrabilité. Ses fils de scoring en nitinol externes sont conçus pour générer une contrainte focale qui fracture le calcium à des pressions nominales inférieures à celles d'un ballonnet non conforme simple, tout en maintenant le contrôle dimensionnel.
Le marché des cathéters à ballonnet de scoring laisse encore de la place aux conceptions semi-conformes, mais leur rôle reste plus étroit et plus sélectif. Leur position dans les lésions où une certaine compliance vasculaire contrôlée est préférée, notamment dans les maladies de bifurcation ou les stratégies d'engagement vasculaire séquentiel. Cette niche est importante, mais elle n'a pas supplanté la préférence plus forte des médecins pour une inflation rigide et prévisible dans les maladies calcifiées denses. Le marché des cathéters à ballonnet de scoring reste donc ancré dans les formats non conformes, car la familiarité des opérateurs et les protocoles des laboratoires de cathétérisme soutiennent toujours cette conception comme référence pour la préparation coronarienne difficile. Cette concentration sur un seul type de ballonnet confère également aux fournisseurs établis un avantage durable, car une fois qu'une conception est intégrée dans le flux de travail habituel, le comportement de changement tend à ralentir à moins qu'un profil de résultat ou de coût clairement meilleur n'apparaisse.

Par matériau :
le PET gagne du terrain à mesure que les exigences de précision augmententLe nylon représentait 52,19 % du segment des matériaux en 2026, ce qui lui a permis de conserver la première place dans la base de produits installés actuelle. Le marché des cathéters à ballonnet de scoring s'est appuyé sur le nylon car il offre un équilibre utile entre la capacité de suivi dans l'anatomie coronarienne tortueuse et la résistance radiale qui reste adaptée à de nombreuses applications de scoring coronarien. Cet équilibre est important car de nombreux opérateurs jugent encore un ballonnet d'abord par sa capacité à franchir la lésion et à suivre le fil guide dans une anatomie étroite. Le nylon s'adapte également au schéma de volume à prédominance coronarienne actuel du marché des cathéters à ballonnet de scoring, où la délivrabilité décide souvent de la praticabilité d'un dispositif dans des cas réels. Pour ces raisons, le nylon continue de détenir une large part même si les préférences en matière de matériaux évoluent vers un comportement dimensionnel plus strict.
Le PET est le segment de matériaux à la croissance la plus rapide et devrait se développer à un CAGR de 8,60 % jusqu'en 2032, ce qui reflète la valeur croissante de la précision dimensionnelle dans les utilisations à haute pression. Cette croissance répond à un besoin accru de ballonnets résistant à la déformation et maintenant un profil plus précis lors de l'inflation, notamment dans les lésions calcifiées complexes. Ce changement est important sur le marché des cathéters à ballonnet de scoring car une préparation des lésions plus exigeante laisse moins de tolérance pour la dérive de forme à la pression maximale. Il est également noté que les normes ISO 10555-1 et connexes poussent les fabricants vers une certification de performance plus traçable, ce qui peut relever la barre de qualification pour les nouveaux entrants tout en favorisant les fournisseurs disposant de systèmes polymères validés. Le polyuréthane et d'autres matériaux restent pertinents dans les conceptions de cathéters périphériques plus flexibles ou de plus petit calibre, mais le marché des cathéters à ballonnet de scoring accorde clairement plus d'attention aux matériaux qui soutiennent un contrôle plus strict dans des conditions d'inflation exigeantes.
Par diamètre :
le segment inférieur à 3 mm ancre le volume dans les applications coronairesLe segment de diamètre inférieur à 3 mm représentait 48,71 % du marché en 2026, ce qui montre à quel point la demande actuelle reste fortement liée au traitement des lésions coronariennes. Le marché des cathéters à ballonnet de scoring dépend fortement de cette gamme de tailles car de nombreuses lésions coronariennes calcifiées apparaissent dans des vaisseaux où un surdimensionnement augmente rapidement le risque de dissection et une mauvaise géométrie vasculaire finale. L'intervention sur les petits vaisseaux laisse également peu de place à l'erreur d'inflation, ce qui rend la modification contrôlée de la plaque plus précieuse avant la pose d'un stent à élution médicamenteuse. C'est pourquoi le marché des cathéters à ballonnet de scoring continue de tirer une grande part de son volume procédural des dispositifs conçus pour les petits diamètres coronariens.
Une étude par tomographie par cohérence optique de 2025 menée dans 3 hôpitaux japonais a été réalisée, où la fracture calcique a été obtenue dans 5 cas sur 7 traités avec un nouveau ballonnet de scoring dans des lésions sévèrement calcifiées avec un arc calcique substantiel. Cette constatation soutient l'importance des dispositifs de scoring de petit diamètre dans les lésions où la taille du vaisseau et la charge calcique compliquent le traitement. Le segment de 3 mm à 5 mm sert les vaisseaux coronariens plus larges et une partie de l'opportunité périphérique proximale, tandis que les dispositifs de plus de 5 mm restent plus étroitement liés aux interventions périphériques telles que les travaux iliaques et fémoropoplités. Même avec l'expansion périphérique, le marché des cathéters à ballonnet de scoring raconte encore une histoire de volume principalement coronarien lorsque la demande par diamètre est examinée en détail. Ce schéma de dimensionnement explique également pourquoi les entreprises continuent de concentrer le développement de produits sur la capacité de suivi et les performances de franchissement dans la gamme inférieure à 3 mm.
Par application :
la croissance périphérique s'accélère à mesure que le portefeuille de dispositifs s'élargitLe coronarien représentait 35,21 % de la taille du marché des cathéters à ballonnet de scoring en 2026, ce qui lui a permis de rester le segment d'application leader même si la catégorie s'est élargie à davantage de lits vasculaires. Le marché des cathéters à ballonnet de scoring reste ancré dans les procédures coronariennes car les lésions coronariennes calcifiées continuent de susciter le besoin d'une modification focale de la plaque avant le déploiement du stent. L'utilisation coronarienne est également la plus étroitement liée à l'imagerie intravasculaire, à l'optimisation des stents et aux schémas d'achat des grands hôpitaux, ce qui lui confère un rôle central dans la validation des produits et la familiarité des médecins. Cela dit, les ballonnets PTCA conventionnels dominent encore la pré-dilatation en première intention dans de nombreux centres en dehors du sous-ensemble des lésions calcifiées. Cela signifie que le marché des cathéters à ballonnet de scoring a encore de la marge pour approfondir la pénétration coronarienne avant même d'envisager de nouvelles opportunités périphériques.
Le périphérique est l'application à la croissance la plus rapide et devrait se développer à un CAGR de 8,47 % jusqu'en 2032, les approches thérapeutiques endovasculaires en première intention étendant l'utilisation des ballonnets de scoring aux indications carotidiennes, des membres inférieurs et rénales. L'autorisation FDA du ballonnet de scoring périphérique D-Kutting LL de DK Medical Technology en avril 2025 et du cathéter de dilatation par ballonnet Aperta NSE PTA de Goodman Co. en avril 2025 ont ensemble élargi l'ensemble des dispositifs périphériques autorisés. Ce choix plus large est important car les spécialistes périphériques ont besoin de plus de variation en longueur, diamètre et approche des lésions que les flux de travail coronariens standard ne l'exigent. Le registre POINT FORCE de Cagent Vascular, lancé en janvier 2025 pour générer des données probantes en conditions réelles pour le cathéter à ballonnet de serration Serranator dans les maladies artérielles périphériques complexes. Le marché des cathéters à ballonnet de scoring dispose donc d'un second moteur de croissance plus solide dans l'intervention périphérique qu'il y a quelques années, et les nouvelles autorisations contribuent à rendre cette expansion plus durable.
Par utilisation finale :
les hôpitaux ancrent le volume tandis que les centres chirurgicaux ambulatoires portent la dynamique de croissanceLes hôpitaux représentaient 62,10 % du marché par utilisation finale en 2026, ce qui en faisait l'ancre incontestable du volume procédural actuel. Le marché des cathéters à ballonnet de scoring dépend encore des hôpitaux car les capacités d'ICP complexe, les laboratoires de cathétérisme, le soutien chirurgical cardiaque et la prise en charge des patients à acuité plus élevée sont historiquement restés concentrés dans les environnements hospitaliers. Les centres cardiaques constituent la couche suivante de la demande car ils captent un volume coronarien spécialisé qui dépasse souvent la capacité ou l'expérience des petits hôpitaux communautaires. Cette structure confère au marché des cathéters à ballonnet de scoring un noyau stable, car les cas calcifiés les plus difficiles sont encore plus susceptibles d'être traités dans des établissements plus grands disposant d'un soutien interventionnel plus approfondi. Cela signifie également que les principaux fournisseurs peuvent protéger leur part grâce à des relations hospitalières de longue date et à une couverture plus large des laboratoires de cathétérisme plutôt que par la seule vente de dispositifs isolés.
Les centres de chirurgie ambulatoire sont le segment d'utilisation finale à la croissance la plus rapide et devraient se développer à un CAGR de 9,56 % jusqu'en 2032. Le marché des cathéters à ballonnet de scoring est bien aligné avec cette évolution car les équipes d'approvisionnement des centres de chirurgie ambulatoire préfèrent souvent des solutions qui équilibrent l'efficacité procédurale avec la simplicité opérationnelle et une charge d'équipement moindre. Cette tendance est liée à l'expansion en 2026 des codes cardiovasculaires des centres de chirurgie ambulatoire du CMS et au mouvement plus large des interventions coronariennes et périphériques de moindre acuité hors des établissements hospitaliers complets[3]. L'annonce du centre de chirurgie ambulatoire cardiovasculaire de ChristianaCare en 2026 a également été citée, ce qui constitue un exemple direct de la façon dont la capacité procédurale future est développée dans ce cadre. En conséquence, le marché des cathéters à ballonnet de scoring est bien positionné pour bénéficier lorsque les sites cardiovasculaires ambulatoires recherchent des dispositifs de préparation des lésions qui sont efficaces, familiers et plus faciles à intégrer dans un flux de travail à haut débit.
Analyse géographique
Marché des cathéters à ballonnet de scoring en Amérique du Nord
L'Amérique du Nord détenait 38,10 % de la part du marché des cathéters à ballonnet de scoring en 2026, ce qui en faisait le plus grand segment régional en valeur. Le marché des cathéters à ballonnet de scoring en Amérique du Nord est ancré par les États-Unis, où les volumes d'ICP restent élevés et l'infrastructure hospitalière privée est dense dans les principaux réseaux interventionnels. Un autre soutien important provient de la politique de remboursement et de lieu de soins, car le CMS a ajouté des centaines de codes de procédures cardiovasculaires à la liste des procédures couvertes par les centres de chirurgie ambulatoire en janvier 2026, ce qui a élargi les cadres dans lesquels les ballonnets de scoring peuvent être utilisés. L'autorisation UltraScore de BD en février 2026 est également mentionnée, et le cycle d'examen FDA de 30 jours suggère une familiarité réglementaire croissante avec cette classe de dispositifs pour l'amélioration itérative des produits.
Marché des cathéters à ballonnet de scoring en Europe
L'Europe reste le deuxième marché régional en importance, et le marché des cathéters à ballonnet de scoring y est soutenu par des pays tels que l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne. La demande de procédures est liée à une couverture statutaire établie pour les interventions coronariennes et périphériques, tandis que les exigences réglementaires au titre du Règlement européen sur les dispositifs médicaux maintiennent des normes de preuve élevées pour l'entrée de nouveaux dispositifs sur le marché. Cela crée une structure de marché qui favorise les entreprises disposant de dossiers de données cliniques plus solides et d'un soutien post-commercialisation plus large. L'étude Naviscore de premier essai chez l'homme menée dans 10 centres en Espagne et au Portugal a apporté des preuves cliniques régionales pour une conception de scoring axial de nouvelle génération et peut influencer la réflexion des hôpitaux en matière d'approvisionnement en Europe.
Marché des cathéters à ballonnet de scoring en Asie-Pacifique, au Moyen-Orient et en Afrique et en Amérique du Sud
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 9,91 % jusqu'en 2032, et le marché des cathéters à ballonnet de scoring y bénéficie de volumes de procédures plus importants, d'une capacité hospitalière en expansion et d'un mix plus large de dispositifs nationaux et importés. La Chine soutient cette croissance grâce à une structure à double voie où les dispositifs importés haut de gamme servent les grands centres urbains, tandis que les produits approuvés au niveau national pénètrent plus agressivement dans les hôpitaux provinciaux. L'approbation du ballonnet de scoring coronarien FireFalcon de MicroPort en novembre 2024 constitue un exemple clair de la façon dont les offres nationales se développent sur le marché chinois. Le Japon reste important car l'adoption des dispositifs y dépend fortement des données probantes locales et de la confiance des médecins dans les outils coronariens spécialisés. L'Inde et la Corée du Sud contribuent également au marché des cathéters à ballonnet de scoring grâce à l'expansion hospitalière et à une infrastructure de laboratoire de cathétérisme prête pour la technologie dans les systèmes urbains à forte croissance. Le Moyen-Orient et l'Afrique restent plus modestes en termes absolus, mais les investissements du GCC dans la capacité d'intervention cardiaque avancée confèrent à la région une importance stratégique. L'Amérique du Sud s'améliore à partir d'une base plus faible, bien que les pressions de remboursement et économiques constituent des limites à un mouvement plus rapide vers l'abandon des ballonnets conventionnels dans les réseaux hospitaliers publics.
Paysage Concurrentiel
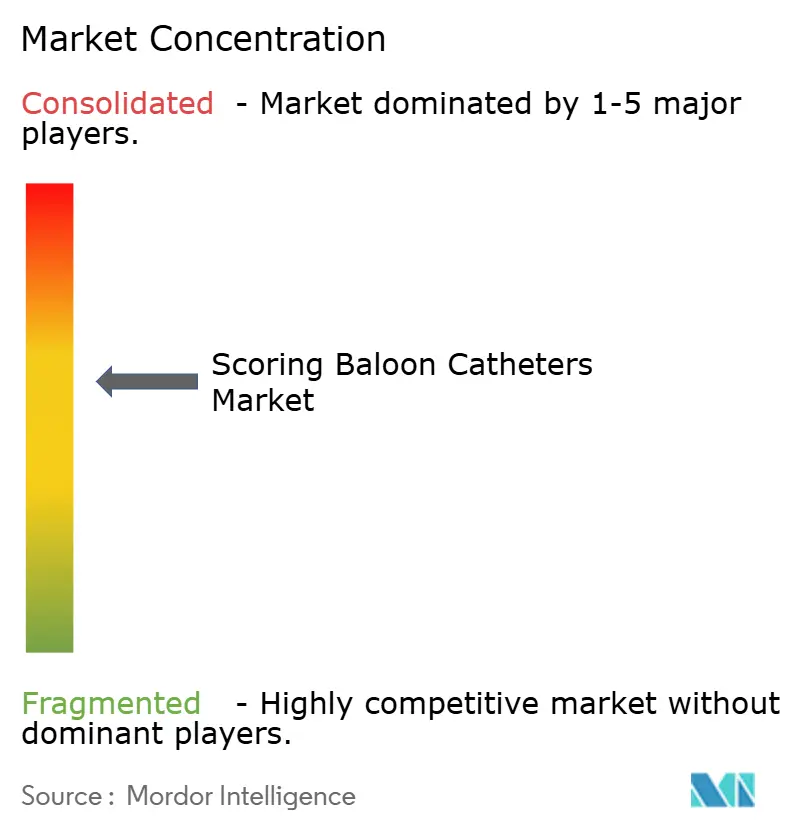
Le marché des cathéters à ballonnet de scoring fonctionne avec une concentration modérée au niveau mondial, et Boston Scientific, Medtronic et Abbott Laboratories sont les principaux fabricants qui façonnent le rythme grâce à des plateformes intégrées de laboratoire de cathétérisme, de larges portefeuilles de produits et une profondeur significative en recherche et développement. Le marché des cathéters à ballonnet de scoring favorise ces entreprises car les clients interventionnels achètent souvent dans un écosystème procédural complet plutôt qu'autour d'une seule gamme de dispositifs de manière isolée. Les grands fournisseurs bénéficient également de relations plus profondes avec les comptes hospitaliers à fort volume, d'une couverture de distribution plus solide et de la capacité à soutenir à la fois les pratiques coronaires et périphériques. Cela rend l'entrée concurrentielle difficile pour les petites entreprises à moins qu'elles n'offrent un avantage clair en termes de performance de niche, de prix ou de couverture des indications.
La position de Boston Scientific illustre comment le marché évolue sur deux fronts à la fois. D'un côté, l'entreprise reste partie prenante de l'ensemble concurrentiel établi des ballonnets de scoring grâce à son empreinte interventionnelle plus large dans les laboratoires de cathétérisme à fort volume. De l'autre, Boston Scientific exerce également une pression sur le marché des cathéters à ballonnet de scoring à travers les progrès de son cathéter coronaire IVL SEISMIQ 4CE, qui a atteint des critères clés à l'EuroPCR 2026 et soutient un futur dépôt aux États-Unis. Abbott reste pertinent grâce à des produits d'intervention coronaire établis tels que le Scoreflex NC, tandis que Medtronic bénéficie de son envergure et de ses relations cardiovasculaires plus larges qui le maintiennent visible dans les décisions d'achat hospitalières.
La couche suivante de la concurrence provient d'entreprises spécialisées et régionales qui élargissent le choix de produits dans des parties du marché où les plus grands groupes ne sont pas encore dominants. MicroPort se distingue par sa stratégie visant à la fois l'étendue nationale de la modification calcique en Chine et l'expansion plus large du portefeuille coronaire aux États-Unis grâce à la clairance FDA de Firefighter Pro en avril 2026. Goodman Co. et DK Medical Technology ont ajouté des options de scoring périphérique grâce à des clairances FDA qui élargissent l'ensemble des lésions adressées au-delà de l'utilisation coronaire standard. Cagent Vascular utilise le registre POINT FORCE pour constituer la base de preuves en conditions réelles autour de sa plateforme de ballonnet à serration dans la maladie artérielle périphérique complexe. Le marché des cathéters à ballonnet de scoring devrait donc voir les mouvements concurrentiels les plus forts autour de la navigabilité coronaire sub-3 mm, de l'adoption périphérique étayée par des preuves, et de la capacité à défendre la valeur face à la lithotripsie intravasculaire plutôt que sur la seule étendue des dispositifs.
Leaders du Secteur des Cathéters à Ballonnet de Scoring
-
Boston Scientific Corporation
-
Medtronic Plc
-
Abbott Laboratories
-
Cardinal Health, Inc.
-
Cook Medical Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cathéters à Ballonnet de Scoring Entreprises couvertes dans ce rapport
- Abbott Laboratories
- B. Braun
- Beckton Dickinson
- BIOTRONIK SE and Co. KG
- Boston Scientific
- Cagent Vascular
- Cardinal Health
- Cook Group
- Cordis
- DK Medical Technology Co., Ltd
- ENDOCOR
- Hexacath
- Jotech GmbH
- Medtronic
- Meril Life Science
- Merit Medical Systems
- MicroPort
- Teleflex
- Terumo
- Tokai Medical Products Inc.
Développements industriels récents dans Marché des Cathéters à Ballonnet de Scoring
- Février 2026 : Bard Peripheral Vascular de BD obtient la clairance FDA pour le ballonnet PTA UltraScore Focused Force. La FDA a accordé la clairance à l'UltraScore sous le numéro K260012 en 30 jours, ce qui reflète l'équivalence substantielle avec les ballonnets de scoring prédécesseurs et signale la maturité réglementaire dans cette classe de dispositifs. La clairance élargit la présence de BD dans le marché des ballonnets de scoring périphériques ambulatoires et hospitaliers aux États-Unis.
- Avril 2025 : Bard Peripheral Vascular de BD obtient la clairance FDA pour le ballonnet PTA UltraScore Focused Force. La FDA a accordé la clairance à l'UltraScore sous le numéro K260012 en 30 jours, ce qui reflète l'équivalence substantielle avec les ballonnets de scoring prédécesseurs et signale la maturité réglementaire dans cette classe de dispositifs. La clairance élargit la présence de BD dans le marché des ballonnets de scoring périphériques ambulatoires et hospitaliers aux États-Unis.
Périmètre du Rapport sur le Marché Mondial des Cathéters à Ballonnet de Scoring
Selon le périmètre du rapport, les cathéters à ballonnet de scoring sont des dispositifs d'angioplastie spécialisés utilisés dans les interventions endovasculaires et coronaires percutanées pour modifier la plaque athérosclérotique et préparer les lésions avant l'angioplastie par ballonnet, l'implantation de stent ou d'autres interventions vasculaires. Ces cathéters intègrent des éléments de scoring, tels que des fils, des entretoises ou des structures de scoring, sur la surface du ballonnet qui créent une force focale contrôlée lors de l'inflation, facilitant la fracture de la plaque tout en minimisant le traumatisme vasculaire et le glissement du ballonnet. Les cathéters à ballonnet de scoring sont conçus pour améliorer la préparation des lésions, optimiser l'expansion vasculaire, améliorer les résultats procéduraux et soutenir le traitement des lésions vasculaires complexes, calcifiées et résistantes.
Le marché des cathéters à ballonnet de scoring est segmenté par type de ballonnet en ballonnets de scoring semi-compliants, ballonnets de scoring non-compliants et autres types de ballonnets ; par matériau en nylon, polyéthylène téréphtalate (PET), polyuréthane et autres matériaux ; par diamètre en moins de 3 mm, 3 à 5 mm et supérieur à 5 mm ; par application en applications coronaires et périphériques, le segment périphérique étant lui-même segmenté en applications carotidiennes, des membres inférieurs, rénales et autres applications périphériques ; par utilisation finale en hôpitaux, centres cardiaques, centres chirurgicaux ambulatoires et autres utilisateurs finaux ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Ballonnets de scoring semi-compliants |
| Ballonnets de scoring non-compliants |
| Autres types de ballonnets |
| Nylon |
| Polyéthylène téréphtalate |
| Polyuréthane |
| Autre matériau |
| Moins de 3 mm |
| 3 à 5 mm |
| Supérieur à 5 mm |
| Coronaire | |
| Périphérique | Carotidien |
| Membres inférieurs | |
| Rénal | |
| Autres |
| Hôpitaux |
| Centres cardiaques |
| Centres chirurgicaux ambulatoires |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de ballonnet | Ballonnets de scoring semi-compliants | |
| Ballonnets de scoring non-compliants | ||
| Autres types de ballonnets | ||
| Par matériau | Nylon | |
| Polyéthylène téréphtalate | ||
| Polyuréthane | ||
| Autre matériau | ||
| Par diamètre | Moins de 3 mm | |
| 3 à 5 mm | ||
| Supérieur à 5 mm | ||
| Par application | Coronaire | |
| Périphérique | Carotidien | |
| Membres inférieurs | ||
| Rénal | ||
| Autres | ||
| Par utilisation finale | Hôpitaux | |
| Centres cardiaques | ||
| Centres chirurgicaux ambulatoires | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la croissance des cathéters à ballonnet de scoring jusqu'en 2032 ?
La croissance est liée à un nombre plus élevé de lésions coronaires calcifiées, à une utilisation plus large de la préparation structurée des lésions avant la pose de stent, et à l'expansion des environnements hospitaliers et des centres chirurgicaux ambulatoires capables d'ICP.
Quelle est la taille du marché des cathéters à ballonnet de scoring en 2026 et en 2032 ?
La taille du marché des cathéters à ballonnet de scoring s'établit à 450,27 millions USD en 2026 et devrait atteindre 726,08 millions USD d'ici 2032 à un CAGR de 8,31 %.
Quel domaine d'application reste le plus important aujourd'hui ?
Le coronarien a dominé les applications avec une part de 35,21 % en 2026, reflétant le rôle central de la catégorie dans la préparation des lésions coronariennes calcifiées avant la pose de stent.
Quel groupe d'utilisateurs finaux connaît la croissance la plus rapide ?
Les centres de chirurgie ambulatoire connaissent la croissance la plus rapide avec un CAGR de 9,56 % jusqu'en 2032, soutenus par l'expansion en 2026 des codes de procédures cardiovasculaires des centres de chirurgie ambulatoire.
Pourquoi les ballonnets de scoring non-compliants dominent-ils le mix produit ?
Ils détenaient une part de 58,32 % en 2026 car les opérateurs apprécient leur comportement d'inflation précis à haute pression dans les lésions calcifiées denses.
Quelle est la plus grande menace concurrentielle pour cette catégorie ?
La lithotripsie intravasculaire est la menace produit la plus claire, bien qu'un avantage de coût de 3 632 USD par procédure en faveur des options à base de ballonnet ait été démontré dans une comparaison randomisée clé.