
Marktgröße und Marktanteil für Scoring-Ballonkatheter
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 487.35 Millionen US-Dollar |
| Marktgröße (2032) | 726.08 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.31 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
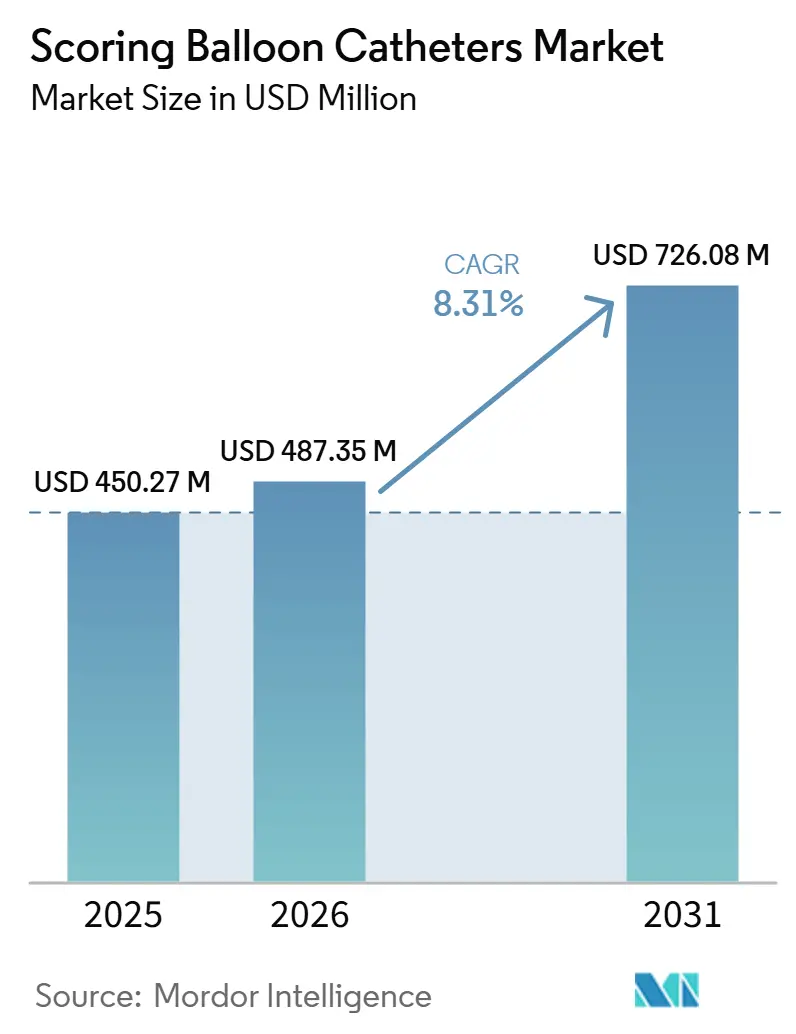
Marktanalyse für Scoring-Ballonkatheter von Mordor Intelligence
Die Marktgröße für Scoring-Ballonkatheter wurde im Jahr 2026 auf 450,27 Millionen USD geschätzt und soll von 487,35 Millionen USD im Jahr 2027 auf 726,08 Millionen USD bis 2032 anwachsen, bei einer CAGR von 8,31 % während des Prognosezeitraums (2027–2032).
Der Markt für Scoring-Ballonkatheter entwickelt sich auf der Grundlage höherer Eingriffszahlen sowohl bei koronaren als auch bei peripheren Interventionen, während verkalkte Koronarlasionen bei der perkutanen Koronarintervention (PCI) zu einer immer häufigeren Herausforderung werden und mit der einfachen Ballondilatation allein schwieriger zu behandeln sind. Der Markt für Scoring-Ballonkatheter profitiert auch von einem breiteren klinischen Wandel hin zu einer besser vorhersehbaren Läsionsvorbereitung vor der Stentimplantation, da Ärzte eine zuverlässigere Stentexpansion und weniger Korrekturschritte im selben Eingriff anstreben. Eine weitere Unterstützung ergibt sich aus der Ausweitung von PCI-fähigen Herzkatheterlaboren und ambulanten Einrichtungen, in denen interventionelle Teams häufig Geräte mit vertrautem Handling und kürzeren Lernkurven als Atherektomiesysteme bevorzugen. Der Markt für Scoring-Ballonkatheter ist mäßig konzentriert, wobei etablierte Unternehmen integrierte Herzkatheterlabor-Beziehungen, breite Produktportfolios und laufende Produktentwicklung nutzen, um ihre Position zu schützen, während kleinere Anbieter die peripheren Möglichkeiten weiter ausbauen. Der Hauptdruck auf den Markt für Scoring-Ballonkatheter geht von der intravaskulären Lithotripsie aus, doch randomisierte und studiengestützte Daten belegen einen bedeutenden Kostenvorteil für die ballonbasierte Kalziummodifikation in vielen Krankenhäusern.
Wichtigste Erkenntnisse des Berichts
- Nach Ballontyp hielten nicht-konforme Scoring-Ballons im Jahr 2026 einen Marktanteil von 58,32 % und sollen bis 2032 mit einer CAGR von 8,53 % wachsen.
- Nach Material hielt Nylon im Jahr 2026 einen Marktanteil von 52,19 %, während PET bis 2032 mit einer CAGR von 8,60 % wachsen soll.
- Nach Durchmesser entfielen auf Ballons mit weniger als 3 mm im Jahr 2026 ein Marktanteil von 48,71 %, der bis 2032 mit einer CAGR von 8,23 % wachsen soll.
- Nach Anwendung entfiel auf den Koronarbereich im Jahr 2026 ein Anteil von 35,21 % an der Marktgröße für Scoring-Ballonkatheter, während der periphere Bereich bis 2032 mit einer CAGR von 8,47 % wachsen soll.
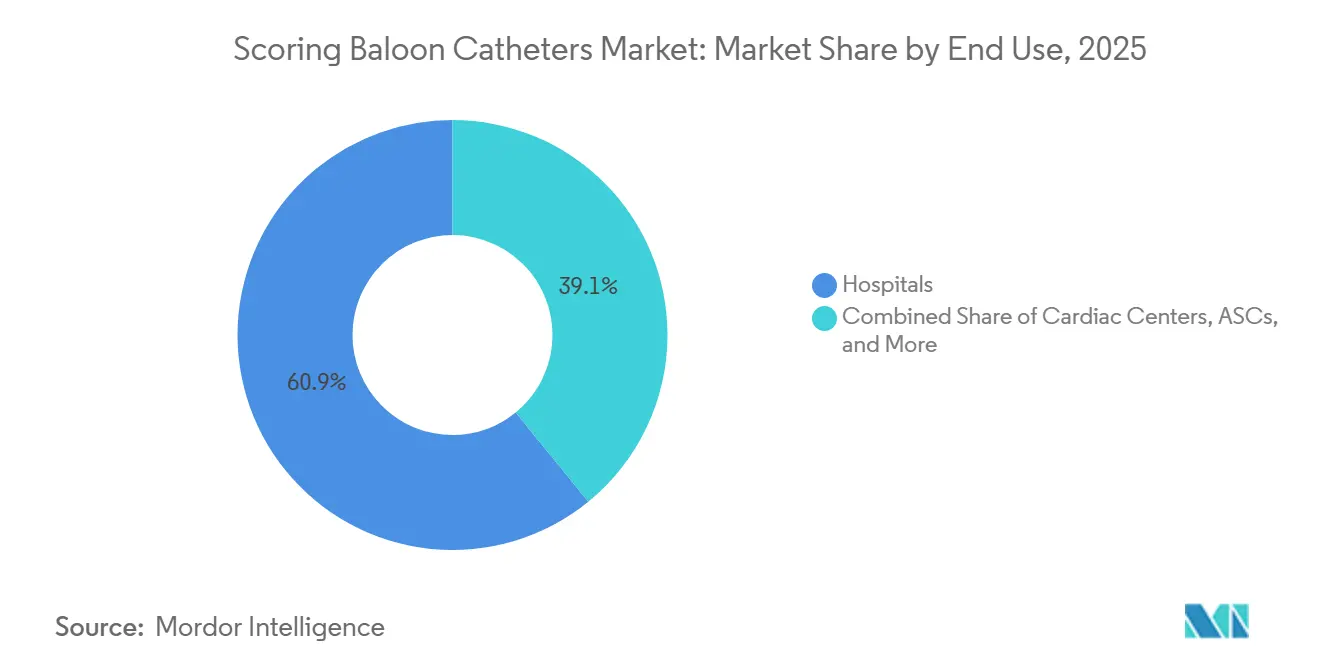
- Nach Endnutzung hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 62,10 % am Markt für Scoring-Ballonkatheter, während ambulante chirurgische Zentren bis 2032 mit einer CAGR von 9,56 % wachsen sollen.
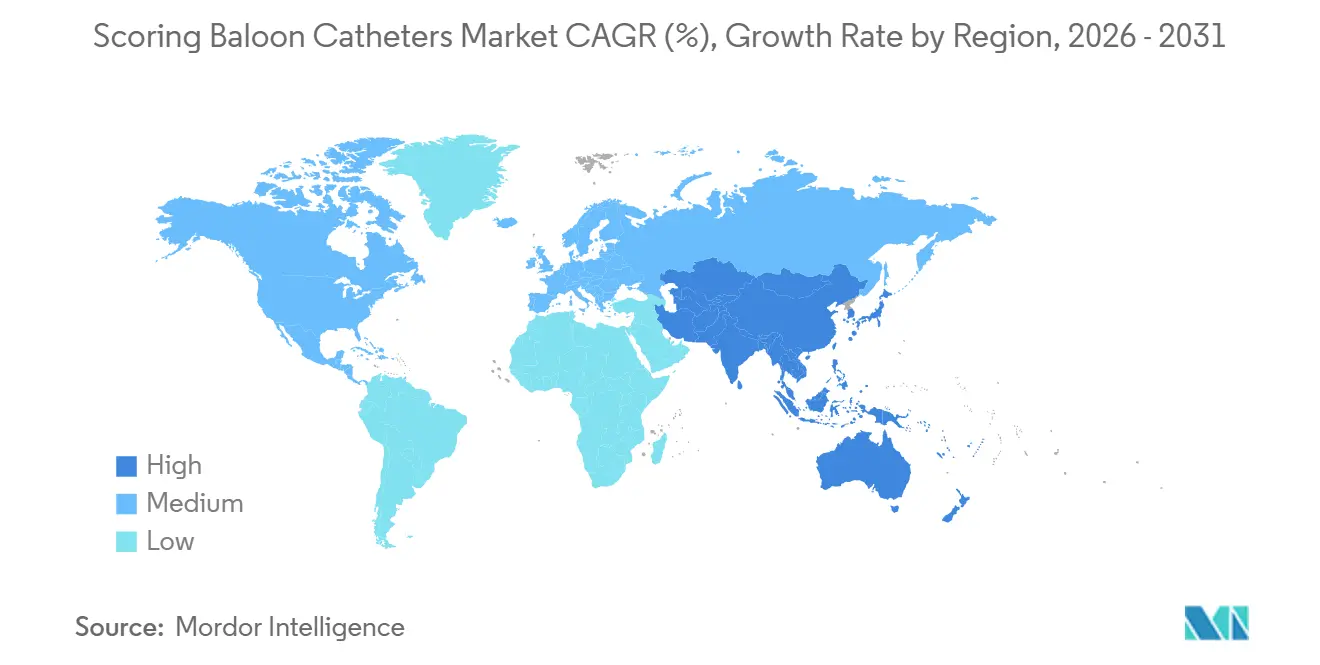
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 38,10 % an der Marktgröße für Scoring-Ballonkatheter, während der asiatisch-pazifische Raum bis 2032 mit einer CAGR von 9,91 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch verkalkte Koronarläsionen | +2.3% | Global, am stärksten in Nordamerika, Europa und Japan, wo alternde Bevölkerungen mit hoher Diabetes- und chronischer Nierenerkrankungsprävalenz zusammentreffen | Langfristig (≥ 4 Jahre) |
| Wandel hin zu einer besser vorhersehbaren Läsionsvorbereitung vor der Stentimplantation | +1.7% | Nordamerika und Europa, mit Ausstrahlungseffekten auf hochvolumige Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Expansion von PCI-fähigen Herzkatheterlaboren und ambulanten Einrichtungen | +1.4% | Nordamerika, Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Klinische Präferenz für geringere Dissektion und bessere Ergebnisse bei der Stentexpansion | +1.1% | Nordamerika und Europa, insbesondere akademische und regionale Krankenhäuser | Mittelfristig (2–4 Jahre) |
| Unzureichend genutzte intravaskuläre Bildgebung zur Unterstützung der Präzisions-Scoring-Anwendung | +0.7% | Nordamerika, mit wachsender Akzeptanz im Asien-Pazifik-Raum und in Europa | Langfristig (≥ 4 Jahre) |
| Verbesserungen am Kathetertschaft zur Verbesserung der Führbarkeit | +0.3% | Global, mit der schnellsten Akzeptanz in hochvolumigen Koronarzentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch verkalkte Koronarläsionen
Verkalkte Koronarerkrankungen werden zunehmend schwieriger zu ignorieren, da veröffentlichte Belege zeigen, dass bei 25 % bis 30 % der Patienten, die sich einer PCI unterziehen, Kalzium vorhanden ist, und diese Belastung mit zunehmendem Alter, Diabetes, chronischer Nierenerkrankung und Dyslipidämie zunimmt. Der Markt für Scoring-Ballonkatheter profitiert von diesem Muster, da starre Läsionen häufig nicht gut auf eine einfache Ballondilatation ansprechen und vor der Stentimplantation eine kontrolliertere fokale Krafteinwirkung erfordern. Es wird auch festgestellt, dass schwer verkalkte Läsionen mit einem um 62 % höheren Risiko für unerwünschte Ereignisse nach einem Jahr nach PCI verbunden waren, was die Läsionsvorbereitung stärker in den Mittelpunkt der routinemäßigen Verfahrensplanung rückt[1]. Der intravaskuläre Ultraschall trägt zum Nachfragebild bei, da er mehr Kalzium als die Angiografie allein aufdeckt, und die zunehmende IVUS-gesteuerte PCI-Nutzung in Medicare-Fällen führt zu einer stärkeren Erkennung von Läsionen, die eine spezialisierte Vorbereitung erfordern. Der Markt für Scoring-Ballonkatheter profitiert daher nicht nur von einer größeren Krankheitslast, sondern auch von einer besseren Erkennung der Läsionskomplexität während der Fallplanung.
Wandel hin zu einer besser vorhersehbaren Läsionsvorbereitung vor der Stentimplantation
Ärzte legen mehr Wert auf einen besser vorhersehbaren Vorbereitungsschritt, da eine unzureichende Läsionsmodifikation nach wie vor eine der deutlichsten Ursachen für Stentunterexpansion, Restenose und Thrombose bei komplexen Koronareingriffen ist. Der Markt für Scoring-Ballonkatheter wird durch die Metaanalyse gestützt, die ein um 33 % geringeres Risiko einer Zielläsionsrevaskularisation für Schneid- und Scoring-Ballons im Vergleich zu konventionellen Ballons bei nativer Koronarerkrankung ergab[2]. Dieses Muster ist auf Krankenhausebene bedeutsam, da Operateure zunehmend möchten, dass die Läsion gut behandelt wird, bevor der Stent platziert wird, anstatt sich auf einen Rettungsschritt zu verlassen, nachdem eine suboptimale Stentexpansion bereits sichtbar ist. Die Naviscore-First-In-Man-Studie in 10 europäischen Zentren, bei der 85 Patienten eine Verfahrenserfolgsrate von 94 % und eine Reststenose von 7,50 % nach Stentimplantation verzeichneten, ohne schwerwiegende unerwünschte kardiale Ereignisse im Krankenhaus. Der Markt für Scoring-Ballonkatheter gewinnt daher, wenn Krankenhäuser und Ärzte die Läsionsvorbereitung nach der Gesamteffizienz des Eingriffs und der endgültigen Implantationsqualität beurteilen, nicht nur nach den Anschaffungskosten des Ballons.
Expansion von PCI-fähigen Herzkatheterlaboren und ambulanten Einrichtungen
Der Markt für Scoring-Ballonkatheter ist auch mit der Ausweitung der Verfahrenskapazität verbunden, insbesondere dort, wo ausgewählte kardiovaskuläre Eingriffe von stationären Einrichtungen in ambulante Standorte verlagert werden. Das CMS fügte im Januar 2026 Hunderte von kardiovaskulären Verfahrenscodes zur Liste der abgedeckten Verfahren für ambulante chirurgische Zentren hinzu, und diese Änderung erweiterte die Verfahrenseinstellungen, in denen koronare und periphere Eingriffe durchgeführt werden können. Die Ankündigung eines dedizierten kardiovaskulären ambulanten chirurgischen Zentrums in Delaware mit zwei Herzkatheterlaboren und Elektrophysiologielaboren für koronare und periphere vaskuläre Eingriffe. Diese Verlagerung ist für den Markt für Scoring-Ballonkatheter bedeutsam, da ASC-basierte Teams häufig Geräte bevorzugen, die vertraut, unkompliziert in der Anwendung und weniger operativ anspruchsvoll als Atherektomiesysteme sind. Der Markt für Scoring-Ballonkatheter ist daher gut positioniert in Versorgungseinrichtungen, die eine kontrollierte Läsionsvorbereitung ohne die zusätzliche Komplexität kapitalintensiver Plaquemodifikationsplattformen wünschen.
Klinische Präferenz für geringere Dissektion und bessere Ergebnisse bei der Stentexpansion
Der Markt für Scoring-Ballonkatheter wird auch durch eine klinische Präferenz für ein geringeres Dissektionsrisiko und eine zuverlässigere Stentexpansion gestützt, insbesondere bei Läsionen, bei denen eine Gefäßverletzung das Endergebnis verändern kann. Die Einzelzentrumsstudie der University of East Anglia ergab, dass die Scoring-Ballon-Vordilatation ein unabhängiger Prädiktor für bessere angiografische Ergebnisse war und mit einem geringeren Risiko schwerer Dissektionen als konventionelle Ballons bei der medikamentenbeschichteten Ballonangioplastie verbunden war. Es werden auch randomisierte Daten zum Wedge-NC-Scoring-Ballon zitiert, die Nicht-Unterlegenheit gegenüber der konventionellen Ballonangioplastie bestätigten und eine überlegene Stentexpansion zeigten. Das ist für den Markt für Scoring-Ballonkatheter bedeutsam, da Operateure zunehmend nicht bereit sind, eine Gefäßvorbereitung zu akzeptieren, die die Wahrscheinlichkeit einer schlechten Stentgeometrie oder nachgelagerter Korrekturmaßnahmen erhöht. Der Markt für Scoring-Ballonkatheter gewinnt, wenn Ärzte die Scoring-Vordilatation als konsistenten Schritt bei verkalkten oder schwierigen Läsionen betrachten und nicht als gelegentliche Ergänzung.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten pro Eingriff im Vergleich zu konventionellen Ballons | -1.3% | Global, am stärksten ausgeprägt in kostenempfindlichen Umgebungen in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika, wo einfache Ballons der Standard sind | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch intravaskuläre Lithotripsie und Atherektomieplattformen | -1.0% | Nordamerika und Europa, wo die Akzeptanz der intravaskulären Lithotripsie in Krankenhäusern mit hohem Volumen an komplexen Kalziumfällen zunimmt | Langfristig (≥ 4 Jahre) |
| Begrenzte Vertrautheit der Operateure in Zentren mit geringem Volumen | -0.6% | Peripherie des Asien-Pazifik-Raums, Naher Osten und Afrika sowie Südamerika, insbesondere ländliche oder Krankenhäuser der dritten Versorgungsstufe | Langfristig (≥ 4 Jahre) |
| Erstattungsdruck für adjunktive Plaquemodifikationsgeräte | -0.5% | Nordamerika und Westeuropa, wo die Gerätebündelung eine separate Abrechnung einschränken kann | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten pro Eingriff im Vergleich zu konventionellen Ballons
Der Markt für Scoring-Ballonkatheter steht nach wie vor vor einer klaren Preishürde, da Scoring-Ballons einen Aufpreis gegenüber Standard-PTCA-Ballons aufweisen, und dieser Unterschied ist in Systemen, die unter fester oder eng verwalteter Erstattung arbeiten, bedeutsam. Dieser Druck ist in Krankenhäusern, die kein großes Volumen an verkalkten Fällen bearbeiten, stärker ausgeprägt, da Beschaffungsteams möglicherweise auf einfache Ballons zurückgreifen, sofern klinische Protokolle nicht klar definieren, wann Scoring-Geräte notwendig sind. Das Beschaffungsumfeld in China ist strukturell schwieriger für importierte Geräte, wobei inländische Alternativen wie MicroPorts FireFalcon den Preisdruck bei koronaren Eingriffen erhöhen. Das macht eine Premiumpositionierung schwieriger zu verteidigen, selbst wenn multinationale Produkte eine etablierte klinische Vertrautheit oder breitere globale Markenbekanntheit haben. Der Markt für Scoring-Ballonkatheter erfordert daher, dass Krankenhäuser einen klaren Verfahrenswert in einer besseren Läsionsvorbereitung sehen, wenn Lieferanten die Preisgestaltung über dem Niveau konventioneller Ballons halten wollen.
Wettbewerb durch intravaskuläre Lithotripsie und Atherektomieplattformen
Die direkteste Produktherausforderung für den Markt für Scoring-Ballonkatheter kommt von der intravaskulären Lithotripsie, die eine einfache Methode zum Aufbrechen von oberflächlichem und tiefem Kalzium mit einer begrenzten Lernkurve bietet. Boston Scientifics SEISMIQ-4CE-Koronar-IVL-Katheter erfüllte seine primären Sicherheits- und Wirksamkeitsendpunkte beim EuroPCR 2026 mit 93,30 % Freiheit von schwerwiegenden unerwünschten kardiovaskulären Ereignissen (MACE) und 93,70 % Verfahrenserfolg, was eine zukünftige US-Zulassungseinreichung unterstützt. Dieser Fortschritt erhöht den Druck auf den Markt für Scoring-Ballonkatheter bei stark verkalkten Läsionen, wo Krankenhäuser möglicherweise mehrere Plaquemodifikationsoptionen nebeneinander vergleichen. Gleichzeitig wurde die randomisierte Short-CUT-Studie beim TCT 2025 vorgestellt, bei der Schneidballons der intravaskulären Lithotripsie nicht unterlegen waren und Kosten von 3.632 USD weniger pro Eingriff aufwiesen. Der Markt für Scoring-Ballonkatheter bleibt daher wettbewerbsfähig, hat aber nach wie vor ein starkes Wertargument in Einrichtungen, in denen Krankenhäuser das Verfahrensergebnis mit den Gerätekosten abwägen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ballontyp:
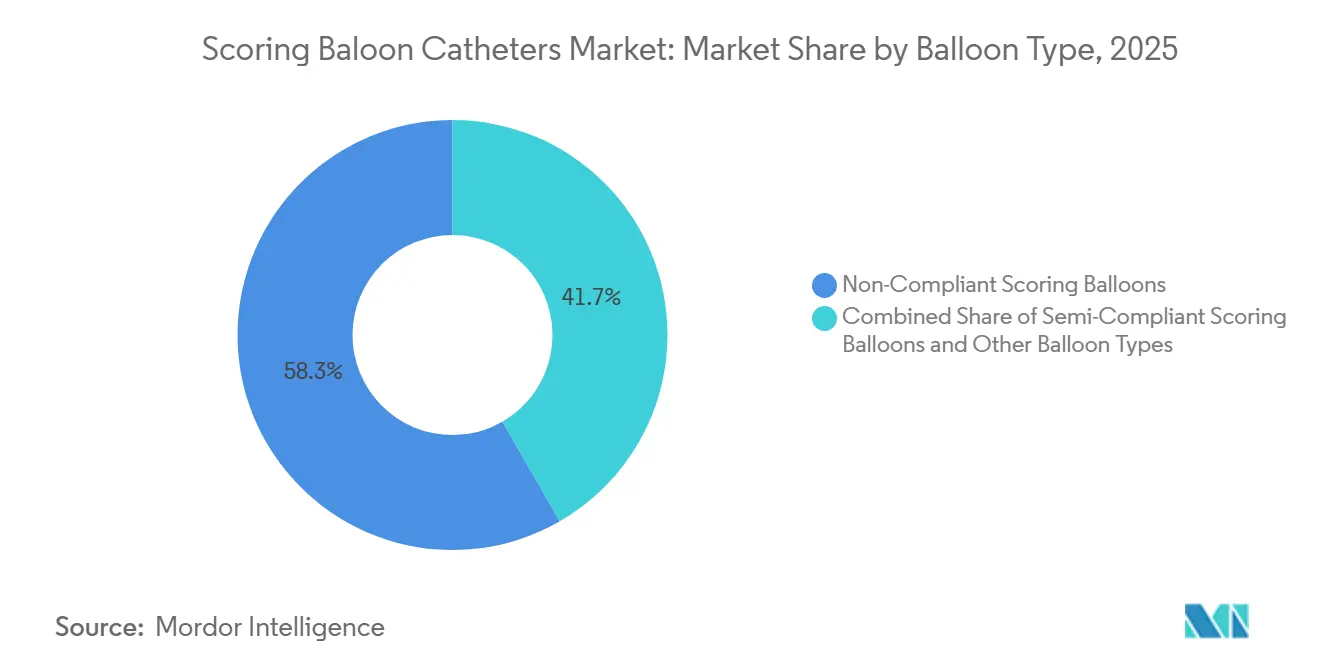
Non-Compliant-Design dominiert den Arbeitsablauf der LäsionsvorbereitungNicht-konforme Scoring-Ballons hielten im Jahr 2026 nach Ballontyp einen Marktanteil von 58,32 %, was dieses Format in den Mittelpunkt der aktuellen Läsionsvorbereitungspraxis rückte. Der Markt für Scoring-Ballonkatheter bevorzugt weiterhin nicht-konforme Designs, da diese besser für die präzisen Hochdruckinflatationszyklen geeignet sind, die erforderlich sind, um dichten koronaren Kalk zu brechen, ohne die Gefäßwand zu überdehnen. Abbotts Scoreflex NC weist als praktisches Beispiel einen Nennberstdruck von 20 atm und ein Kreuzungsprofil von 0,0343 Zoll auf, was den Fokus der Kategorie auf kontrollierte Expansion und Zuführbarkeit widerspiegelt. Seine externen Nitinol-Scoring-Drähte sind darauf ausgelegt, fokale Spannungen zu erzeugen, die Kalk bei niedrigeren Nenndrücken als ein einfacher nicht-konformer Ballon brechen, während die Dimensionskontrolle erhalten bleibt.
Der Markt für Scoring-Ballonkatheter lässt noch Raum für semi-konforme Designs, deren Rolle jedoch enger und selektiver bleibt. Ihre Position liegt bei Läsionen, bei denen eine gewisse kontrollierte Gefäßcompliance bevorzugt wird, insbesondere bei Bifurkationserkrankungen oder sequenziellen Gefäßengagementstrategien. Diese Nische ist bedeutsam, hat jedoch die stärkere Präferenz der Ärzte für eine starre, vorhersehbare Inflation bei dichten verkalkten Erkrankungen nicht verdrängt. Der Markt für Scoring-Ballonkatheter bleibt daher in nicht-konformen Formaten verankert, da die Vertrautheit der Operateure und die Herzkatheterlabor-Protokolle dieses Design weiterhin als Standard für die schwierige koronare Vorbereitung unterstützen. Diese Konzentration auf einen Ballontyp verschafft etablierten Lieferanten auch einen dauerhaften Vorteil, da sich das Wechselverhalten verlangsamt, sobald ein Design in den Routineablauf integriert ist, es sei denn, ein klar besseres Ergebnis oder Kostenprofil tritt auf.

Nach Material:
PET gewinnt an Bedeutung, da die Präzisionsanforderungen steigenNylon entfiel im Jahr 2026 auf 52,19 % des Materialsegments und behielt damit die Führungsposition in der aktuell installierten Produktbasis. Der Markt für Scoring-Ballonkatheter hat sich auf Nylon verlassen, da es eine nützliche Balance zwischen Verfolgbarkeit in gewundener Koronaranatomie und radialer Festigkeit bietet, die für viele koronare Scoring-Anwendungen geeignet ist. Diese Balance ist wichtig, da viele Operateure einen Ballon zunächst danach beurteilen, wie gut er die Läsion überquert und dem Draht durch enge Anatomie folgt. Nylon passt auch zum aktuellen koronarlastigen Volumenmuster im Markt für Scoring-Ballonkatheter, bei dem die Zuführbarkeit oft darüber entscheidet, ob ein Gerät in realen Fällen praktikabel ist. Aus diesen Gründen hält Nylon weiterhin einen großen Marktanteil, auch wenn sich die Materialpräferenzen in Richtung eines engeren Dimensionsverhaltens entwickeln.
PET ist das am schnellsten wachsende Materialsegment und soll bis 2032 mit einer CAGR von 8,60 % wachsen, was den steigenden Wert der Dimensionspräzision bei Hochdruckanwendungen widerspiegelt. Das Wachstum spiegelt einen größeren Bedarf an Ballons wider, die Verformungen widerstehen und während der Inflation ein genaueres Profil beibehalten, insbesondere bei komplexen verkalkten Läsionen. Diese Verschiebung ist im Markt für Scoring-Ballonkatheter bedeutsam, da eine anspruchsvollere Läsionsvorbereitung weniger Toleranz für Formabweichungen bei Spitzendruck lässt. Es ist auch zu beachten, dass ISO 10555-1 und verwandte Normen die Hersteller zu einer besser nachverfolgbaren Leistungszertifizierung drängen, was die Qualifikationshürde für neuere Marktteilnehmer erhöhen kann, während Lieferanten mit validierten Polymersystemen begünstigt werden. Polyurethan und andere Materialien bleiben in flexibleren peripheren oder kleinkalibrigen Katheterdesigns relevant, aber der Markt für Scoring-Ballonkatheter schenkt klar mehr Aufmerksamkeit Materialien, die eine engere Kontrolle unter anspruchsvollen Inflationsbedingungen unterstützen.
Nach Durchmesser:
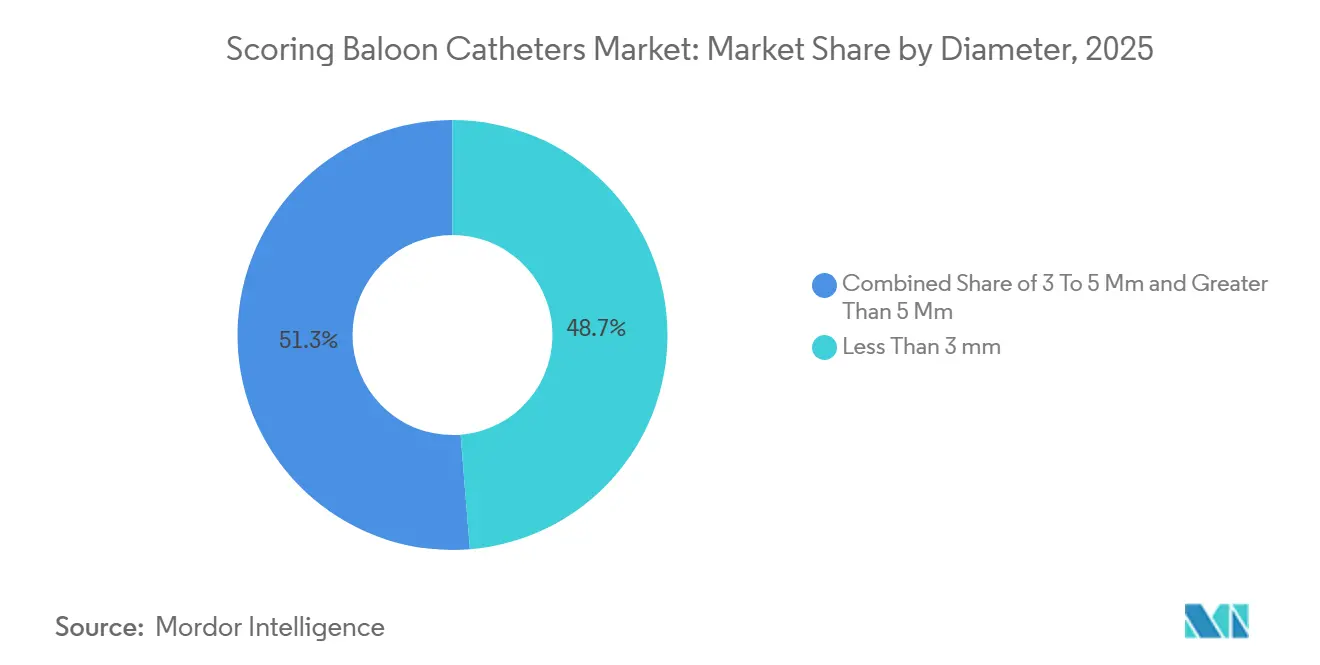
Segment unter 3 mm verankert das Volumen in koronaren AnwendungenDas Durchmessersegment unter 3 mm entfiel im Jahr 2026 auf 48,71 % des Marktes, was zeigt, wie stark die aktuelle Nachfrage weiterhin an die Behandlung koronarer Läsionen gebunden ist. Der Markt für Scoring-Ballonkatheter ist stark von diesem Größenbereich abhängig, da viele verkalkte Koronarlasionen in Gefäßen auftreten, bei denen eine Überdimensionierung das Risiko einer Dissektion und einer schlechten endgültigen Gefäßgeometrie schnell erhöht. Interventionen an kleinen Gefäßen lassen auch wenig Spielraum für Inflationsfehler, was eine kontrollierte Plaquemodifikation vor der Implantation eines medikamentenbeschichteten Stents wertvoller macht. Deshalb bezieht der Markt für Scoring-Ballonkatheter weiterhin einen großen Anteil seines Eingriffvolumens aus Geräten, die für kleine Koronardurchmesser entwickelt wurden.
Eine optische Kohärenztomographie-Studie aus dem Jahr 2025, die in 3 japanischen Krankenhäusern durchgeführt wurde, zeigte, dass eine Kalziumfraktur in 5 von 7 Fällen mit einem neuartigen Scoring-Ballon bei stark verkalkten Läsionen mit erheblichem Kalziumbogen erreicht wurde. Dieser Befund unterstreicht die Bedeutung von Scoring-Geräten mit kleinem Durchmesser bei Läsionen, bei denen sowohl die Gefäßgröße als auch die Kalziumlast die Behandlung erschweren. Das Segment von 3 mm bis 5 mm bedient größere Koronargefäße und einen Teil der proximalen peripheren Möglichkeiten, während Geräte über 5 mm enger mit peripheren Interventionen wie iliakalen und femoropoplitealen Eingriffen verbunden bleiben. Selbst mit der peripheren Expansion erzählt der Markt für Scoring-Ballonkatheter bei einer detaillierten Betrachtung der Durchmessernachfrage überwiegend eine koronare Volumengeschichte. Dieses Größenmuster erklärt auch, warum Unternehmen die Produktentwicklung weiterhin auf Verfolgbarkeit und Kreuzungsleistung im Bereich unter 3 mm konzentrieren.
Nach Anwendung:
Peripheres Wachstum beschleunigt sich mit der Erweiterung des GeräteportfoliosDer Koronarbereich entfiel im Jahr 2026 auf 35,21 % der Marktgröße für Scoring-Ballonkatheter und blieb damit das führende Anwendungssegment, auch als sich die Kategorie auf weitere Gefäßbereiche ausdehnte. Der Markt für Scoring-Ballonkatheter ist weiterhin in koronaren Eingriffen verwurzelt, da verkalkte Koronarlasionen weiterhin den Bedarf an fokaler Plaquemodifikation vor der Stentimplantation antreiben. Die koronare Anwendung hat auch die stärkste Verbindung zu intravaskulärer Bildgebung, Stentoptimierung und großen Krankenhausbeschaffungsmustern, was ihr eine zentrale Rolle bei der Produktvalidierung und der Vertrautheit der Ärzte gibt. Dennoch dominieren konventionelle PTCA-Ballons weiterhin die Erstpass-Vordilatation in vielen Zentren außerhalb der Teilmenge verkalkter Läsionen. Dies bedeutet, dass der Markt für Scoring-Ballonkatheter noch Raum hat, die koronare Durchdringung zu vertiefen, bevor neue periphere Möglichkeiten in Betracht gezogen werden.
Der periphere Bereich ist die am schnellsten wachsende Anwendung und soll bis 2032 mit einer CAGR von 8,47 % wachsen, da endovaskuläre Erstbehandlungsansätze die Verwendung von Scoring-Ballons auf Karotis-, Extremitäten- und Nierenindikationen ausweiten. Die FDA-Zulassung für den peripheren Scoring-Ballon D-Kutting LL von DK Medical Technology im April 2025 und den Aperta NSE PTA-Ballondilatationskatheter von Goodman Co. im April 2025 haben gemeinsam das zugelassene periphere Gerätespektrum erweitert. Diese größere Auswahl ist wichtig, da periphere Spezialisten mehr Variation in Länge, Durchmesser und Läsionsansatz benötigen als standardmäßige koronare Arbeitsabläufe erfordern. Das POINT FORCE-Register von Cagent Vascular, das im Januar 2025 initiiert wurde, um Erkenntnisse aus der realen Welt für den Serranator-Serrationskatheter bei komplexer peripherer arterieller Erkrankung zu gewinnen. Der Markt für Scoring-Ballonkatheter verfügt daher über einen stärkeren zweiten Wachstumsmotor bei peripheren Interventionen als noch vor einigen Jahren, und neue Zulassungen tragen dazu bei, diese Expansion dauerhafter zu gestalten.
Nach Endverwendung:
Krankenhäuser verankern das Volumen, während ambulante chirurgische Zentren die Wachstumsgeschichte vorantreibenKrankenhäuser entfielen im Jahr 2026 auf 62,10 % des Endnutzungsmarktes und waren damit der klare Anker für das aktuelle Eingriffvolumen. Der Markt für Scoring-Ballonkatheter ist weiterhin auf Krankenhäuser angewiesen, da komplexe PCI-Kapazitäten, Herzkatheterlabore, kardiochirurgische Unterstützung und die Behandlung von Patienten mit höherem Schweregrad historisch in stationären Umgebungen konzentriert waren. Kardiologische Zentren bilden die nächste Nachfrageschicht, da sie spezialisiertes koronares Volumen erfassen, das häufig die Kapazität oder Erfahrung kleinerer Gemeinschaftskrankenhäuser übersteigt. Diese Struktur gibt dem Markt für Scoring-Ballonkatheter einen stabilen Kern, da die schwierigsten verkalkten Fälle nach wie vor eher in größeren Einrichtungen mit tieferer interventioneller Unterstützung behandelt werden. Dies bedeutet auch, dass führende Lieferanten ihren Marktanteil durch langjährige Krankenhausbeziehungen und eine breitere Abdeckung von Herzkatheterlaboren schützen können, anstatt nur durch den Verkauf einzelner Geräte.
Ambulante chirurgische Zentren sind das am schnellsten wachsende Endnutzungssegment und sollen bis 2032 mit einer CAGR von 9,56 % wachsen. Der Markt für Scoring-Ballonkatheter ist gut auf diesen Wandel ausgerichtet, da die Beschaffungsteams ambulanter chirurgischer Zentren häufig Lösungen bevorzugen, die Eingriffswirksamkeit mit betrieblicher Einfachheit und geringerem Geräteaufwand verbinden. Dieser Trend ist auf die Erweiterung der kardiovaskulären ASC-Codes durch den CMS im Jahr 2026 und auf die breitere Verlagerung von Koronar- und peripheren Eingriffen mit geringerem Schweregrad aus vollstationären Krankenhausumgebungen zurückzuführen[3]. Es wurde auch die Ankündigung des kardiovaskulären ambulanten chirurgischen Zentrums von ChristianaCare im Jahr 2026 angeführt, die ein direktes Beispiel dafür liefert, wie zukünftige Eingriffkapazitäten in diesem Umfeld aufgebaut werden. Infolgedessen ist der Markt für Scoring-Ballonkatheter gut positioniert, um zu profitieren, wenn ambulante kardiovaskuläre Einrichtungen nach Läsionsvorbereitungsgeräten suchen, die wirksam, vertraut und leichter in einen Hochdurchsatz-Arbeitsablauf zu integrieren sind.
Geografische Analyse
Markt für Scoring-Ballonkatheter in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,10 % am Markt für Scoring-Ballonkatheter und war damit das größte regionale Segment nach Wert. Der Markt für Scoring-Ballonkatheter in Nordamerika ist in den Vereinigten Staaten verankert, wo das PCI-Volumen hoch bleibt und die private Krankenhausinfrastruktur in führenden interventionellen Netzwerken dicht ist. Eine weitere wichtige Unterstützung kommt von der Erstattungs- und Versorgungsortpolitik, da der CMS im Januar 2026 Hunderte von kardiovaskulären Verfahrenscodes zur Liste der abgedeckten Verfahren ambulanter chirurgischer Zentren hinzufügte, was die Einrichtungen erweiterte, in denen Scoring-Ballons eingesetzt werden können. Es wird auf die UltraScore-Zulassung von BD im Februar 2026 hingewiesen, und der 30-tägige FDA-Prüfzyklus deutete auf eine wachsende regulatorische Vertrautheit mit dieser Geräteklasse für iterative Produktverbesserungen hin.
Markt für Scoring-Ballonkatheter in Europa
Europa bleibt der zweitgrößte regionale Markt, und der Markt für Scoring-Ballonkatheter wird dort von Ländern wie Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien gestützt. Die Nachfrage nach Eingriffen ist an die etablierte gesetzliche Kostenübernahme für koronare und periphere Interventionen geknüpft, während die regulatorischen Anforderungen gemäß der EU-Medizinprodukteverordnung hohe Evidenzstandards für den Markteintritt neuer Geräte aufrechterhalten. Dies schafft eine Marktstruktur, die Unternehmen mit stärkeren klinischen Datenpaketen und umfassenderem Nachmarkt-Support begünstigt. Die Naviscore-First-in-Man-Studie an 10 Zentren in Spanien und Portugal lieferte regionale klinische Evidenz für ein Scoring-Design der nächsten Generation mit axialer Ausrichtung und kann das Beschaffungsdenken der Krankenhäuser in Europa beeinflussen.
Markt für Scoring-Ballonkatheter in APAC, MEA und Südamerika
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,91 % bis 2032, und der Markt für Scoring-Ballonkatheter profitiert dort von größeren Eingriffvolumina, expandierender Krankenhauskapazität und einem breiteren Mix aus inländischen und importierten Geräten. China unterstützt dieses Wachstum durch eine zweigleisige Struktur, bei der Premium-Importgeräte große städtische Zentren bedienen, während inländisch zugelassene Produkte aggressiver in Provinzkrankenhäuser vordringen. Die Zulassung des koronaren Scoring-Ballons FireFalcon von MicroPort im November 2024 ist ein klares Beispiel dafür, wie inländische Angebote auf dem chinesischen Markt expandieren. Japan bleibt wichtig, da die Geräteakzeptanz dort stark von lokalen Erkenntnissen und dem Vertrauen der Ärzte in spezialisierte koronare Instrumente abhängt. Indien und Südkorea tragen ebenfalls zum Markt für Scoring-Ballonkatheter durch Krankenhausexpansion und technologiebereite Herzkatheterlabor-Infrastruktur in wachstumsstarken städtischen Systemen bei. Der Nahe Osten und Afrika bleiben in absoluten Zahlen kleiner, aber die GCC-Investitionen in fortschrittliche kardiale Interventionskapazitäten verleihen der Region strategische Bedeutung. Südamerika verbessert sich von einer niedrigeren Basis aus, obwohl der Erstattungs- und Wirtschaftsdruck als Einschränkungen für eine schnellere Abkehr von konventionellen Ballons in öffentlichen Krankenhausnetzwerken wirkt.
Wettbewerbslandschaft
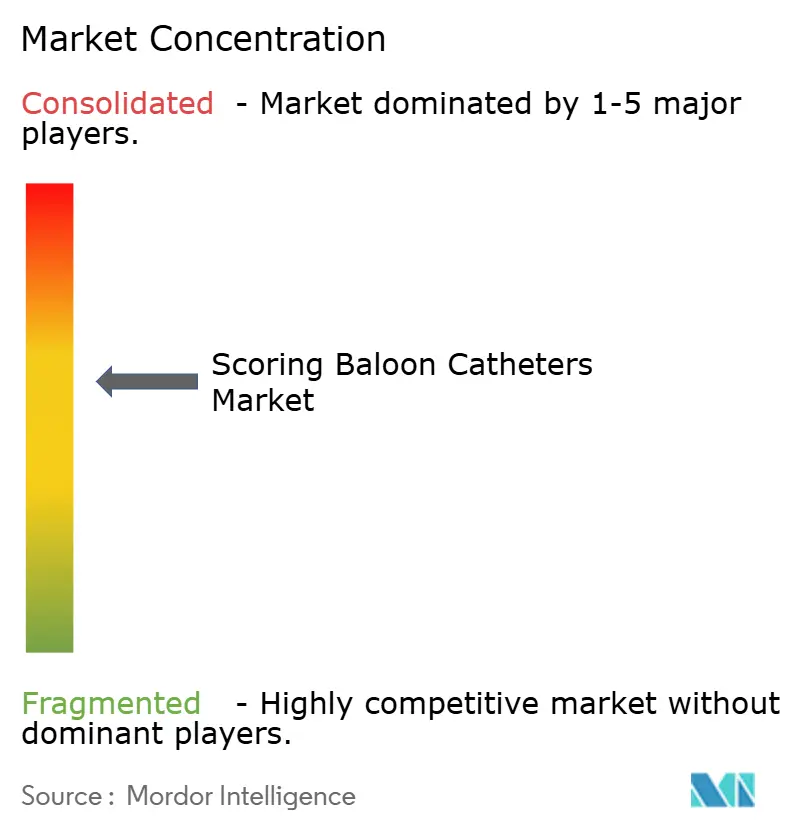
Der Markt für Scoring-Ballonkatheter operiert mit mäßiger Konzentration auf globaler Ebene, und Boston Scientific, Medtronic und Abbott Laboratories sind die führenden Hersteller, die das Tempo durch integrierte Herzkatheterlabor-Plattformen, breite Produktportfolios und erhebliche Forschungs- und Entwicklungstiefe gestalten. Der Markt für Scoring-Ballonkatheter begünstigt diese Unternehmen, da interventionelle Kunden häufig über ein vollständiges Verfahrensökosystem kaufen, anstatt um eine einzelne Gerätelinie in Isolation. Große Lieferanten profitieren auch von tieferen Beziehungen zu hochvolumigen Krankenhauskonten, stärkerer Vertriebsabdeckung und der Fähigkeit, sowohl koronare als auch periphere Praxismuster zu unterstützen. Das macht den Wettbewerbseintritt für kleinere Unternehmen schwierig, es sei denn, sie bieten einen klaren Vorteil in der Nischenleistung, Preisgestaltung oder Indikationsabdeckung.
Boston Scientifics Position veranschaulicht, wie sich der Markt gleichzeitig auf zwei Fronten entwickelt. Auf der einen Seite bleibt das Unternehmen durch seinen breiteren interventionellen Fußabdruck in hochvolumigen Herzkatheterlaboren Teil des etablierten Scoring-Ballon-Wettbewerbssets. Auf der anderen Seite erhöht Boston Scientific auch den Druck auf den Markt für Scoring-Ballonkatheter durch den Fortschritt seines SEISMIQ-4CE-Koronar-IVL-Katheters, der beim EuroPCR 2026 wichtige Endpunkte erfüllte und eine zukünftige US-Einreichung unterstützt. Abbott bleibt durch etablierte Koronarinterventionsprodukte wie Scoreflex NC relevant, während Medtronic von Skalierung und breiteren kardiovaskulären Beziehungen profitiert, die es bei Krankenhausbeschaffungsentscheidungen sichtbar halten.
Die nächste Wettbewerbsschicht kommt von spezialisierten und regionalen Unternehmen, die die Produktauswahl in Teilen des Marktes erweitern, in denen die größten Gruppen noch nicht dominant sind. MicroPort sticht durch seine Strategie hervor, sowohl die inländische chinesische Kalziummodifikationsbreite als auch die breitere US-Koronarportfolioexpansion durch die FDA-Zulassung von Firefighter Pro im April 2026 zu nutzen. Goodman Co. und DK Medical Technology haben periphere Scoring-Optionen durch FDA-Zulassungen hinzugefügt, die das adressierte Läsionsset außerhalb der standardmäßigen koronaren Anwendung erweitern. Cagent Vascular nutzt das POINT-FORCE-Register, um die reale Evidenzbasis rund um seine Serrations-Ballonplattform bei komplexer peripherer arterieller Erkrankung aufzubauen. Der Markt für Scoring-Ballonkatheter wird daher voraussichtlich die stärksten Wettbewerbsbewegungen rund um die Führbarkeit bei sub-3-mm-Koronaranwendungen, evidenzgestützte periphere Akzeptanz und die Fähigkeit sehen, den Wert gegenüber der intravaskulären Lithotripsie zu verteidigen, anstatt nur auf einfacher Gerätebreite.
Branchenführer im Bereich Scoring-Ballonkatheter
-
Boston Scientific Corporation
-
Medtronic Plc
-
Abbott Laboratories
-
Cardinal Health, Inc.
-
Cook Medical Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Scoring-Ballonkatheter Unternehmen in diesem Bericht
- Abbott Laboratories
- B. Braun
- Beckton Dickinson
- BIOTRONIK SE and Co. KG
- Boston Scientific
- Cagent Vascular
- Cardinal Health
- Cook Group
- Cordis
- DK Medical Technology Co., Ltd
- ENDOCOR
- Hexacath
- Jotech GmbH
- Medtronic
- Meril Life Science
- Merit Medical Systems
- MicroPort
- Teleflex
- Terumo
- Tokai Medical Products Inc.
Neueste Industrielle Entwicklungen in Markt für Scoring-Ballonkatheter
- Februar 2026: BDs Bard Peripheral Vascular erhält FDA-Zulassung für den UltraScore Focused Force PTA-Ballon. Die FDA erteilte die Zulassung für den UltraScore unter K260012 in 30 Tagen, was die wesentliche Gleichwertigkeit mit Vorgänger-Scoring-Ballons widerspiegelte und die regulatorische Reife in dieser Geräteklasse signalisierte. Die Zulassung erweitert BDs periphere Scoring-Ballon-Präsenz im US-amerikanischen ambulanten und Krankenhausmarkt.
- April 2025: BDs Bard Peripheral Vascular erhält FDA-Zulassung für den UltraScore Focused Force PTA-Ballon. Die FDA erteilte die Zulassung für den UltraScore unter K260012 in 30 Tagen, was die wesentliche Gleichwertigkeit mit Vorgänger-Scoring-Ballons widerspiegelte und die regulatorische Reife in dieser Geräteklasse signalisierte. Die Zulassung erweitert BDs periphere Scoring-Ballon-Präsenz im US-amerikanischen ambulanten und Krankenhausmarkt.
Umfang des globalen Marktberichts für Scoring-Ballonkatheter
Gemäß dem Umfang des Berichts sind Scoring-Ballonkatheter spezialisierte Angioplastie-Geräte, die bei endovaskulären und perkutanen Koronarinterventionen eingesetzt werden, um atherosklerotische Plaques zu modifizieren und Läsionen vor der Ballonangioplastie, Stentimplantation oder anderen vaskulären Eingriffen vorzubereiten. Diese Katheter enthalten Scoring-Elemente wie Drähte, Streben oder Scoring-Strukturen auf der Ballonoberfläche, die während der Inflation eine kontrollierte fokale Kraft erzeugen, die Plaquefraktur erleichtert und gleichzeitig Gefäßtrauma und Ballonverschiebung minimiert. Scoring-Ballonkatheter sind darauf ausgelegt, die Läsionsvorbereitung zu verbessern, die Gefäßexpansion zu optimieren, die Verfahrensergebnisse zu verbessern und die Behandlung komplexer, verkalkter und resistenter vaskulärer Läsionen zu unterstützen.
Der Markt für Scoring-Ballonkatheter ist nach Ballontyp in Semi-Compliant-Scoring-Ballons, Non-Compliant-Scoring-Ballons und andere Ballontypen segmentiert; nach Material in Nylon, Polyethylenterephthalat (PET), Polyurethan und andere Materialien; nach Durchmesser in weniger als 3 mm, 3 bis 5 mm und größer als 5 mm; nach Anwendung in koronare und periphere Anwendungen, wobei periphere Anwendungen weiter in Karotis-, Untergliedmaßen-, Nieren- und andere periphere Anwendungen unterteilt sind; nach Endverwendung in Krankenhäuser, Herzzentren, ambulante chirurgische Zentren und andere Endverbraucher; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Semi-Compliant-Scoring-Ballons |
| Non-Compliant-Scoring-Ballons |
| Andere Ballontypen |
| Nylon |
| Polyethylenterephthalat |
| Polyurethan |
| Sonstiges Material |
| Weniger als 3 mm |
| 3 bis 5 mm |
| Größer als 5 mm |
| Koronar | |
| Peripher | Karotis |
| Untergliedmaßen | |
| Nieren | |
| Sonstige |
| Krankenhäuser |
| Herzzentren |
| Ambulante chirurgische Zentren |
| Sonstige Endverbraucher |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Ballontyp | Semi-Compliant-Scoring-Ballons | |
| Non-Compliant-Scoring-Ballons | ||
| Andere Ballontypen | ||
| Nach Material | Nylon | |
| Polyethylenterephthalat | ||
| Polyurethan | ||
| Sonstiges Material | ||
| Nach Durchmesser | Weniger als 3 mm | |
| 3 bis 5 mm | ||
| Größer als 5 mm | ||
| Nach Anwendung | Koronar | |
| Peripher | Karotis | |
| Untergliedmaßen | ||
| Nieren | ||
| Sonstige | ||
| Nach Endverwendung | Krankenhäuser | |
| Herzzentren | ||
| Ambulante chirurgische Zentren | ||
| Sonstige Endverbraucher | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei Scoring-Ballonkathetern bis 2032 an?
Das Wachstum ist auf mehr verkalkte Koronarläsionen, eine breitere Nutzung strukturierter Läsionsvorbereitung vor der Stentimplantation und die Expansion von PCI-fähigen Krankenhaus- und ASC-Einrichtungen zurückzuführen.
Wie groß ist der Markt für Scoring-Ballonkatheter im Jahr 2026 und 2032?
Die Marktgröße für Scoring-Ballonkatheter beträgt im Jahr 2026 450,27 Millionen USD und soll bis 2032 bei einer CAGR von 8,31 % einen Wert von 726,08 Millionen USD erreichen.
Welcher Anwendungsbereich ist heute der größte?
Der Koronarbereich führte die Anwendungen mit einem Marktanteil von 35,21 % im Jahr 2026 an, was die starke Rolle der Kategorie bei der Vorbereitung verkalkter Koronarlasionen vor der Stentimplantation widerspiegelt.
Welche Endverbrauchergruppe wächst am schnellsten?
Ambulante chirurgische Zentren wachsen am schnellsten mit einer CAGR von 9,56 % bis 2032, unterstützt durch die Erweiterung der kardiovaskulären ASC-Verfahrenscodes im Jahr 2026.
Warum führen Non-Compliant-Scoring-Ballons den Produktmix an?
Sie hielten im Jahr 2026 einen Marktanteil von 58,32 %, da Operateure ihr präzises Hochdruckinflatationsverhalten bei dichten verkalkten Läsionen schätzen.
Was ist die größte Wettbewerbsbedrohung für diese Kategorie?
Die intravaskuläre Lithotripsie ist die deutlichste Produktbedrohung, obwohl ein Kostenvorteil von 3.632 USD pro Eingriff für ballonbasierte Optionen in einem wichtigen randomisierten Vergleich besteht.