
スコアリングバルーンカテーテル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
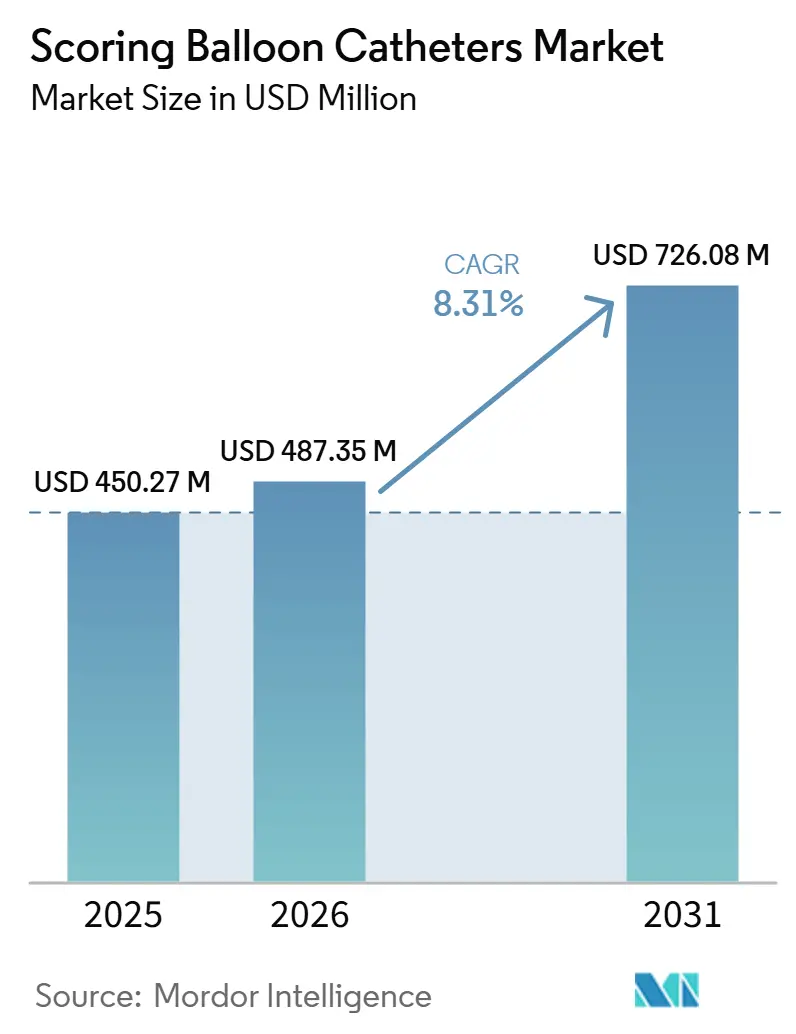
| 市場規模 (2027) | 487.35 百万米ドル |
| 市場規模 (2032) | 726.08 百万米ドル |
| 成長率 (2027 - 2032) | 8.31 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
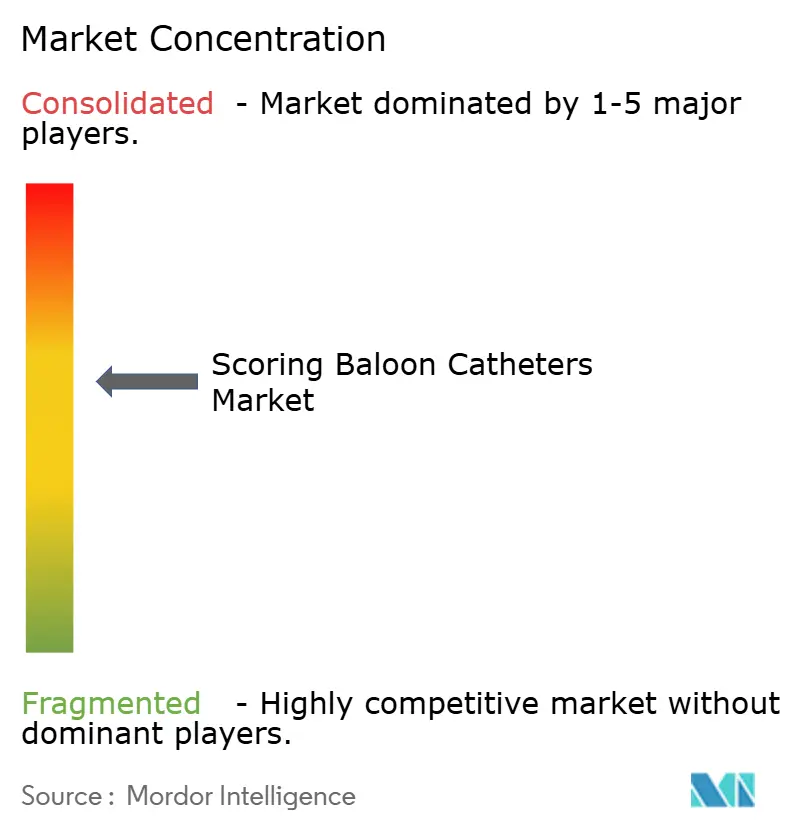
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスコアリングバルーンカテーテル市場分析
スコアリングバルーンカテーテル市場規模は2026年に450.27 ミリオン 米ドルと評価され、2027年の487.35 ミリオン 米ドルから2032年には726.08 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは8.31%です。
スコアリングバルーンカテーテル市場は、冠動脈および末梢インターベンションの両分野における手技件数の増加を背景に拡大しており、石灰化冠動脈病変はPCIにおいてより一般的な課題となり、単純バルーン血管形成術のみでは対処が困難になっています。スコアリングバルーンカテーテル市場はまた、ステント留置前のより予測可能な病変準備に向けた広範な臨床的シフトからも恩恵を受けており、これは術者が同一手技内でより信頼性の高いステント拡張と少ない修正ステップを求めているためです。さらに、PCI対応カテーテル検査室および外来施設の拡大も支援要因となっており、インターベンション治療チームはアテレクトミーシステムよりも慣れ親しんだ操作性と短い学習曲線を持つデバイスを好む傾向があります。スコアリングバルーンカテーテル市場は中程度の集中度を維持しており、大手企業はカテーテル検査室との統合的な関係、幅広い製品ポートフォリオ、および継続的な製品開発を活用してポジションを守る一方、中小企業は末梢領域の機会拡大を続けています。スコアリングバルーンカテーテル市場に対する主な圧力は血管内砕石術から来ていますが、無作為化試験および試験連動データは、多くの病院においてバルーンベースの石灰化修正がコスト面で有意な優位性を持つことを支持しています。
主要レポートのポイント
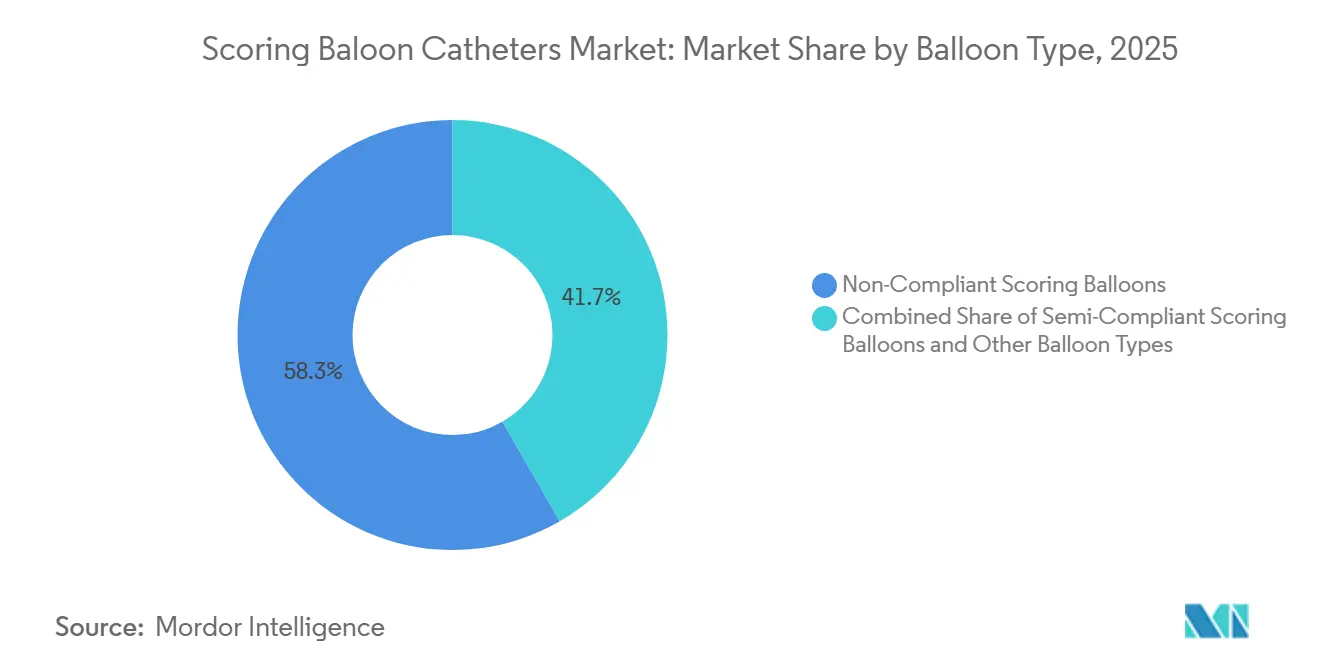
- バルーンタイプ別では、ノンコンプライアントスコアリングバルーンが2026年に58.32%のシェアを占め、2032年にかけてCAGR 8.53%で拡大すると予測されています。
- 素材別では、ナイロンが2026年に52.19%のシェアを占め、PETは2032年にかけてCAGR 8.60%で拡大すると予測されています。
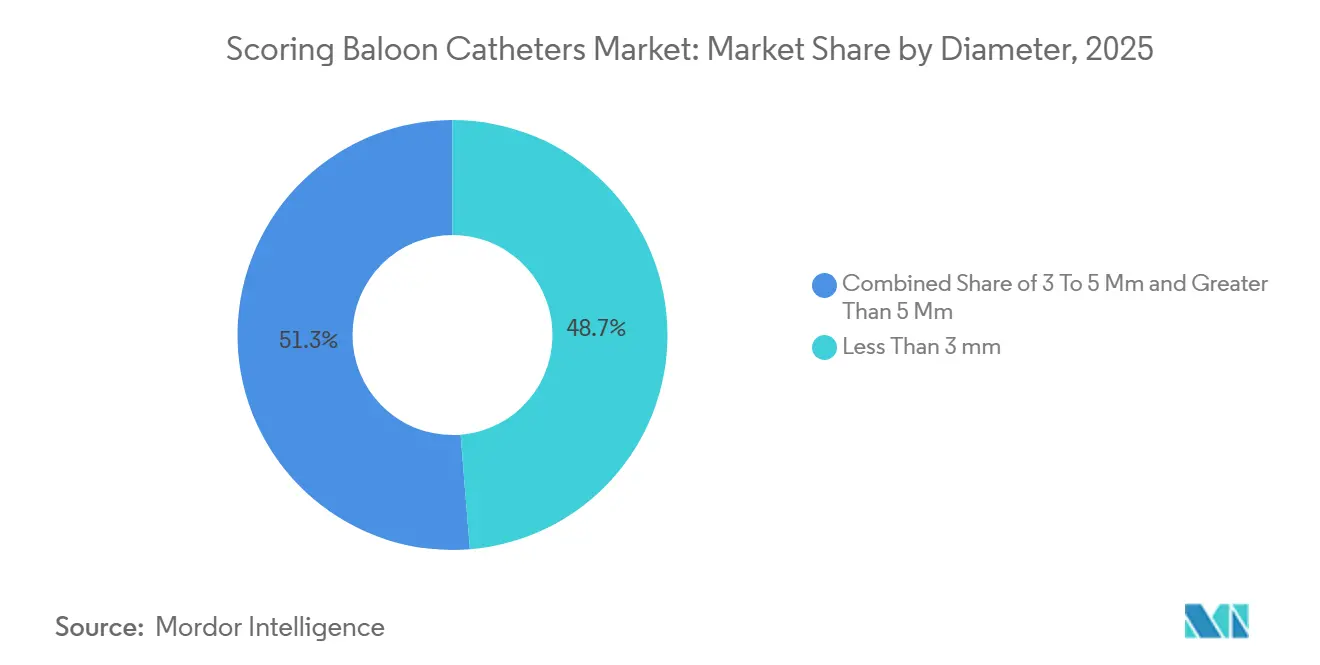
- 径別では、3mm未満のバルーンが2026年に48.71%のシェアを占め、2032年にかけてCAGR 8.23%で拡大すると予測されています。
- 用途別では、冠動脈が2026年のスコアリングバルーンカテーテル市場規模の35.21%を占め、末梢は2032年にかけてCAGR 8.47%で拡大すると予測されています。
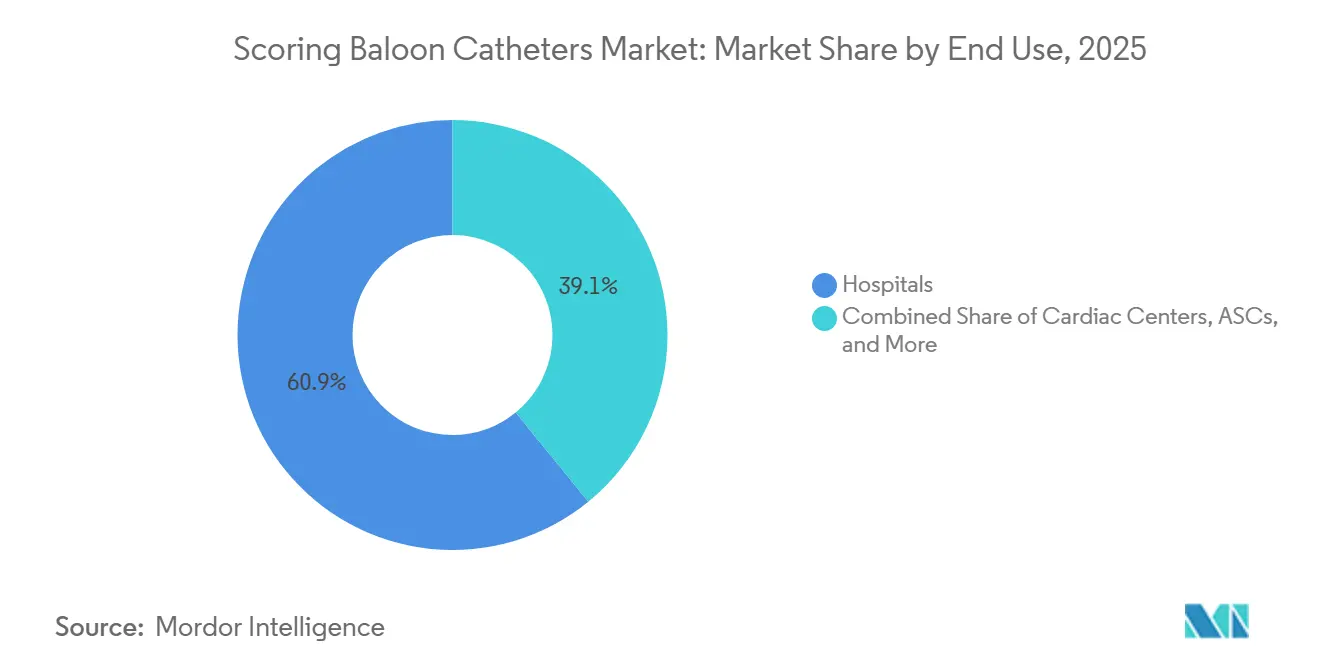
- 最終用途別では、病院が2026年のスコアリングバルーンカテーテル市場シェアの62.10%を占め、外来手術センターは2032年にかけてCAGR 9.56%で成長すると予測されています。
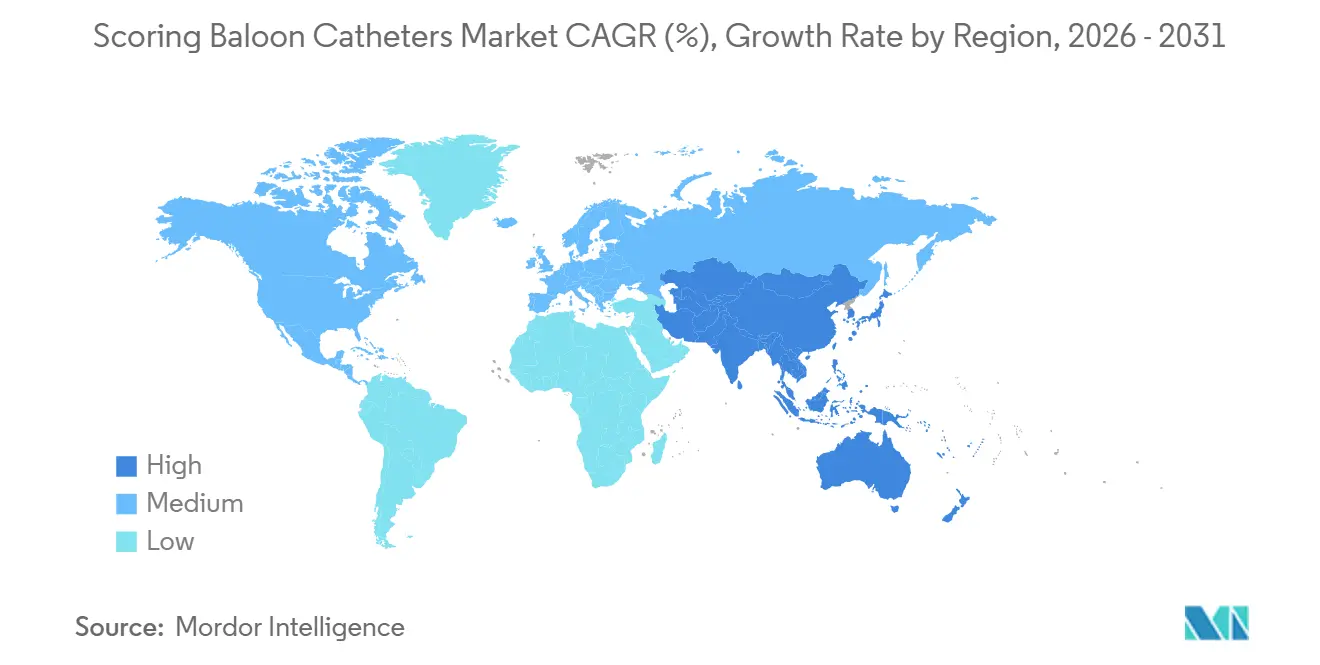
- 地域別では、北米が2026年のスコアリングバルーンカテーテル市場規模の38.10%を占め、アジア太平洋地域は2032年にかけてCAGR 9.91%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石灰化冠動脈病変の負担増大 | +2.3% | グローバル、特に高齢化人口と高い糖尿病・慢性腎臓病有病率が重なる北米、欧州、日本で最も顕著 | 長期(4年以上) |
| ステント留置前のより予測可能な病変準備へのシフト | +1.7% | 北米および欧州、高ボリュームのアジア太平洋主要センターへの波及あり | 中期(2~4年) |
| PCI対応カテーテル検査室および外来施設の拡大 | +1.4% | 北米、アジア太平洋中核部、中東・アフリカへの波及あり | 短期(2年以内) |
| 解離リスク低減とより良好なステント拡張アウトカムに対する臨床的選好 | +1.1% | 北米および欧州、特に学術病院および地域病院 | 中期(2~4年) |
| 精密スコアリングを支援する血管内イメージングの活用不足 | +0.7% | 北米、アジア太平洋および欧州での普及拡大 | 長期(4年以上) |
| トラッカビリティを向上させるカテーテルシャフトの改良 | +0.3% | グローバル、高ボリューム冠動脈センターでの採用が最も速い | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
石灰化冠動脈病変の負担増大
石灰化冠動脈疾患は無視できない問題となっており、公表されたエビデンスによれば、PCIを受ける患者の25%から30%に石灰化が認められ、その負担は高齢、糖尿病、慢性腎臓病、脂質異常症とともに増加します。スコアリングバルーンカテーテル市場はこのパターンから恩恵を受けており、硬い病変は単純バルーン拡張に反応しにくく、ステント留置前により制御された局所的な力を必要とすることが多いためです。また、重度石灰化病変はPCI後1年間の有害アウトカムリスクが62%高いことが示されており、これにより病変準備が日常的な手術計画においてより中心的な位置を占めるようになっています[1]。血管内超音波は需要の観点からも重要であり、血管造影単独よりも多くの石灰化を検出し、メディケアにおけるIVUSガイドPCIの利用増加が、専門的な準備を必要とする病変のより強い認識につながっています。スコアリングバルーンカテーテル市場は、したがって、疾患負担の増大だけでなく、症例計画時の病変複雑性のより良好な検出からも恩恵を受けています。
ステント留置前のより予測可能な病変準備へのシフト
術者は、より予測可能な準備ステップにより高い価値を置くようになっており、これは不十分な病変修正が複雑な冠動脈手術におけるステント拡張不全、再狭窄、血栓症の最も明確な原因の一つであり続けているためです。スコアリングバルーンカテーテル市場は、ネイティブ冠動脈疾患において切開・スコアリングバルーンが従来型バルーンと比較して標的病変血行再建リスクを33%低下させたというメタ分析によって支持されています[2]。このパターンは病院レベルで重要であり、術者はステント留置後に最適でないステント拡張が確認されてから救済ステップに頼るのではなく、ステント留置前に病変を十分に処置することをますます求めています。欧州10施設にわたるNaviscore ファーストインマン試験では、85名の患者が94%の手術成功率と、ステント留置後7.50%の残存狭窄を記録し、院内主要心臓有害事象は認められませんでした。スコアリングバルーンカテーテル市場は、したがって、病院および術者が病変準備をバルーンの取得コストだけでなく、総症例効率と最終インプラント品質によって評価する場合に恩恵を受けます。
PCI対応カテーテル検査室および外来施設の拡大
スコアリングバルーンカテーテル市場はまた、手術能力の拡大とも結びついており、特に選択的な心血管インターベンションが入院施設から外来施設へとシフトしている領域において顕著です。CMSは2026年1月にASC対象手術リストに数百の心血管手術コードを追加し、この変更により冠動脈および末梢手術が実施可能な手術施設が拡大しました。デラウェア州において、冠動脈および末梢血管インターベンション向けの2つの心臓カテーテル検査室および電気生理学検査室を備えた専用心血管ASCの開設が発表されました。このシフトはスコアリングバルーンカテーテル市場にとって重要であり、ASCベースのチームは習熟しており、使いやすく、アテレクトミーシステムよりも運用上の負担が少ないデバイスを好む傾向があるためです。スコアリングバルーンカテーテル市場は、したがって、資本集約的なプラーク修正プラットフォームの複雑さを加えることなく制御された病変準備を求める医療施設において、良好なポジションにあります。
解離リスク低減とより良好なステント拡張アウトカムに対する臨床的選好
スコアリングバルーンカテーテル市場はまた、解離リスクの低減とより確実なステント拡張に対する臨床的選好によっても支持されており、特に血管損傷が最終結果を変える可能性のある病変において顕著です。イースト・アングリア大学の単施設研究では、スコアリングバルーンによる前拡張が薬剤コーティングバルーン血管形成術において良好な血管造影アウトカムの独立した予測因子であり、従来型バルーンと比較して重篤な解離リスクが低いことが示されました。また、Wedge NCスコアリングバルーンに関する無作為化データも引用されており、従来型バルーン血管形成術に対する非劣性が確認され、優れたステント拡張が示されました。これはスコアリングバルーンカテーテル市場にとって重要であり、術者はステント形状不良や下流での修正手術のリスクを高める血管準備をますます受け入れなくなっているためです。スコアリングバルーンカテーテル市場は、術者がスコアリング前拡張を石灰化または困難な病変における一貫したステップとして捉え、偶発的な追加手段としてではなく捉える場合に恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型バルーンと比較した手術あたりの高コスト | -1.3% | グローバル、特に単純バルーンがデフォルトであるアジア太平洋、中東・アフリカ、南米のコスト重視の施設最も顕著 | 中期(2~4年) |
| 血管内砕石術およびアテレクトミープラットフォームとの競合 | -1.0% | 北米および欧州、複雑な石灰化症例ボリュームを持つ病院でIVLの普及が加速 | 長期(4年以上) |
| 低ボリュームセンターにおける術者の習熟度の低さ | -0.6% | アジア太平洋周辺部、中東・アフリカ、南米、特に農村部または第3層病院 | 長期(4年以上) |
| 補助的プラーク修正デバイスに対する償還圧力 | -0.5% | 北米および西欧、デバイスのバンドル化が個別請求を制約する可能性がある地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
従来型バルーンと比較した手術あたりの高コスト
スコアリングバルーンカテーテル市場は依然として明確な価格障壁に直面しており、スコアリングバルーンは標準的なPTCAバルーンよりも高い価格を持ち、固定または厳格に管理された償還制度のもとで運営されるシステムではその差が重要です。この圧力は、大量の石灰化症例を扱わない病院においてより顕著であり、スコアリングデバイスが必要な場合を明確に定義する臨床プロトコルがなければ、調達チームは単純バルーンをデフォルトとする可能性があります。中国の調達環境は輸入デバイスにとって構造的に厳しく、MicroPortのFireFalconなどの国内代替品が冠動脈インターベンションにおける価格圧力を加えています。これにより、多国籍企業の製品が確立した臨床的習熟度や幅広いグローバルブランド認知度を持っていても、プレミアムポジションを維持することが困難になっています。スコアリングバルーンカテーテル市場は、したがって、サプライヤーが従来型バルーンレベルを超えた価格設定を維持したい場合、病院がより良い病変準備に明確な手術的価値を見出す必要があります。
血管内砕石術およびアテレクトミープラットフォームとの競合
スコアリングバルーンカテーテル市場に対する最も直接的な製品上の課題は血管内砕石術から来ており、これは限られた学習曲線で表層および深部の石灰化を破砕するシンプルな方法を提供します。Boston ScientificのSEISMIQ 4CE冠動脈IVLカテーテルはEuroPCR 2026において主要な安全性および有効性エンドポイントを達成し、MACEからの自由度93.30%、手術成功率93.70%を示し、将来の米国規制申請を支持しています。この進展は、病院が複数のプラーク修正オプションを並べて比較する可能性がある重度石灰化病変において、スコアリングバルーンカテーテル市場への圧力を高めています。同時に、TCT 2025で発表されたShort-CUT無作為化試験では、切開バルーンがIVLに対して非劣性であり、手術あたり3,632米ドル低いコストを示しました。スコアリングバルーンカテーテル市場は、したがって、競争力を維持していますが、病院が手術アウトカムとデバイスコストのバランスを取る必要がある施設において、依然として強力な価値論拠を持っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バルーンタイプ別:
ノンコンプライアント設計が病変準備ワークフローを主導ノンコンプライアントスコアリングバルーンは2026年にバルーンタイプ別市場の58.32%を占め、このフォーマットを現在の病変準備診療の中心に位置づけています。スコアリングバルーンカテーテル市場は引き続きノンコンプライアント設計を支持しており、これは血管壁を過度に伸展させることなく高密度の冠動脈石灰化を亀裂させるために必要な精密かつ高圧の拡張サイクルに適しているためです。AbbottのスコアフレックNCは実例として、定格バースト圧20atm、クロッシングプロファイル0.0343インチを有しており、これはカテゴリーが制御された拡張と送達性に重点を置いていることを反映しています。外部ニチノールスコアリングワイヤーは、通常のノンコンプライアントバルーンよりも低い公称圧力で石灰化を骨折させる局所的なストレスを生成しながら、寸法制御を維持するよう設計されています。
スコアリングバルーンカテーテル市場にはセミコンプライアント設計の余地も残されていますが、その役割はより限定的かつ選択的なままです。分岐部病変や連続的な血管アプローチ戦略など、ある程度の制御された血管コンプライアンスが好まれる病変におけるポジションがあります。そのニッチは重要ですが、高密度石灰化病変における硬く予測可能な拡張に対する術者の強い好みを置き換えるには至っていません。スコアリングバルーンカテーテル市場は、術者の習熟度とカテーテル検査室のプロトコルが困難な冠動脈準備のデフォルトとしてその設計を支持し続けているため、依然としてノンコンプライアントフォマットに根ざしています。一つのバルーンタイプへのこの集中は、大手サプライヤーに持続的な優位性をもたらします。なぜなら、設計が日常的なワークフローに組み込まれると、明らかに優れたアウトカムまたはコストプロファイルが現れない限り、切り替え行動は鈍化する傾向があるためです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
材料別:
精密要件の高まりとともにPETが存在感を増すナイロンは2026年の素材セグメントの52.19%を占め、現在の導入製品ベース全体でトップを維持しています。スコアリングバルーンカテーテル市場はナイロンに依存してきましたが、これは蛇行した冠動脈解剖学における追従性と、多くの冠動脈スコアリング用途に適した半径方向の強度との間で有用なバランスを提供するためです。このバランスは重要です。なぜなら、多くの術者は依然としてバーンを最初に、病変をどれだけうまく通過し、狭い解剖学的構造を通じてワイヤーに追従するかによって評価するためです。ナイロンはまた、スコアリングバルーンカテーテル市場における現在の冠動脈中心の手技量パターンにも適合しており、送達性が実際の症例でデバイスが実用的かどうかを決定することが多いです。これらの理由から、素材の好みがより厳密な寸法挙動を中心に進化しているにもかかわらず、ナイロンは依然として大きなシェアを維持しています。
PETは最も成長の速い素材セグメントであり、2032年にかけてCAGR 8.60%で拡大すると予測されており、これは高圧使用における寸法精度の高まる価値を反映しています。特に複雑な石灰化病変において、拡張中に変形に抵抗し、より正確なプロファイルを維持するバルーンへのニーズの高まりへの対応として成長しています。このシフトはスコアリングバルーンカテーテル市場において重要です。なぜなら、より要求の高い病変準備は最高圧力時の形状ドリフトに対する許容度を低下させるためです。また、ISO 10555-1および関連規格がメーカーに対してより追跡可能な性能認証を求めており、これにより新規参入者の資格取得のハードルが上がる一方、検証済みポリマーシステムを持つサプライヤーが有利になる可能性があることも注目されます。ポリウレタンおよびその他の素材は、より柔軟な末梢または小径カテーテル設計において依然として関連性を持ちますが、スコアリングバルーンカテーテル市場は明らかに、要求の高い拡張条件下でより厳密な制御をサポートする素材により多くの注目を向けています。
直径別:
3mm未満セグメントが冠動脈用途全体のボリュームを支える3mm未満の径セグメントは2026年の市場の48.71%を占め、現在の需要が冠動脈病変治療にいかに強く結びついているかを示しています。スコアリングバルーンカテーテル市場はこのサイズ範囲に大きく依存しており、これは多くの石灰化冠動脈病変が、過大なサイズ設定が解離リスクと不良な最終血管形態を急速に高める血管に現れるためです。小血管インターベンションはまた、拡張誤差の余地がほとんどなく、薬剤溶出ステントを留置する前の制御されたプラーク修正をより価値あるものにします。これが、スコアリングバーンカテーテル市場が小さな冠動脈径向けに設計されたデバイスから手技量の大きなシェアを引き続き引き出す理由です。
2025年に日本の3病院を対象とした光干渉断層撮影研究が実施され、著しい石灰化弧を持つ高度石灰化病変において新規スコアリングバルーンで治療した7症例中5症例で石灰化骨折が達成されました。この知見は、血管サイズと石灰化負荷の両方が治療を複雑にする病変における小径スコアリングデバイスの重要性を支持しています。3mmから5mmのセグメントはより大きな冠動脈血管と近位末梢機会の一部に対応し、5mm超のデバイスは腸骨動脈や大腿膝窩動脈などの末梢インターベンションとより密接に結びついています。末梢の拡大があっても、径需要を詳細に検討すると、スコアリングバルーンカテーテル市場は依然として主に冠動脈手技量の物語を語っています。このサイジングパターンはまた、企業が3mm未満の範囲における追従性とクロッシング性能に製品開発を集中させ続ける理由を説明しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
デバイスポートフォリオの拡大とともに末梢の成長が加速冠動脈は2026年のスコアリングバルーンカテーテル市場規模の35.21%を占め、カテゴリーがより多くの血管床に拡大する中でも主要な用途セグメントとしての地位を維持しました。スコアリングバルーンカテーテル市場は冠動脈手技に根ざし続けており、これは石灰化冠動脈病変がステント留置前の局所的なプラーク修正の必要性を引き続き促進しているためです。冠動脈使用はまた、血管内イメージング、ステント最適化、および大規模病院の購買パターンとの最も強い結びつきを持ち、製品検証と術者の習熟において中心的な役割を果たしています。とはいえ、従来のPTCAバルーンは石灰化病変サブセット以外の多くの施設で依然として最初の前拡張を支配しています。これは、スコアリングバルーンカテーテル市場が新たな末梢機会を考慮する前でも、冠動脈浸透を深める余地がまだあることを意味しています。
末梢最も成長の速い用途であり、血管内優先治療アプローチが頸動脈、下肢、および腎臓適応にわたってスコアリングバルーン使用を拡大するにつれ、2032年にかけてCAGR 8.47%で拡大すると予測されています。2025年4月のDK Medical TechnologyのD-Kutting LL末梢スコアリングバルーンのFDA認可と、2025年4月のGoodman Co.のAperta NSE PTA Balloon Dilatation Catheterの認可が、認可済み末梢デバイスセットを拡大しました。この幅広い選択肢は重要です。なぜなら、末梢専門医は標準的な冠動脈ワークフローが必要とするよりも、長さ、径、および病変アプローチにおいてより多くのバリエーションを必要とするためです。Cagent VascularのPOINT FORCEレジストリは、複雑な末梢動脈疾患におけるSerranatorセレーションバルーンカテーテルの実世界エビデンスを生成するために2025年1月に開始されました。スコアリングバルーンカテーテル市場は、数年前と比べても末梢インターベンションにおいてより強力な第二の成長エンジンを持っており、新たな認可がその拡大をより持続可能なものにしています。
最終用途別:
病院がボリュームを支え、ASCが成長の物語を牽引病院は2026年の最終用途市場の62.10%を占め、現在の手技量の明確な中核となっています。スコアリングバルーンカテーテル市場は依然として病院に依存しており、これは複雑なPCI能力、カテーテル検査室、心臓外科バックアップ、および高度急性期患者対応が歴史的に入院環境に集中してきたためです。心臓専門センターは次の需要層を形成しており、小規模なコミュニティ病院の能力や経験を超えることが多い専門的な冠動脈手技量を取り込んでいます。この構造はスコアリングバルーンカテーテル市場に安定したコアを与えており、最も困難な石灰化症例は依然として深いインターベンション支援を持つ大規模施設で対応される可能性が高いためです。また、大手サプライヤーが長年の病院関係と幅広いカテーテル検査室カバレッジを通じてシェアを守ることができ、単独のデバイス販売のみに依存しないことも意味しています。
外来手術センターは最も成長の速い最終用途セグメントであり、2032年にかけてCAGR 9.56%で拡大すると予測されています。スコアリングバルーンカテーテル市場はこのシフトと良好に整合しており、外来手術センタの調達チームは手技の有効性と運用上のシンプルさおよび低い機器負担のバランスを取るソリューションを好む傾向があるためです。このトレンドは、2026年のCMSによる心臓血管系外来手術センターコードの拡大と、低急性度の冠動脈および末梢インターベンションの完全な病院設定からの移行という広範な動きに関連しています[3]。また、ChristianaCareの2026年心臓血管系外来手術センター発表も引用されており、将来の手技能力がこの設定でどのように構築されているかの直接的な例を提供しています。その結果、スコアリングバルーンカテーテル市場は、外来心臓血管施設が有効で、使い慣れており、高スループットワークフローへの統合が容易な病変準備デバイスを求める際に恩恵を受ける位置にあります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米スコアリングバルーンカテーテル市場
北米は2026年のスコアリングバルーンカテーテル市場シェアの38.10%を占め、金額ベースで最大の地域セグメントとなりました。北米のスコアリングバルーンカテーテル市場は米国を中核としており、PCI手技件数が高く、主要なインターベンション施設ネットワーク全体で民間病院インフラが充実しています。もう一つの重要な支援要因は償還および診療場所政策であり、CMSが2026年1月に外来手術センター対象手技リストに数百の心臓血管系手技コードを追加したことで、スコアリングバルーンを使用できる設定が拡大しました。BDのUltraScoreが2026年2月に認可されたことと、30日間のFDA審査サイクルが反復的な製品改善に向けたこのデバイスクラスへの規制上の習熟度の高まりを示唆していることも指摘されています。
欧州スコアリングバルーンカテーテル市場
欧州は第2位の地域市場であり続けており、スコアリングバルーンカテーテル市場はドイツ、英国、フランス、イタリア、スペインなどの国々に支えられている。処置需要は冠動脈および末梢血管インターベンションに対する法定保険適用制度に連動しており、一方でEU医療機器規則に基づく規制上の要件が新規デバイス参入に対して高いエビデンス基準を維持している。これにより、より充実した臨床データパッケージと幅広い市販後サポートを持つ企業が有利な市場構造が形成されている。スペインとポルトガルの10施設にわたるNaviscoreの初の臨床試験は、次世代アキシャルスコアリング設計に関する地域的な臨床エビデンスを追加し、欧州における病院調達の意思決定に影響を与える可能性がある。
アジア太平洋、中東・アフリカおよび南米スコアリングバルーンカテーテル市場
アジア太平洋地域は2032年にかけてCAGR 9.91%で最も成長の速い地域であり、スコアリングバルーンカテーテル市場はより多くの手技件数、拡大する病院能力、および国内外デバイスのより幅広い組み合わせからそこで恩恵を受けています。中国はデュアルトラック構造を通じてその成長を支えており、プレミアム輸入デバイスが主要都市部の中心を担う一方、国内承認製品は地方病院により積極的に展開されています。MicroPortのFireFalcon冠動脈スコアリングバルーンの2024年11月の承認は、国内製品が中国市場でどのように拡大しているかの明確な例です。日本は依然として重要であり、そこでのデバイス採用は専門的な冠動脈ツールに対する地域エビデンスと術者の信頼に大きく依存しています。インドと韓国も、高成長都市システムにおける病院拡大と技術対応カテーテル検査室インフラを通じてスコアリングバルーンカテーテル市場に貢献しています。中東・アフリカは絶対値では依然として小規模ですが、GCCによる高度な心臓インターベンション能力への投資がこの地域に戦略的重要性を与えていす。南米はより低い基盤から改善しており、公立病院ネットワークにおける従来のバルーンからのより速い移行に対する制限として、償還および経済的圧力があります。
競合環境
スコアリングバルーンカテーテル市場はグローバルレベルで中程度の集中度で運営されており、Boston Scientific、Medtronic、Abbott Laboratoriesが統合されたカテーテル検査室プラットフォーム、幅広い製品ポートフォリオ、充実した研究開発力を通じてペースを形成する主要メーカーです。スコアリングバルーンカテーテル市場はこれらの企業に有利であり、インターベンション治療の顧客は一つのデバイスラインだけでなく、完全な手術エコシステム全体で購入することが多いためです。大手サプライヤーはまた、高ボリューム病院アカウントとのより深い関係、より強力な流通カバレッジ、冠動脈および末梢の両方の診療パターンをサポートする能力からも恩恵を受けています。これにより、ニッチなパフォーマンス、価格設定、または適応カバレッジにおいて明確な優位性を提供しない限り、中小企業にとって競争参入は困難です。
Boston Scientificのポジションは、市場が同時に二つの方向で進化していることを示しています。一方では、同社は高ボリュームカテーテル検査室における幅広いインーベンションフットプリントを通じて、確立されたスコアリングバルーン競合セットの一部であり続けています。他方では、Boston ScientificはSEISMIQ 4CE冠動脈IVLカテーテルの進展を通じてスコアリングバルーンカテーテル市場への圧力も高めており、EuroPCR 2026で主要エンドポイントを達成し、将来の米国申請を支持しています。AbbottはScoreflexNCなどの確立された冠動脈インターベンション製品を通じて関連性を維持し、Medtronicは規模と幅広い心血管関係から恩恵を受け、病院の購買決定において存在感を維持しています。
次の競合層は、最大手グループがまだ支配的でない市場の一部で製品選択肢を拡大している専門企業および地域企業から来ています。MicroPortは、国内中国の石灰化修正の幅広さと、2026年4月のFirefighter ProのFDA認可を通じた米国冠動脈ポートフォリオの拡大という両方の戦略において際立っています。Goodman Co.とDK Medical Technologyは、標準的な冠動脈使用以外の対象病変セットを拡大するFDA認可を通じて末梢スコアリングオプションを追加しました。Cagent VascularはPOINT FORCEレジストリを使用して、複雑な末梢動脈疾患におけるセレーションバルーンプラットフォームの実世界エビデンスベースを構築しています。スコアリングバルーンカテーテル市場は、したがって、3mm未満の冠動脈トラッカビリティ、エビデンスに裏付けられた末梢採用、および単純なデバイスの幅広さではなくIVLに対する価値の防衛能力を中心に、最も強力な競合動向が見られると予想されます。
スコアリングバルーンカテーテル産業リーダー
-
Boston Scientific Corporation
-
Medtronic Plc
-
Abbott Laboratories
-
Cardinal Health, Inc.
-
Cook Medical Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
スコアリングバルーンカテーテル市場 このレポートでカバーされる企業
- Abbott Laboratories
- B. Braun
- Beckton Dickinson
- BIOTRONIK SE and Co. KG
- Boston Scientific
- Cagent Vascular
- Cardinal Health
- Cook Group
- Cordis
- DK Medical Technology Co., Ltd
- ENDOCOR
- Hexacath
- Jotech GmbH
- Medtronic
- Meril Life Science
- Merit Medical Systems
- MicroPort
- Teleflex
- Terumo
- Tokai Medical Products Inc.
最近の産業開発事情 スコアリングバルーンカテーテル市場
- 2026年2月:BDのBard Peripheral VascularがUltraScore Focused Force PTAバルーンのFDA認可を取得。FDAはUltraScoreをK260012の下で30日間で認可し、これは先行スコアリングバルーンとの実質的同等性を反映し、このデバイスクラスにおける規制上の成熟度を示しました。この認可により、米国の外来および病院市場におけるBDの末梢スコアリングバルーンの存在感が拡大しました。
- 2025年4月:BDのBard Peripheral VascularがUltraScore Focused Force PTAバルーンのFDA認可を取得。FDAはUltraScoreをK260012の下で30日間で認可し、これは先行スコアリングバルーンとの実質的同等性を反映し、このデバイスクラスにおける規制上の成熟度を示しました。この認可により、米国の外来および病院市場におけるBDの末梢スコアリングバルーンの存在感が拡大しました。
グローバルスコアリングバルーンカテーテル市場レポートの範囲
レポートの範囲として、スコアリングバルーンカテーテルは、アテローム性動脈硬化プラークを修正し、バルーン血管形成術、ステント留置、またはその他の血管インターベンションの前に病変を準備するために、血管内および経皮的冠動脈インターベンションで使用される専門的な血管形成術デバイスです。これらのカテーテルは、拡張中に制御された局所的な力を生成し、血管外傷とバルーンスリッページを最小限に抑えながらプラーク骨折を促進するスコアリング要素(ワイヤー、ストラット、またはスコアリング構造など)をバルーン表面に組み込んでいます。スコアリングバルーンカテーテルは、病変準備の改善、血管拡張の最適化、手術アウトカムの向上、および複雑、石灰化、抵抗性血管病変の治療をサポートするよう設計されています。
スコアリングバルーンカテーテル市場は、バルーンタイプ別にセミコンプライアントスコアリングバルーン、ノンコンプライアントスコアリングバルーン、その他のバルーンタイプに、材料別にナイロン、ポリエチレンテレフタレート(PET)、ポリウレタン、その他の材料に、直径別に3mm未満、3mmから5mm、5mm超に、用途別に冠動脈および末梢用途(末梢はさらに頸動脈、下肢、腎臓、その他の末梢用途にセグメント化)に、最終用途別に病院、心臓センター、外来手術センター、その他の最終ユーザーに、地域別に北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| セミコンプライアントスコアリングバルーン |
| ノンコンプライアントスコアリングバルーン |
| その他のバルーンタイプ |
| ナイロン |
| ポリエチレンテレフタレート |
| ポリウレタン |
| その他の材料 |
| 3mm未満 |
| 3mmから5mm |
| 5mm超 |
| 冠動脈 | |
| 末梢 | 頸動脈 |
| 下肢 | |
| 腎臓 | |
| その他 |
| 病院 |
| 心臓センター |
| 外来手術センター |
| その他の最終ユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| バルーンタイプ別 | セミコンプライアントスコアリングバルーン | |
| ノンコンプライアントスコアリングバルーン | ||
| その他のバルーンタイプ | ||
| 材料別 | ナイロン | |
| ポリエチレンテレフタレート | ||
| ポリウレタン | ||
| その他の材料 | ||
| 直径別 | 3mm未満 | |
| 3mmから5mm | ||
| 5mm超 | ||
| 用途別 | 冠動脈 | |
| 末梢 | 頸動脈 | |
| 下肢 | ||
| 腎臓 | ||
| その他 | ||
| 最終用途別 | 病院 | |
| 心臓センター | ||
| 外来手術センター | ||
| その他の最終ユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年に向けてスコアリングバルーンカテーテルの成長を牽引しているものは何か?
成長は、石灰化冠動脈病変の増加、ステント留置前の構造化された病変準備のより広い使用、およびPCI対応病院とASC施設の拡大と結びついています。
2026年および2032年におけるスコアリングバルーンカテーテル分野の規模はどのくらいか?
スコアリングバルーンカテーテル市場規模は2026年に450.27 ミリオン 米ドルであり、CAGR 8.31%で2032年までに726.08 ミリオン 米ドルに達すると予測されています。
現在最大の用途分野はどれですか?
冠動脈はステント留置前の石灰化冠動脈病変準備におけるカテゴリーの強力な役割を反映し、2026年35.21%のシェアで用途をリードしました。
最も成長の速い最終ユーザーグループはどれですか?
外来手術センターは、2026年の心臓血管系外来手術センター手技コードの拡大に支えられ、2032年にかけてCAGR 9.56%で最も速く拡大しています。
ノンコンプライアントスコアリングバルーンが製品ミックスをリードするのはなぜですか?
術者が高密度石灰化病変における精密かつ高圧の拡張挙動を評価するため、2026年に58.32%のシェアを保持しました。
このカテゴリーに対する最大の競合上の脅威は何ですか?
血管内砕石術が最も明確な製品上の脅威ですが、主要な無作為化比較においてバルーンベースのオプションが手術あたり3,632米ドルのコスト優位性を持っています。