
Taille et part de marché des lentilles sclérales
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 364.15 Millions de dollars américains |
| Taille du Marché (2031) | 589.32 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 10.11 % |
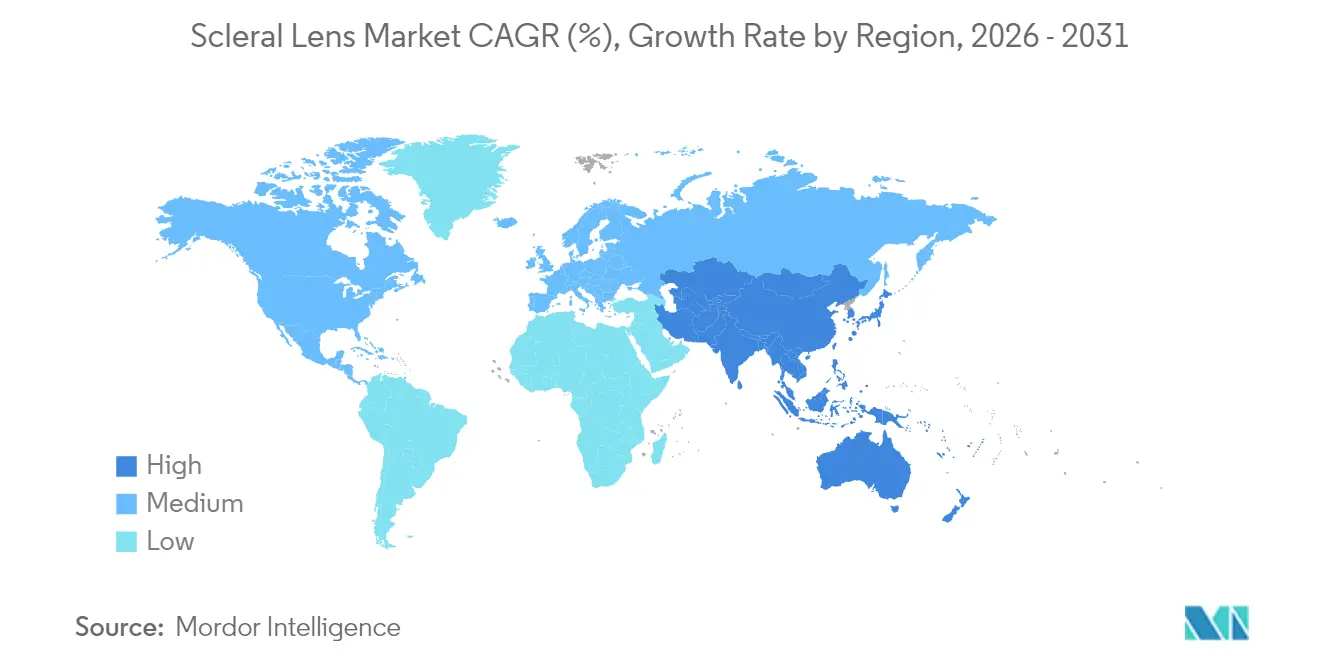
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
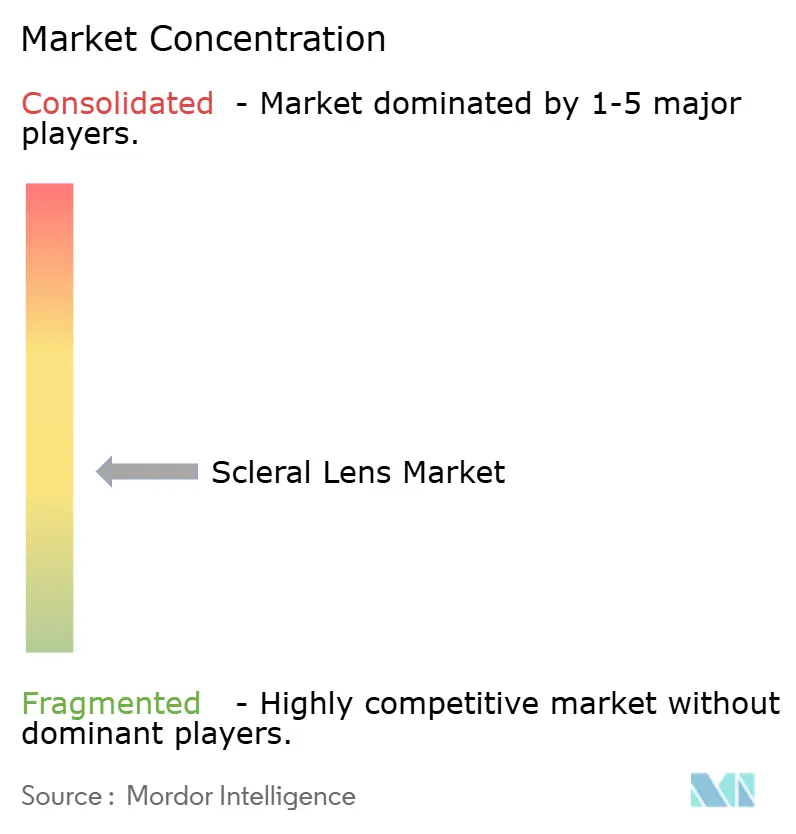
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lentilles sclérales par Mordor Intelligence
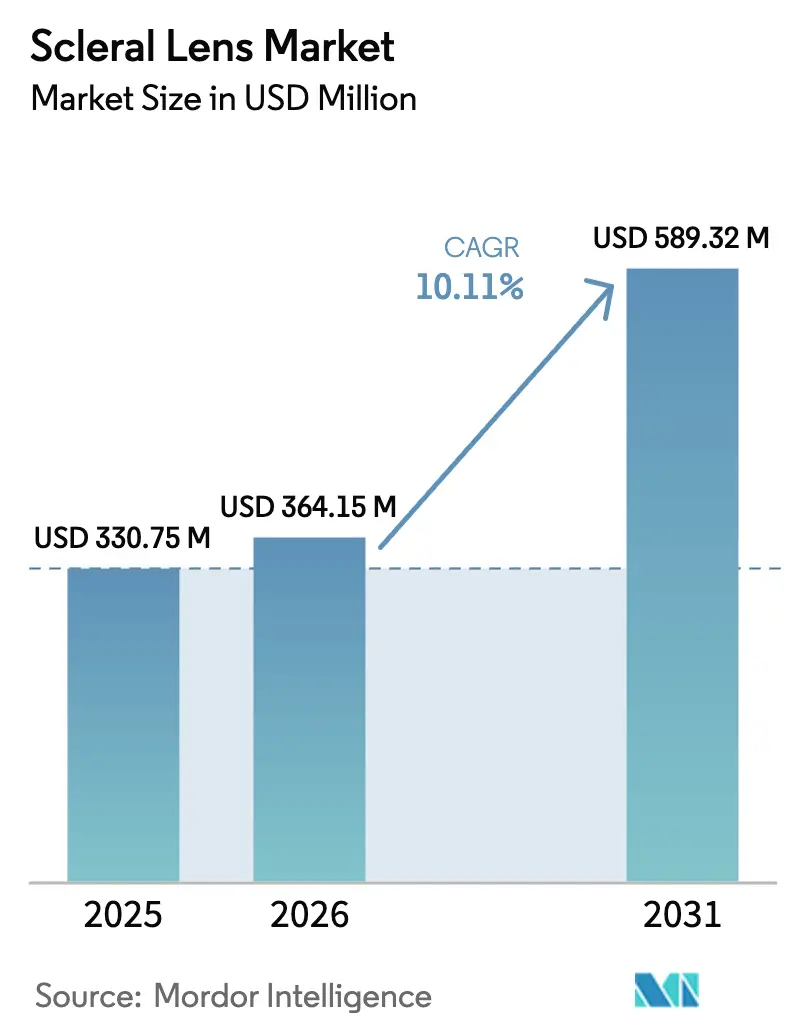
La taille du marché des lentilles sclérales était évaluée à 330,75 millions USD en 2025 et devrait croître de 364,15 millions USD en 2026 pour atteindre 589,32 millions USD d'ici 2031, à un TCAC de 10,11 % durant la période de prévision (2026-2031). L'acceptation clinique croissante des lentilles sclérales pour les troubles cornéens complexes, l'innovation rapide en science des matériaux dans les polymères à haute perméabilité à l'oxygène, ainsi que la plus grande maîtrise des praticiens alimentent la demande. La détection croissante du kératocône pédiatrique, l'expansion des pipelines de lentilles à élution médicamenteuse et l'émergence de l'impression 3D pour les dispositifs sur mesure renforcent encore davantage la dynamique. Les politiques de remboursement nord-américaines et les ajusteurs spécialisés soutiennent le leadership actuel en matière de revenus, tandis que l'accélération de la formation des praticiens dans la région Asie-Pacifique génère la progression la plus rapide. Les investissements accrus dans les plateformes d'adaptation numériques et la résilience des chaînes d'approvisionnement en composés de fluorosilicone acrylate influenceront vraisemblablement la stratégie concurrentielle sur l'ensemble du marché des lentilles sclérales.
Principaux enseignements du rapport
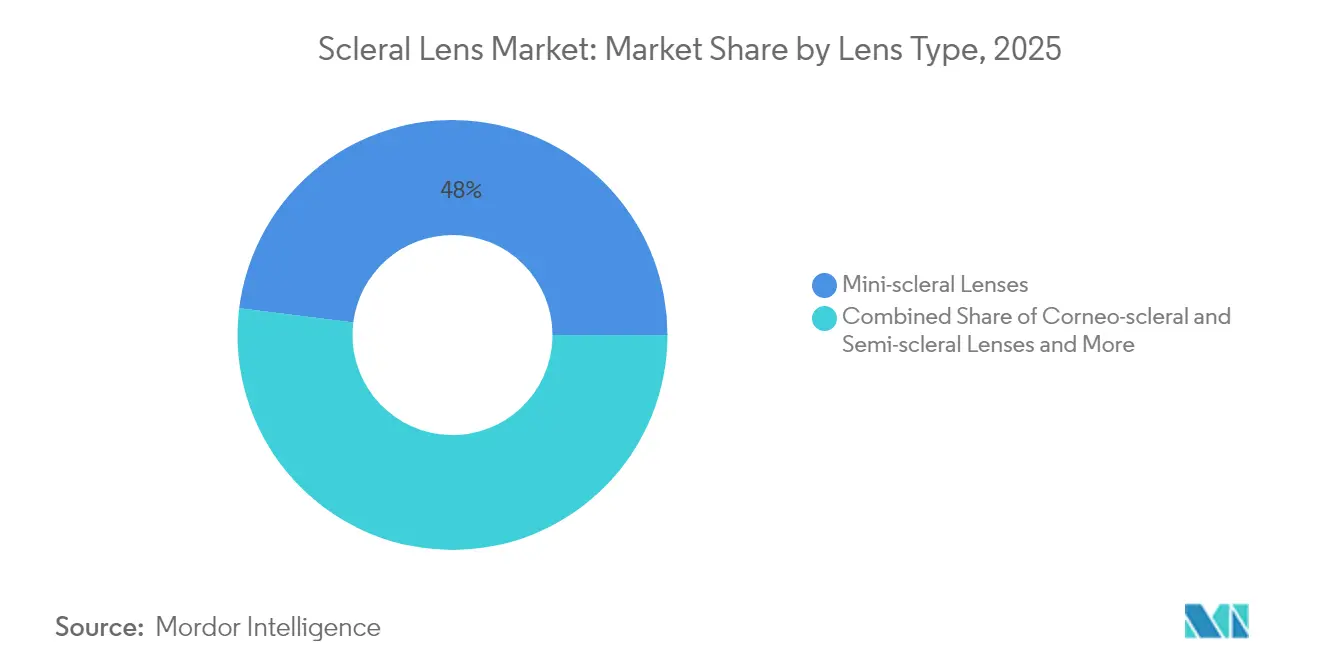
- Par type de lentille, les lentilles mini-sclérales détenaient 48,02 % de la part de marché des lentilles sclérales en 2025, tandis que les lentilles sclérales complètes devraient croître à un TCAC de 14,05 % d'ici 2031.
- Par application, les indications de cornée irrégulière représentaient 62,06 % de la taille du marché des lentilles sclérales en 2025 ; les applications relatives aux maladies de la surface oculaire progressent à un TCAC de 16,39 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux étaient en tête avec une part de revenus de 37,68 % en 2025, tandis que les cliniques ophtalmologiques sont positionnées pour un TCAC de 13,98 % d'ici 2031.
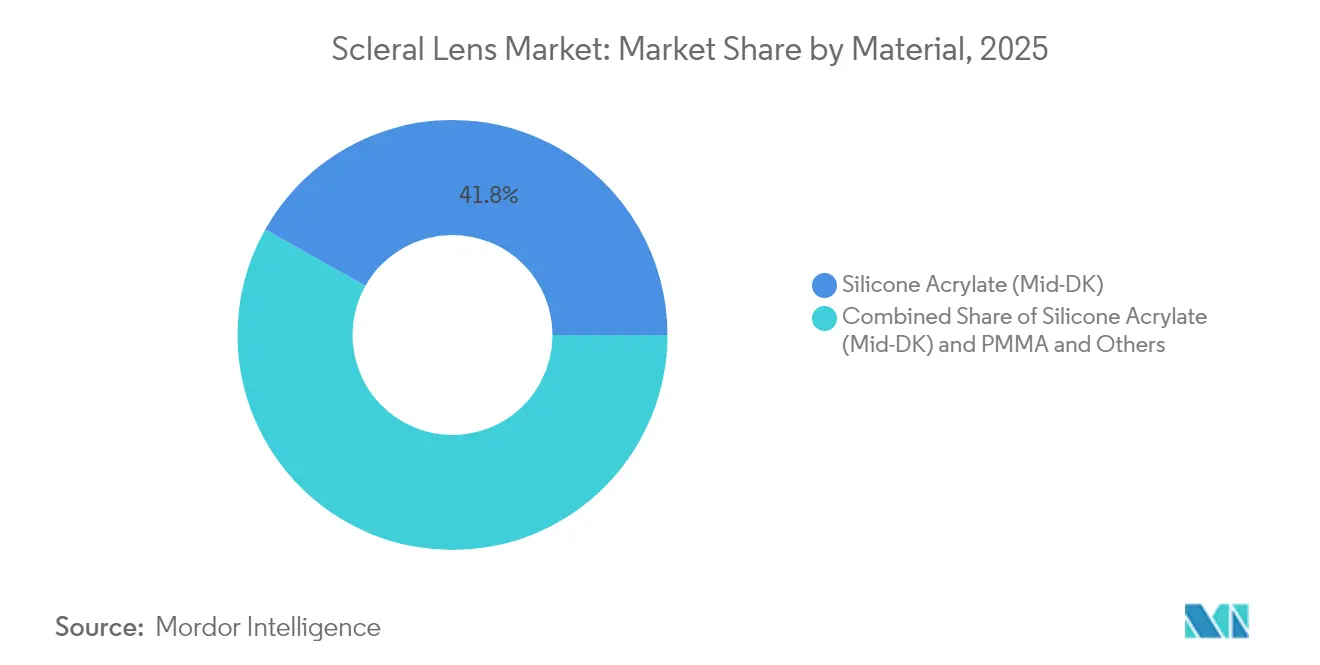
- Par matériau, l'acrylate de silicone a capturé 41,83 % de la part du marché des lentilles sclérales en 2025 ; les matériaux en fluorosilicone acrylate devraient s'étendre à un TCAC de 12,55 % d'ici 2031.
- Par canal de distribution, les points de vente hors ligne représentaient 71,55 % de la taille du marché des lentilles sclérales en 2025 ; les canaux en ligne affichent un TCAC robuste de 15,92 % prévu jusqu'en 2031.
- Par géographie, l'Amérique du Nord a sécurisé 42,34 % des revenus mondiaux en 2025, tandis que la région Asie-Pacifique devrait afficher un TCAC de 15,02 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante du kératocône et des troubles ectasiques | +2.8% | Mondial, avec l'impact le plus élevé en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Nombre croissant de complications post-chirurgie réfractive | +1.9% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption mondiale croissante par les chaînes de soins oculaires spécialisées | +1.6% | Asie-Pacifique au cœur, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Avancées dans les matériaux GP à DK élevé | +1.4% | Mondial | Long terme (≥ 4 ans) |
| Émergence des lentilles sclérales personnalisées imprimées en 3D | +1.2% | Amérique du Nord et UE, adoption précoce | Long terme (≥ 4 ans) |
| Lentilles sclérales à élution médicamenteuse en phase avancée de développement | +0.8% | Mondial, dépendant des réglementations | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante du kératocône et des troubles ectasiques
Le dépistage pédiatrique à grande échelle rapporte désormais une incidence du kératocône de 1 pour 334, un taux bien supérieur aux estimations historiques basées uniquement sur les adultes. Un diagnostic plus précoce signifie que davantage de patients nécessitent une réhabilitation visuelle à vie, et des études longitudinales montrent que les lentilles sclérales réduisent le risque de greffe cornéenne de 81 % par rapport à l'absence de port de lentilles. Les systèmes de santé nationaux approuvent de plus en plus l'adaptation précoce des lentilles pour retarder ou éviter la chirurgie, renforçant une demande soutenue sur l'ensemble du marché des lentilles sclérales. Les outils de tomographie améliorés rendent la détection courante dans les soins oculaires primaires, élargissant les pools de patients. En conséquence, les praticiens spécialisés intègrent des protocoles de première ligne basés sur les lentilles sclérales pour gérer la progression et améliorer la qualité de vie.
Avancées dans les matériaux GP à DK élevé
Les matériaux perméables aux gaz de nouvelle génération dépassant 200 Dk ont atténué les préoccupations liées à l'hypoxie qui limitaient autrefois les durées de port quotidien. Le polymère Acuity 200 de Valley Contax combine une transmission d'oxygène ultra-élevée avec une mouillabilité de surface qui réduit la formation de dépôts, prolongeant le temps de port confortable[1]Valley Contax, "Acuity 200 – Bienvenue dans le monde des matériaux GP," valleycontax.com. Ces matériaux permettent des voûtes plus épaisses pour les ectasies sévères sans compromettre la physiologie cornéenne, élargissant les cas traitables au sein du marché des lentilles sclérales. La recherche sur les composites hydrogel atteignant une super-lubrification réduit encore le risque d'abandon lié aux frictions. La conception computationnelle des matériaux accélère les itérations, accélérant la commercialisation et aidant les fabricants à différencier leurs portefeuilles premium.
Émergence des lentilles sclérales personnalisées imprimées en 3D
La fabrication additive permet désormais de produire des lentilles de qualité clinique avec une précision au micron, adaptant les profondeurs sagittales aux profils oculaires individuels. Des travaux publiés dans des revues à comité de lecture sur les lentilles de contact libérant des médicaments imprimées en 3D soulignent la viabilité de cette technologie pour les dispositifs oculaires[2]Piyush Garg et al., "Lentilles de contact imprimées en 3D pour la libération d'alcool polyvinylique," MDPI Journals, mdpi.com. Les imprimantes automatisées réduisent les étapes de polissage manuel, réduisant potentiellement le temps en cabinet du praticien et diminuant le coût par lentille. Les structures en treillis personnalisées permettent des zones d'épaisseur variable qui optimisent la diffusion de l'oxygène tout en préservant la rigidité. Bien que la mise à l'échelle de la production reste difficile, les investissements dans les imprimantes industrielles laissent présager une disponibilité plus large dans la fenêtre de prévision, ouvrant de nouvelles poches de croissance pour le marché mondial des lentilles sclérales.
Lentilles sclérales à élution médicamenteuse en phase avancée de développement
Combiner la correction visuelle avec une délivrance thérapeutique soutenue s'attaque aux problèmes d'observance profondément enracinés des gouttes topiques, où moins de 5 % du médicament atteint les tissus cibles. Les premiers programmes cliniques utilisant des lentilles sclérales imprégnées de ciclosporine ont rapporté des profils de libération stables sur 24 heures et un soulagement symptomatique pour l'œil sec sévère. Les voies réglementaires pour les produits combinant dispositif et médicament exigent des données de sécurité étendues, mais les résultats positifs des essais pilotes renforcent la confiance des investisseurs. Le lancement commercial est attendu en premier lieu dans des maladies de la surface oculaire de niche, puis progressivement dans le glaucome et l'inflammation post-chirurgicale, élargissant les sources de revenus adressables sur l'ensemble du marché des lentilles sclérales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité des techniques alternatives | -1.8% | Mondial, avec l'impact le plus élevé dans les marchés développés | Moyen terme (2-4 ans) |
| Temps en cabinet élevé et courbe d'apprentissage pour les praticiens | -1.5% | Mondial, particulièrement dans les marchés émergents | Court terme (≤ 2 ans) |
| Apport limité en oxygène lors d'un port très prolongé | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Fragilité de la chaîne d'approvisionnement en polymères de fluorosilicone acrylate | -0.9% | Mondial, avec l'impact le plus élevé en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Disponibilité des techniques alternatives
Les avancées dans le cross-linking cornéen, les anneaux intrastromaux et l'extraction de lenticule par petite incision offrent des solutions sans lentilles de contact pour les cornées irrégulières. Les patients recherchant une correction peu invasive peuvent opter pour ces procédures malgré un coût plus élevé, limitant la conversion vers le marché des lentilles sclérales. Les assureurs publics et privés dans plusieurs pays développés remboursent désormais la chirurgie d'implant annulaire, réduisant l'écart économique avec les lentilles spécialisées. Les fabricants de dispositifs répondent en mettant en avant les avantages réversibles et ajustables des modalités sclérales, mais la concurrence des technologies chirurgicales persiste à moyen terme.
Temps en cabinet élevé et courbe d'apprentissage pour les praticiens
L'adaptation initiale des lentilles sclérales nécessite souvent 2 à 4 heures contre moins d'une heure pour les lentilles souples, contraignant les emplois du temps chargés des soins primaires. Des enquêtes indiquent que de nombreux optométristes ont besoin de six mois de formation dédiée pour obtenir systématiquement des voûtes optimales. L'accès limité à la tomographie et à la profilométrie dans les petites cliniques élève encore davantage les obstacles, notamment dans les économies en développement où les budgets d'investissement sont limités. Les fabricants proposent de plus en plus des cours de certification virtuels et des logiciels d'adaptation prédictive pour raccourcir l'intégration, mais la rétention des nouvelles compétences dépend toujours d'un volume de cas soutenu. Ces défis de flux de travail continuent de freiner l'adoption sur l'ensemble du marché des lentilles sclérales, notamment en dehors des grands centres urbains.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de lentille :
la dominance des mini-sclérales stimule le marchéLes designs mini-scléraux ont capturé 48,02 % des revenus mondiaux en 2025, en faisant la pierre angulaire du marché des lentilles sclérales. Leur diamètre de 15 à 18 mm offre une voûte cornéenne fiable avec une manipulation plus aisée que les formats plus grands, favorisant un usage clinique généralisé. Le segment bénéficie de raffinements progressifs de conception tels que les haptiques toriques qui améliorent les taux de succès à la première adaptation. Les lentilles sclérales complètes, bien que de niche actuellement, devraient croître à un TCAC de 14,05 % à mesure que les cas graves de maladies de la surface oculaire augmentent. La disponibilité accrue de matériaux à DK élevé encourage une adoption plus large des lentilles sclérales complètes, notamment pour les patients post-opératoires et greffés nécessitant une protection maximale. Les hybrides cornéo-scléraux maintiennent une part modeste, servant les ectasies légères et les irrégularités post-LASIK où les exigences de dégagement central sont moindres. La R&D continue dans les algorithmes d'alignement des bords et les revêtements de surface soutient la différenciation des produits.
La contribution de la taille du marché des lentilles sclérales provenant des produits mini-scléraux restera dominante jusqu'en 2031, les efficacités de fabrication maintenant les prix stables. Les entreprises regroupent des sets d'essai avec des outils d'adaptation numériques, réduisant le temps en cabinet et renforçant la fidélité des praticiens. Le bouche-à-oreille des patients et les témoignages sur les réseaux sociaux accroissent encore la notoriété, renforçant la croissance structurelle. L'adoption des formats scléraux complets dans les centres tertiaires constitue un vivier, certains porteurs passant aux designs mini une fois que les surfaces cornéennes se stabilisent. Dans l'ensemble, la diversité des types de lentilles renforce la résilience du marché, limitant le risque de concentration des revenus.


Par application :
les applications de cornée irrégulière dominent le marchéLes indications de cornée irrégulière représentaient 62,06 % de la part de marché des lentilles sclérales en 2025. Le kératocône, la dégénérescence marginale pellucide et l'ectasie post-réfractive dominent les volumes de prescription car les corrections alternatives offrent une qualité visuelle limitée pour les topographies complexes. Les données longitudinales confirment que l'utilisation précoce des lentilles sclérales retarde la chirurgie de greffe et soutient une acuité visuelle stable, encourageant l'acceptation par les payeurs. La maladie de la surface oculaire, bien que plus modeste aujourd'hui, devrait afficher un TCAC de 16,39 % à mesure que les preuves s'accumulent concernant les bénéfices thérapeutiques d'hydratation dans l'œil sec sévère et la maladie du greffon contre l'hôte. Ce segment attire l'attention des cliniciens dans les sociétés vieillissantes où la sécheresse auto-immune et iatrogène s'intensifie.
La taille du marché des lentilles sclérales liée à la correction des erreurs de réfraction reste modeste mais stratégiquement importante. Les optiques guidées par front d'onde ultra-précises permettent la correction des aberrations d'ordre supérieur dans les cas post-LASIK ou traumatiques non satisfaits par les lunettes. Les plateformes émergentes à élution médicamenteuse pourraient créer de nouvelles indications hybrides telles que la thérapie visuelle et anti-inflammatoire combinée. Des essais cliniques transfonctionnels élargissent les connaissances sur le rapport coût-efficacité, ce qui pourrait éventuellement apporter une couverture plus large par les assureurs et accroître la diversité des applications.
Par utilisateur final :
la domination des hôpitaux se déplace vers les cliniques spécialiséesLes hôpitaux représentaient 37,68 % des revenus de 2025, reflétant la nécessité d'équipes multidisciplinaires pour gérer les pathologies cornéennes complexes. Les services chirurgicaux et d'adaptation intégrés s'adressent aux patients porteurs de greffons, d'ectasies avancées ou de compromission de la surface oculaire. Cependant, les cliniques ophtalmologiques indépendantes enregistrent un TCAC de 13,98 %, propulsées par des programmes de formation ciblés et des investissements en tomographie cornéenne. Ces centres offrent une planification flexible et un suivi personnalisé, séduisant les jeunes adultes et les populations actives. Les liens de téléconsultation entre les optométristes communautaires et les spécialistes tertiaires démocratisent davantage l'accès, élargissant le marché des lentilles sclérales.
Les centres académiques et les hôpitaux de recherche servent de pôles d'innovation, testant l'optique adaptative et les algorithmes d'adaptation guidés par l'IA qui se diffusent ensuite vers la pratique privée. Les associations de praticiens diffusent des protocoles, élevant le niveau de compétence de base dans toutes les géographies. À mesure que les cliniques se développent, les fabricants fournissent des suites d'adaptation clés en main, renforçant la croissance symbiotique entre les fabricants de dispositifs et les prestataires ambulatoires.
Par matériau :
l'acrylate de silicone domine malgré la croissance du DK élevéL'acrylate de silicone a maintenu une part de revenus mondiale de 41,83 % en 2025, soulignant son équilibre entre perméabilité à l'oxygène, rigidité et rentabilité. L'adoption du segment bénéficie de décennies de familiarité des cliniciens et de chaînes d'approvisionnement stables. Les matériaux en fluorosilicone acrylate à DK élevé, cependant, s'étendent à un TCAC de 12,55 % car ils permettent des calendriers de port prolongé et accommodent des voûtes plus épaisses sans compromettre la physiologie cornéenne. Les revêtements super-hydrophiles révolutionnaires réduisent l'embuage et l'accumulation de protéines, améliorant le confort à long terme. L'empreinte du PMMA continue de reculer mais conserve sa valeur dans les cas spéciaux exigeant une stabilité dimensionnelle extrême.
L'investissement en R&D se concentre sur les mélanges de polymères dépassant 200 Dk tout en préservant la résistance mécanique. Le succès dans ce domaine pourrait déclencher une migration accélérée vers les matériaux premium, remodelant la distribution de la taille du marché des lentilles sclérales d'ici 2031. Les producteurs forgent des alliances stratégiques avec les fournisseurs de matières premières pour sécuriser les stocks de fluorosilicone acrylate, atténuant les récents chocs de la chaîne d'approvisionnement.
Par canal de distribution :
la domination hors ligne face à la disruption numériqueLes canaux hors ligne dans les cabinets d'optométrie et d'ophtalmologie ont généré 71,55 % des ventes mondiales de 2025, reflétant la nature hautement personnalisée des adaptations. Néanmoins, les plateformes en ligne devraient progresser à un TCAC de 15,92 % à mesure que la télé-optométrie gagne en acceptation réglementaire. Les renouvellements numériques, les consultations virtuelles et les modèles d'abonnement améliorent la commodité pour les patients, augmentant la conformité et les taux de fidélisation sur le marché des lentilles sclérales. Des cadres de livraison hybrides émergent, par lesquels l'adaptation initiale se fait en clinique et les commandes ultérieures de lentilles basculent en ligne. Plusieurs fabricants intègrent désormais des guides de soins codés par QR et des trackers de symptômes basés sur l'IA, générant des expériences omnicanales fluides. Bien que les adaptations entièrement à distance restent limitées par les contraintes de responsabilité et de précision des données, la numérisation progressive devrait réduire l'écart entre la supervision clinique et les attentes des consommateurs.
Analyse géographique
Marché des Lentilles Sclérales en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 42,34 % du chiffre d'affaires mondial en 2025, grâce à une infrastructure de soins oculaires spécialisés mature, une couverture d'assurance avancée et une formation continue des praticiens. Le modèle à payeur unique du Canada et l'expansion de l'assurance privée au Mexique diversifient les moteurs de croissance régionaux. La disponibilité accrue de matériaux à haute perméabilité à l'oxygène (DK) favorise des durées de port prolongées, élargissant ainsi le champ des indications.
Marché des Lentilles Sclérales en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, avec un CAGR projeté de 15,02 %, porté par l'adoption généralisée dans les hôpitaux urbains et la multiplication des chaînes spécialisées. La Chine et l'Inde représentent ensemble les plus grands bassins de patients potentiels, à mesure que les initiatives de dépistage pédiatrique révèlent une prévalence du kératocône jusqu'alors sous-estimée. Les programmes de renforcement des capacités soutenus par les gouvernements forment de nouveaux adaptateurs, améliorant la disponibilité de base des services sur le marché des lentilles sclérales. Les installations de fabrication locales en Malaisie et à Singapour raccourcissent les délais d'approvisionnement et protègent contre la volatilité des devises.
Marché des Lentilles Sclérales en Europe
L'Europe maintient une expansion régulière à un chiffre moyen, soutenue par des programmes d'optométrie bien établis et des réglementations de marquage CE cohérentes. L'Allemagne et le Royaume-Uni dominent les volumes régionaux grâce à des collaborations académico-industrielles qui accélèrent l'innovation clinique. Les marchés d'Europe du Sud connaissent une demande croissante, les systèmes de santé publique mettant l'accent sur la prise en charge non chirurgicale de l'ectasie. Les réalignements réglementaires post-Brexit introduisent de légères frictions dans les chaînes d'approvisionnement transfrontalières, mais les fabricants réorientent leurs stocks pour maintenir la continuité. Dans l'ensemble, le respect à l'échelle régionale des directives de remboursement fondées sur les données probantes garantit des trajectoires d'adoption prévisibles.

Paysage concurrentiel
Le marché des lentilles sclérales est modérément fragmenté. Les groupes multi-produits établis — Bausch + Lomb, CooperVision et Alcon — tirent parti des économies d'échelle et de la distribution internationale, tandis que les spécialistes purs tels que BostonSight, Visionary Optics et Art Optical Contact Lens fidélisent leur clientèle grâce à des plateformes de conception sur mesure. La différenciation concurrentielle est centrée sur les logiciels d'adaptation propriétaires, l'accès aux matériaux à DK ultra-élevé et les écosystèmes intégrés de formation des praticiens.
L'investissement dans la prédiction de la profondeur sagittale guidée par l'intelligence artificielle réduit les taux de réadaptation et élève le taux de succès à la première lentille, aiguisant les avantages concurrentiels. L'acquisition par Alcon de LENSAR pour 356 millions USD souligne une stratégie visant à intégrer les diagnostics et la technologie réfractive dans un portefeuille unifié[3]Alcon, "Alcon convient d'acquérir LENSAR, Inc.," alcon.com. Les acquisitions de technologies médicales d'EssilorLuxottica en 2024-2025, notamment Heidelberg Engineering et Espansione Group, signalent une intégration verticale similaire pour capturer les synergies en matière d'analyse de données et de dispositifs thérapeutiques.
La sécurité de l'approvisionnement en fluorosilicone acrylates devient un avantage concurrentiel clé ; les fabricants disposant d'un approvisionnement à double source se couvrent contre la volatilité et protègent les délais de production. Les start-ups axées sur les formats imprimés en 3D ou à élution médicamenteuse attirent le capital-risque, se positionnant comme des cibles d'acquisition une fois les essais de preuve de concept conclus. Dans l'ensemble, la collaboration tactique entre chimistes de matières premières, développeurs de logiciels et formateurs cliniques façonne les futurs contours concurrentiels du marché des lentilles sclérales.
Leaders du secteur des lentilles sclérales
Visionary Optics
ABB Optical Group
EssilorLuxottica
Bausch + Lomb
Art Optical Contact Lens
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Lentilles Sclérales
- ABB Optical Group
- Bausch + Lomb
- Visionary Optics
- EssilorLuxottica
- Art Optical Contact Lens
- The Cooper Companies
- BostonSight
- AccuLens
- Tru-Form Optics
- SynergEyes
- Valley Contax
- Capricornia Contact Lens
- Menicon
- Alcon
- Johnson & Johnson
- Contamac
- Alden Optical
- Paragon Vision Sciences
- Lensabl
- SEED Co., Ltd.
- LG Optical

Opportunités de marché et perspectives d'avenir
L'ensemble des opportunités à court terme s'élargit autour de l'accès à grande échelle, de l'amélioration de l'efficacité de l'ajustement et de l'expansion des options premium pour les cornées complexes. Une enquête de pratique de 2025 a rapporté 462 272 adaptations de lentilles sclérales, en hausse de 53 % par rapport à 248 828 en 2020, et a souligné une consolidation parmi les adaptateurs à volume élevé (500 lentilles et plus). Cette évolution crée une marge de manœuvre pour les fabricants et distributeurs afin d'aider à standardiser la formation, la logistique des jeux d'essai et les flux de travail de conception numérique, de sorte que les cliniques à plus faible volume puissent participer de manière plus régulière.
Du côté des produits, la différenciation continue de dépasser le simple bombement de base pour aller vers des caractéristiques de conception avancées et des matériaux à haute transmission d'oxygène, ce qui est particulièrement pertinent pour les indications de cornée irrégulière et de maladie de la surface oculaire, où le confort et le contrôle de la buée influencent l'observance. La personnalisation intégrée au logiciel et l'intégration des flux de travail en laboratoire offrent également une voie pratique pour réduire les réajustements et le temps au fauteuil sans modifier le matériel de fabrication sous-jacent. Advance Medical, par exemple, a lancé Reverse Edge Vault sous forme de mise à jour logicielle de sa plateforme de conception FocalPoints en mai 2026, permettant des modifications localisées des bords pour les pertes de tissu ou les dépressions et soutenant des adaptations thérapeutiques plus complexes. L'innovation matérielle est un autre levier avec l'arrivée sur le marché de matériaux GP hyper-Dk, comme Optimum Breathe à 250 Dk en Europe en 2026, qui peut prendre en charge des bombements plus épais et un port quotidien plus long en cas d'ectasie sévère ou de surfaces oculaires compromises. Les lentilles sclérales à élution médicamenteuse ou traitant les maladies restent une opportunité à cycle plus long, mais progressent via des voies réglementaires plus strictes, notamment l'approbation PMA de classe III aux États-Unis pour l'administration de médicaments ou les revêtements thérapeutiques spécialisés, ce qui tend à favoriser les entreprises disposant d'une expertise clinique et réglementaire approfondie et encourage la collaboration entre concepteurs de lentilles, fournisseurs de matériaux et réseaux de soins oculaires spécialisés.
Recent Industry Developments in Marché des Lentilles Sclérales
- Avril 2026 : Menicon a annoncé que sa lentille sclérale Time XL, fabriquée par Menicon B.V., a reçu l'approbation de dispositif médical de l'Administration nationale des produits médicaux de Chine (NMPA). Cette homologation soutient la voie de commercialisation de Menicon dans un vaste bassin de patients présentant une cornée irrégulière et accroît la pression concurrentielle sur les autres fournisseurs de lentilles spécialisées cherchant à accéder au marché chinois.
- Mai 2025 : Bausch + Lomb a lancé les lentilles de contact sclérales Zenlens CHROMA HOA guidées par front d'onde aux États-Unis. Cette introduction élargit les options d'adaptation premium pour la correction des aberrations d'ordre supérieur dans les cas de cornée complexe, tout en renforçant la différenciation dans les pratiques spécialisées.
- Mai 2024 : Bausch + Lomb a lancé la technologie de lentille de contact sclérale sur mesure Zenlens ECHO aux États-Unis pour les irrégularités cornéennes et les affections postopératoires. Cela a ajouté une autre option technologique au sein du portefeuille Zenlens et a soutenu une couverture plus large des indications difficiles gérées dans les cadres de soins oculaires spécialisés.


Marché des Lentilles Sclérales Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les lentilles de contact sclérales qui bombent la cornée et reposent sur la sclère, vendues via les circuits cliniques et commerciaux pour la correction de la vision et l'usage oculaire thérapeutique, à travers les régions clés et les utilisateurs finaux.
Exclusions du périmètre : Nous n'incluons pas les catégories de lentilles de contact non liées, les interventions chirurgicales, ni les produits pharmaceutiques pouvant être utilisés parallèlement aux adaptations et au suivi.
Aperçu de la segmentation
- Par type de lentille
- Lentilles cornéo-sclérales et semi-sclérales
- Lentilles mini-sclérales
- Lentilles sclérales complètes
- Par application
- Cornée irrégulière
- Maladie de la surface oculaire
- Erreur de réfraction
- Autres applications
- Par utilisateur final
- Hôpitaux
- Cliniques ophtalmologiques
- Autres utilisateurs finaux
- Par matériau
- Fluorosilicone acrylate (DK élevé)
- Acrylate de silicone (DK moyen)
- PMMA et autres
- Par canal de distribution
- Hors ligne (cabinets d'optométrie et d'ophtalmologie)
- En ligne (commerce électronique, télé-optométrie)
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la cartographie du parcours de soins pour les lentilles sclérales, du diagnostic à l'adaptation d'essai jusqu'à la délivrance et au remplacement continu, afin que le revenu soit rattaché à un bassin de demande réaliste. Nous nous sommes appuyés sur des sources publiques telles que les informations sur la vision et la santé oculaire du CDC américain, les ressources des National Institutes of Health, et des revues d'ophtalmologie et d'optométrie évaluées par des pairs décrivant la prévalence des maladies, les schémas de traitement et les résultats cliniques.
Pour ancrer les données, nous avons également examiné des documents d'organismes professionnels et de groupes de normalisation (par exemple, des associations d'optométrie et de lentilles de contact), ainsi que des communications sectorielles et réglementaires aidant à valider la classification des lentilles et l'évolution des matériaux. Les dépôts d'entreprises, rapports annuels, présentations aux investisseurs et la presse réputée ont été utilisés pour comprendre le mix produits et l'accent mis sur les circuits, et certains abonnements payants ont été utilisés uniquement pour l'intelligence financière des entreprises et les recherches de brevets lorsque les informations divulguées étaient limitées. Les exemples de sources listés ici sont illustratifs et non exhaustifs, et de nombreuses autres références ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes avec des professionnels des soins oculaires, des participants du laboratoire et de la distribution, ainsi que des responsables produits et commerciaux capables de commenter les schémas de commande et le comportement de remplacement dans la pratique quotidienne. S'agissant d'un marché mondial, nous avons assuré une couverture à travers les principales régions, et les discussions ont servi à confirmer les taux d'adaptation pour les indications clés, les cycles de remplacement typiques et des fourchettes de prix réalistes par circuit avant de finaliser les hypothèses.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Cadres dirigeants : 14 % | APAC : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 37 % |
| Acteurs plus petits : 18 % | Managers : 47 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le modèle de dimensionnement de base est construit selon une séquence descendante et ascendante, où la prévalence et les bassins de patients traités pour les affections utilisant couramment des lentilles sclérales sont convertis en une base de porteurs adressable en appliquant des taux d'adoption et d'adaptation. Une fois la base de porteurs établie, la demande annuelle de lentilles a été estimée à l'aide de la fréquence de remplacement et de l'usage annuel typique, ensuite convertis en revenus à l'aide de prix de vente moyens (PVM) reflétant le mix entre types de lentilles et circuits.
Pour garder les totaux réalistes, nous avons corroboré le résultat par des vérifications ascendantes sélectives, telles que l'agrégation des signaux de revenus observables des fournisseurs, l'échantillonnage des vérifications de PVM par circuit auprès des cliniques et laboratoires, et la réalisation de contrôles de cohérence de la demande régionale avec des praticiens. Les principales données ayant façonné le modèle comprennent le mix entre cas de cornée irrégulière et maladie de la surface oculaire, la part des adaptations spécialisées effectuées en clinique ophtalmologique par rapport aux hôpitaux, la cadence de remplacement pour les porteurs fréquents par rapport aux porteurs peu fréquents, les évolutions des matériaux vers des options de perméabilité à l'oxygène plus élevée, et la part en ligne par rapport hors ligne le cas échéant.
Pour les prévisions, une analyse de scénarios a été utilisée pour refléter comment la capacité de formation, le confort en matière de remboursement et la disponibilité des produits peuvent accélérer ou ralentir l'adoption selon les régions. Lorsque les signaux ascendants étaient incomplets, nous avons comblé les lacunes en utilisant des fourchettes de pénétration prudentes convenues lors d'entretiens d'experts, puis nous les avons ajustées uniquement lorsque plusieurs indicateurs indépendants confirmaient le changement.
Validation des données et cycle de mise à jour
Nous validons le modèle en recoupant les résultats avec des signaux indépendants, notamment les schémas de flux de patients connus, les volumes d'adaptation typiques par type de pratique, et si le PVM et les taux de remplacement implicites correspondent à ce que les répondants observent sur le terrain. Tout écart marqué par région, ou changement brutal de croissance, est examiné, et les hypothèses sont retestées avec des questions de suivi jusqu'à ce que les facteurs déterminants soient clairement expliqués.
Avant publication, le modèle fait l'objet de revues d'analystes en plusieurs étapes afin de vérifier ligne par ligne la logique de calcul, la cohérence des unités et le traitement des devises. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des mouvements de prix notables, des changements de remboursement ou des évolutions dans la pratique clinique. Juste avant la livraison, un analyste effectue une nouvelle passe afin que les clients reçoivent la vision la plus récente et actualisée.
Comparaison de la taille du marché des lentilles sclérales de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les lentilles sclérales peuvent sembler très éloignées les unes des autres car les auteurs ne s'alignent pas toujours sur le calendrier, la tarification et les parties du parcours de soins comptabilisées. Des différences apparaissent également lorsqu'une estimation est mise à jour plus récemment qu'une autre, car les attentes en matière de PVM et le mix de circuits peuvent évoluer au sein d'une même année.
Lorsque les taux de change sont synchronisés de manière cohérente et que les fourchettes de PVM sont re-validées avec les retours récents des cliniques et laboratoires avant l'approbation finale, la valeur de 2025 reste plus proche du prix réellement pratiqué, ce qui constitue la discipline d'actualisation appliquée par Mordor Intelligence. Certaines estimations externes intègrent également des lentilles de contact spécialisées adjacentes ou appliquent des rythmes d'adoption agressifs pour la maladie de la surface oculaire sans faire correspondre ces rythmes à la capacité des praticiens et au comportement de remplacement.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 330,75 millions USD (2025) | |
| Éditeur sectoriel A | 340,00 millions USD (2024) | Utilise une année de référence antérieure et peut manquer les évolutions à court terme du PVM et du mix de circuits, et le détail du périmètre divulgué est plus léger sur la façon dont la cadence de remplacement et les taux d'adaptation sont validés selon les régions. |
| Observatoire de marché B | 421,00 millions USD (2025) | Les totaux implicites semblent supposer une tarification réalisée plus élevée et une adoption plus rapide, avec une transparence limitée sur l'inclusion ou non des revenus des lentilles spécialisées adjacentes aux côtés des lentilles sclérales. |
L'écart s'explique principalement par la rapidité avec laquelle les hypothèses de tarification et d'adoption sont actualisées, ainsi que par le fait que le dimensionnement reste strictement limité aux lentilles sclérales ou intègre des catégories de lentilles voisines. En maintenant le bassin de demande rattaché aux cas traités puis en testant la résistance du PVM et des taux de remplacement avec les retours du terrain, nous conservons un chiffre traçable selon des étapes claires et reproductibles.


Questions clés répondues dans le rapport
Quelle est la taille actuelle du marché des lentilles sclérales ?
La taille du marché des lentilles sclérales était de 364,15 millions USD en 2026 et devrait atteindre 589,32 millions USD d'ici 2031.
Quelle région connaît la croissance la plus rapide sur le marché des lentilles sclérales ?
La région Asie-Pacifique affiche la croissance la plus élevée avec un TCAC attendu de 15,02 % jusqu'en 2031, en raison de la prévalence croissante du kératocône et de l'expansion rapide des cliniques spécialisées.
Pourquoi les lentilles mini-sclérales sont-elles si populaires ?
Les lentilles mini-sclérales équilibrent la facilité de manipulation et l'efficacité de la voûte cornéenne, capturant 48,02 % des revenus mondiaux de 2025 et convenant à la plupart des cas de cornée irrégulière.
Quels matériaux stimulent l'innovation future ?
Les fluorosilicone acrylates à DK élevé dépassant 200 Dk et les revêtements hydrogel super-lubrifiants font progresser les calendriers de port plus longs tout en préservant la santé cornéenne.
Comment les outils numériques transforment-ils les adaptations de lentilles sclérales ?
Les logiciels de conception guidés par l'IA et les plateformes de télé-optométrie réduisent le temps en cabinet, améliorent la précision à la première adaptation et ouvrent la voie à des modèles de distribution hybrides en ligne et hors ligne.
Dernière mise à jour de la page le:



