
Sklerallinsen-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 364.15 Millionen US-Dollar |
| Marktgröße (2031) | 589.32 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 10.11 % |
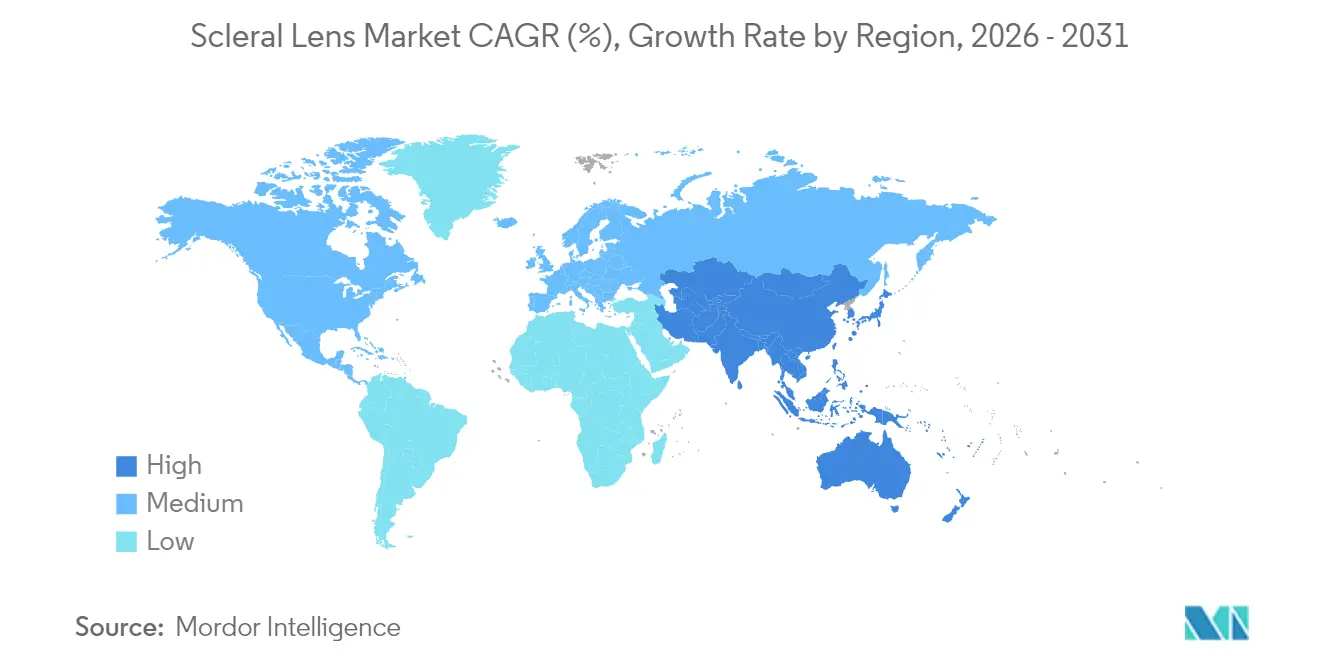
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
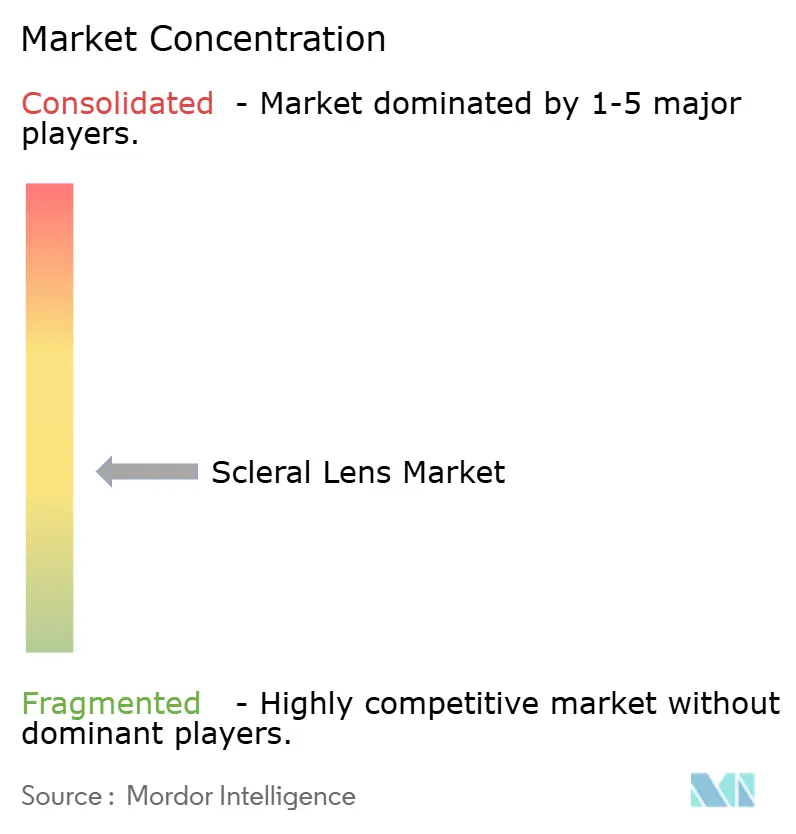
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Sklerallinsen-Marktanalyse von Mordor Intelligence
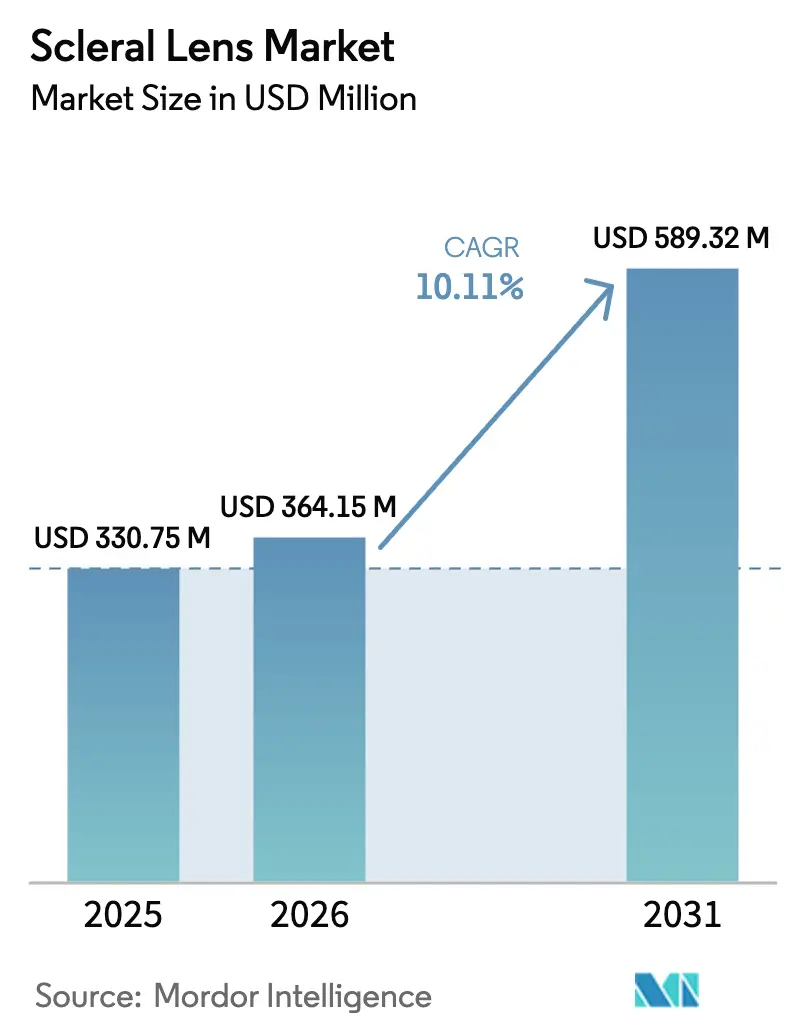
Die Größe des Sklerallinsen-Marktes wurde 2025 auf USD 330,75 Millionen geschätzt und wird voraussichtlich von USD 364,15 Millionen im Jahr 2026 auf USD 589,32 Millionen bis 2031 wachsen, mit einer CAGR von 10,11 % während des Prognosezeitraums (2026–2031). Die zunehmende klinische Akzeptanz von Sklerallinsen bei komplexen Hornhauterkrankungen, rasche Materialwissenschaftsinnovationen bei sauerstoffhochdurchlässigen Polymeren sowie eine größere Fachkompetenz der Anwender treiben die Nachfrage an. Die wachsende Erkennung von pädiatrischem Keratokonus, expandierende Wirkstofffreisetzungslinsen-Entwicklungspipelines und das Aufkommen des 3-D-Drucks für maßgefertigte Geräte verstärken den Wachstumsimpuls weiter. Die Erstattungsrichtlinien und Spezialisten für Sklerallinsen in Nordamerika stützen die aktuelle Umsatzführerschaft, während das beschleunigte Praxisausbildungsprogramm im asiatisch-pazifischen Raum die schnellste Aufnahme vorantreibt. Erhöhte Investitionen in digitale Anpassungsplattformen und die Versorgungskettenresilienz für Fluorsilikon-Acrylat-Verbindungen werden voraussichtlich die Wettbewerbsstrategie im gesamten Sklerallinsen-Markt beeinflussen.
Wichtigste Erkenntnisse des Berichts
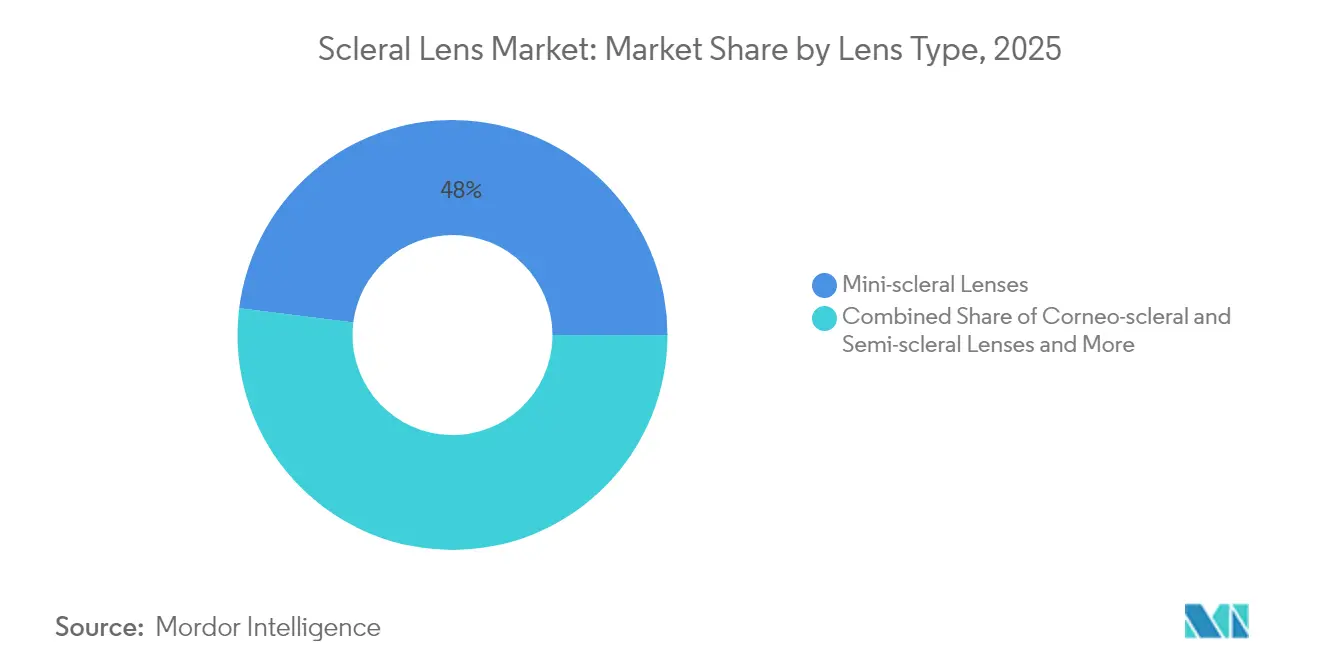
- Nach Linsentyp hielten Mini-Sklerallinsen 2025 einen Anteil von 48,02 % am Sklerallinsen-Markt, während Full-Sklerallinsen bis 2031 voraussichtlich mit einer CAGR von 14,05 % wachsen werden.
- Nach Anwendung dominierten Indikationen der irregulären Hornhaut 2025 mit einem Anteil von 62,06 % an der Sklerallinsen-Marktgröße; Anwendungen bei Augenoberflächenerkrankungen steigen bis 2031 mit einer CAGR von 16,39 %.
- Nach Endnutzer führten Krankenhäuser 2025 mit einem Umsatzanteil von 37,68 %, während Augenkliniken bis 2031 eine CAGR von 13,98 % erzielen dürften.
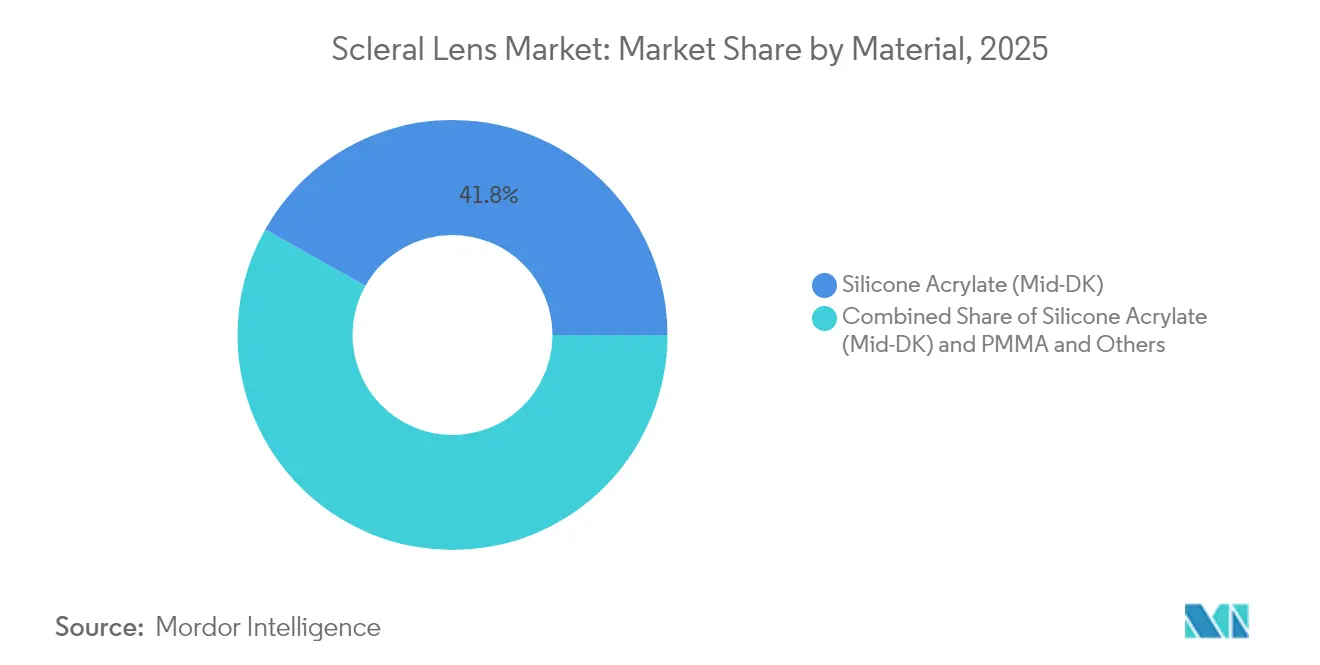
- Nach Material erzielte Silikon-Acrylat 2025 einen Anteil von 41,83 % am Sklerallinsen-Markt; Fluor-Silikon-Acrylat-Materialien sollen bis 2031 mit einer CAGR von 12,55 % expandieren.
- Nach Vertriebskanal entfielen 2025 71,55 % der Sklerallinsen-Marktgröße auf Offline-Kanäle; Online-Kanäle verzeichnen eine prognostizierte CAGR von 15,92 % bis 2031.
- Nach Geografie sicherte sich Nordamerika 2025 42,34 % des globalen Umsatzes, während der asiatisch-pazifische Raum bis 2031 eine CAGR von 15,02 % erzielen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Prävalenz von Keratokonus & ektatischen Erkrankungen | +2.8% | Global, mit höchster Auswirkung in APAC und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Zahl von Komplikationen nach refraktiver Chirurgie | +1.9% | Nordamerika & EU, Ausweitung auf APAC | Kurzfristig (≤ 2 Jahre) |
| Zunehmende globale Akzeptanz durch Spezialaugenklinikketten | +1.6% | APAC-Kern, Übertragung auf MEA | Mittelfristig (2–4 Jahre) |
| Fortschritte bei High-DK-GP-Materialien | +1.4% | Global | Langfristig (≥ 4 Jahre) |
| Aufkommen von 3-D-gedruckten maßgefertigten Sklerallinsen | +1.2% | Nordamerika & EU, frühe Markteinführung | Langfristig (≥ 4 Jahre) |
| Wirkstofffreisetzende Sklerallinsen in spätstufigen Entwicklungspipelines | +0.8% | Global, regulierungsabhängig | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Keratokonus & ektatischen Erkrankungen
Großangelegte pädiatrische Screening-Programme berichten jetzt von einer Keratokonus-Inzidenz von 1:334, eine Rate, die weit über den historischen Schätzungen für Erwachsene liegt. Eine frühere Diagnose bedeutet, dass mehr Patienten eine lebenslange visuelle Rehabilitation benötigen, und Langzeitstudien zeigen, dass Sklerallinsen das Risiko einer Hornhauttransplantation im Vergleich zur Nichtverwendung von Linsen um 81 % reduzieren. Nationale Gesundheitssysteme befürworten zunehmend eine frühzeitige Linsenanpassung, um Operationen zu verzögern oder zu vermeiden, was die stetige Nachfrage im Sklerallinsen-Markt stärkt. Verbesserte Tomografiewerkzeuge machen die Erkennung in der primären Augenpflege zur Routine und erweitern den Patientenpool. Entsprechend integrieren Spezialisten erstrangige Sklerallinsenprotokolle, um das Fortschreiten zu bewältigen und die Lebensqualität zu verbessern.
Fortschritte bei High-DK-GP-Materialien
Gasdurchlässige Materialien der nächsten Generation, die 200 Dk überschreiten, haben Hypoxie-Bedenken beseitigt, die einst die tägliche Tragedauer einschränkten. Das Acuity 200-Polymer von Valley Contax kombiniert ultrahohe Sauerstoffdurchlässigkeit mit Oberflächenbenetzbarkeit, die die Ablagerungsbildung verringert und die komfortable Tragezeit verlängert[1]Valley Contax, "Acuity 200 – Willkommen in der Welt der gasdurchlässigen Materialien," valleycontax.com. Solche Materialien ermöglichen dickere Gewölbe für schwere Ektasien, ohne die Hornhautphysiologie zu beeinträchtigen, und verbreitern die behandelbaren Fälle im Sklerallinsen-Markt. Die Forschung zu Hydrogelkompositen, die Super-Lubricity erreichen, senkt das Abbruchrisiko durch reibungsbedingte Beschwerden weiter. Computergestütztes Materialdesign beschleunigt die Entwicklung, verkürzt die Kommerzialisierung und hilft Herstellern, Premium-Portfolios zu differenzieren.
Aufkommen von 3-D-gedruckten maßgefertigten Sklerallinsen
Additive Fertigungsverfahren produzieren nun klinisch einsetzbare Linsen mit Mikrometer-Präzision und passen die Sagittaltiefen an individuelle Augenprofile an. Begutachtete wissenschaftliche Arbeiten über 3-D-gedruckte wirkstofffreisetzende Kontaktlinsen unterstreichen die Tragfähigkeit der Technologie für Augengeräte[2]Piyush Garg et al., "3D-gedruckte Kontaktlinsen zur Freisetzung von Polyvinylalkohol," MDPI Journals, mdpi.com. Automatisierte Drucker reduzieren manuelle Polierschritte, was die Behandlungszeit in der Praxis verkürzen und die Kosten pro Linse senken kann. Benutzerdefinierte Gitterstrukturen ermöglichen variable Dickenzonen, die die Sauerstoffdiffusion optimieren und gleichzeitig die Steifigkeit erhalten. Während die Skalierung der Produktion eine Herausforderung bleibt, deuten Investitionen in Industriedrucker auf eine breitere Verfügbarkeit innerhalb des Prognosezeitraums hin und eröffnen neue Wachstumspotenziale für den globalen Sklerallinsen-Markt.
Wirkstofffreisetzende Sklerallinsen in spätstufigen Entwicklungspipelines
Die Kombination von Sehkorrektur und nachhaltiger therapeutischer Wirkstoffabgabe löst hartnäckige Adhärenzprobleme bei topischen Tropfen, bei denen weniger als 5 % des Wirkstoffs das Zielgewebe erreicht. Frühe klinische Programme mit Cyclosporin-imprägnierten Sklerallinsen haben stabile 24-Stunden-Freisetzungsprofile und symptomatische Linderung bei schwerem trockenem Auge berichtet. Regulatorische Wege für Kombinations-Gerät-Arzneimittelprodukte erfordern umfangreiche Sicherheitsdaten, aber positive Pilotmiesgen stärken das Investorenvertrauen. Die kommerzielle Einführung wird zunächst in Nischen-Augenoberflächenerkrankungen erwartet, dann schrittweise bei Grünem Star und postoperativer Entzündung, wodurch sich die adressierbaren Umsatzströme im Sklerallinsen-Markt erweitern.
Hemmnisanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Verfügbarkeit alternativer Techniken | -1.8% | Global, mit höchster Auswirkung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Hoher Zeitaufwand in der Praxis & Lernkurve für Anwender | -1.5% | Global, insbesondere in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Sauerstoffversorgung bei sehr langem Tragen | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Versorgungskettenanfälligkeit bei Fluorsilikon-Acrylat-Polymeren | -0.9% | Global, mit höchster Auswirkung in APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit alternativer Techniken
Fortschritte bei der Hornhaut-Crosslinking-Behandlung, intrastromalen Ringsegmenten und der Lentikel-Extraktion durch kleine Schnitte bieten berührungslose Lösungen für irreguläre Hornhäute. Patienten, die eine minimal-invasive Korrektur anstreben, können sich trotz höherer Kosten für diese Verfahren entscheiden, was die Konversion zum Sklerallinsen-Markt begrenzt. Öffentliche und private Versicherungsträger in mehreren entwickelten Ländern erstatten nun die Ringimplantat-Chirurgie, was die wirtschaftliche Lücke zu Speziallinsen verringert. Gerätehersteller reagieren, indem sie die reversiblen, anpassbaren Vorteile von skleralen Modalitäten hervorheben, doch der Wettbewerb durch chirurgische Technologien bleibt mittelfristig bestehen.
Hoher Zeitaufwand in der Praxis & Lernkurve für Anwender
Die erste Anpassung einer Sklerallinse erfordert oft 2–4 Stunden gegenüber weniger als einer Stunde bei weichen Linsen, was stark frequentierte Primärversorgungseinrichtungen belastet. Umfragen zeigen, dass viele Optometristen sechs Monate dedizierter Ausbildung benötigen, um konsequent optimale Gewölbe zu erzielen. Eingeschränkter Zugang zu Tomografie und Profilometrie in kleineren Kliniken erhöht die Einstiegshürden weiter, insbesondere in Entwicklungsländern, wo die Kapitalbudgets begrenzt sind. Hersteller bieten zunehmend virtuelle Zertifizierungskurse und prädiktive Anpassungssoftware an, um die Einarbeitung zu verkürzen, doch die Aufrechterhaltung neu erlernter Fähigkeiten hängt nach wie vor vom anhaltenden Fallvolumen ab. Diese Arbeitsablaufherausforderungen bremsen weiterhin die Akzeptanz im Sklerallinsen-Markt, insbesondere außerhalb der großen städtischen Zentren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Linsentyp:
Mini-Skleral-Dominanz treibt den MarktMini-Skleral-Designs erzielten 2025 48,02 % des globalen Umsatzes und sind damit der Eckpfeiler des Sklerallinsen-Marktes. Ihr Durchmesser von 15–18 mm bietet eine zuverlässige Hornhautwölbung bei einfacherer Handhabung als größere Formate und unterstützt die breite klinische Anwendung. Das Segment profitiert von schrittweisen Designverbesserungen wie torischen Haptics, die die Erstanpassungserfolgsrate steigern. Full-Sklerallinsen, obwohl derzeit noch eine Nische, sollen bis 2031 mit einer CAGR von 14,05 % wachsen, da schwere Augenoberflächenerkrankungen zunehmen. Die zunehmende Verfügbarkeit von High-DK-Materialien fördert die breitere Akzeptanz von Full-Sklerallinsen, insbesondere bei postoperativen Patienten und Transplantatpatienten, die maximalen Schutz benötigen. Korneo-Skleral-Hybridlinsen halten einen bescheidenen Anteil und bedienen leichte Ektasien und post-LASIK-Unregelmäßigkeiten, bei denen die Anforderungen an zentralen Abstand geringer sind. Kontinuierliche Forschung und Entwicklung bei Kantenausrichtungsalgorithmen und Oberflächenbeschichtungen sichert die Produktdifferenzierung.
Der Beitrag der Mini-Skleral-Produkte zur Sklerallinsen-Marktgröße wird bis 2031 dominant bleiben, da Fertigungseffizienzen die Preise stabil halten. Unternehmen bündeln Probiersets mit digitalen Anpassungswerkzeugen, reduzieren die Behandlungszeit und stärken die Anbieterloyalität. Patientenempfehlungen und Erfahrungsberichte in sozialen Medien steigern das Bewusstsein weiter und stärken das strukturelle Wachstum. Die Einführung von Full-Skleral-Formaten in Tertiärzentren fungiert als Zubringerpipeline, bei der einige Träger nach Stabilisierung der Hornhautoberflächen auf Mini-Designs wechseln. Insgesamt erhöht die Linsentypvielfalt die Marktresilienz und begrenzt das Umsatzkonzentrationsrisiko.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Anwendung:
Anwendungen bei irregulärer Hornhaut führen den Markt anIndikationen der irregulären Hornhaut machten 2025 62,06 % des Sklerallinsen-Marktanteils aus. Keratokonus, pelluzidale Randdegeneration und post-refraktive Ektasie dominieren das Verschreibungsvolumen, da alternative Korrekturen für komplexe Topografien eine begrenzte Sehqualität bieten. Langzeitdaten bestätigen, dass eine frühzeitige Sklerallinsenanwendung die Transplantationschirurgie verzögert und eine stabile Sehschärfe unterstützt, was die Akzeptanz bei Kostenträgern fördert. Augenoberflächenerkrankungen, obwohl heute noch kleiner, sollen bis 2031 eine CAGR von 16,39 % verzeichnen, da die Evidenz für therapeutische Hydratationsvorteile bei schwerem trockenem Auge und Graft-versus-Host-Erkrankung wächst. Dieses Segment zieht die Aufmerksamkeit von Klinikern in alternden Gesellschaften auf sich, in denen Autoimmun- und iatrogene Trockenheit zunehmen.
Die mit der Brechungsfehlerkorrektur verbundene Sklerallinsen-Marktgröße bleibt bescheiden, ist aber strategisch bedeutsam. Ultrapräzise wellenfront-gesteuerte Optiken ermöglichen die Korrektur von Aberrationen höherer Ordnung bei post-LASIK- oder Traumafällen, die durch Brillen nicht adäquat behandelt werden können. Aufkommende wirkstofffreisetzende Plattformen könnten neue hybride Indikationen schaffen, wie kombinierte visuelle und entzündungshemmende Therapie. Funktionsübergreifende klinische Studien erweitern das Wissen über die Kosteneffizienz, was langfristig eine breitere Kostenträgerdeckung und mehr Anwendungsvielfalt bringen könnte.
Nach Endnutzer:
Krankenhausdominanz verlagert sich zu SpezialklinikenKrankenhäuser repräsentierten 2025 37,68 % des Umsatzes, was den Bedarf an multidisziplinären Teams für das Management komplexer Hornhauthpathologien widerspiegelt. Integrierte chirurgische und Anpassungsdienstleistungen bedienen Patienten mit Transplantaten, fortgeschrittener Ektasie oder Augenoberflächenkompromiss. Jedoch verzeichnen unabhängige Augenkliniken eine CAGR von 13,98 %, angetrieben durch gezielte Ausbildungsprogramme und Investitionen in die Hornhauttomografie. Diese Zentren bieten flexible Terminplanung und personalisierte Nachsorge, was jüngere und berufstätige Bevölkerungsgruppen anspricht. Telekonsultationsverbindungen zwischen Gemeinschaftsoptometristen und tertiären Spezialisten demokratisieren den Zugang weiter und vergrößern den Sklerallinsen-Markt.
Akademische Zentren und Forschungskrankenhäuser fungieren als Innovationszentren, in denen adaptive Optiken und KI-gesteuerte Anpassungsalgorithmen erprobt werden, die letztendlich in die private Praxis übergehen. Fachverbände verbreiten Protokolle und heben die Grundkompetenz über verschiedene Regionen hinweg. Während Kliniken wachsen, liefern Hersteller schlüsselfertige Anpassungssuiten, was das symbiotische Wachstum zwischen Geräteanbietern und ambulanten Anbietern stärkt.
Nach Material:
Silikon-Acrylat führt trotz High-DK-WachstumSilikon-Acrylat hielt 2025 einen globalen Umsatzanteil von 41,83 % und unterstreicht seine Balance aus Sauerstoffdurchlässigkeit, Steifigkeit und Kosteneffizienz. Die Akzeptanz des Segments profitiert von jahrzehntelanger Vertrautheit bei Klinikern und stabilen Lieferketten. High-DK-Fluor-Silikon-Acrylat-Materialien expandieren jedoch mit einer CAGR von 12,55 %, da sie erweiterte Trageschedules ermöglichen und dickere Gewölbe ohne Beeinträchtigung der Hornhautphysiologie ermöglichen. Bahnbrechende superhydrophile Beschichtungen reduzieren Beschlagen und Proteinablagerungen und verbessern den Langzeitkomfort. Der Marktanteil von PMMA geht weiter zurück, behält aber seinen Wert in Spezialfällen, die extreme Dimensionsstabilität erfordern.
Investitionen in Forschung und Entwicklung konzentrieren sich auf Polymermischungen, die 200 Dk überschreiten und gleichzeitig die mechanische Festigkeit erhalten. Erfolge in diesem Bereich könnten eine beschleunigte Migration zu Premium-Materialien auslösen und die Sklerallinsen-Marktgrößenverteilung bis 2031 neu gestalten. Produzenten schmieden strategische Allianzen mit Rohstofflieferanten, um Fluorsilikon-Acrylat-Bestände zu sichern und jüngsten Lieferkettenerschütterungen entgegenzuwirken.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Vertriebskanal:
Offline-Dominanz steht vor digitaler DisruptionOffline-Kanäle in Optometrie- und Augenheilkunde-Praxen generierten 2025 71,55 % des globalen Umsatzes, was den hochgradig maßgeschneiderten Charakter von Anpassungen widerspiegelt. Dennoch werden Online-Plattformen voraussichtlich mit einer CAGR von 15,92 % wachsen, da die Tele-Optometrie zunehmend regulatorische Akzeptanz findet. Digitale Nachbestellungen, virtuelle Kontrolluntersuchungen und Abonnementmodelle steigern den Patientenkomfort und erhöhen die Compliance und Bindungsraten im Sklerallinsen-Markt. Hybride Lieferrahmen entstehen, bei denen die Erstanpassung in der Klinik stattfindet und nachfolgende Linsenbestellungen online verlagert werden. Mehrere Hersteller integrieren nun QR-kodierte Pflegeleitfäden und KI-Symptom-Tracker und treiben nahtlose Omni-Channel-Erlebnisse voran. Während vollständig ferngesteuerte Anpassungen durch Haftungs- und Datengenauigkeitseinschränkungen begrenzt bleiben, wird die schrittweise Digitalisierung voraussichtlich die Lücke zwischen klinischer Aufsicht und Verbrauchererwartungen verringern.
Geografische Analyse
Nordamerika Sklerallinsen-Markt
Nordamerika trug 2025 mit 42,34 % zum globalen Umsatz bei, was auf eine ausgereifte Infrastruktur für spezialisierte Augenversorgung, eine fortschrittliche Versicherungsabdeckung und kontinuierliche Weiterbildung von Fachkräften zurückzuführen ist. Kanadas Einzahler-Modell und die Ausweitung privater Krankenversicherungen in Mexiko diversifizieren die regionalen Wachstumstreiber. Die zunehmende Verfügbarkeit von Materialien mit hohem DK-Wert unterstützt längere Tragezeiten und erweitert das Indikationsspektrum.
APAC Sklerallinsen-Markt
Asien-Pazifik ist das am schnellsten wachsende Gebiet mit einem prognostizierten CAGR von 15,02 %, angetrieben durch die weit verbreitete Einführung in städtischen Krankenhäusern und die Zunahme spezialisierter Fachketten. China und Indien zusammen verfügen über die größten potenziellen Patientenpools, da pädiatrische Screening-Initiativen eine bisher wenig untersuchte Keratokonus-Prävalenz aufdecken. Staatlich geförderte Kapazitätsaufbauprogramme bilden neue Anpasser aus und erhöhen die grundlegende Serviceverfügbarkeit auf dem Sklerallinsen-Markt. Lokale Produktionsstätten in Malaysia und Singapur verkürzen die Lieferzeiten und schützen vor Währungsvolatilität.
Europa Sklerallinsen-Markt
Europa verzeichnet eine stetige Expansion im mittleren einstelligen Bereich, gestützt durch etablierte Optometrieprogramme und einheitliche CE-Kennzeichnungsvorschriften. Deutschland und das Vereinigte Königreich dominieren die regionalen Volumina durch Kooperationen zwischen Wissenschaft und Industrie, die klinische Innovationen beschleunigen. In südeuropäischen Märkten steigt die Nachfrage, da öffentliche Gesundheitssysteme die nicht-chirurgische Behandlung von Ektasien in den Vordergrund stellen. Die regulatorischen Neuausrichtungen nach dem Brexit verursachen leichte Reibungsverluste in grenzüberschreitenden Lieferketten, doch Hersteller leiten Bestände um, um die Kontinuität zu gewährleisten. Insgesamt sichert die regionsweite Einhaltung evidenzbasierter Erstattungsrichtlinien vorhersehbare Adoptionsverläufe.

Wettbewerbslandschaft
Der Sklerallinsen-Markt ist mäßig fragmentiert. Etablierte Mehrproduktgruppen – Bausch + Lomb, CooperVision und Alcon – nutzen Skaleneffekte und internationale Distribution, während reine Spezialisten wie BostonSight, Visionary Optics und Art Optical Contact Lens durch maßgeschneiderte Designplattformen Kundenbindung aufbauen. Die Wettbewerbsdifferenzierung konzentriert sich auf proprietäre Anpassungssoftware, den Zugang zu ultrahohen DK-Materialien und integrierte Ausbildungsökosysteme für Fachleute.
Investitionen in KI-gesteuerte Sagittaltiefenvorhersage reduzieren Nachpassungsraten und erhöhen den Erstlinsen-Erfolg, was die Wettbewerbsvorteile schärft. Die Übernahme von LENSAR durch Alcon für USD 356 Millionen unterstreicht eine Strategie zur Integration von Diagnose- und Refraktionstechnologie in ein einheitliches Portfolio[3]Alcon, "Alcon stimmt der Übernahme von LENSAR, Inc. zu," alcon.com. Die Medizintechnik-Akquisitionen von EssilorLuxottica in den Jahren 2024–2025, nämlich Heidelberg Engineering und Espansione Group, signalisieren eine ähnliche vertikale Integration, um Datenanalyse- und therapeutische Gerätesynergien zu erschließen.
Die Versorgungssicherheit für Fluorsilikon-Acrylate wird zu einem strategischen Wettbewerbsvorteil; Hersteller mit dualer Beschaffung sichern sich gegen Volatilität ab und schützen Produktionszeitpläne. Start-ups, die sich auf 3-D-gedruckte oder wirkstofffreisetzende Formate konzentrieren, ziehen Risikokapital an und positionieren sich als Übernahmekandidaten, sobald Proof-of-Concept-Studien abgeschlossen sind. Insgesamt prägen taktische Kooperationen zwischen Rohstoffchemikern, Softwareentwicklern und klinischen Ausbildern die zukünftigen Wettbewerbskonturen im Sklerallinsen-Markt.
Führende Unternehmen der Sklerallinsen-Branche
Visionary Optics
ABB Optical Group
EssilorLuxottica
Bausch + Lomb
Art Optical Contact Lens
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sklerallinsen-Markt
- ABB Optical Group
- Bausch + Lomb
- Visionary Optics
- EssilorLuxottica
- Art Optical Contact Lens
- The Cooper Companies
- BostonSight
- AccuLens
- Tru-Form Optics
- SynergEyes
- Valley Contax
- Capricornia Contact Lens
- Menicon
- Alcon
- Johnson & Johnson
- Contamac
- Alden Optical
- Paragon Vision Sciences
- Lensabl
- SEED Co., Ltd.
- LG Optical

Marktchancen und Zukunftsaussichten
Das kurzfristige Chancenpotenzial erweitert sich rund um die Skalierung des Zugangs, die Verbesserung der Passgenauigkeit und die Ausweitung von Premiumoptionen für komplexe Hornhäute. Eine Praxisumfrage aus 2025 berichtete von 462.272 Skleralen-Kontaktlinsen-Anpassungen, ein Anstieg um 53 % gegenüber 248.828 im Jahr 2020, und verwies auf eine Konsolidierung bei Anpassern mit hohem Volumen (500+ Linsen). Diese Verschiebung schafft Raum für Hersteller und Distributoren, Schulungen, die Logistik von Testlinsen-Sets und digitale Design-Workflows zu standardisieren, damit auch Kliniken mit geringerem Volumen konsistenter teilnehmen können.
Auf der Produktseite verlagert sich die Differenzierung zunehmend von der einfachen Wölbung hin zu fortschrittlichen Designmerkmalen und Materialien mit hoher Sauerstoffdurchlässigkeit, was insbesondere für Indikationen bei unregelmäßiger Hornhaut und Erkrankungen der Augenoberfläche relevant ist, wo Tragekomfort und Beschlagkontrolle die Adhärenz beeinflussen. Softwaregestützte Anpassung und die Integration in Laborabläufe bieten ebenfalls einen praktikablen Weg, um Nachanpassungen und Behandlungszeit zu reduzieren, ohne die zugrunde liegende Fertigungshardware zu verändern. Advance Medical veröffentlichte beispielsweise im Mai 2026 Reverse Edge Vault als Software-Update für seine FocalPoints-Designplattform, das lokalisierte Randanpassungen bei Gewebeverlust oder Vertiefungen ermöglicht und komplexere therapeutische Anpassungen unterstützt. Materialinnovation ist ein weiterer Hebel, da Hyper-Dk-GP-Materialien auf den Markt kommen, wie Optimum Breathe mit 250 Dk in Europa im Jahr 2026, das dickere Wölbungen und ein längeres tägliches Tragen bei schwerer Ektasie oder beeinträchtigten Augenoberflächen unterstützen kann. Wirkstofffreisetzende oder krankheitsbehandelnde Skleral-Kontaktlinsen bleiben eine Chance mit längerem Entwicklungszyklus, machen jedoch Fortschritte durch strengere regulatorische Zulassungswege, einschließlich Class III PMA in den Vereinigten Staaten für Wirkstoffabgabe oder spezialisierte therapeutische Beschichtungen, was Unternehmen mit klinischer und regulatorischer Tiefe begünstigt und die Zusammenarbeit zwischen Linsendesignern, Materialzulieferern und spezialisierten Augenpflegenetzwerken fördert.
Recent Industry Developments in Sklerallinsen-Markt
- April 2026: Menicon berichtete, dass seine von Menicon B.V. hergestellte Time XL Skleral-Kontaktlinse die Medizinprodukt-Zulassung der chinesischen National Medical Products Administration (NMPA) erhalten hat. Die Zulassung unterstützt Meniconâs Vermarktungsweg in einem großen Patientenpool mit unregelmäßiger Hornhaut und erhöht den Wettbewerbsdruck auf andere Anbieter von Speziallinsen, die Zugang zum chinesischen Markt anstreben.
- Mai 2025: Bausch + Lomb brachte Zenlens CHROMA HOA wellenfrontgeführte Skleral-Kontaktlinsen in den Vereinigten Staaten auf den Markt. Die Einführung erweitert Premium-Anpassungsoptionen zur Korrektur von Aberrationen höherer Ordnung bei komplexen Hornhautfällen und schärft zudem die Differenzierung in Spezialpraxen.
- Mai 2024: Bausch + Lomb brachte die Zenlens ECHO Custom-Skleral-Kontaktlinsentechnologie in den Vereinigten Staaten für Hornhautunregelmäßigkeiten und postoperative Zustände auf den Markt. Dies fügte dem Zenlens-Portfolio eine weitere Technologieoption hinzu und unterstützte eine breitere Abdeckung anspruchsvoller Indikationen, die in spezialisierten Augenpflegeeinrichtungen behandelt werden.


Sklerallinsen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze, die mit Skleral-Kontaktlinsen erzielt werden, die die Hornhaut überspannen und auf der Sklera aufliegen, verkauft über klinische und kommerzielle Kanäle für Sehkorrektur und therapeutische Augenanwendungen, über wichtige Regionen und Endnutzer hinweg.
Umfangsausschlüsse: Wir erfassen keine nicht verwandten Kontaktlinsenkategorien, chirurgischen Eingriffe oder Arzneimittel, die im Zusammenhang mit Anpassungen und Nachsorge verwendet werden können.
Übersicht der Segmentierung
- Nach Linsentyp
- Korneo-Skleral- & Semi-Skleral-Linsen
- Mini-Sklerallinsen
- Full-Sklerallinsen
- Nach Anwendung
- Irreguläre Hornhaut
- Augenoberflächenerkrankung
- Brechungsfehler
- Sonstige Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Augenkliniken
- Sonstige Endnutzer
- Nach Material
- Fluor-Silikon-Acrylat (High-DK)
- Silikon-Acrylat (Mid-DK)
- PMMA & andere
- Nach Vertriebskanal
- Offline (Optometrie- & Augenheilkunde-Kliniken)
- Online (E-Commerce, Tele-Optometrie)
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Restliches Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Restlicher asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Restlicher Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Restliches Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Kartierung des Versorgungspfads für Skleral-Kontaktlinsen, von der Diagnose und Testanpassung über die Abgabe bis zum laufenden Austausch, damit der Umsatz an einen realistischen Bedarfspool gekoppelt ist. Wir stützten uns auf öffentliche Quellen wie die Informationen zu Sehkraft und Augengesundheit der US CDC, Ressourcen der National Institutes of Health sowie peer-reviewte Fachzeitschriften der Ophthalmologie und Optometrie, die Krankheitsprävalenz, Behandlungsmuster und klinische Ergebnisse beschreiben.
Um die Eingaben fundiert zu halten, überprüften wir zudem Materialien von Berufsverbänden und Standardisierungsgremien (zum Beispiel Optometrie- und Kontaktlinsenverbände) sowie Fach- und Regulierungsmitteilungen, die helfen zu validieren, wie Linsen klassifiziert werden und wie sich Materialien entwickeln. Unternehmensunterlagen, Jahresberichte, Investorenpräsentationen und seriöse Presseberichte wurden genutzt, um Produktmix und Kanalgewichtung zu verstehen, und ausgewählte kostenpflichtige Abonnements wurden nur für finanzielle Unternehmensdaten und Patentrecherchen verwendet, wo Offenlegungen begrenzt waren. Die hier aufgeführten Quellenbeispiele sind illustrativ und nicht erschöpfend, und viele weitere Referenzen wurden während der Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Augenärzten, Teilnehmern aus Labor und Vertrieb sowie Produkt- und Vertriebsverantwortlichen, die Auskunft über Bestellmuster und Austauschverhalten im Praxisalltag geben können. Da es sich um einen globalen Markt handelt, stellten wir eine Abdeckung über die wichtigsten Regionen sicher, und die Gespräche wurden genutzt, um Anpassungsraten für wichtige Indikationen, typische Austauschzyklen und realistische Preiskorridore nach Kanal zu bestätigen, bevor die Annahmen finalisiert wurden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 14 % | APAC: 45 % |
| Mid-Tier: 45 % | Funktions-/Bereichsleiter: 39 % | EMEA: 37 % |
| Kleinere Akteure: 18 % | Manager: 47 % | Amerika: 18 % |
Marktgrößenbestimmung & Prognose
Das Kernmodell zur Größenbestimmung wird mittels einer Top-Down- und Bottom-Up-Sequenz erstellt, bei der Prävalenz und behandelte Patientenpools für Erkrankungen, die häufig Skleral-Kontaktlinsen verwenden, durch Anwendung von Adoptions- und Anpassungsraten in eine adressierbare Träger-Basis umgewandelt werden. Sobald die Träger-Basis feststand, wurde der jährliche Linsenbedarf anhand der Austauschhäufigkeit und der typischen jährlichen Nutzung geschätzt, der dann unter Verwendung durchschnittlicher Verkaufspreise (ASP), die den Mix über Linsentypen und Kanäle widerspiegeln, in Umsatz umgerechnet wird.
Um die Gesamtzahlen realistisch zu halten, haben wir das Ergebnis mit selektiven Bottom-Up-Prüfungen abgeglichen, etwa durch Zusammenführung beobachtbarer Umsatzsignale von Anbietern, stichprobenweiser ASP-Prüfungen nach Kanal von Kliniken und Laboren sowie durch regionale Plausibilitätsprüfungen der Nachfrage mit Praktikern. Zu den wichtigsten Eingaben, die das Modell prägten, zählten der Mix aus unregelmäßiger Hornhaut versus Erkrankungen der Augenoberfläche, der Anteil der in Augenkliniken versus Krankenhäusern durchgeführten Speziallanpassungen, der Austauschtakt für häufige versus seltene Träger, Materialverschiebungen hin zu Optionen mit höherer Sauerstoffdurchlässigkeit sowie der Online- versus Offline-Anteil, soweit zutreffend.
Für die Prognose wurde eine Szenarioanalyse verwendet, um abzubilden, wie Schulungskapazität, Erstattungsakzeptanz und Produktverfügbarkeit die Adoption regional schneller oder langsamer voranbringen können. Wo Bottom-Up-Signale unvollständig waren, füllten wir Lücken mit konservativen, in Expertengesprächen vereinbarten Durchdringungsbereichen und passten diese erst an, wenn mehrere unabhängige Indikatoren die Änderung stützten.
Datenvalidierung & Aktualisierungszyklus
Wir validieren das Modell durch Gegenprüfung der Ergebnisse anhand unabhängiger Signale, einschließlich bekannter Patientenflussmuster, typischer Anpassungsvolumina je Praxistyp, und ob implizierte ASP und Austauschraten mit dem übereinstimmen, was Befragte im Feld beobachten. Jede deutliche Abweichung nach Region oder plötzliche Sprünge im Wachstum werden überprüft, und die Annahmen werden mit Folgefragen erneut getestet, bis die Treiber klar erklärt sind.
Vor der Veröffentlichung durchläuft das Modell mehrstufige Analystenprüfungen, sodass Berechnungslogik, Einheitenkonsistenz und Währungsbehandlung Zeile für Zeile überprüft werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, etwa bemerkenswerte Preisbewegungen, Änderungen der Erstattung oder Verschiebungen in der klinischen Praxis. Kurz vor der Auslieferung führt ein Analyst eine erneute Durchsicht durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Skleral-Kontaktlinsen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Skleral-Kontaktlinsen können weit voneinander abweichen, da Autoren nicht immer bei Zeitpunkt, Preisgestaltung und den erfassten Teilen des Versorgungspfads übereinstimmen. Unterschiede zeigen sich auch, wenn eine Schätzung jüngeren Datums ist als eine andere, da sich ASP-Erwartungen und Kanalmix innerhalb eines einzigen Jahres verschieben können.
Wenn Wechselkurse konsistent zeitlich abgestimmt sind und ASP-Bandbreiten mit aktuellem Feedback aus Kliniken und Laboren vor dem endgültigen Abschluss neu validiert werden, bleibt der Wert für 2025 näher an der tatsächlich realisierten Preisgestaltung, was der von Mordor Intelligence angewandte Aktualisierungsstandard ist. Einige externe Schätzungen beziehen zudem angrenzende Speziallinsen mit ein oder wenden aggressive Adoptionsraten für Erkrankungen der Augenoberfläche an, ohne diese Raten mit der Kapazität der Praktiker und dem Austauschverhalten abzugleichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 330,75 Mio. USD (2025) | |
| Branchenverlag A | 340,00 Mio. USD (2024) | Verwendet ein früheres Basisjahr und kann kurzfristige Bewegungen bei ASP und Kanalmix übersehen, und die offengelegten Umfangsdetails sind schwächer hinsichtlich der Validierung von Austauschtakt und Anpassungsraten über Regionen hinweg. |
| Marktmonitor B | 421,00 Mio. USD (2025) | Implizierte Gesamtwerte scheinen von einer höheren tatsächlich realisierten Preisgestaltung und schnellerer Übernahme auszugehen, mit begrenzter Transparenz darüber, ob Umsätze angrenzender Speziallinsen neben Skleral-Kontaktlinsen enthalten sind. |
Die Streuung erklärt sich hauptsächlich dadurch, wie schnell Preis- und Adoptionsannahmen aktualisiert werden, sowie dadurch, ob die Größenbestimmung streng auf Skleral-Kontaktlinsen beschränkt bleibt oder benachbarte Linsenkategorien einbezieht. Indem wir den Bedarfspool an behandelte Fälle koppeln und ASP sowie Austauschraten anschließend mit Feldrückmeldungen stresstesten, halten wir die Zahl nachvollziehbar an klaren, wiederholbaren Schritten.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sklerallinsen-Markt derzeit?
Die Sklerallinsen-Marktgröße betrug 2026 USD 364,15 Millionen und wird voraussichtlich bis 2031 USD 589,32 Millionen erreichen.
Welche Region wächst im Sklerallinsen-Markt am schnellsten?
Der asiatisch-pazifische Raum verzeichnet das höchste Wachstum mit einer erwarteten CAGR von 15,02 % bis 2031, bedingt durch die steigende Keratokonus-Prävalenz und die rasche Expansion von Spezialkliniken.
Warum sind Mini-Sklerallinsen so beliebt?
Mini-Sklerallinsen vereinen Handhabungskomfort und Hornhautwölbungseffektivität, erzielten 2025 einen globalen Umsatzanteil von 48,02 % und eignen sich für die meisten Fälle irregulärer Hornhaut.
Welche Materialien treiben die zukünftige Innovation voran?
High-DK-Fluor-Silikon-Acrylate, die 200 Dk überschreiten, und supergleitfähige Hydrogelbeschichtungen fördern längere Trageschedules und schützen gleichzeitig die Hornhautgesundheit.
Wie verändern digitale Werkzeuge die Sklerallinsenanpassung?
KI-gesteuerte Designsoftware und Tele-Optometrie-Plattformen verkürzen die Behandlungszeit, verbessern die Erstanpassungsgenauigkeit und ebnen den Weg für hybride Online-Offline-Vertriebsmodelle.
Seite zuletzt aktualisiert am:



