
Taille et part du marché des centres de données d'intelligence artificielle (IA) en Arabie saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
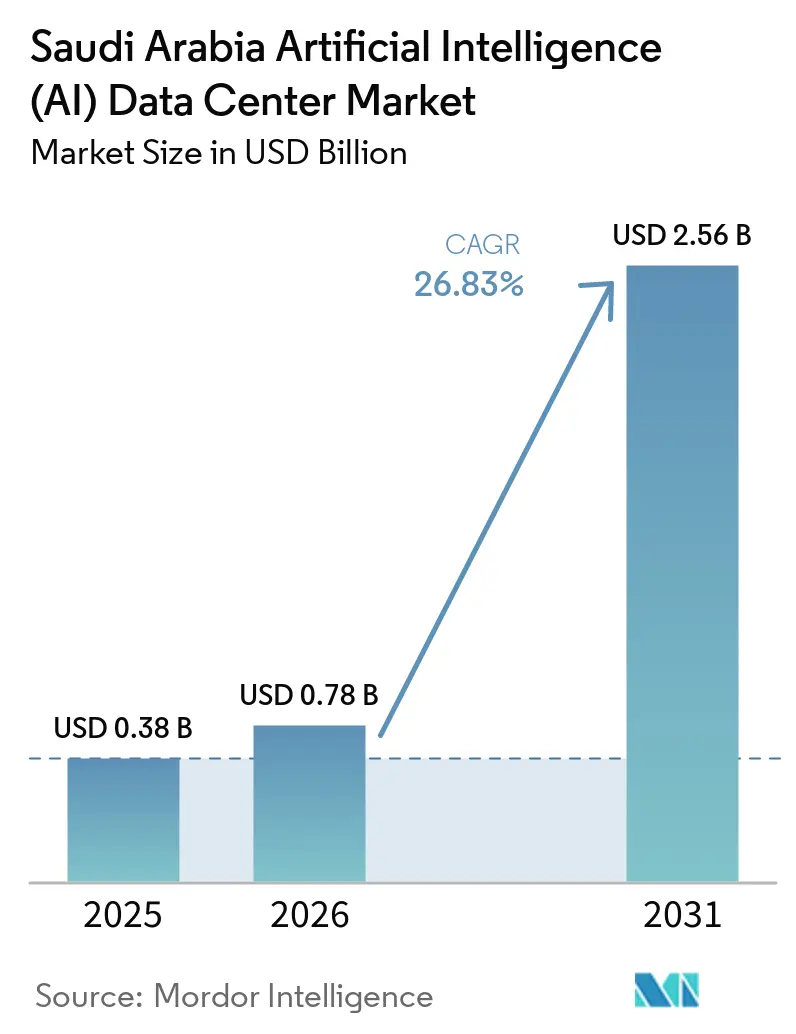
| Taille du marché de l'année de base (2025) | 0.38 Milliards de dollars |
| Taille du Marché (2026) | 0.78 Milliards de dollars |
| Taille du Marché (2031) | 2.56 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 26.83 % |
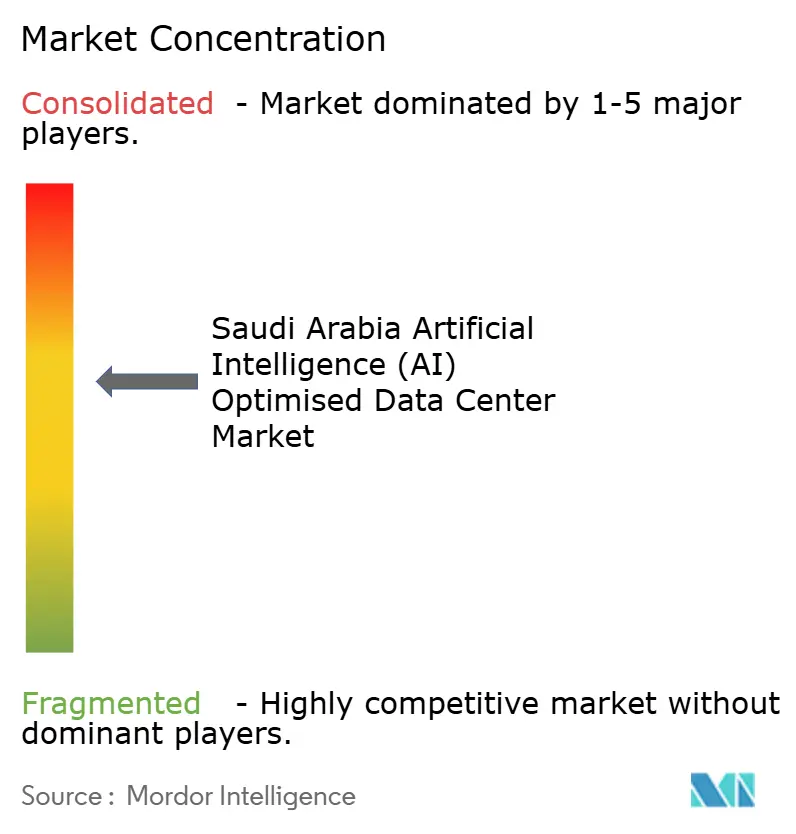
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données d'intelligence artificielle (IA) en Arabie saoudite par Mordor Intelligence
La taille du marché des centres de données d'intelligence artificielle en Arabie Saoudite devrait s'étendre de 0,38 milliard USD en 2025 et 0,78 milliard USD en 2026 à 2,56 milliards USD d'ici 2031, enregistrant un CAGR de 26,83 % entre 2026 et 2031.
Les déploiements hyperscale rapides, les investissements numériques à grande échelle de la Vision 2030 et les partenariats public-privé agressifs établissent ensemble une base solide pour l'hébergement des charges de travail d'IA. Les mandats gouvernementaux de souveraineté des données et la loi sur la protection des données personnelles (PDPL) favorisent l'hébergement local, tandis que les déploiements de la 5G stimulent la demande en infrastructures de périphérie. Les importantes allocations des fonds souverains, notamment les initiatives du Fonds d'investissement public, accélèrent davantage les flux de capitaux vers les installations à haute densité. Parallèlement, les pressions en matière de durabilité dans le climat désertique stimulent l'innovation dans le refroidissement hybride et les sources d'énergie renouvelables, ouvrant de nouvelles niches concurrentielles dans les technologies d'efficacité énergétique.
Principaux enseignements du rapport
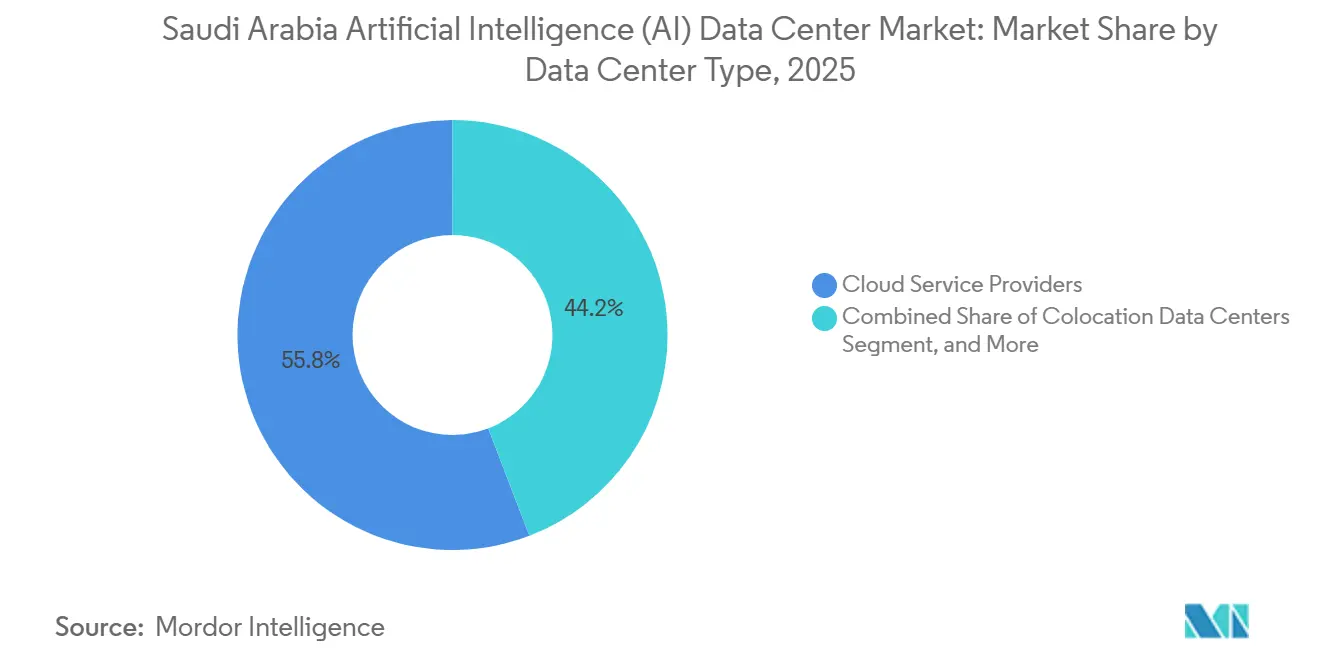
- Par type de centre de données, les fournisseurs de services cloud ont dominé avec 55,82 % de la part du marché des centres de données d'intelligence artificielle en Arabie Saoudite en 2025, tandis que les installations de colocation devraient enregistrer le CAGR le plus rapide, à 32,5 %, de 2026 à 2031.
- Par composant, le logiciel détenait une part de 45,83 % du marché des centres de données d'intelligence artificielle en Arabie Saoudite en 2025, tandis que le matériel devrait se développer à un CAGR de 30,5 % de 2026 à 2031.
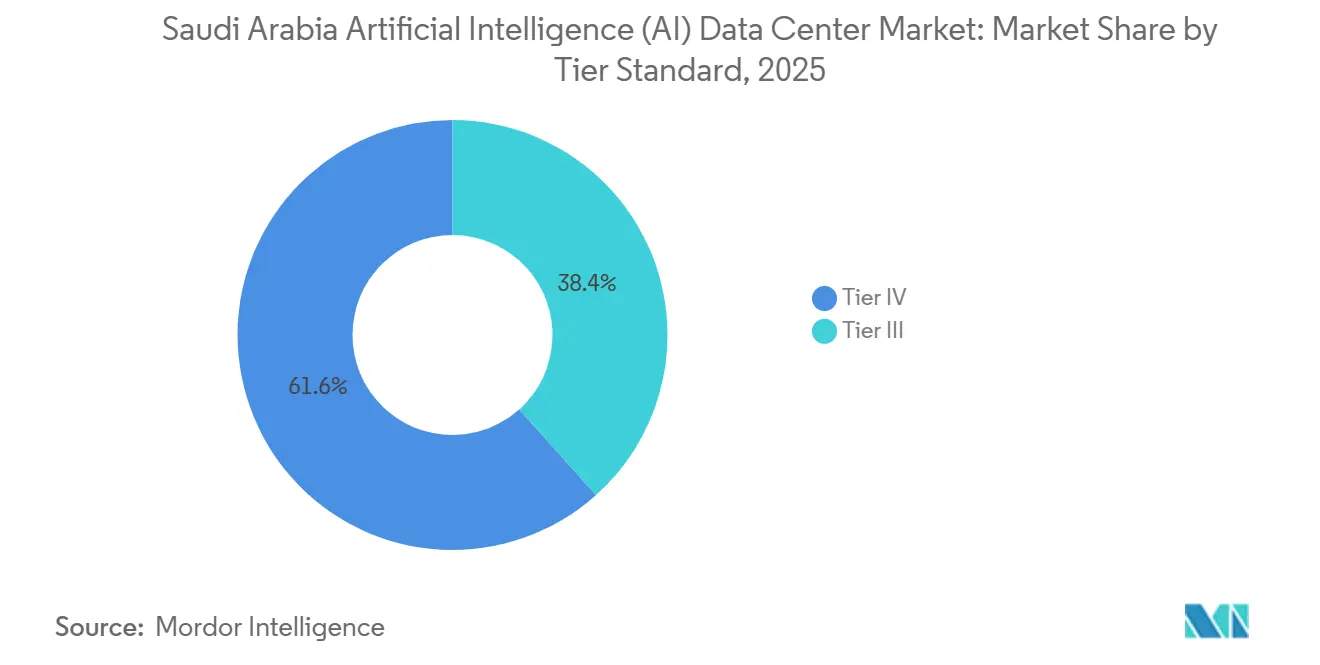
- Par niveau, le Tier IV a capturé 61,63 % de la part du marché des centres de données d'intelligence artificielle en Arabie Saoudite en 2025, tandis que le Tier III devrait croître à un CAGR de 31,5 % de 2026 à 2031.
- Par secteur d'utilisation final, les services informatiques et les services activés par les technologies de l'information (ITES) ont représenté 33,82 % de la part des revenus en 2025, tandis que l'internet et les médias numériques devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 30,0 % de 2026 à 2031.
Tendances et perspectives du marché des centres de données d'intelligence artificielle (IA) en Arabie saoudite
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements dans la transformation numérique portés par la Vision 2030 | +6.8% | National, avec concentration à Riyad, Djeddah, NEOM | Long terme (≥ 4 ans) |
| Expansions des régions cloud hyperscale par les fournisseurs de services cloud mondiaux | +5.2% | National, avec des hubs principaux à Riyad et Djeddah | Moyen terme (2 à 4 ans) |
| Déploiement de la 5G accélérant les charges de travail d'IA en périphérie | +3.9% | National, avec déploiement précoce dans les grandes villes | Moyen terme (2 à 4 ans) |
| Pic de demande de calcul IA pour la ville intelligente de NEOM | +2.8% | Région NEOM, avec débordement vers la Province occidentale | Long terme (≥ 4 ans) |
| Mandats de souveraineté des données soutenus par le gouvernement | +3.8% | National, affectant toutes les opérations des centres de données | Court terme (≤ 2 ans) |
| Projets pilotes de refroidissement urbain géothermique pour les centres de données en environnement désertique | +1.9% | Sites pilotes à Riyad et dans la Province orientale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissements dans la transformation numérique portés par la Vision 2030
Le projet Transcendence alloue 100 milliards USD aux programmes d'IA, reliant directement 66 des 96 objectifs stratégiques de la Vision 2030 aux capacités fondées sur les données.[1] Les projets public-privé de la SDAIA alimentent une demande continue en calcul souverain, notamment pour la formation de modèles linguistiques en arabe et les analyses gouvernementales spécialisées. Chaque dollar public dépensé génère environ 2,3 USD de déploiement d'infrastructure privée, assurant des flux de capitaux durables et ancrant la stabilité du marché à long terme. Cette ampleur attire les fournisseurs mondiaux de technologie désireux de s'implanter dans le Golfe, consolidant le statut de Riyad en tant que hub régional d'IA.
Expansions des régions cloud hyperscale par les fournisseurs de services cloud mondiaux
AWS s'est engagé à hauteur de 5,3 milliards USD, tandis que Microsoft a planifié l'achèvement de sa région locale pour 2026, remodelant collectivement le tissu numérique du Royaume. Google Cloud a conclu un partenariat avec le Fonds d'investissement public en octobre 2024, et Oracle a lancé une deuxième région à Riyad en août 2024 avec 1,5 milliard USD investis.[2] Ces infrastructures d'ancrage justifient de nouveaux investissements dans la dorsale en énergie, fibre optique et refroidissement. La réduction de la latence et la conformité réglementaire incitent les entreprises à migrer leurs charges de travail d'IA localement, tandis que les intégrateurs de systèmes construisent des services multicouches sur les empreintes hyperscale.
Déploiement de la 5G accélérant les charges de travail d'IA en périphérie
Le déploiement national de la 5G par STC, Mobily et Zain permet une latence inférieure à 10 millisecondes pour les applications natives à la périphérie. La surveillance des villes intelligentes, la logistique autonome et l'IoT industriel reposent sur des micro-centres de données installés sur les sites d'antennes. Les opérateurs de télécommunications monétisent l'immobilier des antennes en installant des nœuds de périphérie, créant de nouveaux flux de revenus au-delà de la connectivité. L'architecture distribuée complète les installations centralisées, produisant un réseau à plusieurs niveaux qui équilibre coût et performance pour diverses charges de travail d'IA.
Pic de demande de calcul IA pour la ville intelligente de NEOM
Le complexe DataVolt de 5 milliards USD vise une capacité nette zéro de 1,5 GW d'ici 2028, établissant le plus grand investissement en centre de données IA unique au monde. Les jumeaux urbains en temps réel, la simulation climatique et les systèmes cognitifs de gestion du trafic nécessitent un débit à l'échelle pétascale, fixant de nouveaux repères mondiaux en matière de durabilité et de densité. L'effet vitrine de NEOM attire des projets supplémentaires de villes intelligentes du Golfe vers le Royaume, renforçant son statut de base privilégiée pour l'expérimentation de l'IA à méga-échelle.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de l'énergie et de l'eau pour le refroidissement en climat aride | -4.2% | National, avec l'impact le plus fort dans les régions intérieures | Moyen terme (2 à 4 ans) |
| Disponibilité limitée des puces IA avancées | -3.8% | National, affectant toutes les installations compatibles avec l'IA | Court terme (≤ 2 ans) |
| Pénurie de talents en cybersécurité | -2.1% | National, avec concentration dans les grandes villes | Moyen terme (2 à 4 ans) |
| Réglementations évolutives sur les transferts transfrontaliers de données | -1.9% | National, affectant les opérations internationales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de l'énergie et de l'eau pour le refroidissement en climat aride
Les centres de données consomment 2,3 à 2,8 litres d'eau par kWh, plaçant la future capacité de 1 300 MW sur la trajectoire d'une consommation équivalente à 700 000 ménages d'ici 2030.[3] Les températures estivales maximales de 45 °C font monter les coûts de refroidissement à 40% des coûts d'exploitation totaux. La dépendance à la désalinisation pour 70% de l'eau potable amplifie les dépenses, les installations étant en concurrence avec les usagers résidentiels. Les refroidisseurs à adsorption solaire et le refroidissement hybride réduisent les coûts de plus de 60%, mais exigent des investissements initiaux élevés et des compétences de maintenance spécialisées. Les opérateurs combinent donc des solutions de refroidissement par air et par liquide, en optimisant saisonnièrement pour maîtriser les charges d'exploitation.
Disponibilité limitée des puces IA avancées
Les règles d'exportation américaines promulguées en octobre 2024 limitent l'accès aux GPU de la série H de Nvidia, entraînant des primes de 20 à 30% et des délais de livraison de 12 à 18 mois. Les initiatives saoudiennes se diversifient vers AMD, Qualcomm AI200/AI250 et des partenariats avec des fournisseurs alternatifs. L'engagement de 200 MW de Humain pour des racks Qualcomm à partir de 2026 illustre la stratégie de diversification auprès de plusieurs fournisseurs. Si des écarts de performance subsistent par rapport aux puces de pointe, la diversification permet de maintenir les calendriers de construction à court terme et réduit la dépendance à une seule chaîne d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : la domination du cloud stimule la croissance de la colocation
Les fournisseurs de services cloud ont représenté 55,82 % de la part du marché des centres de données d'intelligence artificielle en Arabie Saoudite en 2025, portés par l'expansion régionale d'AWS, Microsoft, Google Cloud et Oracle. Les développements typiques comprennent des baies à haute densité, des accélérateurs d'IA dédiés et une infrastructure d'alimentation et de refroidissement évolutive pour répondre à la demande croissante de capacité de calcul souveraine. Ces investissements renforcent l'écosystème d'infrastructure d'IA du pays et soutiennent les déploiements cloud à grande échelle.
La colocation, bien que plus modeste, devrait croître à un CAGR illustratif de 32,5 % de 2026 à 2031, à mesure que les entreprises adoptent des stratégies de cloud hybride tout en répondant aux exigences de la loi sur la protection des données personnelles (PDPL) et en maintenant la connectivité aux plateformes hyperscale. Les développeurs et les opérateurs étendent leur capacité pour offrir des options de déploiement flexibles, d'interconnexion et d'infrastructure évolutive. Les installations d'entreprise et de périphérie restent des segments plus modestes, mais sont importantes pour l'automatisation industrielle à faible latence, le traitement localis des données et les charges de travail liées à la défense nécessitant des environnements strictement contrôlés.
Note: Les parts de segment de tous les segments individuels sont disponibles lors de l'achat du rapport
Par composant : l'accélération du matériel informatique dépasse la croissance du logiciel
Le logiciel a conservé 45,83 % de la part des revenus du marché des centres de données d'intelligence artificielle en Arabie Saoudite en 2025, soutenu par la demande de frameworks d'apprentissage automatique, de traitement du langage naturel (NLP) en langue arabe et de plateformes de vision par ordinateur. L'intérêt croissant pour les modèles d'IA développés localement encourage les investissements dans des piles logicielles adaptées aux exigences linguistiques régionales et aux priorités de gouvernance des données. Les plateformes MLOps gérées aident également les entreprises à rationaliser le déploiement des modèles, la surveillance et la gestion du cycle de vie dans des environnements de cloud hybride.
Le matériel devrait enregistrer un CAGR illustratif de 30,5 % de 2026 à 2031, porté par les investissements dans les serveurs optimisés pour l'IA, les baies à haute densité, les systèmes de refroidissement liquide et les réseaux à haute vitesse. L'augmentation des besoins en calcul entraîne également des mises à niveau de la distribution d'alimentation, des appareillages de commutation, des batteries de secours et des infrastructures mécaniques. Les services, notamment l'intégration professionnelle, le conseil en infrastructure d'IA et l'hébergement géré, complètent ces investissements à mesure que les organisations cherchent à optimiser le placement des charges de travail, les performances opérationnelles et les coûts d'infrastructure.
Par niveau de standard : la fiabilité du Niveau IV favorise la croissance du Niveau III
Les installations de Tier IV ont dominé le marché des centres de données d'intelligence artificielle en Arabie Saoudite avec une part de 61,63 % en 2025, offrant une haute disponibilité grâce à une infrastructure redondante d'alimentation, de refroidissement et de réseau. Ces capacités sont particulièrement importantes pour l'entraînement continu de l'IA, l'inférence et d'autres charges de travail critiques où les interruptions de service peuvent affecter les performances opérationnelles et les accords de niveau de service des entreprises.
Les installations de Tier III devraient croître à un CAGR illustratif de 31,5 % de 2026 à 2031, à mesure que les entreprises recherchent un équilibre entre disponibilité, maintenabilité et coûts d'infrastructure. Leur architecture de redondance N+1 peut prendre en charge les charges de travail d'IA analytiques et orientées client sans nécessiter la configuration de redondance complète des installations de Tier IV. Cela fait du Tier III une option attrayante pour les déploiements soucieux des coûts, notamment les développements autour de Riyad.
Par secteur d'utilisation final : le leadership informatique stimule l'innovation dans les médias
Les services informatiques et les services activés par les technologies de l'information (ITES) ont représenté 33,82 % du marché des centres de données d'intelligence artificielle en Arabie Saoudite en 2025, soutenus par la demande de développement de logiciels, d'intégration de systèmes, de numérisation des entreprises et d'accélération des startups d'IA. Les initiatives soutenues par le gouvernement et les investissements dans l'écosystème d'IA national encouragent les organisations déployer des infrastructures de calcul avancées pour le développement, les tests et les applications commerciales de modèles.
L'internet et les médias numériques devraient croître à un CAGR illustratif de 30,0 % de 2026 à 2031, portés par la demande de personnalisation en temps réel, de modération automatisée du contenu, de publicité numérique et de diffusion en réalité augmentée. Les modèles d'IA en langue arabe et le traitement du langage naturel spécifique aux dialectes créent une demande supplémentaire de capacité de calcul spécialisée. Parallèlement, les secteurs de la banque, des services financiers et des assurances (BFSI), de la santé et de la fabrication élargissent l'adoption de l'IA dans la détection des fraudes, l'imagerie médicale et la maintenance prédictive, avec une infrastructure de périphérie soutenant les applications sensibles à la latence.
Analyse géographique
Riyad domine la capacité actuelle, regroupant les zones hyperscale et les régulateurs nationaux à proximité. STC/Center3, Mobily et la deuxième région cloud d'Oracle ancrent de grands campus au service des institutions financières et des agences gouvernementales nécessitant une faible latence en centre-ville.
Djeddah se classe en deuxième position, bénéficiant des atterrissages de câbles en mer Rouge qui réduisent les coûts de transit international. Les installations y soutiennent l'automatisation portuaire, l'analyse logistique et les projets de villes intelligentes de la région ouest. Le projet First Technology Park de DataVolt dans l'est de Riyad souligne la diversification géographique vers les métropoles secondaires.
NEOM se distingue comme un futur mégahub. Son complexe net zéro de 1,5 GW vise à démontrer la durabilité à l'échelle désertique d'ici 2028, s'appuyant sur 100% d'énergie renouvelable et des pratiques de refroidissement avancées. Le succès pourrait encourager la réplication dans les initiatives de villes intelligentes du Golfe, étendant effectivement le marché des centres de données d'intelligence artificielle en Arabie saoudite vers de nouveaux couloirs côtiers.
Paysage concurrentiel
La concurrence est modérée et dynamique. Les opérateurs de télécommunications historiques STC/Center3, Mobily et Zain exploitent les dorsales en fibre optique et les relations d'entreprise pour conserver leurs parts de marché. Les hyperscalers mondiaux injectent des capitaux dans des régions autonomes, faisant rapidement évoluer le marché des centres de données d'intelligence artificielle en Arabie saoudite grâce à l'occupation d'ancrage. Les fournisseurs d'équipements Dell, HPE et NVIDIA se disputent les contrats de serveurs à haute densité, tandis que Schneider Electric et Vertiv fournissent des solutions intégrées d'alimentation et de refroidissement.
Les mouvements stratégiques révèlent des tendances à l'intégration verticale. AWS et Microsoft intègrent des accélérateurs IA maison dans leurs constructions saoudiennes, réduisant la dépendance aux GPU américains soumis à restrictions. DataVolt et Tonomus s'appuient sur des financements souverains pour lancer des campus à l'échelle giga positionnés pour la conformité à la PDPL. Les partenariats avec des fournisseurs de puces alternatifs tels que Qualcomm illustrent la couverture contre le risque lié à la chaîne d'approvisionnement.
Le refroidissement durable et la conception de micro-installations de périphérie émergent comme des opportunités d'espace blanc. Les prestataires capables de fournir des solutions économes en eau et des nœuds modulaires pour les antennes 5G se différencient dans un paysage de plus en plus encombré. L'interaction entre l'échelle mondiale et l'expertise en conformité localisée définit le futur avantage concurrentiel.
Leaders du secteur des centres de données d'intelligence artificielle (IA) en Arabie saoudite
-
Cisco Systems
-
Schneider Electric Industries
-
ABB Ltd.
-
Alfa Laval Corporate AB
-
Vertiv Group Corp
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2025 : Nvidia Corp. et Advanced Micro Devices Inc. (AMD) fourniront des semi-conducteurs à la société d'intelligence artificielle saoudienne Humain pour un projet de centre de données de 10 milliards USD. L'initiative comprend la construction d'une infrastructure d'IA, notamment des ' usines d'IA ' avec une capacité projetée allant jusqu'à 500 mégawatts, et vise à soutenir la demande croissante du Royaume en technologies d'IA avancées tout en respectant les mandats locaux de stockage des données.
- Mai 2025 : Le président Trump et des représentants de la Silicon Valley ont finalisé un accord important avec les Émirats arabes unis pour fournir des centaines de milliers de puces Nvidia avancées annuellement. Ces puces faciliteront l'établissement de l'un des plus grands hubs de centres de données au monde. Les livraisons doivent commencer cette année, la majorité étant allouée aux fournisseurs de services cloud américains et environ 100 000 réservées à G42, une société émiratie d'IA.
- Février 2025 : DataVolt a sécurisé un terrain de 55 000 m² auprès de MODON dans le First Technology Park de Riyad pour une installation prête pour l'IA.
- Janvier 2025 : Dell Technologies a signé un accord d'approvisionnement en serveurs IA de plusieurs milliards USD avec un fonds souverain du Moyen-Orient pour livrer des clusters de GPU de la série Blackwell.
Périmètre du rapport sur le marché des centres de données d'intelligence artificielle (IA) en Arabie saoudite
La recherche couvre l'ensemble du spectre des applications d'IA dans les centres de données, englobant les installations hyperscale, de colocation, d'entreprise et de périphérie. L'analyse est segmentée par composant, distinguant le matériel informatique du logiciel. Les considérations relatives au matériel informatique comprennent l'alimentation, le refroidissement, la mise en réseau, les équipements informatiques et autres. Les technologies logicielles étudiées englobent l'apprentissage automatique, l'apprentissage profond, le traitement automatique du langage naturel et la vision par ordinateur. L'étude évalue également la distribution géographique de ces applications.
Elle évalue en outre l'influence de l'IA sur les objectifs de durabilité et de neutralité carbone. Un paysage concurrentiel complet est présenté, détaillant les acteurs du marché engagés dans l'infrastructure de soutien à l'IA, englobant à la fois le matériel informatique et le logiciel utilisés dans divers types de centres de données IA. La taille du marché est calculée en termes de revenus générés par les fournisseurs de produits et solutions sur le marché, et les prévisions sont présentées en milliards USD pour chaque segment.
| Fournisseurs de services cloud |
| Centres de données de colocation |
| Entreprise / Sur site / Périphérie |
| Matériel informatique | Infrastructure d'alimentation |
| Infrastructure de refroidissement | |
| Équipements informatiques | |
| Racks et autres équipements matériels | |
| Logiciel | Technologie |
| Apprentissage automatique | |
| Apprentissage profond | |
| Traitement automatique du langage naturel | |
| Vision par ordinateur | |
| Services | Services gérés |
| Services professionnels |
| Niveau III |
| Niveau IV |
| Informatique et services informatiques |
| Internet et médias numériques |
| Opérateurs de télécommunications |
| Services bancaires, financiers et d'assurance (BFSI) |
| Santé et sciences de la vie |
| Fabrication et IoT industriel |
| Gouvernement et défense |
| Par type de centre de données | Fournisseurs de services cloud | |
| Centres de données de colocation | ||
| Entreprise / Sur site / Périphérie | ||
| Par composant | Matériel informatique | Infrastructure d'alimentation |
| Infrastructure de refroidissement | ||
| Équipements informatiques | ||
| Racks et autres équipements matériels | ||
| Logiciel | Technologie | |
| Apprentissage automatique | ||
| Apprentissage profond | ||
| Traitement automatique du langage naturel | ||
| Vision par ordinateur | ||
| Services | Services gérés | |
| Services professionnels | ||
| Par niveau de standard | Niveau III | |
| Niveau IV | ||
| Par secteur d'utilisation final | Informatique et services informatiques | |
| Internet et médias numériques | ||
| Opérateurs de télécommunications | ||
| Services bancaires, financiers et d'assurance (BFSI) | ||
| Santé et sciences de la vie | ||
| Fabrication et IoT industriel | ||
| Gouvernement et défense | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des centres de données d'intelligence artificielle en Arabie saoudite ?
Le marché est évalué à 0,38 milliard USD en 2025 et devrait atteindre 2,56 milliards USD d'ici 2031.
Quel type de centre de données détient la plus grande part de revenus dans le Royaume ?
Les fournisseurs de services cloud représentent 55,82 % du chiffre d'affaires total de 2025, portés par des investissements hyperscale de plusieurs milliards USD.
Quel segment de composants connaît la croissance la plus rapide ?
Le matériel progresse à un CAGR de 30,5 % à mesure que les opérateurs déploient des serveurs d'IA à haute densité et des systèmes de refroidissement liquide.
Pourquoi Riyad est-il le principal lieu d'implantation des centres de données IA ?
Riyad accueille les principaux organismes gouvernementaux, les institutions financières et plusieurs régions hyperscale, offrant une forte demande et une proximité réglementaire.
Comment la Vision 2030 influence-t-elle la croissance des infrastructures ?
Les dépenses publiques liées à la Vision 2030 génèrent des investissements privés correspondants, assurant des flux de capitaux à long terme et une expansion durable des centres de données.
- Marché des centres de données à intelligence artificielle (IA)
- Marché japonais des centres de données optimisés pour l'intelligence artificielle (IA)
- Marché asiatique-pacifique des centres de données optimisés pour l'intelligence artificielle (IA)
- Marché des centres de données à intelligence artificielle (IA) en Allemagne
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation sur le marché mondial, couvrant les composants, le niveau et la taille d'installation.
- Marché du stockage des data centers en Arabie Saoudite Stockage en Arabie Saoudite, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché de la construction de data centers en Arabie Saoudite Construction en Arabie Saoudite, répartie par niveau (tier).
- Marché des data centers hyperscale au Moyen-Orient Demande de sites hyperscale au Moyen-Orient, couvrant le type d'installation, le composant et le niveau (tier).
- Marché des serveurs de data centers en Arabie Saoudite Demande en serveurs en Arabie Saoudite, couvrant le niveau (tier) du data center, le facteur de forme et l'application / la charge de travail.
- Marché des data centers hyperscale en Australie Sites hyperscale en Australie, répartis par type d'installation, composant et niveau (tier).
- Marché de la sécurité physique des data centers au Moyen-Orient Sécurité physique au Moyen-Orient, répartie par type de solution et type de service.