
Marktgröße und Marktanteil für KI-Rechenzentren (Künstliche Intelligenz) in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
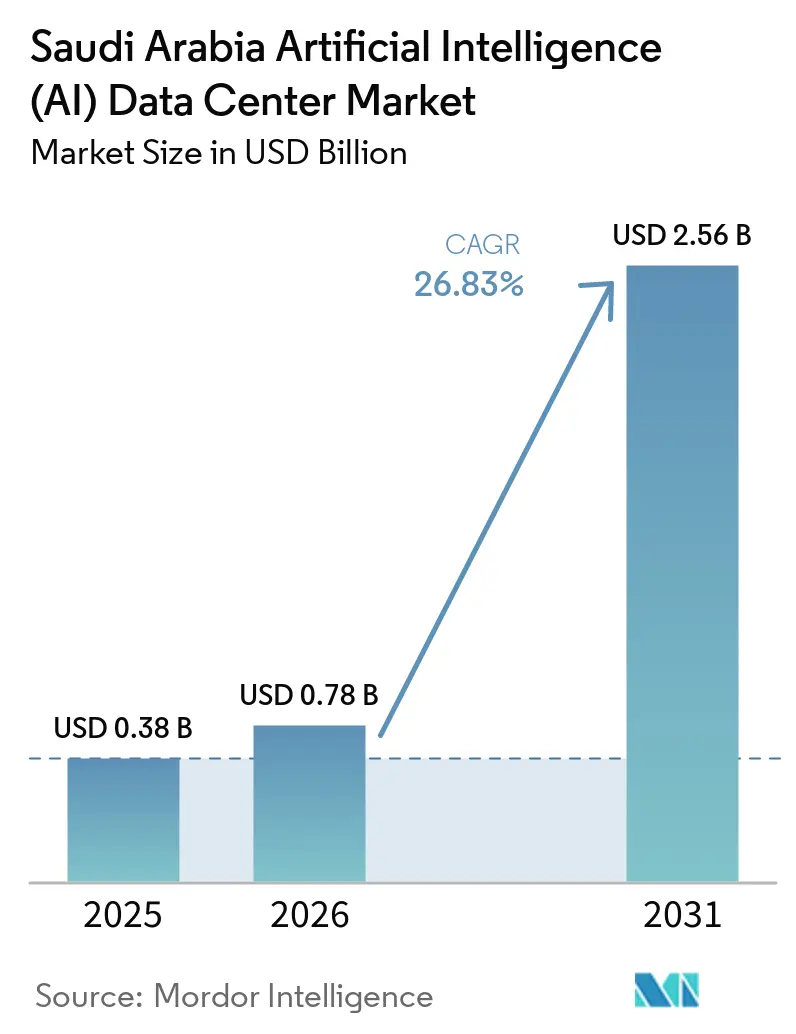
| Marktgröße im Basisjahr (2025) | 0.38 Milliarden US-Dollar |
| Marktgröße (2026) | 0.78 Milliarden US-Dollar |
| Marktgröße (2031) | 2.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 26.83 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für KI-Rechenzentren (Künstliche Intelligenz) in Saudi-Arabien von Mordor Intelligence
Die Marktgröße des saudi-arabischen Marktes für Künstliche Intelligenz (KI) Rechenzentren wird voraussichtlich von 0,38 Milliarden USD im Jahr 2025 und 0,78 Milliarden USD im Jahr 2026 auf 2,56 Milliarden USD bis 2031 anwachsen und dabei eine CAGR von 26,83 % zwischen 2026 und 2031 verzeichnen.
Rasante Hyperscale-Ausbauten, die umfangreichen digitalen Investitionen der Vision 2030 sowie aggressive öffentlich-private Partnerschaften bilden gemeinsam eine solide Grundlage für das Hosting von KI-Workloads. Staatliche Datensouveränitätsmandate und das Gesetz zum Schutz personenbezogener Daten (PDPL) fördern das lokale Hosting, während der Ausbau des 5G-Netzes die Nachfrage nach Edge-Infrastruktur ankurbelt. Umfangreiche Mittelzuweisungen aus Staatsfonds, darunter Initiativen des Public Investment Fund, beschleunigen den Kapitalzufluss in hochdichte Rechenzentren zusätzlich. Gleichzeitig treiben Nachhaltigkeitsanforderungen im Wüstenklima Innovationen bei hybrider Kühlung und erneuerbaren Energiequellen voran und eröffnen neue Wettbewerbsnischen im Bereich Effizienzlösungen.
Wesentliche Erkenntnisse des Berichts
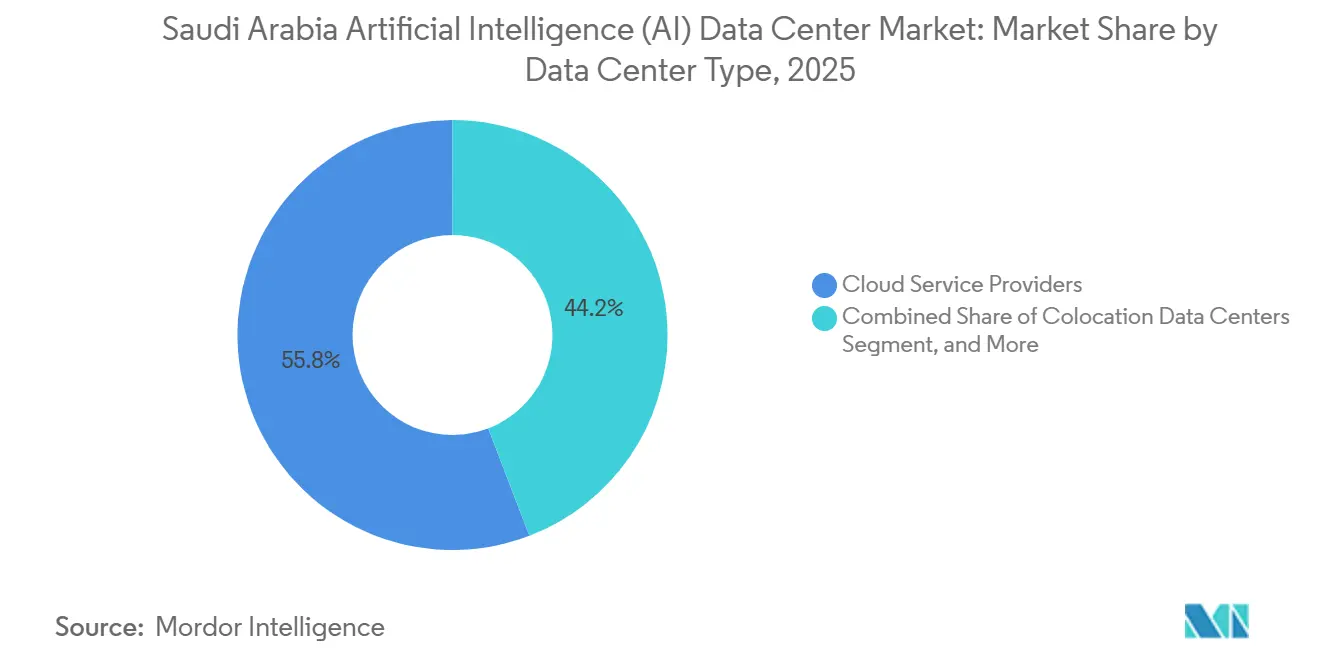
- Nach Rechenzentrumstyp führten Cloud-Dienstanbieter mit einem Marktanteil von 55,82 % am saudi-arabischen Markt für KI-Rechenzentren im Jahr 2025, während Colocation-Einrichtungen voraussichtlich die höchste CAGR von 32,5 % im Zeitraum 2026 bis 2031 verzeichnen werden.
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 45,83 % am saudi-arabischen Markt für KI-Rechenzentren, während Hardware voraussichtlich mit einer CAGR von 30,5 % von 2026 bis 2031 wachsen wird.
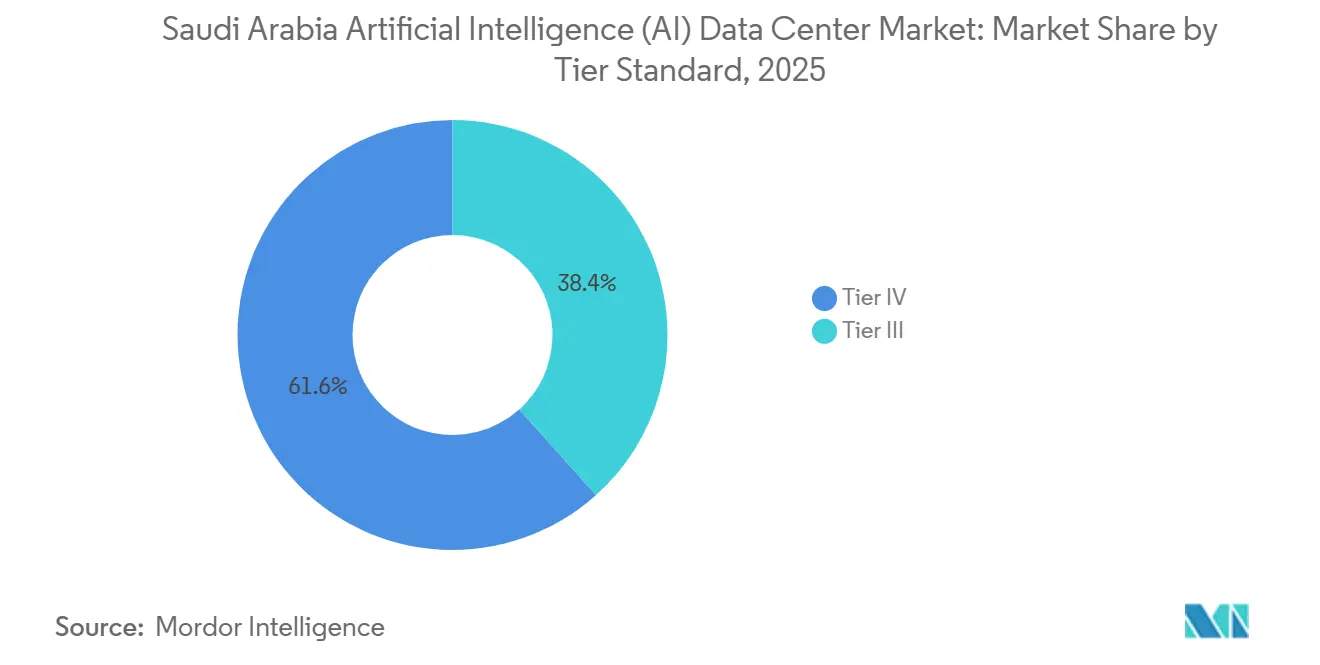
- Nach Tier-Stufe erfasste Tier IV im Jahr 2025 einen Marktanteil von 61,63 % am saudi-arabischen Markt für KI-Rechenzentren, während Tier III voraussichtlich mit einer CAGR von 31,5 % von 2026 bis 2031 wachsen wird.
- Nach Endnutzerbranche entfiel auf IT und IT-gestützte Dienstleistungen (ITES) im Jahr 2025 ein Umsatzanteil von 33,82 %, während Internet und digitale Medien voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 30,0 % von 2026 bis 2031 darstellen werden.
Trends und Erkenntnisse zum Markt für KI-Rechenzentren (Künstliche Intelligenz) in Saudi-Arabien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Von Vision 2030 getriebene Investitionen in die digitale Transformation | +6.8% | National, mit Schwerpunkt in Riad, Dschidda und NEOM | Langfristig (≥ 4 Jahre) |
| Hyperscale-Cloud-Regionserweiterungen durch globale Cloud-Dienstleister (CSPs) | +5.2% | National, mit Hauptzentren in Riad und Dschidda | Mittelfristig (2-4 Jahre) |
| 5G-Ausbau zur Beschleunigung von Edge-KI-Arbeitslasten | +3.9% | National, mit frühem Einsatz in Großstädten | Mittelfristig (2-4 Jahre) |
| NEOMs Nachfragespitze bei KI-Rechenleistung für Smart Cities | +2.8% | NEOM-Region, mit Ausstrahlung auf die Westprovinz | Langfristig (≥ 4 Jahre) |
| Staatlich unterstützte Datensouveränitätsmandate | +3.8% | National, alle Rechenzentrumsoperationen betreffend | Kurzfristig (≤ 2 Jahre) |
| Geothermische Fernkühlungspilotprojekte für Rechenzentren in der Wüste | +1.9% | Pilotstandorte in Riad und der Ostprovinz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Von Vision 2030 getriebene Investitionen in die digitale Transformation
Projekt Transcendence stellt USD 100 Milliarden für KI-Programme bereit und verknüpft direkt 66 der 96 strategischen Ziele von Vision 2030 mit datengesteuerten Fähigkeiten.[1] Die öffentlich-privaten Projekte der SDAIA (Saudi Data and Artificial Intelligence Authority) sorgen für eine kontinuierliche Nachfrage nach souveräner Rechenleistung, insbesondere für das Training arabischer Sprachmodelle und spezialisierter Regierungsanalysen. Jeder öffentlich investierte Dollar löst rund USD 2,3 an privaten Infrastrukturausgaben aus, was dauerhafte Kapitalzuflüsse sichert und die langfristige Marktstabilität verankert. Das Ausmaß zieht globale Technologieanbieter an, die im Golf Fuß fassen wollen, und festigt Riads Status als regionales KI-Zentrum.
Hyperscale-Cloud-Regionserweiterungen durch globale Cloud-Dienstleister (CSPs)
AWS hat USD 5,3 Milliarden zugesagt, während Microsoft die Fertigstellung seiner lokalen Region für 2026 angesetzt hat - gemeinsam gestalten sie das digitale Gefüge des Königreichs grundlegend um. Google Cloud ist im Oktober 2024 eine Partnerschaft mit dem Public Investment Fund eingegangen, und Oracle hat im August 2024 eine zweite Region in Riad mit Investitionen von USD 1,5 Milliarden eröffnet.[2] Diese Ankerprojekte rechtfertigen weitere Investitionen in Backbone-Infrastruktur für Strom, Glasfaser und Kühlung. Reduzierte Latenzzeiten und die Einhaltung regulatorischer Anforderungen veranlassen Unternehmen, KI-Arbeitslasten lokal zu migrieren, während Systemintegratoren mehrschichtige Dienste auf Basis von Hyperscale-Kapazitäten aufbauen.
5G-Ausbau zur Beschleunigung von Edge-KI-Arbeitslasten
Der landesweite 5G-Ausbau durch STC, Mobily und Zain ermöglicht eine Latenz von unter 10 Millisekunden für Edge-native Anwendungen. Überwachungssysteme für Smart Cities, autonome Logistik und industrielles IoT sind auf Mikro-Rechenzentren an Standorten von Sendemasten angewiesen. Telekommunikationsunternehmen monetarisieren Turmstandorte durch die Installation von Edge-Knoten und erschließen so neue Umsatzquellen jenseits der reinen Konnektivität. Die dezentrale Architektur ergänzt zentrale Anlagen und erzeugt ein gestaffeltes Netzwerk, das Kosten und Leistung für verschiedene KI-Arbeitslasten ausbalanciert.
NEOMs Nachfragespitze bei KI-Rechenleistung für Smart Cities
Der USD 5 Milliarden schwere DataVolt-Komplex zielt bis 2028 auf eine Netto-Null-Kapazität von 1,5 GW ab und setzt damit die weltweit größte Einzelinvestition in ein KI-Rechenzentrum. Digitale Echtzeit-Stadtzwillinge, Klimasimulationen und kognitive Verkehrssysteme erfordern Petascale-Durchsatz und setzen damit neue globale Maßstäbe für Nachhaltigkeit und Dichte. Der Vorbildcharakter NEOMs zieht weitere Smart-City-Projekte aus dem Golfraum ins Königreich, was dessen Stellung als bevorzugten Standort für KI-Experimente im Megamaßstab stärkt.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Energie- und Wasserkosten für Kühlung im ariden Klima | -4.2% | National, mit größter Auswirkung in Binnenregionen | Mittelfristig (2-4 Jahre) |
| Begrenzte Verfügbarkeit fortgeschrittener KI-Chips | -3.8% | National, alle KI-fähigen Anlagen betreffend | Kurzfristig (≤ 2 Jahre) |
| Mangel an Cybersicherheitsfachkräften | -2.1% | National, mit Schwerpunkt in Großstädten | Mittelfristig (2-4 Jahre) |
| Sich entwickelnde Regulierungen zum grenzüberschreitenden Datentransfer | -1.9% | National, internationale Operationen betreffend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energie- und Wasserkosten für Kühlung im ariden Klima
Rechenzentren verbrauchen 2,3-2,8 Liter Wasser pro kWh, wodurch die künftige Kapazität von 1.300 MW bis 2030 einen Wasserbedarf in der Größenordnung von 700.000 Haushalten erfordern wird.[3] Sommerliche Spitzentemperaturen von 45 °C treiben die Kühlkosten auf 40 % der gesamten Betriebskosten. Die Abhängigkeit von der Meerwasserentsalzung für 70 % des Trinkwassers verstärkt die Ausgabenbelastung, da Rechenzentren mit Privatverbrauchern um Ressourcen konkurrieren. Solare Adsorptionskältemaschinen und Hybridkühlungssysteme senken die Kosten um mehr als 60 %, erfordern jedoch hohe Anfangsinvestitionen und spezialisierte Wartungskenntnisse. Betreiber kombinieren daher luft- und flüssigkeitsgekühlte Lösungen und optimieren diese saisonal, um die Betriebskosten (OPEX) zu begrenzen.
Begrenzte Verfügbarkeit fortgeschrittener KI-Chips
Im Oktober 2024 in Kraft getretene US-amerikanische Exportvorschriften beschränken den Zugang zu Nvidia H-Serie-GPUs, was Preisaufschläge von 20-30 % und Lieferzeiten von 12-18 Monaten zur Folge hat. Saudische Initiativen diversifizieren in Richtung AMD, Qualcomm AI200/AI250 sowie Partnerschaften mit alternativen Anbietern. Humains Zusage über 200 MW für Qualcomm-Racks ab 2026 veranschaulicht die Multi-Anbieter-Absicherungsstrategie. Obwohl gegenüber Frontier-Prozessoren Leistungslücken bestehen, sichert die Diversifizierung kurzfristige Ausbaupläne und verringert die Abhängigkeit von einer einzigen Lieferkette.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumtyp: Cloud-Dominanz treibt das Wachstum von Colocation an
Cloud-Dienstanbieter machten im Jahr 2025 55,82 % des Marktanteils am saudi-arabischen Markt für KI-Rechenzentren aus, angetrieben durch regionale Expansion von AWS, Microsoft, Google Cloud und Oracle. Typische Entwicklungen umfassen hochdichte Racks, dedizierte KI-Beschleuniger sowie skalierbare Strom- und Kühlinfrastruktur zur Unterstützung der wachsenden Nachfrage nach souveräner Rechenkapazität. Diese Investitionen stärken das KI-Infrastruktur-Ökosystem des Landes und unterstützen groß angelegte Cloud-Deployments.
Colocation ist zwar kleiner, wird jedoch voraussichtlich mit einer CAGR von 32,5 % von 2026 bis 2031 wachsen, da Unternehmen hybride Cloud-Strategien verfolgen und gleichzeitig die Anforderungen des Gesetzes zum Schutz personenbezogener Daten (PDPL) erfüllen und die Konnektivität zu Hyperscale-Plattformen aufrechterhalten. Entwickler und Betreiber erweitern ihre Kapazitäten, um flexible Deployment-Optionen, Interconnection und skalierbare Infrastruktur anzubieten. Unternehmens- und Edge-Einrichtungen bleiben kleinere Segmente, sind jedoch wichtig für latenzarme industrielle Automatisierung, lokalisierte Datenverarbeitung und verteidigungsbezogene Workloads, die streng kontrollierte Umgebungen erfordern.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtkauf verfügbar
Nach Komponente: Hardware-Beschleunigung übertrifft das Softwarewachstum
Software hielt im Jahr 2025 einen Umsatzanteil von 45,83 % am saudi-arabischen Markt für KI-Rechenzentren, unterstützt durch die Nachfrage nach Frameworks für maschinelles Lernen, arabischsprachiger Verarbeitung natürlicher Sprache (NLP) und Computer-Vision-Plattformen. Das wachsende Interesse an lokal entwickelten KI-Modellen fördert Investitionen in Software-Stacks, die auf regionale Sprachanforderungen und Datenverwaltungsprioritäten ausgerichtet sind. Verwaltete MLOps-Plattformen helfen Unternehmen zudem, die Modellbereitstellung, Überwachung und das Lebenszyklusmanagement in hybriden Cloud-Umgebungen zu optimieren.
Hardware wird voraussichtlich mit einer CAGR von 30,5 % von 2026 bis 2031 wachsen, angetrieben durch Investitionen in KI-optimierte Server, hochdichte Racks, Flüssigkühlsysteme und Hochgeschwindigkeitsnetzwerke. Steigende Rechenanforderungen treiben auch Upgrades bei Stromverteilung, Schaltanlagen, Backup-Batterien und mechanischer Infrastruktur voran. Dienstleistungen, einschließlich professioneller Integration, KI-Infrastrukturberatung und verwaltetem Hosting, ergänzen diese Investitionen, da Organisationen die Workload-Platzierung, die betriebliche Leistung und die Infrastrukturkosten optimieren möchten.
Nach Tier-Standard: Tier-IV-Zuverlässigkeit treibt das Wachstum von Tier III an
Tier-IV-Einrichtungen dominierten den saudi-arabischen Markt für KI-Rechenzentren mit einem Anteil von 61,63 % im Jahr 2025 und bieten hohe Verfügbarkeit durch redundante Strom-, Kühl- und Netzwerkinfrastruktur. Diese Fähigkeiten sind besonders wichtig für kontinuierliches KI-Training, Inferenz und andere geschäftskritische Workloads, bei denen Serviceunterbrechungen die betriebliche Leistung und die Service-Level-Agreements von Unternehmen beeinträchtigen können.
Tier-III-Einrichtungen werden voraussichtlich mit einer CAGR von 31,5 % von 2026 bis 2031 wachsen, da Unternehmen eine Balance zwischen Verfügbarkeit, Wartbarkeit und Infrastrukturkosten anstreben. Ihre N+1-Redundanzarchitektur kann Analyse- und kundenorientierte KI-Workloads unterstützen, ohne die vollständige Redundanzkonfiguration von Tier-IV-Einrichtungen zu erfordern. Dies macht Tier III zu einer attraktiven Option für kostenbewusste Deployments, einschließlich Entwicklungen rund um Riad.
Nach Endnutzerbranche: IT-Führerschaft treibt Medieninnovation an
IT und IT-gestützte Dienstleistungen (ITES) machten im Jahr 2025 33,82 % des saudi-arabischen Marktes für KI-Rechenzentren aus, unterstützt durch die Nachfrage nach Softwareentwicklung, Systemintegration, Unternehmensdigitalisierung und KI-Startup-Förderung. Staatlich geförderte Initiativen und Investitionen in das inländische KI-Ökosystem ermutigen Organisationen, fortschrittliche Recheninfrastruktur für Modellentwicklung, Tests und kommerzielle Anwendungen einzusetzen.
Internet und digitale Medien werden voraussichtlich mit einer CAGR von 30,0 % von 2026 bis 2031 wachsen, angetrieben durch die Nachfrage nach Echtzeit-Personalisierung, automatisierter Inhaltsmoderation, digitaler Werbung und Augmented-Reality-Streaming. Arabischsprachige KI-Modelle und dialektspezifische Verarbeitung natürlicher Sprache schaffen zusätzliche Nachfrage nach spezialisierter Rechenkapazität. Gleichzeitig weiten BFSI, Gesundheitswesen und Fertigung die KI-Nutzung in den Bereichen Betrugserkennung, medizinische Bildgebung und vorausschauende Wartung aus, wobei Edge-Infrastruktur latenzempfindliche Anwendungen unterstützt.
Geografische Analyse
Riad führt bei der aktuellen Kapazität und bündelt Hyperscale-Zonen sowie nationale Regulierungsbehörden in unmittelbarer Nähe. STC/Center3, Mobily und Oracles zweite Cloud-Region verankern große Campus-Standorte, die Finanzinstitute und Regierungsbehörden mit stadtnaher Latenz versorgen.
Dschidda belegt den zweiten Platz und profitiert von Kabellandungspunkten am Roten Meer, die internationale Transitkosten senken. Anlagen dort unterstützen Hafenautomatisierung, Logistikanalysen und Smart-City-Projekte in der Westregion. Das First-Technology-Park-Projekt von DataVolt im östlichen Riad unterstreicht die geografische Diversifizierung in sekundäre Metropolräume.
NEOM sticht als künftiger Megahub hervor. Sein 1,5-GW-Netto-Null-Komplex soll bis 2028 wüstengerechte Nachhaltigkeit demonstrieren und dabei 100 % erneuerbare Energie sowie fortschrittliche Kühlverfahren einsetzen. Ein Erfolg könnte zur Replikation in Smart-City-Initiativen im gesamten Golfraum führen und den Markt für KI-Rechenzentren (Künstliche Intelligenz) in Saudi-Arabien effektiv in neue Küstenkorridore ausweiten.
Wettbewerbslandschaft
Der Wettbewerb ist moderat und dynamisch. Die etablierten Telekommunikationsunternehmen STC/Center3, Mobily und Zain nutzen ihre Glasfaser-Backbones und Unternehmensbeziehungen, um ihre Marktanteile zu behaupten. Globale Hyperscaler investieren Kapital in eigenständige Regionen und skalieren den Markt für KI-Rechenzentren (Künstliche Intelligenz) in Saudi-Arabien durch Ankermieterschaft rasch. Geräteanbieter Dell, HPE und NVIDIA konkurrieren um hochdichte Serververträge, während Schneider Electric und Vertiv integrierte Strom- und Kühllösungen liefern.
Strategische Schritte offenbaren Trends zur vertikalen Integration. AWS und Microsoft integrieren eigene KI-Beschleuniger in ihre Saudi-Arabien-Infrastruktur und verringern so die Abhängigkeit von eingeschränkten US-amerikanischen GPUs. DataVolt und Tonomus nutzen Staatsmittel, um Giga-Scale-Campus-Standorte zu errichten, die für die PDPL-Konformität positioniert sind. Partnerschaften mit alternativen Chipanbietern wie Qualcomm veranschaulichen die Absicherung gegen Lieferkettenrisiken.
Nachhaltige Kühlung und modulares Edge-Mikro-Anlagendesign erweisen sich als Chancen in bislang unbesetzten Marktsegmenten. Anbieter, die wassereffiziente Lösungen und modulare Knoten für 5G-Türme liefern können, erzielen Differenzierung in einer zunehmend wettbewerbsintensiven Landschaft. Das Zusammenspiel zwischen globalem Ausmaß und lokaler Compliance-Expertise definiert den künftigen Wettbewerbsvorteil.
Marktführer der Branche für KI-Rechenzentren (Künstliche Intelligenz) in Saudi-Arabien
-
Cisco Systems
-
Schneider Electric Industries
-
ABB Ltd.
-
Alfa Laval Corporate AB
-
Vertiv Group Corp
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Mai 2025: Nvidia Corp. und Advanced Micro Devices Inc. (AMD) werden Halbleiter an das saudi-arabische KI-Unternehmen Humain für ein Rechenzentrum-Projekt im Wert von USD 10 Milliarden liefern. Die Initiative umfasst den Aufbau von KI-Infrastruktur, einschließlich sogenannter \"KI-Fabriken\"mit einer prognostizierten Kapazität von bis zu 500 Megawatt, und zielt darauf ab, die wachsende Nachfrage des Königreichs nach fortschrittlichen KI-Technologien zu decken und dabei lokale Datenspeicherungsvorschriften einzuhalten.
- Mai 2025: Präsident Trump und Vertreter des Silicon Valley haben eine bedeutende Vereinbarung mit den Vereinigten Arabischen Emiraten getroffen, um jährlich Hunderttausende fortschrittlicher Nvidia-Chips zu liefern. Diese Chips sollen die Einrichtung eines der weltweit größten Rechenzentrumhubs erleichtern. Die Lieferungen sollen noch in diesem Jahr beginnen, wobei der Großteil an US-amerikanische Cloud-Dienstleister entfällt und rund 100.000 Einheiten für G42, ein emiratisches KI-Unternehmen, reserviert sind.
- Februar 2025: DataVolt hat von MODON ein 55.000 m² großes Grundstück im First Technology Park in Riad für eine KI-fähige Anlage gesichert.
- Januar 2025: Dell Technologies unterzeichnete ein KI-Server-Lieferabkommen im Wert von mehreren Milliarden USD mit einem staatlichen Vermögensfonds aus dem Nahen Osten zur Lieferung von GPU-Clustern der Blackwell-Serie.
Berichtsumfang für den Markt für KI-Rechenzentren (Künstliche Intelligenz) in Saudi-Arabien
Die Forschung umfasst das gesamte Spektrum der KI-Anwendungen in Rechenzentren und deckt Hyperscale-, Colocation-, Unternehmens- und Edge-Anlagen ab. Die Analyse ist nach Komponenten segmentiert und unterscheidet zwischen Hardware und Software. Hardware-Betrachtungen umfassen Strom, Kühlung, Netzwerk, IT-Ausrüstung und weiteres. Die untersuchten Software-Technologien umfassen Machine Learning, Deep Learning, Natural Language Processing und Computer Vision. Die Studie bewertet zudem die geografische Verteilung dieser Anwendungen.
Darüber hinaus wird der Einfluss von KI auf Nachhaltigkeits- und Kohlenstoffneutralitätsziele bewertet. Eine umfassende Wettbewerbslandschaft wird präsentiert, in der Marktteilnehmer dargestellt werden, die an KI-unterstützender Infrastruktur mitwirken - sowohl Hardware als auch Software, die in verschiedenen KI-Rechenzentrumtypen eingesetzt wird. Die Marktgröße wird anhand der Einnahmen berechnet, die von Produkt- und Lösungsanbietern im Markt erzielt werden, und die Prognosen werden in USD Milliarden für jedes Segment dargestellt.
| Cloud-Dienstleister |
| Colocation-Rechenzentren |
| Unternehmens- / Vor-Ort- / Edge-Anlagen |
| Hardware | Strominfrastruktur |
| Kühlinfrastruktur | |
| IT-Ausrüstung | |
| Racks und sonstige Hardware | |
| Software | Technologie |
| Machine Learning | |
| Deep Learning | |
| Natural Language Processing | |
| Computer Vision | |
| Dienstleistungen | Verwaltete Dienste |
| Professionelle Dienstleistungen |
| Tier III |
| Tier IV |
| IT und ITES |
| Internet und digitale Medien |
| Telekommunikationsbetreiber |
| Bank-, Finanz- und Versicherungswesen (BFSI) |
| Gesundheitswesen und Biowissenschaften |
| Fertigung und industrielles IoT |
| Staat und Verteidigung |
| Nach Rechenzentrumtyp | Cloud-Dienstleister | |
| Colocation-Rechenzentren | ||
| Unternehmens- / Vor-Ort- / Edge-Anlagen | ||
| Nach Komponente | Hardware | Strominfrastruktur |
| Kühlinfrastruktur | ||
| IT-Ausrüstung | ||
| Racks und sonstige Hardware | ||
| Software | Technologie | |
| Machine Learning | ||
| Deep Learning | ||
| Natural Language Processing | ||
| Computer Vision | ||
| Dienstleistungen | Verwaltete Dienste | |
| Professionelle Dienstleistungen | ||
| Nach Tier-Standard | Tier III | |
| Tier IV | ||
| Nach Endnutzerbranche | IT und ITES | |
| Internet und digitale Medien | ||
| Telekommunikationsbetreiber | ||
| Bank-, Finanz- und Versicherungswesen (BFSI) | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung und industrielles IoT | ||
| Staat und Verteidigung | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für KI-Rechenzentren (Künstliche Intelligenz) in Saudi-Arabien?
Der Markt wird im Jahr 2025 auf 0,38 Milliarden USD geschätzt und soll bis 2031 auf 2,56 Milliarden USD anwachsen.
Welcher Rechenzentrumtyp hat den größten Umsatzanteil im Königreich?
Cloud-Dienstanbieter machen 55,82 % des Gesamtumsatzes 2025 aus, angetrieben durch Hyperscale-Investitionen in Milliardenhöhe.
Welches Komponentensegment wächst am schnellsten?
Hardware wächst mit einer CAGR von 30,5 %, da Betreiber hochdichte KI-Server und Flüssigkühlsysteme einsetzen.
Warum ist Riad der primäre Standort für KI-Rechenzentren?
Riad beherbergt wichtige Regierungsbehörden, Finanzinstitute und mehrere Hyperscale-Regionen, was eine starke Nachfrage und regulatorische Nähe gewährleistet.
Wie beeinflusst Vision 2030 das Infrastrukturwachstum?
Visionsbezogene öffentliche Ausgaben lösen entsprechende private Investitionen aus und sichern langfristige Kapitalzuflüsse sowie eine nachhaltige Rechenzentrumexpansion.
- Markt für Rechenzentrumsserver Server auf dem globalen Markt, einschließlich Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme im globalen Markt, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Saudi-Arabien Data-Center-Storage-Markt Saudi-Arabiens Speicher, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Saudi-Arabien Data-Center-Bau-Markt Saudi-Arabiens Bauwesen, unterteilt nach Tier.
- Naher Osten Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte-Nachfrage im Nahen Osten, unterteilt nach Anlagentyp, Komponente und Tier.
- Saudi-Arabien Data-Center-Server-Markt Server-Nachfrage in Saudi-Arabien, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung/Workload.
- Australien Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Australien, unterteilt nach Anlagentyp, Komponente und Tier.
- Naher Osten Data-Center-Physical-Security-Markt Physische Sicherheit im Nahen Osten, unterteilt nach Lösungstyp und Servicetyp.