
Taille et parts du marché du commerce de détail au Qatar
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 18.68 Milliards de dollars |
| Taille du Marché (2026) | 19.44 Milliards de dollars |
| Taille du Marché (2031) | 23.69 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.05 % |
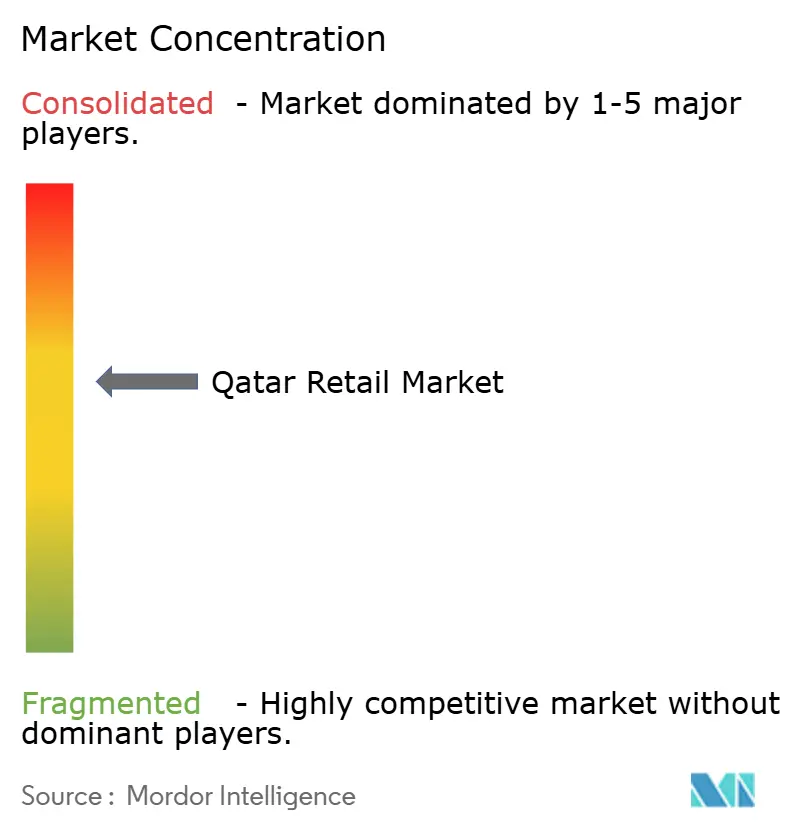
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
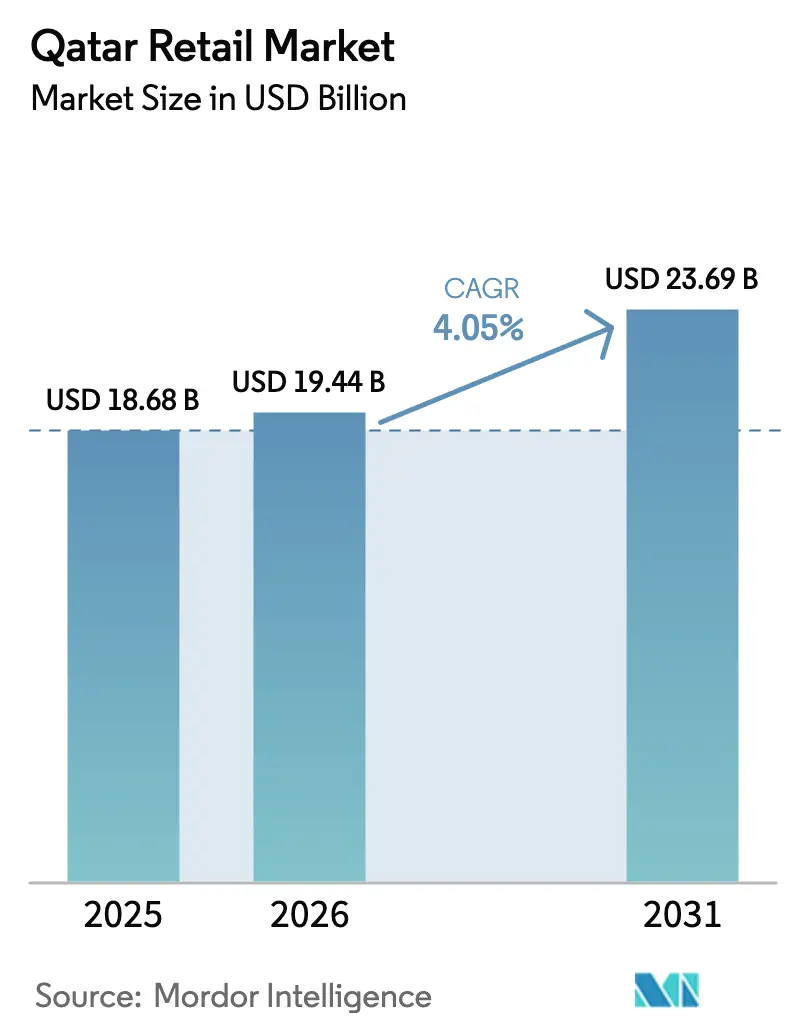
Analyse du marché du commerce de détail au Qatar par Mordor Intelligence
La taille du marché du commerce de détail au Qatar en 2026 est estimée à 19,44 milliards USD, en progression par rapport à la valeur de 2025 de 18,68 milliards USD, avec des projections pour 2031 indiquant 23,69 milliards USD, soit une croissance à un CAGR de 4,05 % sur la période 2026-2031. Une base de consommateurs aisés avec un PIB par habitant de 95 273 USD continue de privilégier les produits haut de gamme, durables et enrichis par la technologie, faisant du marché du commerce de détail au Qatar un laboratoire pour les concepts de luxe et les pilotes de magasins intelligents. Des actifs logistiques tels que la capacité de 7,5 millions d'EVP du port Hamad et les 40 millions de passagers record de Qatar Airways canalisent les marchandises mondiales et les voyageurs vers les points de vente locaux, stimulant la croissance omnicanale et le chiffre d'affaires hors taxes. Les détaillants se préparent également au régime de TVA imminent et à une taxe minimale mondiale de 15 %, qui ensemble resserrent les contrôles des coûts et encouragent les plateformes de comptabilité numérique améliorant la visibilité des marges.
L'adoption des technologies est devenue une attente de base : 90 % des directeurs généraux déploient déjà l'IA générative, tandis que le programme d'incitation de 2,4 milliards USD de l'État finance des projets de science des données qui font de la commande prédictive et du passage en caisse sans caissier des fonctionnalités normales sur l'ensemble du marché du commerce de détail au Qatar. Les enquêtes auprès des consommateurs révèlent que 57 % des résidents recherchent des produits durables et que 43 % font leurs achats par téléphone ; les détaillants intègrent donc des étiquettes d'empreinte carbone, des programmes de fidélité mobiles et la livraison à la demande pour rester pertinents. L'intensité concurrentielle reste modérée, les cinq premiers acteurs détenant 65 % des parts de marché, mais cette concentration oblige les opérateurs plus petits à se spécialiser dans les créneaux de proximité et de luxe pour éviter la concurrence directe par les volumes, d'autant plus que Lulu Group s'appuie sur une pénétration de 29,6 % de ses marques propres pour renforcer son leadership. Dans l'ensemble, la combinaison d'acheteurs aisés, d'une infrastructure intelligente et d'évolutions réglementaires prépare le terrain pour une expansion soutenue et portée par l'innovation sur le marché du commerce de détail au Qatar au cours des cinq prochaines années.
Points clés du rapport
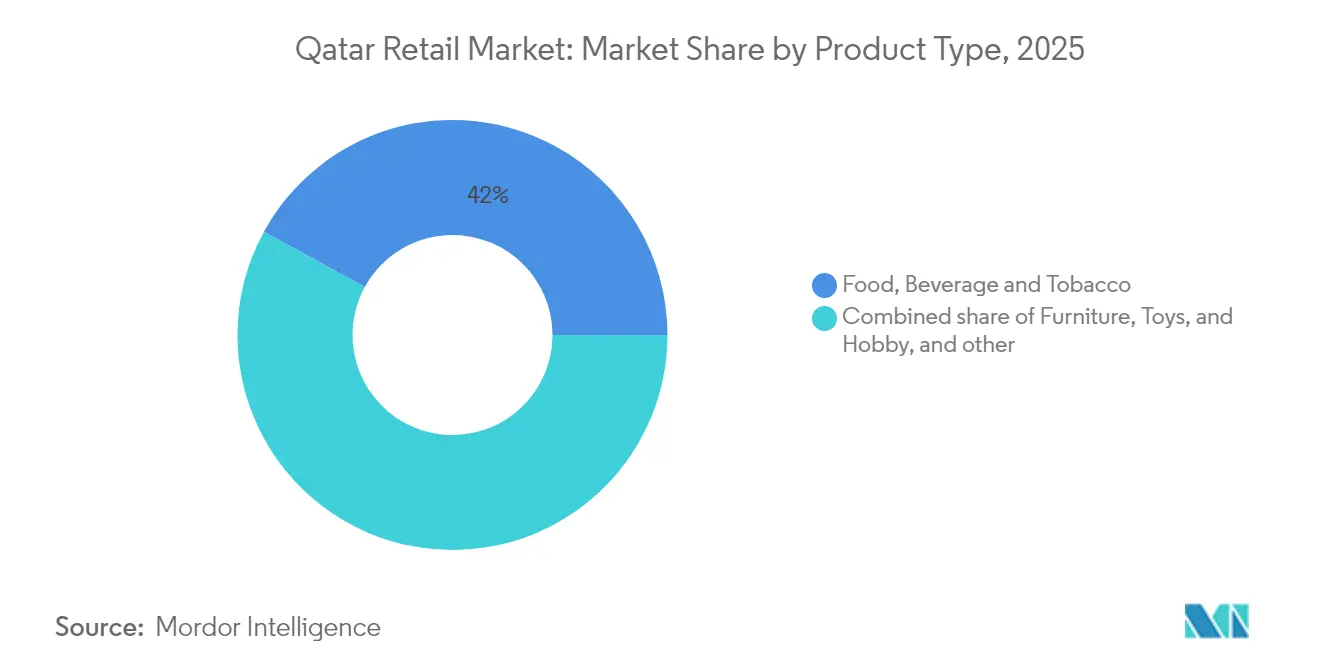
- Par catégorie de produits, les produits alimentaires, boissons et tabac représentaient 42,02 % des parts du marché du commerce de détail au Qatar en 2025, tandis que les appareils électroniques et électroménagers devraient afficher un CAGR de 11,28 % d'ici 2031.
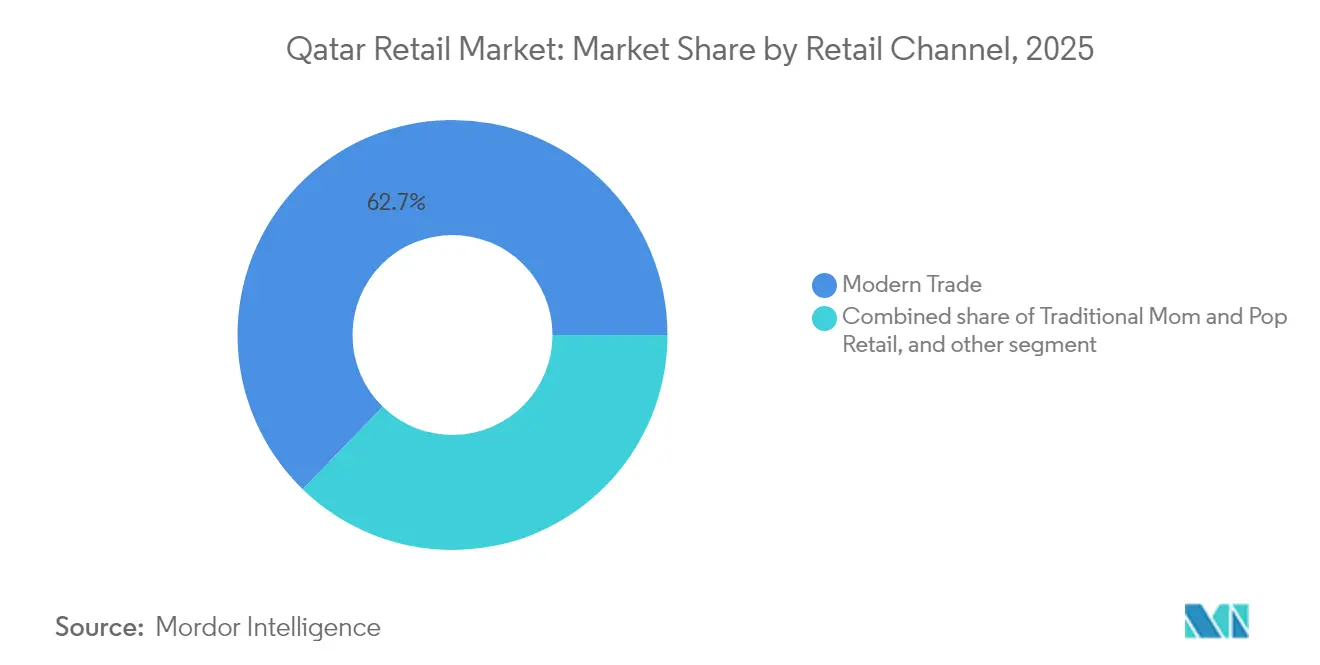
- Par canal de distribution, le commerce moderne a capté 62,73 % de la taille du marché du commerce de détail au Qatar en 2025, tandis que le commerce électronique et autres progressent à un CAGR de 17,95 % jusqu'en 2031.
- Par format, les hypermarchés détenaient 47,66 % des parts de chiffre d'affaires en 2025 ; les épiceries de proximité devraient se développer à un CAGR de 13,21 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du commerce de détail au Qatar
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du tourisme héritage de la FIFA 2022 | +0.8% | National, concentré dans la municipalité de Doha | Moyen terme (2-4 ans) |
| Hausse du revenu disponible et afflux d'expatriés | +0.6% | National, avec des segments premium à Lusail et West Bay | Long terme (≥ 4 ans) |
| Expansion de l'infrastructure commerciale moderne | +0.5% | National, avec des développements majeurs à Doha et Al Wakrah | Moyen terme (2-4 ans) |
| Analyses pilotées par l'IA et pilotes de caisses sans caissier | +0.3% | Centres urbains, adoption précoce dans les hypermarchés | Court terme (≤ 2 ans) |
| Zones logistiques franches gouvernementales pour l'omnicanal | +0.4% | Zones de Ras Bufontas et Umm Al Houl | Moyen terme (2-4 ans) |
| Demande premium halal et axée sur la santé | +0.3% | National, avec une pénétration plus élevée dans les quartiers aisés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor du tourisme héritage de la FIFA 2022
Les arrivées touristiques ont atteint 2,8 millions au cours des neuf premiers mois de 2023 et ont dépassé les totaux annuels précédents, soutenant le chiffre d'affaires des commerces de l'aéroport, des hôtels et du centre-ville dans le marché du commerce de détail au Qatar [2]Hala Matar Choufany, "Qatar – Au-delà de la Coupe du Monde," hvs.com. . Qatar Airways a enregistré un bénéfice net de 6,1 milliards QAR et 40 millions de passagers en 2023-24, faisant progresser les ventes hors taxes de 22 % alors que les voyageurs concentraient leurs dépenses sur les produits de luxe et les souvenirs. Des méga-développements tels que Place Vendôme, autrefois couronné « Centre commercial le plus beau du monde », intègrent des hôtels, des divertissements et un accès à une marina qui prolongent le temps de séjour et encouragent les dépenses expérientielles. Le gouvernement vise 6 millions de visiteurs annuels d'ici 2030, en planifiant davantage de festivals et d'escales de paquebots de croisière qui augmentent le trafic en semaine et en basse saison. Les détaillants proposent donc des références exclusives au Golfe, organisent des expositions d'art éphémères et localisent les programmes de fidélité en mandarin pour attirer les touristes à fort pouvoir d'achat en provenance de Chine. Les exploitants aéroportuaires réservent des surfaces supplémentaires côté piste pour des concessions de mode haut de gamme et de confiserie afin de monétiser le flux prévu. Collectivement, le tourisme maintient une fréquentation robuste dans les grands centres commerciaux et amortit les ventes contre toute volatilité des prix du pétrole, renforçant une croissance régulière pour le marché du commerce de détail au Qatar.
Hausse du revenu disponible et afflux d'expatriés
L'activité hors hydrocarbures représente désormais 64 % du PIB réel, offrant aux ménages des sources de revenus diversifiées et augmentant les budgets discrétionnaires sur l'ensemble du marché du commerce de détail au Qatar. Le visa Mustaqel de février 2024 permet aux professionnels qualifiés d'obtenir une résidence de cinq ans, créant un segment de clientèle stable désireux d'acquérir des appareils électroniques haut de gamme, des produits alimentaires gastronomiques et des vêtements de créateurs. La pénétration du commerce mobile s'établit à 43 %, et le développement durable reste un facteur d'achat pour 57 % des consommateurs ; les applications proposent donc des badges d'éco-score carbone et des abonnements à des recharges qui attirent les acheteurs soucieux de l'environnement. Le programme d'incitation à l'IA de 2,4 milliards USD attire des ingénieurs en données dont les revenus élevés se traduisent par des mises à niveau d'appareils domotiques qui stimulent le CAGR de 11,75 % du segment électronique. Les communautés d'expatriés exigent également une cuisine authentique, ce qui incite les supermarchés à élargir les rayons ethniques et à utiliser des étiquettes de rayonnage dynamiques en plusieurs langues. Les boutiques de luxe situées à Lusail City accueillent des stylistes bilingues et des services de shopping à distance pour les voyageurs d'affaires qui prolongent leurs séjours. À mesure que davantage de professionnels s'installent à long terme, les enseignes d'ameublement observent des paniers plus importants sur les biens durables, contribuant à l'expansion des marges sur le marché du commerce de détail au Qatar.
Expansion de l'infrastructure commerciale moderne
Les empreintes de 1,15 million de m² de Place Vendôme, de 256 000 m² du Mall of Qatar et de 433 847 m² de Doha Festival City redéfinissent collectivement le commerce au Qatar, en associant commerce de détail, loisirs et activités culturelles qui positionnent les centres commerciaux comme des destinations d'excursion. La réduction des frais de licence commerciale allant jusqu'à 90 % en juillet 2024 abaisse les barrières à l'entrée pour les locataires et accélère le déploiement de concepts sur le marché du commerce de détail au Qatar. Les entrepôts sous douane du port Hamad et les parcelles de la zone franche de Ras Bufontas raccourcissent davantage les chaînes d'approvisionnement, permettant aux marques de réapprovisionner leurs magasins phares dans les quarante-huit heures suivant le dédouanement. Les promoteurs équipent les centres commerciaux de la 5G, de voies de retrait en bordure de trottoir et de tableaux de bord de gestion des foules basés sur l'IA qui orchestrent les promotions des locataires en temps réel. Les propriétaires de luxe co-créent des biennales d'art saisonnières avec les autorités touristiques pour générer une fréquentation supplémentaire en dehors des fenêtres de voyage de pointe. Néanmoins, la surface de vente brute par habitant dépasse désormais 1,3 m², de sorte que les exploitants adoptent des enseignes de divertissement multi-locataires, telles que des falaises intérieures et des arènes de réalité virtuelle, pour se différencier. L'effet net est une infrastructure moderne qui soutient l'engagement des acheteurs mais exige une innovation continue pour atténuer le risque de vacance sur le marché du commerce de détail au Qatar.
Analyses pilotées par l'IA et pilotes de caisses sans caissier
Les pilotes d'IA générative couvrent la prévision de la demande, la tarification en temps réel et les caisses autonomes dans les hypermarchés et les commerces spécialisés du marché du commerce de détail au Qatar. Le ministère des Communications et des Technologies de l'Information élabore un cadre de gouvernance de l'IA pour garantir l'éthique des données, encourageant ainsi un déploiement plus large [3]Ministère des Communications et des Technologies de l'Information, "Projet de cadre réglementaire sur l'IA," thepeninsulaqatar.com. . La Banque centrale du Qatar complète ces efforts avec la fonctionnalité de demande de paiement sur son réseau Fawran, permettant aux commerçants d'inciter les acheteurs à un règlement instantané et de réduire les taux de transactions échouées. L'outil de détection de la demande basé sur l'IA de Lulu Group a déjà réduit les ruptures de stock de 14 % et soutenu une croissance du chiffre d'affaires du commerce électronique de 70 % en 2024, prouvant le retour sur investissement du réapprovisionnement piloté par les données. Les exploitants d'épiceries de proximité testent des cabines de passage en caisse basées sur la vision qui réduisent les temps d'attente à moins de trente secondes et libèrent le personnel pour la vente additionnelle. Les enseignes d'électronique intègrent des chatbots d'IA dans leurs sites web en arabe et en anglais, guidant les acheteurs sur la compatibilité domotique. À mesure que l'adoption se répand, la maintenance prédictive des actifs de la chaîne du froid et les analyses de consommation d'énergie dans les centres commerciaux réduisent les coûts d'exploitation, faisant de l'IA un pilier incontournable de la compétitivité sur l'ensemble du marché du commerce de détail au Qatar.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Suroffre de centres commerciaux et cannibalisation | -0.7% | Municipalité de Doha | Court terme (≤ 2 ans) |
| Dépendance aux importations et volatilité de la chaîne d'approvisionnement | -0.5% | National, aiguë pour les denrées périssables | Moyen terme (2-4 ans) |
| Hausse des coûts opérationnels (services publics, loyers, main-d'œuvre) | -0.6% | Pôles commerciaux urbains | Moyen terme (2-4 ans) |
| Saturation des segments de commerce de détail de milieu de gamme | -0.4% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Suroffre de centres commerciaux et cannibalisation
Le taux de vacance dépasse déjà 20 % dans plusieurs centres commerciaux de Doha, l'expansion rapide de la surface de vente brute ayant dépassé la demande immédiate des consommateurs, entraînant des remises de loyer et des cycles de bail plus courts sur le marché du commerce de détail au Qatar. Les débuts quasi simultanés de Place Vendôme, du Mall of Qatar et de Doha Festival City ont fragmenté le trafic des acheteurs et dilué les ventes par mètre carré. La baisse de 6 % du chiffre d'affaires régional de Majid Al Futtaim et la fermeture de onze succursales Carrefour soulignent la pression que subissent les grands opérateurs lorsque le chevauchement n'est pas maîtrisé. Les centres commerciaux secondaires dépourvus d'enseignes de divertissement ont recours à des locataires de services communautaires — cliniques, espaces de coworking et kiosques du secteur public — pour rester pertinents. Les détaillants rationalisent leurs empreintes en fusionnant les points de vente sous-performants en hybrides en ligne et salle d'exposition avec des arrière-boutiques sombres. Les promoteurs accélèrent les conversions à usage mixte, en ajoutant des tours résidentielles ou des ailes hôtelières pour diversifier les flux de trésorerie. Néanmoins, la pression de cannibalisation persistera jusqu'à ce que la croissance démographique et les arrivées touristiques absorbent pleinement la capacité élargie sur le marché du commerce de détail au Qatar.
Dépendance aux importations et volatilité de la chaîne d'approvisionnement
Les importations couvrent 85 % du volume des marchandises, de sorte que les chocs de fret, les fluctuations de change et les points d'étranglement géopolitiques se répercutent rapidement sur les prix en rayon sur l'ensemble du marché du commerce de détail au Qatar. Les lacunes de la chaîne du froid en dehors de Doha limitent la livraison le jour même pour les produits frais, obligeant les épiciers à maintenir des tampons de stocks plus élevés qui érodent le fonds de roulement. Le déploiement progressif de la TVA complique davantage les calculs du coût rendu, forçant des mises à niveau informatiques pour intégrer les codes fiscaux et réétiquer les codes-barres du jour au lendemain. Les petits détaillants disposant d'un pouvoir de négociation limité ne peuvent pas couvrir efficacement les surcharges de fret et font face à une compression des bénéfices lorsque les calendriers promotionnels coïncident avec des retards d'expédition. Les produits de luxe libellés en devises invitent à un risque de démarque si la dépréciation du riyal coïncide avec une demande faible. Les serres de sécurité alimentaire du gouvernement offrent un soulagement à long terme mais nécessitent des années pour monter en puissance, de sorte que la résilience de la chaîne d'approvisionnement — multi-sourcing, entreposage sous douane et alertes de risque par IA — devient un impératif de survie pour le marché du commerce de détail au Qatar.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : résilience alimentaire face à l'accélération de l'électronique
Les produits alimentaires, boissons et tabac représentaient 42,02 % des parts du marché du commerce de détail au Qatar en 2025, ancrés par la demande quotidienne et les coutumes d'hospitalité qui génèrent une fréquence élevée de paniers. Les appareils électroniques et électroménagers devraient croître à un CAGR de 11,28 % jusqu'en 2031, portés par la feuille de route nationale sur l'IA et l'adoption croissante de la domotique, signalant un changement de catégorie au sein de la taille globale du marché du commerce de détail au Qatar. Les gammes de soins personnels gagnent du terrain grâce aux étiquettes de durabilité et aux stations de recharge qui répondent aux préférences écologiques de 57 % des acheteurs. L'habillement et les accessoires bénéficient des afflux du tourisme de luxe, notamment dans les magasins phares des centres commerciaux qui proposent des collections capsules pour les festivals régionaux. Les achats de meubles se renforcent à mesure que les visas de cinq ans encouragent les expatriés à investir dans des logements permanents, bénéficiant aux gammes scandinaves de milieu de gamme et italiennes haut de gamme. Les lignes industrielles et automobiles sont à la traîne car l'expansion du métro et les options de covoiturage compensent l'envie de posséder une voiture. Dans toutes les catégories, la préparation à la TVA pousse les fournisseurs à renégocier les conditions de paiement, obligeant les détaillants à prioriser les stocks à rotation rapide pour maintenir une économie saine sur le marché du commerce de détail au Qatar.
Les enseignes d'électronique référencent des épiceries via des onglets de place de marché, tandis que les supermarchés stockent des écouteurs de marque et des enceintes intelligentes aux caisses, brouillant les frontières entre catégories dans la quête de parts de portefeuille. Les détaillants alimentaires favorisent des partenariats avec des fermes hydroponiques pour garantir des revendications de fraîcheur le jour même qui justifient des primes de prix. Les contrôles des importations de tabac exigent désormais des notifications préalables à l'arrivée, de sorte que les buralistes spécialisés mettent en œuvre la traçabilité par blockchain pour dédouaner les marchandises sans heurts. Les marques de beauté installent des kiosques de diagnostic cutané par IA qui vendent des compléments nutritionnels en vente additionnelle, renforçant la synergie avec les épiceries axées sur la santé. La mode de luxe accueille des coins de revente pour attirer les expatriés de la génération Z soucieux des économies, prolongeant ainsi les cycles de vie des produits. Dans l'ensemble, la diversification au niveau des produits, soutenue par des informations basées sur les données, maintient les stocks agiles et l'engagement des acheteurs élevé sur le marché du commerce de détail au Qatar.


Par canal de distribution : hégémonie du commerce moderne face à l'élan numérique
Le commerce moderne a capté 62,73 % de la taille du marché du commerce de détail au Qatar en 2025, car les hypermarchés ont associé les économies d'achat en gros à de vastes assortiments importés qui séduisent les grandes familles d'expatriés. Les plateformes numériques progressent à un CAGR de 17,95 % grâce à une connectivité internet de 94 %, des frais de traitement faibles via NAPS et une logistique de livraison hors taxes qui rend les annonces transfrontalières compétitives. Les commerces de proximité survivent grâce à leur proximité et à leur familiarité culturelle, en stockant des produits de base ethniques et en offrant des lignes de crédit informelles pendant les décalages de cycle de paie. Les places de marché intègrent épiceries, électronique et mode dans des paniers à paiement unique, utilisant la traduction automatique pour servir trente langues. Le partenariat Cainiao de Qatar Airways Cargo promet une livraison en deux jours dans le CCG, élargissant la sélection au-delà de ce que les rayons physiques peuvent contenir. Les outils de demande de paiement activés par la fintech améliorent les taux de recouvrement pour les PME, ouvrant des portes aux marques artisanales. Les enseignes modernes contre-attaquent en convertissant certains magasins en entrepôts sombres pour des créneaux de livraison de trente minutes, garantissant que le marché du commerce de détail au Qatar reste omnicanal dans son essence.
Les entreprises de commerce électronique expérimentent des caravanes mobiles — des showrooms en camionnette qui se garent près des immeubles de bureaux pendant les pauses déjeuner — combinant des essais instantanés avec un paiement par QR pour une livraison ultérieure à domicile. Les hypermarchés testent des ventes flash en direct depuis des studios en magasin, capturant des achats impulsifs tout en écoulant les surstocks. Les commerces de proximité traditionnels relient des catalogues WhatsApp à des coursiers cyclistes de quartier, étendant leur portée à un coût minimal. Les programmes de fidélité migrent vers des portefeuilles à QR unique qui agrègent les points dans les centres commerciaux, les stations-service et les chaînes d'épicerie, permettant aux acheteurs d'accumuler des récompenses plus rapidement et de rester dans des boucles de dépenses au sein de l'écosystème. Le logiciel de TVA formate automatiquement les factures numériques, facilitant les retours sur les canaux en ligne et hors ligne. Collectivement, l'hybridation remplace la pensée binaire des canaux, confirmant que le marché du commerce de détail au Qatar prospère grâce à des parcours d'achat fluides.
Par format : l'échelle des hypermarchés face à l'agilité des épiceries de proximité
Les hypermarchés ont conservé 47,66 % des parts de chiffre d'affaires en 2025 en proposant des offres groupées à valeur de panier complet et des équipements familiaux qui génèrent une fréquentation le week-end. Les épiceries de proximité, dont la croissance est prévue à un CAGR de 13,21 %, bénéficient de la densification urbaine et de la demande de collations des travailleurs de l'économie à la demande, en se développant aux sorties de métro et dans les tours résidentielles. Les supermarchés occupent un positionnement de milieu de gamme avec des produits frais sélectionnés et des comptoirs de charcuterie qui séduisent les familles soucieuses de leur santé. Les grands magasins repensent leurs agencements vers des ateliers pratiques et des boutiques en dépôt-vente à mesure que les marques monomarques accélèrent leurs démarches de vente directe aux consommateurs. Les boutiques spécialisées au sein de Place Vendôme présentent des montres de luxe avec des essais de montres en réalité augmentée, attirant des touristes à fort patrimoine. Les entrepôts de vente en gros s'adressent à l'hôtellerie, mais les portails B2B grignotent des parts en agrégeant des commandes en gros auprès des restaurants. Les enseignes d'épiceries de proximité pilotent des micro-marchés ouverts 24h/24 dans les halls de bureaux avec entrée par RFID, comprimant le passage en caisse à quasi-instantané et convenant aux horaires de travail diversifiés du Qatar.
Les hypermarchés réduisent leur taille en formats urbains compacts baptisés « express » pour récupérer le trafic du petit-déjeuner en semaine et concurrencer les épiceries de quartier. Les exploitants d'épiceries de proximité intègrent des casiers à colis, transformant les points de vente en nœuds de livraison du dernier kilomètre qui soutiennent les retours du commerce électronique, réduisant ainsi l'opacité logistique sur le marché du commerce de détail au Qatar. Les grands magasins signent des accords de livraison directe avec des places de marché régionales pour étendre les rayons virtuels sans risquer des stocks. Les acteurs spécialisés collaborent avec les concierges d'hôtels pour des soirées shopping privées, améliorant l'efficacité hors pointe. Les règles de localisation de la main-d'œuvre poussent les hypermarchés à automatiser l'inventaire, libérant le personnel qatarien pour des rôles de service à plus haute valeur ajoutée. Le résultat net est un portefeuille de formats dynamique où l'agilité et la technologie l'emportent de plus en plus sur la superficie. .
Environnement réglementaire
La réglementation du commerce de détail au Qatar est coordonnée par le ministère du Commerce et de l'Industrie (MOCI), qui gère l'immatriculation et les licences commerciales et exerce des fonctions de contrôle du marché via son département de licences de qualité et de contrôle du marché. Les détaillants qui organisent des promotions et des remises relèvent de la supervision du MOCI, ce qui élève le niveau d'exigence pour la tarification conforme, l'étiquetage et les flux de travail promotionnels, en particulier pour le commerce moderne à haute fréquence et les catégories à rotation rapide.
Les récentes mesures politiques et de coûts ont également affecté les conditions d'exploitation quotidiennes. Les frais de licence commerciale ont été réduits jusqu'à 90 % en juillet 2024, réduisant les frictions administratives pour les lancements de magasins et les déploiements de concepts. Du côté du commerce et de la logistique, la numérisation des douanes, notamment l'intégration de la plateforme douanière Al Nadeeb avec le système TIR (à partir de mai 2025), soutient le pré-dédouanement et le mouvement plus rapide des marchandises importées, qui reste central dans les assortiments en magasin du Qatar.
Analyse de la chaîne de valeur
Les chaînes de valeur du commerce de détail au Qatar commencent par une forte dépendance aux marchandises importées, puis passent au fret entrant géré par les actifs logistiques nationaux, avant la distribution dans le commerce moderne, le commerce de détail spécialisé et les nœuds d'exécution du commerce électronique. L'entreposage sous douane du port Hamad, associé à l'infrastructure logistique liée aux zones franches de Ras Bufontas, est un facteur clé pour la gestion des stocks tampons, la gestion des droits de douane et le réapprovisionnement plus rapide dans les réseaux de magasins centrés sur Doha. Cela est particulièrement pertinent compte tenu de la sensibilité du marché aux délais d'approvisionnement des importations et aux contraintes de la chaîne du froid.
Du côté aval, les grands détaillants et les places de marché connectent les stocks aux consommateurs via une exécution omnicanale, notamment la préparation en magasin, les opérations d'entrepôts sombres et les plateformes de livraison du dernier kilomètre par des tiers. Des options de routage alternatives, telles que le corridor terrestre d'Abu Samra et les liaisons portuaires régionales (notamment Sohar, Salalah et Duqm), ajoutent de la résilience pour les catégories sensibles au temps. Les capacités logistiques liées à la QFZA et les initiatives de routage prédictif soutiennent également la planification pour les périodes de demande de pointe, les périodes promotionnelles et les cycles de renouvellement rapide des références en électronique et en épicerie haut de gamme.
Paysage concurrentiel
Le marché du commerce de détail au Qatar est modérément concentré, les principaux acteurs détenant une part significative en 2024. Parmi eux, Lulu Group se distingue comme le leader du marché, tirant parti de son échelle pour générer des efficiences dans les achats, la logistique et les analyses pilotées par l'IA, renforçant ainsi son avantage concurrentiel. Majid Al Futtaim, fragilisé par des vents contraires régionaux, a lancé sa bannière HyperMax pour repositionner le message de valeur après les sorties de Carrefour à Oman et en Jordanie, soulignant la nécessité de stratégies de marque localisées. Qatar Duty Free, renforcé par le pipeline touristique du transporteur national, se diversifie dans des boutiques de spa bien-être et des pop-ups de chefs étoilés Michelin, capturant des dépenses supplémentaires alors que les vols reprennent. L'adoption technologique différencie les gagnants : le merchandising par IA, les scanners de rayonnage par vision par ordinateur et la maintenance prédictive des systèmes de climatisation réduisent les coûts et améliorent les niveaux de service, aidant les enseignes à défendre leurs parts sur le marché du commerce de détail au Qatar. La localisation de la main-d'œuvre via la loi sur la qatarisation n° 12 de 2024 accroît la complexité de la paie, de sorte que les grands groupes déploient des systèmes de gestion de l'apprentissage pour accélérer la montée en compétences des citoyens et atteindre les seuils de quota sans dégradation du service.
Les partenariats stratégiques façonnent le champ de bataille. L'accord de Qatar Airways Cargo avec Cainiao ouvre des voies express de la Chine vers le CCG, permettant aux vendeurs de commerce électronique de livrer en quarante-huit heures, tandis que l'acquisition de Snoonu pour 320 millions USD par le saoudien Jahez signale une consolidation transfrontalière dans la livraison de nourriture qui renforce la densité des commandes numériques. Les groupes d'hypermarchés signent des accords de prévision collaborative avec des fermes hydroponiques locales pour sécuriser des créneaux de récolte prioritaires, améliorant la provenance des produits frais. Les enseignes de proximité concluent des accords de franchise avec des grands acteurs mondiaux des épiceries de proximité, cherchant des synergies de chaîne d'approvisionnement et une équité de marque. Les opérateurs de luxe spécialisés négocient des baux de boutiques dans des boutiques à l'intérieur d'hôtels de prestige, capturant les achats impulsifs des touristes en dehors des heures d'ouverture des centres commerciaux. Pendant ce temps, les start-ups fintech intègrent des options de paiement échelonné aux terminaux de point de vente, attirant les acheteurs à revenus moyens sans compromettre le positionnement des marques haut de gamme, approfondissant ainsi les lignes concurrentielles autour de l'innovation en matière d'expérience de paiement.
Les perturbateurs émergents exploitent les espaces blancs. Les épiciers natifs du numérique proposent une livraison en trente minutes sur 4 000 références dans les quartiers centraux de Doha, s'appuyant sur des nœuds de micro-exécution et des livreurs routés par IA. Les détaillants axés sur la santé proposent des gammes importées keto, véganes et sans gluten rarement stockées par les enseignes de masse, commandant des primes de prix amorties par des données démographiques aisées. Les villages d'usines près des postes frontières visent à capter les expatriés sensibles aux prix lors de leurs excursions du week-end, créant un contrepoint de valeur aux grands centres commerciaux de luxe. Les exploitants de grands magasins prévoient des coins de revente et des services de location pour séduire les acheteurs de la génération Z soucieux de l'environnement, se différenciant des enseignes de mode rapide. Dans l'ensemble, la dynamique concurrentielle sur le marché du commerce de détail au Qatar tourne autour de l'échelle, de l'agilité technologique et de la focalisation sur des niches, chaque axe offrant une voie viable pour défendre ou gagner des parts sur l'horizon de prévision.
Leaders du secteur du commerce de détail au Qatar
LuLu Group International
Carrefour Qatar (MAF Retail)
Al Meera Consumer Goods
Safari Group
Monoprix Qatar (Ali Bin Ali)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Deux thèmes d'espaces blancs se distinguent dans le commerce de détail au Qatar : (i) les formats à petite empreinte liés à la fidélité conçus pour les clusters résidentiels à haute densité et les trajets rapides, et (ii) l'expansion transfrontalière des assortiments halal via le commerce électronique soutenu par la logistique des zones franches et l'entreposage sous douane. Ces thèmes disposent déjà de signaux de demande favorables, notamment un comportement d'achat mobile à 43 % et l'utilisation de rails de paiement instantané tels que la fonctionnalité de demande de paiement de la Banque centrale du Qatar sur Fawran, qui réduit les frictions au passage en caisse sur les parcours en ligne et en magasin.
L'activité d'investissement et d'infrastructure fournit des preuves supplémentaires sur le marché. En juin 2026, LuLu Group International a annoncé un investissement de 500 millions QAR (environ 137 millions USD) pour ouvrir trois nouveaux hypermarchés au Qatar (Baraha Town/Abu Hamour, Al Waab et Qetaifan Island). Cela renforce le rôle des opérateurs d'envergure dans l'ancrage des développements à usage mixte et crée des conditions pour des services adjacents tels que le retrait en magasin, l'expansion des marques propres et le merchandising piloté par les données. Du côté de l'offre, l'entreposage sous douane du port Hamad, les zones logistiques de Ras Bufontas et la numérisation des douanes améliorent le cas commercial pour un assortiment transfrontalier plus large, notamment la chaîne du froid et la logistique spécialisée qui aident les détaillants à s'étendre au-delà de l'épicerie de base.
Développements récents du secteur
- Juin 2026 : LuLu Group International a annoncé un investissement de 500 millions QAR (137 millions USD) pour ouvrir trois nouveaux hypermarchés au Qatar (Baraha Town/Abu Hamour, Al Waab, Qetaifan Island) avec une fenêtre d'ouverture de 8 à 10 mois. L'expansion élargit directement le réseau d'hypermarchés au Qatar et renforce le leadership sur le marché, étendant l'empreinte dans des corridors résidentiels à forte croissance tout en renforçant les initiatives de fidélité et de merchandising piloté par les données.
- Mai 2026 : La succursale Villaggio de Carrefour Qatar (Majid Al Futtaim) a rouvert avec un agencement repensé dans le cadre d'un programme continu de modernisation des magasins. Le rafraîchissement de la marque maintient un positionnement haut de gamme et la fréquentation dans un format de centre commercial clé, permettant une meilleure analyse en magasin et des expériences omnicanales.
- Avril 2026 : Al Meera Consumer Goods Company a dévoilé une nouvelle identité de marque axée sur l'expansion des capacités et services numériques ; a déclaré un bénéfice net au premier trimestre 2026 de 39,629 millions QAR (augmentation de 18,55 % en glissement annuel). Le passage à une expérience client centrée sur le numérique soutient l'efficacité des coûts et la valeur actionnariale grâce à une intégration en ligne-hors ligne plus solide.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché du commerce de détail au Qatar est défini comme la valeur des biens vendus aux consommateurs finaux via des magasins physiques et des canaux de commerce de détail en ligne au Qatar, capturée au niveau du prix de vente au détail et exprimée en USD.
Exclusions du périmètre : le commerce de gros, la distribution B2B pure et les réexportations qui ne se terminent pas par un achat de consommateur domestique ne sont pas inclus.
Aperçu de la segmentation
- Par type de produit
- Produits alimentaires, boissons et tabac
- Soins personnels et soins ménagers
- Habillement, chaussures et accessoires
- Meubles, jouets et loisirs
- Industrie et automobile
- Appareils électroniques et électroménagers
- Autres produits
- Par canal de distribution
- Commerce de détail traditionnel de proximité
- Commerce de détail moderne
- Commerce électronique et autres
- Par format
- Hypermarchés
- Supermarchés
- Épiceries de proximité
- Grands magasins
- Commerces spécialisés
- Autres (pharmacies, vente en gros, grossistes)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la constitution d'une base de faits fiable sur la consommation au Qatar et l'activité du commerce de détail, puis la restreint à ce qui peut être mesuré de manière cohérente d'une année à l'autre. Nous nous sommes appuyés sur des sources publiques telles que les publications de l'Autorité de planification et de statistiques (Qatar), les publications de la Banque centrale du Qatar et les statistiques douanières et commerciales pertinentes pour les catégories à forte dépendance aux importations.
Pour ancrer les hypothèses, nous avons également référencé des sources telles que la Banque mondiale et le FMI pour les indicateurs macroéconomiques, ainsi que les mises jour des associations commerciales et des associations de centres commerciaux ou de commerce de détail lorsqu'elles étaient disponibles. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse crédible ont été utilisés pour comprendre l'expansion des magasins, la focalisation sur les catégories et la politique de prix, ce qui aide ensuite à vérifier la direction du modèle. Dans quelques cas, des abonnements payants pour les données financières des entreprises et une vue des importations et exportations au niveau des expéditions ont été utilisés pour vérifier l'ordre de grandeur. Cette liste n'est pas exhaustive, car de nombreuses autres sources ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de ce que les données publiques ne peuvent pas montrer clairement, notamment la composition par catégorie, la répartition par canal et la vitesse à laquelle les montants des tickets évoluent dans les principaux formats de commerce de détail au Qatar. Nous avons échangé avec des dirigeants, des responsables fonctionnels et des managers dans les secteurs du commerce de détail, des marques, des distributeurs et des parties prenantes de l'immobilier commercial. Nous avons également utilisé de courtes enquêtes pour tester les hypothèses concernant le comportement des acheteurs et la conversion en ligne au Qatar.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux : 17 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 21 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base utilise une approche descendante dans laquelle les signaux de consommation nationale et la demande au niveau des catégories sont reconstruits, puis filtrés dans ce qui est réellement vendu via les canaux de commerce de détail au Qatar. Nous corroborons les totaux avec des vérifications ascendantes sélectives, telles que l'échantillonnage du prix de vente moyen multiplié par le volume dans quelques catégories mesurables, des vérifications du nombre de magasins et de la densité des ventes pour les principaux formats, et des vérifications de la répartition des canaux pour les ventes en ligne par rapport aux ventes en magasin.
Les données utilisées dans le modèle comprennent les indicateurs de consommation des ménages et d'inflation, les tendances démographiques et de visiteurs, la dépendance aux importations pour les catégories à forte rotation clés, les ajouts de surface commerciale et les ouvertures de magasins, et les évolutions observées entre le commerce moderne, les points de vente traditionnels et le commerce électronique. Lorsque certaines répartitions au niveau des catégories ou des formats ne sont pas divulguées, les lacunes sont comblées à l'aide d'une fourchette conservatrice, et la fourchette est resserrée à l'aide des retours d'entretiens jusqu'à ce que la somme s'aligne sur les totaux de contrôle globaux.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par les avis d'experts sur les moteurs et contraintes probables de la demande. Des hypothèses ont ensuite été appliquées sur la croissance des catégories, la migration des canaux et la progression des prix afin que le mouvement d'une année à l'autre reste explicable et puisse être recalculé lorsque de nouvelles données publiques sont publiées.
Validation des données et cycle de mise à jour
La validation est effectuée en recoupant les résultats avec des signaux indépendants, puis en examinant toute variance qui semble hors norme pour le Qatar. Nous comparons la tendance implicite des dépenses de commerce de détail par habitant avec les indicateurs macroéconomiques, examinons les parts de canaux par rapport à l'adoption numérique observée, et vérifions la cohérence des mouvements de catégories par rapport aux directions des importations et des prix.
Avant la validation finale, le modèle passe par plusieurs révisions d'analystes, et les valeurs aberrantes déclenchent une reprise de contact avec les sources pour confirmer si le changement est réel ou causé par une hypothèse erronée. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants affectent les dépenses des consommateurs, les flux commerciaux ou les opérations de commerce de détail. Avant la livraison, nous effectuons une nouvelle vérification des données clés et ajustons les chiffres à court terme afin que les clients reçoivent la vue mise à jour la plus récente.
Comparaison du dimensionnement du marché du commerce de détail au Qatar par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour le commerce de détail au Qatar ne correspondent pas toujours, principalement parce que le périmètre est défini différemment et que les mêmes canaux ne sont pas traités de la même manière. Les différences proviennent également de la façon dont chaque éditeur gère la croissance des prix, le commerce de détail informel et le calendrier de conversion des devises lorsque les valeurs sont présentées en USD.
Le commerce de détail hors taxes et le commerce de détail de voyage sont souvent intégrés dans le commerce de détail national dans certains résumés, mais ces ventes se situent en dehors du périmètre de Mordor Intelligence pour ce dimensionnement du commerce de détail au Qatar, qui maintient le chiffre lié aux achats des consommateurs domestiques via les canaux de commerce de détail nationaux. L'écart s'élargit également lorsqu'une estimation utilise une progression agressive de la part en ligne sans la vérifier par rapport à la capacité de dépenses des ménages, ou lorsque les répartitions par format de magasin sont supposées à partir de moyennes régionales plutôt que validées avec des vérifications locales des canaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 18,68 milliards USD (2025) | |
| Association sectorielle A | 21,10 milliards USD (2025) | Tend à intégrer les ventes liées aux voyages et hors taxes dans le total du commerce de détail et peut déclarer le chiffre d'affaires brut sans séparer systématiquement les dépenses des ménages domestiques des paniers des visiteurs de passage. |
| Cabinet de conseil mondial B | 16,90 milliards USD (2025) | Applique souvent une croissance conservatrice des catégories et une fuite plus élevée vers le commerce de détail informel, et peut supposer une migration plus lente vers le commerce moderne et les canaux en ligne sur la base de références régionales plutôt que de vérifications spécifiques au Qatar des formats et des acheteurs. |
La comparaison montre que l'écart s'explique principalement par ce qui est comptabilisé comme commerce de détail dans le contexte du Qatar et par la vitesse à laquelle les canaux et les prix sont supposés évoluer. En maintenant des données traçables aux signaux de consommation, aux indicateurs de format et aux parts de canaux testées par entretien, notre estimation reste pratique à mettre à jour et simple à reproduire chaque année.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du commerce de détail au Qatar en 2026 et à quelle vitesse croît-il ?
La taille du marché du commerce de détail au Qatar est de 19,44 milliards USD en 2026 et devrait progresser à un CAGR de 4,05 % pour atteindre 23,69 milliards USD d'ici 2031.
Quel segment de produits se développe le plus rapidement ?
Les appareils électroniques et électroménagers devraient croître à un CAGR de 11,28 % jusqu'en 2031, portés par l'adoption de la domotique et le programme d'incitation à l'IA du gouvernement.
Quel canal de distribution affiche les meilleures perspectives de croissance ?
Le commerce électronique et autres devrait afficher un CAGR de 17,95 % grâce à une pénétration internet de 94 %, à la logistique hors taxes et aux paiements instantanés activés par la fintech.
Pourquoi la municipalité de Doha est-elle dominante dans les ventes au détail ?
Doha accueille des méga-centres commerciaux, des bureaux d'entreprises et le principal aéroport du pays, lui conférant 53,60 % de parts de marché et une fréquentation soutenue de touristes et de résidents.
Comment les règles à venir sur la TVA et la taxe minimale mondiale affecteront-elles les détaillants ?
Les deux mesures augmentent les exigences de conformité et accentuent les pressions de visibilité des coûts, encourageant les détaillants à adopter des systèmes de comptabilité fiscale numérique et à renégocier les conditions fournisseurs pour protéger les marges.
Quels formats de magasins gagnent du terrain en dehors des hypermarchés ?
Les épiceries de proximité devraient croître à un CAGR de 13,21 % à mesure que la densité urbaine, les modes de vie 24h/24 et la technologie de caisse sans caissier pilotée par l'IA encouragent les acheteurs à privilégier les missions d'achat rapide.
Dernière mise à jour de la page le:


