
Taille et Part du Marché du Pulse Lavage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 594.03 Millions de dollars américains |
| Taille du Marché (2032) | 877.28 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Pulse Lavage par Mordor Intelligence
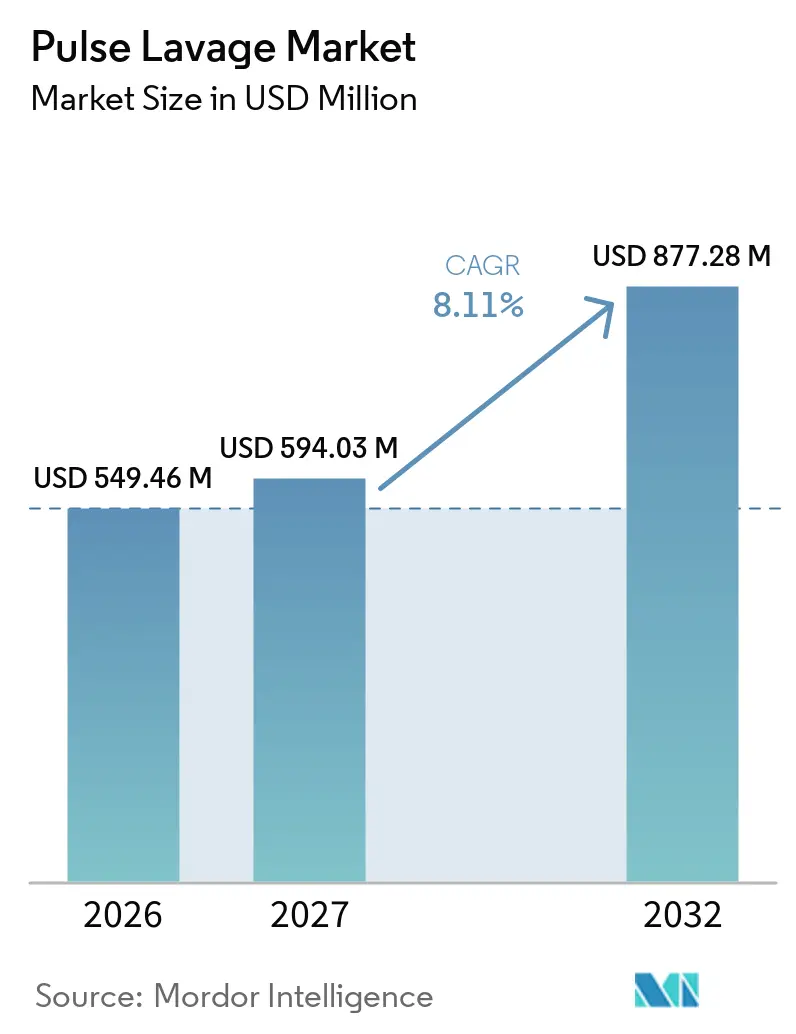
La taille du marché du Pulse Lavage était évaluée à 549,46 millions USD en 2026 et devrait croître de 594,03 millions USD en 2027 pour atteindre 877,28 millions USD d'ici 2032, à un TCAC de 8,11 % durant la période de prévision (2027-2032).
La demande est portée par la hausse mondiale des volumes chirurgicaux liée au vieillissement de la population, par des protocoles de contrôle des infections plus stricts qui imposent l'irrigation mécanique dans les listes de contrôle, et par un basculement décisif des appareils réutilisables avec cordon vers des plateformes jetables ou semi-jetables à batterie qui réduisent le risque de contamination croisée en milieu ambulatoire. La progression du nombre d'interventions en orthopédie et en traumatologie continue de constituer la base de revenus, mais la courbe de croissance plus marquée dans les soins des plaies chroniques diversifie les cas d'usage au-delà des blocs opératoires articulaires. Les hôpitaux restent les principaux acheteurs, mais les centres de chirurgie ambulatoire (CCA) constituent le canal en expansion la plus rapide, à mesure que les remplacements articulaires en ambulatoire et le débridement des plaies migrent vers des environnements de soins moins coûteux. Par ailleurs, la différenciation technologique se déplace vers la chimie des solutions d'irrigation, les solutions antimicrobiennes à base de citrate et sans rinçage étant appelées à influencer les décisions d'achat une fois que les essais pivots auront livré leurs résultats.
Points Clés du Rapport
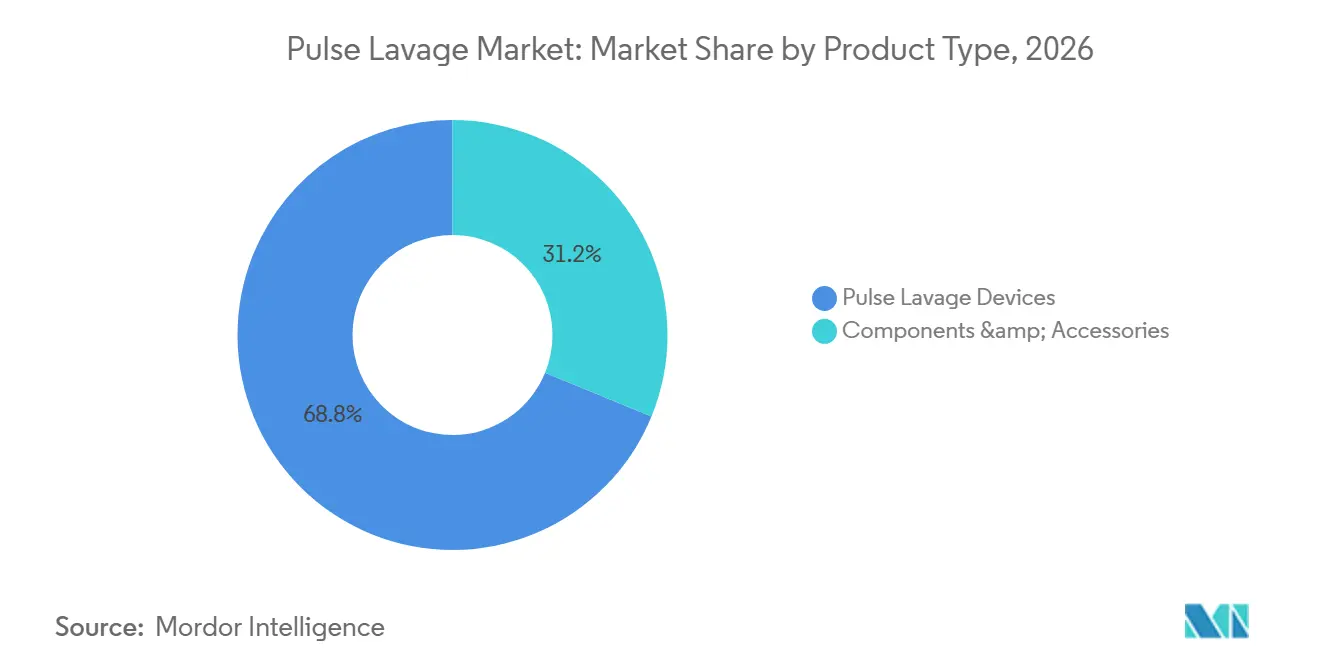
- Par type de produit, les dispositifs de pulse lavage ont représenté la plus grande part des revenus, soit 68,82 %, en 2026, tandis que les accessoires devraient progresser à un TCAC de 10,34 % jusqu'en 2032.
- Par utilisabilité, les systèmes jetables détenaient 60,25 % de la part de marché du pulse lavage en 2026, tandis que les semi-jetables devraient afficher le TCAC le plus rapide, soit 10,76 %, jusqu'en 2032.
- Par source d'alimentation, les appareils à batterie représentaient 55,43 % des revenus en 2026 et devraient croître à un TCAC de 10,21 % durant la période de prévision.
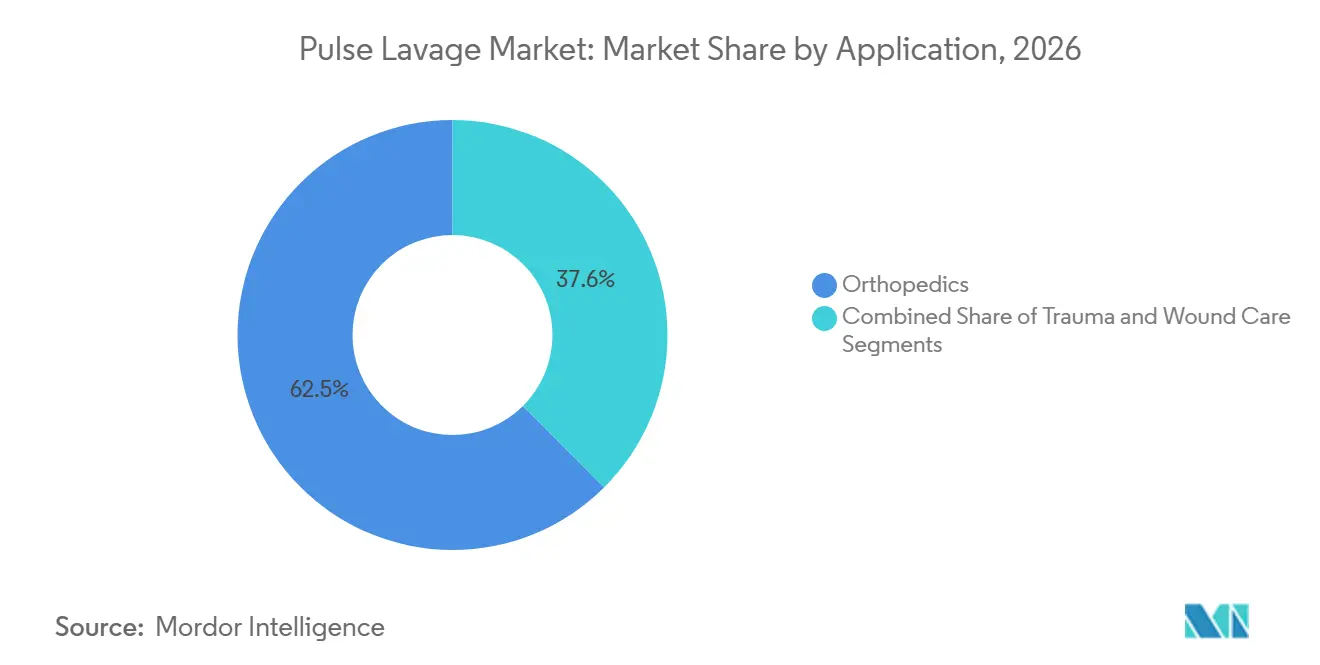
- Par application, l'orthopédie représentait 62,45 % des revenus de 2026, tandis que les soins des plaies progressent à un TCAC de 11,65 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux représentaient 69,76 % en 2026, mais les CCA progressent à un TCAC de 11,54 % jusqu'en 2032.
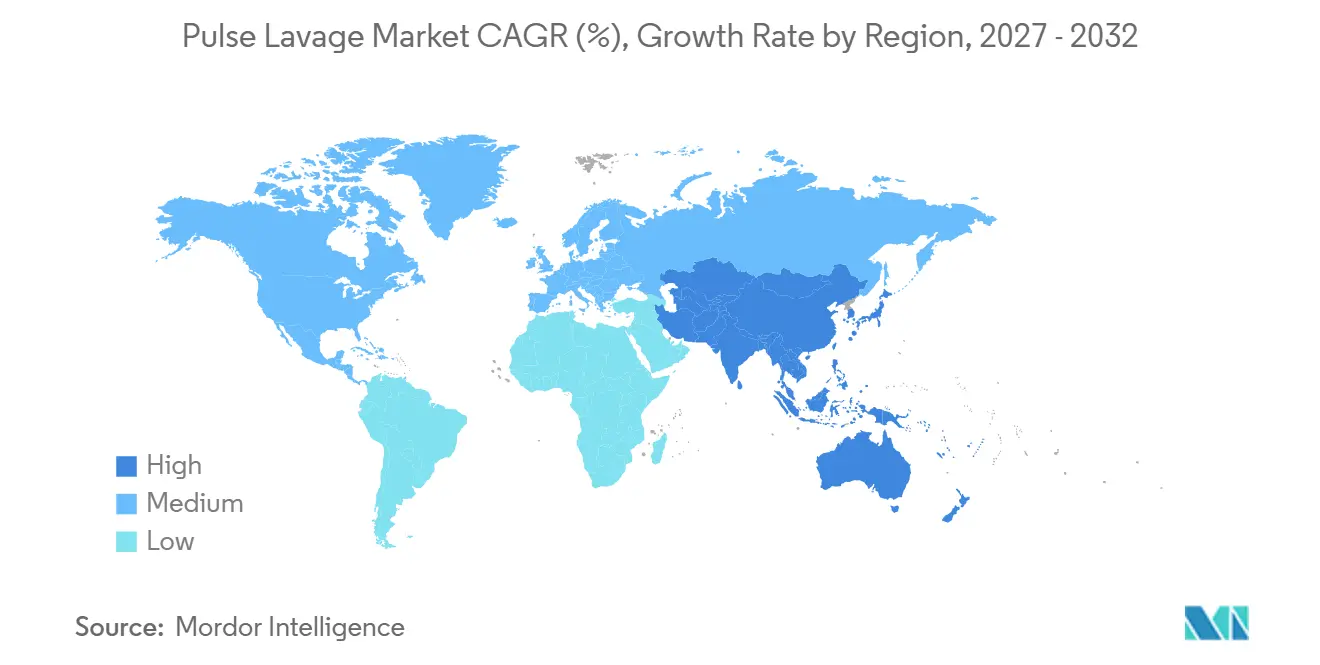
- Par géographie, l'Amérique du Nord était en tête avec 43,21 % des revenus en 2026, tandis que l'Asie-Pacifique est en passe d'atteindre un TCAC de 9,54 %, rééquilibrant progressivement la demande mondiale.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse des Volumes Mondiaux d'Interventions Chirurgicales | +2.1% | Mondial, gains absolus les plus importants en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Évolution vers des Techniques Orthopédiques et Traumatologiques Moins Invasives | +1.4% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Avancées Technologiques et Ergonomiques des Dispositifs de Pulse Lavage | +1.0% | Mondial, adoption précoce en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Vieillissement de la Population et Charge Croissante des Plaies Chroniques | +1.8% | Nations à revenus élevés vieillissantes et régions endémiques du diabète | Long terme (≥ 4 ans) |
| Renforcement des Réglementations de Contrôle des Infections | +1.5% | Amérique du Nord, Europe, Asie-Pacifique en expansion | Court terme (≤ 2 ans) |
| Expansion des Centres de Chirurgie Ambulatoire | +1.2% | Asie-Pacifique centrale, Moyen-Orient, Amérique latine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des Volumes Mondiaux d'Interventions Chirurgicales
Le monde comptait 1,4 milliard de personnes âgées de 60 ans et plus en 2025, une cohorte dont la projection atteint 2,1 milliards d'ici 2050, ce qui alourdit les charges de cas en orthopédie et en traumatologie[1]. En Chine, les chirurgies orthopédiques progressent à un rythme à deux chiffres, tandis qu'en Inde elles augmentent à un rythme élevé à un chiffre à mesure que la couverture assurantielle s'élargit. Les centres de traumatologie des économies émergentes font face à des charges bactériennes plus lourdes dans les fractures ouvertes, ce qui incite à l'utilisation d'appareils à batterie capables de délivrer jusqu'à neuf litres de solution d'irrigation par cas. L'essai FLOW n'a révélé aucune différence de résultats entre le lavage salin à haute et à basse pression, de sorte que les hôpitaux privilégient désormais la portabilité et la facilité d'utilisation plutôt que les simples niveaux de pression. Ensemble, ces tendances élargissent la base installée des systèmes de pulse lavage, des hôpitaux de référence aux établissements de traumatologie de niveau intermédiaire.
Évolution vers des Techniques Orthopédiques et Traumatologiques Moins Invasives
Les incisions plus petites réduisent les traumatismes des tissus mous mais intensifient la concentration bactérienne dans le lit de la plaie, incitant les chirurgiens à utiliser un lavage antiseptique dans chaque cas articulaire[2]. Les pièces à main sans cordon alimentées par batterie permettent d'irriguer les poches difficiles d'accès sans repositionner les patients ou les champs opératoires. Les formulations à base de citrate sans rinçage délivrent une activité antimicrobienne résiduelle pendant jusqu'à cinq heures, réduisant le besoin de rinçages répétés qui prolongent le temps opératoire. Les hôpitaux examinent donc les nouveaux systèmes pour leur compatibilité avec les solutions d'irrigation en plus de l'ergonomie. Les premiers adoptants en Amérique du Nord et en Europe occidentale intègrent cette préférence dans les listes de contrôle des achats sur l'ensemble du marché.
Avancées Technologiques et Ergonomiques des Dispositifs de Pulse Lavage
Les pièces à main sont 30 % plus légères que les générations précédentes et intègrent désormais des compteurs de débit numériques qui enregistrent le volume par cas pour les audits de conformité. Les batteries lithium-ion offrent 90 à 120 minutes d'autonomie avec plus de 500 cycles de charge, éliminant les craintes de panne d'alimentation en cours d'intervention. Les plateformes à double mode acceptant une alimentation par batterie ou par courant alternatif permettent aux établissements de standardiser un seul dispositif dans les salles d'opération et les salles de traumatologie. Ces améliorations réduisent le temps de préparation, améliorent le confort du chirurgien et renforcent le contrôle des infections en supprimant les cordons des champs stériles. En conséquence, les améliorations technologiques contribuent à environ un point de pourcentage au TCAC projeté du marché.
Vieillissement de la Population et Charge Croissante des Plaies Chroniques
Plus de 8 millions d'Américains vivent avec un pied diabétique, des ulcères veineux des jambes ou des escarres qui coûtent ensemble 28 milliards USD par an. Le pulse lavage perturbe mécaniquement le biofilm sans exciser les tissus viables, accélérant la granulation avant l'application de pansements à pression négative ou de pansements avancés. Les recommandations cliniques pour les plaies chroniques classent désormais le lavage à basse pression au-dessus de l'irrigation à la seringue lorsqu'un biofilm important est suspecté. La demande augmente dans les établissements de soins de longue durée et les cliniques de soins des plaies en ambulatoire, des sites auparavant en dehors du marché des dispositifs d'irrigation. Par conséquent, les systèmes à basse pression optimisés pour les tissus mous élargissent la base de clientèle au-delà des blocs opératoires orthopédiques.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Total de Possession Élevé pour les Systèmes Jetables | -1.3% | Mondial, plus marqué dans les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Politiques de Remboursement Incohérentes | -0.9% | Amérique du Nord, Europe, marchés émergents | Moyen terme (2-4 ans) |
| Pressions Environnementales sur les Plastiques à Usage Unique | -0.7% | Europe, Amérique du Nord, Asie-Pacifique en expansion | Long terme (≥ 4 ans) |
| Pénurie de Personnel Qualifié | -0.5% | Marchés émergents et zones rurales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût Total de Possession Élevé pour les Systèmes Jetables
Les analyses du cycle de vie montrent que les plateformes réutilisables peuvent réduire les coûts par cas jusqu'à 60 % une fois que le nombre annuel d'interventions dépasse 500, principalement en évitant les achats récurrents de pièces à main[3]. Les centres aux budgets contraints en Asie-Pacifique et en Amérique latine envisagent donc des hybrides semi-jetables associant des moteurs réutilisables à des embouts à usage unique. Pourtant, les centres de chirurgie ambulatoire plus petits dépourvus de services de stérilisation continuent de recourir aux jetables, maintenant un plancher de demande malgré la prime de prix. L'impact net est un frein de 1,3 point de pourcentage sur le TCAC mondial.
Pressions Environnementales sur les Plastiques à Usage Unique
Les dispositifs médicaux représentent environ 5,9 millions de tonnes de déchets hospitaliers américains chaque année, et l'engagement du NHS England d'atteindre la neutralité carbone d'ici 2040 a donné aux responsables du développement durable le pouvoir de s'opposer aux consommables à forte teneur en plastique. La Directive européenne sur les plastiques à usage unique exempte les produits médicaux, mais les États membres testent des mandats de reprise qui pourraient ajouter des coûts de conformité. Les fournisseurs repensent les kits de sorte que seuls les composants en contact avec le patient soient jetés, mais chaque modification de configuration nécessite une nouvelle autorisation 510(k), ralentissant le délai de mise sur le marché. Ce vent contraire en matière de durabilité soustrait 0,7 point de pourcentage à la croissance projetée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Dispositifs Ancrent les Revenus Tandis que les Accessoires AccélèrentLes dispositifs représentaient la plus grande part des revenus, soit 68,82 %, en 2026, soulignant leur rôle de colonne vertébrale capitalistique des systèmes d'irrigation. Les accessoires, cependant, devraient afficher un TCAC de 10,34 % jusqu'en 2032, bénéficiant de cycles de réapprovisionnement prévisibles qui améliorent la rentabilité globale du marché du pulse lavage. Les cartouches d'irrigant antimicrobien à prix premium génèrent des flux de revenus récurrents trois à cinq fois supérieurs à ceux des équivalents salins, une dynamique qui positionne les accessoires comme moteurs de croissance. Les hôpitaux disposant de parcs d'appareils mixtes standardisent souvent sur une seule marque de consommables pour consolider leurs stocks, une approche qui accroît encore les volumes d'accessoires.
Les stratégies de type rasoir-et-lame façonnent l'économie des fournisseurs. Des prix d'entrée de gamme compris entre 2 000 et 4 000 USD alimentent la base installée, tandis que les embouts, réservoirs et irrigants propriétaires fidélisent les clients dans le cadre d'accords pluriannuels de consommables. Cette composition des revenus amortit les fabricants face aux cycles de dépenses en capital hospitalier. Dans les marchés émergents, les consommables génériques menacent ce modèle, mais les protocoles cliniques imposant des irrigants antiseptiques confèrent aux fournisseurs de marque un avantage fondé sur les données probantes. À mesure que les ventes d'accessoires gonflent, elles sont appelées à dynamiser le marché du lavage en y ajoutant des flux de trésorerie prévisibles de type rente.

Par Utilisabilité :
Les Semi-Jetables Font le Pont entre Coût et StérilitéLes plateformes jetables détenaient 60,25 % des revenus de 2025, reflétant la préférence des cliniciens pour les kits stériles prêts à l'emploi. Néanmoins, les semi-jetables sont les plus dynamiques, avec un TCAC de 10,76 %, car les hôpitaux cherchent à concilier les règles de stérilité et la rigueur budgétaire. Le modèle hybride réduit les dépenses en consommables de 30 à 40 % par cas tout en préservant une voie de contact à usage unique. Les grands centres orthopédiques dotés de services centraux de stérilisation peuvent amortir la légère augmentation de l'activité de retraitement sur plusieurs catégories d'instruments, faisant des semi-jetables un compromis attrayant.
Les rappels de la FDA liés à des défaillances de stérilisation des dispositifs réutilisables au début de la décennie ont poussé les hôpitaux averses au risque vers les jetables, mais les pressions environnementales et budgétaires croissantes inversent cette tendance. Les fournisseurs commercialisent désormais des systèmes modulaires permettant aux acheteurs de basculer entre composants jetables et réutilisables selon leurs capacités et leurs ambitions en matière de durabilité. Cette flexibilité est appelée à accroître la part de marché des plateformes hybrides sur le marché du pulse lavage, notamment dans les régions développées dotées d'objectifs explicites de réduction des déchets.
Par Source d'Alimentation :
La Domination des Batteries Reflète la Prime de PortabilitéLes appareils à batterie ont sécurisé 55,43 % des revenus en 2026 et devraient croître à un TCAC de 10,21 %, dépassant les modèles à courant alternatif malgré des coûts initiaux plus élevés. La portabilité permet aux équipes de traumatologie d'utiliser le lavage dans des environnements de terrain où l'alimentation électrique est peu fiable, tandis que le fonctionnement sans câble réduit les risques de trbuchement et la contamination par les cordons dans les salles d'opération exiguës. Les batteries lithium-ion améliorées offrent désormais deux heures d'autonomie ininterrompue, dissipant les objections antérieures concernant l'endurance en puissance.
Les systèmes double mode acceptant aussi bien les batteries que l'alimentation secteur gagnent du terrain. Les hôpitaux disposant d'une alimentation électrique stable peuvent réduire les coûts en consommables en se branchant sur le secteur, tout en conservant les batteries pour le transport ou les situations d'urgence. Dans les régions en développement, où les fluctuations de tension peuvent endommager les équipements médicaux électroniques, les plateformes à batterie protègent contre les temps d'arrêt, en faisant le choix par défaut pour les nouvelles installations et en augmentant la taille du marché du pulse lavage dans ces territoires.
Par Application :
Les Soins des Plaies Accélèrent dans un Contexte de Domination de l'OrthopédieL'orthopédie a continué de dominer avec 62,45 % des revenus en 2026, mais les applications de soins des plaies affichent un TCAC de 11,65 % qui dépasse la trajectoire globale du marché. Les plaies diabétiques du pied et les escarres riches en biofilm nécessitent une disruption mécanique avant la pose de pansements ou la thérapie par pression négative, et le pulse lavage assure cette action efficacement. Les sociétés cliniques recommandent désormais le lavage à faible pression et à haut volume comme pratique standard dans les protocoles de soins des plaies chroniques, orientant les placements de dispositifs vers les cliniques ambulatoires et les soins de longue durée.
Les indications traumatologiques restent stables, alignées sur les tendances mondiales des accidents de la route plutôt que sur des avancées technologiques. Cependant, à mesure que des essais randomisés examinent si les irrigants antimicrobiens peuvent réduire les taux d'infection périprothétique articulaire en dessous du seuil de référence de 1 à 2 %, la frontière entre orthopédie et traumatologie pourrait s'estomper. Si la chimie des irrigants éclipse l'ergonomie des dispositifs en tant que principal critère d'achat, les fournisseurs habiles à associer des cartouches de solution au matériel pourraient capter une part plus importante du marché du pulse lavage dans les deux applications.
Par Utilisateur Final :
Les Centres de Chirurgie Ambulatoire Dépassent les Hôpitaux à Mesure que la Migration Ambulatoire se PoursuitLes hôpitaux détenaient 69,76 % des revenus en 2026, mais les CCA progressent à un TCAC de 11,54 %, reflétant les incitations des payeurs à transférer les remplacements articulaires et les soins des plaies vers des établissements moins coûteux. Les kits jetables à batterie sont les chevaux de bataille des CCA car ils évitent l'installation de salles de retraitement et accélèrent la rotation. Les cliniques spécialisées en soins des plaies et les cabinets de podologie adoptent également des appareils plus petits et plus légers adaptés au débridement en cabinet, renforçant encore l'orientation ambulatoire.
Parallèlement, les hôpitaux tertiaires à fort volume scrutent les coûts par cas dans le cadre des paiements groupés et pourraient adopter des systèmes réutilisables ou hybrides. Cette divergence segmente le marché du pulse lavage en deux niveaux de prix : des offres jetables groupées orientées vers la commodité et à prix premium pour les environnements ambulatoires, et des configurations retraitables optimisées en termes de coûts pour l'orthopédie en hospitalisation. Les fabricants de dispositifs capables de servir les deux niveaux avec une plateforme modulaire unifiée sont en mesure de maximiser leur portée.
Analyse Géographique
Marché du Lavage Pulsé en Amérique du Nord
L'Amérique du Nord représentait 43,21 % des revenus mondiaux en 2026, portée par des volumes élevés d'interventions orthopédiques, des mandats stricts de contrôle des infections et la prise en charge des consommables d'irrigation adjuvants. L'adoption dans les CCA américains est particulièrement soutenue, les chirurgiens transférant les remplacements articulaires primaires vers des blocs opératoires ambulatoires. Les modèles de paiement groupé des payeurs incitent cependant les hôpitaux à se tourner vers des solutions semi-jetables ou réutilisables pour réduire les coûts d'approvisionnement, ce qui pourrait tempérer les taux de croissance dans les établissements matures.
Marché du Lavage Pulsé en Europe
L'Europe se classe en deuxième position, la politique de durabilité jouant un rôle différenciateur. L'engagement zéro émission nette du NHS England pousse les prestataires à auditer les plastiques à usage unique, stimulant la demande de plateformes hybrides. L'Allemagne, la France et l'Italie expérimentent des irrigants à base de citrate à la suite de récentes autorisations de la FDA et de marquages CE attendus. L'Europe de l'Est se développe plus rapidement que le noyau occidental grâce à des mises à niveau d'infrastructures et à un vieillissement démographique, mais la sensibilité budgétaire oriente les acheteurs vers des systèmes réutilisables à prix compétitif.
Marché du Lavage Pulsé en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un TCAC de 9,54 %. Le nombre de chirurgies orthopédiques en Chine progresse à un rythme à deux chiffres dans le cadre de l'extension de l'assurance universelle, tandis que l'Inde développe des CCA dans les pôles urbains où les patients de la classe moyenne recherchent des soins abordables. Le Japon et la Corée du Sud affichent des taux d'interventions par habitant élevés et une adoption précoce des irrigants antimicrobiens. Les pays d'Asie du Sud-Est se tournent vers des appareils double alimentation ou à batterie en raison de la variabilité du réseau électrique. Ces dynamiques élargissent collectivement la taille du marché du pulse lavage dans la région élargie.
Paysage Concurrentiel
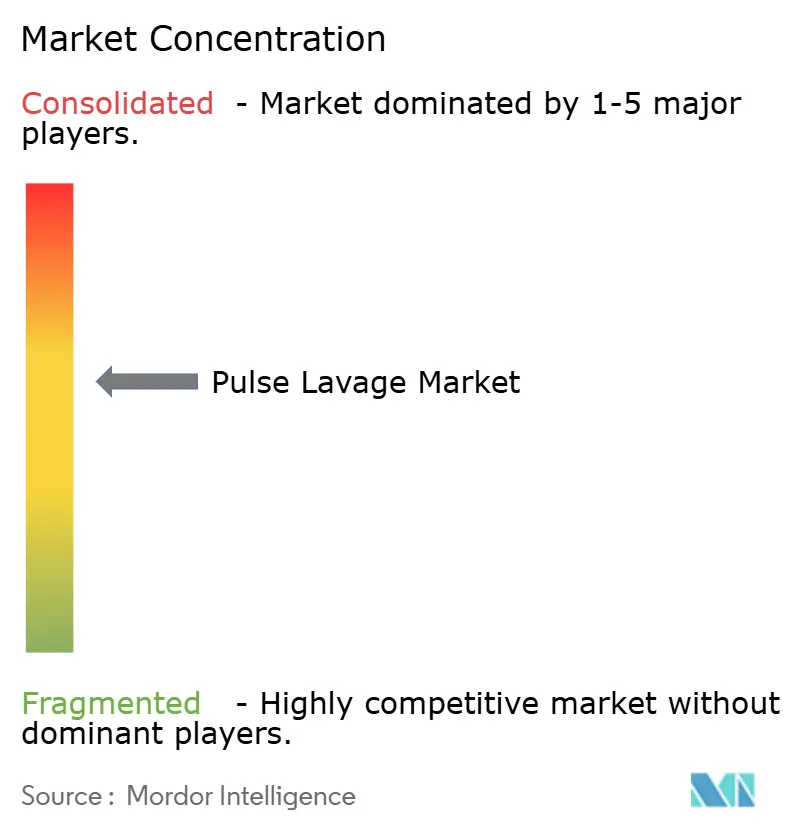
La concurrence est modérée et se fragmente. Les grands acteurs orthopédiques tels que Stryker, Zimmer Biomet et Smith+Nephew s'appuient sur des portefeuilles de reconstruction groupés et des contrats d'achat groupé pour ancrer leurs parts. Les spécialistes de niveau intermédiaire comme MicroAire, DeRoyal et Heraeus se distinguent par des améliorations ergonomiques et des écosystèmes d'accessoires flexibles. Les acteurs émergents, dont Next Science et Mölnlycke, se concentrent sur la chimie des irrigants antimicrobiens qui promet des gains de résultats cliniques au-delà du nettoyage mécanique.
La pression sur les marges provient de deux fronts. Les hôpitaux exigent un coût total de possession plus faible, ce qui incite les fournisseurs à lancer des gammes semi-jetables répondant aux exigences de stérilité tout en réduisant les dépenses en consommables. Parallèlement, les comités de prévention des infections testent des irrigants délivrant des réductions de 4 à 8 log dans le biofilm, obligeant les fabricants de dispositifs à valider la compatibilité chimique sous peine d'obsolescence. Le Bactisure de Zimmer Biomet et le XPERIENCE de Next Science sont dans des essais pivots enrôlant plus de 8 500 patients. Des résultats positifs pourraient faire pivoter les critères d'achat vers la chimie des solutions, réalignant les hiérarchies concurrentielles.
Les tactiques de tarification reflètent le modèle rasoir et lames : les dispositifs sont vendus à des prix proches du seuil de rentabilité tandis que les embouts et irrigants propriétaires sécurisent des profits récurrents. Les fabricants asiatiques proposent des systèmes enregistrés auprès de la FDA avec des remises de 40 à 60 %, gagnant des parts dans les marchés sensibles aux coûts mais faisant face à des barrières dans les segments premium qui exigent des preuves cliniques solides et la conformité au Règlement européen sur les dispositifs médicaux. Sur 2025-2026, les acquisitions — telles que l'accord de nettoyage des plaies de Mölnlycke — signalent une intégration verticale à mesure que les fournisseurs cherchent à obtenir des consommables à marges plus élevées liés aux points finaux de réduction des infections.
Leaders du Secteur du Pulse Lavage
-
Stryker Corporation
-
Zimmer Biomet Holdings Inc.
-
Smith & Nephew plc
-
Mölnlycke Health Care AB
-
BD (Becton, Dickinson and Company)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Pulse Lavage Entreprises couvertes dans ce rapport
- Apex (Suzhou) Medical Products Co.
- BD (Becton, Dickinson And Company)
- Cardinal Health
- Clean Medical (Suzhou And S&T Dev.)
- Corin Group PLC
- DeRoyal Industries
- De Soutter Medical Ltd.
- Heraeus Medical GmbH
- Judd Medical Ltd.
- Kaiser Medical Technology Co., Ltd.
- Mahe Medical GmbH
- Medline Industries
- MicroAire
- Molnlycke Health Care
- Smiths Group
- Stryker
- Zimmer Biomet
Développements industriels récents dans Marché du Pulse Lavage
- Février 2025 : Heraeus Medical a lancé le système de pulse lavage palaJet AC, une nouvelle version fonctionnant avec un adaptateur secteur au lieu de batteries, éliminant le besoin d'alimentation rechargeable. Cette mise à jour élargit le système de pulse lavage palaJet existant et est désormais disponible dans plusieurs pays européens et au Royaume-Uni. Le lancement vise à fournir une solution plus fiable et rentable pour l'irrigation des plaies.
- Novembre 2023 : Sonoma Pharmaceuticals, Inc., l'un des leaders mondiaux de la santé, a lancé son traitement d'irrigation par pulse lavage peropératoire, qui peut remplacer les poches de perfusion intraveineuse couramment utilisées dans diverses procédures chirurgicales aux États-Unis.
Périmètre du Rapport sur le Marché Mondial du Pulse Lavage
Selon le périmètre du rapport, le pulse lavage est une procédure médicale qui utilise un jet de fluide stérile à haute pression pour nettoyer et irriguer les plaies, en éliminant les débris, les bactéries et les tissus nécrotiques. Il est couramment utilisé dans la gestion des plaies pour favoriser la cicatrisation et réduire le risque d'infection. Le dispositif délivre des jets pulsés de fluide, assurant une irrigation efficace et contrôlée.
Le Marché du Pulse Lavage est segmenté par type de produit (dispositifs de pulse lavage, composants et accessoires), utilisabilité (jetable, réutilisable, semi-jetable), source d'alimentation (alimenté par batterie, alimenté par courant alternatif), application (orthopédie, traumatologie, soins des plaies), utilisateur final (centres de chirurgie ambulatoire, hôpitaux, cliniques spécialisées, autres utilisateurs finaux), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud). Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre la valeur (en millions USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Dispositifs de Pulse Lavage |
| Composants et Accessoires |
| Systèmes de Pulse Lavage Jetables |
| Systèmes de Pulse Lavage Réutilisables |
| Systèmes de Pulse Lavage Semi-Jetables |
| Alimenté par Batterie |
| Alimenté par Courant Alternatif |
| Orthopédie |
| Traumatologie |
| Soins des Plaies |
| Centres de Chirurgie Ambulatoire |
| Hôpitaux |
| Cliniques Spécialisées |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Dispositifs de Pulse Lavage | |
| Composants et Accessoires | ||
| Par Utilisabilité | Systèmes de Pulse Lavage Jetables | |
| Systèmes de Pulse Lavage Réutilisables | ||
| Systèmes de Pulse Lavage Semi-Jetables | ||
| Par Source d'Alimentation | Alimenté par Batterie | |
| Alimenté par Courant Alternatif | ||
| Par Application | Orthopédie | |
| Traumatologie | ||
| Soins des Plaies | ||
| Par Utilisateur Final | Centres de Chirurgie Ambulatoire | |
| Hôpitaux | ||
| Cliniques Spécialisées | ||
| Autres Utilisateurs Finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle sera la taille du marché du pulse lavage d'ici 2032 ?
La taille du marché du pulse lavage devrait atteindre 877,28 millions USD d'ici 2032, reflétant un TCAC de 8,11 % sur la période de prévision.
Quel segment connaît la croissance la plus rapide dans le pulse lavage ?
Les applications de soins des plaies progressent à un TCAC de 11,65 % à mesure que la gestion des ulcères chroniques intègre de plus en plus la perturbation mécanique du biofilm.
Pourquoi les systèmes de pulse lavage alimentés par batterie gagnent-ils des parts de marché ?
La portabilité, la réduction du risque d'infection lié aux cordons et la fiabilité dans les environnements à électricité instable soutiennent un TCAC de 10,21 % pour les unités à batterie.
Comment les objectifs de durabilité influencent-ils les décisions d'achat ?
Les objectifs environnementaux tels que l'engagement de neutralité carbone du NHS England orientent les achats vers des systèmes réutilisables ou semi-jetables qui réduisent les déchets plastiques.
Quel rôle jouent les irrigants antimicrobiens dans l'adoption ?
Les solutions émergentes à base de citrate montrant des réductions de biofilm de 4 à 8 log pourraient redéfinir les propositions de valeur, faisant de la compatibilité avec les irrigants un critère d'achat clé une fois que les grands essais auront rendu leurs résultats.