
Pulse Lavage Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 594.03 Millionen US-Dollar |
| Marktgröße (2032) | 877.28 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.11 % |
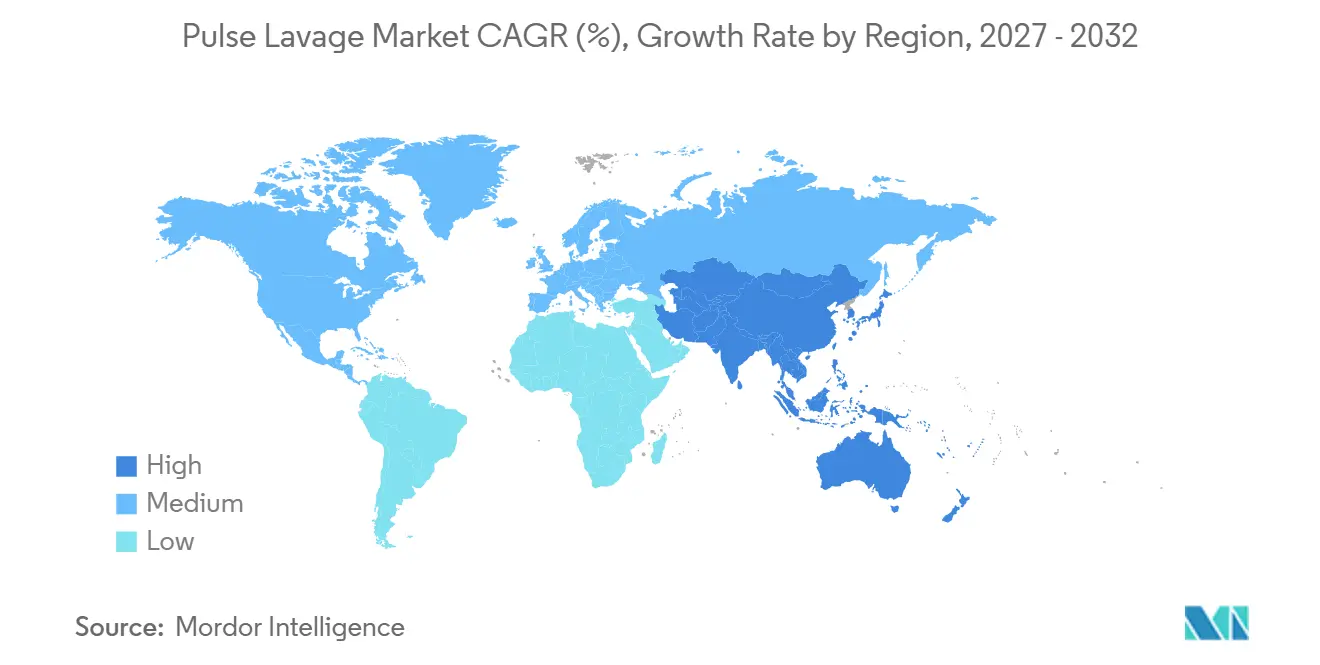
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
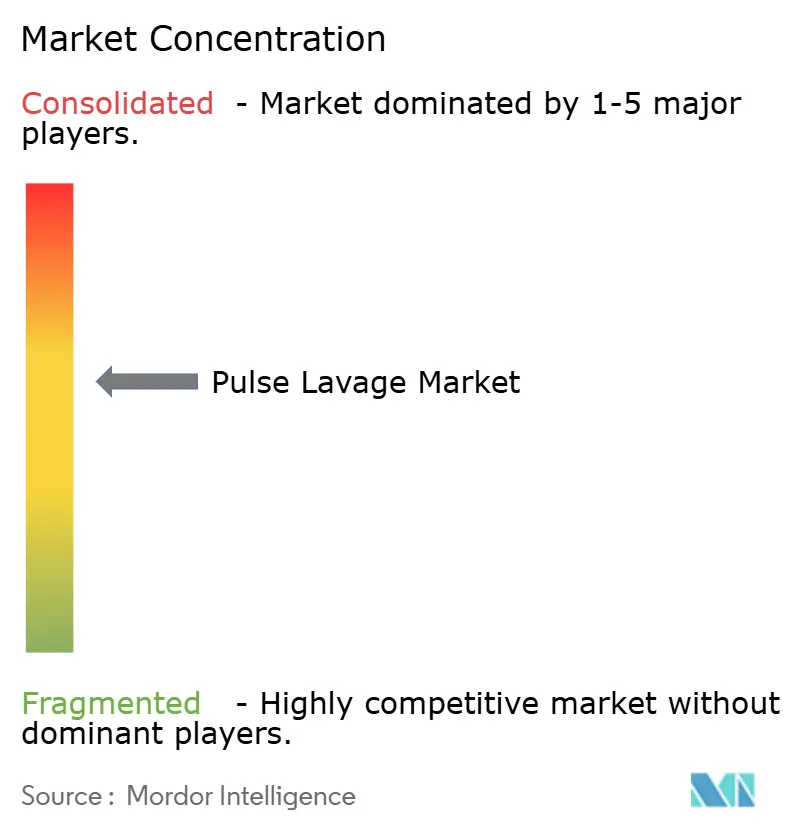
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Pulse Lavage Marktanalyse von Mordor Intelligence
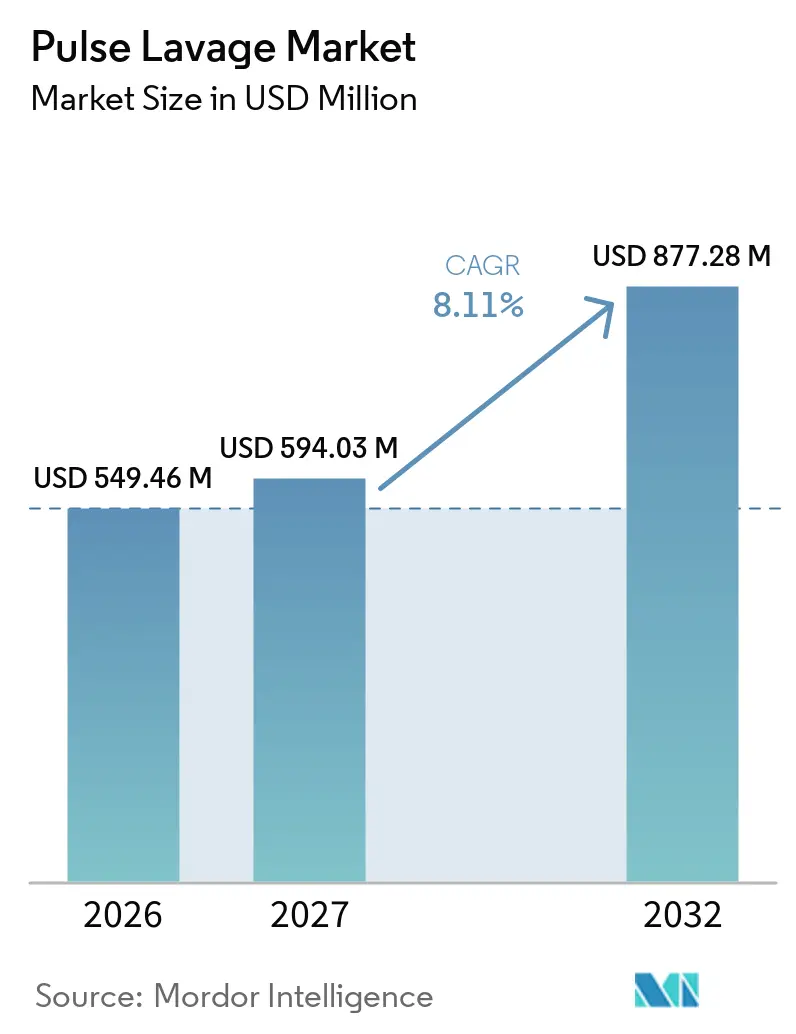
Die Größe des Pulse-Lavage-Marktes wurde im Jahr 2026 auf 549,46 Millionen USD geschätzt und soll von 594,03 Millionen USD im Jahr 2027 auf 877,28 Millionen USD bis 2032 anwachsen, bei einer CAGR von 8,11 % während des Prognosezeitraums (2027–2032).
Die Nachfrage wird durch steigende globale Operationsvolumina infolge der Bevölkerungsalterung, strengere Infektionskontrollprotokolle, die mechanische Irrigation auf Checklisten vorschreiben, sowie eine entscheidende Verlagerung von kabelgebundenen Mehrweggeräten hin zu akkubetriebenen Einweg- oder Semi-Einwegplattformen angetrieben, die das Kreuzkontaminationsrisiko in ambulanten Einrichtungen reduzieren. Steigende Eingriffszahlen in der Orthopädie und Traumatologie bilden weiterhin die Umsatzbasis, doch die stärkere Wachstumskurve in der chronischen Wundversorgung diversifiziert die Anwendungsfälle über den Gelenkoperationssaal hinaus. Krankenhäuser bleiben die größten Abnehmer, doch ambulante Operationszentren (ASCs) sind der am schnellsten wachsende Kanal, da ambulante Gelenkersatzoperationen und Wunddebridement in kostengünstigere Versorgungsumgebungen verlagert werden. Unterdessen verlagert sich die technologische Differenzierung hin zur Irrigationschemie, wobei citratbasierte und spülungsfreie antimikrobielle Lösungen die Kaufentscheidungen beeinflussen dürften, sobald entscheidende Studien Ergebnisse liefern.
Wichtigste Erkenntnisse des Berichts
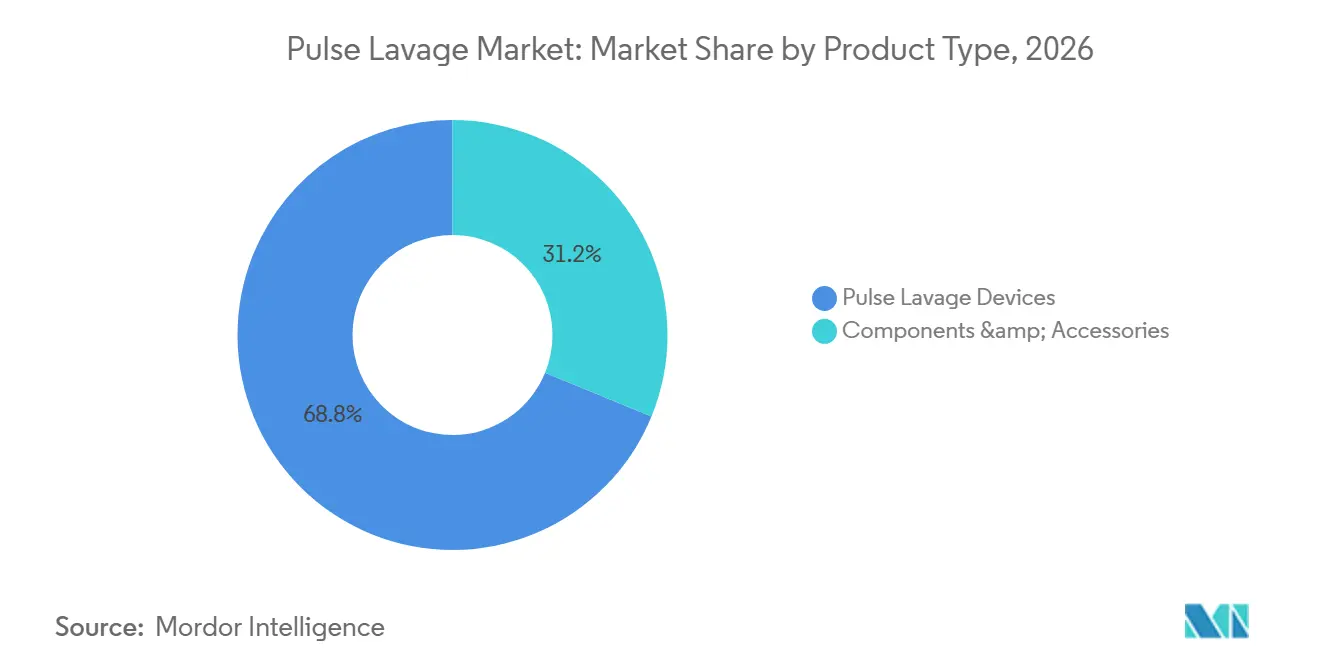
- Nach Produkttyp führten Pulse-Lavage-Geräte im Jahr 2026 mit einem Umsatzanteil von 68,82 %, während Zubehör bis 2032 voraussichtlich mit einer CAGR von 10,34 % wachsen wird.
- Nach Verwendbarkeit hielten Einwegsysteme im Jahr 2026 einen Marktanteil von 60,25 % am Pulse-Lavage-Markt, während Semi-Einwegsysteme bis 2032 die schnellste CAGR von 10,76 % erzielen sollen.
- Nach Stromquelle entfielen im Jahr 2026 55,43 % des Umsatzes auf akkubetriebene Geräte, die im Prognosezeitraum voraussichtlich mit einer CAGR von 10,21 % wachsen werden.
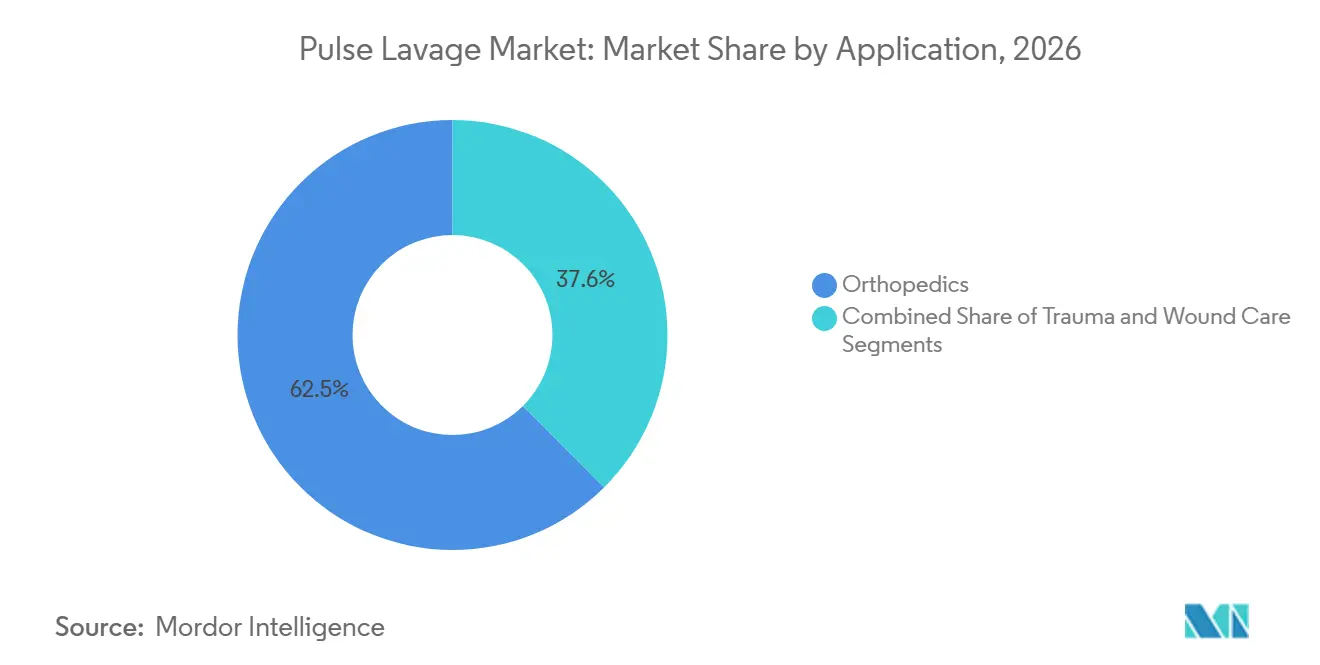
- Nach Anwendung entfielen im Jahr 2026 62,45 % des Umsatzes auf die Orthopädie, während die Wundversorgung bis 2032 mit einer CAGR von 11,65 % wächst.
- Nach Endnutzer entfielen im Jahr 2026 69,76 % auf Krankenhäuser, während ASCs mit einer CAGR von 11,54 % bis 2032 wachsen.
- Nach Geografie führte Nordamerika im Jahr 2026 mit einem Umsatzanteil von 43,21 %, während der asiatisch-pazifische Raum auf eine CAGR von 9,54 % zusteuert und die globale Nachfrage stetig neu ausbalanciert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende globale Operationsvolumina | +2.1% | Weltweit, größte absolute Zuwächse in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu minimalinvasiven orthopädischen und traumatologischen Techniken | +1.4% | Nordamerika, Europa, urbanes Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Fortschritte in der Pulse Lavage Gerätetechnologie und Ergonomie | +1.0% | Global, frühe Übernahme in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung und wachsende Belastung durch chronische Wunden | +1.8% | Hocheinkommensländer mit alternder Bevölkerung und Regionen mit hoher Diabetesprävalenz | Langfristig (≥ 4 Jahre) |
| Verschärfung der Infektionskontrollvorschriften | +1.5% | Nordamerika, Europa, expandierendes Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Expansion ambulanter Operationszentren | +1.2% | Kernregion Asien-Pazifik, Naher Osten, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Operationsvolumina
Im Jahr 2025 zählte die Welt 1,4 Milliarden Menschen im Alter von 60 Jahren und älter – eine Bevölkerungsgruppe, die bis 2050 voraussichtlich 2,1 Milliarden erreichen wird, was die orthopädischen und traumatologischen Fallzahlen in die Höhe treibt[1]. In China steigen orthopädische Eingriffe im zweistelligen Bereich, während sie in Indien im hohen einstelligen Bereich wachsen, da die Versicherungsabdeckung zunimmt. Traumazentren in Schwellenländern sind mit höheren Bakterienlasten bei offenen Frakturen konfrontiert, was den Einsatz von Akkugeräten fördert, die bis zu neun Liter Irrigationsmittel pro Eingriff liefern. Die FLOW-Studie stellte keinen Ergebnisunterschied zwischen Hochdruck- und Niederdruck-Kochsalzlösung-Lavage fest, sodass Krankenhäuser nun Portabilität und Benutzerfreundlichkeit über reine Druckwerte stellen. Zusammen weiten diese Trends die installierte Basis von Pulse-Lavage-Systemen von Spitzenkrankenhäusern auf mittelgroße Traumaeinrichtungen aus.
Verlagerung hin zu minimalinvasiven orthopädischen und traumatologischen Techniken
Kleinere Inzisionen reduzieren die Weichteilschädigung, erhöhen jedoch die Bakterienkonzentration im Wundbett, was Chirurgen dazu veranlasst, bei jedem Gelenkeingriff antiseptische Lavage einzusetzen[2]. Batteriebetriebene kabellose Handstücke helfen dabei, schwer zugängliche Taschen zu irrigieren, ohne Patienten oder Abdecktücher neu zu positionieren. Spülungsfreie Citratformulierungen liefern bis zu fünf Stunden lang eine verbleibende antimikrobielle Wirkung und reduzieren den Bedarf an wiederholten Spülungen, die die Operationszeit verlängern. Krankenhäuser prüfen daher neue Systeme auf Irrigationskompatibilität neben der Ergonomie. Frühe Anwender in Nordamerika und Westeuropa treiben diese Präferenz in Beschaffungschecklisten im gesamten Markt.
Fortschritte in der Pulse Lavage Gerätetechnologie und Ergonomie
Handstücke sind 30 % leichter als frühere Generationen und integrieren nun digitale Durchflusszähler, die das Volumen pro Eingriff für Compliance-Audits protokollieren. Lithium-Ionen-Akkus liefern 90–120 Minuten Laufzeit mit mehr als 500 Ladezyklen und beseitigen Bedenken hinsichtlich Stromausfällen während des Eingriffs. Dual-Mode-Plattformen, die Batterie- oder Netzstromeingang akzeptieren, ermöglichen es Einrichtungen, ein Gerät über Operationssäle und Traumabereiche hinweg zu standardisieren. Diese Verbesserungen verkürzen die Einrichtungszeit, verbessern den Komfort des Chirurgen und stärken die Infektionskontrolle durch die Entfernung von Kabeln aus sterilen Bereichen. Infolgedessen tragen technologische Verbesserungen etwa einen Prozentpunkt zur prognostizierten Markt-CAGR bei.
Alternde Bevölkerung und wachsende Belastung durch chronische Wunden
Mehr als 8 Millionen Amerikaner leben mit diabetischen Fußgeschwüren, venösen Beingeschwüren oder Druckgeschwüren, die zusammen jährlich 28 Milliarden USD kosten. Pulse Lavage stört mechanisch den Biofilm, ohne lebensfähiges Gewebe zu entfernen, und beschleunigt die Granulation, bevor Unterdrucktherapie oder fortschrittliche Verbände angelegt werden. Klinische Leitlinien für chronische Wunden stufen Niederdrucklavage nun über die Spritzenirrigierung ein, wenn ein starker Biofilm vermutet wird. Die Nachfrage steigt in Langzeitpflegeeinrichtungen und ambulanten Wundkliniken, Standorten, die bisher außerhalb des Marktes für Irrigationsgeräte lagen. Folglich erweitern weichteiloptimierte Niederdrucksysteme die Kundenbasis über orthopädische Operationssäle hinaus.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Gesamtbetriebskosten für Einwegsysteme | -1.3% | Global, am stärksten in kostenempfindlichen Märkten | Kurzfristig (≤ 2 Jahre) |
| Inkonsistente Erstattungsrichtlinien | -0.9% | Nordamerika, Europa, Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Umweltdruck auf Einwegkunststoffe | -0.7% | Europa, Nordamerika, zunehmendes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Mangel an qualifiziertem Personal | -0.5% | Schwellenmärkte und ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten für Einwegsysteme
Lebenszyklusanalysen zeigen, dass Mehrwegplattformen die Kosten pro Eingriff um bis zu 60 % senken können, sobald die jährlichen Eingriffszahlen 500 übersteigen, hauptsächlich durch die Vermeidung wiederkehrender Handstückkäufe[3]. Budgetbeschränkte Zentren in Asien-Pazifik und Lateinamerika erwägen daher Semi-Einweg-Hybride, die wiederverwendbare Motoren mit Einwegspitzen kombinieren. Kleinere ambulante Operationszentren ohne Sterilisationsabteilungen greifen jedoch weiterhin auf Einwegsysteme zurück, was trotz des Preisaufschlags eine Nachfragebasis aufrechterhält. Der Nettoeffekt ist ein Hemmnis von 1,3 Prozentpunkten auf die globale CAGR.
Umweltdruck auf Einwegkunststoffe
Medizinprodukte machen schätzungsweise 5,9 Millionen Tonnen des jährlichen Krankenhausabfalls in den USA aus, und das Netto-Null-bis-2040-Versprechen des NHS England hat Nachhaltigkeitsbeauftragte ermächtigt, kunststoffreiche Verbrauchsmaterialien abzulehnen. Die EU-Richtlinie über Einwegkunststoffe nimmt Medizinprodukte aus, aber Mitgliedstaaten erproben Rücknahmepflichten, die Compliance-Kosten verursachen könnten. Anbieter überarbeiten Kits so, dass nur patientenkontaktierende Komponenten entsorgt werden, aber jede Konfigurationsänderung erfordert eine neue 510(k)-Zulassung, was die Markteinführungszeit verlangsamt. Dieser Nachhaltigkeitsgegenwind subtrahiert 0,7 Prozentpunkte vom prognostizierten Wachstum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Geräte verankern den Umsatz, während Zubehör beschleunigtGeräte machten im Jahr 2026 mit 68,82 % den größten Umsatzanteil aus und unterstreichen damit ihre Rolle als Kapitalrückgrat von Irrigationssystemen. Zubehör hingegen soll bis 2032 eine CAGR von 10,34 % erzielen und profitiert von vorhersehbaren Nachbestellungszyklen, die die Gesamtrentabilität des Pulse-Lavage-Marktes steigern. Hochpreisige antimikrobielle Irrigationsmittelkartuschen generieren wiederkehrende Umsatzströme, die drei- bis fünfmal höher sind als die von Kochsalzlösungsäquivalenten – eine Dynamik, die Zubehör als Wachstumsführer positioniert. Krankenhäuser mit gemischten Geräteflotten standardisieren häufig auf eine einzige Verbrauchsmaterialmarke, um den Lagerbestand zu konsolidieren, ein Ansatz, der die Zubehörvolumina weiter vergrößert.
Rasierer-und-Klingen-Strategien prägen die Anbieterökonomie. Einstiegsgerätepreise von 2.000–4.000 USD bauen die installierte Basis auf, während proprietäre Aufsätze, Kanister und Irrigationsmittel Kunden für mehrjährige Verbrauchsmaterialvereinbarungen binden. Dieser Umsatzmix puffert Hersteller gegen Investitionszyklen von Krankenhäusern ab. In Schwellenländern bedrohen Generika-Verbrauchsmaterialien dieses Modell, doch klinische Protokolle, die antiseptische Irrigationsmittel vorschreiben, verschaffen Markenanbietern einen evidenzbasierten Vorteil. Da die Zubehörverkäufe zunehmen, sind sie darauf ausgerichtet, den Puls des Lavage-Marktes durch das Hinzufügen vorhersehbarer rentenähnlicher Cashflows zu erhöhen.

Nach Verwendbarkeit:
Semi-Einwegsysteme überbrücken Kosten und SterilitätEinwegplattformen hielten im Jahr 2025 einen Umsatzanteil von 60,25 % und spiegeln die Präferenz der Kliniker für gebrauchsfertige sterile Sets wider. Dennoch sind Semi-Einwegsysteme die am schnellsten wachsenden Produkte mit einer CAGR von 10,76 %, da Krankenhäuser Sterilitätsvorschriften mit finanzieller Zurückhaltung in Einklang bringen. Das Hybridmodell reduziert die Verbrauchsmaterialausgaben um 30–40 % pro Eingriff und bewahrt dennoch einen Einweg-Kontaktweg. Große orthopädische Zentren mit zentralen Sterilversorgungsabteilungen können den moderaten Anstieg der Aufbereitungsaktivitäten über mehrere Instrumentenkategorien hinweg amortisieren, was Semi-Einwegsysteme zu einem attraktiven Kompromiss macht.
FDA-Rückrufe aufgrund von Sterilisationsmängeln bei Mehrweggeräten zu Beginn des Jahrzehnts drängten risikoaverse Krankenhäuser zu Einwegsystemen, doch wachsender Umwelt- und Budgetdruck kehrt diesen Trend um. Anbieter vermarkten nun modulare Systeme, die es Käufern ermöglichen, zwischen Einweg- und Mehrwegkomponenten zu wechseln, um ihren Kapazitäts- und Nachhaltigkeitszielen gerecht zu werden. Diese Flexibilität soll den Marktanteil der Hybridplattform im Pulse-Lavage-Markt steigern, insbesondere in entwickelten Regionen mit expliziten Abfallreduzierungszielen.
Nach Stromquelle:
Batteriedominanz spiegelt Portabilitätsprämie widerAkkubetriebene Geräte sicherten sich im Jahr 2026 einen Umsatzanteil von 55,43 % und sollen mit einer CAGR von 10,21 % wachsen, womit sie Wechselstromgeräte trotz höherer Anschaffungskosten übertreffen. Die Portabilität ermöglicht es Traumateams, Lavage in Feldeinsätzen mit unzuverlässiger Netzstromversorgung einzusetzen, während der kabelfreie Betrieb Stolperfallen und Kontamination durch Kabel in beengten Operationssälen reduziert. Verbesserte Lithium-Ionen-Akkus bieten nun zwei Stunden ununterbrochene Laufzeit und beseitigen frühere Einwände hinsichtlich der Ausdauer.
Dual-Mode-Systeme, die sowohl Akkus als auch Netzstrom akzeptieren, gewinnen an Bedeutung. Krankenhäuser mit stabiler Stromversorgung können Verbrauchsmaterialkosten durch den Netzbetrieb senken und dennoch Akkus für den Transport oder Notfallbetrieb vorhalten. In Entwicklungsregionen, wo Spannungsschwankungen medizinische Elektronik beschädigen können, schützen Akkuplattformen vor Ausfallzeiten und sind damit die Standardwahl für Neuinstallationen, was die Pulse-Lavage-Marktgröße in diesen Gebieten erhöht.
Nach Anwendung:
Wundversorgung beschleunigt sich bei orthopädischer DominanzDie Orthopädie dominierte weiterhin mit einem Umsatzanteil von 62,45 % im Jahr 2026, doch Wundversorgungsanwendungen verzeichnen eine CAGR von 11,65 %, die die allgemeine Marktentwicklung übertrifft. Biofilmbelastete diabetische Fuß- und Druckgeschwüre erfordern eine mechanische Störung vor Verbänden oder Unterdrucktherapie, und Pulse Lavage liefert diese Wirkung effizient. Klinische Fachgesellschaften empfehlen nun Niederdruck-Hochvolumen-Lavage als Standardpraxis in Protokollen für chronische Wunden und lenken Geräteplatzierungen in ambulante Kliniken und Langzeitpflegeeinrichtungen um.
Traumaindikationen bleiben stabil, ausgerichtet an globalen Straßenverkehrsunfalltrends statt an technologischen Sprüngen. Da randomisierte Studien jedoch untersuchen, ob antimikrobielle Irrigationsmittel die Rate periprothetischer Gelenkinfektionen unter die Basislinie von 1–2 % senken können, könnte die Grenze zwischen Orthopädie und Traumatologie verschwimmen. Wenn die Irrigationschemie die Geräteergonomie als primres Kaufkriterium ablöst, könnten Anbieter, die Lösungskartuschen mit Hardware bündeln, einen größeren Anteil am Pulse-Lavage-Markt in beiden Anwendungsbereichen gewinnen.
Nach Endnutzer:
Ambulante Operationszentren überholen Krankenhäuser bei fortschreitender ambulanter MigrationKrankenhäuser hielten im Jahr 2026 einen Umsatzanteil von 69,76 %, doch ASCs wachsen mit einer CAGR von 11,54 %, was die Anreize der Kostenträger widerspiegelt, Gelenkersatz und Wundversorgung in kostengünstigere Einrichtungen zu verlagern. Einweg-Akkusets sind die Arbeitspferde in ASCs, da sie die Installation von Aufbereitungsräumen vermeiden und den Durchsatz beschleunigen. Spezialisierte Wundkliniken und Podologiepraxen übernehmen ebenfalls kleinere, leichtere Geräte, die für die bürobasierte Débridement-Behandlung zugeschnitten sind, was den ambulanten Trend weiter verstärkt.
Gleichzeitig prüfen hochvolumige Tertiärkrankenhäuser die Kosten pro Eingriff im Rahmen von Pauschalzahlungen und könnten Mehrweg- oder Hybridsysteme einführen. Diese Divergenz segmentiert den Pulse-Lavage-Markt in zwei Preisstufen: Premium-Komfort-orientierte Einwegbündel für ambulante Einrichtungen und kostenoptimierte, aufbereitbare Setups für stationäre Orthopädie. Gerätehersteller, die beide Segmente mit einer einheitlichen modularen Plattform bedienen können, sind in der Lage, ihre Reichweite zu maximieren.
Geografische Analyse
Pulslavage-Markt Nordamerika
Nordamerika machte im Jahr 2026 43,21 % des globalen Umsatzes aus, angetrieben durch hohe orthopädische Eingriffszahlen, strenge Infektionskontrollvorschriften und die Erstattung von adjunktiven Irrigationsverbrauchsmaterialien. Die Einführung in US-amerikanischen ASCs ist besonders lebhaft, da Chirurgen primären Gelenkersatz in ambulante Operationssäle verlagern. Kostenträgermodelle, die Zahlungen bündeln, drängen Krankenhäuser jedoch zu Semi-Einweg- oder Mehrweglösungen, um Versorgungskosten zu senken, was die Wachstumsraten in reifen Einrichtungen möglicherweise dämpft.
Pulslavage-Markt Europa
Europa belegt den zweiten Platz, wobei die Nachhaltigkeitspolitik als Differenzierungsmerkmal wirkt. Das Engagement des NHS England für Netto-Null-Emissionen veranlasst Anbieter, Einwegkunststoffe zu prüfen, was die Nachfrage nach Hybridplattformen steigert. Deutschland, Frankreich und Italien erproben citratbasierte Irrigationsmittel nach jüngsten FDA-Zulassungen und erwarteten CE-Kennzeichnungen. Osteuropa wächst schneller als der westliche Kern dank Infrastrukturausbau und alternder Bevölkerung, doch Budgetsensibilität lenkt Käufer zu preisgünstigen Mehrwegsystemen.
Pulslavage-Markt Asien-Pazifik
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 9,54 %. Chinas orthopädische Eingriffszahlen steigen im zweistelligen Bereich unter der Ausweitung der Universalversicherung, während Indien in städtischen Zentren ASCs aufbaut, in denen Patienten der Mittelschicht erschwingliche Versorgung suchen. Japan und Südkorea weisen hohe Pro-Kopf-Eingriffszahlen und eine frühe Einführung antimikrobieller Irrigationsmittel auf. Südostasiatische Länder bevorzugen Dual-Power- oder Akkugeräte aufgrund von Stromnetzinstabilitäten. Diese Dynamiken vergrößern gemeinsam die Pulse-Lavage-Marktgröße in der weiteren Region.
Wettbewerbslandschaft
Der Wettbewerb ist moderat und fragmentiert sich. Orthopädische Großunternehmen wie Stryker, Zimmer Biomet und Smith+Nephew nutzen gebündelte Rekonstruktionsportfolios und Gruppenverträge, um ihren Marktanteil zu verankern. Mittelgroße Spezialisten wie MicroAire, DeRoyal und Heraeus konkurrieren durch ergonomische Verbesserungen und flexible Zubehörökosysteme. Aufstrebende Akteure, darunter Next Science und Mölnlycke, konzentrieren sich auf antimikrobielle Irrigationschemie, die klinische Ergebnisverbesserungen über die mechanische Reinigung hinaus verspricht.
Margendruck entsteht von zwei Seiten. Krankenhäuser fordern niedrigere Gesamtbetriebskosten, was Anbieter dazu veranlasst, Semi-Einweglinien einzuführen, die Sterilitätsanforderungen erfüllen und gleichzeitig die Verbrauchsmaterialausgaben senken. Gleichzeitig erproben Infektionspräventionsausschüsse Irrigationsmittel, die 4–8 Log-Reduktionen im Biofilm liefern, was Gerätehersteller zwingt, die chemische Kompatibilität zu validieren oder das Risiko der Obsoleszenz einzugehen. Zimmer Biomets Bactisure und Next Sciences XPERIENCE befinden sich in entscheidenden Studien mit mehr als 8.500 eingeschlossenen Patienten. Positive Ergebnisse könnten die Beschaffungskriterien hin zur Lösungschemie verschieben und die Wettbewerbshierarchien neu ausrichten.
Preistaktiken spiegeln das Rasierer-und-Klingen-Modell wider: Geräte werden nahezu zum Selbstkostenpreis verkauft, während proprietäre Spitzen und Irrigationsmittel wiederkehrende Gewinne sichern. Asiatische Hersteller bieten FDA-registrierte Systeme mit 40–60 % Rabatt an und gewinnen Marktanteile in kostenempfindlichen Märkten, stoßen jedoch in Premiumsegmenten auf Barrieren, die robuste klinische Evidenz und Konformität mit der EU-MDR verlangen. Im Zeitraum 2025–2026 signalisieren Akquisitionen – wie Mölnlyckes Wundreinigungsgeschäft – vertikale Integration, da Anbieter höhermargige Verbrauchsmaterialien anstreben, die mit Infektionsreduzierungsendpunkten verknüpft sind.
Führende Unternehmen der Pulse Lavage Branche
-
Stryker Corporation
-
Zimmer Biomet Holdings Inc.
-
Smith & Nephew plc
-
Mölnlycke Health Care AB
-
BD (Becton, Dickinson and Company)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pulse-Lavage-Markt Unternehmen in diesem Bericht
- Apex (Suzhou) Medical Products Co.
- BD (Becton, Dickinson And Company)
- Cardinal Health
- Clean Medical (Suzhou And S&T Dev.)
- Corin Group PLC
- DeRoyal Industries
- De Soutter Medical Ltd.
- Heraeus Medical GmbH
- Judd Medical Ltd.
- Kaiser Medical Technology Co., Ltd.
- Mahe Medical GmbH
- Medline Industries
- MicroAire
- Molnlycke Health Care
- Smiths Group
- Stryker
- Zimmer Biomet
Neueste Industrielle Entwicklungen in Pulse-Lavage-Markt
- Februar 2025: Heraeus Medical hat das palaJet AC Pulse Lavage System eingeführt, eine neue Version, die mit einem Netzadapter statt mit Batterien betrieben wird und den Bedarf an wiederaufladbarer Stromversorgung eliminiert. Diese Aktualisierung erweitert das bestehende palaJet Pulse Lavage System und ist nun in mehreren europäischen Ländern und im Vereinigten Königreich erhältlich. Die Einführung zielt darauf ab, eine zuverlässigere und kostengünstigere Lösung für die Wundirrigation bereitzustellen.
- November 2023: Sonoma Pharmaceuticals, Inc., ein globaler Gesundheitsführer, hat seine intraoperative Pulse Lavage Irrigationsbehandlung eingeführt, die häufig verwendete Infusionsbeutel bei einer Vielzahl von chirurgischen Eingriffen in den Vereinigten Staaten ersetzen kann.
Umfang des globalen Pulse Lavage Marktberichts
Gemäß dem Umfang des Berichts ist Pulse Lavage ein medizinisches Verfahren, das einen Hochdruckstrahl steriler Flüssigkeit verwendet, um Wunden zu reinigen und zu irrigieren, wobei Debris, Bakterien und nekrotisches Gewebe entfernt werden. Es wird häufig im Wundmanagement eingesetzt, um die Heilung zu fördern und das Infektionsrisiko zu reduzieren. Das Gerät liefert pulsierende Flüssigkeitsstöße und ermöglicht eine effektive und kontrollierte Irrigation.
Der Pulse Lavage Markt ist segmentiert nach Produkttyp (Pulse Lavage Geräte, Komponenten & Zubehör), Verwendbarkeit (Einweg, Mehrweg, Semi-Einweg), Stromquelle (batteriebetrieben, netzbetrieben), Anwendung (Orthopädie, Traumatologie, Wundversorgung), Endnutzer (ambulante Operationszentren, Krankenhäuser, Spezialkliniken, sonstige Endnutzer) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika, Südamerika). Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Wert (in Millionen USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Pulse Lavage Geräte |
| Komponenten & Zubehör |
| Einweg Pulse Lavage Systeme |
| Mehrweg Pulse Lavage Systeme |
| Semi-Einweg Pulse Lavage Systeme |
| Batteriebetrieben |
| Netzbetrieben |
| Orthopädie |
| Traumatologie |
| Wundversorgung |
| Ambulante Operationszentren |
| Krankenhäuser |
| Spezialkliniken |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten & Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Pulse Lavage Geräte | |
| Komponenten & Zubehör | ||
| Nach Verwendbarkeit | Einweg Pulse Lavage Systeme | |
| Mehrweg Pulse Lavage Systeme | ||
| Semi-Einweg Pulse Lavage Systeme | ||
| Nach Stromquelle | Batteriebetrieben | |
| Netzbetrieben | ||
| Nach Anwendung | Orthopädie | |
| Traumatologie | ||
| Wundversorgung | ||
| Nach Endnutzer | Ambulante Operationszentren | |
| Krankenhäuser | ||
| Spezialkliniken | ||
| Sonstige Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten & Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Pulse-Lavage-Markt bis 2032 sein?
Die Größe des Pulse-Lavage-Marktes soll bis 2032 877,28 Millionen USD erreichen, was eine CAGR von 8,11 % über den Prognosezeitraum widerspiegelt.
Welches Segment wächst innerhalb von Pulse Lavage am schnellsten?
Wundversorgungsanwendungen verzeichnen eine CAGR von 11,65 %, da das Management chronischer Geschwüre zunehmend mechanische Biofilmstörung einbezieht.
Warum gewinnen batteriebetriebene Pulse Lavage Systeme Marktanteile?
Portabilität, reduziertes Infektionsrisiko durch Kabel und Zuverlässigkeit in Umgebungen mit instabiler Stromversorgung treiben eine CAGR von 10,21 % für batteriebetriebene Geräte an.
Wie beeinflussen Nachhaltigkeitsziele Kaufentscheidungen?
Umweltziele wie das Netto-Null-Versprechen des NHS England verlagern die Beschaffung hin zu Mehrweg- oder Semi-Einwegsystemen, die den Kunststoffabfall reduzieren.
Welche Rolle spielen antimikrobielle Irrigationsmittel bei der Übernahme?
Aufkommende citratbasierte Lösungen, die 4–8 Log-Biofilmreduktionen zeigen, könnten Wertversprechen neu definieren und die Irrigationskompatibilität zu einem wichtigen Kaufkriterium machen, sobald große Studien Ergebnisse berichten.