
Taille et parts du marché des systèmes de délivrance pulmonaire de médicaments
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 68.07 Milliards de dollars |
| Taille du Marché (2031) | 91.15 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
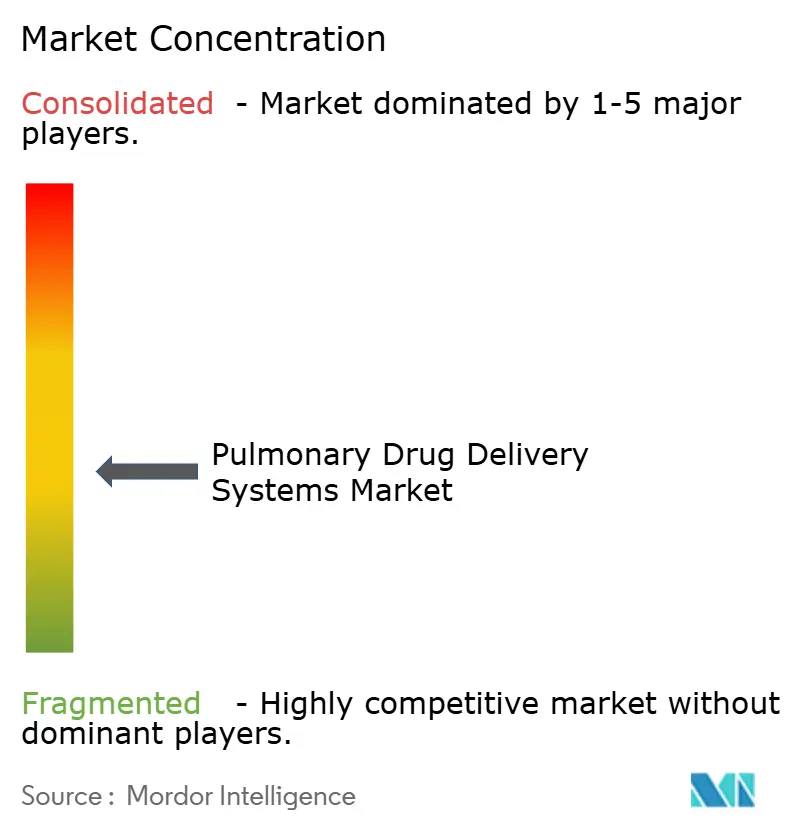
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de délivrance pulmonaire de médicaments par Mordor Intelligence
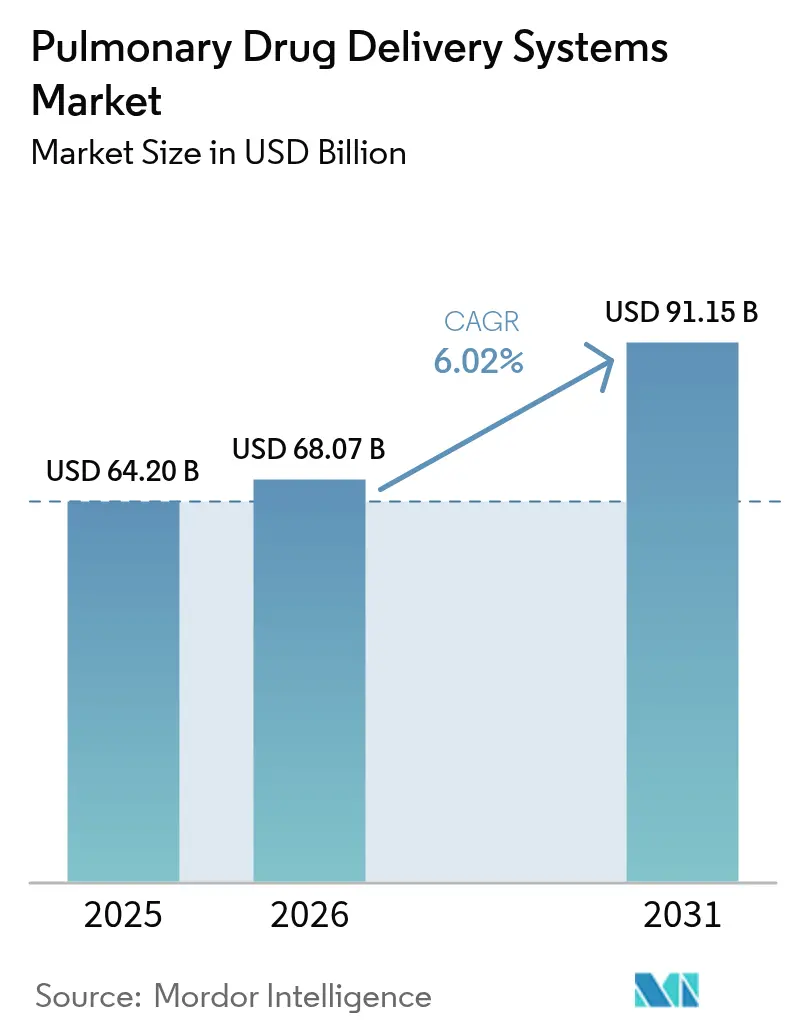
La taille du marché des systèmes de délivrance pulmonaire de médicaments était évaluée à 64,20 milliards USD en 2025 et devrait croître de 68,07 milliards USD en 2026 pour atteindre 91,15 milliards USD d'ici 2031, à un TCAC de 6,02 % au cours de la période de prévision (2026-2031). Cette expansion de la taille du marché des systèmes de délivrance pulmonaire de médicaments reflète des gains technologiques constants, le vieillissement démographique et une transition mondiale vers les soins respiratoires à domicile. Les fabricants de dispositifs intègrent des capteurs, des compteurs de doses alimentés par l'intelligence artificielle et des tableaux de bord en nuage dans des inhalateurs familiers, permettant aux médecins de suivre l'observance thérapeutique en temps réel. Les réglementations environnementales imposant des propulseurs à faible potentiel de réchauffement planétaire catalysent des programmes de reformulation rapides, créant un pipeline de plusieurs milliards de dollars pour des inhalateurs respectueux du climat. Les percées dans les aérosols à base d'ARNm et de thérapie génique élargissent la palette thérapeutique, ouvrant des possibilités qui vont bien au-delà de la prise en charge conventionnelle de l'asthme et de la BPCO. La base de patients en rapide expansion de la région Asie-Pacifique et les politiques d'approvisionnement favorables maintiennent la région sur une trajectoire de croissance à deux chiffres, tandis que l'Amérique du Nord conserve son leadership grâce à des budgets de R&D importants et à une adoption numérique précoce.[1]Association américaine du poumon, Bilan des tendances de la BPCO - Charge,
lung.org
Principaux points à retenir du rapport
- Par type de produit, les inhalateurs-doseurs ont représenté 43,10 % de la part de marché des systèmes de délivrance pulmonaire de médicaments en 2025, tandis que les inhalateurs à poudre sèche devraient afficher le TCAC le plus rapide, soit 9,12 %, jusqu'en 2031.
- Par application, l'asthme a capté 39,05 % de la taille du marché des systèmes de délivrance pulmonaire de médicaments en 2025 ; la mucoviscidose devrait s'étendre à un TCAC de 8,31 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient la plus grande part avec 49,75 % du marché des systèmes de délivrance pulmonaire de médicaments en 2025, tandis que les soins à domicile devraient s'accélérer à un TCAC de 10,05 % d'ici 2031.
- Par technologie, les dispositifs à commande manuelle contrôlaient 67,60 % des revenus en 2025 ; les dispositifs intelligents à commande numérique croîtront à un TCAC de 10,42 % jusqu'en 2031.
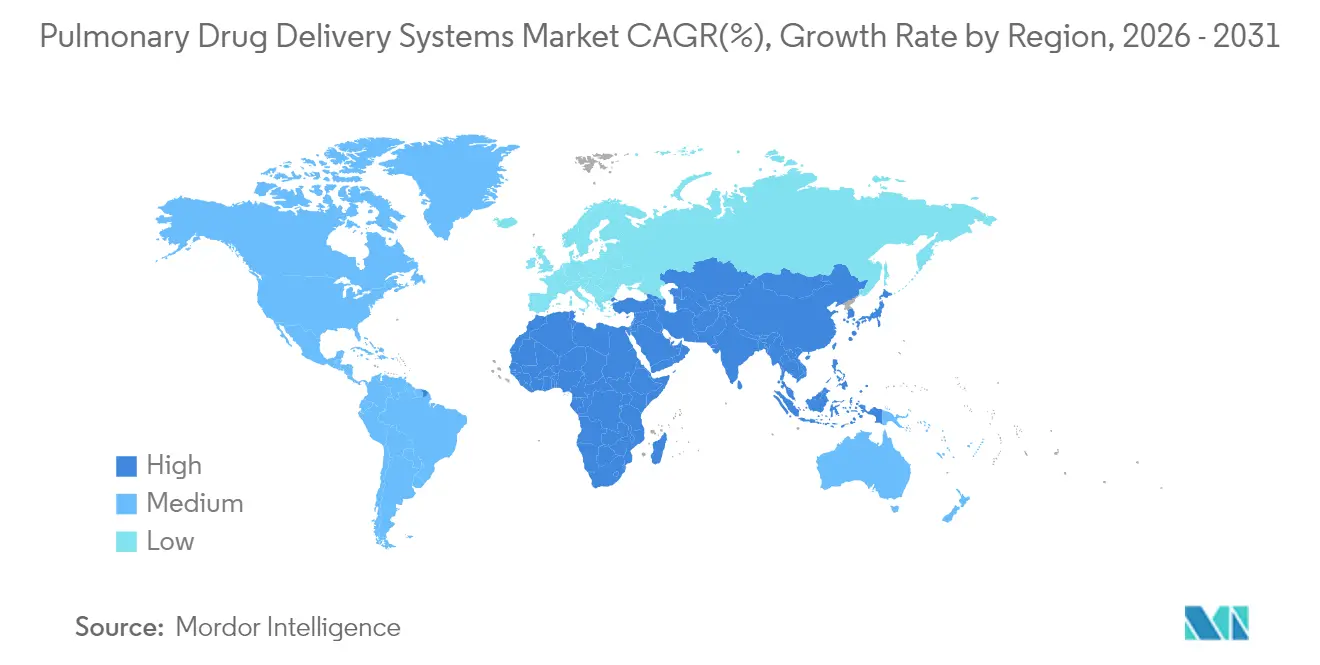
- Par géographie, l'Amérique du Nord commandait 45,10 % de la part du marché des systèmes de délivrance pulmonaire de médicaments en 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 9,29 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact (%) (~) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avancées technologiques dans l'ingénierie des dispositifs | +1.2% | Mondial, adoption précoce en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Charge croissante des maladies respiratoires et transition vers la voie inhalée | +1.8% | Mondial, élevé en Asie-Pacifique et sur les marchés émergents | Long terme (≥ 4 ans) |
| Vieillissement de la population et impératif d'observance dans les soins chroniques | +0.9% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Réglementations environnementales stimulant les inhalateurs sans propulseur | +0.7% | UE et Royaume-Uni en tête, Amérique du Nord suivant | Moyen terme (2-4 ans) |
| Pipelines d'ARNm / thérapie génique ciblant la délivrance pulmonaire | +0.5% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Inhalateurs intelligents préremplissables à domicile pour les soins connectés | +0.8% | Mondial, plus élevé sur les marchés développés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Avancées technologiques dans l'ingénierie des dispositifs
Les actionneurs intelligents, les déclencheurs activés par le souffle et les nébuliseurs à maillage vibrant délivrent désormais davantage de médicament dans les petites voies aériennes que les anciens modèles à jet, améliorant la fraction de particules inférieures à 5 µm de 54,6 % à 59,25 %. L'autorisation de mise sur le marché par la FDA du Smartinhaler d'Adherium ajoute des flux d'observance en temps réel pour Airsupra et Breztri, fournissant aux cliniciens des données objectives sur les doses. Une méta-analyse confirme que les systèmes à maillage vibrant surpassent les nébuliseurs à jet dans la prise en charge de la BPCO, réduisant les exacerbations et la durée de traitement.[2]Feng Zhouzhou, Comparaison de l'application du nébuliseur à maillage vibrant et du nébuliseur à jet dans la bronchopneumopathie chronique obstructive : une revue systématique et méta-analyse,
pubmed.ncbi.nlm.nih.gov Les fabricants testent des modules d'intelligence artificielle qui ajustent les débits en réponse au profil inspiratoire du patient, une fonctionnalité qui améliore les résultats pédiatriques et gériatriques. Ces gains en ingénierie rendent les inhalateurs plus faciles à utiliser, réduisant les erreurs de technique et les réhospitalisations.
Charge croissante des maladies respiratoires et transition vers la voie inhalée
La BPCO touchait 213,39 millions de personnes en 2021 et était responsable de 4,0 millions de décès, consolidant l'inhalation comme voie privilégiée pour le soulagement des symptômes et les soins préventifs. La Chine seule recense 45,7 millions de patients asthmatiques et 99,9 millions de patients atteints de BPCO, un volume qui met à rude épreuve la capacité clinique et stimule la demande de dispositifs délivrant le médicament directement dans les poumons. La pollution atmosphérique contribue à 41,79 % de la charge de BPCO chez les jeunes adultes, poussant les gouvernements à subventionner les thérapies inhalées. Le bénralizumab, première avancée majeure dans le domaine de l'asthme et de la BPCO depuis cinq décennies, a démontré une réduction de 30 % des échecs thérapeutiques par rapport aux schémas corticoïdes, renforçant la pertinence de la délivrance pulmonaire ciblée. Les payeurs voient dans les formulations inhalées un moyen de réduire les effets secondaires systémiques et les durées d'hospitalisation, soutenant les transitions des formulaires vers les produits en aérosol.
Vieillissement de la population et impératif d'observance dans la prise en charge des maladies chroniques
Seuls 40,9 % des patients atteints de BPCO interrogés présentent une observance élevée, l'âge avancé étant un facteur prédictif clé des doses manquées. Les inhalateurs numériques ont montré un gain de trois points dans les scores de contrôle de l'asthme et ont réduit les poussées sévères, prouvant que les boucles de rétroaction peuvent modifier les comportements. L'étude sur l'albutérol Digihaler a confirmé que 78 % des inhalations effectuées à domicile généraient des données de flux analysables, permettant aux médecins de guider les utilisateurs à distance.[3]Équipe éditoriale de Nature, Décrypter les schémas de technique d'inhalation et d'utilisation du bronchodilatateur : la valeur des données objectives et personnalisées issues d'un inhalateur numérique,
nature.com La nébulisation à domicile est désormais très bien classée dans les enquêtes de satisfaction des patients parmi les cohortes de patients âgés atteints de BPCO, en particulier ceux qui ne peuvent pas coordonner l'utilisation d'un inhalateur-doseur pressurisé.[4]Talwar Deepak, Le rôle émergent de la nébulisation pour le traitement d'entretien de la bronchopneumopathie chronique obstructive à domicile,
journals.lww.com Ces évolutions s'inscrivent dans les modèles de soins fondés sur la valeur qui récompensent les résultats, faisant des simples outils d'observance de puissants différenciateurs commerciaux.
Réglementations environnementales stimulant les inhalateurs sans propulseur
Le règlement européen sur les gaz fluorés contraint l'industrie à remplacer les hydrofluoroalcanes par des options à faible potentiel de réchauffement planétaire telles que le HFC-152a et le HFO-1234ze(E), réduisant l'empreinte carbone jusqu'à 99 %. Le Trixeo Aerosphere d'AstraZeneca a obtenu l'approbation du Royaume-Uni avec le nouveau propulseur, établissant un modèle pour les dépôts mondiaux. Les inhalateurs à poudre sèche et les dispositifs à brume douce réutilisables atteignent déjà les objectifs carbone sans gaz sous pression et pourraient éviter des reconceptions coûteuses des systèmes de soupapes. Les pionniers bénéficient d'une image de marque positive et de voies réglementaires plus rapides, bien que les programmes de reformulation dépassent souvent 100 millions USD par molécule. Les hôpitaux et les payeurs ajoutent des indicateurs de durabilité aux appels d'offres, accélérant la demande pour les inhalateurs écologiques.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (%) (~) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Approbations strictes des dispositifs et combinaisons médicament-dispositif dans plusieurs juridictions | -0.8% | Mondial, complexe dans l'UE et aux États-Unis | Moyen terme (2-4 ans) |
| Coûts d'élimination progressive des propulseurs et goulets d'étranglement de l'approvisionnement | -0.6% | Mondial, plus élevé dans l'UE | Court terme (≤ 2 ans) |
| Incertitude sur le remboursement des capteurs numériques additionnels | -0.4% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Examen des microplastiques et des déchets de batteries lithium-ion sur les dispositifs jetables | -0.3% | UE en tête, en expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Approbations strictes des dispositifs et combinaisons médicament-dispositif dans plusieurs juridictions
Les inhalateurs combinés doivent satisfaire à la fois aux tests d'efficacité du médicament et de performance du dispositif, prolongeant les cycles de développement de plusieurs années et alourdissant les budgets d'essais. Les chevauchements de propriété intellectuelle autour des géométries des actionneurs compliquent l'entrée des génériques, limitant la réduction des prix dans de nombreuses régions. Les compléments numériques requièrent une couche supplémentaire de validation logicielle, déclenchant souvent des soumissions séparées au titre des directives relatives aux dispositifs médicaux. Les petites entreprises manquent de capital pour naviguer dans les doubles voies réglementaires, risquant une attrition de l'innovation et un rétrécissement du choix pour les patients.
Coûts d'élimination progressive des propulseurs et goulets d'étranglement de l'approvisionnement
L'Europe a déjà connu des pénuries de salbutamol dans 21 États membres alors que les fabricants reconvertissent leurs lignes d'inhalateurs-doseurs pressurisés pour les nouveaux propulseurs. L'élimination progressive du Flovent a fait passer les coûts à la charge des patients de 14 à 25 USD par mois, une hausse qui pourrait réduire l'observance dans les segments sensibles aux prix. Les coûts de reformulation varient de 100 à 200 millions USD par produit, y compris les tests de stabilité et les études de bioéquivalence. Les fabricants font face à une course pour sécuriser les allocations de HFC-152a et de HFO-1234ze(E), les pionniers bénéficiant d'avantages dans la chaîne d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
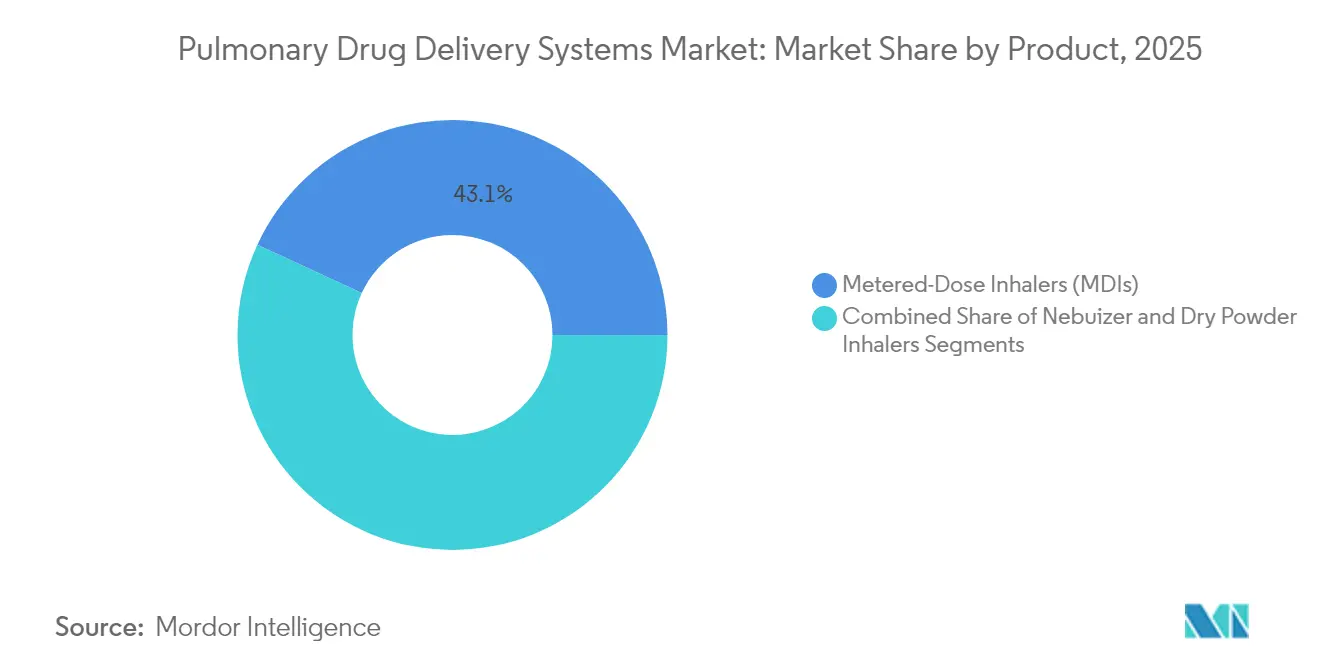
l'innovation entraîne une dynamique concurrentielleLes inhalateurs-doseurs représentaient 43,10 % de la part de marché des systèmes de délivrance pulmonaire de médicaments en 2025, mais subissent une pression environnementale croissante pour remplacer les propulseurs à fort potentiel de réchauffement planétaire par des alternatives durables. Les inhalateurs à poudre sèche gagnent du terrain à un TCAC de 9,12 % jusqu'en 2031, séduisant les patients âgés qui peinent à coordonner les inhalateurs-doseurs et les consommateurs soucieux de l'environnement à la recherche d'options sans propulseur. Les nébuliseurs restent essentiels pour les soins aigus et les patients avec une dextérité limitée, bien que le segment évolue des modèles à jet traditionnels vers des technologies avancées à maillage vibrant et à brume douce qui délivrent le médicament plus efficacement.
Le lancement d'AIRSUPRA par AstraZeneca en tant que premier inhalateur de secours anti-inflammatoire approuvé par la FDA démontre comment l'innovation produit peut remodeler les protocoles de traitement et créer de nouveaux segments de marché. Les nébuliseurs à brume douce gagnent en popularité en raison de leur conception réutilisable et de leur impact environnemental réduit, des études confirmant une réduction de 57 à 71 % de l'empreinte carbone par rapport aux inhalateurs-doseurs pressurisés traditionnels. Les nébuliseurs à ultrasons connaissent un regain d'intérêt alors que les avancées technologiques améliorent le contrôle de la formation des gouttelettes et réduisent les temps de traitement, les rendant particulièrement précieux pour les applications pédiatriques où l'observance des patients présente des défis. La taille du marché des systèmes de délivrance pulmonaire de médicaments pour les inhalateurs à poudre sèche devrait s'étendre à un TCAC de 9,12 % entre 2026 et 2031, reflétant une préférence croissante pour les dispositifs ne nécessitant pas de coordination.


Par application :
les percées thérapeutiques remodèlent les paradigmes de traitementLes applications pour l'asthme ont dominé avec 39,05 % du marché des systèmes de délivrance pulmonaire de médicaments en 2025, reflétant la forte prévalence de la maladie et les protocoles de traitement établis dans les systèmes de santé mondiaux. La mucoviscidose émerge comme le segment d'application à la croissance la plus rapide avec un TCAC de 8,31 % jusqu'en 2031, portée par des développements révolutionnaires en thérapie génique, notamment l'essai LENTICLAIR 1 testant la thérapie génique inhalable BI 3720931 dans plusieurs pays européens. Les applications pour la BPCO bénéficient de traitements innovants comme l'ensifentrine (Ohtuvayre), qui représente le premier mécanisme d'action novateur pour la BPCO en plus de deux décennies en combinant des effets bronchodilatateurs et anti-inflammatoires. Les applications pour la rhinite allergique s'étendent avec des systèmes de délivrance sans aiguille comme le spray nasal Neffy pour les réactions allergiques sévères, élargissant la population de patients addressable au-delà des utilisateurs traditionnels d'inhalateurs.
Le paysage applicatif est en cours de transformation grâce aux innovations en ARNm et en thérapie génique, avec de multiples essais cliniques démontrant le potentiel des interventions génétiques ciblant le poumon qui pourraient fondamentalement changer les paradigmes de traitement. Les essais du vaccin anticancéreux pulmonaire BNT116 de BioNTech dans sept pays représentent une expansion significative de la délivrance pulmonaire au-delà des maladies respiratoires vers les applications en oncologie. D'autres applications progressent grâce à des formulations spécialisées, telles que de nouvelles poudres complexes d'acide hyaluronique-vancomycine pour les infections pulmonaires chez les patients atteints de mucoviscidose, qui démontrent des profils de libération prolongée dépassant 24 heures. La taille du marché des systèmes de délivrance pulmonaire de médicaments pour les applications en mucoviscidose devrait croître à un TCAC de 8,31 % jusqu'en 2031, reflétant l'impact de ces innovations thérapeutiques.
Par utilisateur final :
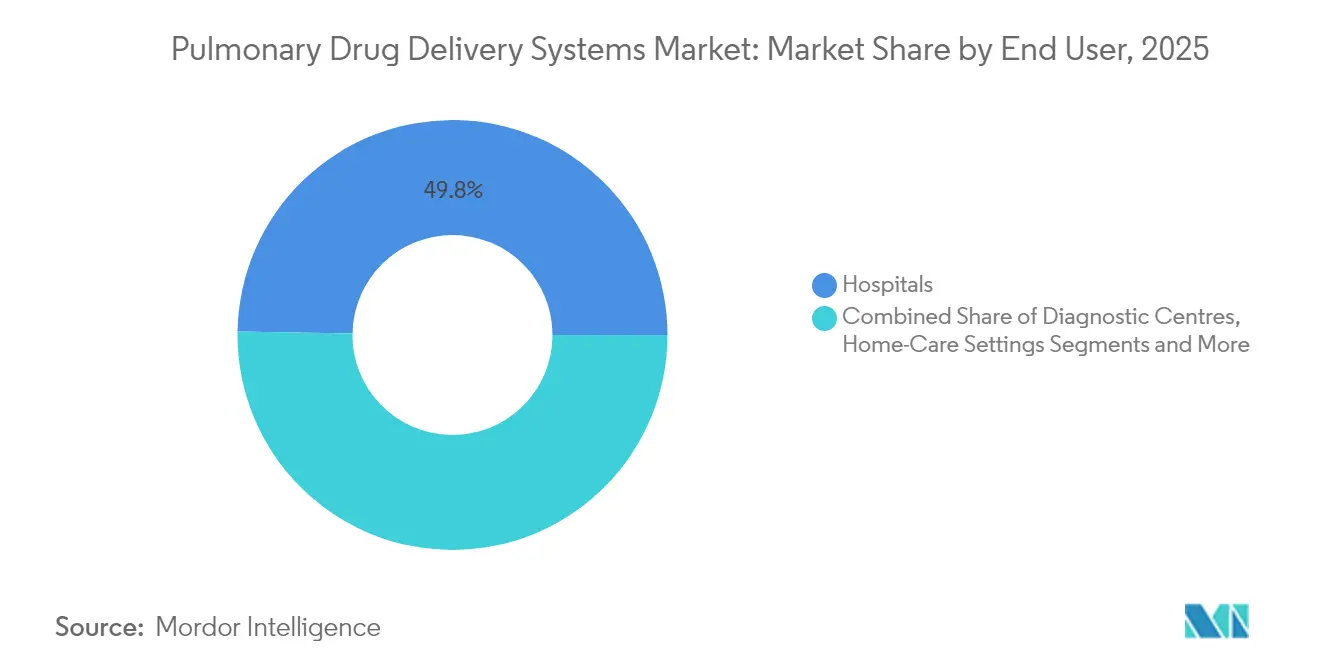
l'évolution des environnements de soins détermine les schémas d'adoptionLes environnements de soins à domicile progressent à un TCAC de 10,05 % jusqu'en 2031, dépassant les autres segments d'utilisateurs finaux alors que les systèmes de santé adoptent des modèles de soins décentralisés et que les patients privilégient la commodité du traitement. Cette transition s'est accélérée pendant la pandémie de COVID-19, qui a fondamentalement modifié les préférences en matière de prestation de soins de santé en encourageant la surveillance à distance et l'adoption de la télésanté pour la gestion des maladies respiratoires. Les hôpitaux maintiennent leur position de plus grand segment d'utilisateurs finaux avec 49,75 %, tirant parti des systèmes de nébulisation avancés et de l'expertise du personnel pour gérer les exacerbations aiguës et initier les protocoles de traitement. Les centres de diagnostic connaissent une croissance régulière alors que le dépistage des maladies respiratoires devient plus répandu, en particulier sur les marchés émergents où les programmes de détection précoce élargissent l'accès aux soins.
Le paysage des utilisateurs finaux est remodelé par les innovations technologiques qui permettent une gestion efficace des thérapies à domicile sans compromettre les résultats cliniques. Les nébuliseurs intelligents et les inhalateurs connectés facilitent la surveillance à distance des patients, permettant aux prestataires de soins de santé de suivre l'observance médicamenteuse et d'ajuster les protocoles de traitement sans nécessiter de visites en personne. La thérapie par nébulisation à domicile gagne en acceptation parmi les patients âgés atteints de BPCO qui ne peuvent pas utiliser efficacement les inhalateurs portatifs, les études montrant des taux élevés de satisfaction des patients et une amélioration des résultats en termes de qualité de vie. La transition vers les soins à domicile est soutenue par des changements dans les politiques de remboursement qui favorisent les environnements de traitement rentables, bien que des défis subsistent pour assurer une maintenance correcte des dispositifs et l'éducation des patients dans des environnements non cliniques.
Par technologie :
l'intégration numérique transforme l'engagement des patientsLes dispositifs à commande manuelle détenaient 67,60 % de la part de marché des systèmes de délivrance pulmonaire de médicaments en 2025, reflétant leur présence établie et leur fiabilité dans les situations d'urgence et les environnements à ressources limitées. Les dispositifs intelligents à commande numérique connaissent une adoption rapide avec un TCAC de 10,42 % jusqu'en 2031, portés par la transformation numérique des soins de santé et la demande croissante de solutions de santé connectées qui améliorent les résultats thérapeutiques. Cette évolution technologique reflète des changements fondamentaux dans les attentes des patients en matière de soins, les inhalateurs numériques fournissant des données objectives sur l'observance médicamenteuse et la technique d'inhalation qui permettent une optimisation personnalisée du traitement. Malgré les recommandations des guides de pratique clinique soutenant leur utilisation, l'adoption des inhalateurs intelligents reste faible, avec seulement 14,5 % des adultes souffrant d'asthme modéré à sévère se voyant prescrire des schémas thérapeutiques de thérapie SMART, indiquant un potentiel de croissance significatif à mesure que la sensibilisation et le remboursement s'améliorent.
L'intégration de la santé numérique crée de nouvelles dynamiques concurrentielles au sein du marché des systèmes de délivrance pulmonaire de médicaments, avec des entreprises développant des dispositifs connectés tels que le compagnon numérique Enerzair Breezhaler pour le traitement de l'asthme. L'évolution technologique va au-delà de la simple connectivité pour inclure l'optimisation des doses alimentée par l'intelligence artificielle et l'analytique prédictive pour la prévention des exacerbations, créant de la valeur au-delà de la délivrance basique de médicaments. L'intégration de capteurs et de fonctionnalités de connectivité ajoute de 50 à 100 USD par dispositif aux coûts de fabrication, créant des pressions tarifaires susceptibles de limiter l'adoption sur les marchés sensibles aux prix. Cependant, la proposition de valeur à long terme d'une meilleure observance et d'une réduction des hospitalisations suscite l'intérêt des payeurs pour la couverture des surprimes des dispositifs numériques, soutenant la croissance continue de ce segment.
Analyse géographique
Marché des Systèmes de Délivrance Pulmonaire de Médicaments en Amérique du Nord
L'Amérique du Nord a représenté 45,10 % du marché des systèmes de délivrance pulmonaire de médicaments en 2025, bénéficiant d'une couverture d'assurance solide, d'une adoption précoce des inhalateurs intelligents et d'approbations rapides de la FDA pour les dispositifs innovants. Les lancements récents tels qu'AIRSUPRA et Yutrepia soutiennent la demande, tandis que les programmes de R&D public-privé accélèrent les transitions vers des propulseurs de nouvelle génération. Le Canada et le Mexique progressent régulièrement grâce au vieillissement de la population et à un accès élargi aux thérapies d'entretien, bien que l'utilisation des dispositifs haut de gamme reste inférieure à celle des États-Unis.
Marché des Systèmes de Délivrance Pulmonaire de Médicaments en Asie-Pacifique
L'Asie-Pacifique progresse à un CAGR de 9,29 % jusqu'en 2031, portée par un large bassin de patients asthmatiques et atteints de BPCO, un remboursement en expansion et une fabrication locale qui réduit les coûts des dispositifs. La Chine à elle seule compte 45,7 millions de patients asthmatiques et 99,9 millions de patients atteints de BPCO, stimulant les appels d'offres en volume pour les systèmes à poudre sèche et les nébuliseurs à maille. L'Inde se prépare à l'insuline inhalée Afrezza, signalant une ouverture aux aérosols innovants. Le Japon, l'Australie et la Corée du Sud sont en tête de l'adoption régionale des inhalateurs connectés, les gouvernements favorisant la télésanté.
Marché des Systèmes de Délivrance Pulmonaire de Médicaments en EMEA et en Amérique du Sud
L'Europe met l'accent sur la durabilité, l'approbation au Royaume-Uni des inhalateurs à propulseur HFO-1234ze(E) établissant une référence en matière de faible empreinte carbone. L'Allemagne et la France fournissent des technologies critiques de valves et d'actuateurs, tandis que les pénuries à l'échelle de l'UE en salbutamol exposent les risques de la chaîne d'approvisionnement lors des transitions de propulseurs. L'Europe de l'Est, le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud, enregistrent des volumes croissants à mesure que les financements s'orientent vers les initiatives de qualité de l'air et les usines d'assemblage locales.

Paysage réglementaire
Les systèmes d'administration pulmonaire de médicaments se situent généralement à l'interface combinée médicament-dispositif, avec une supervision répartie selon le mode d'action principal (par exemple, les voies de la FDA américaine dirigées par le CDER ou le CDRH) et un contrôle supplémentaire lorsque des fonctionnalités d'observance et de connectivité activées par logiciel sont incluses. En Europe, l'Agence européenne des médicaments (EMA) a adopté des révisions des principales lignes directrices sur les produits inhalés par voie orale le 14 juillet 2025 (qualité pharmaceutique des médicaments à inhalation et à usage nasal, et équivalence thérapeutique entre OIP pour l'asthme/la BPCO), et les deux révisions sont entrées en vigueur le 1er février 2026, renforçant les exigences relatives à la caractérisation des produits, à la comparabilité et aux dossiers d'équivalence utilisés pour les approbations et les changements de cycle de vie.
La reformulation axée sur la durabilité constitue désormais un axe réglementaire pour les pMDI dans l'UE, la transition vers des propulseurs à faible potentiel de réchauffement global (LGWP) étant soutenue par des orientations scientifiques de l'EMA alignées sur le règlement (UE) 2024/573 relatif aux gaz à effet de serre fluorés. Cette approche augmente la quantité de données multidisciplinaires requises lors de la transition des produits établis vers de nouveaux propulseurs. Les normes relatives aux dispositifs continuent d'évoluer en parallèle, notamment l'ISO 80369-1:2025 (raccords à faible débit, publiée le 10 octobre 2025) et l'ISO 80601-2-74:2026 (équipement d'humidification respiratoire, publiée le 10 avril 2026), qui influencent les contrôles de conception, les essais et les pratiques de documentation des écosystèmes d'administration respiratoire connectés utilisés en milieu hospitalier et à domicile.
Analyse de la chaîne de valeur
La chaîne de valeur englobe les fournisseurs de principes actifs et d'excipients, les spécialistes de l'ingénierie des particules et de la formulation (y compris le séchage par atomisation pour les DPI), les fabricants de dispositifs et de composants (cartouches, valves, actionneurs et éléments à mailles micro-usinées pour les nébuliseurs avancés), les intégrateurs de produits combinés et les propriétaires de marques pharmaceutiques qui gèrent les preuves cliniques, les dossiers réglementaires et la commercialisation. En aval, la distribution passe par les achats hospitaliers, la pharmacie de détail et spécialisée, et les circuits de soins à domicile. Les dispositifs numériques ajoutent des couches de cloud, d'analytique et de gouvernance des données qui étendent la chaîne à la validation logicielle et à la conformité en cybersécurité.
La transition des propulseurs et les composants de haute précision constituent des points de tension clés. La sécurisation des propulseurs LGWP (tels que le HFA-152a ou le HFO-1234ze(E)) et la qualification des valves et géométries d'actionneurs compatibles peuvent limiter la capacité et allonger les délais de conversion. Des partenariats récents témoignent d'une reconfiguration continue de la chaîne, notamment l'extension de la collaboration entre Chiesi Group et Bespak pour accroître la capacité de fabrication de pMDI sur le site de Bespak à Holmes Chapel dans le cadre du programme Carbon Minimal Inhaler, ainsi que le partenariat entre Experic et Flurry Powders pour combiner les capacités de formulation, de séchage par atomisation et de fabrication clinique GMP pour les produits d'inhalation et nasaux. Les initiatives régionales de licence et de commercialisation locale, telles que l'accord de licence exclusif d'AeroDel avec Zydus Lifesciences pour l'inhalateur amplificateur Aerolife Mini pMDI en Inde, montrent également comment les entreprises font appel à des partenaires locaux pour améliorer l'accès et la formation à la technique d'inhalation, tout en gardant le savoir-faire central des dispositifs centralisé.
Paysage concurrentiel
Le marché des systèmes de délivrance pulmonaire de médicaments est modérément fragmenté. AstraZeneca, GlaxoSmithKline et Boehringer Ingelheim dominent les thérapies de marque et contrôlent des portefeuilles de brevets critiques sur les propulseurs et les géométries des actionneurs. Philips, PARI et Omron sont en tête de l'ingénierie des dispositifs, poussant les plateformes à maillage vibrant et à brume douce qui réduisent le gaspillage de médicament et la charge carbone.
La concurrence repose désormais sur deux thèmes : les propulseurs respectueux du climat et les compléments numériques. Les pionniers comme AstraZeneca ont achevé les travaux cliniques pour les inhalateurs-doseurs de prochaine génération à base de HFO, obtenant une longueur d'avance réglementaire et une image de marque positive. Les fournisseurs de capteurs intelligents tels qu'Adherium obtiennent des autorisations de la FDA qui transforment les inhalateurs existants en outils de soins connectés, créant des revenus récurrents fondés sur le modèle de logiciel en tant que service.
Les fusions-acquisitions et les licences restent actives alors que les entreprises pharmaceutiques recherchent des savoir-faire en matière de dispositifs et que les entreprises technologiques convoitent des charges thérapeutiques. Les fabricants régionaux en Chine et en Inde développent des inhalateurs à poudre sèche à bas coût, défiant les multinationales sur les appels d'offres sensibles aux prix. Les nouveaux entrants dans le domaine de l'ARNm et de la thérapie génique recherchent des partenaires dotés d'une expertise en aérosol pour atteindre les voies aériennes distales. Il en résulte une rivalité dynamique où les accréditations en matière de durabilité, l'analytique des données et la capacité de reformulation rapide déterminent la part de marché des systèmes de délivrance pulmonaire de médicaments.
Leaders du secteur des systèmes de délivrance pulmonaire de médicaments
Novartis AG
Boehringer Ingelheim International GmbH
GlaxoSmithKline plc.
Cipla
AstraZeneca
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Délivrance Pulmonaire de Médicaments
- AstraZeneca
- Boehringer Ingelheim
- Chiesi Farmaceutici
- Cipla
- ElevateBio / Aerogen
- GF Health Products
- GlaxoSmithKline
- Gilbert Technologies
- H&T Presspart
- Koninklijke Philips
- Merck
- Novartis
- OMRON
- PARI Pharma
- Propeller Health
- Resmed
- Sunovion Pharma
- Teva Pharmaceutical Industries
- Vectura Group
- Aptar Pharma
Lire l’analyse des entreprises de systèmes de délivrance pulmonaire de médicaments

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité consiste à accélérer la transition vers des plateformes d'inhalation à plus faible teneur en carbone en associant les programmes de propulseurs LGWP à une capacité évolutive de composants et de remplissage-finition, en particulier en Europe où les orientations de l'EMA pour les transitions de propulseurs LGWP s'alignent sur le règlement (UE) 2024/573. Les étapes cliniques et réglementaires de la période renforcent les voies de commercialisation pour les formats pulmonaires plus récents. La poudre à inhaler YUTREPIA (tréprostinil) de Liquidia a reçu l'approbation de la FDA américaine en mai 2025 en utilisant la technologie PRINT de l'entreprise pour une administration profonde dans les poumons, et GSK a annoncé en octobre 2025 des données positives de phase III pour un MDI Ventolin de nouvelle génération utilisant le propulseur à faible teneur en carbone HFA-152a, ce qui indique un investissement soutenu dans les pMDI plutôt qu'une transition pure vers les DPI.
Un espace blanc est également visible dans l'administration intelligente et assistée pour les soins à domicile, où les dispositifs et interfaces homologués élargissent l'adoption au-delà des utilisateurs coordonnés d'inhalateurs. Les homologations de la FDA pour du matériel d'administration spécialisé, comme le nébuliseur à maille actionné par le souffle AdheResp Smart de Hcmed Innovations (juin 2025) et FindAir ONE pour pMDI en tant qu'interface patient directe de nébuliseur (2 juin 2026), soutiennent de nouveaux modèles de soins combinant le suivi de l'observance et l'inhalation guidée avec des produits médicamenteux établis. Parallèlement, les biologiques inhalés, les acides nucléiques et les programmes de thérapie génique élargissent le paysage des charges utiles pour les systèmes d'administration pulmonaire, augmentant la demande de capacités CDMO en ingénierie des particules et de plateformes de dispositifs capables d'administrer de manière fiable des formulations complexes tout en respectant les exigences relatives aux produits combinés et à la validation logicielle.
Recent Industry Developments in Marché des Systèmes de Délivrance Pulmonaire de Médicaments
- Mai 2026 : MannKind Corporation a annoncé le développement d'une formulation en poudre sèche à inhaler (DPI) du ralinepag (MNKD-1501) pour United Therapeutics, dans le cadre d'une licence et d'une collaboration élargies. Le programme cible l'hypertension pulmonaire et les maladies pulmonaires fibrosantes et renforce le rôle des plateformes DPI au-delà de l'asthme et de la BPCO. Il met également en évidence la manière dont les développeurs biopharmaceutiques font appel à des partenaires d'inhalation spécialisés pour accélérer la formulation et l'administration assistée par dispositif pour les indications cardiopulmonaires.
- Juillet 2025 : AstraZeneca a annoncé un avis positif du CHMP de l'UE pour Trixeo Aerosphere en tant que médicament inhalé utilisant un propulseur de nouvelle génération à potentiel de réchauffement global quasi nul. Cette étape fait progresser la voie réglementaire pour les pMDI alignés sur le climat et constitue un point de référence pour les futurs dépôts de variations et conversions de lignes. Elle accroît également la pression concurrentielle sur les autres portefeuilles de MDI pour produire des dossiers de données comparables pour les transitions de propulseurs.
- Septembre 2024 : AstraZeneca a achevé le programme clinique soutenant la transition de Breztri/Trixeo Aerosphere vers un propulseur de nouvelle génération (HFO-1234ze) à potentiel de réchauffement global nettement plus faible. L'achèvement des travaux cliniques réduit les risques liés aux futures soumissions réglementaires et à la planification de la chaîne d'approvisionnement pour les inhalateurs à grand volume. Cela a signalé un engagement précoce envers les conversions de propulseurs, susceptibles de remodeler les calendriers de fabrication et la qualification des composants dans l'ensemble de l'écosystème des pMDI.


Marché des Systèmes de Délivrance Pulmonaire de Médicaments Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les dispositifs et systèmes utilisés pour administrer des médicaments dans les poumons par inhalation, en milieu clinique et à domicile. Il comprend les inhalateurs et les systèmes basés sur la nébulisation utilisés pour des pathologies telles que l'asthme et la BPCO, où la voie visée est le dépôt pulmonaire.
Exclusions de portée : nous excluons les médicaments respiratoires oraux et injectables, les produits d'administration nasale autonomes, et les accessoires qui n'administrent pas de dose par eux-mêmes.
Aperçu de la segmentation
- Par produit
- Inhalateurs à poudre sèche
- Inhalateurs-doseurs
- Nébuliseurs
- Nébuliseurs à jet
- Nébuliseurs à brume douce
- Nébuliseurs à ultrasons
- Par application
- Asthme
- BPCO
- Mucoviscidose
- Rhinite allergique
- Autres applications
- Par utilisateur final
- Hôpitaux
- Centres de diagnostic
- Environnements de soins à domicile
- Autres utilisateurs finaux
- Par technologie
- Dispositifs à commande manuelle
- Dispositifs à commande numérique / dispositifs intelligents
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle solide sur la charge de morbidité, les schémas thérapeutiques et l'utilisation des dispositifs selon le cadre de soins, car ces éléments façonnent le bassin de demande. Nous nous référons à des sources publiques telles que l'Organisation mondiale de la santé, les CDC américains, la Global Initiative for Asthma (GINA), la Global Initiative for Chronic Obstructive Lung Disease (GOLD), ainsi qu'à certaines revues scientifiques évaluées par des pairs sur les sciences cliniques et aérosols, pour comprendre comment l'administration par inhalation est utilisée en pratique.
Nous ajoutons ensuite les rapports annuels des fabricants, les notices de produits et les bases de données réglementaires (y compris les bases de données de dispositifs et de médicaments de la FDA, et les orientations publiques de l'UE le cas échéant), ainsi que les présentations aux investisseurs et la presse crédible, afin de suivre les lancements, les transitions de propulseurs et les signaux de prix. Les statistiques du commerce d'importation et d'exportation ainsi qu'une base de données d'expéditions import-export sont également utilisées de manière sélective pour vérifier la cohérence des flux de dispositifs dans les principaux centres. Ces sources ne sont pas exhaustives, et nous avons examiné des documents publics supplémentaires pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester la solidité des hypothèses auxquelles les sources documentaires ne répondent pas bien, notamment le comportement d'observance des patients, le passage entre MDI, DPI et nébuliseurs, et l'évolution de l'adoption des soins à domicile selon la région. Nous échangeons avec un mélange d'acteurs de la chaîne de valeur des dispositifs, de cliniciens et de parties prenantes des canaux dans les Amériques, la région EMEA et l'APAC, afin que les données reflètent les comportements d'achat et de prescription, et nous comblons les écarts par des vérifications complémentaires lorsque les chiffres ne concordent pas.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Cadres dirigeants : 13 % | APAC : 47 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 33 % |
| Acteurs plus petits : 18 % | Managers : 50 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Notre modèle part d'une construction descendante de la demande qui relie les populations respiratoires diagnostiquées et traitées à l'utilisation de la thérapie par inhalation, puis convertit cela en demande de systèmes de dispositifs selon le cadre de soins. Pour garantir des résultats réalistes, nous les corroborons avec des approximations ascendantes sélectives, telles que des agrégations par pays échantillonnés utilisant des parts de mix de dispositifs typiques et des fourchettes de prix de vente moyens, suivies de vérifications par canal pour ajuster les totaux lorsque la première estimation semble erronée.
Les principaux paramètres utilisés dans le dimensionnement comprennent la prévalence et les taux de diagnostic de l'asthme et de la BPCO, la part de patients traités, la répartition du mix de dispositifs entre MDI, DPI et nébuliseurs, les hypothèses de fréquence de remplacement et d'utilisation pour les nébuliseurs, et la progression moyenne des prix des dispositifs et des consommables en monnaie locale avant conversion. Lorsque les répartitions au niveau des pays sont limitées, nous utilisons des ratios proxy issus de marchés similaires ayant des voies de remboursement et de soins proches, puis nous validons à nouveau par des entretiens. Pour les prévisions, nous menons une analyse de scénarios permettant d'ajuster à la hausse ou à la baisse l'adoption des inhalateurs à faible GWP, des dispositifs intelligents ou numériquement activés, et le transfert vers les soins à domicile, et les perspectives finales sont alignées sur un rythme de déploiement pratique décrit par les experts.
Validation des données et cycle de mise à jour
La validation est assurée par des vérifications croisées comparant les totaux modélisés à des signaux indépendants, tels que les bassins de patients respiratoires, l'adoption des thérapies et la logique du mix de dispositifs au niveau régional. Les valeurs aberrantes sont signalées tôt, les hypothèses sont réexaminées, et nous recontactons les sources lorsqu'un paramètre clé fait bouger le marché de manière notable ou lorsqu'une nouvelle mise à jour réglementaire ou produit modifie le mix.
Un examen analytique en plusieurs étapes est suivi afin que la logique de calcul, la gestion des devises et les transitions d'une année à l'autre soient cohérentes avant validation finale. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants se produisent. Avant la livraison, les dernières mises à jour publiques sont revérifiées afin que les clients reçoivent une vision actualisée.
Estimation du marché des systèmes d'administration pulmonaire de médicaments de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les systèmes d'administration pulmonaire de médicaments peuvent différer même lorsque le sujet semble identique, car les limites et les règles de comptage ne sont pas toujours alignées. L'année utilisée comme point de départ, ce qui est considéré comme un système de dispositif par opposition à un accessoire, et la manière dont les prix sont convertis entre devises peuvent tous influencer la valeur finale.
En suivant les évolutions du mix de dispositifs, les fourchettes de prix et des vérifications annuelles de calendrier des devises, Mordor Intelligence maintient l'estimation des systèmes d'administration pulmonaire de médicaments ancrée aux inhalateurs et systèmes de nébulisation utilisés pour le dépôt pulmonaire, ce qui évite d'inflater les totaux avec des accessoires mal définis ou des paniers plus larges de dispositifs respiratoires.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 64,20 milliards USD (2025) | |
| Cabinet de conseil mondial A | 58,33 milliards USD (2025) | Utilise une capture plus restreinte de la valeur des systèmes dans certaines lectures en accordant plus de poids aux revenus des dispositifs d'inhalation principaux, tout en traitant certaines parties des consommables liés aux nébuliseurs et des fonctionnalités intelligentes adjacentes comme hors périmètre dans plusieurs régions. |
| Groupe de recherche sectorielle B | 60,11 milliards USD (2025) | Applique des hypothèses différentes sur le mix de produits et la progression des prix entre MDI, DPI et nébuliseurs, et peut utiliser un calendrier de conversion des devises différent, ce qui peut compresser la valeur de l'année en cours lorsque les prix locaux sont volatils. |
L'écart des valeurs s'explique en grande partie par ce que chaque étude comptabilise à l'intérieur des limites du système et par la manière dont les prix et la conversion sont traités pour la même année. Lorsque le périmètre reste strictement limité aux dispositifs d'administration pulmonaire et que les paramètres clés sont revérifiés dans toutes les régions, le chiffre obtenu est plus facile à relier à l'usage des patients, au mix de dispositifs et à l'évolution réaliste des prix.


Questions clés auxquelles le rapport répond
Quels sont les moteurs de la croissance du marché des systèmes de délivrance pulmonaire de médicaments ?
Le marché est principalement porté par la prévalence croissante des maladies respiratoires, les avancées technologiques dans l'ingénierie des dispositifs, les réglementations environnementales promouvant les inhalateurs durables et l'adoption croissante des modèles de soins à domicile nécessitant des systèmes de délivrance conviviaux.
Quel type de dispositif de délivrance pulmonaire de médicaments connaît la croissance la plus rapide ?
Les inhalateurs à poudre sèche connaissent la croissance la plus élevée avec un TCAC de 9,12 % jusqu'en 2031, portés par leur conception sans propulseur, leurs avantages environnementaux et leur facilité d'utilisation pour les patients qui ont du mal à coordonner les exigences des inhalateurs-doseurs traditionnels.
Comment les réglementations environnementales affectent-elles les technologies d'inhalateurs ?
Les réglementations environnementales accélèrent la transition des propulseurs à fort potentiel de réchauffement planétaire vers des alternatives durables telles que le HFC-152a et le HFO-1234ze(E), qui réduisent l'empreinte carbone de 85 à 99 % par rapport aux propulseurs HFA traditionnels, créant à la fois des défis et des opportunités pour les fabricants.
Quelle région est en tête du marché des systèmes de délivrance pulmonaire de médicaments ?
L'Amérique du Nord est en tête avec une part de marché de 45,10 % en 2025, portée par une infrastructure de soins de santé avancée, des politiques de remboursement favorables et l'adoption précoce des technologies de santé numérique, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 9,29 % jusqu'en 2031.
Dernière mise à jour de la page le:



