
Taille et Part du Marché de l'Assurance Dommages aux Pays-Bas
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
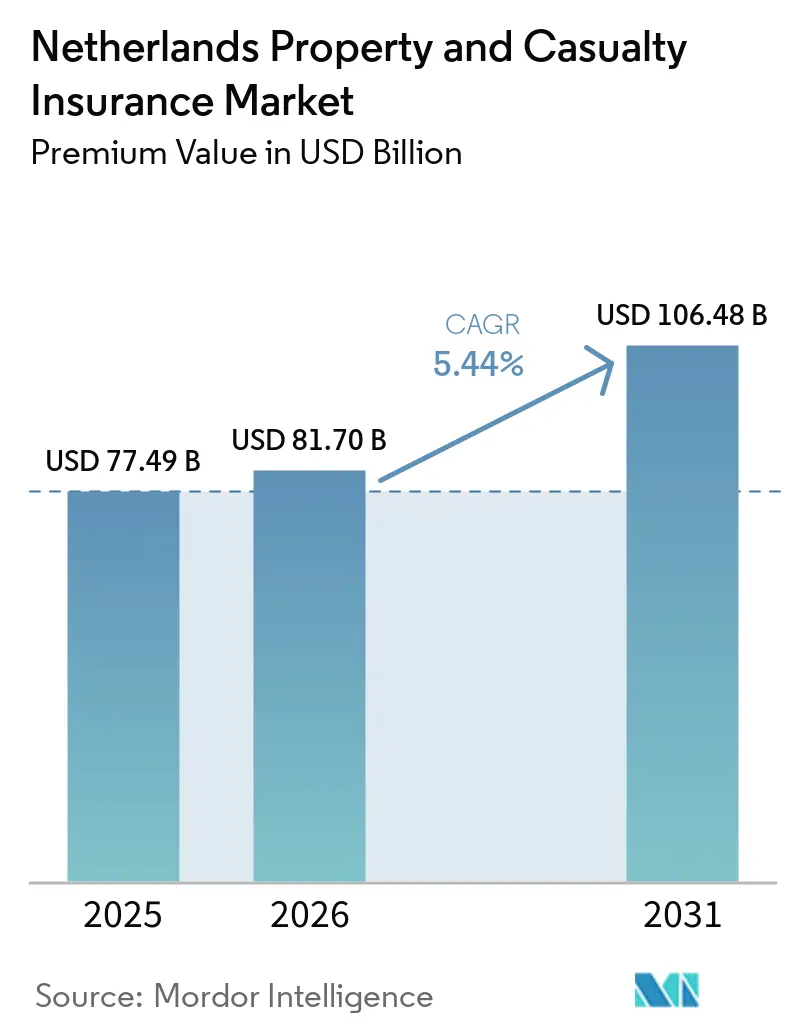
| Taille du marché de l'année de base (2025) | 77.49 Milliards de dollars |
| Taille du Marché (2026) | 81.70 Milliards de dollars |
| Taille du Marché (2031) | 106.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.44 % |
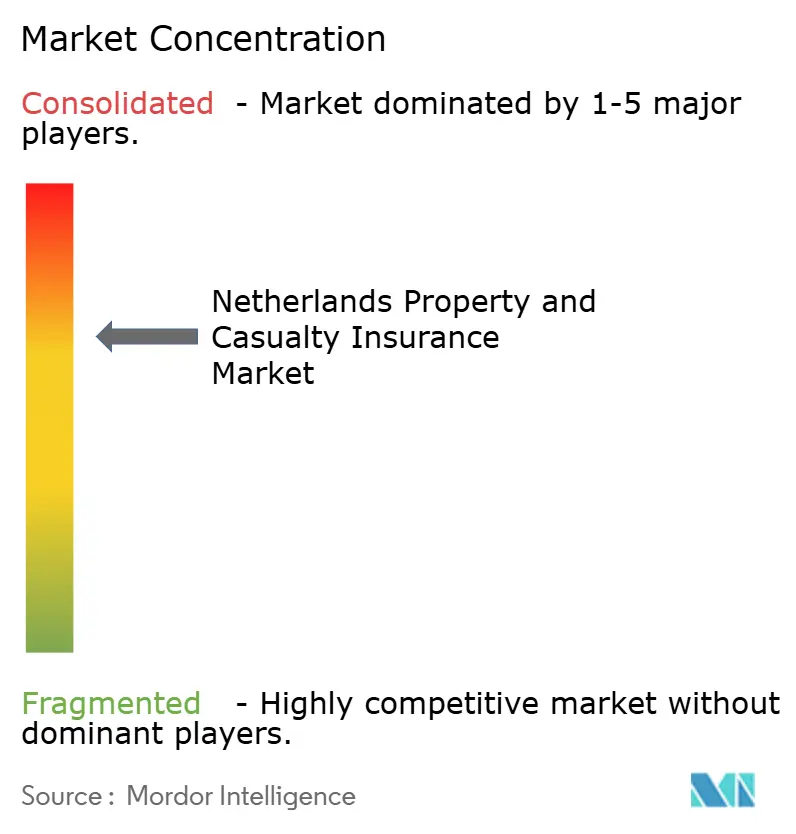
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Assurance Dommages aux Pays-Bas par Mordor Intelligence
La taille du marché néerlandais de l'assurance dommages, en termes de valeur des primes, devrait s'étendre de 77,49 milliards USD en 2025 et 81,70 milliards USD en 2026 à 106,48 milliards USD d'ici 2031, enregistrant un CAGR de 5,44 % entre 2026 et 2031.
La croissance stable des primes reflète la demande soutenue pour la couverture automobile obligatoire, la résilience des dépenses des propriétaires immobiliers et l'expansion de l'activité commerciale qui alimente les besoins de transfert de risques des entreprises. Les modèles opérationnels numériques, les obligations de divulgation en matière de durabilité et l'expérience croissante des sinistres liés au climat façonnent désormais la conception des produits, les normes de souscription et l'allocation des capitaux. Les assureurs orientent leurs investissements vers l'automatisation, la télématique et l'analyse prédictive des risques afin de défendre leurs marges, alors que l'inflation des sinistres suit la hausse des coûts de réparation et la fréquence accrue des événements météorologiques extrêmes. La clarté réglementaire autour du DORA et de la directive sur les rapports de durabilité des entreprises encourage l'adoption des technologies, car les entreprises gagnent en confiance grâce aux cadres de contrôle des TIC approuvés. Parallèlement, l'expansion accélérée des projets d'énergies renouvelables, de logistique et de centres de données ouvre de nouvelles opportunités dans les lignes spécialisées pour les assureurs capables d'évaluer rapidement les expositions inédites.
Principaux enseignements du rapport
- Par ligne d'assurance, les lignes personnelles ont dominé avec une part de revenus de 51,12 % en 2025, tandis que les lignes commerciales progressent à un CAGR de 5,61 % jusqu'en 2031.
- Par type de couverture, l'assurance dommages aux biens a représenté 53,92 % de la part du marché de l'assurance dommages aux Pays-Bas en 2025, tandis que les lignes spécialisées et émergentes devraient se développer à un CAGR de 6,54 % jusqu'en 2031.
- Par canal de distribution, les agents indépendants et courtiers ont détenu une part de 61,10 % en 2025 ; les plateformes intégrées et partenaires ont enregistré le CAGR le plus rapide à 5,73 % jusqu'en 2031.
- Par région, le hub Randstad a représenté 52,78 % du volume de primes en 2025 ; le nord des Pays-Bas affiche le CAGR le plus élevé à 5,71 %, soutenu par le développement des énergies renouvelables et de l'agritech.
- Par utilisateur final, les consommateurs individuels ont représenté 52,64 % des primes émises en 2025, tandis que les grandes entreprises progressent à un CAGR de 6,59 % en raison d'expositions plus complexes en matière de conformité et de cyber-risques.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché de l'Assurance Dommages aux Pays-Bas
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transition vers la souscription numérique et la gestion automatisée des sinistres | +1.2% | Randstad, Utrecht en tant que premiers adoptants | Moyen terme (2-4 ans) |
| Croissance rapide du parc de véhicules en location | +0.8% | National, corridors d'affaires du Randstad | Court terme (≤ 2 ans) |
| Divulgation des risques liés à la durabilité stimulant les produits d'assurance de dommages « verts » | +0.7% | À l'échelle de l'UE, Pays-Bas en tant qu'adoptant précoce | Long terme (≥ 4 ans) |
| Données domotiques et télématiques réduisant les ratios de sinistres | +0.9% | Ménages urbains et flottes connectées à l'échelle nationale | Moyen terme (2-4 ans) |
| Identité électronique transfrontalière de l'UE permettant une intégration instantanée | +0.4% | Pôles numériques dans toute l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Transition vers la souscription numérique et la gestion automatisée des sinistres
Les assureurs accélèrent la sélection des risques pilotée par l'IA et le traitement robotisé des sinistres, réduisant les charges d'exploitation de 15 à 20 % tout en améliorant les indicateurs de satisfaction. ASR Nederland a réduit de 40 % les délais moyens de règlement des dommages matériels après avoir déployé une hyperautomatisation combinant l'automatisation robotisée des processus et la capture intelligente de documents. L'entrée en vigueur du DORA en janvier 2025 établit des contrôles de base des risques liés aux TIC qui, paradoxalement, accélèrent l'adoption du numérique, car les points de conformité sont désormais clairement définis[1]. Achmea a attribué en partie sa hausse de primes de 11 % en 2024 aux canaux directs numériques qui réduisent les coûts d'intégration de 30 % par rapport aux flux intermédiés par des courtiers. Ces gains d'efficacité libèrent des capitaux pour le lancement de nouveaux produits et renforcent davantage le marché des assurances de dommages aux Pays-Bas en tant que référence continentale en matière d'adoption technologique.
Croissance rapide du parc de véhicules en location
Un secteur de la location d'entreprise en plein essor crée un sous-ensemble de 2,3 milliards USD dans l'assurance automobile commerciale, accroissant la demande de couvertures complètes qui traitent les risques liés à la propriété, au devoir de diligence et à l'électrification[2]. Les véhicules équipés de systèmes avancés d'aide à la conduite génèrent 25 % de sinistres tiers supplémentaires et 44 % de sinistres tous risques supplémentaires par rapport aux modèles traditionnels, compliquant les algorithmes de tarification pour les flottes en location. Le mandat de sécurité de l'UE de 2024 élargit l'adoption des systèmes d'aide à la conduite, augmentant la fréquence des sinistres avant que les tables actuarielles ne se recalibrent. Les polices basées sur l'usage, alimentées par la télématique de flotte, réduisent déjà les primes des conducteurs à faible risque de 10 à 15 %, mais la construction d'infrastructures de données conformes au DORA nécessite des dépenses initiales importantes. Les assureurs qui maîtrisent l'analyse comportementale seront en mesure de devancer leurs concurrents à mesure que les portefeuilles de location s'étendent aux plateformes de logistique, de conseil et d'économie à la demande.
Divulgation des risques liés à la durabilité stimulant les produits d'assurance de dommages « verts »
La CSRD oblige les acteurs à intégrer les indicateurs climatiques dans leurs routines de souscription et d'allocation d'actifs à partir de 2024, intensifiant la demande de couvertures contre les inondations, les incendies de forêt et les risques de transition[3]. Les notes officielles indiquent que les modèles climatiques informent désormais 35 % des décisions de tarification des biens et signalent l'exposition aux zones côtières basses. Un fonds d'assurance contre les inondations aux Pays-Bas, susceptible d'être opérationnel d'ici 2025, renverse la doctrine d'exclusion post-1953 et pourrait débloquer une ligne de primes annuelles de 840 millions USD. ABN AMRO identifie 900 quartiers où les coûts d'adaptation dépassent la valeur des logements, représentant un terrain fertile pour des produits paramétriques contre les inondations ou d'efficacité énergétique. Les assureurs pionniers peuvent établir des relations à long terme avec les propriétaires, les municipalités et les exploitants d'actifs renouvelables à la recherche d'indemnités alignées sur le climat.
Données domotiques et télématiques réduisant les ratios de sinistres
Les capteurs de l'Internet des objets détectent les fuites, la fumée ou les intrusions et réduisent les sinistres immobiliers résidentiels jusqu'à 25 %. La télématique déployée sur 60 000 camionnettes de fret néerlandaises permet aux transporteurs de tarifer au kilomètre et de récompenser les comportements de freinage sûrs, réduisant les pertes liées aux collisions de 12 %. Les pilotes d'assurance intégrée lient les appareils intelligents à des recalculs automatiques de primes, promettant des économies administratives de 30 à 40 % une fois que l'échelle sera atteinte. Néanmoins, le DORA stipule des audits de cybersécurité robustes pour les tiers, ajoutant des coûts avant que les gains d'efficacité ne se matérialisent. Les assureurs qui naviguent rapidement dans la certification des fournisseurs captureront les premières réductions des ratios combinés tout en augmentant la valeur à vie des clients.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade des pertes liées aux cyberattaques pour les assureurs | –0.6% | Pôles du secteur financier à l'échelle nationale | Court terme (≤ 2 ans) |
| Environnement de taux d'intérêt bas prolongé | –0.4% | Défi de portefeuille à l'échelle de l'UE | Moyen terme (2-4 ans) |
| Fréquence des tempêtes convectives sévères et des inondations pluviales | –0.5% | Régions côtières et de polders | Long terme (≥ 4 ans) |
| Expansion des captives d'entreprise siphonnant les primes d'assurance de dommages commerciale | –0.3% | Programmes de gestion des risques des grandes entreprises | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Escalade des pertes liées aux cyberattaques pour les assureurs
L'ENISA classe les attaques par rançongiciel et par déni de service distribué comme des menaces primordiales, tandis que le Baromètre des risques d'Allianz classe les cyber-risques comme le premier risque commercial mondial pour 2025. De Nederlandsche Bank avertit que les tensions géopolitiques amplifient les intrusions parrainées par des États ciblant l'infrastructure financière néerlandaise. Les obligations de divulgation du DORA feront augmenter les dépenses de conformité de 52,5 à 105 millions USD dans l'ensemble du secteur, mais devraient renforcer la surveillance des risques liés aux fournisseurs. La fréquence accrue des incidents entraîne une volatilité du ratio de sinistres au moment même où les acheteurs d'entreprises exigent des limites cyber plus élevées, comprimant les marges de souscription. Les acteurs qui renforcent les protocoles de séparation des tâches et investissent dans des partenariats de renseignement sur les menaces peuvent protéger leurs bilans tout en maintenant un appétit pour les polices cyber à forte marge destinées aux PME.
Environnement de taux d'intérêt bas prolongé
Malgré les hausses progressives des taux de la BCE, les rendements de réinvestissement restent bien en dessous des niveaux de garantie moyens, limitant l'écart d'investissement et donc les réserves de solvabilité. Les mesures de garantie à long terme de Solvabilité II atténuent le choc, mais les ratios néerlandais restent inférieurs à la moyenne de l'UE, contraignant la flexibilité des dividendes et les options de rachat d'actions. Les assureurs se tournent donc vers le crédit privé et la dette d'infrastructure, augmentant le rendement mais aussi le risque de liquidité. Les petites mutuelles peinent à se procurer des actifs illiquides à grande échelle et font face à une pression de réinvestissement accrue à mesure que les remboursements augmentent. Ce scénario tempère la capacité d'expansion, modérant potentiellement la trajectoire de croissance du marché des assurances de dommages aux Pays-Bas durant les années de normalisation des taux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par ligne d'assurance : les lignes entreprises s'accélèrent malgré la domination des particuliers
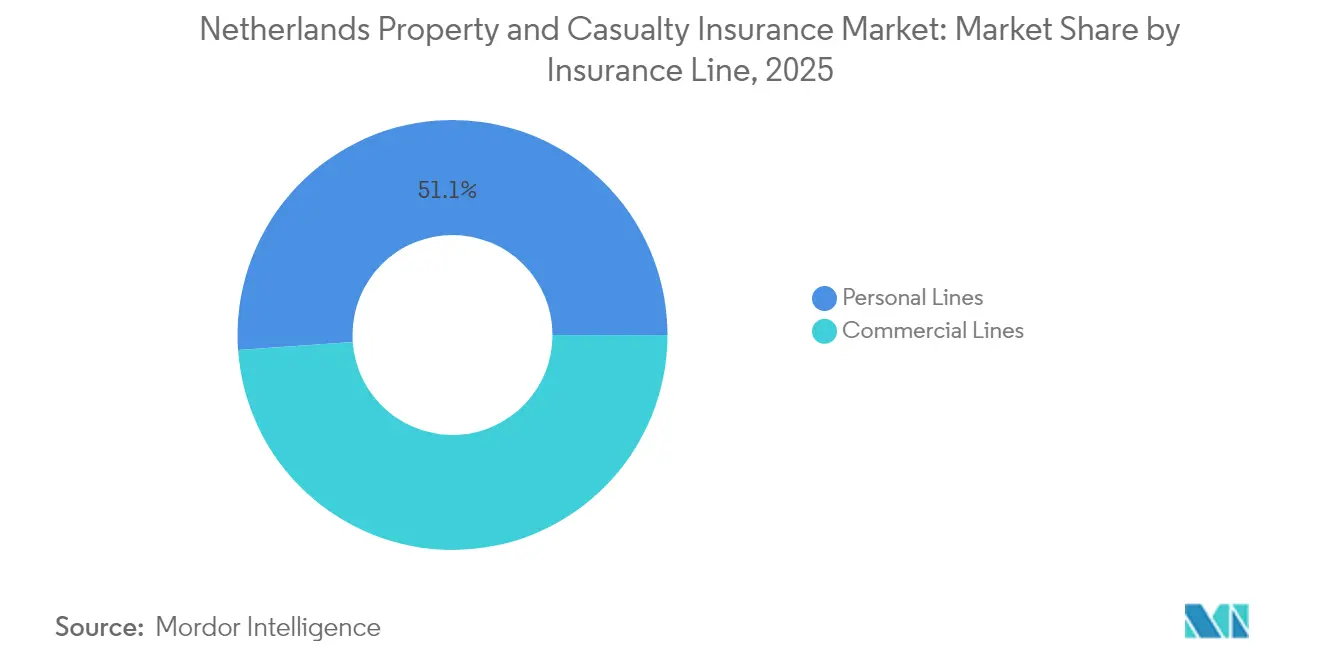
Les lignes particuliers détenaient 51,12 % de la prime 2025, soutenues par l'assurance automobile obligatoire et les polices habitation répandues couvrant 8,1 millions de logements. Les lignes entreprises tracent néanmoins un TCAC plus fort de 5,61 %, signalant un large appétit des entreprises pour le transfert de risques spécialisés dans un espace réglementaire de plus en plus contraignant. La souscription automobile privée pilotée par la télématique fait désormais face à une pression sur les marges, car les voitures équipées de capteurs enregistrent une plus grande sévérité des collisions, faisant grimper les coûts de réparation et l'inflation des primes jusqu'à 20 %. La taille du marché des assurances de dommages aux Pays-Bas pour les segments entreprises devrait se développer plus rapidement que la couverture particuliers, car les obligations de reporting en matière de durabilité contraignent les entreprises à assurer leurs responsabilités environnementales. Les portefeuilles habitation bénéficient du régime transparent de bonus-malus de 2024 qui améliore la rétention de 12 % et réduit le travail manuel grâce aux flux automatiques d'historique des sinistres. Les classes de biens et de responsabilité civile des entreprises s'appuient sur les exigences de la CSRD qui obligent les entreprises à couvrir les risques climatiques de transition et physiques, soutenant une croissance pluriannuelle.
Les classes particuliers de second rang, notamment la responsabilité civile personnelle et les couvertures parapluie, croissent à un rythme modéré de 3 à 4 % par an, les ménages néerlandais se protégeant contre les poursuites pour diffamation sur les réseaux sociaux et la hausse des coûts de contentieux. L'assurance voyage et camping-car, freinée pendant la pandémie, rebondit au-dessus de 6 % à mesure que les voyages de loisirs intérieurs et le tourisme européen transfrontalier se redressent. Le marché des assurances de dommages aux Pays-Bas voit désormais les acteurs de l'assurance automobile commerciale concevoir des produits pour les flottes électrifiées qui couvrent les dommages aux batteries, les perturbations des infrastructures de recharge et la dépréciation de la valeur résiduelle.

Par type de couverture : la solidité de l'assurance de biens rencontre l'innovation spécialisée
L'assurance de biens a capturé 53,92 % des primes totales en 2025 en raison des valorisations élevées des actifs concentrées à Amsterdam, Rotterdam et La Haye. La responsabilité civile a maintenu environ 30 %, tandis que les lignes cyber, paramétriques climatiques et de responsabilité professionnelle ont propulsé la croissance spécialisée à un TCAC de 6,54 %, le plus rapide de toutes les catégories. Les dommages aux fondations structurelles, affectant 425 000 logements construits sur des pieux en bois, représentent une exposition latente aux sinistres de 14,7 à 24,15 milliards USD que les acteurs spécialisés tariffent avec prudence. La taille du marché des assurances de dommages aux Pays-Bas pour la couverture spécialisée devrait augmenter à un rythme à un chiffre moyen à mesure que les déclencheurs paramétriques de précipitations et d'affaissement des sols gagnent en acceptation. La tarification des biens intègre désormais les scénarios de précipitations du KNMI'23, entraînant des hausses de primes de 10 à 25 % pour les codes postaux côtiers d'ici 2026. Les lignes de responsabilité civile bénéficient de la demande liée aux amendes pour violation du RGPD, à la responsabilité du commerce électronique transfrontalier et aux programmes d'erreurs et omissions des consultants, renforçant les revenus d'ingénierie des risques basés sur les honoraires.
Les couvertures paramétriques adaptées à l'horticulture sous serre, aux arrêts d'éoliennes et aux impacts de grêle sur les panneaux solaires émergent comme des facteurs de différenciation pour les souscripteurs disposés à exploiter des données météorologiques haute résolution. Les acteurs de la responsabilité civile explorent des remises de primes liées aux critères ESG lorsque les assurés atteignent des jalons de réduction carbone, démontrant une innovation produit qui lie le transfert de risques aux résultats en matière de durabilité. La position dominante des lignes de biens dans la part du marché des assurances de dommages aux Pays-Bas devrait se réduire modestement à mesure que les lignes spécialisées et cyber captent une croissance incrémentale.
Par canal de distribution : la transformation numérique remodèle la domination traditionnelle
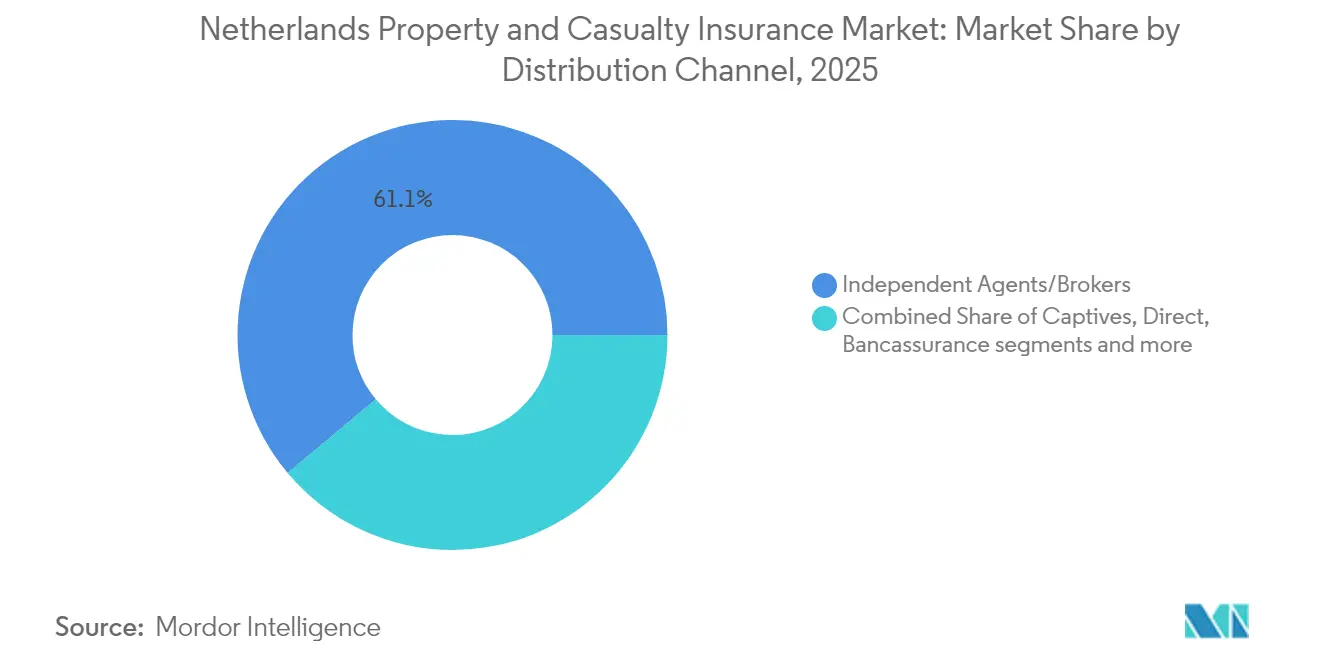
Les agents indépendants et courtiers ont conservé 61,10 % des primes 2025, car les expositions complexes des PME et du marché intermédiaire nécessitent toujours un conseil consultatif. Pourtant, les plateformes intégrées et partenaires affichent un CAGR de 5,73 %, reflétant les investissements des assureurs dans les API qui intègrent la couverture dans les processus de paiement du commerce électronique et les applications de mobilité en tant que service. Les portails directs aux consommateurs attirent les jeunes générations avec des devis instantanés et des modifications de polices en libre-service, détournant les activités automobiles et habitation banalisées des agents. Les canaux de bancassurance se sont développés après que CRR3 a abaissé les pondérations de risque liées à la participation à l'assurance, incitant ABN AMRO, ING et Rabobank à proposer des protections habitation et cyber en vente croisée. La taille du marché de l'assurance dommages aux Pays-Bas distribuée via les canaux exclusivement numériques devrait doubler entre 2026 et 2031 à mesure que les frictions liées à l'intégration se réduisent.
Les MGA et les grossistes restent pertinents pour la coque maritime, la responsabilité aéronautique et la construction de projets d'énergies renouvelables, car l'agrégation de capacités et le savoir-faire spécialisé dépassent l'expertise individuelle des assureurs. Les réseaux d'agents captifs et liés connaissent une baisse de fréquentation, mais continuent de servir les ménages aisés qui ont besoin de limites de couverture parapluie sur mesure, d'assurance yacht et d'assurance beaux-arts. L'approbation réglementaire de l'intégration par identité électronique réduira encore davantage les formalités administratives, positionnant les intermédiaires numériques pour une capture de primes durable.
Par utilisateur final : la complexité des entreprises stimule la croissance des primes
Les particuliers ont détenu 52,64 % de la prime globale en 2025, mais ont progressé plus lentement que les segments d'entreprises, qui ont affiché un CAGR de 6,59 % sur les risques complexes de conformité et de cyber. Les micro-PME bénéficient de polices numériques packagées qui réduisent les frais de souscription et soutiennent une tarification compétitive, tandis que les entreprises du marché intermédiaire nécessitent des programmes multinationaux couvrant le transport, la responsabilité produits et l'indemnité professionnelle à l'étranger. Les grandes entreprises commandent des couvertures sur mesure pour les risques climatiques, la responsabilité cyber et les perturbations de la chaîne d'approvisionnement, stimulant la croissance du marché de l'assurance dommages aux Pays-Bas. La couverture à l'usage attire les automobilistes individuels qui acceptent le suivi télématique pour des tarifs personnalisés, améliorant la fidélisation parmi les conducteurs férus de technologie. Les ménages aisés recherchent de plus en plus une protection en responsabilité civile excédentaire à mesure que les litiges sur les réseaux sociaux et les atteintes à la réputation s'intensifient.
Les acheteurs du secteur public sont confrontés aux responsabilités liées à la protection des données et aux mises à niveau carbone des logements sociaux, exigeant des conseils en ingénierie des risques et des limites flexibles. Les paiements paramétriques liés aux perturbations des transports en commun ou aux hauteurs d'eau de crue séduisent les budgets municipaux qui valorisent la certitude des flux de trésorerie. La part du marché de l'assurance dommages aux Pays-Bas des acheteurs d'entreprises dépassera vraisemblablement 50 % au-delà de 2030 si les différentiels de croissance actuels persistent.
Analyse géographique
La conurbation Randstad a contribué à hauteur de 52,78 % des primes 2025 en raison de la densité de population, de la valeur élevée des actifs et de la concentration des sièges sociaux de multinationales. La demande commerciale est portée par la présence de clusters financiers, technologiques et logistiques qui nécessitent des couvertures sophistiquées pour les catastrophes immobilières et les responsabilités mondiales. Les prix des logements compris entre 420 000 et 630 000 USD se traduisent par des capitaux assurés importants pour les propriétaires, tandis que les projets de rénovation urbaine en cours stimulent l'appétit pour les risques de construction tous risques. L'exposition climatique découlant de la montée du niveau de la mer et de l'affaissement des sols stimule l'innovation en matière de couverture adaptative, notamment des polices paramétriques de protection contre les submersions déclenchées par les relevés des marégraphes des Ouvrages Delta.
Le nord des Pays-Bas affiche le CAGR le plus rapide à 5,71 %, car les parcs éoliens au large des îles de la mer des Wadden et les projets pilotes de production d'hydrogène à Groningue stimulent la demande en matière d'assurance maritime, d'ingénierie et d'interruption d'activité. L'adoption de l'agriculture de précision nécessite une couverture des équipements et des rendements, encourageant les assureurs directs à proposer des devis via smartphone aux moissonneuses-batteuses et aux tracteurs équipés de capteurs. La faible densité de population et les prix numériques compétitifs attirent les ménages sensibles aux prix, soutenant l'adoption des lignes personnelles en Frise et en Drenthe.
L'est des Pays-Bas connaît une croissance régulière à mesure que les exportations manufacturières vers l'Allemagne se développent. Le commerce transfrontalier oblige les entreprises à souscrire des couvertures de cargaison et de transit conformes aux normes de responsabilité néerlandaises et allemandes. Les anciennes zones d'industrie lourde présentent encore des risques d'atteinte à l'environnement, incitant des acteurs spécialisés à souscrire des polices de dépollution. Les pôles agrotech en plein essor dans l'Overijssel et la Gueldre nécessitent des extensions cyber et de rappel de produits pour les fournisseurs de machines agricoles connectées. Le sud des Pays-Bas, ancré par le corridor haute technologie d'Eindhoven, affiche une croissance stable portée par l'assurance de la chaîne d'approvisionnement en semi-conducteurs et la protection des biens de R&D.
Paysage concurrentiel
Les cinq premiers assureurs ont capturé près des deux tiers des primes émises en 2024. L'acquisition d'Aegon Nederland par ASR en 2024 renforce sa pénétration particuliers et entreprises tout en élevant les objectifs d'efficacité du ratio combiné à 92-94 %. L'acquisition de Quintes Holding par Brown & Brown introduit un consolidateur international qui augmente l'échelle des courtiers indépendants dans 18 bureaux néerlandais. L'investissement numérique distingue les leaders du marché : KPMG constate que les acteurs dotés de l'IA réduisent leurs ratios de coûts de 15 à 20 %, améliorant la compétitivité des prix par rapport aux adoptants plus lents.
L'innovation produit se concentre sur la couverture cyber pour les PME, les solutions climatiques paramétriques et les libellés de polices liés aux critères ESG qui alignent les primes sur les jalons de durabilité. L'Alliance Eurapco permet à Achmea et à ses partenaires européens de co-développer des plateformes de sinistres basées sur la chaîne de blocs et des API d'assurance intégrée. Les obstacles réglementaires, notamment les exigences en capital de Solvabilité II et les audits de risques TIC du DORA, découragent les jeunes pousses sans solide soutien en réassurance, protégeant effectivement les acteurs établis. Des spécialistes de niche tels que Chubb, Zurich et HDI se taillent des niches rentables dans la coque maritime, l'art et la responsabilité des sciences de la vie. Le marché des assurances de dommages aux Pays-Bas continue d'attirer des entrants étrangers via des partenariats avec des agents généraux gestionnaires qui fournissent une expertise en souscription sans exposition immédiate au bilan.
Leaders du Secteur de l'Assurance Dommages aux Pays-Bas
-
Achmea Schadeverzekeringen N.V
-
Nationale-Nederlanden Schadeverzekering Maatschappij N.V.
-
ASR Schadeverzekering N.V.
-
N.V. Univé Schade
-
Allianz Nederland Schadeverzekering NV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Janvier 2025 : Le Règlement sur la résilience opérationnelle numérique est entré en vigueur, imposant un reporting annuel des contrats avec les fournisseurs de TIC et augmentant les coûts de conformité à l'échelle du secteur à 50-100 millions EUR (52,5-105 millions USD) tout en élevant les normes de cyber-résilience.
- Novembre 2024 : Brown & Brown a finalisé l'acquisition de Quintes Holding B.V., ajoutant 700 collaborateurs et 200 000 clients à son empreinte européenne.
- Juin 2024 : Le fonds d'assurance contre les inondations aux Pays-Bas a obtenu l'approbation réglementaire, débloquant un flux de primes annuelles de 800 millions EUR (840 millions USD) pour les acteurs de l'assurance de biens.
- Avril 2024 : Ecclesia Netherlands a acquis une participation majoritaire dans BS&F Holding, renforçant sa spécialisation dans le secteur public via une plateforme informatique pour les services aux ménages à faibles revenus.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et périmètre de couverture
Notre étude définit le marché néerlandais de l'assurance dommages (P&C) comme l'ensemble des primes brutes émises générées par les assureurs agréés couvrant les dommages aux actifs, l'automobile, les biens, le transport maritime, la responsabilité civile, les lignes spécialisées et les expositions connexes aux dommages corporels de tiers. Les produits vendus par l'intermédiaire d'agents, de courtiers, de la bancassurance, en ligne directement, par affinité intégrée et par les MGA sont pris en compte, et les primes sont enregistrées l'année de leur souscription.
Exclusion du périmètre : l'assurance maladie de base obligatoire et les produits vie restent en dehors de cette analyse, de même que les traités de réassurance acceptée.
Aperçu de la segmentation
- Par ligne d'assurance (valeur)
- Lignes Particuliers
- Automobile particulier
- Habitation
- Responsabilité civile personnelle et couverture parapluie
- Autres particuliers
- Lignes Entreprises
- Biens commerciaux
- Automobile commerciale
- Responsabilité civile générale
- Indemnisation des accidents du travail
- Lignes spécialisées
- Cyber
- Maritime et aéronautique
- Responsabilité professionnelle
- Construction et ingénierie
- Responsabilité des dirigeants et mandataires
- Lignes Particuliers
- Par type de couverture (valeur)
- Biens
- Responsabilité civile
- Spécialisé et émergent
- Par canal de distribution (valeur)
- Agents et courtiers indépendants
- Agents captifs et exclusifs
- Réponse directe et en ligne
- Bancassurance et affinité
- Agents généraux gestionnaires et grossistes
- Plateformes intégrées et partenaires
- Par utilisateur final (valeur)
- Particuliers
- Micro et petites entreprises
- Entreprises du marché intermédiaire
- Grandes entreprises
- Secteur public et organisations à but non lucratif
- Par région
- Randstad
- Nord des Pays-Bas
- Est des Pays-Bas
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Notre équipe a interrogé des souscripteurs, des agents de détail, des gestionnaires de flottes et des responsables de plateformes insure-tech dans les régions Randstad, Eindhoven et Groningue. Ces entretiens ont validé les leviers de croissance, clarifié l'adoption de l'assurance intégrée et fourni des références réalistes de primes moyennes qui ont comblé les lacunes laissées par la recherche documentaire.
Recherche documentaire
Nous avons extrait des données fondamentales de sources publiques de premier rang telles que les statistiques de solvabilité de De Nederlandsche Bank, les données sur les ménages et les parcs automobiles de Statistics Netherlands, les bulletins annuels de primes de l'Association néerlandaise des assureurs, les séries chronologiques économiques d'Eurostat et les modèles de reporting quantitatif Solvabilité II de l'UE. Les dépôts de sociétés, les rapports annuels, les présentations aux investisseurs et la presse économique réputée ont renforcé les informations au niveau des lignes et capturé les signaux de durcissement des tarifs, de ratio sinistres-primes et de glissement des canaux. Les analystes de Mordor ont complété ces sources avec des ensembles de données payants, D&B Hoovers pour les données financières des assureurs, Dow Jones Factiva pour le suivi des transactions et Questel pour l'activité de brevets liés aux cyber-risques émergents, afin de comparer les poches de croissance. Cette revue documentaire a établi les bases initiales des primes, mais la liste ci-dessus est illustrative et non exhaustive.
Dimensionnement du marché et prévisions
Une reconstruction descendante des primes nationales 2024 par ligne, ancrée aux données des régulateurs, est recoupée avec des agrégations sélectives ascendantes d'assureurs et des calculs de primes moyennes échantillonnées multipliées par le nombre de polices. Des variables clés telles que les immatriculations de véhicules, les mises en chantier, la création de PME, la fréquence des sinistres liés aux tempêtes et la prévalence des incidents cyber alimentent une régression multivariée qui projette la demande, tandis que l'analyse de scénarios s'ajuste aux chocs macroéconomiques. Les hypothèses sont affinées lorsque les estimations ascendantes divergent sensiblement des totaux descendants.
Cycle de validation des données et de mise à jour
Les résultats font l'objet de contrôles de variance, d'une révision par les pairs et de signalements d'anomalies ; les ratios incohérents déclenchent des rappels auprès des personnes interrogées. Les modèles sont actualisés chaque année, avec des révisions en cours de cycle si des événements de sinistres importants, des changements réglementaires ou des fusions-acquisitions modifient sensiblement la base de référence. Une dernière vérification par les analystes garantit que les clients reçoivent la vue la plus récente avant la publication.
Pourquoi la base de référence de Mordor sur l'assurance dommages aux Pays-Bas est fiable
Les chiffres publiés sur le marché P&C néerlandais diffèrent souvent parce que les entreprises retiennent des périmètres, des bases de prix ou des fréquences d'actualisation inégaux. Nous reconnaissons ces écarts d'emblée.
Les principaux facteurs d'écart comprennent l'inclusion des primes intégrées, le traitement des lignes spécialisées, le calendrier de conversion des devises et la cadence à laquelle l'expérience catastrophe réinitialise les prévisions de ratio sinistres-primes. Le périmètre rigoureux de Mordor, son actualisation annuelle et sa validation à double piste maintiennent son estimation fiable pour les décideurs.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 77,49 milliards USD (2025) | Mordor Intelligence | |
| 72,67 milliards USD (2024) | Cabinet de conseil régional A | Exclut les plateformes intégrées et applique une majoration d'inflation à scénario unique |
| 20,4 milliards USD (2024) | Revue professionnelle B | Utilise uniquement les données SFCR Solvabilité II des grands assureurs ; omet les couvertures spécialisées |
| 11,07 milliards USD (2024) | Cabinet de conseil mondial A | Se concentre sur les lignes commerciales ; les polices automobile et habitation personnelles sont exclues |
En résumé, des périmètres différents et des hypothèses simplifiées expliquent l'écart. La démarche probatoire mixte de Mordor et sa recalibration annuelle offrent aux utilisateurs une base de référence équilibrée et transparente, traçable jusqu'à des variables claires et des étapes reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des assurances de dommages aux Pays-Bas ?
Le marché a atteint 81,7 milliards USD en 2026 et devrait atteindre 106,48 milliards USD d'ici 2031, reflétant un TCAC de 5,44 %.
Quel segment se développe le plus rapidement au sein du marché des assurances de dommages aux Pays-Bas ?
Les lignes spécialisées et émergentes, notamment les produits cyber et de risque climatique, croissent à un TCAC de 6,54 % jusqu'en 2031.
Quelle est la place dominante des courtiers indépendants dans la distribution des assurances de dommages aux Pays-Bas ?
Les agents indépendants et courtiers ont détenu 61,10 % des primes 2025, mais les plateformes d'assurance intégrée gagnent du terrain avec un CAGR de 5,73 %.
Comment le DORA affecte-t-il les assureurs néerlandais ?
Le Règlement sur la résilience opérationnelle numérique, en vigueur depuis janvier 2025, oblige les assureurs à respecter une surveillance stricte des risques liés aux TIC et à déclarer les fournisseurs tiers, augmentant les coûts de conformité mais renforçant la cyber-résilience.