
Taille et part du marché des systèmes audiovisuels professionnels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
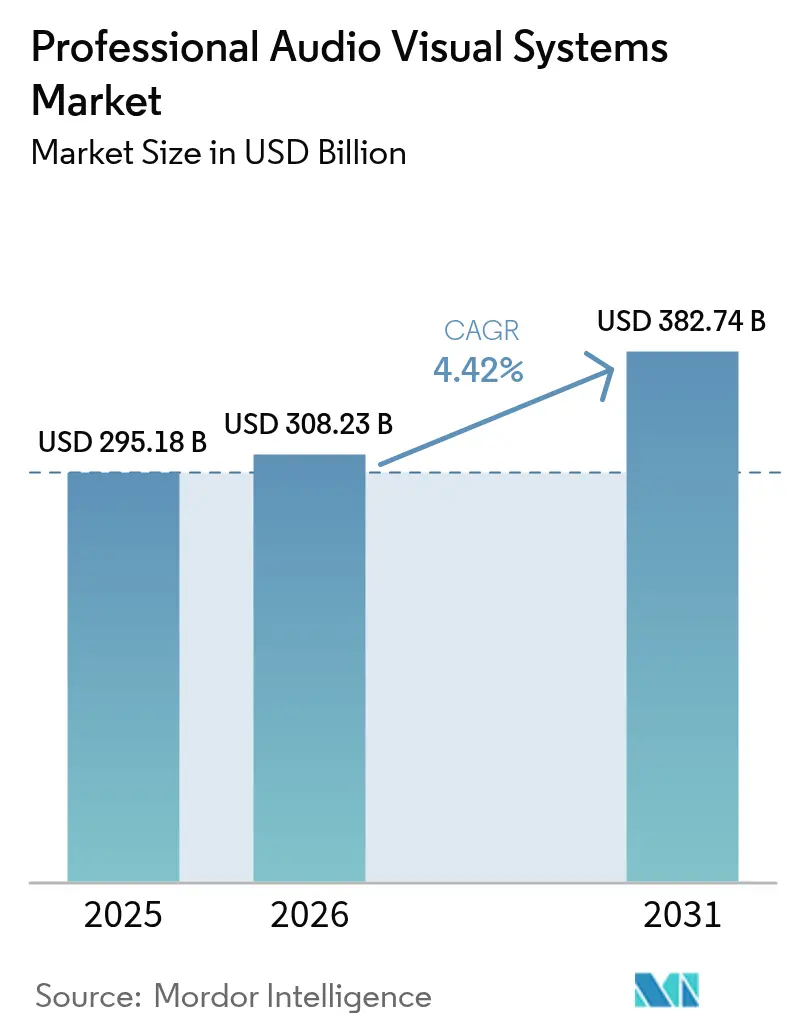
| Taille du Marché (2026) | 308.23 Milliards de dollars |
| Taille du Marché (2031) | 382.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.42 % |
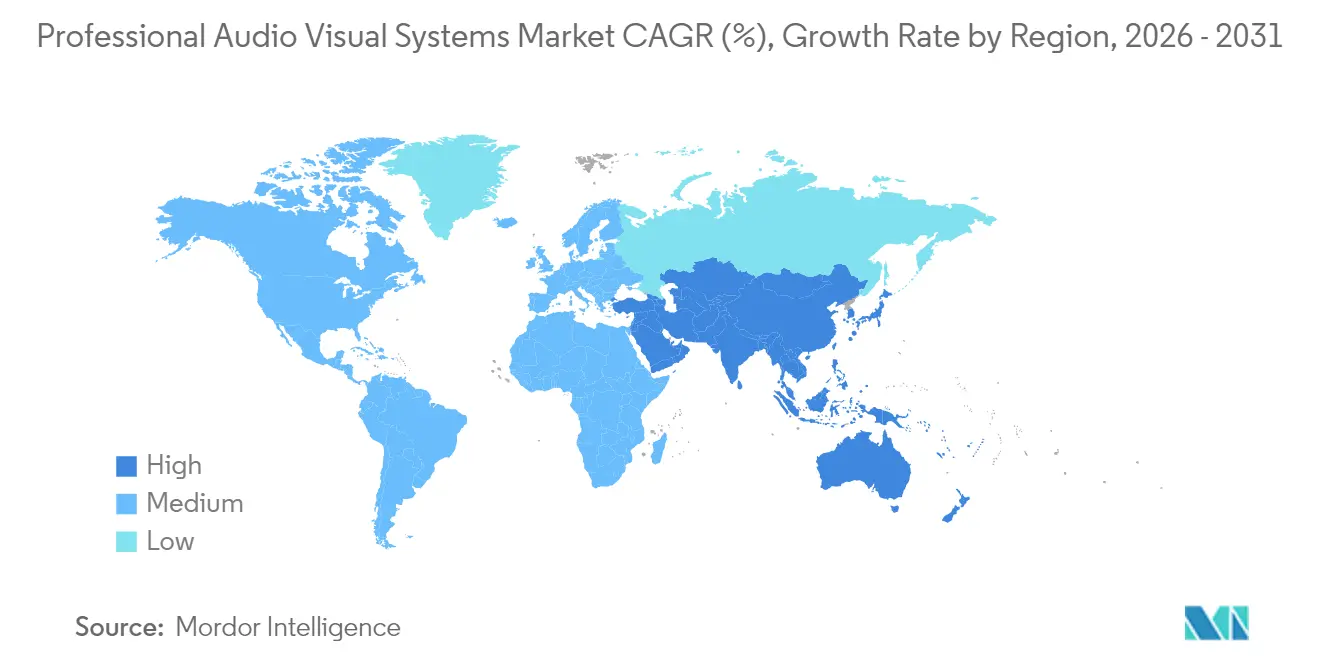
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
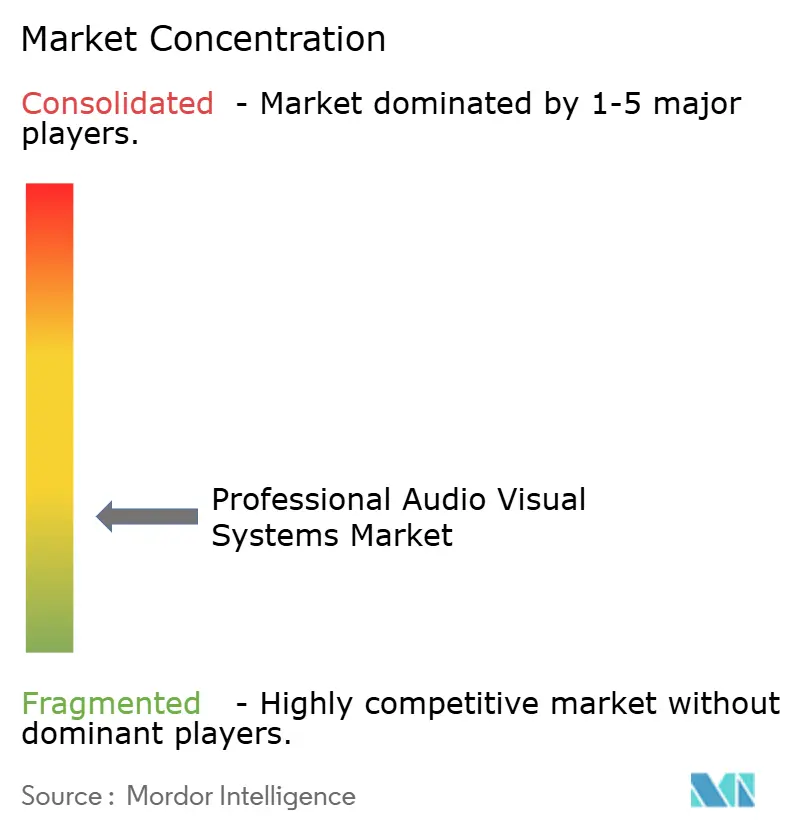
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes audiovisuels professionnels par Mordor Intelligence
La taille du marché des systèmes audiovisuels professionnels était évaluée à 295,18 milliards USD en 2025 et devrait croître de 308,23 milliards USD en 2026 pour atteindre 382,74 milliards USD d'ici 2031, à un TCAC de 4,42 % durant la période de prévision (2026-2031). Les exigences du travail hybride, les investissements dans l'affichage numérique et la migration du traitement audiovisuel vers les réseaux cloud et IP soutiennent la résilience de la demande. La dynamique des dépenses est visible dans les suites de collaboration d'entreprise, les écrans LED grand format et l'audio à intelligence artificielle qui favorise des réunions inclusives. La concurrence entre fournisseurs s'intensifie à mesure que les nouveaux entrants axés sur les logiciels défient les intégrateurs traditionnels avec des modèles d'abonnement et la gestion à distance des appareils. Les pressions sur la chaîne d'approvisionnement liées aux semi-conducteurs restent un frein, mais les mandats réglementaires en matière d'accessibilité et d'efficacité énergétique ouvrent de nouvelles sources de revenus pour les plateformes conformes.
Principaux enseignements du rapport
- Par géographie, l'Asie-Pacifique a dominé avec une part de marché des systèmes audiovisuels professionnels de 29,55 % en 2025, et la région devrait également afficher un TCAC de 5,78 % jusqu'en 2031.
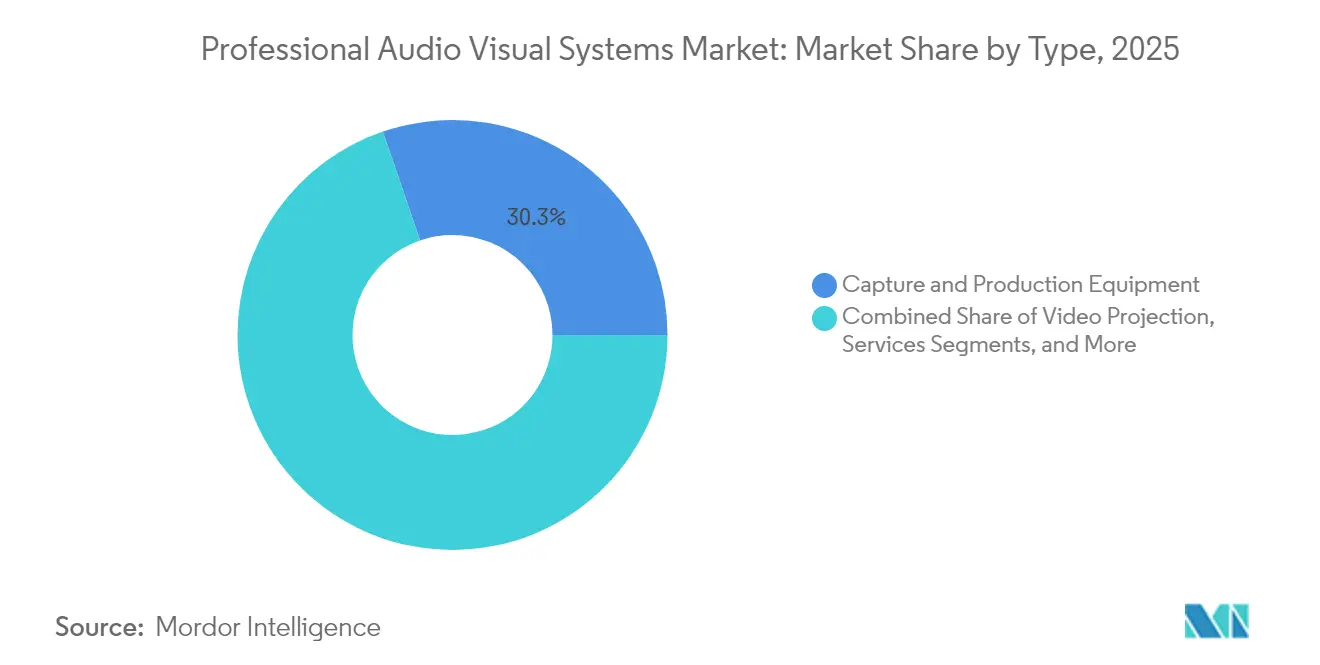
- Par type, les équipements de capture et de production ont représenté une part de revenus de 30,25 % en 2025 ; les médias en streaming, le stockage et la distribution devraient progresser à un TCAC de 5,33 % jusqu'en 2031.
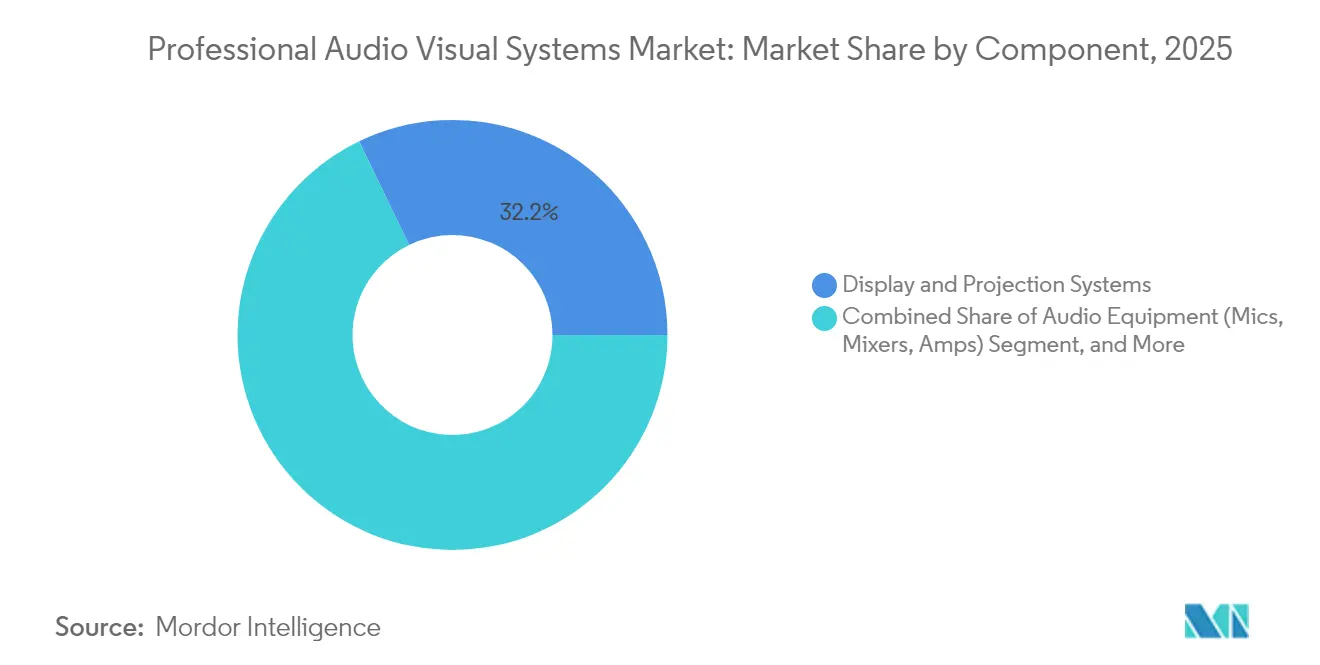
- Par composant, les systèmes d'affichage et de projection ont contribué à hauteur de 32,15 % des revenus de 2025 ; les équipements audio devraient croître à un TCAC de 5,03 % durant la période de prévision.
- Par secteur d'utilisation final, les entreprises ont représenté 32,62 % des dépenses en 2025, tandis que le commerce de détail devrait afficher le TCAC le plus rapide à 4,71 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Essor du travail et de l'apprentissage hybrides | +1.2% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Déploiements de LED expérientiels dans le commerce de détail et les lieux publics | +0.8% | Principalement en Asie-Pacifique, suivi par l'Amérique du Nord | Moyen terme (2-4 ans) |
| Rebond des événements en direct et hybrides après la pandémie | +0.7% | Mondial, concentrations métropolitaines | Court terme (≤ 2 ans) |
| Migration vers les architectures audiovisuelles sur IP | +0.9% | L'Amérique du Nord et l'Europe en tête, l'Asie-Pacifique suit | Long terme (≥ 4 ans) |
| Solutions d'accessibilité en temps réel pilotées par l'intelligence artificielle | +0.5% | Mondial, réglementairement imposé dans les marchés développés | Moyen terme (2-4 ans) |
| Mandats de décarbonisation pour un audiovisuel écoénergétique | +0.4% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor du travail et de l'apprentissage hybrides
Les dépenses des entreprises ont évolué des mises à niveau isolées de salles de conférence vers des écosystèmes à l'échelle de l'entreprise offrant des expériences équitables au personnel sur site et à distance. Les investissements couvrent les réseaux audio spatiaux, le suivi multi-caméras et le cadrage automatisé du contenu qui s'intègrent aux principales plateformes de collaboration.[1]Source : Extron, "Extron et Microsoft Teams," extron.com L'éducation reflète cette demande avec la capture de cours, la diffusion en streaming sur les campus et la gestion des appareils qui soutiennent les classes mixtes. Le marché des systèmes audiovisuels professionnels en bénéficie car les entreprises préfèrent des solutions certifiées et entièrement gérées qui s'intègrent aux politiques informatiques existantes. Les cycles de renouvellement rapides sont alimentés par les critères d'expérience des employés, conduisant à des feuilles de route d'approvisionnement pluriannuelles. En conséquence, l'interopérabilité des plateformes et les tableaux de bord cloud sont devenus des facteurs de différenciation essentiels pour les fournisseurs.
Déploiements de LED expérientiels dans le commerce de détail et les lieux publics
Les chaînes de commerce de détail transforment leurs magasins en lieux médiatiques immersifs où des LED à pas fin diffusent des récits de marque, des informations d'orientation et des promotions en temps réel. Le déploiement national d'affichage numérique de Scheels pour 11 millions USD souligne l'intensité capitalistique et l'échelle.[2]Source : Chain Store Age, "Scheels dans un déploiement d'affichage numérique de 11 millions USD," chainstoreage.com Les bâtiments publics et les hubs de transport installent des affichages similaires pour gérer les flux de passagers et les messages de sécurité. La gestion centralisée du contenu permet aux opérateurs de synchroniser les campagnes entre les régions tout en adaptant la langue et les offres locales. Le marché des systèmes audiovisuels professionnels est renforcé car le matériel d'affichage est désormais livré avec des analyses intégrées qui alimentent les outils CRM des détaillants. La hausse des attentes en matière de fréquentation maintient la demande de LED à un niveau élevé malgré les dépenses cycliques du commerce de détail.
Rebond des événements en direct et hybrides après la pandémie
Les salons professionnels, les concerts et les assemblées générales d'entreprise servent désormais simultanément des publics en présentiel et virtuels, nécessitant des caméras de qualité diffusion, des consoles de mixage et des encodeurs de streaming à faible latence. La participation au NAB 2025 a dépassé 55 000 personnes, signalant un regain de confiance des exposants.[3]Source : AV Network, "Pro AV 2025 : Quelles sont les tendances ?" avnetwork.com Les installations permanentes remplacent le matériel de location à mesure que les lieux se prémunissent contre de futures perturbations. Les organisateurs d'événements privilégient des infrastructures flexibles pouvant être reconfigurées entre des spectacles à pleine capacité et de petits séminaires hybrides. En conséquence, le marché des systèmes audiovisuels professionnels enregistre des commandes soutenues pour des commutateurs de production évolutifs et la diffusion de contenu dans le cloud.
Migration vers les architectures audiovisuelles sur IP
Les entreprises passent du câblage point à point vers le transport audio et vidéo basé sur Ethernet qui s'appuie sur les commutateurs existants.[4]Source : AVIXA, "Guide de l'audiovisuel sur IP," avixa.org Des normes telles que IPMX et Dante accélèrent l'interopérabilité multi-fournisseurs, réduisant la dépendance et permettant des mises à niveau progressives. Les avantages comprennent le routage dynamique, la surveillance à distance et la simplification des ajouts, déplacements et modifications qui réduisent le coût total de possession sur la durée de vie du système. Cette évolution favorise les fournisseurs disposant d'une expertise en ingénierie réseau et de feuilles de route de micrologiciels sécurisés. À long terme, les licences logicielles et les abonnements analytiques associés aux points de terminaison audiovisuels sur IP devraient dépasser les marges purement matérielles sur l'ensemble du marché des systèmes audiovisuels professionnels.
Analyse de l'impact des freins*
| FREINS | (~) % D'IMPACT SUR LA PRÉVISION DU TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coût total de possession élevé et coûts de conformité | -0.8% | Mondial, intense dans les secteurs réglementés | Moyen terme (2-4 ans) |
| Volatilité de la chaîne d'approvisionnement en semi-conducteurs et en écrans | -0.6% | Mondial, production concentrée en Asie-Pacifique | Court terme (≤ 2 ans) |
| Primes de cyberassurance sur les réseaux audiovisuels | -0.3% | Amérique du Nord et Europe, en expansion mondiale | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée et inflation salariale | -0.7% | Mondial, sévère dans les économies développées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession élevé et coûts de conformité
Les mandats en matière d'accessibilité, de cybersécurité et d'énergie ont transformé les calculs d'approvisionnement. Les règles de la FCC, en vigueur à partir de janvier 2027, exigent le sous-titrage, la prise en charge de la langue des signes et des interfaces utilisateur accessibles au sein des plateformes de vidéoconférence. Des normes énergétiques parallèles poussent les fabricants à reconcevoir les boîtiers et les alimentations avec des composants à plus haute efficacité. La conformité ajoute des tests, des certifications et des mises à jour logicielles fréquentes, doublant les dépenses de cycle de vie pour les déploiements complexes. Les organisations sous-estiment la formation continue, la surveillance et la documentation des audits, entraînant des dépassements de budget qui freinent les commandes à court terme sur le marché des systèmes audiovisuels professionnels.
Pénuries de main-d'œuvre qualifiée et inflation salariale
Les équipes d'installation et de service doivent désormais combiner la conception audiovisuelle, l'ingénierie réseau et la cybersécurité. Le vivier de talents n'a pas suivi le rythme ; le salaire moyen des techniciens audiovisuels aux États-Unis a atteint 59 260 USD en 2024, dépassant les moyennes professionnelles générales. Les délais de projet s'allongent pendant que les intégrateurs recherchent des programmeurs certifiés Dante et des ingénieurs de terrain maîtrisant les technologies de l'information. Les entreprises investissent dans des académies internes et des certifications parrainées par les fournisseurs, mais les périodes de montée en compétence prolongent les calendriers de livraison. La pénurie persistante limite la vitesse de déploiement, ralentissant la comptabilisation des revenus sur le marché des systèmes audiovisuels professionnels malgré une demande soutenue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la domination de la capture de contenu rencontre la dynamique du streamingLe marché des systèmes audiovisuels professionnels a enregistré une part dominante de 30,25 % pour les équipements de capture et de production en 2025, soulignant la prime accordée au contenu source de haute qualité. Les systèmes de caméras, les contrôleurs PTZ et les commutateurs de production descendent vers le marché intermédiaire à mesure que les studios d'entreprise et d'enseignement reproduisent les flux de travail de diffusion. Les modèles d'abonnement groupés qui intègrent matériel, logiciel et assistance à distance augmentent les revenus récurrents annuels pour les fournisseurs. Les médias en streaming, le stockage et la distribution, le segment à la croissance la plus rapide avec un TCAC de 5,33 %, reflètent la demande d'encodeurs cloud évolutifs et de bibliothèques de contenu à la demande. La mise en cache en périphérie réduit la latence pour les spectateurs dispersés à l'échelle mondiale, transformant les serveurs multimédias en nœuds stratégiques dans les discussions sur la taille du marché des systèmes audiovisuels professionnels.
La projection vidéo traditionnelle conserve sa pertinence pour les auditoriums et les lieux de culte, mais cède des parts à la LED à vision directe dans les environnements à haute luminosité. Les services, notamment la conception, la surveillance et les contrats de maintenance corrective, progressent à mesure que les clients externalisent la gestion du cycle de vie. Les types émergents tels que les affichages holographiques et l'informatique spatiale restent de niche mais captent les budgets d'innovation pour les lieux haut de gamme. Chaque sous-segment illustre un glissement où la création de valeur migre du matériel isolé vers des écosystèmes intégrés qui monétisent les analyses et les flux de travail de contenu.


Par composant :
les affichages en tête tandis que l'audio intelligent s'accélèreLes systèmes d'affichage et de projection ont représenté 32,15 % des revenus en 2025, les entreprises remplaçant les projecteurs à lampe par des dalles LED à pas fin et des panneaux plats interactifs. La taille du marché des systèmes audiovisuels professionnels pour ce composant devrait suivre le rythme des expansions de lieux, mais la pression sur les marges s'accroît en raison de la banalisation. En réponse, les fabricants regroupent des logiciels d'étalonnage et des tableaux de bord énergétiques. Les équipements audio affichent le TCAC le plus élevé à 5,03 % car la clarté de la parole est déterminante pour l'équité des réunions. Les avancées en matière de microphones à formation de faisceaux, de processeurs audio spatiaux et de suppression du bruit par intelligence artificielle redéfinissent les normes de conception acoustique.
Les unités de contrôle et de traitement forment le système nerveux numérique, orchestrant les sources, les affichages, l'éclairage et la gestion des bâtiments. Les API ouvertes permettent aux intégrateurs d'intégrer les données audiovisuelles dans les tableaux de bord d'entreprise qui suivent l'utilisation des salles et la consommation d'énergie. Le matériel de stockage et de distribution évolue vers des nœuds hyper-convergés qui effectuent le décodage, l'enregistrement et les analyses en périphérie. La convergence des composants signifie que les futures étapes de part de marché des systèmes audiovisuels professionnels reposeront moins sur les expéditions d'unités et davantage sur les taux d'attachement logiciel.
Par secteur d'utilisation final :
l'échelle des entreprises face à l'agilité du commerce de détailLes acheteurs d'entreprise ont maintenu une contribution aux revenus de 32,62 % en 2025, le travail hybride passant du pilote au permanent. L'audio multizone, les caméras grand angle et les capteurs d'occupation transforment l'équité des réunions en référence d'approvisionnement. Les secteurs de la finance et du droit exigent un chiffrement rigoureux et des architectures de basculement, faisant monter les tailles moyennes des transactions. En parallèle, le commerce de détail affiche le TCAC le plus rapide à 4,71 % grâce aux étiquettes de prix dynamiques, aux rayons intelligents et aux analyses des comportements d'achat qui améliorent la conversion du panier.
Les lieux et événements allouent des capitaux aux commutateurs 4K permanents et à la diffusion en streaming cloud pour se prémunir contre les perturbations des déplacements. L'éducation investit dans des suites de capture de cours, tandis que la santé acquiert des chariots de télémédecine intégrés aux systèmes de dossiers médicaux électroniques. Les mandats gouvernementaux sur les communications d'urgence stimulent les dépenses municipales en LED extérieur et en haut-parleurs de notification de masse. La diversification des segments protège le marché des systèmes audiovisuels professionnels contre les ralentissements propres à un seul secteur tout en récompensant les intégrateurs qui maîtrisent la conformité spécifique au domaine.
Analyse géographique
Marché des Systèmes Audiovisuels Professionnels en Asie-Pacifique
L'Asie-Pacifique détient la plus grande part de 29,55 % et un CAGR de tête de 5,78 %, portée par des mégaprojets dans les transports, l'hôtellerie et les villes intelligentes. Les politiques nationales de numérisation canalisent des fonds vers les réseaux de campus et les salles de classe immersives en Chine, en Inde et en Indonésie. Les clusters de fabrication locaux compriment les délais de livraison et les structures de coûts, permettant une adoption rapide des LED de nouvelle génération et du traitement par intelligence artificielle. Le Japon et la Corée du Sud complètent les volumes par des percées en recherche et développement dans l'encapsulation micro-LED et l'intelligence artificielle vocale, renforçant la compétitivité à l'exportation. Les intégrateurs établis forment des coentreprises pour naviguer dans la diversité des achats régionaux et des langues, une tactique qui élargit l'empreinte du marché des systèmes audiovisuels professionnels.
Marché des Systèmes Audiovisuels Professionnels en Amérique du Nord
L'Amérique du Nord enregistre des mises à niveau régulières ancrées par les mandats d'accessibilité et la normalisation du travail hybride. La règle de sous-titrage de la FCC multiplie la demande pour les moteurs de transcription par intelligence artificielle et les éléments d'interface utilisateur adaptatifs. Les entreprises révisent leurs cycles de renouvellement tous les trois à cinq ans pour maintenir la parité entre les expériences en bureau et à distance. Le Canada stimule la dynamique du marché grâce à des investissements dans les studios de diffusion et l'infrastructure d'apprentissage à distance sur des territoires dispersés. Les centres maquiladora du Mexique adoptent l'AV-over-IP pour coordonner les chaînes d'approvisionnement transfrontalières, maintenant la région au cœur du marché des systèmes audiovisuels professionnels.
Marché des Systèmes Audiovisuels Professionnels en Europe
L'Europe progresse dans le sillage de la législation sur la durabilité exigeant une consommation d'énergie réduite et une conception d'économie circulaire. L'Allemagne et la France privilégient les enceintes à refroidissement passif et les micrologiciels qui planifient des modes basse consommation. Le Royaume-Uni accélère l'adoption de l'analytique par intelligence artificielle dans les hubs de transport pour gérer la densité des passagers. Les pays d'Europe de l'Est allouent des fonds de relance pour moderniser les théâtres civiques et les universités régionales. Les lois paneuropéennes sur la protection des données élèvent le contrôle cloud sécurisé comme avantage concurrentiel parmi les fournisseurs, façonnant les politiques d'achat à travers le marché des systèmes audiovisuels professionnels.

Paysage réglementaire
Les systèmes AV professionnels vendus aux entreprises, établissements d'enseignement, commerces de détail et lieux événementiels doivent respecter les exigences en matière de sécurité des produits et de compatibilité électromagnétique (CEM) sur les principaux marchés. En matière de sécurité, la norme IEC 62368-1 constitue une référence centrale pour la conception axée sur les risques des équipements audio/vidéo et TIC, façonnant les essais de certification et la documentation pour les fabricants d'origine (OEM) et les marques de distributeur. En matière de CEM, l'accès au marché de l'UE continue d'être régi par la directive CEM (2014/30/UE), tandis que la Grande-Bretagne maintient des exigences parallèles au titre des Electromagnetic Compatibility Regulations 2016. Les mises à jour des normes d'émission multimédia, notamment la prEN IEC 55032:2026 et les publications CEM connexes de l'IEC, renforcent la nécessité de pratiques conformes de blindage, de filtrage et de conception des micrologiciels pour les terminaux en réseau.
La politique oriente également les achats vers l'accessibilité, la sécurité et la durabilité. Aux États-Unis, la FCC a fixé une date de conformité au 17 août 2026 pour les exigences relatives aux paramètres d'affichage des sous-titres codés, relevant le niveau d'exigence pour des commandes de sous-titrage facilement accessibles dans les flux de travail de conférence et d'affichage utilisés dans les environnements professionnels. La FCC a également durci les voies d'autorisation des équipements liées à la sécurité de la chaîne d'approvisionnement des communications, notamment en limitant l'utilisation de la déclaration de conformité du fournisseur pour certains équipements à compter de décembre 2025, avec des directives supplémentaires publiées en janvier 2026. En Europe, le règlement sur l'écoconception pour des produits durables (UE) 2024/1781 élargit le cadre relatif à la durabilité, à la réparabilité et à l'information sur les produits, et la Commission européenne a défini des dispositions transitoires jusqu'au 31 décembre 2026 pour plusieurs groupes de produits précédemment couverts par la directive écoconception. Cela pousse les fournisseurs d'AV à formaliser des feuilles de route de conformité liées à la circularité et à l'énergie, en parallèle des mises à niveau de performance.
Analyse de la chaîne de valeur
La chaîne de valeur de l'AV professionnel commence par les composants amont, notamment les semi-conducteurs, les capteurs, les composants optiques, les connecteurs et câbles, les alimentations électriques et les éléments d'affichage LED/LCD, avant de passer à la fabrication OEM/ODM et au développement logiciel pour le contrôle, la collaboration et la gestion des appareils. La distribution passe généralement par des distributeurs agréés et des revendeurs spécialisés, tandis que les intégrateurs de systèmes (par exemple, AVI-SPL, Diversified et AVI Systems) constituent la principale voie d'accès au marché pour les entreprises, l'enseignement, le commerce de détail et les lieux événementiels, via la conception, l'installation, la mise en service et le support continu. Sur la période étudiée, la valeur s'est déplacée vers le contrôle défini par logiciel, le transport AV-sur-IP, l'analytique et les opérations à distance, ce qui accroît l'importance des certifications d'interopérabilité et de la gestion sécurisée du cycle de vie des micrologiciels.
Les dynamiques intermédiaires et en aval sont remodelées par des partenariats d'écosystème et des services gérés dans le cloud. Des alliances multi-fournisseurs et des offres de salles certifiées relient écrans, audio, caméras et flux de travail collaboratifs, notamment PPDS avec Shure, et Barco élargissant ses offres certifiées avec des partenaires tels que Sennheiser, Logitech et Huddly. Des partenariats d'infrastructure soutiennent également les déploiements AV-sur-IP, comme NETGEAR avec Riedel alignant commutation et traitement. Les plateformes cloud intègrent les portefeuilles matériels dans des opérations unifiées de surveillance et d'abonnement, comme l'illustre Legrand AV qui élargit les connexions de marques telles que Vaddio, Luxul, Da-Lite et C2G à la plateforme cloud Xyte. Côté contraintes, la chaîne reste exposée à la disponibilité des composants et aux mesures commerciales, notamment les pressions liées aux tarifs douaniers de 2025 sur les coûts et délais de livraison des écrans, projecteurs, processeurs audio et équipements de connectivité. Cela a accéléré le recours à des sources d'approvisionnement secondaires, encouragé la constitution de stocks tampons lorsque possible, et favorisé la diversification géographique de l'assemblage et des achats.
Paysage concurrentiel
La concurrence est modérée et tend vers la consolidation. Acuity Brands a finalisé l'acquisition de QSC pour 1,215 milliard USD en janvier 2025, visant à fusionner l'éclairage, les contrôles et la plateforme cloud Q-SYS en une offre unifiée de bâtiment intelligent. L'échelle permet un effet de levier sur les coûts d'approvisionnement en silicium et accélère l'exécution de la feuille de route. Les grands intégrateurs tels que AVI-SPL et Diversified élargissent leur portée mondiale par des acquisitions régionales, développant les rentes de services gérés et renforçant les relations avec les clients multinationaux.
La différenciation évolue du matériel propriétaire vers l'extensibilité logicielle, la conformité en matière de cybersécurité et les diagnostics pilotés par l'intelligence artificielle. Les fournisseurs intègrent des algorithmes d'apprentissage automatique qui prédisent les défaillances d'amplificateurs ou les mauvaises utilisations de microphones, réduisant les temps d'arrêt et les appels de service. Les fournisseurs capables de prouver de faibles émissions totales au cours du cycle de vie des produits gagnent du terrain en Europe et dans certaines parties de l'Asie-Pacifique à mesure que les rapports de durabilité se resserrent. Le marché des systèmes audiovisuels professionnels favorise les portefeuilles de marques couvrant la capture, le traitement, l'affichage et les analyses, permettant une exécution mono-fournisseur pour les appels d'offres complexes.
Les perturbateurs de niche exploitent les architectures cloud natives et la tarification par abonnement qui remplacent les dépenses d'investissement par des dépenses d'exploitation. Leurs plateformes intègrent des API pour la gestion des installations et les capteurs IoT, transformant les points de terminaison audiovisuels en narrateurs de données. Les fabricants établis répondent avec des SDK ouverts et des écosystèmes de marché, signalant un glissement vers l'innovation collaborative. À moyen terme, la part des revenus logiciels devrait croître plus rapidement que le matériel, modifiant les métriques de valorisation pour les entreprises cotées en bourse dans le secteur des systèmes audiovisuels professionnels.
Leaders du secteur des systèmes audiovisuels professionnels
AVI-SPL Inc.
Diversified
AVI Systems Inc.
Solotech Inc.
Kinly BV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes Audiovisuels Professionnels
- AVI-SPL Inc.
- Diversified
- AVI Systems Inc.
- Ford Audio-Video LLC
- CCS Presentation Systems Inc.
- Solutionz Inc.
- Electrosonic Group
- Solotech Inc.
- Conference Technologies Inc.
- Vistacom Inc.
- Kinly BV
- Vega Global
- IDNS Ltd.
- Ricoh USA Inc.
- Midwich Group plc
- Wesco Anixter Inc.
- Audinate Group Ltd.
- NMK Electronics Enterprises
- Qvest Group
- ACTLD SA
- Almo Professional A/V (Exertis Almo)
- ClearOne Inc.
- Kramer Electronics Ltd.

Opportunités de marché et perspectives d'avenir
Un vaste espace vierge subsiste dans l'interopérabilité pilotée par les normes et le déploiement pratique de l'AV-sur-IP dans des environnements multi-fournisseurs, en particulier lorsque les acheteurs souhaitent éviter le verrouillage à un écosystème unique. En juin 2026, l'AIMS a officiellement lancé IPMX comme norme certifiable pour l'interopérabilité multi-fournisseurs lors d'ISE 2026, établissant une voie de certification plus claire pour les fabricants et une base de conception plus modulaire pour les intégrateurs construisant des systèmes de distribution vidéo, de contrôle et de collaboration en réseau. Cette orientation soutient les opportunités pour les fournisseurs regroupant des terminaux compatibles IPMX avec une gestion renforcée en matière de sécurité, et pour les intégrateurs standardisant les modèles de déploiement sur plusieurs sites tout en conservant un choix flexible de fournisseurs.
Les opérations axées sur les services et l'accessibilité activée par l'IA offrent également une voie de monétisation liée aux exigences de conformité et à la gouvernance du travail hybride par l'informatique. L'échéance d'accessibilité de la FCC pour les paramètres d'affichage des sous-titres codés (17 août 2026) et la migration continue du traitement AV vers le cloud et les réseaux IP accroissent la demande de fonctionnalités logicielles telles que les commandes de transcription/sous-titrage, les configurations de salles basées sur des politiques, et la surveillance centralisée des appareils. L'activité du marché autour de ces thèmes est visible lors de rassemblements sectoriels, notamment le rapport d'AVIXA indiquant que l'InfoComm 2026 à Las Vegas a attiré 28 132 participants vérifiés issus de 94 pays, avec une programmation centrée sur la collaboration alimentée par l'IA et la transformation du lieu de travail. Cela renforce l'attention des acheteurs sur les fonctionnalités d'IA exploitables et les opérations gérées. Pour les fournisseurs et intégrateurs, cela permet de générer des revenus récurrents grâce à la gestion à distance, aux services de mise à jour alignés sur la cybersécurité, et aux cadres d'expérience de travail basés sur les résultats, qui s'étendent au-delà des cycles de renouvellement matériel ponctuels.
Recent Industry Developments in Marché des Systèmes Audiovisuels Professionnels
- Juin 2026 : AVI-SPL a lancé des services managés d'entreprise étendus couvrant les plateformes de collaboration, les services vocaux, les espaces de réunion et l'affichage numérique. Cette démarche renforce les revenus récurrents et positionne l'intégrateur pour les clients entreprises qui standardisent leurs opérations mondiales de collaboration et d'affichage sous des modèles de services gérés par l'informatique.
- Avril 2026 : Diversified a annoncé une collaboration stratégique avec Comcast Technology Solutions pour soutenir l'expansion d'un centre mondial d'opérations de diffusion sur le site de Dry Creek de Comcast dans le Colorado, construit autour de l'infrastructure IP SMPTE ST 2110. Le projet souligne la convergence de l'ingénierie de diffusion et de l'intégration AV professionnelle, augmentant la demande de capacités de conception, de mise en service et de support opérationnel continu basées sur l'IP.
- Janvier 2025 : Acuity Brands a finalisé son acquisition de QSC pour 1,215 milliard USD, ajoutant l'audio, la vidéo et le contrôle gérables dans le cloud Q-SYS à son groupe Intelligent Spaces. Cette combinaison approfondit la plateforme de bâtiment intelligent et accroît la pression concurrentielle sur les intégrateurs et OEM pour fournir un contrôle unifié, de l'analytique et des logiciels de cycle de vie couvrant l'AV, l'éclairage et les systèmes de bâtiment.


Marché des Systèmes Audiovisuels Professionnels Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les systèmes audiovisuels professionnels vendus et déployés pour un usage professionnel et institutionnel, où les équipements audio, vidéo, de contrôle et de distribution fonctionnent ensemble pour présenter, communiquer ou diffuser du contenu dans des lieux et installations.
Exclusions du périmètre : nous excluons les appareils AV destinés uniquement aux consommateurs, principalement conçus pour un usage domestique de divertissement et des cas d'usage personnels informels.
Aperçu de la segmentation
- Par type
- Équipements de capture et de production
- Projection vidéo
- Médias en streaming, stockage et distribution
- Services
- Autres types
- Par composant
- Équipements audio (micros, mixeurs, amplis)
- Systèmes d'affichage et de projection
- Contrôle et traitement
- Matériel de stockage et de distribution
- Par secteur d'utilisation final
- Entreprises
- Lieux et événements
- Commerce de détail
- Médias et divertissement
- Éducation
- Gouvernement
- Santé
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la délimitation des frontières du produit et du déploiement, puis par la collecte de signaux publics indiquant l'origine de la demande. Nous nous appuyons sur les ensembles de données du US Census Bureau et du Bureau of Labor Statistics, les indicateurs de l'Union internationale des télécommunications, les séries macroéconomiques de la Banque mondiale, et les statistiques commerciales d'UN Comtrade pour les catégories électroniques pertinentes.
Pour maintenir un modèle de marché réaliste, nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs, les transcriptions de résultats et la couverture presse crédible décrivant les pipelines de projets, le calendrier des commandes et les évolutions tarifaires. Les bases de données de brevets et les références liées aux normes sont utilisées pour comprendre quels changements technologiques sont commercialisés plus rapidement (par exemple, les flux de travail de conférence et d'affichage les plus récents). Le cas échéant, des abonnements payants pour les données financières et l'intelligence d'entreprise, l'actualité et les données financières, ainsi que les bases de données de brevets, sont utilisés pour recouper les répartitions de revenus et les hypothèses de mix produit. Ces sources sont illustratives, et d'autres références publiques ont également été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires servent à tester les hypothèses documentaires qui déterminent principalement le total, en particulier les cycles de déploiement, l'orientation des prix, et ce que les acheteurs considèrent comme un système AV professionnel complet par rapport aux dépenses informatiques adjacentes. Nous échangeons avec un mélange d'experts côté OEM et composants, de distributeurs et intégrateurs, et d'utilisateurs finaux dans les secteurs corporate, éducation, santé, commerce de détail et lieux événementiels, et nous validons les tendances à travers l'APAC, l'EMEA et les Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Cadres dirigeants : 21 % | APAC : 41 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 36 % |
| Acteurs plus petits : 22 % | Managers : 51 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante où les bassins de demande macroéconomique sont reconstitués à partir de l'activité de déploiement professionnel, puis filtrés en dépenses pertinentes pour l'AV à l'aide de facteurs de pénétration et de mix. Pour réduire le double comptage, les totaux sont corroborés par des vérifications ascendantes sélectives, telles que les prix de vente moyens échantillonnés multipliés par les volumes unitaires pour les principales lignes d'équipement, ainsi que des vérifications de canaux auprès des intégrateurs et distributeurs.
Les intrants sont choisis parce qu'ils sont étroitement liés aux déclencheurs d'achat sur ce marché, et qu'ils peuvent être suivis de manière cohérente dans le temps. Le modèle utilise des indicateurs tels que l'activité de surfaces commerciales neuves et rénovées, l'intensité d'adoption de la collaboration d'entreprise (salles de réunion et espaces de formation), les cycles de mise à niveau des événements et lieux, les budgets de modernisation des installations éducatives et gouvernementales, ainsi que des variables de changement technologique telles que le mix écrans/projecteurs et les intervalles de renouvellement typiques. Lorsque des lacunes de couverture apparaissent dans les compilations de fournisseurs, nous appliquons des facteurs de majoration prudents, qui sont ensuite testés lors d'entretiens avant d'être intégrés au total final.
Pour les prévisions, une analyse de scénarios est appliquée autour d'une vision centrale, et elle est étayée par une régression multivariée simple sur les principaux moteurs de la demande, afin que les variations annuelles restent liées à l'activité réelle. Les hypothèses concernant l'évolution des prix et les changements de mix sont actualisées avec des apports d'experts afin que les prévisions reflètent l'évolution attendue de la part des services, de la valeur du contrôle et du traitement, et des déploiements de conférence et d'affichage.
Validation des données et cycle de mise à jour
La validation se fait en comparant les résultats du modèle à plusieurs signaux indépendants, puis en vérifiant si l'orientation a du sens au niveau régional. Lorsque le total du marché évolue plus rapidement que prévu, les moteurs sont retracés jusqu'aux variables qui ont changé, et les hypothèses sont réexaminées lors d'un second passage d'analyste avant validation finale.
Si un écart important est constaté, des appels de suivi sont déclenchés auprès du groupe de répondants le plus pertinent, comme les intégrateurs pour le calendrier des projets ou les utilisateurs finaux pour le comportement de renouvellement. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs susceptibles de modifier la demande ou les prix se produisent. Avant la livraison, un dernier passage de mise à jour est effectué afin que les clients reçoivent la vision la plus récente, alignée sur la dernière extraction de données.
Comparaison du dimensionnement du marché des systèmes audiovisuels professionnels de Mordor Intelligence avec d'autres estimations publiées
Les différentes tailles de marché publiées pour les systèmes audiovisuels professionnels ne signifient pas toujours que le tableau de la demande a changé, car les études peuvent comptabiliser des ensembles de produits différents, utiliser des découpages d'années différents, ou mélanger services et matériel de manières différentes. Le tableau de référence aide à montrer comment ces choix de périmètre et de calendrier créent des écarts visibles dans les chiffres.
Les principales différences proviennent généralement de ce qui est considéré comme un système AV professionnel par rapport aux équipements informatiques et grand public adjacents, et de la manière dont les changements de prix et de mix sont traités à mesure que l'adoption se déplace vers des flux de travail plus récents de conférence, d'affichage et de contrôle. Le calendrier de conversion des devises, l'utilisation d'un scénario agressif plutôt qu'un scénario de base, et la fréquence d'actualisation des hypothèses peuvent également modifier la taille de marché annoncée pour une même année.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 308,23 milliards USD (2026) | |
| Cabinet de conseil mondial A | 282,60 milliards USD (2024) | Utilise une année de référence antérieure et une fenêtre de prévision plus longue, et sa description du périmètre suggère un regroupement plus large des plateformes logicielles et outils de conférence, susceptible de recouper les dépenses informatiques d'entreprise générales. |
| Éditeur sectoriel B | 253,54 milliards USD (2024) | Présente une vision de 2024 et regroupe matériel, logiciel et services avec des angles technologie et résolution, ce qui peut déplacer la valeur entre les systèmes AV et les achats de mise en réseau et de calcul environnants selon ce qui est comptabilisé. |
Le tableau met en évidence un effet de découpage annuel et de périmètre plutôt qu'un désaccord sur la direction de la demande, et dans le modèle de Mordor Intelligence, la valeur comptabilisée est liée aux déploiements professionnels couvrant l'affichage et la projection, l'audio, le contrôle et le traitement, ainsi que les composants de distribution, plutôt qu'aux piles informatiques d'entreprise plus larges. Grâce à des vérifications reliant les estimations aux cycles de déploiement, au mix et à une évolution tarifaire réaliste, le total final reste plus facile à retracer et à reproduire lors de la mise à jour du modèle.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes audiovisuels professionnels en 2026 ?
La taille du marché des systèmes audiovisuels professionnels est de 308,23 milliards USD en 2026.
Quel est le taux de croissance prévu jusqu'en 2031 ?
Le chiffre d'affaires agrégé devrait progresser à un TCAC de 4,42 %, atteignant 382,74 milliards USD d'ici 2031.
Quelle région est en tête des dépenses en solutions audiovisuelles professionnelles ?
L'Asie-Pacifique détient la plus grande part des dépenses à 29,55 % et enregistre également le TCAC le plus rapide à 5,78 %.
Quel type de produit génère le plus de revenus ?
Les équipements de capture et de production sont en tête avec une part de revenus de 30,25 %, reflétant l'essor de la création de contenu.
Dernière mise à jour de la page le:


