
Taille et part du marché de la silice précipitée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
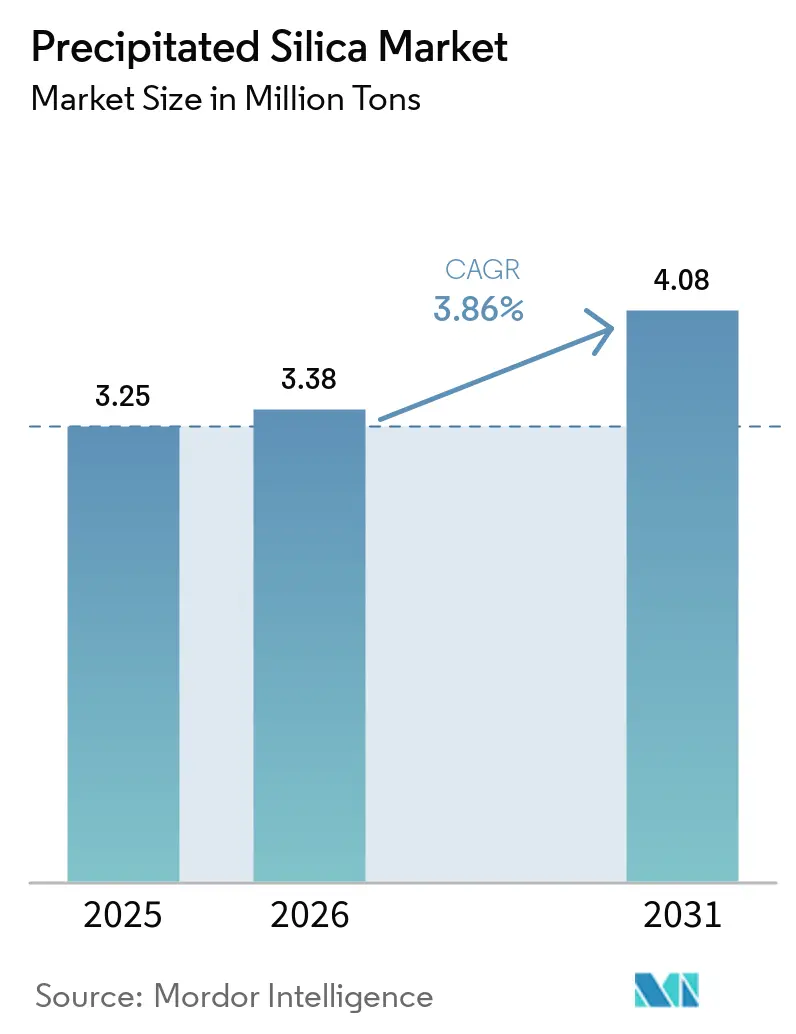
| Volume du Marché (2026) | 3.38 Millions de tonnes |
| Volume du Marché (2031) | 4.08 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la silice précipitée par Mordor Intelligence
La taille du marché de la silice précipitée devrait passer de 3,25 millions de tonnes en 2025 à 3,38 millions de tonnes en 2026, pour atteindre 4,08 millions de tonnes d'ici 2031, avec un TCAC de 3,86 % sur la période 2026-2031. Cette dynamique est portée par les formulations de pneumatiques pour véhicules électriques (VE) qui exigent des grades caoutchouc plus performants, ainsi que par l'approbation par les autorités réglementaires alimentaires de la silice amorphe ultra-pure pour les produits à étiquette propre. Les procédés par voie humide représentent encore 75,21 % du volume de 2025, mais la production par voie sèche progresse à un rythme annuel de 4,89 % à mesure que les producteurs recherchent une intensité énergétique plus faible et des applications de niche pour les séparateurs de batteries. L'Asie-Pacifique détient une part de 50,24 % en 2025 et mène la croissance future avec un TCAC de 3,95 % sur 2026-2031, soutenue par des projets de valorisation des cendres de balle de riz qui réduisent les coûts de matières premières de 15 à 20 % par rapport aux filières conventionnelles au silicate de sodium. L'intensité concurrentielle reste modérée, les cinq plus grands fournisseurs détenant environ la moitié de la capacité installée, tandis que les acteurs de taille intermédiaire développent des lignes à base de biomasse et des grades ultra-purs pour les batteries lithium-ion.
Principaux enseignements du rapport
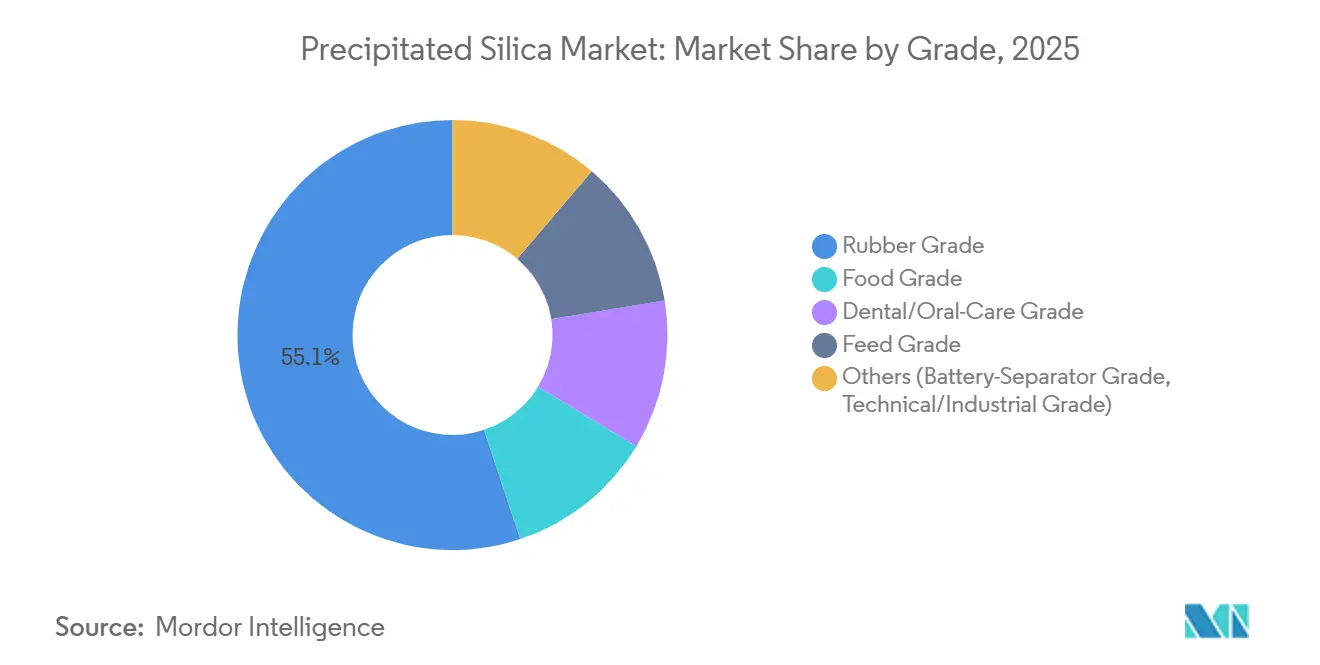
- Par grade, le grade caoutchouc détenait 55,12 % de la part de marché de la silice précipitée en 2025, tandis que le grade alimentaire devrait afficher le TCAC le plus rapide, à 4,56 %, jusqu'en 2031.
- Par forme, la poudre dominait avec une part de chiffre d'affaires de 48,31 % en 2025 ; les billes devraient se développer à un TCAC de 6,34 % jusqu'en 2031.
- Par procédé de production, la voie humide représentait 75,21 % du marché de la silice précipitée en 2025, tandis que la voie sèche devrait croître de 4,89 % par an durant 2026-2031.
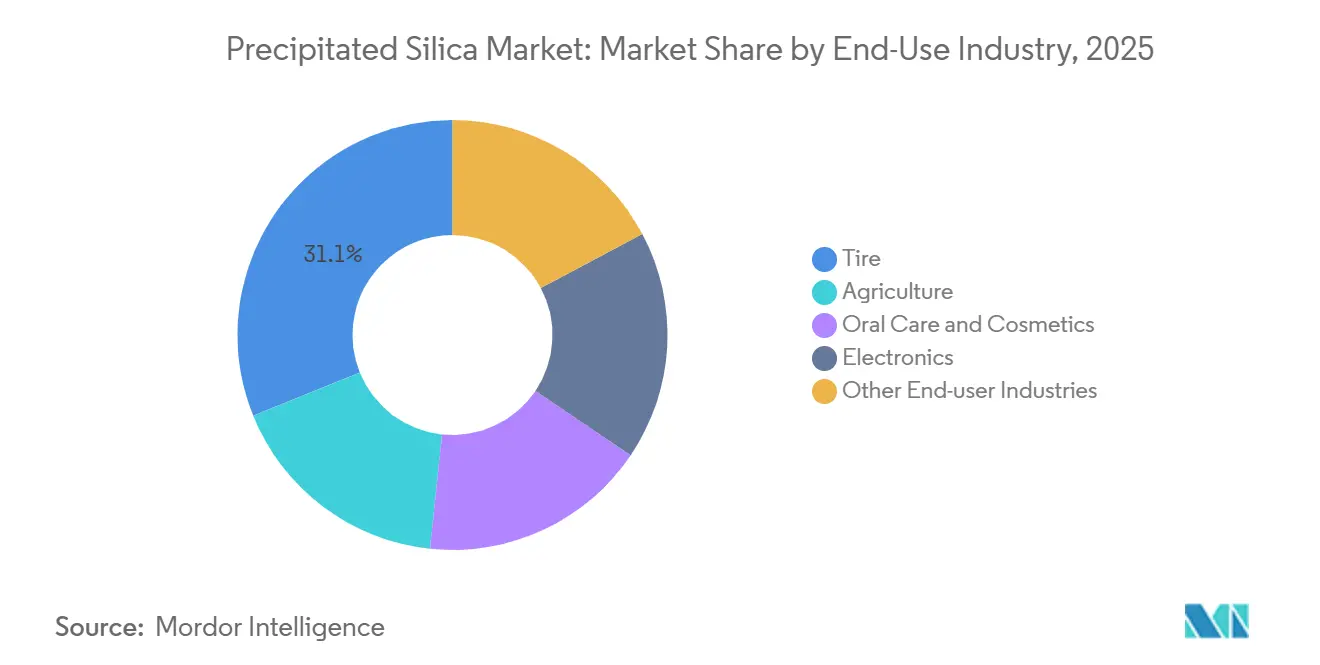
- Par secteur d'utilisation finale, les pneumatiques représentaient 31,12 % du volume mondial en 2025 ; les applications de soins bucco-dentaires et cosmétiques progressent à un TCAC de 4,20 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 50,24 % de la demande mondiale en 2025 et mène la croissance avec un TCAC de 3,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande liée à l'électrification pour les pneumatiques VE renforcés à la silice | +0.9% | Mondial, concentré en Chine, dans l'UE et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Pression réglementaire en faveur des pneumatiques verts à faible résistance au roulement | +0.7% | UE, Amérique du Nord, Japon, Corée du Sud | Court terme (≤ 2 ans) |
| Adoption de la silice alimentaire dans les formulations à étiquette propre | +0.5% | Amérique du Nord, UE, Asie-Pacifique urbaine | Moyen terme (2 à 4 ans) |
| Montée en puissance de la silice issue de l'économie circulaire des cendres de balle de riz | +0.6% | Chine, Inde, Thaïlande, Viêt Nam | Long terme (≥ 4 ans) |
| Silice haute pureté pour les séparateurs de batteries Li-ion | +0.4% | Asie-Pacifique, pôles VE d'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande liée à l'électrification pour les pneumatiques VE renforcés à la silice
Le couple instantané et les batteries plus lourdes accélèrent l'usure des pneumatiques pour véhicules électriques, mais les objectifs d'autonomie contraignent les constructeurs automobiles à limiter la résistance au roulement. L'augmentation des charges de silice précipitée de 10 à 15 phr à 20 à 30 phr réduit l'hystérésis jusqu'à 25 % tout en préservant l'adhérence[1]. La Chine a produit 9,5 millions de véhicules électriques à batterie et hybrides rechargeables en 2025, chacun consommant quatre à cinq pneumatiques dont la teneur en silice est supérieure de 40 à 60 % à celle des modèles à combustion, ce qui représente environ 50 000 à 70 000 tonnes de demande annuelle supplémentaire au niveau local. Le resserrement des seuils d'étiquetage des pneumatiques dans l'UE, entré en vigueur mi-2024, renforce cette évolution, et les équipementiers nord-américains ont adopté des spécifications d'approvisionnement similaires, intégrant la silice dans les conceptions de pneumatiques de base indépendamment des fluctuations du prix du pétrole. Cette tendance ancre une croissance structurelle pour le marché de la silice précipitée, incitant les producteurs à investir dans des capacités dédiées aux grades VE dans toutes les régions.
Pression réglementaire en faveur des pneumatiques verts à faible résistance au roulement
Les règles relatives à la consommation moyenne de carburant des entreprises fixent des objectifs de 49 miles par gallon pour les voitures particulières de l'année modèle 2026 aux États-Unis, obligeant les constructeurs automobiles à imposer des pneumatiques à faible résistance au roulement capables d'offrir des économies de carburant de 3 à 5 %[2]. Les procédures d'essai ASTM F2493 et l'harmonisation ISO 28580 permettent aux fabricants de pneumatiques de valider les formulations à base de silice de manière cohérente dans le monde entier. Le Japon et la Corée du Sud n'attribuent les meilleures notes d'étiquetage des pneumatiques qu'aux coefficients de résistance au roulement inférieurs à 9,0, un niveau pratiquement inaccessible sans renforcement à la silice, et les deux marchés ont dépassé 70 % de pénétration de la silice dans les pneumatiques pour voitures particulières en 2025. Ces politiques synchronisées constituent un plancher de conformité qui protège le marché de la silice précipitée des cycles de prix à court terme, soutenant ainsi les pipelines d'expansion des capacités.
Adoption de la silice alimentaire dans les formulations à étiquette propre
Les distributeurs et les consommateurs privilégient les listes d'ingrédients courtes, ce qui incite les industriels de l'alimentation à remplacer les agents anti-agglomérants synthétiques par de la silice précipitée amorphe. La FDA américaine classe le dioxyde de silicium comme Généralement Reconnu comme Sûr jusqu'à 2 % en poids dans les poudres alimentaires. Sa surface spécifique de 150 à 200 m²/g adsorbe efficacement l'humidité ambiante, empêchant l'agglomération dans le sel, les mélanges pour boissons et les mélanges d'épices, même dans des entrepôts à humidité tropicale. Innova Market Insights a enregistré une hausse de 8 % des lancements mondiaux à étiquette propre en 2024, et 22 % des nouveaux produits en mélange sec contenaient du dioxyde de silicium. Les fournisseurs certifient désormais leurs lignes de production selon les normes ISO 22000 et FSSC 22000, renforçant la confiance des marques. Par conséquent, les volumes de grade alimentaire soutiennent une partie du TCAC prévu de 4,56 % et élargissent la répartition géographique du marché de la silice précipitée au-delà des pôles automobiles.
Montée en puissance de la silice issue de l'économie circulaire des cendres de balle de riz
L'Asie brûle environ 200 millions de tonnes de balle de riz par an, produisant des cendres contenant 85 à 95 % de silice. La conversion de ce sous-produit de biomasse évite l'extraction de quartz vierge et ramène le coût des matières premières à 30 à 50 USD/t, contre 150 à 180 USD/t pour le silicate de sodium et l'acide sulfurique. Le chiffre d'affaires de la silice à base de cendres en Chine s'élevait à 430 millions CNY (60 millions USD) en 2024 et devrait dépasser 1 milliard CNY (140 millions USD) d'ici 2030. L'accord d'approvisionnement conclu par Evonik en 2024 avec Phichit Bio Power en Thaïlande réduit les dépenses en matières premières de 15 à 20 % et diminue les émissions de portée 3, en accord avec les mécanismes d'ajustement carbone aux frontières de l'UE. Le modèle se déploie aisément en Inde, au Viêt Nam et en Indonésie, offrant aux acteurs locaux un avantage structurel en termes de coûts et incitant les producteurs mondiaux à repenser leurs portefeuilles de matières premières. Cette efficacité des ressources renforce la résilience du marché de la silice précipitée sur le long terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Tension sur l'approvisionnement en acide sulfurique entraînant une hausse des coûts | -0.60% | Mondial, aigu en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Volatilité des cycles de production des équipementiers automobiles | -0.50% | Mondial, concentré en Amérique du Nord, dans l'UE et en Chine | Moyen terme (2 à 4 ans) |
| Réaction négative des consommateurs face aux micro-plastiques de silice (soins personnels) | -0.10% | UE, Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Tension sur l'approvisionnement en acide sulfurique entraînant une hausse des coûts
La synthèse de la silice précipitée nécessite 0,3 à 0,4 tonne d'acide sulfurique par tonne de produit. La production américaine de soufre élémentaire a reculé de 5 % à 8,2 millions de tonnes en 2024, faisant grimper les prix contractuels de l'acide à Tampa de 69 USD/t au premier trimestre 2024 à 116 USD/t en fin d'année, soit une hausse de 68 %. Les prix au comptant chinois ont progressé encore plus rapidement en raison des arrêts de fonderies et des restrictions à l'exportation. Les producteurs envisagent une intégration en amont dans la récupération du soufre, mais les usines de régénération coûtent plus de 50 millions USD et les retours sur investissement s'étendent au-delà de cinq ans. Ces hausses de coûts compriment les marges brutes, en particulier pour les grades poudre de commodité, et freinent l'appétit pour l'investissement à court terme sur le marché de la silice précipitée.
Volatilité des cycles de production des équipementiers automobiles
Les pneumatiques représentent 31,12 % des volumes de 2025, et les commandes d'équipement d'origine fluctuent avec la production de véhicules légers. Les pénuries de semi-conducteurs, les conflits sociaux et la volatilité des coûts du crédit ont fait reculer la production mondiale de 3 % début 2025, perturbant les plannings des usines de pneumatiques. Une baisse d'un point de la production de véhicules supprime environ 15 000 à 20 000 tonnes de demande de silice, faisant passer le taux d'utilisation des capacités en dessous du seuil de rentabilité de 75 %. Les fournisseurs diversifiés dans l'alimentation, les soins bucco-dentaires et l'électronique résistent mieux aux chocs, mais les spécialistes mono-produit des pneumatiques subissent une volatilité plus aiguë. La cyclicité persistante plafonne le potentiel de hausse du marché de la silice précipitée, même si les tendances à long terme de l'électrification restent favorables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
le caoutchouc domine toujours tandis que l'alimentaire accélèreLa silice de grade caoutchouc détenait 55,12 % du volume en 2025, reflétant son utilisation ancrée dans les bandes de roulement de pneumatiques à faible résistance au roulement. Les volumes de grade alimentaire, bien que plus faibles, progressent à un TCAC de 4,56 % jusqu'en 2031, le plus rapide parmi tous les grades, à mesure que les grandes marques mondiales adoptent des agents anti-agglomérants à étiquette propre. Les abrasifs dentaires à base de silice ont atteint environ 500 millions USD en 2025, soutenus par la pénétration croissante du dentifrice dans les économies émergentes. Ces dynamiques maintiennent les volumes de caoutchouc à un niveau élevé, mais la croissance incrémentale provient de plus en plus des niches alimentaires et de soins bucco-dentaires, diversifiant les sources de revenus au sein du marché de la silice précipitée.
Des cadres réglementaires stables, la règle GRAS de la FDA 21 CFR 172.480 et l'avis de l'EFSA de 2018, réduisent le risque de reformulation pour les industriels de l'alimentation, soutenant l'expansion de ce grade. Par ailleurs, la matière première issue des cendres de balle de riz démontre que les filières biomasse peuvent atteindre des surfaces spécifiques adaptées aux pneumatiques, réduisant l'écart de coût avec les acteurs établis de la voie humide. D'ici 2031, les grades alimentaires et de soins bucco-dentaires réunis pourraient approcher un tiers de la taille du marché de la silice précipitée pour les applications spécialisées, remettant en cause la domination traditionnelle des composés caoutchouc.


Par forme :
la poudre domine mais les billes progressent fortementLa poudre représentait 48,31 % des expéditions de 2025 en raison de sa facilité de dispersion dans le caoutchouc et les plastiques. Les billes, cependant, progressent à un TCAC de 6,34 % grâce à la demande en dentifrice et en gels cosmétiques, où des sphères uniformes évitent les grains et maintiennent la fluidité. Des investissements dans la pulvérisation-séchage de 5 à 10 millions USD par ligne ont augmenté la capacité de production de billes à Taïwan, au Japon et en Inde, réduisant les délais d'approvisionnement. La poudre restera le produit de base, mais les billes sont appelées à constituer un sous-segment premium du marché de la silice précipitée, soutenues par les réglementations sur les micro-plastiques qui excluent la silice inorganique des restrictions sur les polymères.
La morphologie particulaire homogène permet aux billes de répondre aux exigences européennes de remplacement des microbilles, et les marques de soins bucco-dentaires capitalisent sur des arguments marketing autour d'une dissolution plus rapide. Les granulés continuent de servir les mélanges agricoles, tandis que les micro-perles occupent des positions de niche dans les cosmétiques et les revêtements. En conséquence, les billes pourraient dépasser 20 % des ventes par forme d'ici 2031, modifiant la composition des revenus et augmentant les prix de vente moyens sur l'ensemble du marché de la silice précipitée.
Par procédé de production :
la voie humide prévaut tandis que la voie sèche gagne des partsLe traitement par voie humide a généré 75,21 % du volume de 2025 grâce à sa capacité à atteindre des surfaces spécifiques de 150 à 250 m²/g, essentielles pour les grades premium de pneumatiques et de soins bucco-dentaires. Le traitement par voie sèche rattrape son retard, avec un TCAC de 4,89 %, notamment dans les revêtements et les plastiques, où 80 à 100 m²/g suffisent. Les usines à voie sèche évitent totalement l'acide et peuvent utiliser le CO₂ des gaz de combustion, s'inscrivant dans les narratifs d'économie circulaire en Europe et en Chine. Les coûts d'investissement sont inférieurs de 20 % à ceux des usines à voie humide, mais la polyvalence des produits reste plus limitée. Néanmoins, la moindre intensité énergétique positionne le traitement par voie sèche comme une alternative crédible pour les applications de commodité au sein du marché de la silice précipitée.
Les usines à voie humide sont exposées aux coûts variables de l'acide sulfurique et doivent gérer le sous-produit de sulfate de sodium, engendrant parfois 20 à 30 USD/t de coûts d'élimination ou de logistique. Des filières hybrides biomasse-voie humide en phase pilote en Chine visent des réductions d'énergie de 15 à 20 %, laissant entrevoir une convergence. À long terme, les technologies à voie sèche pourraient dépasser 30 % de la taille du marché de la silice précipitée à mesure que les critères de durabilité se renforcent.
Par secteur d'utilisation finale :
les pneumatiques ancrent le marché, les soins bucco-dentaires surpassentLes pneumatiques ont absorbé 31,12 % de la demande en 2025, consolidant le rôle d'ancrage du secteur. Pourtant, les soins bucco-dentaires et les cosmétiques progressent à un CAGR de 4,20 % jusqu'en 2031, à mesure que la pénétration du dentifrice s'élargit en Asie et en Amérique latine. L'électronique, principalement les revêtements de séparateurs de batteries utilisant de la silice mésoporeuse, offre des volumes faibles mais en forte croissance, tandis que l'agriculture et les revêtements industriels progressent en ligne avec le PIB. Si l'adoption des véhicules électriques atteint les objectifs réglementaires, l'intensité en silice des pneumatiques pourrait augmenter de 10 à 15 phr supplémentaires, maintenant la croissance du tonnage absolu de pneumatiques malgré la maturité des marchés automobiles. Par ailleurs, la dispersion géographique de la demande en soins bucco-dentaires équilibre les fluctuations cycliques de l'automobile, stabilisant la composition des revenus du marché de la silice précipitée.
La clarté réglementaire est un facteur favorable ; la monographie anticaries de la FDA autorise jusqu'à 10 % en poids de dioxyde de silicium dans le dentifrice, et le Règlement européen sur les cosmétiques le répertorie sans plafond de concentration. Ces garde-fous encouragent les formulateurs. La demande en séparateurs de batteries, bien que naissante, bénéficie d'une tarification premium et élève la barrière technologique à l'entrée, renforçant les avantages concurrentiels des acteurs établis disposant de capacités de traitement ultra-pur. Cette interaction soutient des voies de croissance multi-segments pour le marché de la silice précipitée.
Analyse géographique
Marché de la silice précipitée en Asie-Pacifique
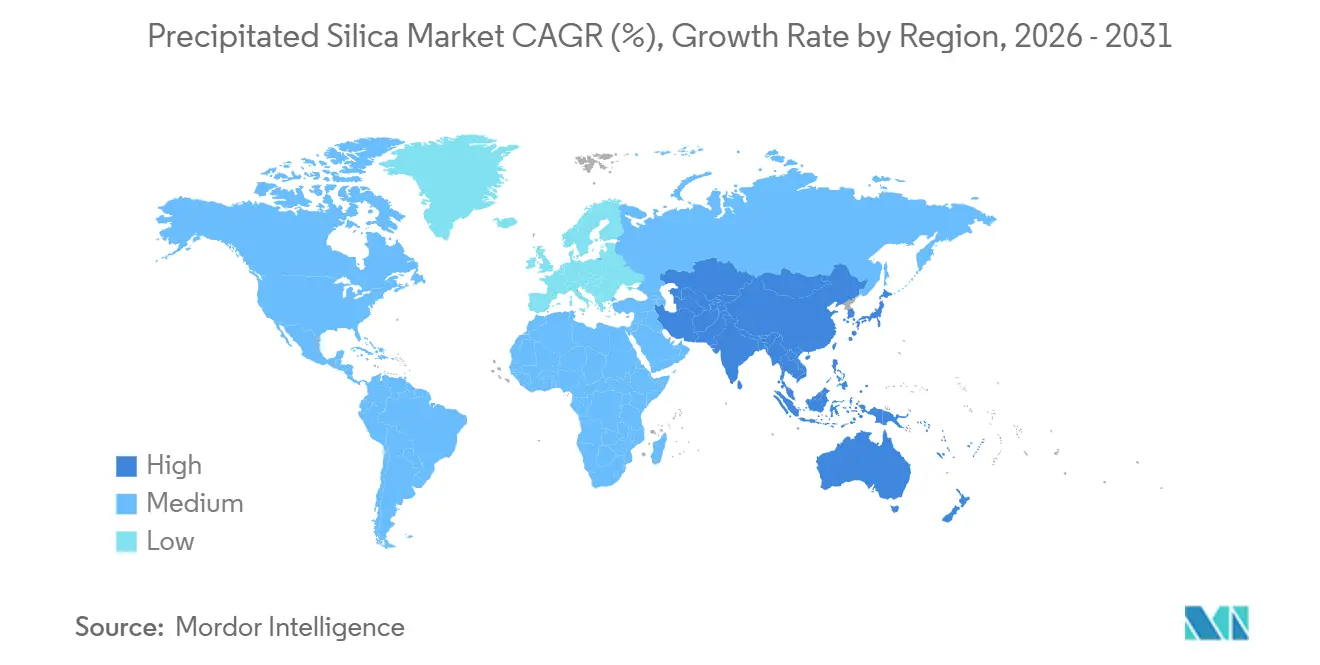
L'Asie-Pacifique a conservé 50,24 % du volume de 2025 et devrait afficher un CAGR de 3,95 % jusqu'en 2031. La production de 9,5 millions de véhicules électriques en Chine en 2025 soutient la demande locale de silice pour pneumatiques, tandis que les projets à base de cendres de balle de riz en Chine, en Inde et en Thaïlande ouvrent des sources d'approvisionnement à faible coût. Le Japon et la Corée du Sud appliquent des normes strictes d'étiquetage des pneumatiques nécessitant un renforcement à la silice, ce qui pousse le taux de pénétration régional au-delà de 70 %. Les partenariats biomasse en Thaïlande, tels que le projet de Evonik à Map Ta Phut, renforcent la sécurité des matières premières et les performances carbone. Cette dynamique maintient l'Asie au cœur du cycle d'investissement du marché de la silice précipitée.
Marché de la silice précipitée en Amérique du Nord et en Europe
En Amérique du Nord et en Europe, l'expansion d'Evonik à Charleston, opérationnelle en janvier 2026, augmente la capacité par voie humide de 50 % pour répondre à la hausse des commandes de pneumatiques pour véhicules électriques, tandis que le rachat par Qemetica des actifs de PPG a ajouté 200 000 t/an entre Lake Charles et Delfzijl. Le renforcement de l'étiquetage des pneumatiques dans l'UE et les interdictions des microplastiques accélèrent la substitution par la silice dans les secteurs automobile et des soins personnels. Toutefois, la hausse des prix de l'acide sulfurique pèse sur les producteurs européens et américains, mettant en évidence les disparités de structure de coûts au sein du marché de la silice précipitée.
Marché de la silice précipitée en Amérique du Sud et en MEA
L'Amérique du Sud et le Moyen-Orient & Afrique présentent des poches de croissance sélectives. L'industrie pneumatique brésilienne s'est redressée parallèlement à 2,1 millions de ventes de véhicules en 2024, stimulant la demande locale. Les mélangeurs d'engrais argentins utilisent la silice comme agent d'écoulement, tandis que les pays du Conseil de coopération du Golfe visent à intégrer en amont la silice de spécialité dans les clusters pétrochimiques en aval. Les coûts logistiques en provenance d'Asie ajoutent souvent 100 à 150 USD/t, protégeant les fournisseurs établis par voie humide. Ces régions demeurent ainsi des opportunités stratégiques de second rang au sein du paysage du marché de la silice précipitée.

Paysage réglementaire
La silice précipitée (dioxyde de silicium, y compris le numéro CAS 7631-86-9) relève des cadres classiques de contrôle des substances chimiques tels que le règlement REACH/CLP de l'UE et le Toxic Substances Control Act (TSCA) des États-Unis. En Europe, l'ECHA a un processus actif de classification harmonisée pour le dioxyde de silicium, incluant un avis du RAC de 2025 cité dans les informations publiques de l'ECHA sur la substance. Cela constitue un facteur de mise en conformité pour les producteurs amont et les utilisateurs aval, notamment les pneumatiques, les cosmétiques et les formulations industrielles, si les attentes en matière de classification et d'étiquetage évoluent.
Pour les usages alimentaires et autres usages de consommation, les cadres d'acceptation façonnent les exigences de qualification des qualités et de documentation. Aux États-Unis, le dioxyde de silicium reste sur l'inventaire actif du TSCA, et l'US EPA a finalisé de nouvelles réglementations procédurales pour les nouvelles substances chimiques, publiées le 18 décembre 2024 et entrées en vigueur le 17 janvier 2025. Les procédures mises à jour renforcent les attentes réglementaires en vertu du TSCA modifié, augmentant l'importance de dossiers réglementaires actualisés et de déclarations de gestion responsable des produits pour les fournisseurs desservant des usages finaux réglementés.
Analyse de la chaîne de valeur
La chaîne de valeur de la silice précipitée commence par les matières premières et les utilités, puis se poursuit par une production par voie humide ou sèche avant de rejoindre des marchés de formulation aval hautement spécifiés. La dépendance amont repose sur le silicate de sodium (issu de sable siliceux et de carbonate de sodium) et des acides minéraux pour la voie humide, ainsi que sur des apports importants en énergie et en eau. En conséquence, la chaîne est sensible à la disponibilité de l'acide sulfurique et à la logistique énergétique. L'industrialisation de filières alternatives de matières premières commence également à apparaître dans les stratégies d'approvisionnement, notamment avec Solvay inaugurant une usine de silice bio-circulaire à Livourne, en Italie, en janvier 2026, pour de la silice hautement dispersible destinée aux mélanges pour pneumatiques.
La différenciation en milieu de chaîne provient généralement du contrôle de la surface spécifique, de la dispersibilité et de la pureté, suivie de la distribution de poudre en vrac et de billes/micro-perles spécialisées vers les fabricants de pneumatiques, les formulateurs de soins bucco-dentaires, les transformateurs alimentaires et les chaînes d'approvisionnement de l'électronique. La régionalisation devient de plus en plus visible dans la planification de la production. Evonik a mis en service une capacité accrue de silice précipitée à Charleston, en Caroline du Sud, début 2026 (une augmentation de 50 % de la capacité du site) pour soutenir la demande nord-américaine en pneumatiques, tandis que la certification circulaire ou de bilan massique est intégrée dans la qualification des clients. Par exemple, Evonik et Egesil Kimya ont obtenu la certification ISCC Plus pour la production de silice précipitée à Adapazari, en Turquie, en juin 2026.
Paysage concurrentiel
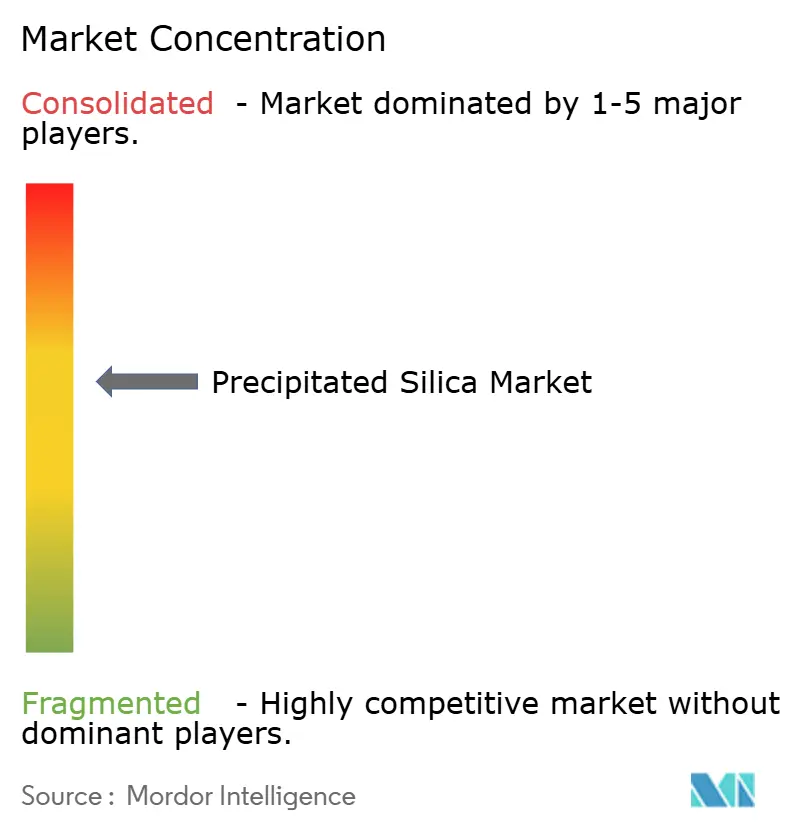
Le marché de la silice précipitée est modérément consolidé. La différenciation technologique est centrée sur la modification de surface et l'efficacité des procédés. L'usine de Evonik à Weston, dans le Michigan, produit de la silice colloïdale d'une pureté supérieure à 99,5 % pour les séparateurs de batteries, tandis que la filière bio-circulaire de Solvay à Livourne valorise les cendres de balle de riz pour réduire les émissions de portée 3. Les dépôts de brevets relatifs aux traitements à l'organosilane ont atteint 47 en 2024, signalant une intensité accrue de la R&D. Les producteurs chinois déploient des algorithmes d'apprentissage automatique pour réduire la variabilité des lots en dessous de 3 %, ce qui se traduit par des économies de 15 à 20 USD/t et élève les barrières concurrentielles. Ces initiatives renforcent le profil dynamique et orienté vers l'innovation du marché de la silice précipitée.
Leaders du secteur de la silice précipitée
-
Cabot Corporation
-
Evonik Industries AG
-
Solvay
-
W. R. Grace & Co.
-
Quechen Silicon Chemical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la silice précipitée
- Antenchem
- Cabot Corporation
- Denka Company Limited
- Evonik Industries AG
- FUJI SILYSIA CHEMICAL LTD.
- Huber Engineered Materials
- Jinsha Precipitated Silica Manufacturing Co., Ltd.
- Kadvani Chemicals Pvt. Ltd.
- Madhu Silica Pvt. Ltd.
- Oriental Silicas Corporation
- Qemetica
- Quechen Silicon Chemical
- Solvay
- Sunshine Industries
- Tata Chemicals Ltd.
- Tokuyama Corporation
- Tosoh Silica Corporation
- W. R. Grace & Co.

Opportunités de marché et perspectives d'avenir
Les qualités certifiées durables créent des opportunités concrètes dans le renforcement des pneumatiques et les applications spécialisées, en particulier lorsque les acheteurs exigent des intrants circulaires vérifiés ou des matériaux à empreinte réduite. En 2026, plusieurs grands fournisseurs ont fait avancer les filières circulaires à échelle commerciale. Solvay a inauguré sa première usine de silice bio-circulaire à Livourne, en Italie (silicate de sodium issu de cendres de balle de riz), et Evonik a débuté la production commerciale d'ULTRASIL eCO après avoir obtenu la certification ISCC Plus dans son usine d'Adapazari, en Turquie. Ces étapes se traduisent par de nouvelles opportunités de qualification pour les fabricants de pneumatiques et les compoundeurs à la recherche de solutions matérielles certifiées plutôt que de filières conventionnelles au silicate de sodium.
La capacité locale et la reconfiguration des actifs façonnent également les zones où les producteurs peuvent remporter des marchés dans les pôles de consommation. Evonik a étendu sa capacité de silice précipitée sur son site de Charleston, en Caroline du Sud, pour soutenir la demande locale en pneumatiques, et a également annoncé des fermetures prévues au sein de son réseau de silice nord-américain, notamment à Havre de Grace, dans le Maryland, d'ici la mi-2026, afin d'optimiser son empreinte. Parallèlement, des usages finaux en croissance rapide capables de justifier des spécifications plus strictes, tels que la silice hautement dispersible pour les pneumatiques à faible résistance au roulement, la silice circulaire certifiée pour les objectifs de durabilité et les qualités ultra-pures pour les applications liées à l'électronique, offrent des points d'entrée pour les producteurs capables de documenter leur conformité, de maintenir la sécurité de l'approvisionnement et de respecter des fenêtres de performance étroites.
Recent Industry Developments in Marché de la silice précipitée
- Juin 2026 : Evonik a permis la production commerciale d'ULTRASIL eCO dans son usine de silice précipitée d'Adapazari, en Turquie, après avoir obtenu la certification ISCC Plus. Cette étape soutient les chaînes de valeur à bilan massique et circulaires pour les clients ayant besoin d'allégations de durabilité vérifiables, notamment dans les applications pneumatiques où la silice hautement dispersible est déterminante pour la performance.
- Janvier 2026 : Solvay a inauguré sa première usine de silice bio-circulaire à Livourne, en Italie, utilisant du silicate de sodium biosourcé issu de cendres de balle de riz pour fabriquer de la silice hautement dispersible. Cette usine à échelle industrielle renforce l'approvisionnement en matières premières circulaires en Europe et ajoute une option à plus faible empreinte carbone pour les fabricants de pneumatiques qui durcissent leurs exigences de durabilité des matériaux.
- Janvier 2025 : Evonik a annoncé son intention de fermer son usine de production de silice précipitée à Havre de Grace, dans le Maryland, d'ici la mi-2026, dans le cadre d'une optimisation de son réseau d'actifs nord-américain. Cette décision marque un abandon des capacités historiques au profit d'une empreinte plus consolidée, influençant la disponibilité de l'approvisionnement régional et les calendriers de requalification des clients.


Marché de la silice précipitée Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de la silice précipitée couvre la silice amorphe synthétique manufacturée produite par précipitation, et commercialisée en tant qu'additif fonctionnel dans le caoutchouc, les pneumatiques, les soins bucco-dentaires, l'alimentation, l'agriculture et d'autres usages industriels.
Exclusions du périmètre : Nous excluons la silice pyrogénée, le gel de silice, la silice cristalline (quartz) et le sable de silice naturel, ainsi que les mélanges composés en aval dans lesquels la silice précipitée n'est pas valorisée en tant qu'intrant distinct.
Aperçu de la segmentation
- Par grade
- Grade caoutchouc
- Grade alimentaire
- Grade dentaire/soins bucco-dentaires
- Grade alimentation animale
- Autres (grade séparateur de batterie et grade technique/industriel)
- Par forme
- Poudre
- Billes
- Micro-perles
- Granulés
- Par procédé de production
- Voie humide
- Voie sèche
- Par secteur d'utilisation finale
- Agriculture
- Soins bucco-dentaires et cosmétiques
- Pneumatiques
- Électronique
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des zones de création de la demande et des zones de production de volume, car la silice précipitée est généralement analysée à travers ses utilisations finales telles que les pneumatiques, le caoutchouc technique et les soins bucco-dentaires. Nous avons utilisé des sources publiques, notamment les publications sur les matériaux minéraux de l'USGS, les statistiques commerciales d'UN Comtrade, les indicateurs macroéconomiques de l'OCDE et de la Banque mondiale, ainsi que les normes et orientations de l'ISO et de la FDA américaine pour le contexte des grades alimentaires et bucco-dentaires. Les bases de données de brevets ont également été consultées pour suivre les améliorations de procédés et les évolutions d'applications susceptibles de modifier la composition des grades au fil du temps.
Du côté de l'offre, nous avons utilisé les rapports annuels des entreprises, les présentations aux investisseurs et les annonces d'usines pour confirmer les capacités, les expansions et les empreintes opérationnelles, puis nous avons recoupé ces informations avec les flux commerciaux et les centres de consommation régionaux connus. Des abonnements payants ont été utilisés de manière sélective pour les données financières des entreprises et la veille d'actualités, ainsi que des ensembles de données d'importation et d'exportation au niveau des expéditions lorsque la divulgation était limitée. Cette liste est fournie à titre indicatif uniquement, et nous avons également eu recours à d'autres sources publiques et payantes pour la collecte, la validation et la clarification des données au cours de l'analyse.
Entretiens primaires et enquêtes
Les vérifications primaires ont été effectuées par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de fabricants, distributeurs, compoundeurs et grands utilisateurs finaux dans les secteurs des pneumatiques, des articles en caoutchouc, du dentifrice et des formulations agrochimiques. Ces discussions ont permis de valider la définition pratique de la silice précipitée vendue dans chaque cas d'utilisation, et de confirmer la composition typique des grades, les fourchettes de prix et les limites de substitution par région.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux (CXO) : 13 % | APAC : 52 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 29 % |
| Acteurs de plus petite taille : 17 % | Managers : 46 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement est principalement construit selon une approche descendante par bassin de demande, dans laquelle les indicateurs de production de pneumatiques et de caoutchouc, les signaux de consommation de dentifrice et de soins bucco-dentaires, et l'activité de formulation agrochimique sont utilisés pour reconstituer la consommation probable de silice précipitée par grande région. Ces bassins de demande sont ensuite traduits en totaux de marché à l'aide de facteurs d'intensité par application et de répartitions réalistes des grades, avant d'être convertis en valeur à l'aide de fourchettes de prix sensibles à la région et au grade.
Nous corroborons ensuite les résultats avec des approximations ascendantes sélectives, telles que des récapitulatifs de capacité et d'utilisation par région, des vérifications de la direction des expéditions des fournisseurs via les flux commerciaux, et des contrôles de cohérence prix-volume pour les applications clés. Le modèle intègre l'adoption des pneumatiques verts et les tendances en matière de pneumatiques à faible résistance au roulement, la production de pneumatiques et la demande de remplacement, les habitudes de consommation de soins bucco-dentaires et de formulation de dentifrices, l'intensité d'utilisation de la protection des cultures pour les supports, ainsi que la répercussion des coûts liés à l'énergie et aux matières premières qui influence les prix. Les prévisions sont élaborées à l'aide d'une analyse de scénarios, dans laquelle un scénario de base est ancré aux attentes de croissance des marchés finaux, puis ajusté avec les données des entretiens sur le calendrier des expansions, les taux de montée en puissance et les évolutions de la pénétration des grades spéciaux. Lorsque les détails ascendants font défaut pour les installations de plus petite taille, les lacunes sont comblées par des fourchettes d'utilisation conservatrices et des références régionales, qui sont réexaminées lors des entretiens.
Validation des données et cycle de mise à jour
La validation est assurée par de multiples vérifications qui comparent le modèle à des signaux indépendants, tels que les schémas de production régionaux, les balances commerciales et les ajouts de capacité connus en cours de mise en service. Les écarts importants sont signalés pour examen par les analystes, et les hypothèses sont retestées en recontactant les acteurs du secteur lorsqu'un écart ne peut être expliqué par la composition des grades ou les différences de prix. Avant la validation finale, nous examinons l'ensemble du calcul étape par étape afin que la logique reliant les indicateurs de demande aux volumes et aux prix reste traçable.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des démarrages majeurs d'usines, des arrêts prolongés ou des variations importantes des coûts de l'énergie et des matières premières. Juste avant la livraison, une dernière révision est effectuée afin que les dernières publications publiques et les flux d'actualités soient reflétés dans les chiffres et le récit.
Comparaison du dimensionnement du marché de la silice précipitée par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour la silice précipitée ne concordent souvent pas, car chaque éditeur utilise des périmètres de marché différents, puis applique ses propres hypothèses de prix et de composition des grades. Des différences apparaissent également en raison de l'année de base choisie, du calendrier des devises et du fait que l'estimation est construite en priorité par volume ou par valeur.
Les flux commerciaux de silice amorphe synthétique, les ajouts de capacité annoncés et les indicateurs de demande des utilisations finales tels que la production de pneumatiques et la consommation de soins bucco-dentaires sont utilisés comme vérifications pour maintenir Mordor Intelligence ancré à un bassin de silice précipitée défini par volume, qui est ensuite valorisé par grade et par région plutôt que par une moyenne globale unique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,38 millions USD (2026) | |
| Éditeur sectoriel A | 3,92 milliards USD (2024) | Cette estimation semble axée sur la valeur et peut surestimer les totaux si elle applique un prix moyen mondial unique et des catégories d'applications larges susceptibles d'inclure des produits formulés en aval, et non uniquement la silice précipitée vendue en tant qu'intrant. |
| Éditeur sectoriel B | 4,27 milliards USD (2025) | Le chiffre suppose probablement une progression plus élevée du prix moyen pondéré et un périmètre plus large couvrant les adjacences de la silice de spécialité, ce qui peut faire augmenter la taille du marché lorsque les primes de grade et la composition régionale ne sont pas modélisées séparément. |
L'écart entre les chiffres publiés s'explique principalement par les périmètres et la manière dont les prix sont traduits à partir des volumes, en particulier lorsque les billes premium et les micro-perles sont mélangées aux grades caoutchouc standard. En maintenant le bassin de demande ancré aux signaux de consommation des utilisations finales et en superposant ensuite des prix réalistes par grade et par région, l'estimation reste plus facile à reproduire et à tester sous contrainte lorsque de nouvelles capacités ou des évolutions commerciales surviennent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la silice précipitée ?
La taille du marché de la silice précipitée a atteint 3,38 millions de tonnes en 2026 et devrait atteindre 4,08 millions de tonnes d'ici 2031.
Quelle région mène la demande en silice précipitée ?
L'Asie-Pacifique détient 50,24 % du volume mondial et devrait croître à un TCAC de 3,95 % jusqu'en 2031, portée par la production de pneumatiques VE et les projets de cendres de balle de riz.
À quelle vitesse la silice précipitée de grade alimentaire croît-elle ?
Le volume de grade alimentaire progresse à un TCAC de 4,56 % à mesure que les marques recherchent des alternatives anti-agglomérantes à étiquette propre approuvées par la FDA et l'EFSA.
Quel facteur impacte le plus les coûts de production de la silice aujourd'hui ?
La tension sur l'approvisionnement en acide sulfurique a augmenté les coûts variables jusqu'à 68 % en Amérique du Nord, pesant sur les marges de la voie humide.
Qui sont les principaux acteurs de la silice précipitée ?
Evonik, Solvay, Quechen Silicon Chemical, W.R. Grace et Cabot détiennent collectivement environ 47 % de la capacité mondiale.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

