
Tamanho e Participação do Mercado de Sílica Precipitada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Volume do Mercado (2026) | 3.38 Milhões de toneladas |
| Volume do Mercado (2031) | 4.08 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.86 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
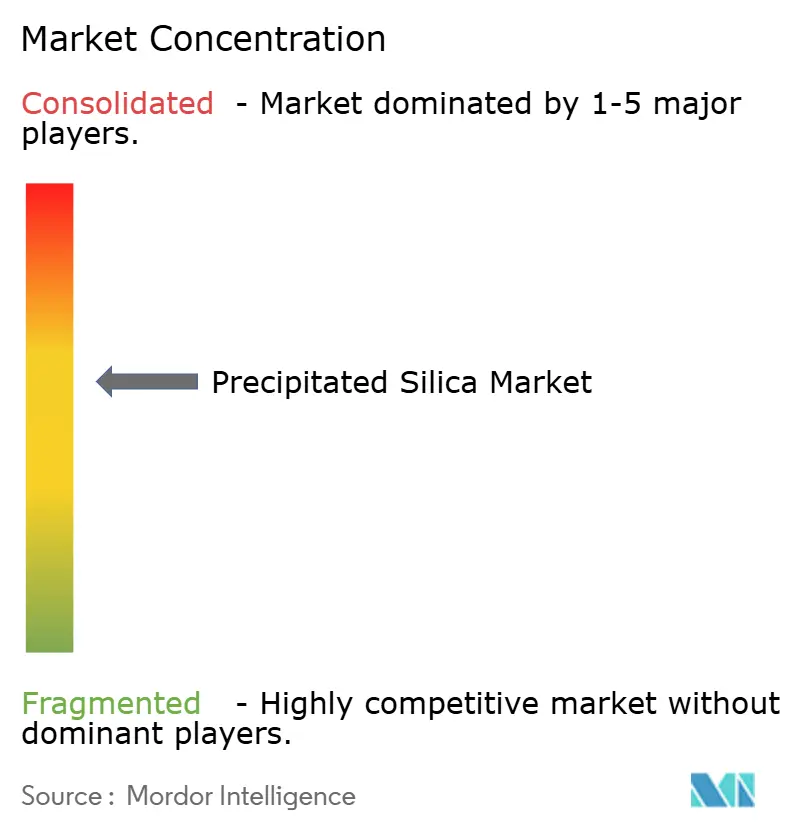
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sílica Precipitada por Mordor Intelligence
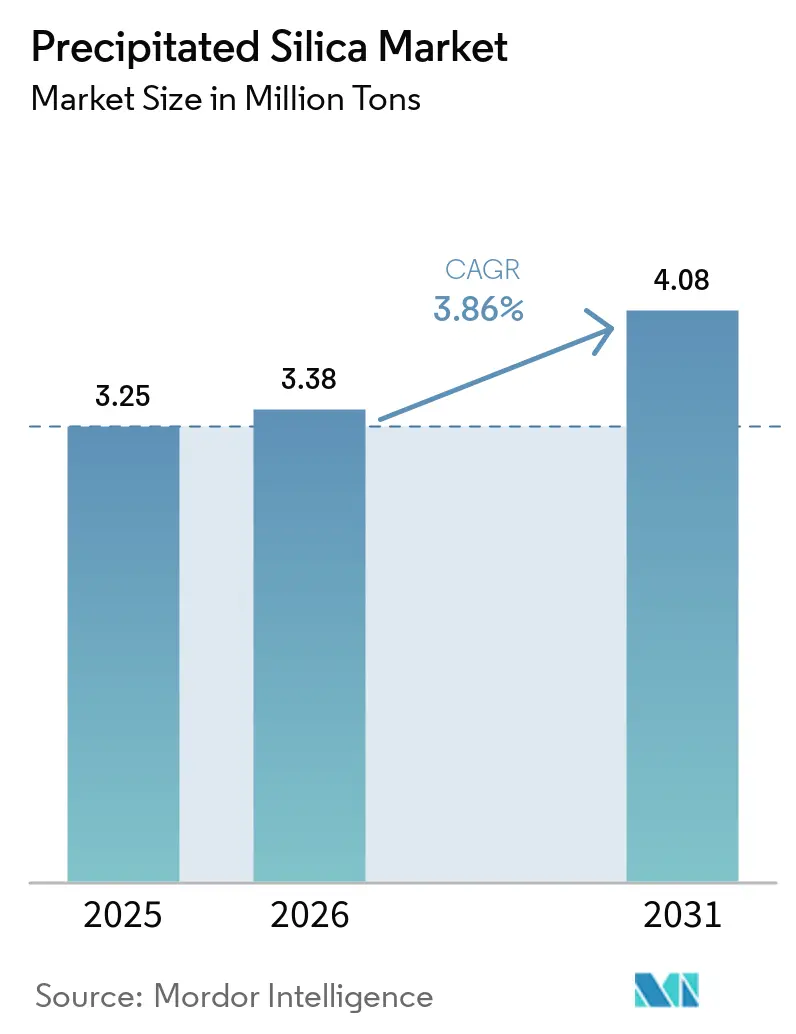
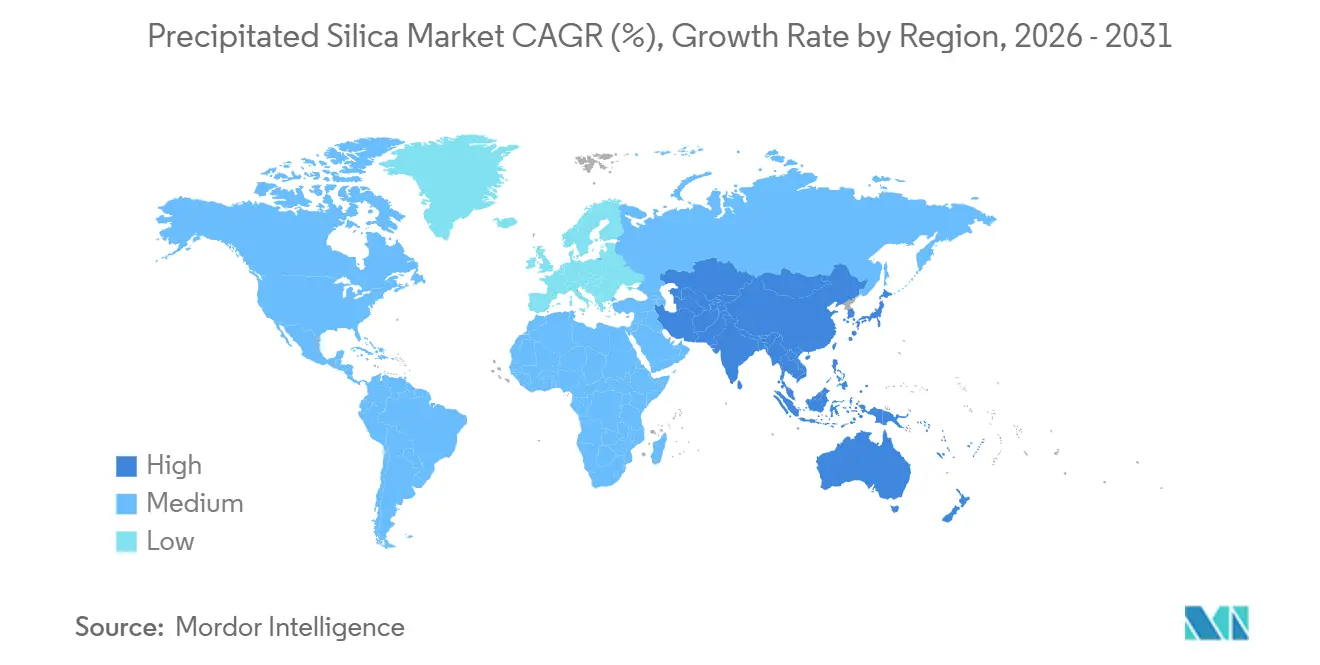
Espera-se que o tamanho do Mercado de Sílica Precipitada aumente de 3,25 milhões de toneladas em 2025 para 3,38 milhões de toneladas em 2026 e atinja 4,08 milhões de toneladas até 2031, crescendo a um CAGR de 3,86% no período de 2026-2031. O impulso decorre das formulações de pneus para veículos elétricos (VE) que demandam graus de borracha de maior desempenho, aliadas ao endosso de reguladores alimentares à sílica amorfa ultrapura para produtos com rótulo limpo. As rotas de processo úmido ainda contribuem com 75,21% do volume de 2025, mas a produção pelo processo seco está se expandindo a 4,89% ao ano, à medida que os produtores buscam menor intensidade energética e aplicações de nicho em separadores de baterias. A Ásia-Pacífico detém uma participação de 50,24% em 2025 e lidera o crescimento futuro com um CAGR de 3,95% em 2026-2031, impulsionada por projetos de valorização de cinzas de casca de arroz que reduzem os custos de matéria-prima em 15-20% em relação às rotas convencionais de silicato de sódio. A intensidade competitiva permanece moderada, com os cinco maiores fornecedores detendo aproximadamente metade da capacidade instalada, enquanto players de médio porte ampliam linhas à base de biomassa e graus ultrapuros para baterias de íons de lítio.
Principais Conclusões do Relatório
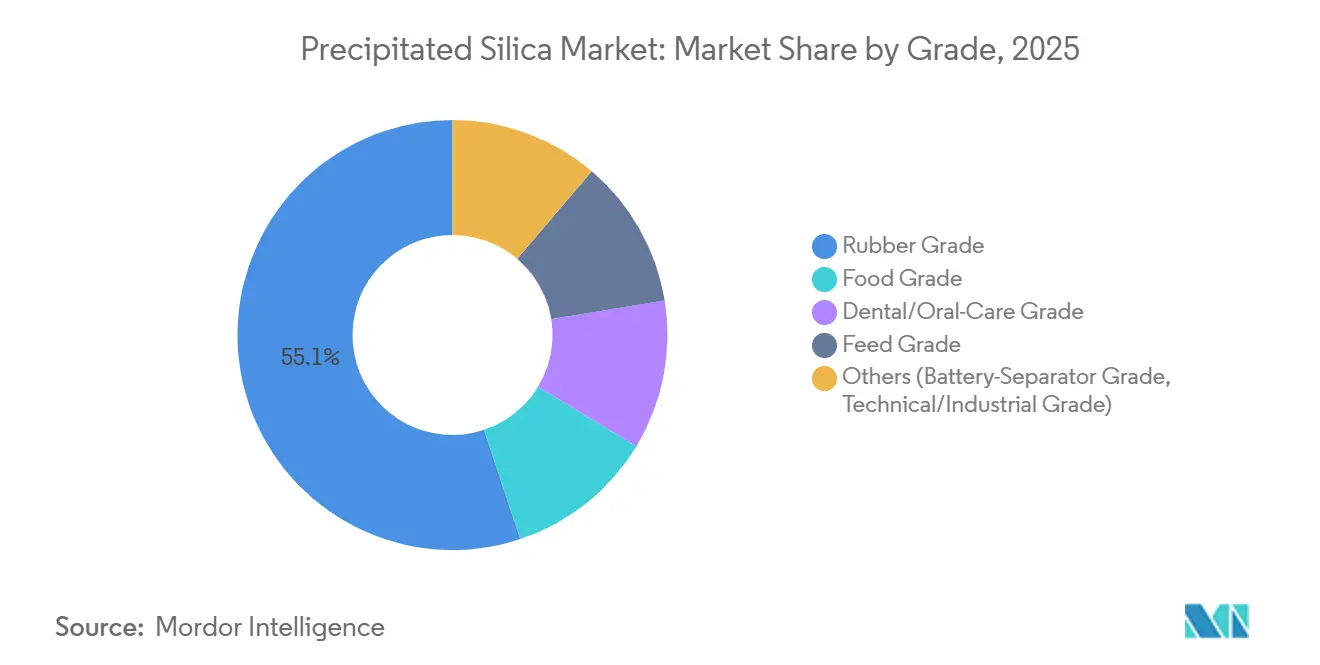
- Por grau, o grau de borracha deteve 55,12% da participação do mercado de sílica precipitada em 2025, enquanto o grau alimentício deve registrar o CAGR mais rápido de 4,56% até 2031.
- Por forma, o pó dominou com 48,31% de participação de receita em 2025; as esferas devem se expandir a um CAGR de 6,34% até 2031.
- Por processo de produção, a rota úmida comandou 75,21% do mercado de sílica precipitada em 2025, enquanto a rota seca deve crescer 4,89% ao ano durante 2026-2031.
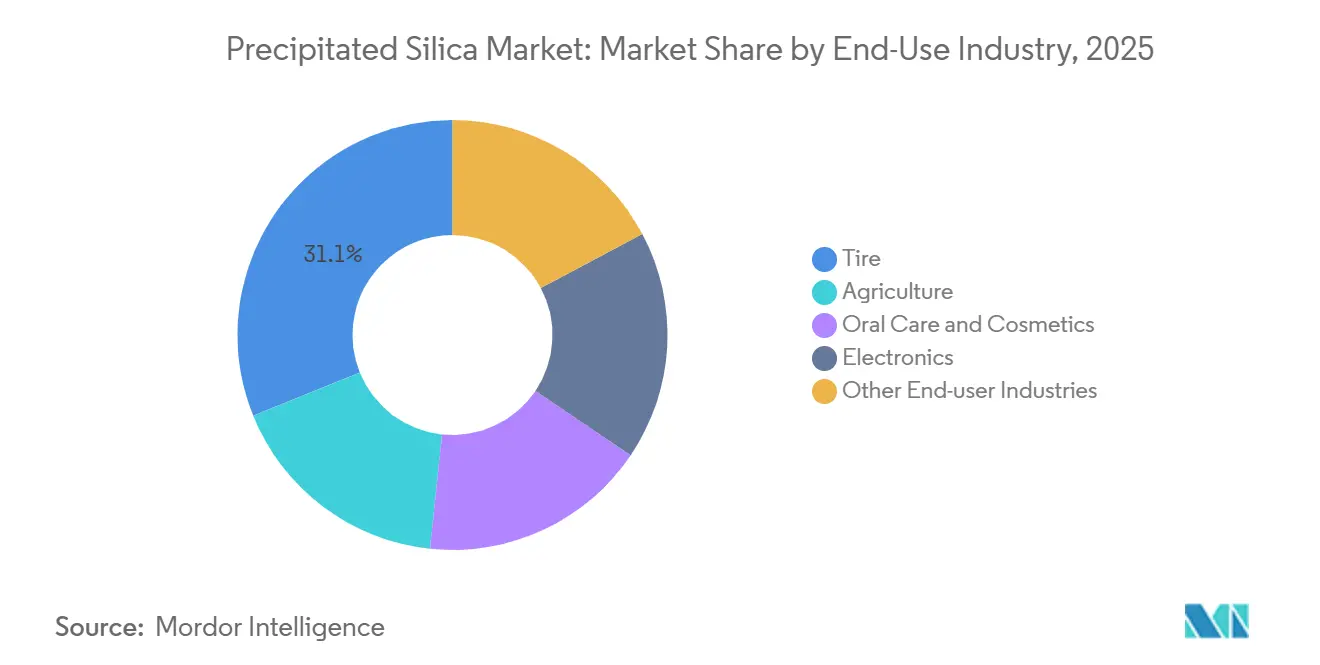
- Por indústria de uso final, os pneus responderam por 31,12% do volume global em 2025; as aplicações de higiene bucal e cosméticos avançam a um CAGR de 4,20% até 2031.
- Por geografia, a Ásia-Pacífico captou 50,24% da demanda global em 2025 e lidera o crescimento com um CAGR de 3,95% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda impulsionada pela eletrificação por pneus de VE com sílica aprimorada | +0.9% | Global, concentrada na China, UE, América do Norte | Médio prazo (2-4 anos) |
| Pressão regulatória por pneus verdes de baixa resistência ao rolamento | +0.7% | UE, América do Norte, Japão, Coreia do Sul | Curto prazo (≤ 2 anos) |
| Adoção de sílica de grau alimentício em formulações com rótulo limpo | +0.5% | América do Norte, UE, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Expansão da sílica de economia circular à base de cinzas de casca de arroz | +0.6% | China, Índia, Tailândia, Vietnã | Longo prazo (≥ 4 anos) |
| Sílica de alta pureza para separadores de baterias de íons de lítio | +0.4% | Ásia-Pacífico, polos de VE da América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Impulsionada pela Eletrificação por Pneus de VE com Sílica Aprimorada
O torque instantâneo e os conjuntos de baterias mais pesados fazem os pneus de VE desgastarem mais rapidamente, mas as metas de autonomia forçam os fabricantes de automóveis a reduzir a resistência ao rolamento. Aumentar as cargas de sílica precipitada de 10–15 phr para 20–30 phr reduz a histerese em até 25%, preservando a aderência[1]. A China produziu 9,5 milhões de veículos elétricos a bateria e híbridos plug-in em 2025, cada um consumindo quatro a cinco pneus com teor de sílica 40–60% superior ao dos modelos a combustão, equivalendo a aproximadamente 50.000–70.000 t de demanda incremental anual localmente. Os limites mais rígidos de rotulagem de pneus da UE, que entraram em vigor em meados de 2024, reforçam a mudança, e os fabricantes de equipamentos originais norte-americanos adotaram especificações de aquisição semelhantes, incorporando sílica nos projetos básicos de pneus independentemente das oscilações do preço do petróleo. A tendência consolida o crescimento estrutural do mercado de sílica precipitada, incentivando os produtores a investir em capacidade dedicada ao grau para VE em todas as regiões.
Pressão Regulatória por Pneus Verdes de Baixa Resistência ao Rolamento
As regras de Economia Média de Combustível Corporativa estabelecem metas de 49 mpg para veículos de passeio do ano-modelo 2026 nos Estados Unidos, obrigando os fabricantes de automóveis a exigir pneus de baixa resistência ao rolamento capazes de proporcionar 3–5% de economia de combustível[2]. Os procedimentos de teste ASTM F2493 e a harmonização com a ISO 28580 permitem que os fabricantes de pneus validem formulações de sílica de forma consistente em todo o mundo. O Japão e a Coreia do Sul concedem as melhores classificações de rótulo de pneus apenas para coeficientes de resistência ao rolamento abaixo de 9,0, um nível praticamente inatingível sem reforço de sílica, e ambos os mercados superaram 70% de penetração de sílica em pneus de veículos de passeio durante 2025. Essas políticas sincronizadas formam um piso de conformidade que protege o mercado de sílica precipitada de ciclos de preços de curto prazo, sustentando assim os pipelines de expansão de capacidade.
Adoção de Sílica de Grau Alimentício em Formulações com Rótulo Limpo
Varejistas e consumidores preferem listas de ingredientes curtas, levando os processadores de alimentos a substituir agentes antiaglomerantes sintéticos por sílica precipitada amorfa. A Agência de Vigilância Sanitária e de Alimentos dos EUA (FDA) lista o dióxido de silício como Geralmente Reconhecido como Seguro em até 2% em peso em pós alimentícios. Sua área de superfície de 150–200 m²/g adsorve a umidade ambiente de forma eficiente, evitando a aglomeração em sal, misturas para bebidas e misturas de especiarias mesmo em ambientes de armazém com umidade tropical. A Innova Market Insights registrou um aumento de 8% nos lançamentos globais com rótulo limpo durante 2024, e 22% dos novos itens de mistura seca continham dióxido de silício. Os fornecedores agora certificam as linhas de produção sob as normas ISO 22000 e FSSC 22000, reforçando a confiança das marcas. Consequentemente, os volumes de grau alimentício sustentam parte do CAGR previsto de 4,56% e ampliam a dispersão geográfica do mercado de sílica precipitada para além dos polos automotivos.
Expansão da Sílica de Economia Circular à Base de Cinzas de Casca de Arroz
A Ásia queima aproximadamente 200 milhões de t de casca de arroz anualmente, gerando cinzas que contêm 85–95% de sílica. A conversão desse subproduto de biomassa evita a mineração de quartzo virgem e reduz o custo de matéria-prima para USD 30–50 t⁻¹, em comparação com USD 150–180 t⁻¹ para silicato de sódio e ácido sulfúrico. A receita de sílica à base de cinzas da China situou-se em CNY 430 milhões (USD 60 milhões) em 2024 e deve superar CNY 1 bilhão (USD 140 milhões) até 2030. O acordo de fornecimento da Evonik em 2024 com a Phichit Bio Power na Tailândia reduz os gastos com matéria-prima em 15–20% e diminui as emissões de Escopo 3, alinhando-se aos mecanismos de Ajuste de Carbono na Fronteira da UE. O modelo se expande facilmente pela Índia, Vietnã e Indonésia, conferindo aos players locais uma vantagem estrutural de custo e levando os produtores globais a repensar seus portfólios de matérias-primas. Essa eficiência de recursos adiciona resiliência ao mercado de sílica precipitada no longo prazo.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Oferta restrita de ácido sulfúrico inflacionando custos | -0.60% | Global, aguda na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Volatilidade do ciclo de produção de fabricantes de equipamentos originais automotivos | -0.50% | Global, concentrada na América do Norte, UE, China | Médio prazo (2-4 anos) |
| Reação dos consumidores contra microplásticos de sílica (cuidados pessoais) | -0.10% | UE, América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Oferta Restrita de Ácido Sulfúrico Inflacionando Custos
A síntese de sílica precipitada requer 0,3–0,4 t de ácido sulfúrico por tonelada de produto. A produção de enxofre elementar dos EUA caiu 5% para 8,2 milhões de t em 2024, elevando os preços contratuais de ácido em Tampa de USD 69/t no primeiro trimestre de 2024 para USD 116/t no final do ano, uma alta de 68%. Os preços à vista na China subiram ainda mais rapidamente devido a paralisações de fundições e restrições às exportações. Os produtores avaliam a integração retroativa na recuperação de enxofre, mas as plantas de regeneração custam mais de USD 50 milhões e o retorno do investimento se estende por mais de cinco anos. Esses picos de custo comprimem as margens brutas, particularmente para os graus de pó de commodities, e moderam o apetite por investimentos de curto prazo no mercado de sílica precipitada.
Volatilidade do Ciclo de Produção de Fabricantes de Equipamentos Originais Automotivos
Os pneus respondem por 31,12% dos volumes de 2025, e os pedidos de equipamentos originais oscilam com a produção de veículos leves. Escassez de semicondutores, paralisações trabalhistas e custos de crédito flutuantes reduziram a produção global em 3% no início de 2025, perturbando os cronogramas das fábricas de pneus. Uma queda de 1 ponto na produção de veículos remove aproximadamente 15.000–20.000 t de demanda de sílica, pressionando a utilização da capacidade abaixo do limiar de equilíbrio de 75%. Fornecedores diversificados em alimentos, higiene bucal e eletrônicos resistem melhor aos choques, mas os especialistas em pneus com produto único sentem uma volatilidade mais aguda. A ciclicidade persistente limita o potencial de alta para o mercado de sílica precipitada, mesmo que as tendências de eletrificação de longo prazo permaneçam favoráveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau:
Borracha Ainda Domina Enquanto Alimentação AceleraA sílica de grau de borracha deteve 55,12% do volume em 2025, refletindo o uso consolidado em bandas de rodagem de pneus de baixa resistência ao rolamento. Os volumes de grau alimentício, embora menores, crescem a um CAGR de 4,56% até 2031, o mais rápido entre todos os graus, à medida que os proprietários de marcas globais adotam agentes antiaglomerantes com rótulo limpo. Os abrasivos de sílica dental atingiram cerca de USD 500 milhões em 2025, sustentados pelo aumento da penetração de pasta de dentes em economias emergentes. Essas dinâmicas mantêm os volumes de borracha elevados, mas o crescimento incremental provém cada vez mais dos nichos de alimentação e higiene bucal, diversificando os fluxos de receita dentro do mercado de sílica precipitada.
Estruturas regulatórias estáveis, a regra GRAS da FDA 21 CFR 172.480 e a opinião da EFSA de 2018, reduzem o risco de reformulação para os processadores de alimentos, sustentando a expansão do grau. Enquanto isso, a matéria-prima de cinzas de casca de arroz demonstra que as rotas de biomassa podem fornecer áreas de superfície de grau para pneus, reduzindo as diferenças de custo em relação aos incumbentes do processo úmido. Até 2031, os graus alimentício e de higiene bucal juntos poderiam se aproximar de um terço do tamanho do mercado de sílica precipitada para aplicações especiais, desafiando o domínio tradicional dos compostos de borracha.


Por Forma:
Pó Lidera, mas Esferas Avançam RapidamenteO pó respondeu por 48,31% das remessas de 2025 por se dispersar facilmente em borracha e plásticos. As esferas, no entanto, avançam a um CAGR de 6,34% impulsionadas pela demanda de pasta de dentes e géis cosméticos, onde esferas uniformes evitam grãos e mantêm o fluxo. Investimentos em secagem por atomização de USD 5–10 milhões por linha aumentaram a capacidade de esferas em Taiwan, Japão e Índia, reduzindo os prazos de entrega da cadeia de suprimentos. O pó permanecerá o produto principal, mas as esferas devem conquistar um subsegmento premium do mercado de sílica precipitada, impulsionadas por regulamentações sobre microplásticos que excluem a sílica inorgânica das restrições a polímeros.
A morfologia consistente das partículas permite que as esferas atendam às substituições de microesferas europeias, e as marcas de higiene bucal capitalizam em alegações de marketing sobre dissolução mais rápida. Os grânulos continuam servindo às misturas agrícolas, enquanto as microesferas ocupam posições de nicho em cosméticos e revestimentos. Como resultado, as esferas poderão superar 20% das vendas por forma até 2031, alterando o mix de receita e elevando os preços médios de venda em todo o mercado de sílica precipitada.
Por Processo de Produção:
Rota Úmida Prevalece Enquanto a Seca Ganha ParticipaçãoO processamento úmido gerou 75,21% do volume de 2025 graças à sua capacidade de atingir áreas de superfície de 150–250 m²/g, vitais para os graus premium de pneus e higiene bucal. O processamento seco está se aproximando, crescendo a um CAGR de 4,89%, especialmente em revestimentos e plásticos, onde 80–100 m²/g é suficiente. As plantas secas evitam completamente o ácido e podem aproveitar o CO₂ de gases de combustão, adequando-se às narrativas de economia circular na Europa e na China. Os custos de capital são 20% menores do que os das plantas úmidas, mas a versatilidade do produto permanece mais restrita. Ainda assim, a menor intensidade energética posiciona o processamento seco como uma alternativa viável para aplicações de commodities dentro do mercado de sílica precipitada.
As plantas úmidas enfrentam exposição a custos variáveis de ácido sulfúrico e precisam gerenciar o subproduto de sulfato de sódio, incorrendo às vezes em USD 20–30/t em descarte ou logística. Rotas híbridas de biomassa úmida em fase piloto na China buscam cortes de energia de 15–20%, sugerindo convergência. No longo prazo, as tecnologias secas poderiam superar 30% da participação no tamanho do mercado de sílica precipitada à medida que as métricas de sustentabilidade se tornam mais rigorosas.
Por Indústria de Uso Final:
Pneus Ancoram, Higiene Bucal SuperaOs pneus absorveram 31,12% da demanda de 2025, consolidando o papel de âncora do setor. No entanto, os segmentos de higiene bucal e cosméticos estão crescendo a um CAGR de 4,20% até 2031, à medida que a penetração de cremes dentais se amplia na Ásia e na América Latina. A eletrônica, principalmente os revestimentos de separadores de baterias que utilizam sílica mesoporosa, oferece volumes pequenos, mas de crescimento acelerado, enquanto a agricultura e os revestimentos industriais crescem em linha com o PIB. Se a adoção de veículos elétricos atingir as metas de política, a intensidade de sílica em pneus poderá aumentar mais 10 a 15 phr, mantendo o volume absoluto de pneus em crescimento mesmo em mercados automotivos maduros. Enquanto isso, a dispersão geográfica da demanda por higiene bucal equilibra as oscilações cíclicas do setor automotivo, estabilizando o mix de receita do mercado de sílica precipitada.
A clareza regulatória contribui; a monografia anticárie da FDA permite até 10% em peso de dióxido de silício em cremes dentais, e o Regulamento de Cosméticos da UE o lista sem limites de concentração. Essas diretrizes encorajam os formuladores. A demanda por separadores de baterias, embora incipiente, exige preços premium e eleva a barreira tecnológica de entrada, reforçando as vantagens competitivas dos participantes estabelecidos com capacidades de processamento de altíssima pureza. Essa interação sustenta múltiplas avenidas de crescimento multissegmento para o mercado de sílica precipitada.
Análise Geográfica
Mercado de Sílica Precipitada na APAC
A Ásia-Pacífico reteve 50,24% do volume de 2025 e está projetada para um CAGR de 3,95% até 2031. A produção de 9,5 milhões de veículos elétricos na China em 2025 sustenta a demanda local por sílica para pneus, enquanto projetos de cinza de casca de arroz na China, Índia e Tailândia viabilizam fornecimento de baixo custo. O Japão e a Coreia do Sul aplicam classificações rigorosas de etiquetagem de pneus que exigem reforço com sílica, elevando a penetração regional acima de 70%. Parcerias de biomassa na Tailândia, como o empreendimento da Evonik Industries AG em Map Ta Phut, reforçam a segurança de matéria-prima e as credenciais de carbono. Esse impulso mantém a Ásia no centro do ciclo de investimentos do mercado de sílica precipitada.
Mercado de Sílica Precipitada na América do Norte e Europa
Na América do Norte e na Europa, a expansão da Evonik Industries AG em Charleston, operacional em janeiro de 2026, aumenta a capacidade do processo úmido em 50% para atender aos crescentes pedidos de pneus para veículos elétricos, enquanto a aquisição dos ativos da PPG pela Qemetica adicionou 200.000 t/ano nas unidades de Lake Charles e Delfzijl. O endurecimento da etiquetagem de pneus na UE e as proibições de microplásticos aceleram a substituição por sílica nos canais automotivo e de cuidados pessoais. No entanto, a inflação no preço do ácido sulfúrico pesa sobre os produtores europeus e norte-americanos, evidenciando disparidades na estrutura de custos ao longo do mercado de sílica precipitada.
Mercado de Sílica Precipitada na América do Sul e MEA
A América do Sul e o Oriente Médio e África apresentam nichos de crescimento seletivo. A indústria de pneus do Brasil se recuperou em paralelo com 2,1 milhões de vendas de veículos em 2024, estimulando a demanda local. Os misturadores de fertilizantes da Argentina utilizam sílica como agente de fluxo, enquanto as nações do Conselho de Cooperação do Golfo visam integrar verticalmente a sílica de especialidade em clusters petroquímicos a jusante. Os custos logísticos provenientes da Ásia frequentemente acrescentam entre 100 e 150 USD/t, protegendo os fornecedores estabelecidos de processo úmido. Essas regiões permanecem, portanto, oportunidades estratégicas de segundo nível no panorama do mercado de sílica precipitada.

Panorama regulatório
A sílica precipitada (dióxido de silício, incluindo o CAS 7631-86-9) está sujeita a estruturas convencionais de controle químico, como o REACH/CLP da UE e o Toxic Substances Control Act (TSCA) dos EUA. Na Europa, a ECHA mantém um processo ativo de classificação harmonizada para o dióxido de silício, incluindo um parecer do RAC de 2025 citado nas informações públicas de substâncias da ECHA. Isso representa um fator de conformidade para produtores upstream e usuários downstream, incluindo pneus, cosméticos e formulações industriais, caso as expectativas de classificação e rotulagem sejam alteradas.
Para uso alimentar e outros usos de consumo, as estruturas de aceitação moldam a qualificação de grau e os requisitos de documentação. Nos Estados Unidos, o dióxido de silício permanece no inventário ativo do TSCA, e a EPA dos EUA finalizou novos regulamentos processuais para substâncias químicas, publicados em 18 de dezembro de 2024, com entrada em vigor em 17 de janeiro de 2025. Os procedimentos atualizados aumentam as expectativas regulatórias sob o TSCA emendado, elevando a importância de dossiês regulatórios atualizados e declarações de gestão responsável de produtos para fornecedores que atendem a usos finais regulamentados.
Análise da cadeia de valor
A cadeia de valor da sílica precipitada começa com matérias-primas e utilidades, passando então pela produção via processo úmido ou seco, antes de avançar para mercados de formulação downstream altamente especificados. A dependência upstream está ancorada no silicato de sódio (proveniente de areia de sílica e barrilha) e em ácidos minerais para a rota úmida, além de insumos significativos de energia e água. Como resultado, a cadeia é sensível à disponibilidade de ácido sulfúrico e à logística energética. A industrialização de rotas alternativas de matérias-primas também começa a aparecer nas estratégias de fornecimento, incluindo a inauguração pela Solvay de uma unidade de sílica bio-circular em Livorno, Itália, em janeiro de 2026, para sílica altamente dispersável destinada a compostos de pneus.
A diferenciação midstream normalmente vem do controle da área de superfície, dispersibilidade e pureza, seguida pela distribuição de pó a granel e esferas/micropérolas especiais para fabricantes de pneus, formuladores de higiene bucal, processadores de alimentos e cadeias de suprimento de eletrônicos. A regionalização está cada vez mais visível no planejamento da produção. A Evonik colocou em operação uma capacidade ampliada de sílica precipitada em Charleston, Carolina do Sul, no início de 2026 (um aumento de 50% na capacidade da unidade) para atender à demanda norte-americana de pneus, enquanto a certificação circular ou de balanço de massa vem sendo incorporada à qualificação de clientes. Por exemplo, a Evonik e a Egesil Kimya obtiveram a certificação ISCC Plus para a produção de sílica precipitada em Adapazari, Turquia, em junho de 2026.
Cenário Competitivo
O mercado de sílica precipitada é moderadamente consolidado. A diferenciação tecnológica centra-se na modificação de superfície e na eficiência do processo. A planta da Evonik em Weston, Michigan, produz sílica coloidal com pureza superior a 99,5% para separadores de baterias, enquanto a rota biocircular da Solvay em Livorno aproveita cinzas de casca de arroz para reduzir as emissões de Escopo 3. Os depósitos de patentes em torno de tratamentos com organosilano subiram para 47 em 2024, sinalizando elevada intensidade de P&D. Os produtores chineses implantam algoritmos de aprendizado de máquina para reduzir a variabilidade de lotes abaixo de 3%, traduzindo-se em economias de USD 15–20/t e elevando as barreiras competitivas. Tais movimentos reforçam o perfil dinâmico e orientado à inovação do mercado de sílica precipitada.
Líderes do Setor de Sílica Precipitada
-
Cabot Corporation
-
Evonik Industries AG
-
Solvay
-
W. R. Grace & Co.
-
Quechen Silicon Chemical
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sílica Precipitada
- Antenchem
- Cabot Corporation
- Denka Company Limited
- Evonik Industries AG
- FUJI SILYSIA CHEMICAL LTD.
- Huber Engineered Materials
- Jinsha Precipitated Silica Manufacturing Co., Ltd.
- Kadvani Chemicals Pvt. Ltd.
- Madhu Silica Pvt. Ltd.
- Oriental Silicas Corporation
- Qemetica
- Quechen Silicon Chemical
- Solvay
- Sunshine Industries
- Tata Chemicals Ltd.
- Tokuyama Corporation
- Tosoh Silica Corporation
- W. R. Grace & Co.

Oportunidades de mercado e perspectivas futuras
Os graus qualificados em sustentabilidade criam oportunidades concretas no reforço de pneus e em aplicações especiais, particularmente onde os compradores exigem insumos circulares verificados ou materiais de menor impacto ambiental. Em 2026, vários grandes fornecedores avançaram em vias circulares em escala comercial. A Solvay inaugurou sua primeira unidade de sílica bio-circular em Livorno, Itália (silicato de sódio derivado de cinza de casca de arroz), e a Evonik iniciou a produção comercial de ULTRASIL eCO após a certificação ISCC Plus em sua fábrica em Adapazari, Turquia. Essas medidas se traduzem em novas oportunidades de qualificação para fabricantes de pneus e compostadores que buscam soluções de materiais certificados, em vez das rotas convencionais de silicato de sódio.
A capacidade local e a reconfiguração de ativos também estão moldando onde os produtores podem conquistar negócios nos centros de consumo. A Evonik ampliou a capacidade de sílica precipitada em sua unidade de Charleston, Carolina do Sul, para atender à demanda local de pneus, e também anunciou fechamentos planejados em sua rede norte-americana de sílica, incluindo Havre de Grace, Maryland, até meados de 2026, para otimizar sua presença. Paralelamente, usos finais de rápido crescimento que podem justificar especificações mais rígidas, como sílica altamente dispersável para pneus de baixa resistência ao rolamento, sílica circular certificada para metas de sustentabilidade e graus ultrapuros para aplicações relacionadas a eletrônicos, oferecem pontos de entrada para produtores capazes de documentar conformidade, manter a segurança de fornecimento e atender a janelas de desempenho restritas.
Recent Industry Developments in Mercado de Sílica Precipitada
- Junho de 2026: a Evonik viabilizou a produção comercial de ULTRASIL eCO em sua fábrica de sílica precipitada em Adapazari, Turquia, após obter a certificação ISCC Plus. O marco apoia cadeias de valor de balanço de massa e circulares para clientes que precisam de declarações de sustentabilidade auditáveis, especialmente em aplicações de pneus, nas quais a sílica altamente dispersável é essencial para o desempenho.
- Janeiro de 2026: a Solvay inaugurou sua primeira unidade de sílica bio-circular em Livorno, Itália, utilizando silicato de sódio de base biológica derivado de cinza de casca de arroz para produzir sílica altamente dispersável. A fábrica em escala industrial fortalece o fornecimento circular de matérias-primas na Europa e adiciona uma opção de menor pegada de carbono para fabricantes de pneus que estão apertando os requisitos de sustentabilidade de materiais.
- Janeiro de 2025: a Evonik anunciou planos para encerrar sua unidade de produção de sílica precipitada em Havre de Grace, Maryland, até meados de 2026, como parte de uma otimização da rede de ativos norte-americana. A decisão sinaliza uma transição da capacidade legada para uma presença mais consolidada, influenciando a disponibilidade de fornecimento regional e os cronogramas de requalificação de clientes.


Mercado de Sílica Precipitada Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de sílica precipitada abrange a sílica amorfa sintética fabricada por meio de precipitação e comercializada como aditivo funcional nos segmentos de borracha, pneus, higiene bucal, alimentos, agricultura e outros usos industriais.
Exclusões de escopo: Excluímos a sílica fumada, o gel de sílica, a sílica cristalina (quartzo) e a areia de sílica natural, bem como misturas compostas a jusante nas quais a sílica precipitada não é precificada como insumo separado.
Visão Geral da Segmentação
- Por Grau
- Grau de Borracha
- Grau Alimentício
- Grau Dental/Higiene Bucal
- Grau de Ração
- Outros (Grau para Separador de Bateria e Grau Técnico/Industrial)
- Por Forma
- Pó
- Esferas
- Microesferas
- Grânulos
- Por Processo de Produção
- Processo Úmido
- Processo Seco
- Por Indústria de Uso Final
- Agricultura
- Higiene Bucal e Cosméticos
- Pneus
- Eletrônicos
- Outras Indústrias de Uso Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento dos locais onde a demanda é gerada e onde o volume é produzido, uma vez que a sílica precipitada é tipicamente analisada por meio de usos finais como pneus, borracha técnica e higiene bucal. Utilizamos fontes públicas, incluindo publicações de materiais minerais do USGS, estatísticas de comércio do UN Comtrade, indicadores macroeconômicos da OCDE e do Banco Mundial, além de normas e orientações da ISO e da FDA dos EUA para contexto de grau alimentício e de higiene bucal. Bases de dados de patentes também foram consultadas para acompanhar melhorias de processos e mudanças de aplicação que podem alterar o mix de graus ao longo do tempo.
No lado da oferta, utilizamos relatórios anuais de empresas, apresentações a investidores e anúncios de plantas para confirmar capacidade, expansões e pegadas operacionais, cruzando essas informações com fluxos comerciais e centros de consumo regional conhecidos. Assinaturas pagas foram utilizadas seletivamente para dados financeiros de empresas e monitoramento de notícias, juntamente com conjuntos de dados de importação e exportação em nível de remessa onde a divulgação era limitada. Esta lista é meramente ilustrativa, e também nos baseamos em outras fontes públicas e pagas para coleta, validação e esclarecimento de dados durante a análise.
Entrevistas Primárias e Pesquisas
As verificações primárias foram realizadas por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes, distribuidores, misturadores e grandes usuários finais nos segmentos de pneus, artefatos de borracha, cremes dentais e formulações agroquímicas. Essas discussões foram utilizadas para validar a definição prática da sílica precipitada comercializada em cada caso de uso e para confirmar o mix típico de graus, faixas de preço e limites de substituição por região.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 13% | APAC: 52% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 41% | EMEA: 29% |
| Participantes menores: 17% | Gerentes: 46% | Américas: 19% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído principalmente por meio de uma abordagem de pool de demanda de cima para baixo, na qual indicadores de produção de pneus e borracha, sinais de consumo de cremes dentais e higiene bucal, e atividade de formulação agroquímica são utilizados para reconstruir o consumo provável de sílica precipitada por grande região. Esses pools de demanda são então convertidos em totais de mercado usando fatores de intensidade por aplicação e divisões de grau realistas, antes de serem convertidos em valor usando faixas de preço sensíveis à região e ao grau.
Em seguida, corroboramos os resultados com aproximações seletivas de baixo para cima, como consolidações de capacidade e utilização por região, verificações de direção de remessas de fornecedores por meio de fluxos comerciais e verificações de sanidade de preço vezes volume amostradas para aplicações-chave. O modelo inclui a adoção de pneus verdes e tendências de pneus de baixa resistência ao rolamento, produção de pneus e demanda de reposição, padrões de consumo de higiene bucal e formulação de cremes dentais, intensidade de uso de proteção de culturas para carreadores, e repasse de custos relacionados a energia e matérias-primas que influenciam os preços. As previsões são desenvolvidas por meio de análise de cenários, em que um caso base é ancorado nas expectativas de crescimento do mercado final e depois ajustado com informações de entrevistas sobre cronograma de expansão, taxas de aceleração e mudanças na penetração de graus especiais. Quando os detalhes de baixo para cima estão ausentes para plantas menores, as lacunas são tratadas por meio de faixas de utilização conservadoras e benchmarking regional, que são revisados novamente nas entrevistas.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas verificações que comparam o modelo com sinais independentes, como padrões de produção regional, balanços comerciais e adições de capacidade conhecidas que entram em operação. Grandes variações são sinalizadas para revisão do analista, e as premissas são reavaliadas por meio de novo contato com participantes do setor quando uma discrepância não pode ser explicada por diferenças de mix de grau ou de preço. Antes da aprovação final, revisamos o conjunto completo de cálculos em etapas para que a lógica dos indicadores de demanda até os volumes e preços permaneça rastreável.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes inaugurações de plantas, paralisações prolongadas ou mudanças abruptas nos custos de energia e matérias-primas. Logo antes da entrega, uma revisão final é realizada para que as publicações e notícias mais recentes sejam refletidas nos números e na narrativa.
Dimensionamento do Mercado de Sílica Precipitada pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para sílica precipitada frequentemente não coincidem porque cada publicador utiliza diferentes limites de mercado e, em seguida, aplica suas próprias premissas de preço e mix de grau. As diferenças também surgem do ano-base escolhido, do momento da conversão cambial e de se a estimativa é construída primeiro em volume ou primeiro em valor.
Os fluxos comerciais de sílica amorfa sintética, as adições de capacidade anunciadas e os indicadores de demanda de uso final, como produção de pneus e consumo de higiene bucal, são utilizados como verificações para manter a Mordor Intelligence ancorada a um pool de sílica precipitada definido por volume, que é então precificado por grau e região, em vez de uma única média combinada.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,38 milhões de USD (2026) | |
| Publicador do Setor A | 3,92 bilhões de USD (2024) | Esta estimativa parece ser orientada por valor e pode superestimar os totais se aplicar um único preço médio global e categorias de aplicação amplas que podem incluir produtos formulados a jusante, e não apenas a sílica precipitada vendida como insumo. |
| Publicador do Setor B | 4,27 bilhões de USD (2025) | O valor provavelmente pressupõe uma progressão de preço médio ponderado mais elevada e um escopo mais amplo entre as adjacências de sílica especial, o que pode elevar o tamanho do mercado quando os prêmios de grau e o mix regional não são modelados separadamente. |
A dispersão nos números publicados é explicada principalmente pelos limites de escopo e pela forma como os preços são traduzidos a partir dos volumes, especialmente quando pérolas premium e micropérolas são misturadas com graus de borracha padrão. Ao manter o pool de demanda ancorado nos sinais de consumo de uso final e, em seguida, aplicando preços realistas de grau e regionais, a estimativa permanece mais fácil de replicar e de testar sob estresse quando novas capacidades ou mudanças comerciais ocorrem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de sílica precipitada?
O tamanho do mercado de sílica precipitada atingiu 3,38 milhões de toneladas em 2026 e está projetado para chegar a 4,08 milhões de toneladas até 2031.
Qual região lidera a demanda por sílica precipitada?
A Ásia-Pacífico detém 50,24% do volume global e deve crescer a um CAGR de 3,95% até 2031, impulsionada pela produção de pneus para VE e projetos de cinzas de casca de arroz.
Qual é a velocidade de crescimento da sílica precipitada de grau alimentício?
O volume de grau alimentício está se expandindo a um CAGR de 4,56% à medida que as marcas buscam alternativas antiaglomerantes com rótulo limpo aprovadas pela FDA e pela Autoridade Europeia para a Segurança dos Alimentos (EFSA).
Qual fator mais impacta os custos de produção de sílica atualmente?
A oferta restrita de ácido sulfúrico elevou os custos variáveis em até 68% na América do Norte, pressionando as margens do processo úmido.
Quem são os principais players em sílica precipitada?
Evonik, Solvay, Quechen Silicon Chemical, W.R. Grace e Cabot detêm coletivamente cerca de 47% da capacidade global.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
