
Taille et part du marché des cosmétiques en ligne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 23.48 Milliards de dollars |
| Taille du Marché (2031) | 32.34 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
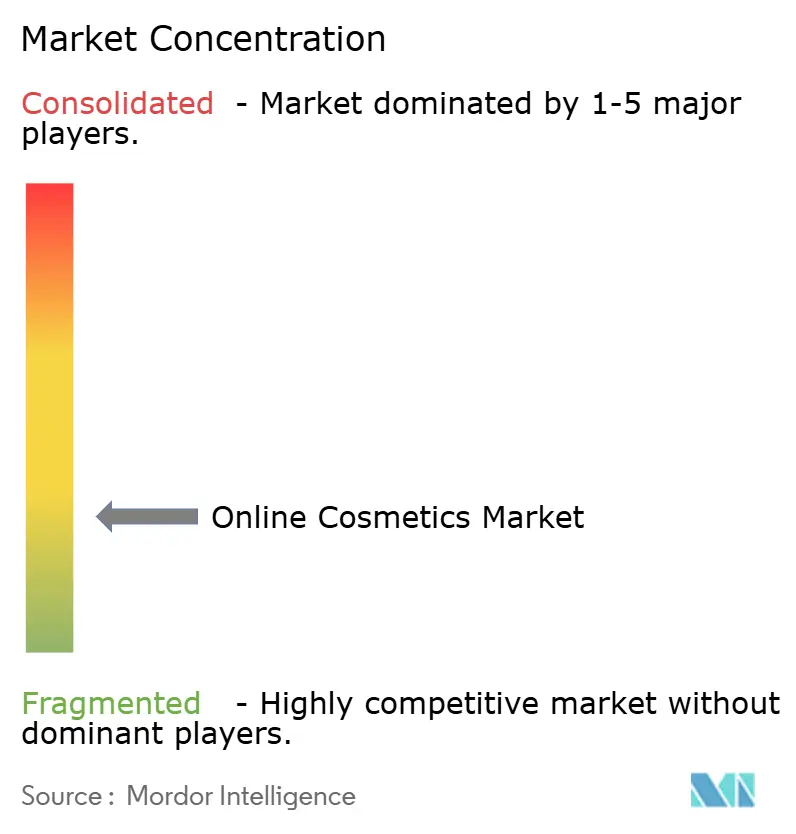
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cosmétiques en ligne par Mordor Intelligence
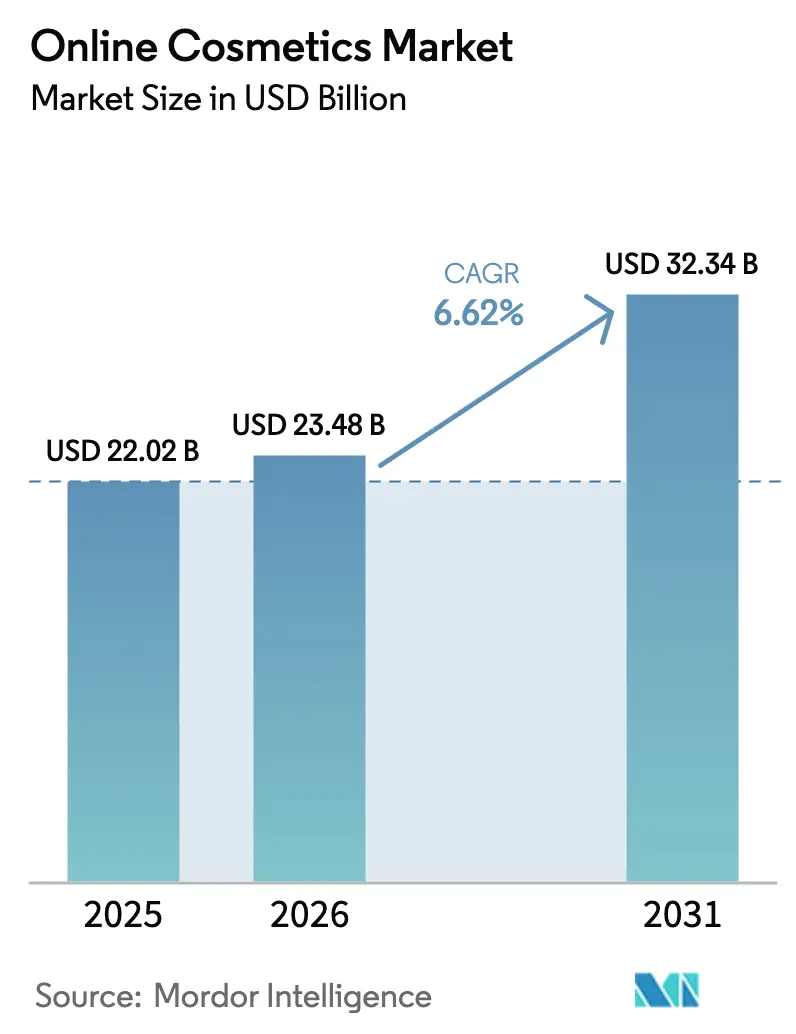
La taille du marché des cosmétiques en ligne devrait passer de 22,02 milliards USD en 2025 à 23,48 milliards USD en 2026 et devrait atteindre 32,34 milliards USD d'ici 2031, à un TCAC de 6,62 % sur la période 2026-2031. Cet écosystème beauté axé sur le numérique représente un changement fondamental par rapport aux modèles de vente au détail traditionnels, porté par la convergence technologique et l'évolution des attentes des consommateurs qui privilégient la commodité, la personnalisation et un engagement authentique envers les marques. La résilience du marché découle de sa capacité à s'adapter rapidement aux changements réglementaires, la loi de modernisation de la réglementation des cosmétiques de 2022 (Modernization of Cosmetics Regulation Act) adoptée par la FDA ayant créé de nouveaux cadres de conformité favorisant les marques nativement numériques capables de mettre en œuvre des systèmes robustes de traçabilité et de déclaration de sécurité [1]Source : Agence américaine des aliments et médicaments (U.S. Food & Drug Administration), « Enregistrement et référencement des établissements et produits cosmétiques », fda.gov. Les gains rapides proviennent de la vente en direct par diffusion en continu, de la personnalisation alimentée par l'IA et d'une demande croissante pour des formulations propres qui rehaussent la valeur perçue et justifient des prix premium. La forte fidélité aux plateformes, les systèmes de traçabilité robustes introduits dans le cadre de la loi de modernisation de la réglementation des cosmétiques, et les cycles de réapprovisionnement courts pour les catégories principales renforcent davantage la résilience du marché des cosmétiques en ligne. La dynamique concurrentielle reste fluide car les partenariats technologiques abaissent les barrières à l'entrée et permettent aux marques de niche d'atteindre rapidement une taille significative. Enfin, les différentiels de croissance régionaux — notamment la contribution prépondérante des écosystèmes de commerce électronique d'Asie-Pacifique — soulignent pourquoi les entreprises privilégient des stratégies localisées plutôt que des déploiements mondiaux uniformisés.
Principaux enseignements du rapport
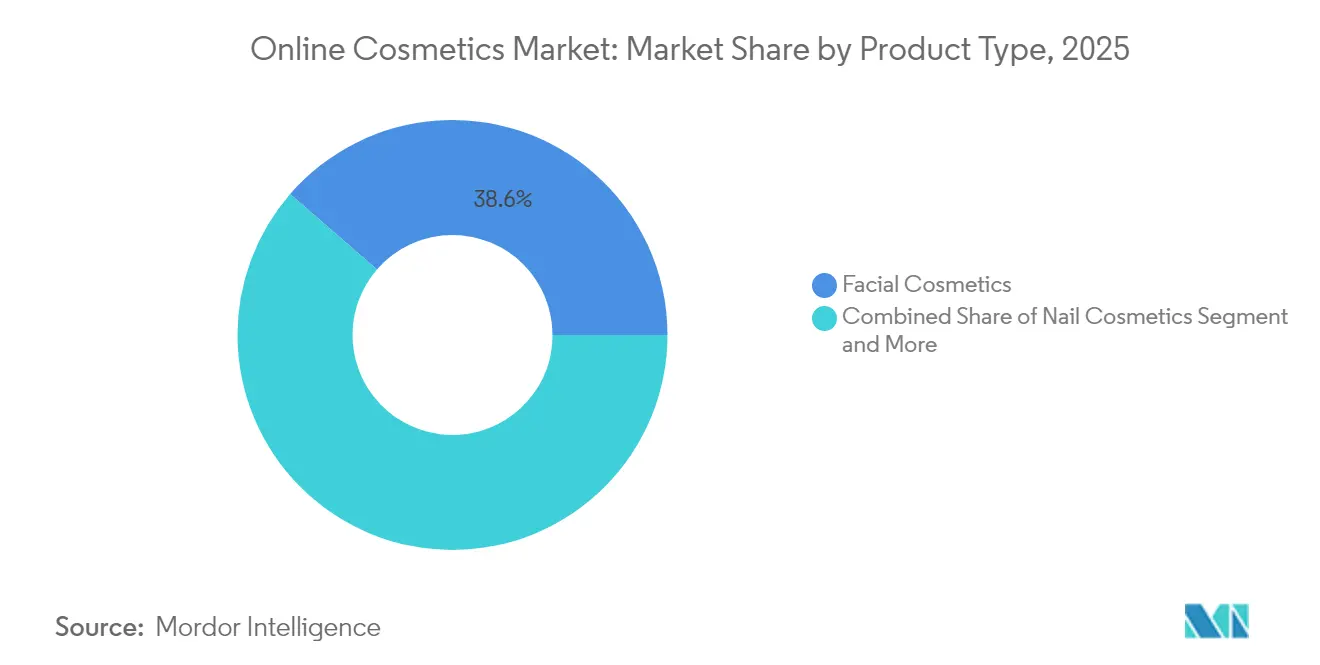
- Par type de produit, les cosmétiques pour le visage détenaient 38,62 % de la part de marché des cosmétiques en ligne en 2025, tandis que les cosmétiques pour les ongles progressaient à un TCAC de 7,03 % jusqu'en 2031.
- Par catégorie, les produits conventionnels représentaient 71,45 % de la taille du marché des cosmétiques en ligne en 2025 ; les produits biologiques devraient se développer à un TCAC de 8,19 % jusqu'en 2031.
- Par gamme de prix, les produits grande consommation représentaient 61,72 % du chiffre d'affaires en 2025, tandis que les gammes premium afficheront un TCAC de 7,12 % d'ici 2031.
- Par canal de distribution, les plateformes de détaillants tiers ont capté 94,85 % des ventes en 2025, mais les plateformes appartenant aux entreprises sont en bonne voie pour atteindre un TCAC de 8,02 % d'ici 2031.
- Par géographie, l'Asie-Pacifique représentait 36,85 % des dépenses en 2025 et constitue également la région à la croissance la plus rapide, avec un TCAC de 6,94 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Personnalisation et essayage virtuel | +1.8% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête de l'adoption | Moyen terme (2-4 ans) |
| Expansion des marques premium et de luxe en ligne | +1.5% | Amérique du Nord et Europe comme marchés principaux, avec expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Commodité et gain de temps | +1.2% | Mondial, particulièrement sur les marchés urbains | Court terme (≤ 2 ans) |
| Stratégies de marketing innovantes et de commerce électronique | +1.0% | Mondial, avec une emphase sur le commerce social en Asie-Pacifique | Moyen terme (2-4 ans) |
| Influence des médias sociaux | +0.9% | Mondial, avec un focus sur la démographie de la génération Z | Court terme (≤ 2 ans) |
| Demande de produits biologiques et naturels | +0.6% | Amérique du Nord et Europe principalement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Personnalisation et essayage virtuel
Les technologies avancées de personnalisation alimentées par l'IA remodèlent les stratégies d'acquisition et de fidélisation des clients, les applications d'essayage virtuel démontrant des améliorations mesurables du taux de conversion qui justifient d'importants investissements technologiques. L'application Makeup Genius de L'Oréal a généré plus de 20 millions de téléchargements, tandis que les études de cas de partenariats montrent que les taux de conversion doublent presque lorsque les consommateurs interagissent avec des conseillers en soins de la peau alimentés par l'IA. L'impact de la technologie s'étend au-delà de l'expérience client jusqu'à l'optimisation de la chaîne d'approvisionnement, permettant aux marques de prédire les tendances de la demande et de réduire les risques d'inventaire grâce à des recommandations de produits personnalisées. Les cadres de conformité réglementaire au titre des exigences de modernisation des cosmétiques de la FDA favorisent les entreprises dotées de solides capacités de collecte de données, car les moteurs de personnalisation génèrent les données de traçabilité nécessaires pour la déclaration des événements indésirables et la justification de la sécurité. La convergence de la personnalisation par l'IA avec les exigences réglementaires crée des avantages concurrentiels pour les marques nativement numériques, tout en contraignant les acteurs traditionnels à accélérer leurs calendriers d'adoption technologique.
Expansion des marques premium et de luxe en ligne
Les marques de beauté premium abandonnent leurs réticences numériques antérieures à mesure que les canaux en ligne se révèlent capables d'offrir des expériences à haute valeur ajoutée jusqu'alors exclusives aux environnements de vente au détail physiques. L'expansion d'Estée Lauder Inc. vers les boutiques Amazon Premium Beauty représente un tournant stratégique vers des partenariats avec des places de marché qui maintiennent le prestige de la marque tout en accédant à une clientèle plus large. Le TCAC de 7,37 % du segment premium dépasse la croissance du marché grande consommation, porté par la volonté des consommateurs de payer des prix plus élevés pour des expériences de marque authentiques et un accès exclusif aux produits. Le positionnement de luxe numérique exige des stratégies de contenu sophistiquées et des partenariats avec des influenceurs, les marques investissant massivement dans des expériences de boutiques virtuelles et des exclusivités en ligne en édition limitée. Cette tendance à la premiumisation crée des opportunités d'expansion des marges pour les acteurs établis tout en élevant les barrières à l'entrée pour les nouveaux concurrents ne disposant pas du patrimoine de marque et de la sophistication numérique nécessaires.
Commodité et gain de temps
La rareté du temps chez les consommateurs stimule la demande d'expériences d'achat simplifiées qui éliminent les points de friction traditionnels des achats de produits de beauté tels que les tests de produits, l'assortiment de teintes et la disponibilité des stocks. Le virage vers des comportements d'achat privilégiant la commodité s'est accéléré en 2024, avec des modèles d'abonnement et des services de réapprovisionnement automatique gagnant du terrain auprès des consommateurs pressés qui recherchent des routines beauté prévisibles. L'optimisation du commerce mobile devient critique à mesure que les consommateurs achètent de plus en plus des cosmétiques lors de micro-moments tout au long de leur journée plutôt que lors de sessions d'achat dédiées. La livraison le jour même et les services de retrait en magasin évoluent de services premium vers des attentes de base, forçant les marques à investir dans des capacités logistiques ou à s'associer à des prestataires de services d'exécution spécialisés. L'impératif de commodité entraîne également une consolidation des portefeuilles de produits, les produits multifonctionnels gagnant la préférence sur les produits à usage unique qui compliquent les décisions d'achat.
Demande de produits biologiques et naturels
La sensibilisation des consommateurs à la sécurité des ingrédients et à l'impact environnemental stimule l'acceptation de prix premium pour les formulations biologiques et naturelles, malgré les complexités de la chaîne d'approvisionnement qui mettent à l'épreuve la fabrication traditionnelle de cosmétiques. Le TCAC de 8,62 % du segment biologique reflète la volonté de payer des prix plus élevés pour des produits perçus comme plus sûrs et plus durables, bien que les définitions réglementaires restent incohérentes d'un marché à l'autre. Les exigences de certification biologique du Département américain de l'Agriculture (USDA) pour les ingrédients agricoles dans les cosmétiques créent des avantages de conformité pour les marques possédant une expertise établie dans les produits naturels [2]Source : Département américain de l'Agriculture (U.S. Department of Agriculture), « Cosmétiques, soins du corps et produits de soins personnels », ams.usda.gov. La tendance vers les formulations de beauté propre croise les exigences de personnalisation, car les consommateurs recherchent des produits naturels adaptés à leurs préoccupations cutanées et sensibilités spécifiques. Les marques investissant dans des emballages durables et des pratiques d'approvisionnement éthique acquièrent des avantages concurrentiels sur les marchés où la conscience environnementale influence les décisions d'achat, en particulier auprès des jeunes démographies prêtes à rechercher les listes d'ingrédients et les pratiques des entreprises.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénétration croissante du marché par les produits contrefaits | -1.2% | Mondial, avec une concentration sur les marchés en développement | Court terme (≤ 2 ans) |
| La sensibilisation des consommateurs aux ingrédients chimiques dans les produits freine la croissance | -0.8% | Amérique du Nord et Europe principalement | Moyen terme (2-4 ans) |
| Impact des réglementations strictes sur le développement de nouveaux produits | -0.6% | Mondial, avec une intensité régionale variable | Long terme (≥ 4 ans) |
| Prix élevés des produits biologiques et naturels | -0.4% | Mondial, affectant la pénétration du marché grande consommation | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante du marché par les produits contrefaits
La prolifération des cosmétiques contrefaits menace l'intégrité des marques et la sécurité des consommateurs, les faux produits contenant souvent des substances dangereuses notamment du plomb, du béryllium et des bactéries nocives qui présentent de graves risques pour la santé [3]Source : Département d'État de New York (New York State Department of State), « Faux cosmétiques et leurs risques pour la santé », dos.ny.gov. Le problème s'intensifie sur les places de marché en ligne où l'authentification des produits devient difficile, en particulier pour les marques premium dont les marges plus élevées rendent la contrefaçon financièrement attrayante. Les plateformes de commerce électronique peinent à mettre en place des mécanismes de contrôle efficaces, car les contrefacteurs sophistiqués reproduisent l'emballage et l'apparence des produits tout en les vendant par des canaux non autorisés à des remises significatives. Le problème affecte de manière disproportionnée les marchés en développement où la sensibilité aux prix rend les consommateurs plus vulnérables aux faux produits fortement remisés, risquant potentiellement de nuire à la réputation des marques et à la confiance des clients. Les marques investissent dans des systèmes d'authentification basés sur la chaîne de blocs et collaborent avec les plateformes pour améliorer la vérification des vendeurs, mais la nature mondiale du commerce en ligne rend l'application globale difficile.
La sensibilisation des consommateurs aux ingrédients chimiques dans les produits freine la croissance
L'examen accru des ingrédients crée des contraintes de formulation qui limitent l'innovation produit tout en augmentant les coûts de développement et les délais de mise sur le marché des nouveaux produits. Les médias sociaux amplifient les préoccupations concernant des ingrédients spécifiques, souvent sans contexte scientifique, entraînant une évitement généralisé de formulations sûres et efficaces basé sur la désinformation plutôt que sur les orientations réglementaires. La tendance vers la beauté « propre » crée des défis marketing pour les marques utilisant des ingrédients synthétiques qui peuvent être plus sûrs et plus efficaces que les alternatives naturelles, nécessitant d'importants investissements dans l'éducation des consommateurs. Les exigences de transparence des ingrédients entrent en conflit avec les besoins de protection de la propriété intellectuelle, car les marques doivent équilibrer les exigences de divulgation avec la préservation des avantages concurrentiels. Le phénomène affecte particulièrement les cosmétiques colorés et les formulations longue tenue qui reposent sur des ingrédients synthétiques pour les caractéristiques de performance que les consommateurs attendent mais qu'ils n'associent pas nécessairement à la complexité chimique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les cosmétiques pour le visage portent l'innovationLes cosmétiques pour le visage détiennent 38,62 % de part de marché en 2025, reflétant leur rôle central dans les routines beauté quotidiennes et la capacité d'adaptation de la catégorie aux expériences d'achat numériques grâce aux technologies d'essayage virtuel et à l'assortiment de teintes alimenté par l'IA. Le segment bénéficie de cycles de réachat fréquents et de lancements de produits saisonniers qui génèrent des flux de revenus réguliers, tandis que les sous-catégories fond de teint et anti-cernes s'appuient sur des technologies de formulation avancées qui séduisent les consommateurs soucieux de la qualité. Les crèmes BB et CC gagnent du terrain en tant que produits multifonctionnels qui s'alignent sur les tendances de commodité, offrant des avantages pour les soins de la peau en plus de la couverture, ce qui séduît les consommateurs pressés qui recherchent des routines simplifiées. Les cosmétiques pour les yeux maintiennent une demande soutenue grâce aux tutoriels de maquillage portés par les médias sociaux, les produits khôl et kajal étant particulièrement populaires sur les marchés asiatiques où les préférences culturelles favorisent des habitudes d'utilisation régulières.
Les cosmétiques pour les ongles s'imposent comme le segment à la croissance la plus rapide avec un TCAC de 7,03 % jusqu'en 2031, portés par les tendances de nail art popularisées sur les plateformes de médias sociaux et l'accessibilité de la catégorie pour l'expérimentation sans engagement permanent. Le segment bénéficie de prix plus bas qui encouragent les achats fréquents et l'expérimentation des couleurs, tandis que les formulations gel et longue durée répondent aux exigences des consommateurs en matière de durabilité et d'aspect professionnel. Les cosmétiques pour les lèvres font face à une concurrence croissante de la part des produits multifonctionnels mais restent pertinents grâce à des textures innovantes et des formulations hybrides qui combinent couleur et bénéfices pour les soins de la peau. La segmentation par type de produit reflète les tendances plus larges du secteur vers la personnalisation et la multifonctionnalité, les marques à succès investissant dans des plateformes technologiques qui aident les consommateurs à naviguer dans d'amples gammes de produits et à trouver les correspondances optimales pour leurs besoins et préférences spécifiques.


Par catégorie :
le segment biologique s'accélèreLes produits conventionnels maintiennent 71,45 % de part de marché en 2025, démontrant la domination continue des formulations traditionnelles qui offrent des performances éprouvées et des prix accessibles pour les consommateurs du marché grande consommation. Le segment conventionnel bénéficie de chaînes d'approvisionnement établies et d'efficacités de fabrication qui permettent une tarification compétitive tout en répondant à des besoins de consommateurs diversifiés dans plusieurs démographies et niveaux de revenus. Cependant, les produits biologiques progressent rapidement avec un TCAC de 8,19 %, reflétant la volonté des consommateurs de payer des prix premium pour des produits perçus comme plus sûrs et plus respectueux de l'environnement. La trajectoire de croissance du segment biologique indique un changement fondamental dans les valeurs des consommateurs, en particulier parmi les jeunes démographies qui privilégient la transparence des ingrédients et la durabilité par rapport aux considérations de prix.
Les exigences de certification biologique du USDA créent à la fois des opportunités et des défis pour les marques, car la conformité aux normes des ingrédients agricoles permet un positionnement premium tout en ajoutant de la complexité aux processus d'approvisionnement et de fabrication. La distinction par catégorie influence de plus en plus les stratégies de développement de produits, les marques conventionnelles incorporant des ingrédients naturels pour séduire les consommateurs soucieux de leur santé, tandis que les spécialistes biologiques se concentrent sur l'élargissement des gammes de produits et l'amélioration des caractéristiques de performance. Le différentiel de croissance entre les catégories suggère une évolution progressive du marché vers des formulations plus propres, bien que les produits conventionnels conserveront probablement la majorité des parts en raison de la sensibilité aux prix et des exigences de performance dans des catégories de produits spécifiques.
Par gamme de prix :
la croissance premium dépasse la grande consommationLes produits grande consommation dominent avec 61,72 % de part de marché en 2025, reflétant la sensibilité aux prix et les exigences d'accessibilité pour une adoption large des consommateurs dans des segments économiques diversifiés. Le segment grande consommation bénéficie d'économies d'échelle et de relations de distribution établies qui permettent une tarification compétitive tout en maintenant des normes de qualité acceptables pour un usage quotidien. Les produits premium affichent une croissance plus rapide avec un TCAC de 7,12 %, indiquant la volonté des consommateurs d'investir dans des formulations de meilleure qualité et des expériences de marque qui justifient des prix plus élevés. L'expansion du segment premium reflète les tendances plus larges des consommateurs vers la qualité plutôt que la quantité, les acheteurs considérant de plus en plus les cosmétiques comme des investissements à long terme plutôt que des produits de consommation jetables.
La segmentation par gamme de prix révèle une polarisation du marché, les produits de milieu de gamme subissant la pression tant des alternatives abordables que des offres premium qui offrent des performances supérieures ou un prestige de marque. Les marques premium s'appuient sur les canaux numériques pour communiquer leurs propositions de valeur grâce à des informations détaillées sur les ingrédients, des engagements de durabilité et un accès exclusif à des produits en édition limitée qui créent des liens émotionnels avec les consommateurs. Le différentiel de croissance suggère des opportunités pour les marques qui peuvent positionner avec succès des produits à des prix premium tout en offrant des bénéfices démontrables qui justifient des coûts plus élevés. Cette tendance bénéficie particulièrement aux marques de luxe établies qui développent leur présence en ligne et aux spécialistes premium émergents qui peuvent rivaliser sur l'innovation et l'authenticité de la marque plutôt que sur le seul prix.

Par canal de distribution :
la concentration sur les plateformes domineLes plateformes de détaillants tiers commandent 94,85 % de part de marché en 2025, démontrant la domination écrasante des places de marché de commerce électronique établies et des détaillants beauté multimodeèles dans la distribution des cosmétiques en ligne. Cette concentration reflète les préférences des consommateurs pour des expériences d'achat tout-en-un qui offrent la comparaison de produits, des avis et des processus de paiement pratiques entre plusieurs marques et catégories. La domination des plateformes indique également les défis auxquels les marques individuelles sont confrontées pour générer du trafic direct vers leurs sites Web propriétaires sans les avantages de découverte et les signaux de confiance fournis par les places de marché établies. Les principales plateformes bénéficient d'algorithmes de recommandation sophistiqués et de données clients qui permettent des suggestions de produits personnalisées et des campagnes de marketing ciblées que les marques individuelles peinent à reproduire de manière indépendante.
Les plateformes appartenant aux entreprises connaissent la croissance la plus rapide avec un TCAC de 8,02 % jusqu'en 2031, signalant la reconnaissance par les marques de l'importance stratégique des relations directes avec les consommateurs et des opportunités de marge plus élevée disponibles via les canaux propriétaires. La trajectoire de croissance reflète les investissements réussis des marques dans l'infrastructure numérique, les stratégies d'acquisition de clients et les offres de produits exclusives qui incitent les consommateurs à acheter directement plutôt que via des plateformes tierces. Le succès en vente directe aux consommateurs nécessite des investissements marketing significatifs et des capacités opérationnelles, favorisant les grandes marques disposant des ressources nécessaires pour concurrencer les avantages des plateformes, tandis que les marques plus petites peuvent avoir du mal à atteindre une taille suffisante. La dynamique des canaux suggère un rééquilibrage progressif vers des relations de marque plus directes, bien que les plateformes tierces conserveront probablement la majorité des parts en raison des préférences de commodité des consommateurs et des avantages de découverte.
Analyse géographique
Marché des Cosmétiques en Ligne en Amérique du Nord
L'Amérique du Nord détient 36,10 % de part de marché en 2025, progressant à un rythme modéré, ce qui reflète la maturité du marché et l'adoption précoce par la région du commerce électronique de beauté, qui a engendré des comportements de consommation établis et une dynamique concurrentielle bien ancrée. Les États-Unis tirent les performances régionales grâce à une infrastructure numérique sophistiquée et à un fort pouvoir d'achat des consommateurs, qui favorisent des achats de produits de beauté fréquents et l'adoption de produits haut de gamme. Le Canada contribue à une croissance régulière grâce à la facilitation du commerce électronique transfrontalier et à des préférences de consommation étroitement alignées sur les tendances américaines, tandis que le Mexique représente une opportunité émergente à mesure que les systèmes de paiement numérique et les réseaux logistiques améliorent l'accès aux produits de beauté en ligne. La trajectoire de croissance de la région reflète une saturation dans les catégories traditionnelles, compensée par des tendances à la premiumisation et par l'expansion de segments spécialisés tels que la beauté propre et les produits personnalisés, qui génèrent des marges plus élevées.
Marché des Cosmétiques en Ligne en Asie-Pacifique
L'Asie-Pacifique s'impose comme la région à la croissance la plus rapide, avec un CAGR de 6,94 % jusqu'en 2031, portée par le leadership de la Chine dans le commerce numérique, où le taux de pénétration du commerce électronique de beauté dépasse 40 % et où le commerce en direct crée des décisions d'achat immédiates grâce à des démonstrations de produits en temps réel. L'Inde représente un potentiel inexploité considérable, avec des ventes de beauté numériques actuellement à 10 %, mais en expansion rapide à mesure que l'infrastructure du commerce mobile s'améliore et que les revenus disponibles augmentent parmi les consommateurs urbains. Le Japon maintient une forte présence sur le marché, indiquant des opportunités pour les marques capables de relier les expériences numériques et physiques grâce à des stratégies omnicanales. La Corée du Sud est à la pointe de l'innovation en matière de tendances K-beauty et d'approches de marketing numérique qui influencent les standards mondiaux de la beauté, tandis que les marchés d'Asie du Sud-Est bénéficient d'une pénétration croissante d'Internet et d'une classe moyenne en expansion, à la recherche de produits de beauté de qualité.
Marché des Cosmétiques en Ligne en Europe
L'Europe affiche une croissance régulière, soutenue par de fortes préférences des consommateurs pour les produits biologiques et naturels, en adéquation avec les valeurs de durabilité régionales et les cadres réglementaires favorisant les formulations de beauté propre. L'Allemagne et le Royaume-Uni sont en tête de l'adoption du commerce électronique régional, grâce à des réseaux logistiques sophistiqués et à la familiarité des consommateurs avec les achats de beauté en ligne, tandis que la France maintient sa position de centre mondial de l'innovation beauté grâce à son patrimoine de marques de luxe et au développement de produits haut de gamme. Le paysage réglementaire fragmenté de la région crée une complexité pour les vendeurs en ligne, mais offre également des opportunités aux marques capables de naviguer dans les exigences de conformité sur plusieurs marchés, tout en tirant parti des initiatives de marché unique numérique de l'Union européenne. Les marchés européens de plus petite taille bénéficient de la facilitation du commerce électronique transfrontalier et de préférences culturelles partagées, qui permettent des stratégies de marketing régionales et des efficiences de distribution.
Paysage réglementaire
Les cosmétiques vendus en ligne sont de plus en plus encadrés par des restrictions sur les ingrédients ainsi que par des obligations de sécurité, de justification et de traçabilité qui varient selon les juridictions, ce qui affecte la manière dont les marques gèrent les listes transfrontalières et le contrôle des assortiments. Aux États-Unis, la FDA met en œuvre le Modernization of Cosmetics Regulation Act (MoCRA), qui renforce les exigences en matière d'enregistrement des établissements et des produits ainsi que de contrôle de la sécurité. En juin 2026, la FDA a publié une décision classant le Bemotrizinol comme généralement reconnu comme sûr et efficace (GRASE) pour les écrans solaires en vente libre, renforçant les besoins de conformité pour les portefeuilles d'écrans solaires vendus en ligne.
En Europe, le règlement cosmétique de l'UE (CE) n° 1223/2009 continue de durcir le contrôle des ingrédients par des mises à jour de ses annexes. Le règlement (UE) 2026/78 de la Commission s'applique depuis le 1er mai 2026, et le règlement (UE) 2026/909 publié en avril 2026 a introduit des restrictions supplémentaires pour des substances telles que le phosphate de triphényle et le salicylate de benzyle. Le Royaume-Uni a également publié le Cosmetic Products Regulation (EC) No 1223/2009 (Restriction of Chemical Substances) (Amendment and Transitional Provisions) Regulations 2026, avec des interdictions (par exemple, le 3-(4'-méthylbenzylidène)-camphre) prenant effet à partir du 15 juillet 2026. Par ailleurs, la circulaire n° 2026-0001 de la FDA philippine (mai 2026) a consolidé les modifications de la directive cosmétique ASEAN, ajoutant une couche supplémentaire de conformité harmonisée des ingrédients pour les marques vendant en Asie du Sud-Est via des marketplaces et des canaux transfrontaliers.
Paysage concurrentiel
Le marché des cosmétiques en ligne présente une concurrence fragmentée, créant des opportunités tant pour les acteurs établis que pour les perturbateurs émergents d'acquérir des parts de marché grâce à la différenciation technologique et à des stratégies d'engagement ciblées des consommateurs. Cette fragmentation reflète les faibles barrières à l'entrée dans les canaux numériques, où les marques en vente directe aux consommateurs peuvent se lancer avec un investissement en capital minimal tout en s'appuyant sur le marketing sur les médias sociaux et des prestataires logistiques tiers pour rivaliser avec les acteurs établis.
Les grandes marques poursuivent des partenariats IA agressifs pour maintenir leurs avantages concurrentiels, avec Estée Lauder Inc. collaborant avec Microsoft sur des laboratoires d'innovation en IA générative et Ulta Beauty s'associant à Haut.AI pour une analyse cutanée personnalisée qui améliore l'expérience client et les taux de conversion. La dynamique concurrentielle favorise les entreprises dotées de capacités avancées d'analyse de données et d'une infrastructure technologique qui permettent la personnalisation à grande échelle tout en maintenant l'efficacité opérationnelle à travers plusieurs points de contact numériques. La consolidation stratégique s'accélère par le biais d'acquisitions ciblées qui combinent l'expertise beauté traditionnelle avec des capacités nativement numériques, illustrée par l'acquisition à 1,7 milliard USD de Galderma par L'Oréal S.A. pour s'étendre vers l'esthétique injectable et la finalisation par Estée Lauder Inc. de l'acquisition de DECIEM pour renforcer les capacités de vente directe aux consommateurs.
Des opportunités émergent dans des segments spécialisés comme les cosmétiques pour les ongles et les solutions beauté personnalisées où l'innovation technologique peut créer des avantages concurrentiels durables et un pouvoir de fixation des prix premium. Les perturbateurs émergents s'appuient sur l'influence des médias sociaux et un positionnement de marque authentique pour défier les acteurs établis, particulièrement dans les catégories où les différences de performance sont moins prononcées et où la perception de la marque guide les décisions d'achat. L'évolution du paysage concurrentiel suggère une fragmentation continue à court terme, avec une consolidation éventuelle autour des marques qui intègrent avec succès les capacités technologiques à des relations authentiques avec les consommateurs et à l'excellence opérationnelle dans l'exécution du commerce numérique.
Leaders du secteur des cosmétiques en ligne
LVMH Moet Hennessy Louis Vuitton
CHANEL
Estée Lauder Inc.
Revlon
L'Oréal S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cosmétiques en Ligne
- L'Oréal S.A.
- Estée Lauder Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Shiseido Company, Limited
- Puig Brands S.A.
- JAB Holding Company
- Revlon
- e.l.f. Beauty, Inc.
- Kosé Corporation
- Huda Beauty Limited
- Seed Beauty, LLC
- Anastasia Beverly Hills, LLC
- Rare Beauty, LLC
- CHANEL
- Mary Kay Inc.
- Amorepacific Corporation
- Natura &Co Holding S.A.
- Beiersdorf AG
- Oriflame Holding AG
- Clarins S.A.

Opportunités de marché et perspectives d'avenir
Les cosmétiques en ligne présentent une opportunité claire pour une transparence axée sur la conformité, où plateformes et marques peuvent se différencier grâce à une gestion plus rapide des changements d'ingrédients, une justification plus claire et une authentification renforcée des produits pour réduire l'exposition aux risques de contrefaçon sur les marketplaces. La domination des plateformes de détaillants tiers en 2025 (part de 94,85 %) met en évidence le gain à court terme d'une amélioration des contrôles de distribution autorisée, de la gouvernance du rayon numérique et des programmes de vérification au sein des marketplaces, parallèlement à un investissement continu dans les points de contact directs avec le consommateur qui soutiennent une traçabilité plus riche et des workflows de gestion des événements indésirables alignés sur le MoCRA.
La croissance du segment premium et luxe en ligne est également liée aux engagements de la marque en matière de contrôle de l'approvisionnement et du contenu. Par exemple, CHANEL a ouvert une usine de fabrication de parfums de 150 millions d'euros à Venette, en France, en juin 2026, ce qui renforce la fiabilité de l'approvisionnement pour les franchises phares à forte rotation qui dépendent d'une disponibilité mondiale constante en ligne et d'un exécution fiable des commandes. Parallèlement, L'Oréal a signé un accord pluriannuel avec GXO Logistics en juin 2026 pour exploiter une nouvelle installation de 20 000 mètres carrés à Lavičky, en République tchèque (ouverture prévue mi-2027), en cohérence avec des attentes de niveau de service plus strictes, telles qu'une livraison plus rapide et une meilleure gestion des retours pour les commandes de e-commerce en Europe centrale. Ce développement d'infrastructure soutient également une plus grande largeur d'assortiment et une meilleure réactivité promotionnelle sur les canaux numériques.
Recent Industry Developments in Marché des Cosmétiques en Ligne
- Juillet 2026 : L'Oréal conclut une licence exclusive mondiale de beauté de 50 ans avec Kering pour Gucci, effective mi-2027. La collaboration élargit la distribution de la marque de luxe et les contrôles sur la beauté Gucci. Cette opération redéfinit les licences à long terme dans les cosmétiques de luxe.
- Juillet 2026 : Henkel finalise l'acquisition de la marque premium de soins capillaires Olaplex après les approbations réglementaires. Cette acquisition renforce le portefeuille premium de Henkel et ses capacités d'approvisionnement mondial dans les cosmétiques en ligne. Cette consolidation élargit la présence de Henkel dans une catégorie clé de la beauté en ligne.
- Juillet 2026 : PharmaResearch acquiert un fabricant américain de cosmétiques pour accélérer la stabilité de l'approvisionnement de sa gamme Rejuran Cosmetic. Cet accord améliore l'empreinte de fabrication en Amérique du Nord et la résilience d'une marque de cosmétiques centrée sur l'oncologie et la dermatologie. Cette expansion soutient un approvisionnement régional plus stable pour les produits axés sur la dermatologie.


Marché des Cosmétiques en Ligne Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des cosmétiques en ligne est défini comme le chiffre d'affaires généré par la vente de produits cosmétiques via des canaux numériques, incluant les sites web propriétaires des marques et les plateformes de vente au détail en ligne tierces, sur l'ensemble des principales zones géographiques.
Exclusions du périmètre : les ventes réalisées via des magasins purement hors ligne et les services de beauté non cosmétiques sont exclus, même si la marque est découverte en ligne.
Aperçu de la segmentation
- Par type de produit
- Cosmétiques pour le visage
- Fond de teint
- Poudre compacte et pressée
- Enlumineur
- Blush
- Anti-cernes
- Démaquillant
- Crèmes BB et CC
- Autres
- Cosmétiques pour les yeux
- Khôl et kajal
- Crayons eyeliner
- Mascara
- Autres
- Cosmétiques pour les lèvres
- Rouges à lèvres
- Gloss à lèvres
- Autres
- Cosmétiques pour les ongles
- Vernis à ongles
- Dissolvant pour vernis à ongles
- Cosmétiques pour le visage
- Par catégorie
- Conventionnel
- Biologique
- Par gamme de prix
- Grande consommation
- Premium
- Par canal de distribution
- Plateforme de détaillant tiers
- Plateforme appartenant à l'entreprise
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats Arabes Unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par clarifier ce qui compte comme vente en ligne et quelles catégories de cosmétiques se trouvent dans le périmètre, afin que les données ultérieures puissent être alignées sur une définition cohérente. Nous utilisons des références publiques, non soumises à un péage d'accès, telles que la série e-commerce du US Census Bureau, les indicateurs du commerce de détail d'Eurostat, les flux commerciaux d'UN Comtrade pour les codes SH pertinents des cosmétiques, les indicateurs macroéconomiques de la Banque mondiale, et les publications de l'OCDE sur l'économie numérique afin de comprendre l'orientation de la demande et le contexte propre à chaque pays.
Ensuite, les documents d'entreprise, les présentations aux investisseurs et la couverture de presse fiable sont utilisés pour cartographier les stratégies de canal, les évolutions de la répartition entre plateformes tierces et sites de marque, et le positionnement tarifaire typique entre gamme de masse et premium. Le cas échéant, nous faisons également référence à des abonnements payants qui consolident les données financières des entreprises et la couverture médiatique, ainsi qu'à des bases de données de brevets pour vérifier la cohérence des cycles d'innovation susceptibles d'affecter les lancements de nouveaux produits et la tarification. Ces sources documentaires sont illustratives et non exhaustives, et nous avons examiné des références publiques et payantes supplémentaires pour appuyer la collecte de données, le recoupement et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver les hypothèses que les sources documentaires ne permettent pas de trancher clairement, en particulier la répartition entre sites propriétaires de marque et plateformes tierces, ainsi que la manière dont la part en ligne évolue selon les régions. Nous nous entretenons avec un ensemble de propriétaires de canaux en ligne, de responsables de distribution et de catégories, et de dirigeants commerciaux dans les principales zones de consommation, afin que le modèle reflète le comportement de prix observé, l'intensité promotionnelle et la saisonnalité de la demande avant la validation finale.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directions générales : 17 % | APAC : 43 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 34 % |
| Petits acteurs : 20 % | Managers : 46 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché est construit selon une approche descendante où la demande en cosmétiques au niveau national est reconstruite, puis filtrée par la part en ligne des achats, laquelle est ensuite répartie entre plateformes de détaillants tiers et plateformes propriétaires de l'entreprise. Les totaux sont vérifiés par des approximations ascendantes sélectives, telles que l'échantillonnage des prix de vente moyens et des volumes de commandes issus de listes en ligne représentatives, et par un recoupement avec les retours des canaux afin d'affiner le chiffre final.
Les principales données utilisées dans le modèle incluent la pénétration en ligne des achats de beauté, les évolutions de la répartition par catégorie entre produits pour le visage, les yeux, les lèvres et les ongles, l'évolution de la part entre gamme de masse et premium, la cadence habituelle des remises autour des grands événements de vente en ligne, et le calendrier de conversion des devises pour le reporting du chiffre d'affaires multinational. Lorsque la répartition en ligne au niveau national n'est pas directement disponible, nous combler l'écart à l'aide d'indicateurs proxy tels que les taux de croissance du e-commerce de détail et les parts de canal estimées par des experts, qui sont ensuite validées lors des entretiens.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios appuyée par des vérifications de régression multivariée, afin que la croissance soit ancrée à des moteurs tels que l'expansion du e-commerce, les effets de l'inflation sur les prix, et le rythme de la premiumisation. Une fois la trajectoire de prévision établie, elle est confrontée aux attentes issues des entretiens quant à la rapidité avec laquelle la part en ligne peut augmenter sans dépasser la capacité d'exécution des commandes ni provoquer de réajustements de prix durables.
Validation des données et cycle de mise à jour
La validation est effectuée en triangulant les résultats avec des signaux indépendants, tels que des repères observés de pénétration du e-commerce, des commentaires publiés sur la croissance par catégorie, et les tendances de consommation au niveau régional. Si le modèle implique des hausses inhabituellement fortes de la part en ligne ou une croissance des prix irréaliste, les hypothèses sont réexaminées, et des échanges complémentaires sont déclenchés pour confirmer si l'écart reflète une véritable évolution du marché ou une inadéquation du modèle.
Avant publication, le modèle fait l'objet d'une revue analytique en plusieurs étapes au cours de laquelle les formules, la cartographie des sources et le traitement des devises sont retestés, suivie d'un dernier contrôle de vraisemblance. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements majeurs de politique de canal ou des variations marquées des coûts d'exécution transfrontaliers. Juste avant la livraison, nous effectuons un dernier balayage de mise à jour afin que les clients reçoivent la vision la plus récente, conforme au périmètre défini.
Taille du marché des cosmétiques en ligne selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les cosmétiques en ligne varient souvent car le périmètre sous-jacent et les règles de comptage ne sont pas toujours alignés, même lorsque le titre semble similaire. Les écarts proviennent généralement de ce qui est considéré comme des cosmétiques par opposition aux catégories de beauté adjacentes, du fait que les ventes sont comptées à la valeur de détail ou à un autre niveau de prix, et de la rapidité avec laquelle les hypothèses de pénétration en ligne sont actualisées.
Un facteur d'écart courant est la définition du canal, certaines estimations intégrant des achats réalisés hors ligne mais simplement influencés par le marketing numérique, ou mélangeant des paniers plus larges de beauté et de soins personnels dans une vision limitée aux cosmétiques. Un autre facteur est la logique de prix, car les promotions et les évolutions de la répartition premium peuvent faire varier rapidement les prix de vente moyens, et une hypothèse de PVM statique peut sous-estimer ou surestimer le total. L'écart observé dans le tableau s'explique principalement par le fait de ne comptabiliser que les cosmétiques vendus en ligne via les plateformes de marque et tierces, et par l'actualisation des données de pénétration et de tarification à l'aide de vérifications primaires récentes, la référence de marque venant en dernier avec Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 23,48 milliards USD (2026) | |
| Plateforme de données sectorielles A | 64,70 milliards USD (2024) | Utilise un panier plus large de beauté et de soins personnels en ligne plutôt qu'un panier limité aux cosmétiques, de sorte que les catégories adjacentes gonflent le total par rapport à un périmètre cosmétique plus étroit. |
| Revue professionnelle B | 118,00 milliards USD (2024) | Représente les ventes en ligne pour la beauté et les soins personnels dans leur ensemble et peut refléter des paniers de détail mixtes et des définitions variables de la pénétration en ligne, ce qui réduit la comparabilité avec un comptage limité aux cosmétiques. |
En examinant les trois chiffres, les deux valeurs externes apparaissent plus élevées principalement parce qu'elles intègrent les cosmétiques dans des totaux plus larges de beauté et de soins personnels, et qu'elles peuvent également appliquer des conventions de valeur de détail différentes ainsi qu'un calendrier d'actualisation distinct. En maintenant une règle de canal cohérente entre les pays et en reliant la croissance à des évolutions observables de la pénétration en ligne et de la tarification, notre estimation reste traçable à des données claires et à des étapes reproductibles.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des cosmétiques en ligne en 2026 ?
Il est évalué à 23,48 milliards USD en 2026 et devrait croître à un TCAC de 6,62 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide dans les ventes de produits de beauté en ligne ?
L'Asie-Pacifique affiche la progression la plus rapide, se développant à un TCAC de 6,94 % grâce au commerce par diffusion en direct et à la pénétration croissante des smartphones.
Quel segment de produits mène les ventes numériques ?
Les cosmétiques pour le visage détiennent la part la plus importante avec 38,62 % grâce à l'assortiment de teintes par IA et à la haute fréquence de réapprovisionnement.
Quel canal de distribution livre le plus de commandes ?
Les plateformes de détaillants tiers dominent avec 94,85 % des ventes, bien que les sites appartenant aux marques soient les plus en croissance avec un TCAC de 8,02 %.
Dernière mise à jour de la page le:


