
Taille et part du marché des capteurs de présence
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.26 Milliards de dollars |
| Taille du Marché (2031) | 4.16 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.04 % |
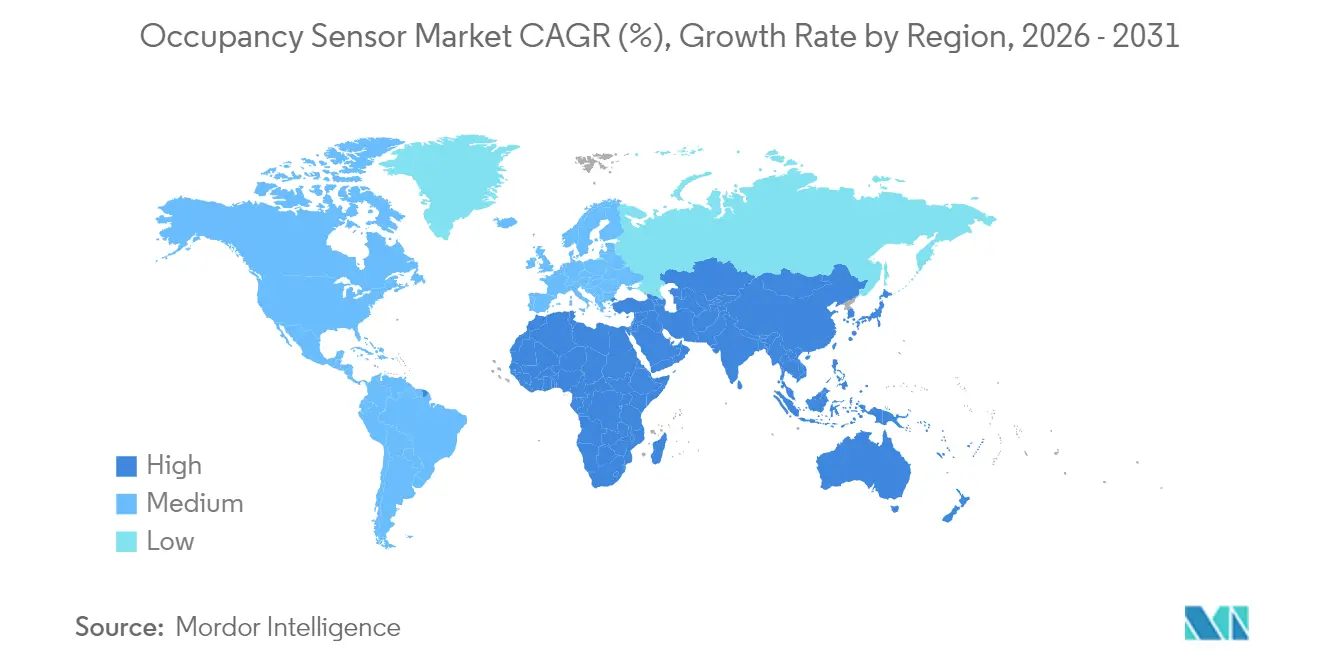
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
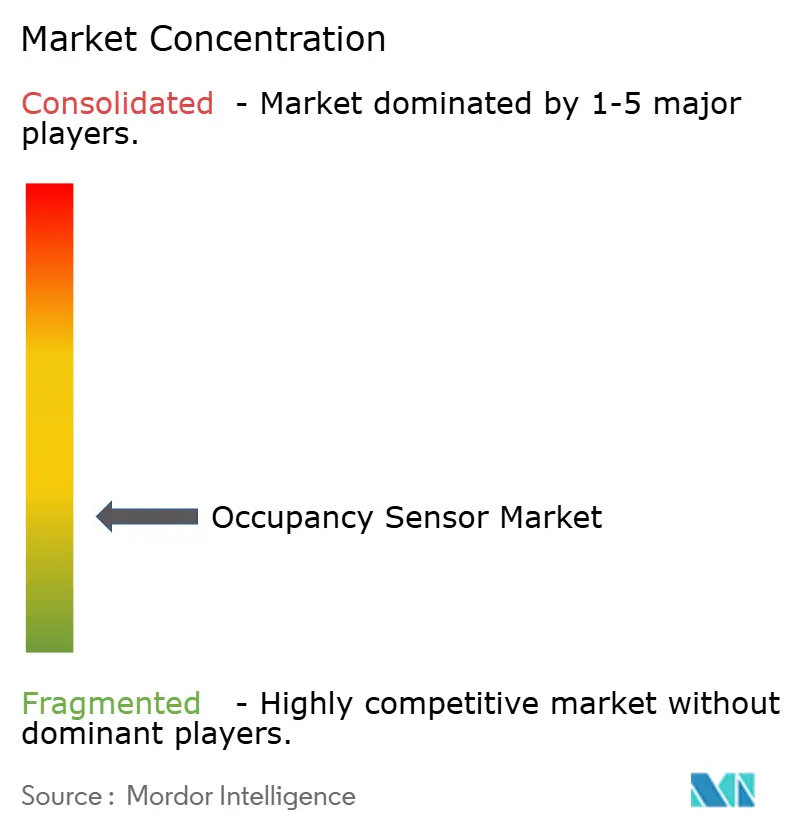
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs de présence par Mordor Intelligence
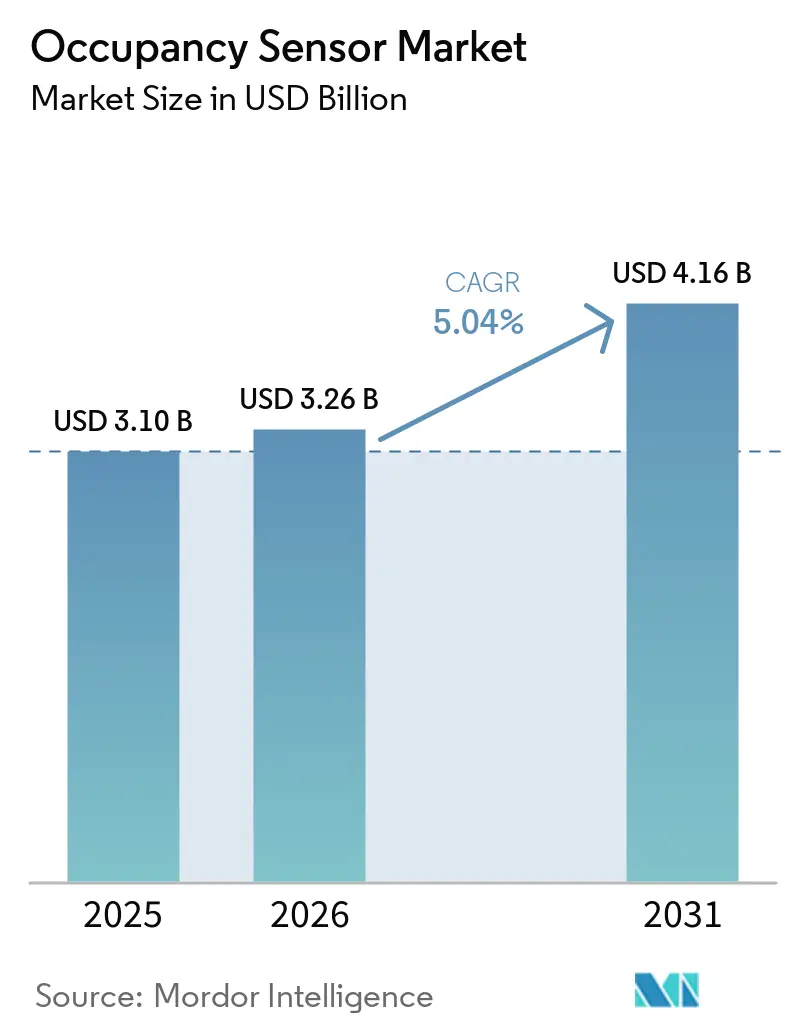
La taille du marché des capteurs de présence était évaluée à 3,10 milliards USD en 2025 et devrait croître de 3,26 milliards USD en 2026 pour atteindre 4,16 milliards USD d'ici 2031, à un TCAC de 5,04 % pendant la période de prévision (2026-2031).
Des codes de construction à émissions nettes nulles plus stricts aux États-Unis et dans l'Union européenne, la feuille de route « double carbone » de la Chine et l'expansion des programmes de conformité dans le secteur de la santé transforment la détection de présence d'une mesure discrétionnaire d'économie d'énergie en une exigence légale f-t.com. La demande des entreprises est passée de déploiements pilotes à des déploiements systématiques intégrant les capteurs aux plateformes de gestion des bâtiments. Les propriétaires d'immeubles commerciaux privilégient désormais l'analyse de données pour optimiser l'utilisation des espaces et les charges CVC, tandis que l'adoption résidentielle s'accélère avec la généralisation des maisons intelligentes. La convergence technologique est visible : les réseaux filaires représentent encore 62 % des déploiements pour leur fiabilité, mais les nœuds sans fil progressent à un TCAC de 12,4 % à mesure que les protocoles maillés arrivent à maturité.
Principaux enseignements du rapport
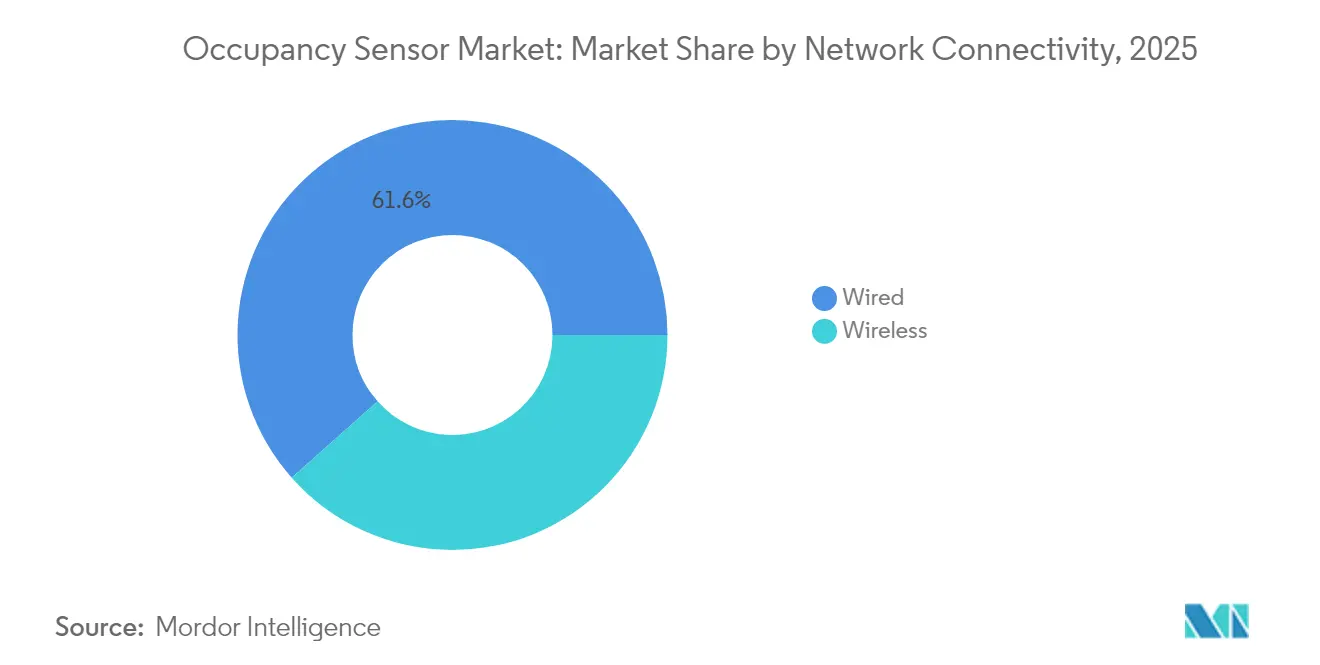
- Par connectivité réseau, le segment filaire a dominé avec 61,55 % de la part du marché des capteurs de présence en 2025, tandis que les nœuds sans fil devraient se développer à un TCAC de 12,18 % jusqu'en 2031.
- Par technologie, l'infrarouge passif a conservé une part de revenus de 49,72 % en 2025 ; les capteurs à double technologie ou multi-technologie devraient afficher un TCAC de 13,12 % jusqu'en 2031.
- Par type de montage, les unités montées au plafond ont capté 44,55 % de la taille du marché des capteurs de présence en 2025, tandis que les modèles intégrés aux bureaux enregistrent le TCAC le plus rapide à 14,58 % jusqu'en 2031.
- Par type d'installation, les rénovations ont représenté 54,35 % des déploiements en 2025 ; la nouvelle construction croît à un TCAC de 12,93 % jusqu'en 2031.
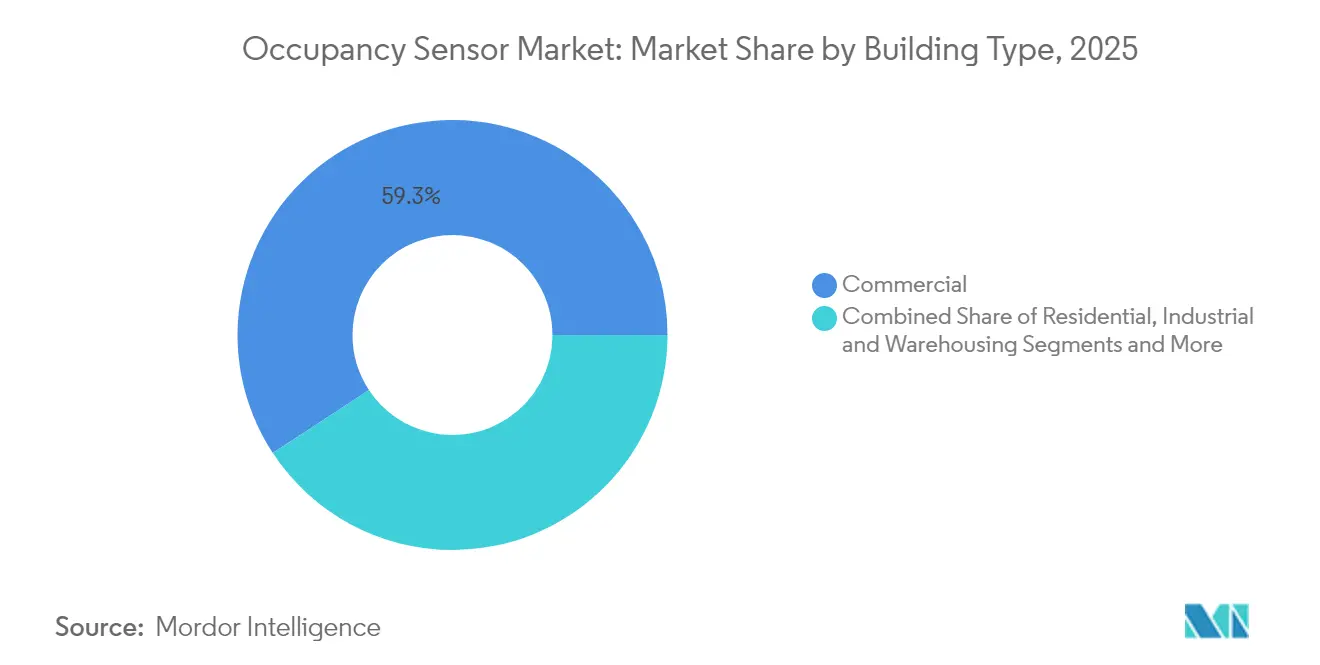
- Par type de bâtiment, les installations commerciales ont détenu 59,25 % de la part du marché des capteurs de présence en 2025, tandis que la demande résidentielle progresse à un TCAC de 12,55 % jusqu'en 2031.
- Par application, le contrôle de l'éclairage a dominé avec une part de 45,40 % en 2025 ; le contrôle CVC et de la ventilation progresse à un TCAC de 13,88 %.
- Johnson Controls, Signify, Honeywell et Schneider Electric ont collectivement contrôlé environ 29,45 % des revenus mondiaux de 2025, reflétant un secteur modérément concentré.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Codes de construction à émissions nettes nulles plus stricts aux États-Unis et dans l'UE imposant une coupure basée sur la présence | +1.2% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Feuille de route « Double Carbone » de la Chine stimulant l'IoT d'éclairage intelligent | +0.8% | Cœur APAC, extension vers MEA | Long terme (≥ 4 ans) |
| Analyse de l'utilisation des espaces pilotée par l'IoT générant des ventes additionnelles de capteurs | +0.7% | Mondial | Court terme (≤ 2 ans) |
| Programmes d'occupation des lits hospitaliers dans le cadre du CMS et du MDR | +0.5% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Baisse du coût des puces multi-capteurs ouvrant le canal des équipementiers CVC | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Intégration de capteurs améliorée par l'IA pour l'analyse prédictive des bâtiments | +0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Codes de construction à émissions nettes nulles plus stricts aux États-Unis et dans l'UE imposant une coupure basée sur la présence
Le Title 24 de Californie exige désormais la détection de présence pour la coupure des prises et de la ventilation dans les 20 minutes suivant l'inoccupation, tandis que le Code international de conservation de l'énergie de 2021 impose des contrôles automatiques dans les espaces clos. Les programmes européens de rénovation ciblant 35 millions de bâtiments d'ici 2030 font écho à ces règles, faisant de la conformité réglementaire plutôt que des économies d'énergie le principal déclencheur d'adoption. Les propriétaires commerciaux intègrent donc les capteurs dans les documents de construction plutôt que de les ajouter après la construction. Cette dynamique soutient la demande de base sur le marché des capteurs de présence.[1]
Feuille de route « Double Carbone » de la Chine stimulant l'IoT d'éclairage intelligent
L'objectif de la Chine d'atteindre un pic d'émissions de carbone en 2030 et la neutralité carbone en 2060 propulse les rénovations de bâtiments intelligents qui favorisent l'automatisation basée sur les capteurs. Des études de cas dans des institutions publiques montrent des économies d'énergie supérieures à 20 % après des rénovations d'éclairage IoT reposant sur la détection de mouvement. La disparité provinciale signifie que les offres clés en main combinant matériel et logiciel réussissent mieux que les ventes de composants, notamment dans les villes de premier rang où les budgets et les compétences techniques sont alignés.[2]
Analyse de l'utilisation des espaces pilotée par l'IoT générant des ventes additionnelles de capteurs
Les fournisseurs positionnent désormais les détecteurs comme des points de données alimentant des tableaux de bord pour l'analyse de présence en temps réel. Le contrôleur de salle à écran tactile SpaceLogic de Schneider Electric couple les données des capteurs avec des algorithmes d'IA, réduisant la consommation d'énergie CVC jusqu'à 35 % et les coûts de maintenance de 25 %. Les tendances du travail hybride rendent les données granulaires au niveau du siège précieuses pour le redimensionnement des portefeuilles immobiliers d'entreprise, ajoutant une motivation financière qui accélère les cycles de renouvellement sur le marché des capteurs de présence.
Programmes d'occupation des lits hospitaliers dans le cadre du CMS et du MDR
Le programme américain de soins hospitaliers aigus à domicile, couvrant 328 hôpitaux et 23 000 sorties en avril 2024, incite à la surveillance à distance des patients avec détection intégrée de l'occupation des lits. L'alignement européen sur le MDR standardise les seuils de performance, réduisant le risque d'approvisionnement pour les administrateurs hospitaliers et ouvrant un nouveau segment vertical au-delà de l'automatisation de l'éclairage et du CVC.
Analyse de l'impact des freins*
| FREINS | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Congestion RF et décharge des batteries dans les réseaux maillés à 2,4 GHz | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Événements de faux positifs dans les centres de données à haute température | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Fragmentation des normes sans fil freinant les rénovations dans l'UE | -0.2% | Europe | Moyen terme (2-4 ans) |
| Coût de conformité RGPD/CCPA pour l'analyse des personnes par IA | -0.3% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Congestion RF et décharge des batteries dans les réseaux maillés à 2,4 GHz
Les réseaux Zigbee transportant 192 nœuds maintiennent une latence inférieure à 200 ms dans des conditions radio propres, mais la perte de paquets augmente fortement lorsque les canaux Wi-Fi se chevauchent. Les retransmissions fréquentes réduisent la durée de vie des piles bouton, augmentant les coûts de maintenance des appareils alimentés par batterie. Les propriétaires de bâtiments hésitent donc à confier des charges critiques au sans-fil à moins que des outils de planification du spectre ne soient en place.
Événements de faux positifs dans les centres de données à haute température
Les signatures thermiques des équipements induisent en erreur les détecteurs infrarouges passifs, provoquant des cycles CVC inutiles dans les salles de calcul pour l'IA. Le radar mmWave offre une précision plus élevée mais est confronté aux réflexions des baies métalliques, imposant une fusion multi-capteurs qui augmente les coûts de nomenclature. Pour les opérateurs axés sur l'efficacité d'utilisation de l'énergie, ces faux positifs affaiblissent l'argumentaire économique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par connectivité réseau :
la fiabilité maintient la domination du filaireLes capteurs de présence filaires représentaient 61,55 % des revenus mondiaux en 2025, confirmant leur rôle central dans les systèmes de bâtiment de base au sein du marché des capteurs de présence. Les gestionnaires d'installations apprécient leur immunité aux interférences radio et la facilité d'alimentation électrique, de sorte que les réseaux numériques adressables basés sur Ethernet constituent l'épine dorsale des commandes d'éclairage et de CVC dans les nouvelles constructions commerciales. Les environnements de rénovation disposant d'un espace de conduit limité se tournent vers des nœuds sans fil qui réduisent la main-d'œuvre d'installation, ce qui explique le CAGR de 12,18 % prévu pour les produits à base de maillage jusqu'en 2031. Des conceptions hybrides émergent : une dorsale filaire alimente des luminaires PoE tandis que des capteurs Thread ou Zigbee peuplent la périphérie, équilibrant fiabilité et flexibilité.
La croissance du sans-fil est portée par la convergence des protocoles. Matter-over-Thread élimine le verrouillage propriétaire antérieur, et des fournisseurs comme Aqara ont lancé des capteurs de présence qui se commissionnent automatiquement dans les écosystèmes Apple, Amazon et Google. Philips Hue a démontré une mise à jour logicielle permettant aux ampoules de doubler en tant que capteurs de mouvement, laissant entrevoir une architecture où chaque luminaire devient un nœud de données. Cela brouille les frontières entre les classes de connectivité et élargit les installations adressables pour le

Par technologie :
la fusion de capteurs améliore la précisionL'infrarouge passif a atteint une part de 49,72 % en 2025, renforçant son avantage en termes de coût sur le marché des capteurs de présence. La demande de plus haute fidélité propulse les modules à double technologie à un TCAC de 13,12 %, combinant PIR avec ultrasonique ou radar mmWave pour détecter les mouvements mineurs et les occupants stationnaires. Le radar AWRL6844 de Texas Instruments réduit le coût par nœud de 20 USD, élargissant l'adoption au-delà des installations haut de gamme.
Le traitement en périphérie activé par l'IA réduit les fausses alarmes en apprenant les schémas d'occupation spécifiques au site. Bosch Sensortec vise 10 milliards de capteurs intelligents d'ici 2030, dont 90 % intègrent des moteurs d'IA qui distillent les formes d'onde brutes sur puce. Ces développements augmentent la valeur de la nomenclature et renforcent la fidélisation à la plateforme sur le marché des capteurs de présence.
Par type de montage :
l'esthétique et la couverture orientent les décisionsLes installations au plafond ont détenu une part de 44,55 % en 2025 car elles offrent une couverture à 360 degrés tout en s'intégrant aux luminaires, un facteur déterminant pour les prescripteurs soucieux du design intérieur. Les nœuds au plafond simplifient également le câblage en se greffant sur les circuits d'éclairage. Les capteurs de bureau gagnent du terrain à un TCAC de 14,58 % alors que les entreprises cherchent des analyses d'occupation au niveau du siège pour gérer le travail hybride. Les appareils muraux restent courants dans les rénovations sans accès au plénum, tandis que les modèles intégrés aux luminaires se développent grâce aux partenariats entre équipementiers d'éclairage et fournisseurs de capteurs.
La plateforme de luminaires intégrés de Lutron supprime le câblage de commande, réduisant l'utilisation du cuivre tout en permettant un contrôle sans fil distribué aligné sur les objectifs de durabilité. Le capteur de plafond RESENSE Move d'Acuity Brands fusionne la détection de mouvement avec des balises Bluetooth pour les services en milieu de travail, élargissant les opportunités de revenus au-delà des économies d'énergie.
Par type d'installation :
le volume des rénovations rencontre la sophistication des nouvelles constructionsLes projets de rénovation ont fourni 54,35 % des revenus de 2025, reflétant le vaste parc existant de bâtiments inefficaces que le marché des capteurs de présence doit traiter. Cependant, ces projets sont confrontés à des plafonds en amiante, des tensions mixtes et des protocoles BMS obsolètes, limitant souvent la densité des capteurs. La nouvelle construction devrait croître à un TCAC de 12,93 % grâce aux codes qui imposent des contrôles intelligents dès la phase de conception. Les constructeurs précâblent des réseaux PoE, permettant des densités de capteurs plus élevées qui alimentent les jumeaux numériques et l'analyse par IA dès le premier jour.
Le Title 24 de Californie traite les capteurs comme des éléments de base, les intégrant dans les cahiers des charges plutôt que dans les ordres de modification. Les promoteurs européens intègrent également les capteurs dès le début pour obtenir des certifications de bâtiment vert, réduisant le coût du cycle de vie et augmentant la taille du marché des capteurs de présence pour les nouveaux projets.
Par type de bâtiment :
noyau commercial, essor résidentielLes propriétés commerciales ont généré 59,25 % de la demande de 2025. Les propriétaires de bureaux poursuivent des objectifs d'émissions nettes nulles et de bien-être des employés, justifiant des mises à niveau vers des suites de détection pilotées par l'IA. Les entrepôts adoptent des réseaux mmWave pour les verrouillages de sécurité et la navigation des chariots élévateurs. Le segment résidentiel, bien que plus petit, progresse à un TCAC de 12,55 % à mesure que les enceintes intelligentes normalisent les attentes liées à la maison connectée. Les établissements de santé ajoutent une nouvelle impulsion, portée par les remboursements CMS pour la surveillance à distance.
Les tours à usage mixte combinent désormais hôtel, commerce de détail et appartements, nécessitant des plateformes évolutives qui adaptent la logique de détection par zone. Les fournisseurs proposant des solutions centrées sur les API peuvent ainsi capter plusieurs segments verticaux avec une seule référence, élargissant leur marché total adressable des capteurs de présence.
Par application :
le contrôle de l'éclairage cède la croissance à l'intelligence CVCLe contrôle de l'éclairage a encore commandé 45,40 % des revenus de 2025 car le retour sur investissement reste visible et à court terme. Le CVC et la ventilation, cependant, progressent à un TCAC de 13,88 % car les occupations tenant compte du CO₂ permettent des économies d'énergie plus profondes. Cisco et Schneider Electric ont co-créé un système qui intègre les comptages d'occupation en temps réel pour réduire les charges de traitement de l'air, affichant une réduction d'énergie de 35 % sur les sites pilotes.
L'analyse du comptage de personnes se superpose désormais aux données de détection brutes pour informer les plannings de nettoyage et la planification des baux. L'intégration de la sécurité s'étend également à mesure que les entreprises de contrôle d'accès intègrent les flux d'occupation pour affiner la détection des menaces. La hiérarchie des applications évolue des déclencheurs de mouvement à usage unique vers des couches de données multiservices, une tendance qui continue d'élargir le marché des capteurs de présence.
Analyse géographique
Marché des Capteurs de Présence en Amérique du Nord
L'Amérique du Nord a détenu la plus grande part de revenus en 2025. Les États-Unis ancrent la demande grâce aux normes Title 24 et à l'IECC 2021 qui imposent la coupure automatique dans les espaces commerciaux. Le Canada suit des tendances similaires et manifeste un fort intérêt pour le chauffage basé sur la détection de présence en raison de longues saisons de chauffe. Les rénovations en cours se heurtent à la densité du spectre 2,4 GHz dans les centres urbains, ce qui favorise les déploiements hybrides combinant dorsales filaires et liaisons sans fil sous-GHz.
Marché des Capteurs de Présence en Europe
L'Europe enregistre une croissance solide dans le cadre du programme Vague de Rénovation qui cible 35 millions de bâtiments d'ici 2030. L'Allemagne, le Royaume-Uni et la France instaurent des réglementations nationales de construction intégrant des coupures d'éclairage et de ventilation déclenchées par la détection de présence. La conformité au RGPD engendre des coûts supplémentaires et ralentit le déploiement des analyses basées sur l'intelligence artificielle, mais les éditeurs de plateformes proposant un traitement des données sur site atténuent ces obstacles. La fragmentation des protocoles sans fil contraint les intégrateurs à recourir à des passerelles multiprotocoles, ce qui accroît la complexité des systèmes tout en stimulant les revenus de services au sein du marché des capteurs de présence.
Marché des Capteurs de Présence en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus élevé jusqu'en 2031. La politique double carbone de la Chine accélère les mandats en matière de bâtiments intelligents, notamment dans les métropoles de premier rang où les projets du secteur public illustrent une réduction de 20 % de la consommation énergétique après l'installation de capteurs. Le Japon et la Corée du Sud privilégient des solutions haut de gamme associant les ondes millimétriques à l'intelligence artificielle pour l'optimisation du confort. En Inde et en Asie du Sud-Est, les nœuds PIR économiques dominent, mais les parcs de bureaux commerciaux à Bengaluru et à Singapour adoptent des architectures de plateformes alignées sur les objectifs ESG des entreprises mondiales. Cette hétérogénéité offre des points d'entrée à plusieurs niveaux aux fournisseurs présents sur le marché des capteurs de présence.
Paysage réglementaire
Les codes et normes de performance énergétique des bâtiments exigent de plus en plus des contrôles basés sur l'occupation dans le cadre des programmes de conformité dans les principales régions, faisant passer cette catégorie de simples économies d'énergie discrétionnaires à une fonctionnalité obligatoire. Aux États-Unis, les normes 2025 d'efficacité énergétique des bâtiments de la California Energy Commission sont entrées en vigueur le 1er janvier 2026 et intègrent des contrôles de détection d'occupation pour des fonctions telles que l'extinction automatique. La norme ANSI/ASHRAE/IES 90.1-2025 durcit également les exigences pour les espaces fermés (y compris les bureaux privés, les salles de stockage et les toilettes) et ajoute des attentes de contrôle plus granulaires dans les grands bureaux. Au niveau fédéral, les déterminations du U.S. DOE relatives aux codes énergétiques des bâtiments continuent d'influencer les cycles d'adoption des États, qui façonnent les spécifications de rénovation et de construction neuve.
En Europe, la directive européenne refondue sur la performance énergétique des bâtiments (UE) 2024/1275 renforce l'automatisation des bâtiments et la surveillance de la qualité de l'environnement intérieur, avec des dispositions exigeant des capacités intégrées de systèmes techniques de bâtiment dans les bâtiments non résidentiels d'ici le 29 mai 2026. Les normes techniques affinent également l'interopérabilité et les définitions fonctionnelles, notamment la norme IEC 62386-303 (DALI), qui précise les exigences relatives aux détecteurs d'occupation pour l'échange de données de contrôle d'éclairage (y compris la mise à jour AMD d'avril 2024), ainsi que les normes ISO 16484-2:2025 et ISO 16484-4:2025, qui définissent les exigences matérielles des BACS et les blocs fonctionnels pour les applications de contrôle liées à l'occupation dans le chauffage, la climatisation et l'éclairage.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend des composants de détection (éléments PIR, transducteurs ultrasoniques, radios micro-ondes/mmWave et microcontrôleurs) à la conception de modules et aux micrologiciels, puis à l'assemblage et à la certification, et enfin à l'intégration système dans les contrôles d'éclairage et les plateformes de gestion de bâtiments. Les normes d'interopérabilité et de format influencent les décisions de conception amont, notamment la norme IEC 62386-303 pour les contrôles d'éclairage connectés DALI, le profil Bluetooth Mesh Occupancy Sensor NLC 1.0.1 (2024) pour les contrôles d'éclairage en réseau, et Zhaga Book 20 pour les interfaces mécaniques et électriques luminaire-capteur. En conséquence, les conceptions de référence, les tests de certification et les travaux d'intégration de passerelles ou multiprotocoles réalisés par les OEM et les spécialistes des contrôles gagnent en importance.
En aval, les canaux se répartissent entre les ventes directes aux entreprises et par projet pour les grands portefeuilles d'installations, et la distribution indirecte via des distributeurs électriques et électroniques (par exemple, Wesco International et Arrow Electronics) au service des entrepreneurs et intégrateurs. La stratégie de chaîne d'approvisionnement a également été façonnée par les tensions commerciales, notamment les ajustements tarifaires de 2025 affectant les intrants liés aux semi-conducteurs, ce qui pousse la refonte vers des nomenclatures modulaires et un approvisionnement et un assemblage plus régionalisés. Les feuilles de route produits déplacent en outre la valeur vers des nœuds prêts pour l'informatique de périphérie et les plateformes, comme en témoignent des annonces de niveau entreprise telles que le CogniPoint 2 Flex alimenté par batterie de PointGrab, utilisant le réseau Thread et l'IA de périphérie pour les déploiements d'automatisation des bâtiments.
Paysage concurrentiel
La concurrence reste modérée. Signify s'appuie sur sa plateforme Interact, regroupant des luminaires équipés de capteurs pour des rénovations plug-and-play. Le portefeuille de Schneider Electric intègre les contrôleurs SpaceLogic avec le logiciel EcoStruxure, offrant une couverture de bout en bout du capteur au nuage. Honeywell excelle dans les déploiements de grands campus en combinant sécurité, CVC et éclairage sous la couche d'analyse Honeywell Forge. Johnson Controls capitalise sur un carnet de commandes de 12,6 milliards USD, intégrant les capteurs au jumeau numérique OpenBlue pour offrir une maintenance prédictive et des analyses des visiteurs.
Les acteurs émergents ciblent des cas d'usage spécialisés. Origin Wireless AI utilise les perturbations du signal Wi-Fi pour offrir une précision de détection de 99,9 % sans matériel dédié, réduisant le coût de nomenclature. Butlr Technologies emploie des capteurs à pixels thermiques pour le suivi anonyme des personnes et a obtenu un financement via Ricoh pour développer son service d'analyse du lieu de travail. Des fournisseurs de semi-conducteurs tels qu'Infineon et NXP proposent des conceptions de référence qui accélèrent la mise sur le marché pour les équipementiers, resserrant les délais de différenciation concurrentielle.
Les thèmes stratégiques sont centrés sur l'IA, la cybersécurité et les API ouvertes. Les fournisseurs capables de combiner des flux de données de capteurs hétérogènes, de les sécuriser dans des cadres SOC 2 et d'exposer des analyses via des services RESTful remportent des contrats de services maîtres pluriannuels. Le marché des capteurs de présence récompense donc la profondeur de la plateforme et les partenariats d'écosystème plutôt que les guerres de prix sur le matériel seul.
Leaders du secteur des capteurs de présence
-
Signify (Philips Lighting)
-
Honeywell International
-
Schneider Electric
-
Johnson Controls
-
Acuity Brands, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capteurs de Présence Entreprises couvertes dans ce rapport
- Signify (Philips Lighting)
- Honeywell International Inc.
- Schneider Electric SE
- Johnson Controls International plc
- Legrand S.A.
- Eaton Corporation plc
- Acuity Brands, Inc.
- Leviton Manufacturing Co., Inc.
- Lutron Electronics Co., Inc.
- Hubbell Incorporated
- Siemens AG (Enlighted)
- Texas Instruments Incorporated
- Panasonic Corporation
- Bosch Sensortec GmbH
- Omron Corporation
- Delta Electronics, Inc.
- RAB Lighting Inc.
- SensorWorx (B.E.L. Products)
- Stanley Black and Decker (STANLEY Security)
- OccupEye Ltd
- Pammvi Group
- General Electric Co.
Opportunités de marché et perspectives d'avenir
L'application réglementaire et la normalisation élargissent l'espace disponible pour les mises à niveau axées sur la conformité, qui nécessitent une détection plus granulaire et interopérable, à la fois pour l'éclairage et la climatisation. La refonte de l'EPBD de l'UE (UE) 2024/1275 est entrée en pleine application le 29 mai 2026, poussant les bâtiments non résidentiels vers une automatisation intégrée et une surveillance de la qualité de l'environnement intérieur, ce qui accroît le rôle des données d'occupation dans la logique de contrôle plutôt que de traiter l'occupation comme un déclencheur autonome. Sur le plan de l'interopérabilité, un alignement plus strict autour de DALI (IEC 62386-303), des normes ISO 16484-2/16484-4 pour les BACS, et des profils d'éclairage en réseau (profil d'occupation Bluetooth Mesh NLC) soutient les déploiements multifournisseurs et les travaux d'intégration axés sur les services dans les rénovations.
L'évolution technologique crée également des opportunités dans la détection de personnes axée sur la confidentialité et la détection de présence à plus haute fidélité, capable de réduire les faux positifs tout en permettant des analyses d'utilisation des espaces. En 2026, XY Sense a lancé Area Pro avec une couverture étendue et une connectivité PoE filaire destinée aux installations commerciales permanentes, tandis que PointGrab a introduit CogniPoint 2 Flex, un détecteur d'occupation d'entreprise à base de Thread, alimenté par batterie et doté d'IA de périphérie. Les avancées en matière de semi-conducteurs et de composants élargissent les options de conception pour les OEM, notamment l'AIROC UWB TSL100 d'Infineon (juin 2026) pour la détection de présence haute précision et le contrôle d'accès sécurisé, et la technologie de détecteur de mouvement PaPIRs+ de Panasonic Industry (juillet 2026), avec des éléments pyroélectriques redessinés destinés à accroître la sensibilité thermique pour l'automatisation des bâtiments et l'optimisation CVC. Ensemble, ces avancées soutiennent un positionnement de solutions autour de la détection multimodale (PIR, mmWave/UWB et données environnementales) et de l'analytique embarquée, adaptées aux exigences plus strictes en matière de confidentialité et de traitement des données dans les bâtiments commerciaux.
Développements industriels récents dans Marché des Capteurs de Présence
- Mars 2026 : XY Sense a lancé Area Pro, un détecteur d'occupation conçu pour une couverture commerciale étendue avec IA embarquée et connectivité PoE filaire. Le produit cible les installations permanentes où la fiabilité de l'alimentation et du réseau est privilégiée par rapport à l'autonomie de la batterie. Il renforce également le passage vers des nœuds de détection de qualité infrastructure alimentant les analyses du lieu de travail et les flux d'automatisation des bâtiments.
- Février 2026 : PointGrab a introduit CogniPoint 2 Flex, un détecteur d'occupation alimenté par batterie combinant l'IA de périphérie avec le réseau Thread pour l'automatisation des bâtiments d'entreprise. La prise en charge de Thread aligne la couche de détection sur les réseaux de bâtiments émergents basés sur IP et peut réduire les frictions d'intégration dans les environnements multifournisseurs. L'annonce souligne l'importance croissante du traitement en périphérie pour extraire des données d'occupation exploitables sans dépendre uniquement du calcul cloud.
- Novembre 2025 : Signify a lancé un nouveau détecteur DALI de mouvement et de lumière du jour alimenté sur secteur, conçu pour fonctionner au sein de la plateforme d'éclairage connecté Signify Interact. L'association des entrées d'occupation et de lumière du jour permet un contrôle en boucle fermée plus précis pour les gestionnaires de site et les intégrateurs déployant des mises à niveau basées sur DALI. Ce lancement renforce la différenciation basée sur la plateforme en regroupant capteurs, contrôles et logiciels sous une offre unifiée d'éclairage connecté.
Marché des Capteurs de Présence Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des capteurs de présence couvre les revenus générés par les capteurs et les unités de contrôle associées qui détectent la présence ou le mouvement, puis déclenchent des actions telles que l'allumage des lumières, le réglage du CVC ou l'activation des fonctions de sécurité dans les bâtiments commerciaux et résidentiels.
Exclusions du périmètre : Nous excluons les plateformes logicielles d'automatisation du bâtiment plus larges et les dispositifs de détection non liés à la présence qui ne mesurent pas la présence à des fins de contrôle.
Aperçu de la segmentation
- Par connectivité réseau
- Filaire
- Sans fil
- Wi-Fi
- Zigbee
- Z-Wave
- Par technologie
- Infrarouge passif (PIR)
- Ultrasonique
- Micro-ondes
- Double technologie / Multi-technologie (PIR + mmWave, etc.)
- Radar mmWave / FMCW
- Par type de montage
- Monté au plafond
- Monté au mur
- Intégré au bureau / au mobilier
- Intégré au luminaire / luminaire encastré
- Par type d'installation
- Rénovation
- Nouvelle construction
- Par type de bâtiment
- Résidentiel
- Commercial
- Industriel et entreposage
- Santé et résidences assistées
- Gouvernement et éducation
- Par application
- Contrôle de l'éclairage
- CVC et ventilation
- Sécurité et surveillance
- Comptage de personnes et utilisation des espaces
- Surveillance de l'occupation des lits et des sanitaires
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Pays nordiques (Suède, Norvège, Danemark, Finlande)
- Reste de l'Europe
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté en ancrant les indicateurs de demande relatifs aux bâtiments et à la consommation d'énergie, les capteurs de présence étant principalement installés pour réduire les gaspillages d'éclairage et de charges CVC. Nous avons utilisé des références publiques telles que les documents du DOE américain et d'ENERGY STAR, les statistiques énergétiques des bâtiments de l'AIE, les données de construction du recensement américain, les indicateurs de construction d'Eurostat, ainsi que les normes et références réglementaires publiées par des organismes tels que l'ASHRAE et l'ICC.
Ensuite, nous avons vérifié les signaux de produits et de prix à l'aide des dépôts de sociétés et des présentations aux investisseurs, des catalogues de produits et des fiches techniques, des statistiques douanières et commerciales le cas échéant, ainsi que de la couverture presse réputée sur les déploiements de bâtiments intelligents. Dans quelques cas, nous avons également eu recours à des abonnements payants pour les données financières des entreprises et la veille presse, ainsi qu'à des bases de données de brevets pour comprendre l'évolution de la technologie de détection et les revendications commerciales prioritaires. Ces sources documentaires sont données à titre illustratif uniquement, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter, valider et clarifier les hypothèses finales.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de ce qui est réellement acheté et installé, et sur la façon dont les budgets évoluent entre la rénovation et la nouvelle construction, ainsi qu'entre les types de bâtiments. Nous avons échangé avec un panel de fabricants, distributeurs, intégrateurs de systèmes et propriétaires de bâtiments ou équipes de gestion des installations en Amériques, EMEA et APAC, afin de recouper les fourchettes de prix, les taux d'adoption et les cycles de remplacement avec les signaux documentaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 14 % | APAC : 42 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 34 % |
| Acteurs de plus petite taille : 17 % | Managers : 51 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à partir d'un bassin de demande descendant qui reconstitue le nombre de capteurs intégrés chaque année dans les bâtiments en fonction des ajouts de construction et de l'intensité de rénovation, puis traduit en valeur à l'aide du nombre typique d'appareils et des fourchettes de prix de vente moyens. Pour maintenir des totaux réalistes, nous avons corroboré les estimations descendantes par des approximations ascendantes sélectives, notamment des vérifications de la couverture des revenus de fournisseurs échantillonnés, des contrôles de cohérence du mix de canaux, et un prix de vente moyen échantillonné multiplié par les volumes unitaires implicites pour les principaux cas d'usage.
Parmi les données pratiques utilisées figurent l'activité de construction non résidentielle et résidentielle, la part de rénovation par type de bâtiment, le nombre moyen de capteurs pour 1 000 pieds carrés selon les configurations courantes, la répartition entre PIR et ultrasonique ou micro-ondes dans les projets types, ainsi que les taux d'adoption filaire versus sans fil là où les contraintes de câblage sont déterminantes. Pour les prévisions, nous avons effectué une analyse de scénarios afin que le cas de base puisse refléter la dynamique probable des codes et de l'efficacité énergétique, tandis que les cas alternatifs testent des cycles de rénovation plus lents ou une adoption plus rapide du sans-fil. Lorsqu'un signal ascendant était absent pour des géographies plus petites, nous avons comblé le manque par des ratios proxy liés au parc immobilier et aux dépenses de construction, puis ajustés en fonction des données d'entretien.
Validation des données et cycle de mise à jour
Les résultats ont été triangulés par rapport à des signaux indépendants tels que l'activité des programmes d'efficacité énergétique des bâtiments, les tendances de la construction et les fourchettes de prix observées, puis vérifiés pour détecter les sauts brusques qui ne correspondraient pas aux cycles d'installation. Lorsque des écarts apparaissaient, nous révisions les hypothèses et effectuions des appels de suivi pour confirmer si le changement était dû au périmètre, aux prix ou au calendrier.
Avant la validation finale, le modèle et le récit font l'objet d'examens analytiques en plusieurs étapes afin que les définitions, les calculs et les totaux inter-segments restent cohérents. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des modifications majeures de codes ou des évolutions importantes de l'activité de construction, suivies d'une passe finale juste avant la livraison afin que les clients reçoivent la vue la plus récente.
Taille du marché des capteurs de présence selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les capteurs de présence ne correspondent souvent pas entre elles, car les analystes utilisent des périmètres différents pour définir ce qui constitue une vente de capteur de présence et le moment où elle est comptabilisée, puis appliquent des hypothèses de prix et d'adoption différentes. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur la croissance des expéditions tandis qu'une autre se base sur les tendances des dépenses en automatisation du bâtiment.
Les principaux facteurs d'écart dans ce marché sont généralement le périmètre et le calendrier, par exemple si les commandes et les luminaires intégrant des capteurs sont inclus, la façon dont la pénétration de la rénovation est traitée par rapport à la nouvelle construction, et la façon dont les prix de vente moyens évoluent dans le temps lorsque l'adoption du sans-fil progresse. Le tableau met en évidence cet écart, où les revenus liés aux seuls capteurs associés aux bassins de demande en éclairage, CVC et sécurité sont séparés des dépenses adjacentes en automatisation, reflétant un choix de périmètre appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,26 milliards USD (2026) | |
| Cabinet de conseil mondial A | 2,53 milliards USD (2023) | Utilise une année de base antérieure et une fenêtre de croissance plus rapide, et la valeur principale semble liée à un cadrage revenus-plus-volumes qui peut sous-estimer la hausse des prix en fin de période et les rénovations commerciales à plus forte valeur ajoutée. |
| Éditeur sectoriel B | 2,75 milliards USD (2025) | Applique probablement un cas de croissance plus large à travers la demande en bâtiments intelligents et peut mélanger les dépenses adjacentes en automatisation et en contrôle, ce qui peut gonfler les totaux lorsque les revenus liés aux seuls capteurs sont séparés par application. |
Dans l'ensemble, les différences proviennent principalement de la rigueur avec laquelle le périmètre produit est défini et de la façon dont l'adoption et la progression des prix de vente moyens sont intégrées dans les années de prévision. En maintenant des données traçables jusqu'à l'activité de construction, à l'intensité de rénovation et aux comptages de capteurs par application, le chiffre final reste explicable et reproductible même lorsque les hypothèses sont mises à jour.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des capteurs de présence ?
Le marché des capteurs de présence s'élevait à 3,26 milliards USD en 2026 et devrait atteindre 4,16 milliards USD d'ici 2031 à un TCAC de 5,04 %.
Quel segment de connectivité domine le marché des capteurs de présence ?
Les solutions filaires dominent avec une part de 61,55 % en 2025 grâce à leur fiabilité, bien que les nœuds sans fil progressent à un TCAC de 12,18 %.
Quel domaine d'application connaît la croissance la plus rapide ?
Le contrôle CVC et de la ventilation affiche la croissance la plus élevée à un TCAC de 13,88 % alors que les propriétaires de bâtiments élargissent leur focus de l'éclairage à l'optimisation environnementale complète.
Pourquoi la santé est-elle une opportunité émergente ?
Les réglementations CMS et MDR récompensent les hôpitaux qui déploient la surveillance de l'occupation des lits, élargissant l'adoption des capteurs au-delà des usages traditionnels d'éclairage et de CVC.
Quelles régions porteront la demande future ?
L'Asie-Pacifique affiche le TCAC le plus rapide jusqu'en 2031 en raison des objectifs « double carbone » de la Chine et de l'urbanisation rapide, tandis que l'Europe et l'Amérique du Nord maintiennent une demande de base solide grâce aux mandats réglementaires.
Quel est le degré de fragmentation du paysage concurrentiel ?
Les cinq premiers acteurs détiennent environ 29,45 % de part en 2025, indiquant une consolidation modérée mais des opportunités d'entrée persistantes pour les startups pilotées par l'IA.