
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 188.75 gigawatt |
| Volume du Marché (2026) | 198.17 gigawatt |
| Volume du Marché (2031) | 252.83 gigawatt |
| Taux de croissance (2026 - 2031) | 4.99 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie éolienne en Amérique du Nord par Mordor Intelligence
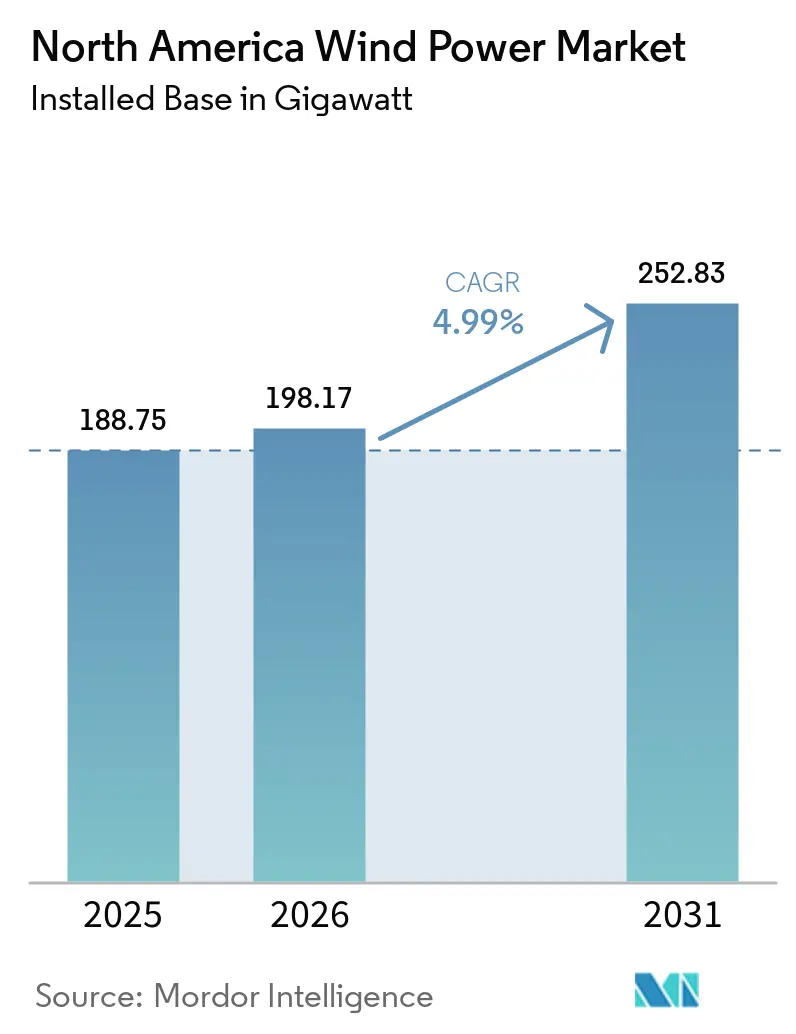
La taille du marché de l'énergie éolienne en Amérique du Nord devrait passer de 188,75 gigawatts en 2025 à 198,17 gigawatts en 2026 et devrait atteindre 252,83 gigawatts d'ici 2031, avec un TCAC de 4,99 % sur la période 2026-2031.
La croissance de la taille du marché reflète un basculement régional décisif vers les énergies renouvelables, rendu possible par des crédits d'impôt favorables, une demande croissante des entreprises en électricité propre et des gains technologiques dans le domaine des turbines qui placent désormais l'énergie éolienne parmi les options de production les moins coûteuses.[1] Les vents favorables de la politique compensent l'incertitude réglementaire, tandis que les grands déploiements de centres de données d'intelligence artificielle et les programmes d'électrification industrielle créent un appétit sans précédent pour les accords d'achat d'énergie éolienne à long terme. Les développeurs continuent de naviguer dans les goulets d'étranglement liés à l'interconnexion, mais le pipeline reste résilient, les investisseurs privilégiant les projets qui se qualifient pour les primes de la loi sur la réduction de l'inflation (IRA) et les incitations au contenu national. Combinées, ces forces positionnent le marché de l'énergie éolienne en Amérique du Nord comme un pilier central de la feuille de route de décarbonisation de la région.
Points clés du rapport
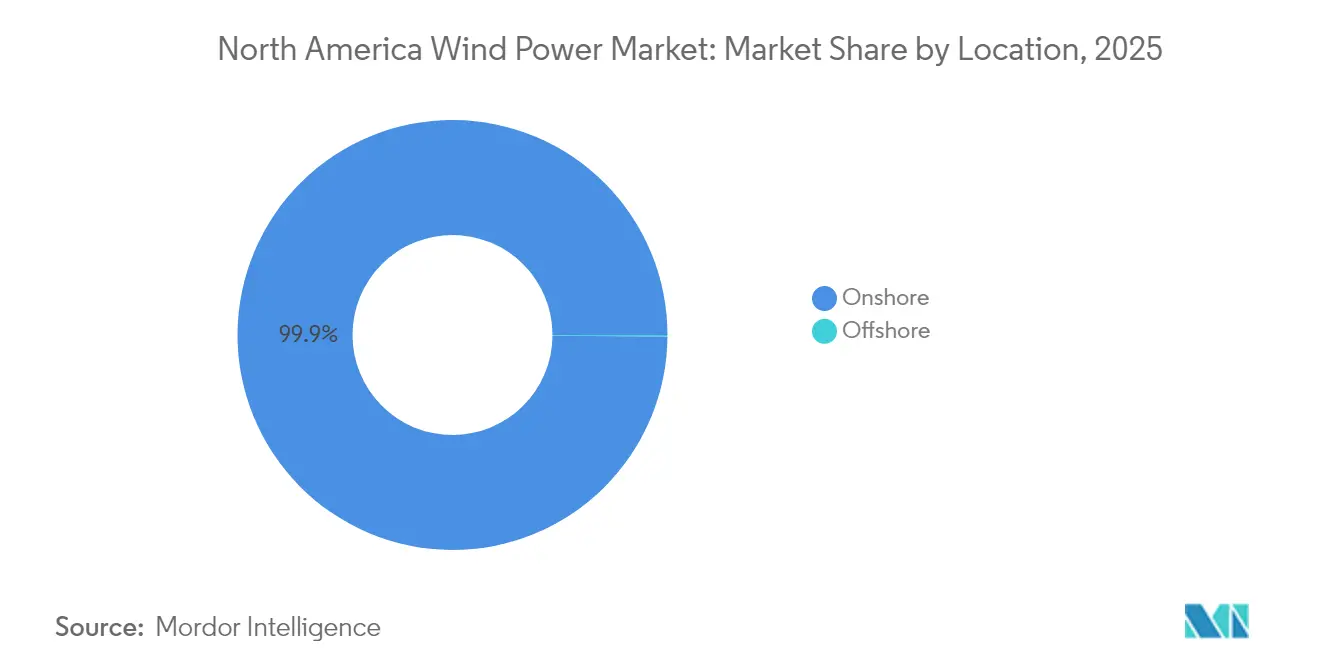
- Par emplacement, les installations terrestres détenaient 99,88 % de la part de marché de l'énergie éolienne en Amérique du Nord en 2025, tandis que la capacité en mer devrait progresser à un TCAC de 47,69 % jusqu'en 2031.
- Par capacité de turbine, la classe 3-6 MW commandait 53,70 % de la taille du marché de l'énergie éolienne en Amérique du Nord en 2025, tandis que les plateformes de plus de 6 MW devraient se développer à un TCAC de 9,98 % jusqu'en 2031.
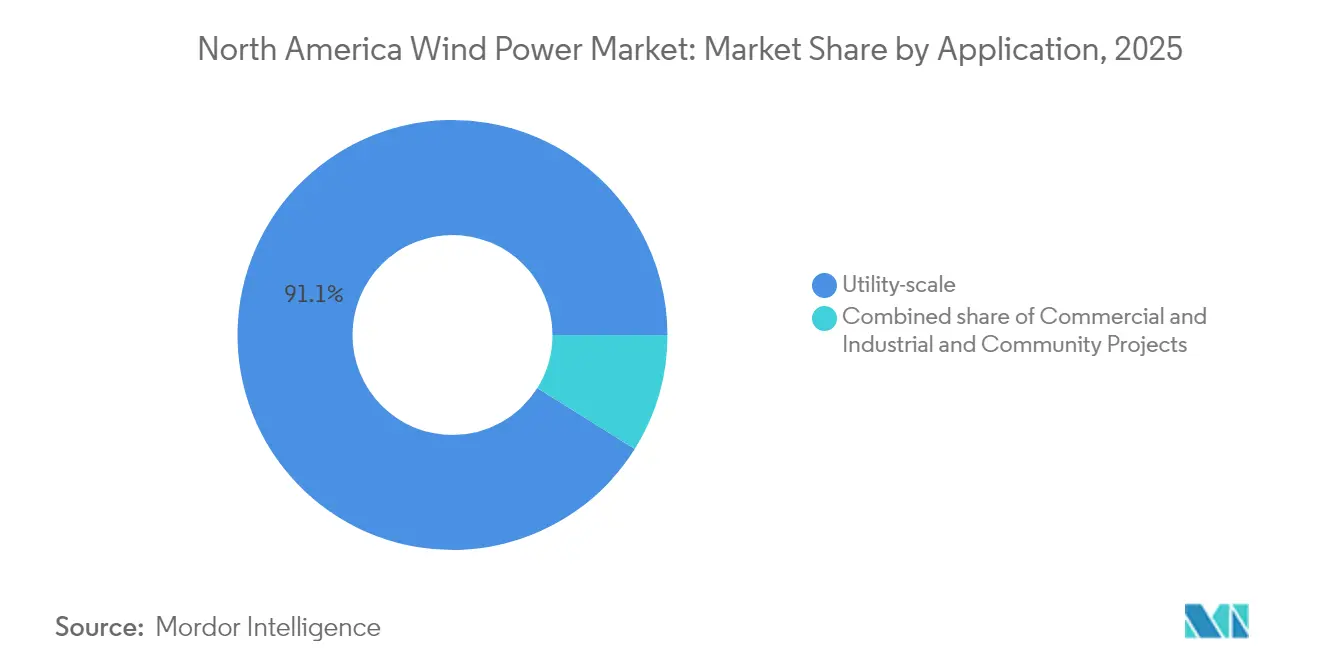
- Par application, les projets à l'échelle des services publics représentaient 91,10 % de la taille du marché de l'énergie éolienne en Amérique du Nord en 2025, et les sites commerciaux et industriels progressent à un TCAC de 8,65 % jusqu'en 2031.
- Par géographie, les États-Unis étaient en tête avec 85,10 % de la part de marché de l'énergie éolienne en Amérique du Nord en 2025 ; le Mexique est prêt pour la croissance la plus rapide avec un TCAC de 12,95 % jusqu'en 2031.
- NextEra Energy, Brookfield Renewable et Ørsted contrôlaient collectivement 18 % de la capacité installée régionale en 2024.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incitations gouvernementales favorables et crédits d'impôt | +1.7% | Ensemble de l'Amérique du Nord, avec une prédominance aux États-Unis | Moyen terme (2-4 ans) |
| Baisse du coût actualisé de l'énergie (LCOE) | +1.1% | Mondial, avec des variations régionales | Long terme (≥ 4 ans) |
| Mandats d'approvisionnement en énergies renouvelables des entreprises | +0.9% | États-Unis et Canada, concentrés dans les pôles technologiques | Moyen terme (2-4 ans) |
| Prime au contenu national de l'IRA et développement industriel | +1.0% | États-Unis principalement | Court terme (≤ 2 ans) |
| Essor de la demande en énergie des centres de données d'IA favorisant les accords d'achat d'énergie à long terme | +0.6% | Couloirs technologiques américains, en expansion vers le Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prime au contenu national de l'IRA et développement industriel
Les fournisseurs de services cloud hyperscale approvisionnent désormais des énergies renouvelables à l'échelle du gigawatt pour satisfaire leurs engagements d'énergie sans carbone 24 heures sur 24, 7 jours sur 7. Le cadre mondial de 10,5 GW de Microsoft avec Brookfield Renewable constitue un modèle pour les accords d'achat d'énergie virtuels qui garantissent une visibilité sur les revenus pour les développeurs. Les clusters de centres de données au Texas, en Virginie et au Québec alignent la production éolienne sur des profils de charge cohérents lorsqu'ils sont couplés au stockage, améliorant ainsi la bancabilité des projets au sein du marché de l'énergie éolienne en Amérique du Nord. La volonté de signer des contrats d'une durée de 15 à 20 ans soutient le financement de qualité investissement, et la tendance se répand aux fabricants de semi-conducteurs et aux producteurs d'hydrogène vert.
Essor de la demande en énergie des centres de données d'IA favorisant les accords d'achat d'énergie à long terme
Les fournisseurs de services cloud hyperscale approvisionnent désormais des énergies renouvelables à l'échelle du gigawatt pour satisfaire leurs engagements d'énergie sans carbone 24 heures sur 24, 7 jours sur 7. Le cadre mondial de 10,5 GW de Microsoft avec Brookfield Renewable constitue un modèle pour les accords d'achat d'énergie virtuels qui garantissent une visibilité sur les revenus pour les développeurs.[2] Les clusters de centres de données au Texas, en Virginie et au Québec alignent la production éolienne sur des profils de charge cohérents lorsqu'ils sont couplés au stockage, améliorant ainsi la bancabilité des projets au sein du marché de l'énergie éolienne en Amérique du Nord. La volonté de signer des contrats d'une durée de 15 à 20 ans soutient le financement de qualité investissement, et la tendance se répand aux fabricants de semi-conducteurs et aux producteurs d'hydrogène vert.
Mandats d'approvisionnement en énergies renouvelables des entreprises
Les objectifs d'émissions des entreprises du Fortune 500 ont transformé l'approvisionnement en énergies renouvelables d'une option à une nécessité. Les prix des certificats d'énergie renouvelable ont bondi à près de 8 USD, incitant les entreprises à se tourner vers des accords d'achat directs. Les accords d'achat d'énergie virtuels dominent désormais les transactions, permettant aux entreprises de se couvrir contre les coûts de l'électricité tout en revendiquant des attributs éoliens spécifiques. L'élargissement des règles de divulgation de la Securities and Exchange Commission des États-Unis intensifie la pression pour décarboner les émissions de scope 2, cimentant l'énergie éolienne comme solution principale au sein du secteur de l'énergie éolienne en Amérique du Nord.
Baisse du coût actualisé de l'énergie (LCOE)
Les avancées en aérodynamique des pales et la hausse des hauteurs de moyeu ont porté les facteurs de capacité au-dessus de 50 % dans les corridors éoliens de premier plan, offrant des LCOE qui égalent ou surpassent ceux des centrales à cycle combiné au gaz naturel.[3] Les projets éoliens offshore à fondation fixe affichent désormais des facteurs de capacité supérieurs à 40 %, et les prototypes flottants confirment l'accès à des zones de ressources plus profondes. Les économies d'échelle réalisées sur les turbines de 6 MW et plus réduisent les coûts d'équilibre de centrale, permettant au marché des grandes éoliennes en Amérique du Nord de concurrencer les marchés de l'électricité marchande sans subventions.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulets d'étranglement dans la file d'attente de transmission et risque d'écrêtement | -1.3% | Régions MISO, SPP, ERCOT | Moyen terme (2-4 ans) |
| Contraintes sur les matières premières et les chaînes d'approvisionnement en terres rares | -0.7% | Mondial, affectant l'Amérique du Nord | Court terme (≤ 2 ans) |
| Litiges liés aux radars du ministère de la Défense et à la migration des baleines retardant les projets | -0.6% | États côtiers, installations militaires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Goulets d'étranglement dans la file d'attente de transmission et risque d'écrêtement
Plus de 2 000 GW d'énergies renouvelables attendent des études de réseau, avec des taux d'écrêtement supérieurs à 6 % pour MISO et SPP en 2024. L'ordonnance 1920 de la FERC impose des horizons de planification de 20 ans, mais les réformes ne débloqueront pas la capacité avant la fin des années 2020. Les développeurs doivent engager des dépôts plus élevés plus tôt dans le processus d'étude, ce qui pèse sur les petits opérateurs mais réduit les dépôts spéculatifs. Les études en grappes pourraient accélérer les approbations, bien que les risques de congestion persistent pour le marché de l'énergie éolienne en Amérique du Nord.[4]
Litiges liés aux radars du ministère de la Défense et à la migration des baleines retardant les projets
Les concessions en mer font face à des contestations juridiques liées aux interférences radar et à la protection des mammifères marins. Les pauses saisonnières dans la construction allongent les calendriers de projets de 18 mois ou plus, augmentant les coûts de portage. Le ministère de la Défense collabore désormais avec les développeurs sur des technologies d'atténuation radar, tandis que les évaluations environnementales intègrent des plans de gestion adaptative pour réduire l'exposition aux litiges pour le marché de l'énergie éolienne en Amérique du Nord.[5]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par emplacement :
accélération en mer dans un contexte de maturité terrestreLes projets terrestres contrôlaient 99,88 % des installations en 2025, reflétant des décennies d'obtention de permis rationalisée et de chaînes d'approvisionnement optimisées en termes de coûts à travers les Grandes Plaines et le Texas. Malgré cette domination, la capacité en mer se développe rapidement, affichant un TCAC de 47,69 % jusqu'en 2031, à mesure que les parcs à fondation fixe de l'Atlantique atteignent leur mise en service commerciale. Vineyard Wind et South Fork Wind ont affiché des facteurs de capacité fiables de plus de 40 %, réduisant les écarts de coûts avec les actifs terrestres. Les mandats d'approvisionnement des États de New York et du New Jersey soutiennent un pipeline de 30 GW, offrant une visibilité aux propriétaires de navires et aux fournisseurs de composants. Les projets pilotes d'éoliennes flottantes en Californie et en Nouvelle-Écosse ciblent des zones d'eaux plus profondes, positionnant le marché de l'énergie éolienne en Amérique du Nord pour une nouvelle phase de croissance au-delà de 2030.



Par capacité de turbine :
domination des gammes intermédiaires avec une migration vers le grand formatLes turbines dans la plage de 3 à 6 MW représentaient 53,70 % des installations en 2025, équilibrant la praticité logistique avec des métriques de LCOE compétitives. Au cours de la période de prévision, les développeurs se tournent vers des machines de plus de 6 MW, qui enregistreront un TCAC de 9,98 % et alimenteront à la fois de grands clusters terrestres et pratiquement tous les parcs en mer. La commande de 2,4 GW SunZia de GE Vernova et le prototype de 21 MW de Siemens Gamesa illustrent une trajectoire vers des turbines moins nombreuses mais plus puissantes qui réduisent les nombres de fondations et les coûts des systèmes électriques. Les conceptions inférieures à 3 MW servent désormais principalement des créneaux de repowering.
Par application :
domination à l'échelle des services publics avec l'émergence du segment commercial et industrielLes actifs à l'échelle des services publics représentaient 91,10 % de la capacité en 2025, soutenus par des marchés de gros compétitifs et des revenus des marchés de capacité. Les projets hybrides éolien-plus-stockage sont de plus en plus courants, permettant un dispatch ferme et des services de régulation de fréquence appréciés des opérateurs de système. Le segment commercial et industriel, bien que représentant seulement 8,90 % aujourd'hui, se développe à un TCAC de 8,65 % tandis que les entreprises exécutent des accords d'achat d'énergie directs et des installations sur site pour couvrir les coûts de l'énergie et atteindre des objectifs fondés sur la science. L'éolien communautaire reste limité en raison des obstacles de zonage et de la concurrence du solaire distribué, mais offre des avantages en matière de licence sociale dans les zones rurales, renforçant l'acceptation du marché de l'énergie éolienne en Amérique du Nord.

Analyse géographique
Marché de l'énergie éolienne au Texas et dans le Midwest
Les États-Unis représentaient 85,10 % du total des installations en 2025, avec le Texas en tête à plus de 40 GW. Les règles relatives au contenu national stimulent la création de nouvelles usines dans le Midwest, raccourcissant les chaînes d'approvisionnement et permettant aux projets de bénéficier de crédits d'impôt plus élevés. La structure du marché marchand de l'ERCOT soutient des ajouts à l'échelle du gigawatt, bien que la congestion dans l'ouest du Texas nécessite des améliorations du réseau de transport.
Marché de l'énergie éolienne au Mexique et au Canada
Le Mexique, dont la croissance est prévue à un CAGR de 12,95 %, tire parti du régime éolien robuste de l'isthme de Tehuantepec et d'un programme d'infrastructure de 23 milliards USD comprenant sept parcs éoliens à grande échelle. Les tendances de délocalisation de proximité ajoutent une charge industrielle dans les États du nord, où les développeurs sécurisent des contrats d'achat d'énergie à long terme auprès d'entreprises. Le parc canadien de 18 GW s'étend sur l'Ontario, le Québec et l'Alberta, soutenu par des programmes d'approvisionnement provinciaux et des partenariats avec les peuples autochtones. Le plan d'énergie propre de 10 GW d'Hydro-Québec et les procédures d'autorisation accélérées de la Colombie-Britannique soulignent les ambitions fédérales d'un réseau à zéro émission nette d'ici 2050.
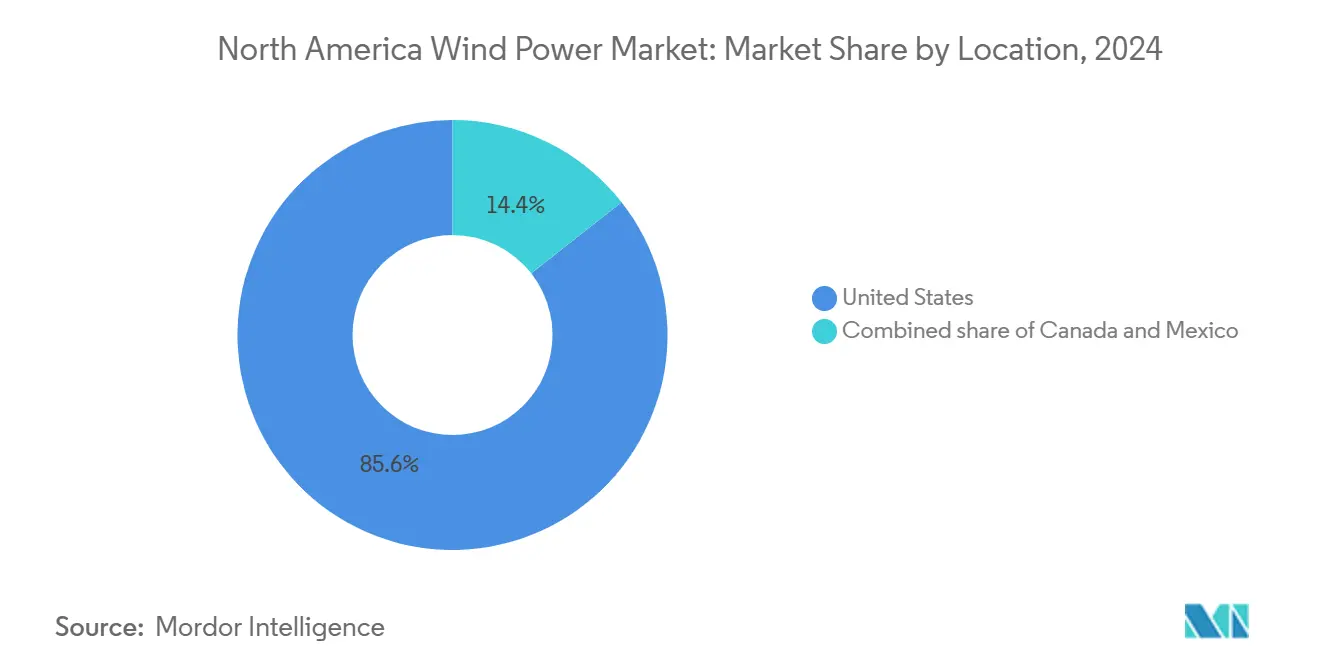
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Paysage réglementaire
L'environnement réglementaire pour l'énergie éolienne en Amérique du Nord est façonné par les mécanismes de crédits d'impôt, les dépôts relatifs au marché du réseau et les cadres d'autorisation offshore en évolution. Aux États-Unis, la Federal Energy Regulatory Commission (FERC) continue de superviser la participation au marché de gros à travers des processus réglementés tels que les dépôts tarifaires en vertu de la section 205(d) et les mises à jour des tarifs basés sur le marché, avec plusieurs dépôts liés à l'éolien et des périodes de commentaires publiées en 2026. L'administration fédérale des crédits d'impôt reste également un pilier de l'économie des projets, avec le calcul 2026 du crédit d'impôt à la production d'électricité renouvelable (Section 45) publié pour les ressources qualifiées éligibles, y compris l'éolien.
Au Canada, l'éolien offshore progresse vers une structure de conformité fédérale plus claire via le Règlement sur les énergies renouvelables extracôtières (DORS/2024-272), consolidé et à jour au 26 mai 2026. Ce règlement établit un processus d'autorisation offshore, comprenant le contenu requis des demandes et les plans nécessaires (par exemple, les plans de sécurité et de protection de l'environnement) pour les projets d'énergie éolienne renouvelable extracôtière et les lignes électriques extracôtières associées. Parallèlement à ce cadre d'autorisation, des programmes de Ressources naturelles Canada tels que le Programme de prédéveloppement de l'énergie éolienne extracôtière soutiennent des travaux de prédéveloppement fondés sur la science ainsi que la mobilisation des communautés autochtones et côtières au large de la Nouvelle-Écosse et de Terre-Neuve-et-Labrador, contribuant à aligner le développement en phase précoce avec la préparation aux autorisations.
Paysage concurrentiel
Concentration du Marché
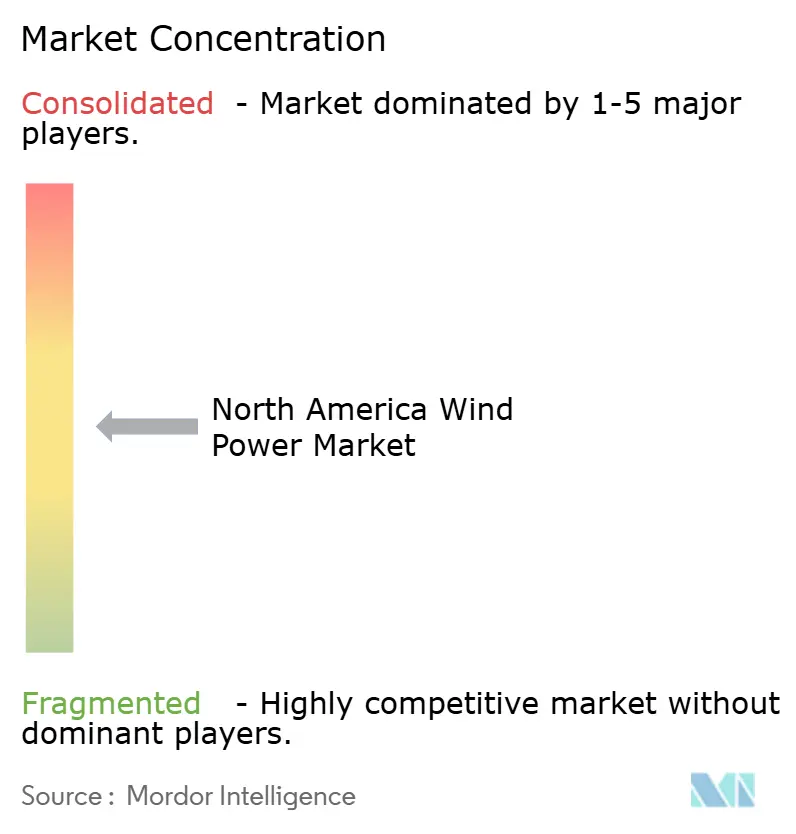
Le secteur éolien en Amérique du Nord est modérément concentré ; les cinq plus grands propriétaires contrôlaient environ 48 % de la capacité en exploitation en 2024. NextEra Energy est en tête grâce à ses filiales intégrées de services publics et de développement, annonçant des plans pour repowerer 1,9 GW d'actifs existants avec des turbines modernes. Brookfield Renewable a renforcé sa présence en acquérant National Grid Renewables pour 1,7 milliard USD, ajoutant 3 GW en exploitation et 24 GW d'actifs en pipeline. Ørsted accélère le développement éolien en mer aux États-Unis grâce à des alliances de chaîne d'approvisionnement qui localisent la fabrication de fondations et de câbles, atténuant les risques de conformité à la loi Jones.
Les fabricants de turbines tels que Vestas et GE Vernova poursuivent des flux de revenus orientés vers les services, offrant des packages de maintenance et d'exploitation sur 20 ans appuyés par des analyses prédictives qui améliorent la disponibilité de la flotte. Les acteurs du marché regroupent de plus en plus l'éolien, le solaire et le stockage pour vendre des blocs d'énergie propre dispatchable, différenciant leurs offres dans les appels d'offres compétitifs. La consolidation devrait se poursuivre, car les mises à niveau de transmission à forte intensité capitalistique favorisent les développeurs bien capitalisés au sein du marché de l'énergie éolienne en Amérique du Nord.
Leaders du secteur de l'énergie éolienne en Amérique du Nord
-
Orsted AS
-
Duke Energy Corporation
-
NextEra Energy Inc.
-
Invenergy LLC
-
Pattern Energy Group LP
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'énergie éolienne en Amérique du Nord Entreprises couvertes dans ce rapport
- NextEra Energy Inc.
- Ørsted A/S
- Invenergy LLC
- Pattern Energy Group LP
- Duke Energy Corp.
- Acciona Energía, S.A.
- Avangrid Inc. (Iberdrola)
- EDF Renewables North America
- EnBW Energie Baden-Württemberg AG
- E.ON SE
- BP plc (bp Wind Energy)
- Shell New Energies
- Brookfield Renewable Partners
- Algonquin Power & Utilities
- TransAlta Renewables
- Trident Winds Inc.
- Copenhagen Infrastructure Partners (CIP)
- Siemens Gamesa Renewable Energy
- General Electric Co.
- Vestas Wind Systems A/S
- Nordex SE
- Envision Energy
- Goldwind Americas
Lire l’analyse des entreprises de marché de l'énergie éolienne en Amérique du Nord
Opportunités de marché et perspectives d'avenir
Les structures d'approvisionnement des entreprises et des services publics continuent de créer des espaces pour l'éolien contracté à long terme, en particulier lorsque les acheteurs recherchent des couvertures de prix et des résultats de décarbonation de portée 2. Des cadres d'achat à grande échelle et reproductibles, tels que le cadre mondial de 10,5 GW d'énergie renouvelable de Microsoft avec Brookfield Renewable, illustrent l'échelle à laquelle des PPA virtuels bancables peuvent être exécutés, et la même approche contractuelle est reproduite autour d'importants ajouts de charge tels que les centres de données et les sites industriels en cours d'électrification au Texas, en Virginie et au Québec. Aux États-Unis, l'éolien terrestre reste l'épine dorsale de capacité à court terme (99,88 % de part en 2025), tandis que l'activité offshore est de plus en plus définie par des projets entrant en exploitation et des accords de service public à prix fixe et de longue durée, comme en témoigne Revolution Wind fournissant de l'électricité au réseau de la Nouvelle-Angleterre dans le cadre de contrats à prix fixe de 20 ans.
Des opportunités axées sur l'exécution émergent également autour de l'intégration au réseau et des voies de développement pilotées par la conformité. Les réformes de la planification du transport et la discipline des files d'attente, y compris l'orientation de planification à long horizon de la FERC (Order 1920) et les procédures en cours relatives aux tarifs basés sur le marché et au pouvoir de marché, créent une demande pour des développeurs et propriétaires d'actifs capables d'associer l'éolien au stockage, d'optimiser l'exposition à la congestion et de gérer les délais d'interconnexion à travers des ISO tels que MISO, SPP et ERCOT. Au Canada, le Règlement sur les énergies renouvelables extracôtières et les travaux de prédéveloppement de Ressources naturelles Canada pour les projets offshore dans les provinces atlantiques contribuent à rendre le développement offshore précoce plus prévisible, tandis que les régimes d'approvisionnement provinciaux et les modèles de partenariat autochtone continuent de façonner des pipelines bancables pour les développements terrestres.
Développements industriels récents dans Marché de l'énergie éolienne en Amérique du Nord
- Juin 2026 : Duke Energy a accepté de résilier son bail éolien offshore dans la zone de Carolina Long Bay via un accord avec le U.S. Department of the Interior, et a annoncé un réinvestissement dans d'autres modes de production et infrastructures de réseau dans les Carolines. Cet accord met en lumière la rapidité avec laquelle les conditions politiques et d'autorisation peuvent remodeler les portefeuilles d'éolien offshore et rediriger les capitaux vers des priorités terrestres et liées au réseau.
- Avril 2026 : NextEra Energy Resources a annoncé avoir contracté 4 GW de nouveaux projets de production au premier trimestre 2026, dont environ 0,5 GW d'éolien au sein du total. Ce rythme de contractualisation renforce le rôle des grands développeurs disposant de pipelines diversifiés dans la sécurisation des débouchés et l'avancement de l'éolien à l'échelle des services publics, aux côtés du solaire et du stockage.
- Mars 2026 : Orsted a annoncé que son projet Revolution Wind de 704 MW avait commencé à fournir de l'électricité au réseau électrique de la Nouvelle-Angleterre dans le cadre d'accords à prix fixe de 20 ans avec des services publics à Rhode Island et au Connecticut. La livraison de la première électricité fait passer l'éolien offshore du risque de construction à l'exécution opérationnelle, appuyant la référençabilité pour les futurs approvisionnements des services publics et les engagements de la chaîne d'approvisionnement.
Marché de l'énergie éolienne en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'énergie éolienne en Amérique du Nord est défini comme la capacité totale de production éolienne installée raccordée au réseau aux États-Unis, au Canada et au Mexique, exprimée en gigawatts et suivie sur une base cumulative.
Exclusions du périmètre : Nous excluons les prix de l'électricité à court terme, les valeurs de négociation des certificats d'énergie renouvelable, ainsi que les projets purement planifiés n'ayant pas atteint un jalon de construction ou de mise en service défini.
Aperçu de la segmentation
- Par emplacement
- Terrestre
- En mer
- Par capacité de turbine
- Jusqu'à 3 MW
- De 3 à 6 MW
- Au-dessus de 6 MW
- Par application
- À l'échelle des services publics
- Commercial et industriel
- Projets communautaires
- Par géographie
- États-Unis
- Canada
- Mexique
- Par composant (analyse qualitative)
- Nacelle/turbine
- Pale
- Tour
- Générateur et boîte de vitesses
- Équilibre du système
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires ont débuté par l'établissement d'une base de référence cohérente de la capacité installée pour les États-Unis, le Canada et le Mexique, puis par son rapprochement avec les séries chronologiques officielles. Les principales sources non soumises à abonnement utilisées comprenaient notamment l'Administration américaine d'information sur l'énergie, Ressources naturelles Canada, les statistiques nationales de l'énergie du Mexique et les publications ministérielles, ainsi que l'Agence internationale de l'énergie pour les définitions communes et les indicateurs comparables. Nous avons également consulté les mises à jour des gestionnaires de réseau et d'exploitation du système, ainsi que les publications des files d'attente d'interconnexion publiques lorsqu'elles étaient disponibles, afin de comprendre ce qui est susceptible d'être raccordé à court terme.
Ensuite, les hypothèses ont été affinées à l'aide des dépôts publics des entreprises et des présentations aux investisseurs, ainsi que des sites web des associations professionnelles de l'éolien et de la couverture de presse réputée portant sur les grands appels d'offres, les retards et les annulations. Un abonnement payant aux données financières et aux actualités des entreprises a été utilisé pour confirmer les changements de propriété et les mises à jour du statut des projets, et une base de données de brevets a été utilisée de manière sélective pour vérifier la cohérence des orientations technologiques, telles que les conceptions de rotors de plus grande taille, susceptibles d'influencer les ajouts de capacité au fil du temps. Cette liste de sources documentaires n'est pas exhaustive, et de nombreux autres documents publics ont té utilisés pour collecter les données, les valider et clarifier les questions en suspens.
Entretiens primaires et enquêtes
Les travaux primaires ont recouru à des entretiens d'experts et à des enquêtes structurées auprès de développeurs, de propriétaires d'actifs, d'équipes EPC et d'approvisionnement, ainsi que de spécialistes liés au réseau à travers l'Amérique du Nord, afin que les hypothèses clés correspondent à la manière dont les projets progressent du pipeline vers la mise en service. Nous avons utilisé ces retours pour valider le calendrier de mise en service, les déclencheurs typiques de repowering modifiant la puissance nominale, ainsi que la répartition entre l'éolien terrestre et l'éolien en mer par pays, puis pour confirmer où les contraintes d'autorisation ou d'approvisionnement étaient les plus susceptibles de modifier les totaux à court terme.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 19 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 25 % |
| Acteurs de plus petite taille : 21 % | Managers : 56 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une combinaison descendante et ascendante dans laquelle les séries officielles de capacité installée et les ajouts annuels de mise en service sont reconstruits par pays, puis agrégés pour obtenir un total Amérique du Nord. Les totaux sont ensuite vérifiés par des approximations ascendantes sélectives, telles que l'échantillonnage des pipelines de projets annoncés, l'examen des tailles de projets typiques et la réalisation de vérifications sur le terrain concernant la part du repowering par rapport aux ajouts en greenfield, ce qui nous permet d'ajuster les totaux lorsqu'ils s'écartent des signaux du marché.
Parmi les données d'entrée les plus importantes figurent les ajouts annuels de capacité éolienne (GW), les volumes de retraits et de repowering, le calendrier de mise en service de l'éolien en mer, les signaux de disponibilité du réseau de transport — tels que les commentaires sur l'écrêtement et la congestion — ainsi que le calendrier des politiques affectant le démarrage et l'achèvement des projets. Lorsque des lacunes de données apparaissent, notamment autour des projets en phase initiale, nous ne comptabilisons la capacité qu'après qu'elle a franchi un seuil de progression défini, puis nous utilisons les retours primaires pour appliquer des facteurs de glissement raisonnables tenant compte des retards attendus.
Pour les prévisions, une analyse de scénarios est utilisée car les déploiements éoliens sont sensibles aux délais d'autorisation, aux contraintes d'approvisionnement et à la disponibilité du réseau, et pas seulement aux objectifs à long terme. Les hypothèses sur les ajouts et le repowering sont alignées sur le consensus d'experts recueilli lors des entretiens, puis les prévisions par pays sont agrégées pour produire les perspectives régionales.
Cycle de validation des données et de mise à jour
Les résultats sont validés en comparant les totaux modélisés à des signaux indépendants, tels que les totaux de capacité publiés, les annonces récentes de mise en service et l'orientation de l'activité de raccordement au réseau. Lorsqu'un total par pays ou un taux de croissance semble inhabituel, les facteurs explicatifs sont retracés jusqu'à la série de données d'entrée, puis l'hypothèse est réexaminée avant validation, parfois suivie d'une reprise de contact avec un expert pour confirmer ce qui a changé.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif survient, tel qu'un changement majeur de politique, l'annulation d'un grand projet ou un goulot d'étranglement dans l'approvisionnement modifiant les mises en service à court terme. Avant la livraison, un analyste effectue une révision finale afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de l'énergie éolienne en Amérique du Nord selon Mordor Intelligence comparée aux autres estimations publiées
Les chiffres publiés sur la taille du marché de l'énergie éolienne en Amérique du Nord peuvent sembler très éloignés les uns des autres, même lorsqu'ils semblent traiter du même marché. L'essentiel de cet écart provient de différences dans les unités de mesure, dans ce qui est inclus dans l'univers comptabilisé, et dans la manière dont le calendrier des projets est traité lorsque les pipelines évoluent.
Certaines publications externes présentent le marché en USD et peuvent inclure la fabrication de turbines, les services d'installation ou les revenus plus larges de l'industrie éolienne à travers la région. Mordor Intelligence comptabilise la capacité éolienne installée cumulée en gigawatts pour les États-Unis, le Canada et le Mexique, et les ajouts ne sont reconnus qu'après avoir satisfait aux vérifications basées sur la mise en service.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 198,17 GW (2026) | |
| Revue professionnelle A | 38,16 milliards USD (2025) | Adopte une approche en USD basée sur les revenus de l'industrie éolienne, et peut être davantage axée sur les dépenses liées aux projets et à la chaîne d'approvisionnement plutôt que sur les totaux de capacité installée raccordée au réseau. |
| Cabinet de conseil mondial A | 25,10 milliards USD (2024) | Suit le marché des turbines éoliennes en termes de revenus, de sorte que le résultat peut évoluer avec les prix des équipements et le calendrier de livraison, et peut ne pas refléter pleinement les changements de puissance nominale induits par le repowering dans le parc installé. |
L'écart s'explique principalement par le mélange des approches en capacité et en revenus, ainsi que par les différences selon que le parc installé, les nouvelles constructions ou les ventes d'équipements sont comptabilisés. En maintenant une unité cohérente et en liant les ajouts aux signaux de mise en service pouvant être recoupés, le chiffre final reste transparent et reproductible pour les décideurs.
Questions clés auxquelles le rapport répond
Quelle est la capacité éolienne installée de l'Amérique du Nord en 2026 ?
La région devrait atteindre 198,17 GW de capacité éolienne cumulée d'ici la fin de 2026.
Quel est le TCAC prévu pour les ajouts éoliens jusqu'en 2031 ?
Le marché de l'énergie éolienne en Amérique du Nord devrait croître à un TCAC de 4,99 % entre 2026 et 2031.
Quelle est la classe de turbines à la croissance la plus rapide ?
Les turbines de plus de 6 MW se développeront à environ 9,98 % par an, les développeurs privilégiant les machines à plus haute production.
Pourquoi l'énergie éolienne en mer est-elle importante pour la croissance future ?
Les projets en mer affichent un TCAC de 47,69 % jusqu'en 2031, débloquant de vastes ressources côtières et en eaux profondes et diversifiant l'approvisionnement régional.
Comment les centres de données influencent-ils la demande ?
Les opérateurs de centres de données hyperscale signent des accords d'achat d'énergie de plusieurs gigawatts sur 15 à 20 ans qui sous-tendent le financement de nouveaux projets.
Quel pays affichera le taux de croissance le plus rapide ?
Le Mexique est en tête avec un TCAC attendu de 12,95 %, porté par la demande d'électricité industrielle liée à la délocalisation de proximité et par les dépenses d'infrastructure favorables.