
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
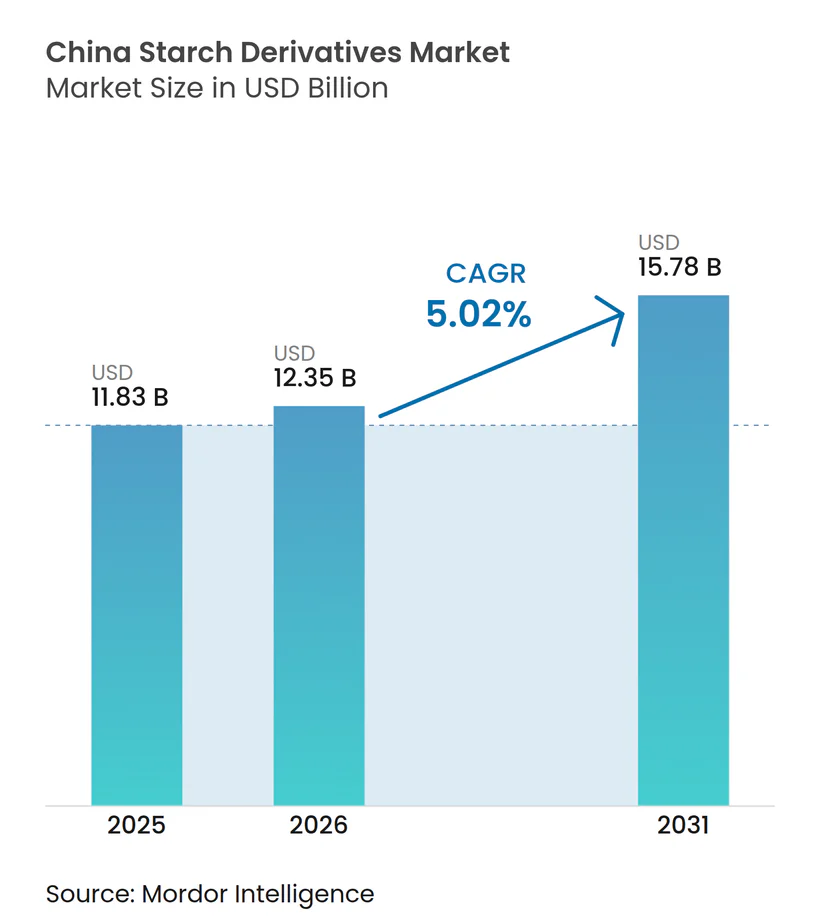
| Taille du marché de l'année de base (2025) | 11.83 Milliards de dollars |
| Taille du Marché (2026) | 12.35 Milliards de dollars |
| Taille du Marché (2031) | 15.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.02 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dérivés d'amidon en Chine par Mordor Intelligence
La taille du marché des dérivés d'amidon en Chine est projetée à 12,35 milliards USD en 2025, 12,97 milliards USD en 2026, et devrait atteindre 15,78 milliards USD d'ici 2031, avec un CAGR de 5,02 % de 2026 à 2031. Le marché des dérivés d'amidon en Chine repose sur une vaste base nationale de transformation du maïs et dessert les utilisateurs des secteurs alimentaire, des boissons, pharmaceutique et industriel. La capacité de transformation nationale soutient la sécurité de l'approvisionnement, mais l'excédent de capacité maintient les prix sous pression dans plusieurs régions productrices de maïs. La demande se diversifie à mesure que les fabricants alimentaires recherchent des formats pratiques, des ingrédients fonctionnels et un contrôle fiable de la texture. Les producteurs disposant de capacités intégrées d'approvisionnement, de ventes de coproduits et de formulation spécialisée peuvent mieux gérer la pression sur les prix des matières premières. Les investissements environnementaux et les partenariats de production locaux modifient également l'implantation des nouvelles capacités sur le marché des dérivés d'amidon en Chine.
Points clés du rapport
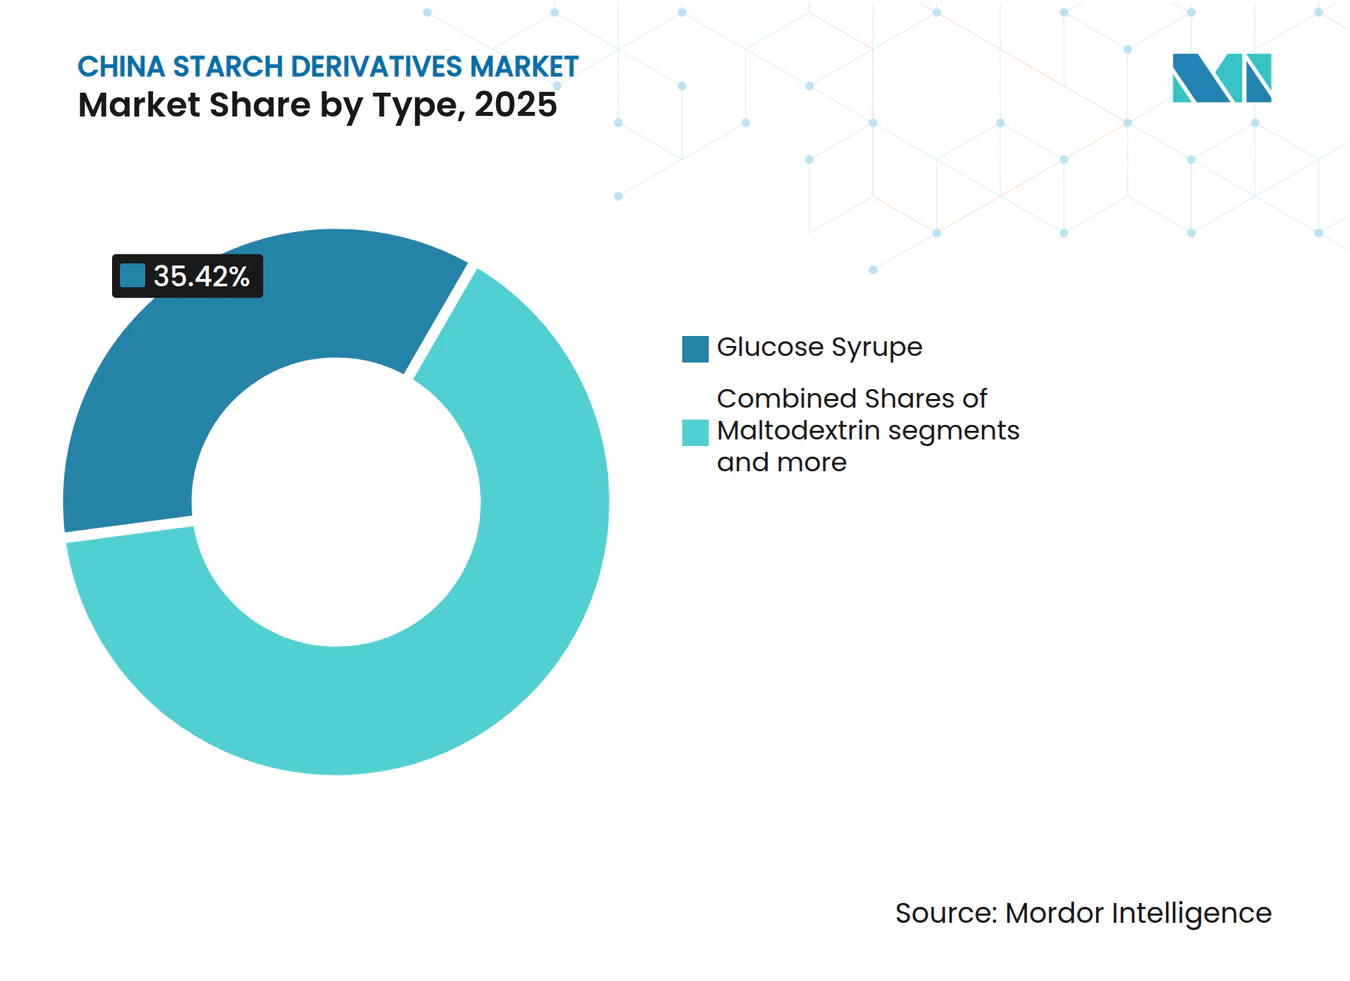
- Par type, les sirops de glucose détenaient 35,42 % de la part du marché des dérivés d'amidon en Chine en 2025, tandis que le sirop de maïs à haute teneur en fructose devrait se développer à un CAGR de 6,75 % jusqu'en 2031.
- Par source, le maïs détenait 41,27 % des revenus en 2025, tandis que le tapioca devrait croître à un CAGR de 6,36 % jusqu'en 2031.
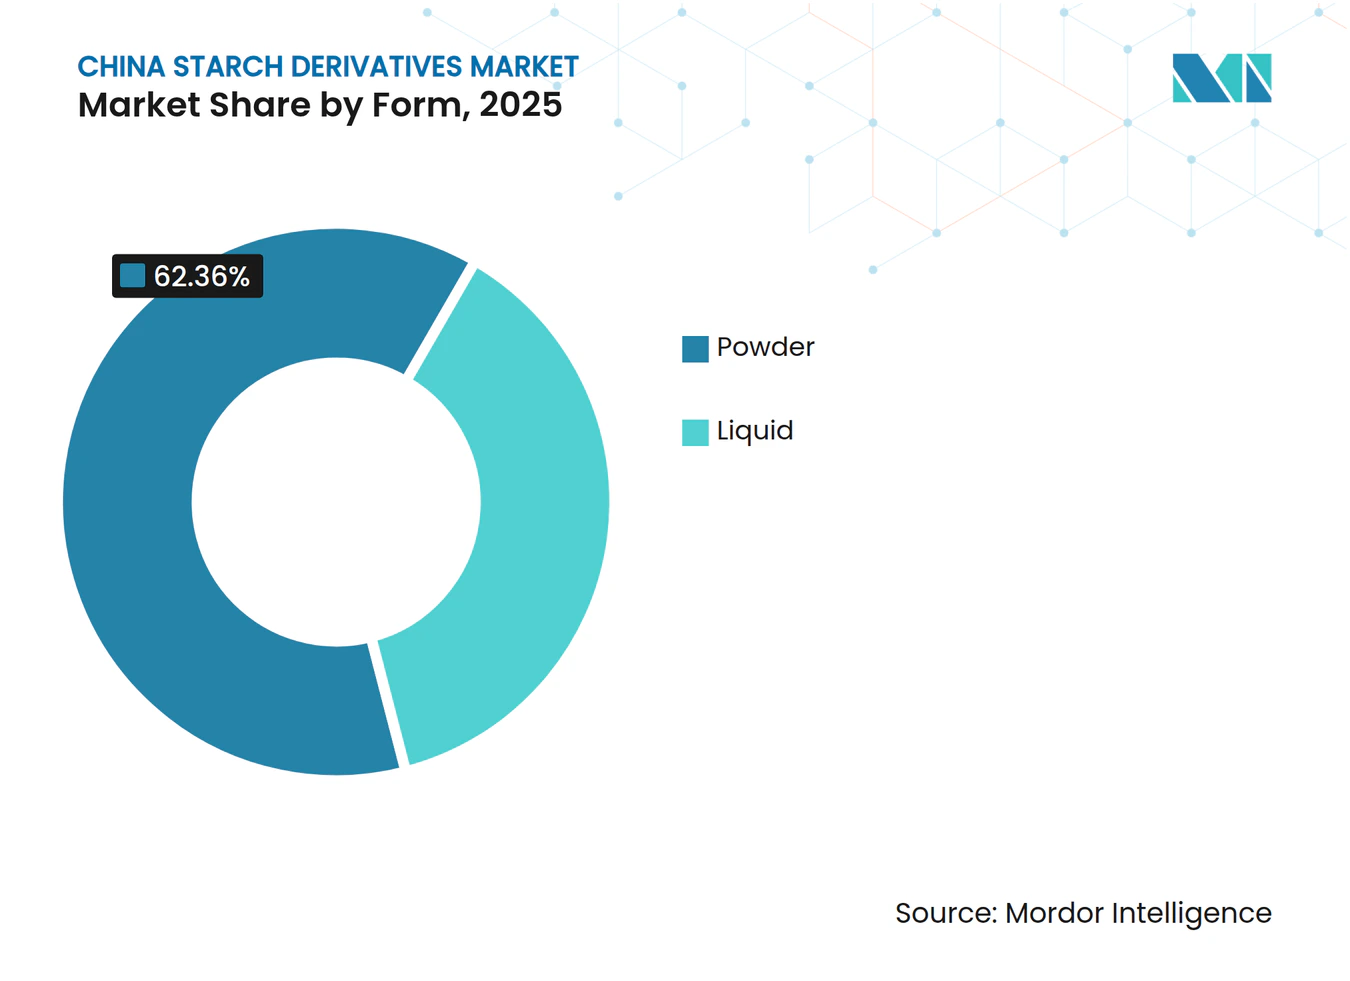
- Par forme, la poudre représentait 62,36 % des revenus en 2025, tandis que les dérivés liquides devraient croître à un CAGR de 6,78 % jusqu'en 2031.
- Par application, l'alimentation et les boissons détenaient 34,57 % des revenus en 2025, tandis que les produits pharmaceutiques devraient croître à un CAGR de 6,58 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des dérivés d'amidon en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'aliments transformés et de commodité | +1.4% | Chine de l'Est, Chine du Sud | Moyen terme (2-4 ans) |
| Demande croissante de sirops de glucose dans la production de confiserie | +0.9% | National, concentré en Chine de l'Est et du Sud | Court terme (≤ 2 ans) |
| Abondance de l'approvisionnement national en maïs et infrastructure de transformation établie | +0.8% | Chine du Nord-Est, Chine du Nord | Long terme (≥ 4 ans) |
| Avancées technologiques dans la transformation de l'amidon | +0.7% | National, plus fort au Shandong et au Jiangsu | Moyen terme (2-4 ans) |
| Demande croissante d'ingrédients fonctionnels et spécialisés | +0.6% | Chine de l'Est et pôles pharmaceutiques nationaux | Moyen terme (2-4 ans) |
| Intérêt croissant pour les matériaux biosourcés et biodégradables | +0.5% | Chine du Sud-Ouest et Chine de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments transformés et de commodité
La catégorie des aliments de commodité en Chine a dépassé 673,6 milliards CNY en 2023 et devrait dépasser 1 trillion CNY d'ici 2026. Cette demande soutient une utilisation plus large des épaississants, liants, texturants, amidons modifiés et sirops de glucose à base d'amidon. Les plats précuits en Chine de l'Est et du Sud nécessitent des ingrédients qui préservent la texture des sauces et soutiennent les performances de conservation. Les produits haut de gamme nécessitent des amidons spéciaux répondant aux exigences de viscosité et de résistance aux cycles de congélation-décongélation. Les producteurs axés sur la valeur privilégient des mélanges de sirops moins coûteux, ce qui crée des niveaux de prix distincts au sein d'une même catégorie alimentaire. Les aliments surgelés ont enregistré une croissance positive des ventes au détail au deuxième trimestre 2025, tandis que la catégorie des snacks dans son ensemble s'est affaiblie.
Demande croissante de sirops de glucose dans la production de confiserie
Les sirops de glucose sont utilisés comme inhibiteurs de cristallisation et humectants dans les bonbons durs, les bonbons mous, le chocolat et les produits de boulangerie. Leur large fonctionnalité soutient leur position dominante sur le marché des dérivés d'amidon en Chine. Les confiseries sans sucre et fonctionnelles peuvent toujours nécessiter du sirop de glucose comme auxiliaire technologique, même lorsque les volumes de saccharose diminuent. Des prix nationaux du maïs plus bas peuvent réduire l'écart de coût entre les sirops de glucose dérivés de l'amidon et les systèmes d'édulcoration alternatifs. Cela fait de la performance du produit et de la fiabilité de l'approvisionnement des facteurs d'achat importants pour les producteurs de confiserie. Le marché des dérivés d'amidon en Chine reste donc lié à la fois à la production conventionnelle de confiserie et aux nouveaux lancements de produits fonctionnels.
Abondance de l'approvisionnement national en maïs et infrastructure de transformation établie
La production de maïs en Chine pour 2025/26 était prévue à 321 millions de tonnes, soit 1 % au-dessus de l'année précédente[1]. Le système de transformation du maïs du pays fournit des produits alimentaires, des aliments pour animaux, de l'amidon, du sucre d'amidon et d'autres coproduits. Cette diversité soutient la disponibilité des matières premières pour le marché des dérivés d'amidon en Chine. Elle accroît également l'importance de la discipline opérationnelle, car les grands transformateurs se disputent le même approvisionnement en maïs. Le nouvel investissement à Taicang montre que l'infrastructure d'approvisionnement se rapproche des centres de demande à forte densité en Chine de l'Est. Les grandes usines intégrées peuvent également utiliser l'huile de maïs, les matériaux d'alimentation animale et les produits de fermentation pour améliorer l'économie des installations.
Demande croissante d'ingrédients fonctionnels et spécialisés
L'amidon résistant, les dextrines prébiotiques et les systèmes à base de cyclodextrine dépassent désormais les applications étroites des aliments de santé. Une étude de 2025 a révélé que la fortification en fibres dans les produits alimentaires courants en Chine pourrait augmenter de 48 % la proportion d'adultes atteignant les recommandations quotidiennes en fibres et de 54 % celle des enfants. Cela donne aux formulateurs alimentaires une raison d'utiliser davantage d'ingrédients fonctionnels. Les excipients à base d'amidon restent importants dans les comprimés, les gélules, les injectables et les systèmes d'administration de médicaments[2]. Les cyclodextrines peuvent améliorer la solubilité et la biodisponibilité des médicaments, donnant aux producteurs spécialisés accès à des utilisations à plus haute valeur ajoutée. L'intérêt pour les emballages biodégradables et les matériaux biosourcés crée également un débouché supplémentaire pour les technologies d'amidon modifié.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence intense sur les prix entre les fabricants nationaux | -0.5% | National, plus aigu en Chine du Nord-Est et du Nord | Court terme (≤ 2 ans) |
| Exigences strictes en matière de conformité environnementale | -0.4% | Chine du Nord-Est, Shandong, Hebei | Moyen terme (2-4 ans) |
| Concurrence des ingrédients alternatifs | -0.3% | Fabrication nationale d'aliments et de boissons | Moyen terme (2-4 ans) |
| Dépendance à l'égard des matières premières et ingrédients spécialisés importés | -0.2% | Chine du Sud et clusters portuaires du Shandong | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence intense sur les prix entre les fabricants nationaux
La concurrence par les prix reste un frein important pour le marché des dérivés d'amidon en Chine, car les produits standard sont faciles à comparer pour les acheteurs. Les petits producteurs ont moins de capacité à absorber les variations des coûts du maïs, de l'énergie, du fret et de la conformité. Les sirops de glucose de base sont particulièrement exposés lorsque les clients peuvent changer de fournisseurs nationaux avec un travail de reformulation limité. Les producteurs intégrés sont mieux positionnés car ils peuvent monétiser les coproduits en parallèle des flux d'amidon. Les ingrédients alternatifs peuvent accroître le pouvoir de négociation des acheteurs dans les applications alimentaires et des boissons. Les intrants spécialisés importés créent également une exposition aux prix internationaux et aux perturbations de l'approvisionnement pour les entreprises qui manquent d'alternatives locales.
Exigences strictes en matière de conformité environnementale
Les exigences environnementales augmentent les coûts d'investissement et d'exploitation des installations de transformation d'amidon plus anciennes. Les usines peuvent avoir besoin de systèmes de traitement des eaux usées, d'équipements d'efficacité énergétique et de contrôles de processus améliorés pour rester conformes. China Starch Holdings a inclus des améliorations du traitement des eaux usées et de la cogénération thermoélectrique dans son programme d'investissement à Linqing. De tels investissements favorisent les opérateurs disposant de bilans plus solides et de sites industriels établis. Les exigences imposant aux nouvelles installations d'opérer dans des parcs industriels désignés peuvent également influencer l'implantation des capacités. Le marché des dérivés d'amidon en Chine pourrait se concentrer davantage si les petites usines ne peuvent pas financer ces mises à niveau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les sirops de glucose ancrent les revenus, le HFCS et les types spécialisés propulsent la valeur future
Les sirops de glucose détenaient 35,42 % de la part du marché des dérivés d'amidon en Chine en 2025, ce qui en fait le type le plus important par chiffre d'affaires. Leur rôle dans la confiserie, la boulangerie et les boissons soutient une demande constante dans les principaux clusters de fabrication alimentaire. Leurs utilisations fonctionnelles comprennent la douceur, la rétention d'humidité, le contrôle de la texture et la gestion de la cristallisation. Ces caractéristiques rendent les sirops de glucose pertinents pour les produits alimentaires emballés établis et nouveaux. Le sirop de maïs à haute teneur en fructose devrait croître à un CAGR de 6,75 % de 2026 à 2031. La taille du marché des dérivés d'amidon en Chine pour le sirop de maïs à haute teneur en fructose est soutenue par des systèmes de production alimentaire liquide nécessitant une manutention et un dosage constants.
La maltodextrine répond aux besoins de formulation alimentaire, pharmaceutique et fonctionnelle où le goût neutre et les performances de traitement sont importants. La cyclodextrine occupe une position plus spécialisée dans les applications pharmaceutiques et d'encapsulation. La littérature scientifique identifie les cyclodextrines comme des matériaux utiles pour améliorer la solubilité et la biodisponibilité dans les applications d'administration de médicaments. Les dextrines et autres produits spécialisés servent les adhésifs, l'encollage textile et les applications de polymères biosourcés. Ces utilisations réduisent la dépendance aux volumes alimentaires de base pour les producteurs disposant de capacités techniques. Les entreprises dotées d'une expertise en modification enzymatique et en formulation peuvent se démarquer par la performance des produits plutôt que par le seul prix. Le marché des dérivés d'amidon en Chine bénéficie lorsque ces utilisations spécialisées se développent parallèlement à la demande principale de sirops de glucose.



Par source : le maïs domine, le rôle importateur du tapioca élargit les options d'approvisionnement
Le maïs détenait 41,27 % des revenus en 2025, reflétant son rôle central dans le réseau de transformation du maïs en Chine. Le maïs fournit de l'amidon, du sucre d'amidon, des produits d'alimentation animale, des intrants de fermentation et d'autres coproduits. Ce système intégré soutient le marché des dérivés d'amidon en Chine grâce à une infrastructure d'approvisionnement et de production établie. La prévision de l'USDA de 321 millions de tonnes de production de maïs pour 2025/26 indique l'ampleur de la base nationale de matières premières. Cependant, une forte disponibilité n'élimine pas la pression sur les marges lorsque la capacité de transformation est élevée. Les grands transformateurs peuvent gérer ce risque grâce à la diversification des produits, à la logistique et aux revenus des coproduits.
Le tapioca devrait croître à un CAGR de 6,36 % de 2026 à 2031. Il offre aux transformateurs une matière première alternative pour l'amidon et certaines applications d'édulcorants. L'approvisionnement en tapioca peut offrir de la flexibilité lorsque les prix du maïs augmentent ou que les approvisionnements régionaux se resserrent. L'amidon de blé continue de servir des utilisations plus spécialisées, notamment les nouilles et certaines formulations de confiserie. L'amidon de pomme de terre reste pertinent pour les applications d'épaississement haut de gamme et de qualité papier. D'autres matières premières, telles que le sorgho et l'orge, élargissent le mix de matières premières disponibles. Le marché des dérivés d'amidon en Chine peut bénéficier d'un approvisionnement mixte lorsqu'il réduit l'exposition aux prix des intrants et améliore la continuité de l'approvisionnement.
Par forme : la poudre conserve une large utilité tandis que les liquides gagnent en pertinence pour la transformation
La poudre détenait 62,36 % des revenus en 2025, soutenue par son stockage ambiant, sa durée de conservation et sa compatibilité avec le mélange à sec. Elle est largement utilisée dans les applications d'excipients pour la boulangerie, les aliments pour animaux et les produits pharmaceutiques. La taille du marché des dérivés d'amidon en Chine pour la poudre reflète son rôle dans les environnements de production nécessitant des ingrédients stables et faciles à manipuler. Les produits en poudre peuvent également transiter par des canaux de distribution établis sans stockage liquide spécialisé. Ces avantages soutiennent leur utilisation continue auprès d'une large base de clients. Les dérivés liquides devraient croître à un CAGR de 6,78 % de 2026 à 2031.
Le sirop de maïs à haute teneur en fructose liquide convient à la production de thés prêts à boire, de boissons gazeuses et de produits laitiers liquides. Le stockage en citerne et le transfert par pipeline peuvent réduire la manutention manuelle pour les usines automatisées. Cela peut réduire les pertes de matières et simplifier le mélange continu de boissons. Les formats liquides aident également les fabricants alimentaires à maintenir un dosage uniforme dans la production à grand volume. Les amidons modifiés par voie enzymatique peuvent étendre ces avantages aux applications alimentaires et d'emballage. Les producteurs capables de fournir une qualité liquide constante peuvent bénéficier de la croissance de la fabrication automatisée. La poudre restera importante, mais les liquides répondent à un ensemble distinct de besoins d'efficacité des usines sur le marché des dérivés d'amidon en Chine.

Par application : l'alimentation et les boissons en tête, les produits pharmaceutiques développent une demande à plus haute valeur ajoutée
L'alimentation et les boissons détenaient 34,57 % des revenus en 2026 et restent la principale application. La confiserie soutient la demande de sirops de glucose et de dextrines, tandis que les boissons soutiennent la demande de sirop de maïs à haute teneur en fructose et de maltodextrine. La boulangerie reste un cas d'utilisation stable car les dérivés d'amidon contribuent à la texture, à l'humidité et à la consistance des produits. Les thés prêts à boire et les boissons fonctionnelles sont des débouchés importants pour les formes liquides. Ce segment crée une large base de demande pour le marché des dérivés d'amidon en Chine. La croissance des aliments de commodité renforce davantage le lien entre la performance de l'amidon et la production d'aliments emballés.
Les produits pharmaceutiques devraient croître à un CAGR de 6,58 % de 2026 à 2031. Les excipients à base d'amidon soutiennent les comprimés, les gélules, les granulés et les formulations injectables. Les matériaux à base de cyclodextrine sont particulièrement pertinents lorsque les formulations nécessitent une meilleure solubilité ou une libération contrôlée. Les soins personnels et les cosmétiques constituent une application en développement pour les systèmes d'encapsulation et de formation de films. Les aliments pour animaux fournissent une demande stable pour les applications énergétiques et de palatabilité. Les polymères biosourcés, les adhésifs et l'encollage textile fournissent des utilisations industrielles supplémentaires. Ces applications donnent au marché des dérivés d'amidon en Chine de multiples voies de croissance en valeur au-delà de la demande alimentaire principale.
Analyse géographique
La Chine du Nord est la principale zone de fixation des prix pour les dérivés d'amidon de maïs, le Shandong, le Hebei et la Mongolie intérieure jouant des rôles importants dans l'approvisionnement. Les transformateurs basés au Shandong bénéficient de la proximité des ports, des clients industriels et de l'infrastructure de transformation du maïs. La Chine de l'Est est le principal centre de consommation car elle comprend des clusters denses de fabrication alimentaire et de boissons. COFCO Biotechnology a approuvé un projet annuel de sucre d'amidon de 550 000 tonnes à Taicang, dans le Jiangsu, avec un investissement total de 981 millions CNY, soit l'équivalent de 137 millions USD. Le projet comprend 300 000 tonnes de sirop de maïs à haute teneur en fructose, 200 000 tonnes de sirop de maltose et 50 000 tonnes de sirop spécialisé. Cet investissement montre pourquoi la Chine de l'Est reste stratégiquement importante pour le marché des dérivés d'amidon en Chine.
La Chine du Sud soutient une demande substantielle de boissons en sirop de maïs à haute teneur en fructose liquide et en sirops de glucose. La base de transformation alimentaire du Guangdong et les ressources en manioc du Guangxi soutiennent une chaîne d'approvisionnement régionale en tapioca. Ces conditions créent un profil d'approvisionnement différent de la structure centrée sur le maïs de la Chine du Nord. La demande des producteurs de thés prêts à boire et de boissons offre aux produits liquides un débouché régional solide. L'infrastructure portuaire soutient également le mouvement de l'amidon de tapioca importé et des intrants connexes. Ce mix régional contribue à diversifier les choix d'approvisionnement pour le marché des dérivés d'amidon en Chine.
La Chine du Nord-Ouest a ajouté des capacités de transformation approfondie du maïs en 2025 dans des zones disposant de maïs disponible et de coûts énergétiques plus bas[3]. Les incitations provinciales et les priorités de sécurité alimentaire soutiennent la diversification de la transformation au-delà des sites côtiers et du Nord-Est établis. La part du marché des dérivés d'amidon en Chine détenue par les différentes régions est façonnée par l'accès aux matières premières, la logistique, la proximité des clients et les exigences environnementales. La croissance des exportations peut fournir un débouché pour l'offre nationale lorsque la demande locale est insuffisante. Les exportations chinoises de produits de transformation approfondie du maïs ont augmenté de 4,2 % en glissement annuel au premier semestre 2025. Les stratégies régionales continueront de différer car chaque zone présente des conditions distinctes en matière de matières premières, d'infrastructure et de demande.
Paysage concurrentiel
Concentration du Marché
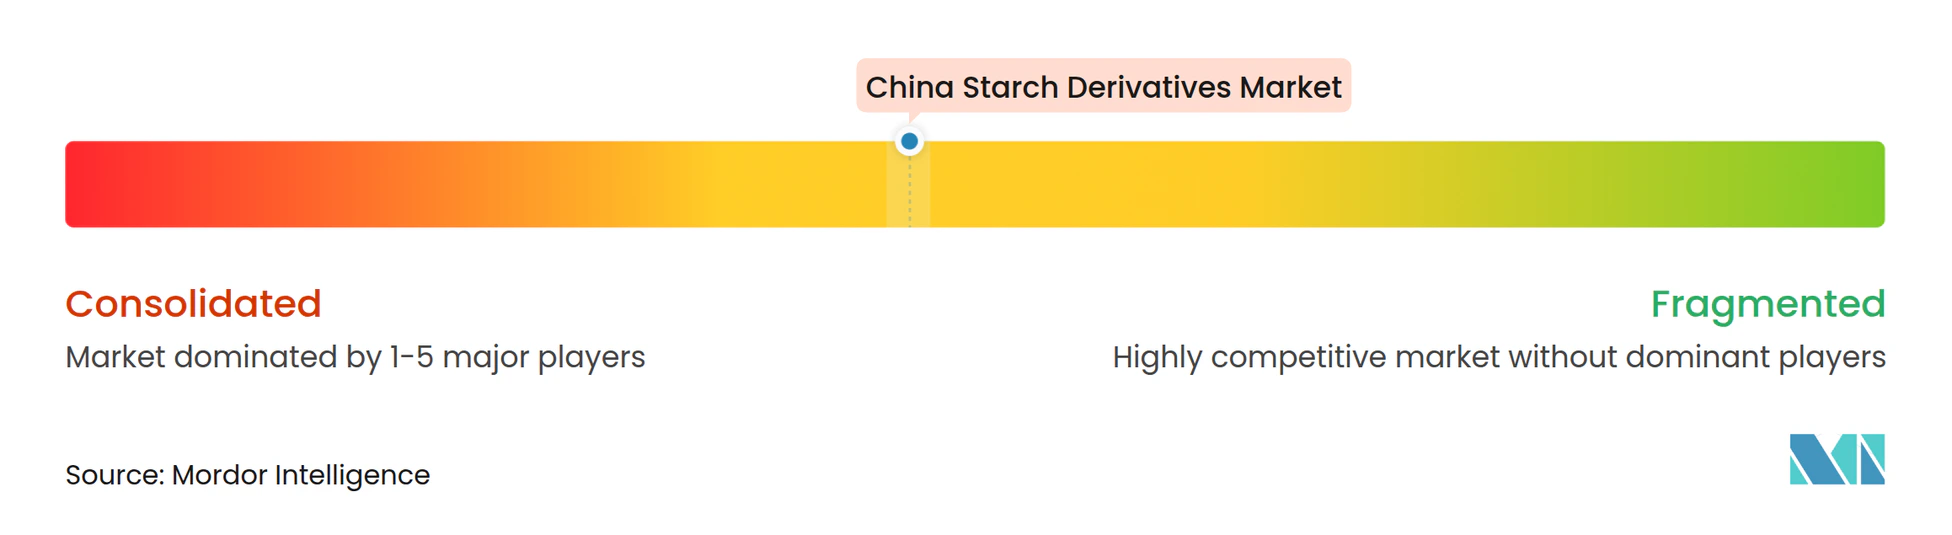
Le marché des dérivés d'amidon en Chine présente une structure consolidée, avec des intégrateurs nationaux en concurrence aux côtés de producteurs régionaux et spécialisés. Zhucheng Xingmao, COFCO Biochemical, Xiwang Sugar et Baolingbao Biology disposent d'avantages en matière d'approvisionnement, de revenus multi-produits et d'investissements en capacité. Leur échelle soutient les investissements dans la technologie, la logistique et les mises à niveau environnementales. Le projet de Taicang de COFCO Biotechnology est un exemple de stratégie axée sur la capacité à proximité des centres de demande de la Chine de l'Est. Le programme de Linqing de China Starch Holdings combine l'investissement en production avec le traitement des eaux usées et la cogénération. Ces initiatives montrent que l'investissement en capacité intègre désormais des considérations de coûts d'exploitation et de conformité.
Le développement de produits spécialisés offre une autre voie de concurrence sur le marché des dérivés d'amidon en Chine. Les cyclodextrines de qualité pharmaceutique, les dextrines prébiotiques et les matériaux biosourcés peuvent offrir une valeur différenciée. Le Congrès mondial de l'industrie de l'amidon 2025 de la China Starch Industry Association a mis en lumière le développement de dérivés à haute valeur ajoutée et de produits issus de la biologie de synthèse. Les entreprises qui répondent aux exigences de qualité et de traçabilité peuvent concourir dans des applications plus exigeantes. Baolingbao a présenté des produits d'amidon modifié pour la texturation des aliments à base de plantes et les soins personnels à Vitafoods Europe 2025. Cette approche élargit le portefeuille de l'entreprise au-delà des produits d'amidon de base.
Les entreprises multinationales se trouvent dans une position plus difficile sur les produits de base car les producteurs nationaux disposent d'avantages locaux en matière d'approvisionnement et de coûts. Tate & Lyle a annoncé un nouveau partenariat pour les amidons alimentaires produits localement en Chine lors de ses résultats 2025. La société a également cité des coûts plus élevés des produits d'amidon liés à l'incertitude tarifaire entre les États-Unis et la Chine. ADM a commencé à abandonner progressivement le négoce de matières premières nationales via Toepfer Shanghai en avril 2025, tout en conservant ses activités de dérivés d'amidon, de nutrition et de fabrication. Ces actions indiquent un accent accru sur l'approvisionnement ancré localement et les positions à valeur ajoutée. La concurrence dépendra à la fois de l'échelle et de la capacité à répondre aux exigences spécialisées des clients.
Leaders du secteur des dérivés d'amidon en Chine
-
Cargill Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Zhucheng Xingmao Corn Developing Co., Ltd.
-
COFCO Biochemical (Anhui) Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Avril 2026 : COFCO Group a mis en service la première ligne de production de glucose isomérase immobilisée en Chine. L'enzyme convertit le glucose en fructose et est essentielle à la fabrication du sirop de maïs à haute teneur en fructose. Ce développement renforce l'approvisionnement national en un intrant de transformation critique qui dépendait historiquement de fournisseurs étrangers, soutenant la stabilité de l'industrie chinoise des édulcorants à base d'amidon.
- Mars 2026 : COFCO Biochemical a achevé un projet d'expansion dans le district de Xinjin à Chengdu en mars 2026. Le projet de 250 millions CNY offre une capacité de production annuelle de 150 000 tonnes de sirop à haute teneur en fructose et de 2 000 tonnes de sirop aromatisé.
- Septembre 2025 : COFCO Group a lancé un ingrédient D-allulose produit par voie enzymatique destiné aux clients de l'industrie alimentaire. Développé conjointement avec l'Institut de recherche en nutrition et santé de COFCO à partir d'amidon de maïs comme matière première, le produit cible des applications comprenant les boissons, les produits laitiers, les produits de boulangerie, les thés fraîchement préparés et le café.
Périmètre du rapport sur le marché des dérivés d'amidon en Chine
Le marché des dérivés d'amidon en Chine est segmenté par type, source, forme et application. Par type, le marché est catégorisé en sirops de glucose, sirop de maïs à haute teneur en fructose (HFCS), maltodextrine, cyclodextrine, dextrines et autres dérivés d'amidon. Par source, le marché est segmenté en maïs, blé, pomme de terre, tapioca et autres sources. Par forme, le marché est divisé en poudre et liquide. Par application, le marché comprend l'alimentation et les boissons, les produits pharmaceutiques, les soins personnels et les cosmétiques, les aliments pour animaux et autres applications. Le segment alimentation et boissons est en outre catégorisé en boulangerie, confiserie, boissons et autres applications alimentaires et de boissons.
Par type
| Sirops de glucose |
| Sirop de maïs à haute teneur en fructose (HFCS) |
| Maltodextrine |
| Cyclodextrine |
| Dextrines |
| Autres |
Par source
| Maïs |
| Blé |
| Pomme de terre |
| Tapioca |
| Autres |
Par forme
| Poudre |
| Liquide |
Par application
| Alimentation et boissons | Boulangerie |
| Confiserie | |
| Boissons | |
| Autres aliments et boissons | |
| Produits pharmaceutiques | |
| Soins personnels et cosmétiques | |
| Aliments pour animaux | |
| Autres applications |
| Par type | Sirops de glucose | |
| Sirop de maïs à haute teneur en fructose (HFCS) | ||
| Maltodextrine | ||
| Cyclodextrine | ||
| Dextrines | ||
| Autres | ||
| Par source | Maïs | |
| Blé | ||
| Pomme de terre | ||
| Tapioca | ||
| Autres | ||
| Par forme | Poudre | |
| Liquide | ||
| Par application | Alimentation et boissons | Boulangerie |
| Confiserie | ||
| Boissons | ||
| Autres aliments et boissons | ||
| Produits pharmaceutiques | ||
| Soins personnels et cosmétiques | ||
| Aliments pour animaux | ||
| Autres applications | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du secteur des dérivés d'amidon en Chine d'ici 2031 ?
Il devrait atteindre 15,78 milliards USD d'ici 2031, contre 12,35 milliards USD en 2026, à un CAGR de 5,02 %.
Quel type de produit est en tête du secteur des dérivés d'amidon en Chine ?
Les sirops de glucose sont en tête avec une part de revenus de 35,42 % en 2025, soutenus par les utilisations en confiserie, boulangerie et boissons.
Quel est le type de produit à la croissance la plus rapide dans le secteur des dérivés d'amidon en Chine ?
Le sirop de maïs à haute teneur en fructose devrait croître à un CAGR de 6,75 % jusqu'en 2031.
Quelle matière première joue le rôle principal dans le secteur des dérivés d'amidon en Chine ?
Le maïs est en tête avec une part de revenus de 41,27 % en 2025, soutenu par l'infrastructure extensive de transformation du maïs en Chine.