
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 16.52 Milliarden US-Dollar |
| Marktgröße (2026) | 17.19 Milliarden US-Dollar |
| Marktgröße (2031) | 21.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.74 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Stärkederivate Marktanalyse von Mordor Intelligence
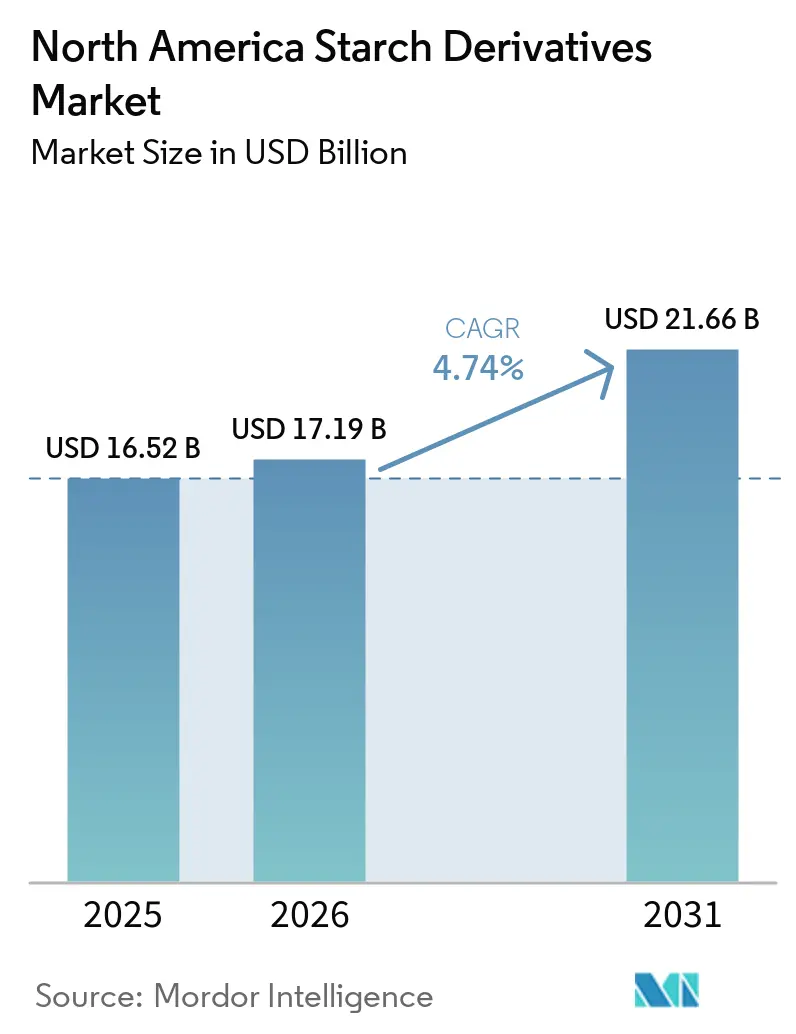
Der Nordamerika Stärkederivate Markt hatte im Jahr 2025 einen Wert von 16,52 Milliarden USD und wird voraussichtlich bis 2026 auf 17,19 Milliarden USD und bis 2031 auf 21,66 Milliarden USD anwachsen, bei einer CAGR von 4,74 % zwischen 2026 und 2031. Der Nordamerika Stärkederivate Markt ist ein reifer Markt mit Nachfrage aus der Lebensmittel- und Getränkeverarbeitung, der Pharmaindustrie, der Körperpflege und der Tierernährung. Das Wachstum verlagert sich hin zu Spezialderivaten, da Lebensmittelhersteller Produkte neu formulieren, Käufer funktionellere Zutaten suchen und konventionelle Massenprodukte nur begrenzten Spielraum für Margenverbesserungen bieten. Die Nachfrage nach Massenstärke schwächte sich Ende 2025 ab, da strukturelle Überkapazitäten Druck auf diesen Teil des Portfolios ausübten, was die Bedeutung von Spezialprodukten für die Margen erhöht hat. Wettbewerbsstrategien konzentrieren sich daher auf anwendungsspezifische Produkte, verbesserte Verarbeitungskapazitäten, zuverlässigen Zugang zu landwirtschaftlichen Rohstoffen und die Fähigkeit, Kunden mit eng definierten Formulierungsanforderungen in den Bereichen Lebensmittel, Pharmazeutika, Körperpflege und Tierernährung zu bedienen, wo Konsistenz, Compliance und Formulierungsunterstützung die Lieferantenauswahl und langfristige Geschäftsbeziehungen in der gesamten Region und den angrenzenden Lieferketten beeinflussen können. Eine knappe Getreideverfügbarkeit kann die Inputkosten erhöhen, was Absicherung, Versorgungsresilienz, sorgfältige Beschaffung und vertikale Integration für Verarbeiter wichtig macht [1].
Wichtigste Erkenntnisse des Berichts
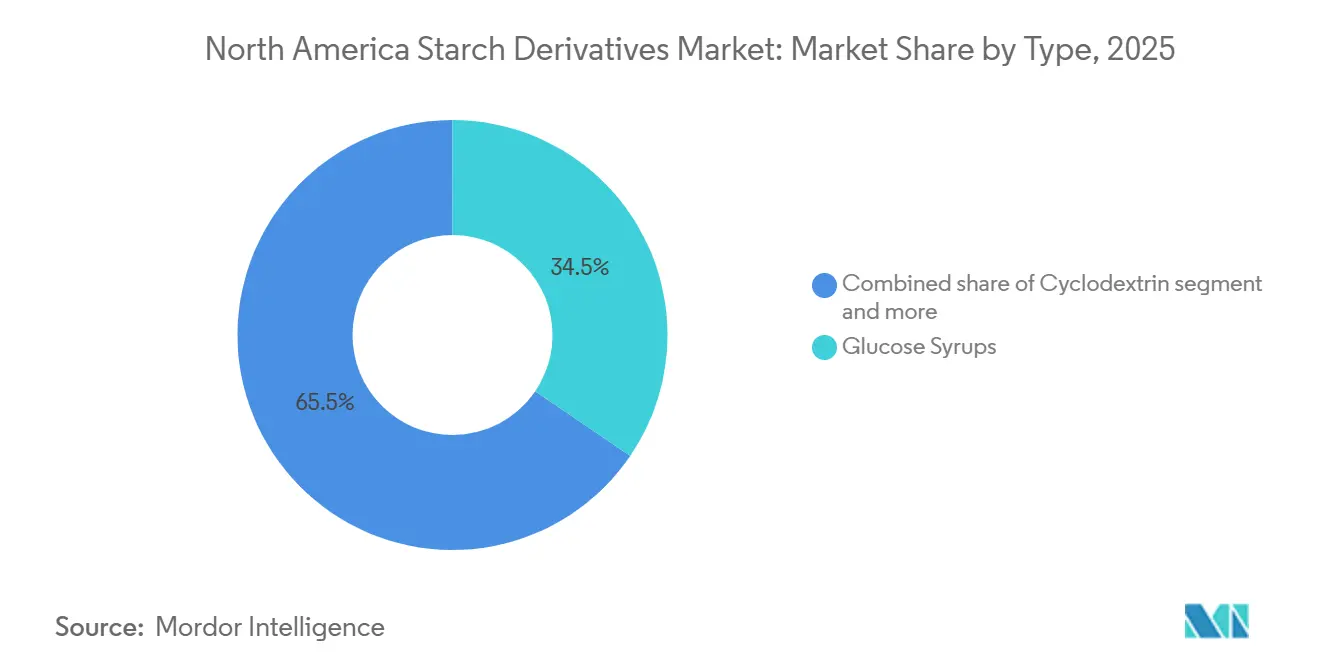
- Nach Typ hielten Glukosesirup im Jahr 2025 einen Anteil von 34,51 %, während Cyclodextrin bis 2031 voraussichtlich mit einer CAGR von 6,81 % wachsen wird.
- Nach Quelle hielt Mais im Jahr 2025 einen Anteil von 78,24 %, während Tapioka bis 2031 voraussichtlich mit einer CAGR von 6,27 % wachsen wird.
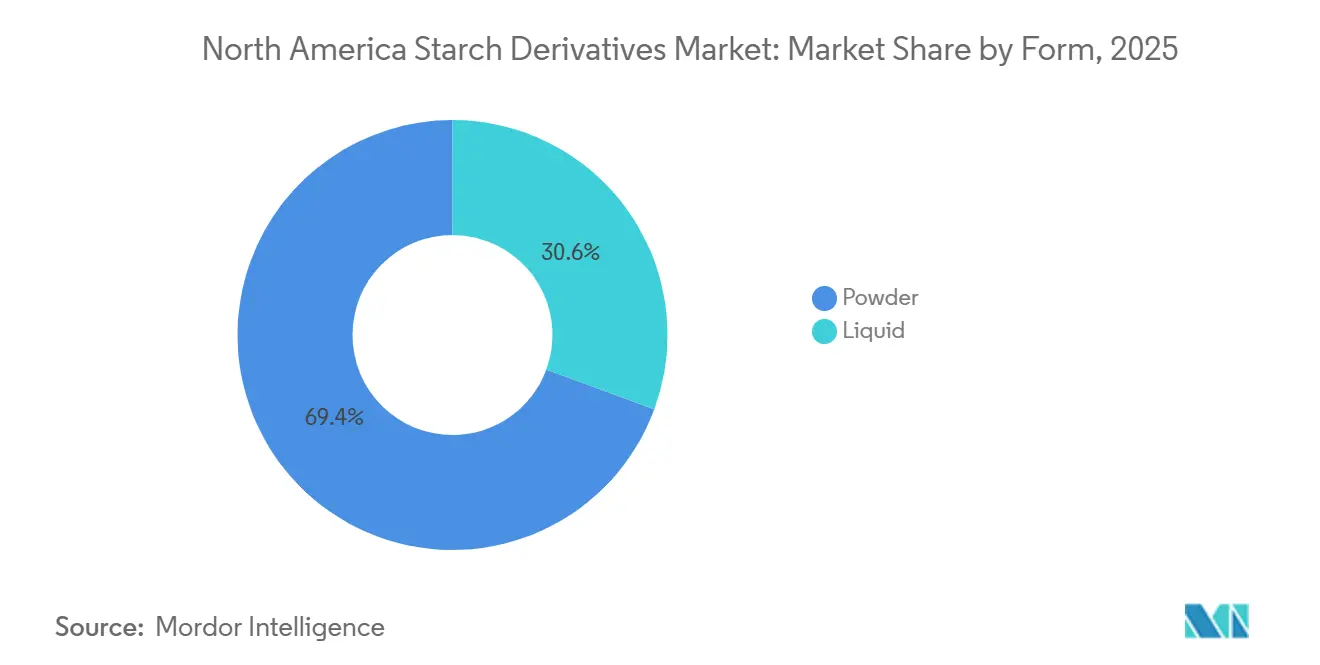
- Nach Form hielt Pulver im Jahr 2025 einen Anteil von 69,38 %, während Flüssigkeit bis 2031 voraussichtlich mit einer CAGR von 5,54 % wachsen wird.
- Nach Anwendung hielten Lebensmittel und Getränke im Jahr 2025 einen Anteil von 67,17 %, während Pharmazeutika bis 2031 voraussichtlich mit einer CAGR von 6,59 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Anteil von 84,75 %, während Mexiko bis 2031 voraussichtlich mit einer CAGR von 6,52 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verwendung von Cyclodextrinen im Aromaschutz | +0.5% | Kernbedarf in den USA, Ausstrahlungseffekte auf Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Erweiterte Anwendungen in pharmazeutischen Wirkstoffabgabesystemen | +0.6% | USA dominant, Kanada aufstrebend | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach gefrier-tau-stabilen Lebensmittelzutaten | +0.5% | USA und Kanada (Tiefkühlkost-Zentren); Mexiko wachsend | Mittelfristig (2–4 Jahre) |
| Wachsende Verwendung von Dextrinen in kosmetischen Formulierungen | +0.4% | Global mit Nordamerika als Zentrum für Premium-Innovationen | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei der enzymatischen Stärkeumwandlung | +0.5% | USA im industriellen Maßstab, Kanada und Mexiko schrittweise Einführung | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung von Tapioka-basierten Spezialderivaten | +0.4% | USA durch Clean-Label-Nachfrage getrieben; Mexiko importabhängig | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verwendung von Cyclodextrinen im Aromaschutz
Cyclodextrine sind zyklische Oligosaccharide, die aus Stärke durch enzymatische Umwandlung gewonnen werden. Ihre hydrophobe Kavität und hydrophile Außenseite ermöglichen es ihnen, flüchtige Aromaverbindungen einzuschließen. Dies kann dazu beitragen, Aromen vor Hitze, Licht und Oxidation zu schützen, die Haltbarkeit zu verlängern und während der Lagerung ein konsistenteres sensorisches Profil aufrechtzuerhalten. Hydroxypropyl-Beta-Cyclodextrin wird häufig für Lebensmittelaroma- und Duftstoffanwendungen eingesetzt, und die kontrollierte Freisetzung ist ein wesentlicher Leistungsvorteil. Cyclodextrin-Metall-organische Gerüstverbindungen sind essbar und biologisch abbaubar und können die mechanischen und aktiven Freisetzungseigenschaften von Lebensmittelverpackungsfolien verbessern. Da Lebensmittelproduzenten den Salz- und Zuckergehalt senken, können Cyclodextrinkomplexe die Aromaintensität unterstützen, ohne dass bei neu formulierten Lebensmitteln und Getränken eine höhere Aromabeladung erforderlich ist.
Erweiterte Anwendungen in pharmazeutischen Wirkstoffabgabesystemen
Native Stärke, Natriumstärkeglykolat und vorgelatinierte Stärke sind für die Verwendung als Sprengmittel, Bindemittel und Füllstoffe in regulierten Lebensmittelanwendungen gemäß 21 CFR 172.892 zugelassen [2]. Modifizierte Stärkesysteme gehen auch über konventionelle Tablettenexzipienten hinaus in Anwendungen zur kontrollierten Freisetzung und gezielten Wirkstoffabgabe über, die eine präzisere Freisetzungsleistung erfordern. Eine Übersichtsarbeit aus dem Jahr 2025 beschreibt Stärkenanopartikel als biokompatible und biologisch abbaubare Insulinträger, die Wirkstoffe vor dem gastrointestinalen Abbau schützen und eine pH-responsive und glukosesensitive Abgabe unterstützen können. Pharmazeutische Derivate können höhere Margen erzielen als Lebensmittelqualitätsäquivalente, was Nassmahlbetriebe dazu veranlasst, Verarbeitungskapazitäten, Qualitätssysteme und Anwendungsunterstützung zu verbessern. Enzymatische Acetylierung, Vernetzung und Carboxymethylierung können Stärken kolonspezifische Freisetzungsprofile verleihen, die ihre Rolle bei der Wirkstoffabgabe erweitern. Die Einhaltung der FDA-Anforderungen und der Monographien des US-amerikanischen Arzneibuchs bleibt für Lieferanten, die pharmazeutische Kunden bedienen, unerlässlich.
Wachsende Nachfrage nach gefrier-tau-stabilen Lebensmittelzutaten
Fertiggerichte, tiefgekühlte Backwaren und Convenience-Lebensmittel erfordern Stärkederivate, die ihre Textur durch wiederholtes Einfrieren und Auftauen beibehalten. Eiskristallwachstum beim Einfrieren und Stärkeumordnung beim Auftauen können Synärese und strukturelle Schäden verursachen. Chemische Modifikation kann Phosphatgruppen oder räumliche Netzwerke einführen, die die Stabilität verbessern. Enzymatische Modifikation kann hochverzweigte kurze Clusterstrukturen erzeugen, die ähnliche Vorteile bieten. Verzweigungsenzyme können modifizierte Maisstärke mit geringerer Retrogradation, stärkerer Gelstruktur und besserer Wasserhaltekapazität produzieren. Dies unterstützt die Verwendung von maisbasierten modifizierten Stärken in Tiefkühlkost und reduziert gleichzeitig den Bedarf an chemischen Vernetzungsmitteln, was Herstellern hilft, Clean-Label-Anforderungen zu erfüllen.
Technologische Fortschritte bei der enzymatischen Stärkeumwandlung
Konventionelle Stärkeverarbeitung erfordert Verflüssigung und Verzuckerung bei erhöhten Temperaturen. Rohstärkeabbauende Enzyme können Stärkegranulate bei niedrigeren Temperaturen ohne vorherige Gelatinierung hydrolysieren. Jüngste Forschungen haben sich auf Protein-Engineering und genetische Modifikation konzentriert, um die Enzymeffizienz, Thermostabilität und Produktausbeute zu verbessern [3]. Die Umwandlung bei niedrigeren Temperaturen kann den Energiebedarf senken und die Verarbeitung wärmeempfindlicher Substrate ermöglichen. Sie kann auch Spezialderivate aus hochamylosehaltigem und wachsartigem Stärkesorten für pharmazeutische und funktionelle Lebensmittelanwendungen unterstützen, bei denen Wärmeempfindlichkeit die Verarbeitungsmöglichkeiten andernfalls einschränken kann.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Mais- und Weizenpreisen | -0.6% | USA und Kanada (Maisverarbeiter im Corn Belt); Mexiko importabhängig | Kurzfristig (≤ 2 Jahre) |
| Strenge Lebensmittelsicherheits- und Kennzeichnungsvorschriften | -0.4% | USA und Kanada dominant; Mexiko unter COFEPRIS-Regulierung | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch alternative natürliche Süßungsmittel | -0.5% | USA (Erosion bei Maissirup mit hohem Fruchtzuckergehalt und Glukosesirup im Getränkebereich) | Kurz- bis mittelfristig |
| Hohe Kapitalinvestitionen in die Verarbeitungsinfrastruktur | -0.3% | USA dominant; Markteintrittsbarrieren in der gesamten Region | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Mais- und Weizenpreisen
Mais und Weizen bilden die Grundlage eines erheblichen Volumens der regionalen Stärkederivate-Versorgungsbasis. Dies macht Veränderungen bei den Getreidepreisen zu einem direkten Faktor für die Margen der Verarbeiter. Das Mais-Lager-Verbrauchs-Verhältnis erreichte im Jahr 2025 22 %, den niedrigsten Stand seit 2013–2014, was den verfügbaren Versorgungspuffer verringerte. Knappe Weizenendbestände und die Anfälligkeit für Handelsstörungen können Preisbewegungen ebenfalls verstärken. Mais-Nassmahlwerke sind zweckgebundene Anlagen mit Kapitalzyklen von 20 bis 30 Jahren, was die Möglichkeit einschränkt, Rohstoffe schnell zu wechseln. Preisvolatilität beeinträchtigt die Margen und erschwert langfristige Preisverhandlungen für pharmazeutische und Speziallebensmittelkunden, die auf vorhersehbare Formelkosten und stabile Lieferungen angewiesen sind.
Strenge Lebensmittelsicherheits- und Kennzeichnungsvorschriften
Die nordamerikanischen Vorschriften für Stärkederivate sind spezifischer geworden, insbesondere für modifizierte Lebensmittelstärken. Gemäß 21 CFR 172.892 ist modifizierte Lebensmittelstärke ein regulierter Lebensmittelzusatzstoff und erfordert eine entsprechende Kennzeichnung. Weizenstärke erfordert eine Allergendeklaration gemäß dem Lebensmittelallergenkennzeichnungs- und Verbraucherschutzgesetz, einschließlich der Begriffe modifizierte Weizenstärke oder Enthält Weizen. Die FDA hat den 1. Januar 2028 als einheitliches Einhaltungsdatum für zwischen 2025 und 2026 veröffentlichte Lebensmittelkennzeichnungsvorschriften festgelegt. Hersteller von Clean-Label-Zutaten müssen die Anforderungen für Verbraucherlebensmittelprodukte und pharmazeutische Produkte erfüllen, was separate Dokumentation, Tests und Kennzeichnungsüberprüfungen erfordern kann. In Mexiko erhöhen sich ändernde Nährwertinhalts- und Werbestandards die Compliance-Anforderungen für Lebensmittelverarbeiter.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Spezialderivate übertreffen die traditionelle SüßungsmittelbasisGlukosesirup machte im Jahr 2025 34,51 % des Marktanteils der Nordamerika Stärkederivate aus, während Cyclodextrin bis 2031 voraussichtlich mit einer CAGR von 6,81 % wachsen wird. Glukosesirup bleibt in der Süßwaren-, Backwaren- und industriellen Fermentationsindustrie wichtig, da er Viskosität und Vergärbarkeit auf etablierten Kostenniveaus kombiniert. Cyclodextrin profitiert von der Nachfrage in der Aromastabilisierung, pharmazeutischen Exzipienten und aktiver Verpackung, was es Lieferanten ermöglicht, mehrere Endverbraucherketten mit verwandten technischen Fähigkeiten zu bedienen. Maissirup mit hohem Fruchtzuckergehalt steht in Getränkeanwendungen unter Nachfragedruck, da Hersteller weniger verarbeitete Süßungsoptionen bevorzugen. Diese Veränderung hat die Attraktivität älterer Süßungsmittelgenerationen innerhalb der Nordamerika Stärkederivate Industrie verringert.
Maltodextrin bleibt als Texturierungsmittel, Träger und Füllstoff in Sporternährung, Milchalternativen und pharmazeutischer Granulierung relevant, wo Formulierungskonsistenz und Handhabungseigenschaften wichtig sind. Dextrine werden in Industrieklebstoffen, kosmetischer Filmbildung und pharmazeutischer Bindung eingesetzt. Körperpflegeformulierungen ziehen zunehmend pflanzliche Materialien anstelle von synthetischen Polymeren in Betracht. Sinkende Nachfrage nach Maissirup mit hohem Fruchtzuckergehalt kann Verarbeitungskapazitäten für die enzymatische Umwandlung in höherwertige Derivate freisetzen. Dies macht die Portfolioallokation zu einer zentralen Entscheidung für große Verarbeiter im Nordamerika Stärkederivate Markt. Lieferanten mit anwendungsspezifischen Produkten sind besser positioniert, um pharmazeutische, Verpackungs- und funktionelle Lebensmittelkunden zu bedienen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Quelle:
Maisdominanz verdeckt eine strukturelle Tapioka-VerschiebungMais hielt im Jahr 2025 78,24 % der Nordamerika Stärkederivate Marktgröße, während Tapioka bis 2031 voraussichtlich mit einer CAGR von 6,27 % wachsen wird. Mais profitiert von jahrzehntelangen Investitionen in die Mais-Nassmahlinfrastruktur der Vereinigten Staaten. Seine breite Verfügbarkeit unterstützt die Großmengenproduktion von Glukosesirup, Maltodextrin, Maissirup mit hohem Fruchtzuckergehalt und modifizierten Stärken. Tapioka gewinnt an Bedeutung, da es Gefrier-Tau-Stabilität, ein neutrales Geschmacksprofil und Clean-Label-Eignung bietet. Es unterstützt auch allergenfreie Deklarationen, die in Backwaren- und Milchalternativprodukten zunehmend wichtig sind.
Weizenstärke bleibt in Backwaren- und pharmazeutischen Anwendungen nützlich, wo ihr Verkleisterungsverhalten und die Wirtschaftlichkeit der Protein-Co-Extraktion Vorteile bieten. Ihre Allergenbezeichnung schafft Kennzeichnungsherausforderungen für Clean-Label-Produkte. Kartoffelstärke dient Saucen, Suppen und Tiefkühlkost, wo Viskosität und transparente Geleigenschaften benötigt werden. Begrenzter heimischer Anbau schränkt ihren Umfang in Nordamerika ein. Tapioka bleibt importabhängig, da der Maniokanbau in den Vereinigten Staaten vernachlässigbar ist. Diese Abhängigkeit veranlasst Käufer, duale Beschaffung und Lagerbestände in der Nordamerika Stärkederivate Industrie zu nutzen, insbesondere wenn Clean-Label-Spezifikationen alternative Materialoptionen einschränken.
Nach Form:
Verarbeitungsvorteil von Pulver weicht der Bequemlichkeit von FlüssigkeitPulver hielt im Jahr 2025 69,38 % des Segmentwerts, während flüssige Stärkederivate bis 2031 voraussichtlich mit einer CAGR von 5,54 % wachsen werden. Pulverformate erfordern keine Kühlung und können längere Haltbarkeiten aufweisen. Sie eignen sich auch gut für Trockenmisch- und Chargieroperationen in der Lebensmittel- und Pharmaindustrie, wo Lagerflexibilität und präzise Dosierung etablierte Anlagenroutinen unterstützen. Flüssigformate reduzieren Handhabungsschritte und Auflösezeiten in der Getränkeherstellung, industriellen Fermentation und kontinuierlichen Lebensmittelverarbeitung. Der Nordamerika Stärkederivate Markt verzeichnet daher einen Anstieg der Flüssigkeitsnachfrage in Umgebungen, die eine kontinuierliche Prozessinfrastruktur unterstützen können.
Die Bewegung hin zu Flüssigformaten ist besonders relevant für Glukosesirup- und Maltodextrinanwendungen in Großanlagen für Getränke und Milchprodukte. Große Anlagen können die Handhabungskosten flüssiger Zutaten auf erhebliche Produktionsvolumina verteilen. Sprühgetrocknetes Cyclodextrinpulver gewinnt als Träger für wasserunlösliche Arzneimittelverbindungen in pharmazeutischen Anwendungen an Bedeutung. Diese Nische kann höhere Preise erzielen als Massenpulver. Tapioka-basiertes Pulver bleibt für glutenfreie Backwaren und pflanzliche Milchprodukte bevorzugt, da es Viskosität, Stabilität und Gefrier-Tau-Leistung bietet. Pulver wird dort wichtig bleiben, wo Lager-, Transport-, Trockenverarbeitungsanforderungen und lange Lieferketten die Zutatenauswahl für Hersteller und Händler prägen.

Nach Anwendung:
Pharmazeutische Nachfrage erhöht die WerteobergrenzeLebensmittel und Getränke machten im Jahr 2025 67,17 % des Anwendungswerts aus, während pharmazeutische Stärkederivate bis 2031 voraussichtlich mit einer CAGR von 6,59 % wachsen werden. Die Nachfrage im Bereich Lebensmittel und Getränke umfasst Backwaren, Süßwaren und Getränke. Stärken verbessern Textur, Feuchtigkeitsretention, Haltbarkeit, Bindung, Gelierung, Kristallisationskontrolle, Stabilisierung und Mundgefühl bei Produkten mit unterschiedlichen Herstellungsbedingungen und Verbrauchererwartungen. Die pharmazeutische Nutzung wächst, da Hersteller fortschrittliche Nanopartikel- und kontrollierte Freisetzungssysteme einsetzen. Der Nordamerika Stärkederivate Markt bietet Lieferanten mit pharmazeutischen Herstellungszertifizierungen höherwertige Möglichkeiten.
Mais-, Kartoffel-, Reis- und weizenbasierte Exzipienten bieten unterschiedliche pharmazeutische Funktionen, und Modifikationsmethoden können ihre Rolle bei der kolonspezifischen und verzögerten Freisetzung erweitern. Körperpflege und Kosmetik bleiben kleinere, aber margenstärkere Anwendungen. Stärke kann als Absorptionsmittel, Filmbildner und pflanzliche Alternative zu synthetischen Polymeren in Hautpflege-, Haarpflege- und Make-up-Produkten fungieren. Tierfutter bietet stabile Nachfrage durch die Nutzung von Nebenproduktströmen aus der Stärkeverarbeitung. Diese Basisnachfrage trägt zur Wirtschaftlichkeit des großtechnischen Nassmahlens bei, indem sie einen Absatzkanal für Nebenproduktströme aus der primären Stärkeverarbeitung bietet. Der Anwendungsmix entwickelt sich hin zu Produkten, die technische Unterstützung, Compliance-Fähigkeit und maßgeschneiderte funktionelle Leistung erfordern.
Geografische Analyse
Vereinigte Staaten Stärkederivate-Markt
Die Vereinigten Staaten hielten im Jahr 2025 einen Marktanteil von 84,75 % am nordamerikanischen Stärkederivate-Markt. Ihre Position wird durch die Rohstoffversorgung aus dem Corn Belt, eine dichte Lebensmittel- und Getränkeproduktion, die pharmazeutische Fertigung, die Entwicklung von Clean-Label-Zutaten sowie große etablierte Kundennetzwerke gestützt. Die wichtigsten Nassmahlnetzwerke, die von ADM, Cargill, Ingredion und Primient betrieben werden, wurden durch jahrzehntelange Kapitalinvestitionen aufgebaut. Diese Netzwerke schaffen hohe Hürden für eine Replikation und unterstützen die regionale Produktion von Glukosesirupen, Maltodextrin, Hochfruktose-Maissirup und speziellen Cyclodextrin-Qualitäten für inländische und regionale Kunden. Der nordamerikanische Stärkederivate-Markt stützt sich auf die Vereinigten Staaten als Preisgestaltungs- und Produktinnovationszentrum.
Kanada Stärkederivate-Markt
Kanada ist die zweitgrößte Region und verzeichnet eine stetige Nachfrage nach Spezial-Stärkederivaten. Backwaren, verpackte Snacks und Nahrungsergänzungsmittel stützen diese Nachfrage. Hersteller setzen zunehmend Tapiokastärke bei der Clean-Label-Reformulierung ein, da Einzelhändler allergenfreie Zutatendeklarationen anstreben und Lebensmittelproduzenten die Zutatenlisten vereinfachen möchten. Ontario und Quebec unterstützen die pharmazeutische Fertigungsnachfrage nach Stärkeexzipienten. Das Lebensmittel- und Arzneimittelgesetz sowie die Lebensmitteldirektion von Health Canada bilden den Rahmen für zulässige Lebensmittel- und pharmazeutische Stärkederivate. Die auf Premiumprodukte ausgerichtete Verbraucherbasis Kanadas unterstützt das Wertewachstum in Spezial- und Funktionskategorien, in denen die Produktdifferenzierung wichtiger sein kann als das Wachstum im Massenvolumen.
Mexiko Stärkederivate-Markt
Mexiko wird voraussichtlich das regionale Wachstum mit einem CAGR von 6,52 % bis 2031 anführen. Urbanisierung, die Nachfrage nach Convenience-Food sowie Mexikos Rolle als Lebensmittelverarbeitungs- und Exportdrehscheibe stützen diese Prognose, insbesondere in Produktionsnetzwerken, die mit den Vereinigten Staaten und Kanada verbunden sind. Mexiko hatte im Jahr 2025 eine Bevölkerung von über 131 Millionen. Spezialisierte Stärkederivat-Importe beliefen sich im November 2025 auf 6,9 Millionen USD, verglichen mit Exporten in Höhe von 1,3 Millionen USD, was laut der Regierung Mexikos auf eine Abhängigkeit von externen Lieferanten für spezielle modifizierte Stärken und Cyclodextrine hinweist. Stärken und Enzyme werden laut USDA als Lösungen für Verarbeiter identifiziert, die nachhaltigkeitsbezogene Lebensmittelproduktionsziele verfolgen. Das übrige Nordamerika bleibt ein kleinerer und stabiler Beitragender mit Nachfrage aus der Speziallebensmittelverarbeitung und landwirtschaftlichen Futtermittelanwendungen.
Wettbewerbslandschaft
Marktkonzentration
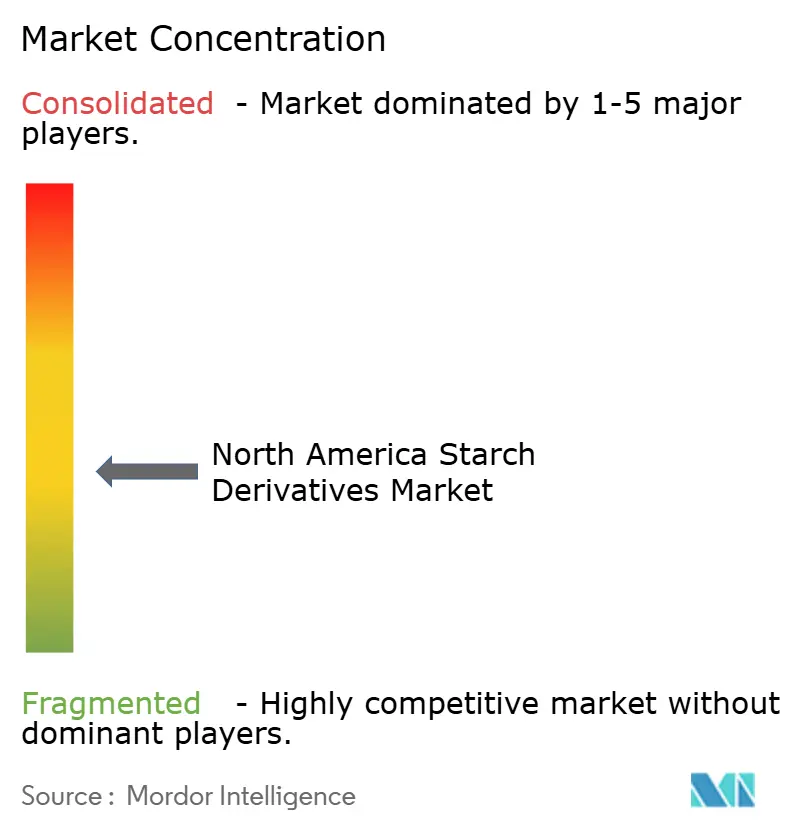
Der Nordamerika Stärkederivate Markt weist eine mäßig fragmentierte Struktur auf. Archer Daniels Midland Company, Cargill, Incorporated und Ingredion Incorporated bilden die führende Gruppe durch Mais-Nassmahlkapazitäten, integrierte Lieferketten und die Fähigkeit, sowohl Massen- als auch Spezialkundenanforderungen zu bedienen. Ihre Aktivitäten verbinden Rohstoffbeschaffung, Stärkeumwandlung und Spezialzutatenproduktion. Primient, Grain Processing Corporation, Roquette Frères und Tate and Lyle PLC konkurrieren in funktionellen und Spezialkategorien. Unternehmen reagieren auf die schwächere Massennachfrage, indem sie ihren Fokus auf betriebliche Effizienz, Innovation, maßgeschneiderte Formulierungen und Produkte mit höheren technischen Spezifikationen erhöhen.
Pharmazeutische Exzipienten und Clean-Label-Lebensmittelzutaten sind wichtige Chancenbereiche, da die Nachfrage in einigen Produktgruppen schneller wächst als die Versorgungskapazität, insbesondere dort, wo Zertifizierungen und spezialisierte Verarbeitung erforderlich sind. Ingredion kündigte im Februar 2025 eine Investition von 50 Millionen USD in seine Anlage in Cedar Rapids, Iowa, an, um die industrielle Stärkekapazität für Verpackungs- und Papierherstellungsanwendungen zu erweitern. Das Projekt umfasst 3 Industriegebäude und einen Stärkeblitztrockner und soll die Maisverarbeitungskapazität um bis zu 50 % erhöhen. Diese Investitionen stärken den Zugang zu differenzierten Stärkeprodukten und festigen den Wert zuverlässiger Versorgungskapazitäten.
Technologie wird zu einer immer wichtigeren Wettbewerbsgrundlage bei Spezialprodukten, da Kunden zuverlässige Leistung, geringeres Prozessrisiko und auf spezifische Anwendungen abgestimmte Zutaten suchen. Proprietäre Enzyme, präzises Sprühtrocknen und digitale Prozesssteuerung können Unternehmen dabei helfen, differenzierte Formulierungen zu entwickeln. Die Einhaltung der FDA-Anforderungen und der Monographien des US-amerikanischen Arzneibuchs schränkt den Einstieg in pharmazeutische Qualitätsanwendungen ein. ADM investierte im Juli 2026 mehr als 16 Millionen USD in seine Anlage im Boone County, Kentucky, um die Produktionskapazität für natürlich gewonnene Farben zu erweitern und dabei 14.000 Quadratfuß Produktionsfläche hinzuzufügen. Dieses Projekt baut auf einer früheren Investition von 26 Millionen USD am benachbarten Erlanger-Standort auf und unterstützt die Neuformulierungsarbeit für Lebensmittel und Getränke. Etablierte Verarbeiter behalten Vorteile, da sie Anlagenkapazitäten, technische Ressourcen, Compliance-Fähigkeiten, etablierte Beschaffungsnetzwerke und Erfahrung bei der Unterstützung komplexer Kundenformulierungen kombinieren.
Nordamerika Stärkederivate Branchenführer
-
Archer Daniels Midland Company
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Frères S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Stärkederivate-Markt Unternehmen in diesem Bericht
- Archer Daniels Midland Company
- Cargill, Incorporated
- Ingredion Incorporated
- Primient
- Grain Processing Corporation
- Roquette Frères S.A.
- Tate & Lyle PLC
- Matsutani Chemical Industry Co., Ltd.
- Wacker Chemie AG
- Emsland Group
- AGRANA Beteiligungs-AG
- Südzucker AG
- Tereos S.A.
- Royal Avebe
- KMC
- MEGGLE GmbH & Co. KG
- Crespel & Deiters GmbH & Co. KG
- Sunar Group
- Baolingbao Biology Co., Ltd.
- Gujarat Ambuja Exports Limited
Lesen Sie die Analyse der Nordamerika Stärkederivate-Unternehmen
Neueste Industrielle Entwicklungen in Nordamerika Stärkederivate-Markt
- Juli 2026: ADM investierte über 16 Millionen USD in seine Anlage im Boone County, Kentucky, um die Produktionskapazität für natürlich gewonnene Farben zu erweitern und dabei 14.000 Quadratfuß Produktionsfläche hinzuzufügen. Das Projekt baut auf einer früheren Investition von 26 Millionen USD an der benachbarten Erlanger-Anlage auf und schafft einen wachsenden Innovationscluster in Nordkentucky, der sich auf die Neuformulierung von Lebensmitteln und Getränken konzentriert und direkt für die Nachfrage nach stärkederivaten Trägern und Co-Zutaten relevant ist.
- März 2026: Roquette eröffnete ein Stärke- und Polyol-Pilotcenter in seiner Anlage in Lianyungang, China, mit einer Fläche von mehr als 1.000 Quadratmetern. Die Einrichtung integriert physikalisch-chemische Analyse, Laborforschung und industrielle Pilottransformation, um Reinheitsanforderungen, Kostenherausforderungen und Prozessstabilität bei der Spezialstärkeproduktion zu bewältigen.
- Januar 2026: ADM kündigte eine Investition von 26 Millionen USD in seinen Campus in Erlanger, Kentucky, an, um die Kapazitäten für die Neuformulierungsnachfrage bei Lebensmitteln und Getränken zu stärken, einschließlich einer Erweiterung um 3.600 Quadratfuß und Digitalisierungsupgrades. Die Investition folgt einem Einsatz von 15 Millionen USD am selben Standort im Jahr 2025 und positioniert Erlanger als ADMs primäres Innovationszentrum für die Co-Kreation von Geschmack, Aroma und Farbe mit Lebensmittel- und Getränkekunden.
Berichtsumfang des Nordamerika Stärkederivate Marktes
Der Nordamerika Stärkederivate Markt ist segmentiert nach Typ (Glukosesirup, Maissirup mit hohem Fruchtzuckergehalt (HFCS), Maltodextrin, Cyclodextrin, Dextrine und sonstige Typen), nach Quelle (Mais, Weizen, Kartoffel, Tapioka und sonstige Quellen), nach Form (Pulver und Flüssigkeit), nach Anwendung (Lebensmittel und Getränke, Tierfutter, Pharmazeutika, Körperpflege und Kosmetik sowie sonstige Anwendungen) sowie nach Geografie (Vereinigte Staaten, Kanada, Mexiko und übriges Nordamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
Nach Typ
| Glukosesirup |
| Maissirup mit hohem Fruchtzuckergehalt (HFCS) |
| Maltodextrin |
| Cyclodextrin |
| Dextrine |
| Sonstige Typen |
Nach Quelle
| Mais |
| Weizen |
| Kartoffel |
| Tapioka |
| Sonstige Quellen |
Nach Form
| Pulver |
| Flüssigkeit |
Nach Anwendung
| Lebensmittel und Getränke | Backwaren |
| Süßwaren | |
| Getränke | |
| Sonstige Lebensmittel und Getränke | |
| Pharmazeutika | |
| Körperpflege und Kosmetik | |
| Tierfutter | |
| Sonstige Anwendungen |
Nach Geografie
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Übriges Nordamerika |
| Nach Typ | Glukosesirup | |
| Maissirup mit hohem Fruchtzuckergehalt (HFCS) | ||
| Maltodextrin | ||
| Cyclodextrin | ||
| Dextrine | ||
| Sonstige Typen | ||
| Nach Quelle | Mais | |
| Weizen | ||
| Kartoffel | ||
| Tapioka | ||
| Sonstige Quellen | ||
| Nach Form | Pulver | |
| Flüssigkeit | ||
| Nach Anwendung | Lebensmittel und Getränke | Backwaren |
| Süßwaren | ||
| Getränke | ||
| Sonstige Lebensmittel und Getränke | ||
| Pharmazeutika | ||
| Körperpflege und Kosmetik | ||
| Tierfutter | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Nordamerika Stärkederivate?
Der Sektor wird voraussichtlich mit einer CAGR von 4,74 % von 2026 bis 2031 wachsen und von 16,52 Milliarden USD im Jahr 2025 auf 21,66 Milliarden USD bis 2031 steigen.
Welcher Produkttyp wächst in Nordamerika am schnellsten?
Cyclodextrin ist der am schnellsten wachsende Typ mit einer prognostizierten CAGR von 6,81 % bis 2031, unterstützt durch Anwendungen im Aromaschutz, der Wirkstoffabgabe und der Verpackung.
Warum gewinnen Tapioka-basierte Stärkederivate an Nachfrage?
Tapioka wird bis 2031 voraussichtlich mit einer CAGR von 6,27 % wachsen, da es allergenfreie, nicht-GVO, Clean-Label- und gefrier-tau-stabile Formulierungen unterstützt.
Welches Land führt die regionale Nachfrage an?
Die Vereinigten Staaten führen mit einem Anteil von 84,75 % im Jahr 2025, da sie über große Mais-Nassmahlkapazitäten, Lebensmittelproduktion und Pharmaproduktion verfügen.