
Taille et part de marché des panneaux de particules en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
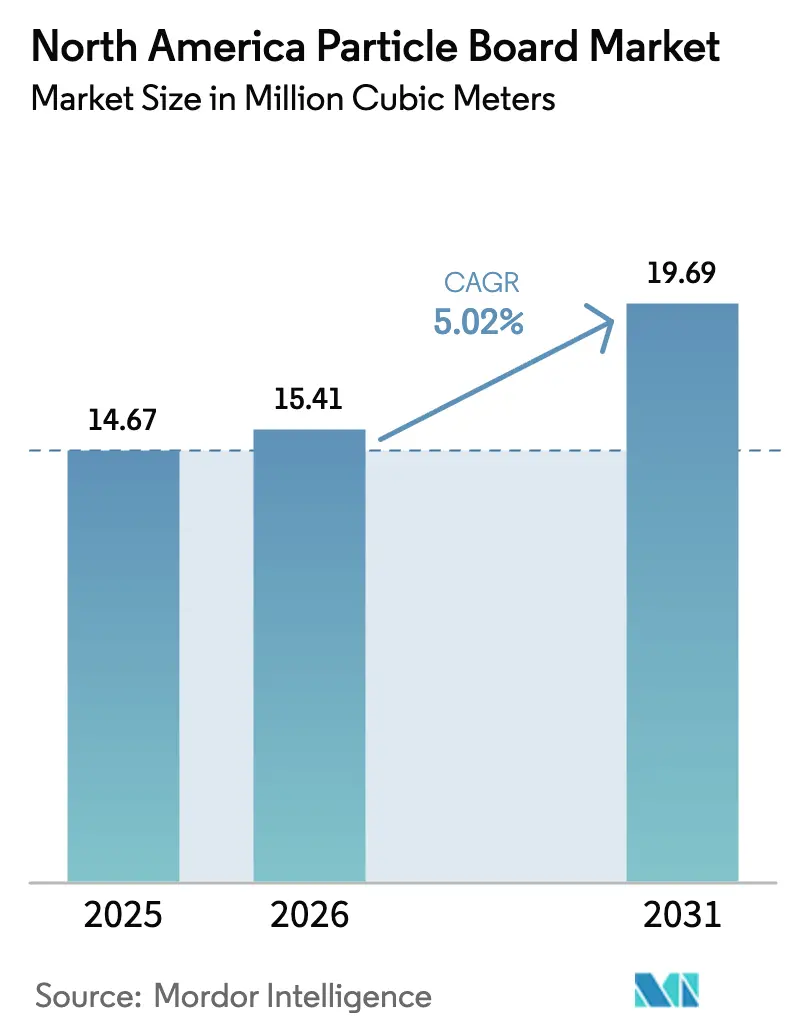
| Taille du marché de l'année de base (2025) | 14.67 Millions de mètres cubes |
| Volume du Marché (2026) | 15.41 Millions de mètres cubes |
| Volume du Marché (2031) | 19.69 Millions de mètres cubes |
| Taux de croissance (2026 - 2031) | 5.02 % |
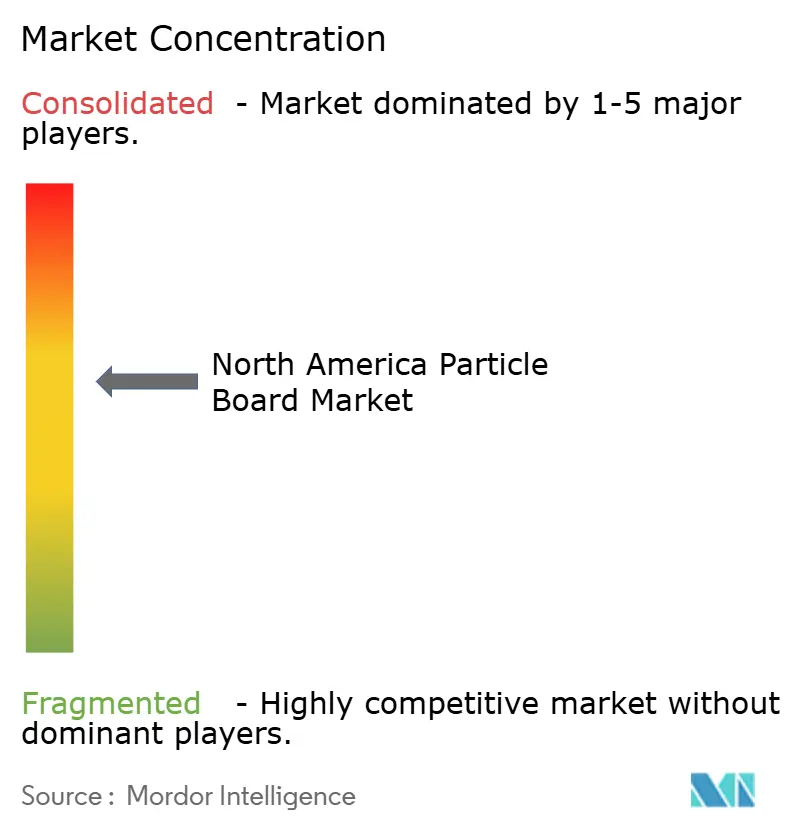
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des panneaux de particules en Amérique du Nord par Mordor Intelligence
La taille du marché des panneaux de particules en Amérique du Nord est estimée à 15,41 millions de mètres cubes en 2026, en progression par rapport à la valeur de 2025 de 14,67 millions de mètres cubes, avec des projections pour 2031 indiquant 19,69 millions de mètres cubes, soit une croissance à un TCAC de 5,02 % sur la période 2026-2031. Cette trajectoire de croissance reflète trois forces convergentes. Premièrement, les mandats de détournement des décharges au niveau des États redirigent le bois de construction et de démolition vers la charge de panneaux, réduisant ainsi les coûts en matières premières pour les usines situées à proximité des flux de déchets urbains. Deuxièmement, les fabricants de mobilier repensent leurs gammes de produits autour de formats à monter soi-même qui privilégient le faible poids et des tolérances dimensionnelles précises, une philosophie de conception qui s'accorde parfaitement avec le panneau de particules fabriqué par presse continue. Troisièmement, les régions productrices de canne à sucre en Louisiane commercialisent la bagasse comme charge alternative, aidant les producteurs à se couvrir contre la volatilité des résidus de scierie. Du côté de la demande, les dépenses de rénovation résidentielle aux États-Unis font augmenter les volumes de substrats pour placards et de sous-couches de revêtement de sol. La concurrence s'intensifie à mesure que l'automatisation par presse continue réduit l'écart de coût unitaire entre le panneau de particules et le panneau de fibres à densité moyenne, incitant les équipementiers du mobilier à réévaluer leurs spécifications de matériaux. Par ailleurs, les plafonds de formaldéhyde de l'EPA ont relevé le niveau d'exigence en matière de conformité, accélérant la consolidation et favorisant les usines capables d'amortir les mises à niveau des systèmes de résine sur des bases de production plus importantes.
Principaux enseignements du rapport
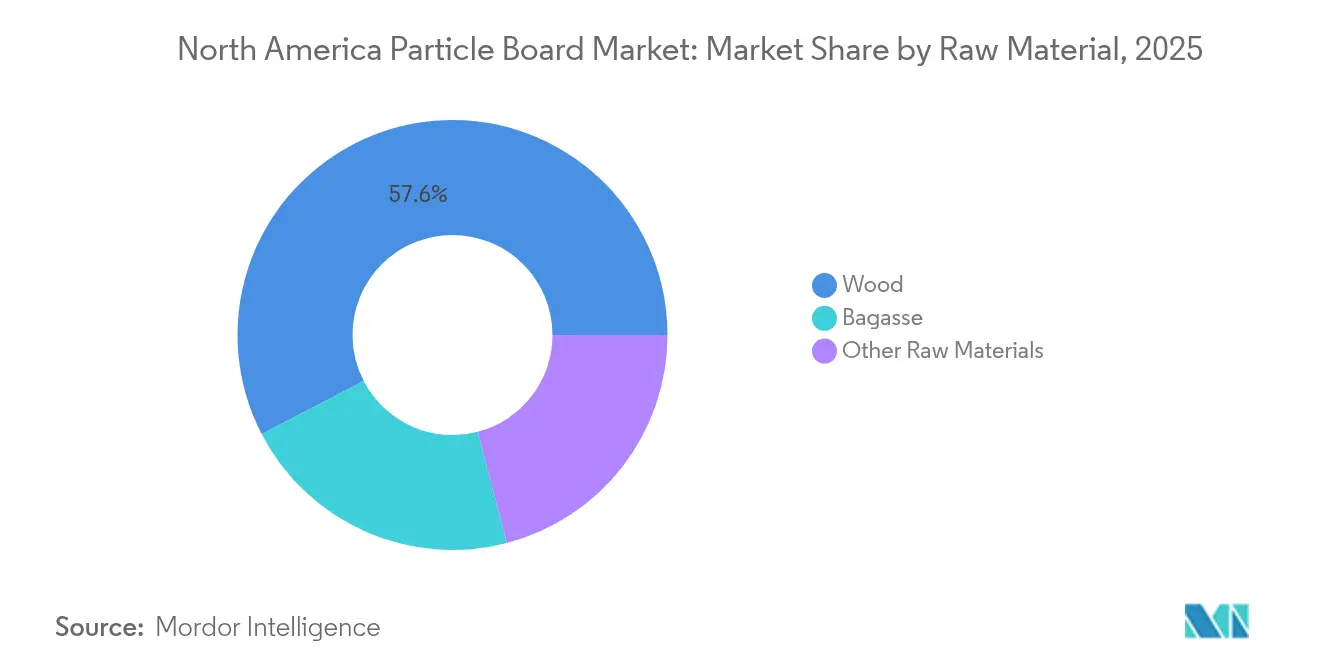
- Par matière première, les résidus de bois ont représenté une part de 57,62 % du marché nord-américain des panneaux de particules en 2025, tandis que la bagasse devrait se développer à un TCAC de 5,38 % jusqu'en 2031.
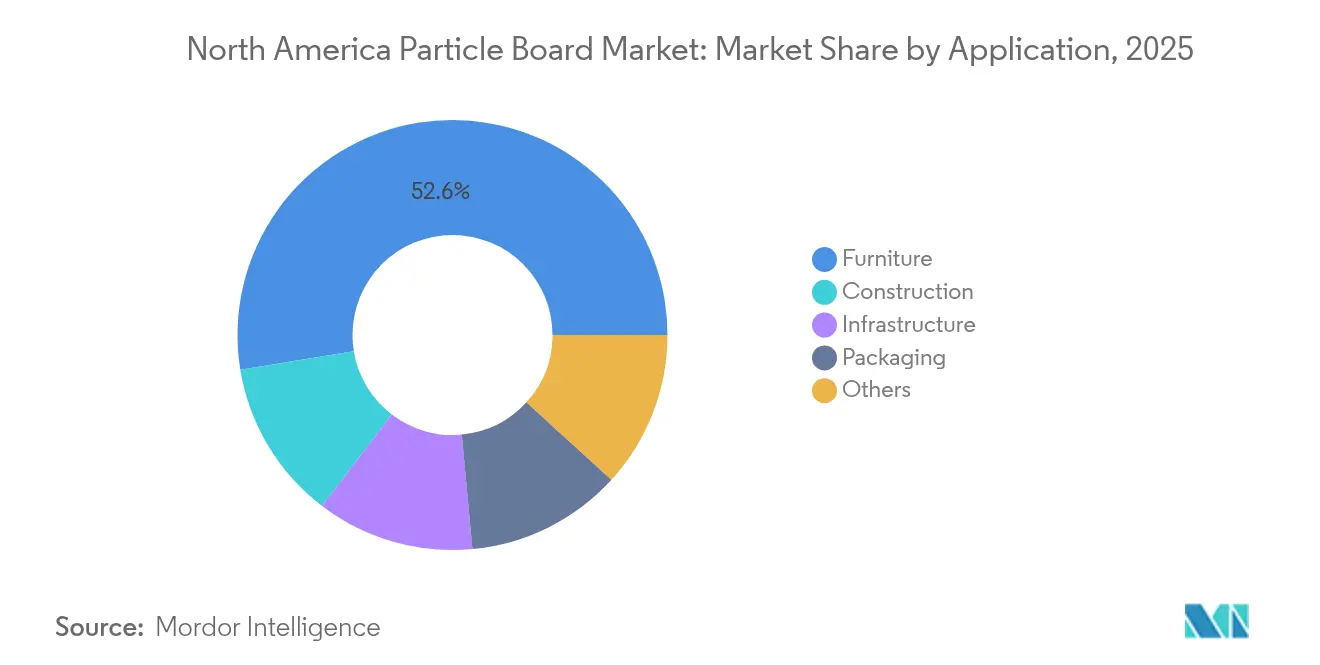
- Par application, le mobilier a représenté 52,58 % de la taille du marché nord-américain des panneaux de particules en 2025 et devrait progresser à un TCAC de 5,45 % jusqu'en 2031.
- Par géographie, les États-Unis ont capté 66,45 % de la part de marché des panneaux de particules en Amérique du Nord en 2025 et devraient croître à un TCAC de 5,12 % sur la même période.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des panneaux de particules en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de l'industrie de la construction | +1.2% | États-Unis, Canada | Moyen terme (2 à 4 ans) |
| Disponibilité facile des résidus de bois régionaux | +0.9% | États-Unis (Sud, Pacifique Nord-Ouest), Canada (Québec, Ontario) | Court terme (≤ 2 ans) |
| Essor du mobilier prêt-à-assembler et du boom de la rénovation par les particuliers | +1.4% | États-Unis, Canada, avec une concentration urbaine | Court terme (≤ 2 ans) |
| Mandats de détournement des décharges au niveau des États débloquant des matières premières recyclées | +0.8% | États-Unis (Californie, Washington, Oregon) | Moyen terme (2 à 4 ans) |
| Automatisation par presse continue réduisant les coûts unitaires | +0.7% | Amérique du Nord (installations disposant d'un accès aux capitaux) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de l'industrie de la construction
Les dépenses de rénovation résidentielle ont dépassé les prévisions en 2024, stimulant la demande de panneaux de particules pour les âmes de plans de travail, les contremarches d'escaliers et les cloisons intérieures. Les mises en chantier de maisons individuelles restent confortablement au-dessus des niveaux d'avant la pandémie, et chaque nouvelle unité intègre environ 0,8 à 1,2 m³ de produits en panneaux. La construction modulaire se développe dans les projets de logements collectifs, favorisant le panneau de particules car le matériau s'usine facilement et supporte les manipulations répétées lors de l'assemblage hors site. Le Canada suit cette tendance, notamment en Ontario et en Colombie-Britannique, où les codes provinciaux reconnaissent désormais le bois d'ingénierie pour les murs non porteurs. Les dépenses d'infrastructure, bien que représentant une part plus modeste de la consommation, font augmenter les volumes de panneaux de particules pour les écrans acoustiques et les coffrages temporaires utilisés dans les couloirs de transport en commun.
Disponibilité facile des résidus de bois régionaux
Le rapport « Billion-Ton Report » du Département de l'énergie des États-Unis de 2023 a identifié les résidus d'exploitation forestière et les résidus de scierie non utilisés comme sources de déchets annuels. L'Alabama, la Géorgie, le Mississippi et la Caroline du Sud représentent collectivement d'importants sous-produits de scierie chaque année, ce qui incite à des investissements dans des usines le long des principaux corridors ferroviaires reliant les forêts aux ports de la côte du Golfe. Le Québec et l'Ontario bénéficient d'une dynamique similaire, quoique dans un climat plus froid : les opérations de scierie et de panneaux co-implantées réduisent les distances de transport et stabilisent les coûts de charge. Les arbres de petit diamètre récoltés dans le cadre de contrats d'éclaircie du Service des forêts des États-Unis représentent une source supplémentaire chaque année, bien que la rentabilité soit sensible au relief et au rayon de camionnage.
Essor du mobilier prêt-à-assembler et boom de la rénovation par les particuliers
IKEA Amérique du Nord a enregistré des ventes au cours de l'exercice 2023, un indicateur qui souligne l'attrait des formats prêts-à-assembler sur le marché des panneaux de particules en Amérique du Nord. La logistique du commerce électronique favorise les emballages de faible encombrement, de sorte que les designers de mobilier tendent à se tourner vers des panneaux de particules qui offrent des économies de poids sans compromettre la capacité de retenue des fixations. Les tutoriels sur les réseaux sociaux ont démocratisé les compétences en menuiserie, incitant davantage de propriétaires à opter pour des placards à monter soi-même et des sous-couches de revêtement de sol stratifié pouvant être facilement installées avec des outils de base. Les ménages de la génération Y et de la génération Z, généralement plus mobiles que les cohortes plus âgées, privilégient l'accessibilité financière et l'assemblage rapide à la durabilité durable. Les grandes surfaces de bricolage proposent désormais des ensembles de rayonnages et de rangements en panneaux de particules accompagnés d'applications étape par étape, normalisant davantage ce matériau pour les améliorations domestiques non structurelles.
Mandats de détournement des décharges au niveau des États débloquant des matières premières recyclées
La loi SB 1383 de Californie impose un détournement de 75 % des déchets organiques d'ici 2025, incluant expressément le bois de construction et de démolition dans ce mandat[1]Assemblée législative de Californie, "SB-1383 Réductions des déchets organiques," leginfo.legislature.ca.gov. Les stations de broyage locales vendent désormais des charges recyclées à des prix indicatifs inférieurs à 70 USD par tonne sèche, une remise dont les usines de panneaux de particules côtières tirent parti pour concurrencer leurs rivales de l'intérieur. Washington et l'Oregon ont mis en place des interdictions similaires, resserrant l'approvisionnement pour les centrales bioénergétiques et remodelant la courbe des coûts pour les producteurs de panneaux. Les règles de passation des marchés publics dans l'Ouest favorisent le contenu post-consommation vérifié, donnant aux panneaux certifiés un avantage concurrentiel dans les projets scolaires et municipaux. Les usines situées en dehors des zones de collecte côtières doivent soit importer des charges recyclées, augmentant ainsi les coûts de transport, soit s'appuyer davantage sur les résidus de scierie qui font face à une concurrence croissante du secteur des granulés.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Menace des substituts MDF et contreplaqué | -0.6% | Amérique du Nord, avec un impact plus élevé dans les segments du mobilier haut de gamme et de la menuiserie | Moyen terme (2 à 4 ans) |
| Durcissement des réglementations sur les émissions de formaldéhyde | -0.4% | États-Unis (juridiction de l'EPA), Canada (normes de Santé Canada ) | Court terme (≤ 2 ans) |
| Projets de bioénergie en concurrence pour l'approvisionnement en résidus de bois | -0.5% | États-Unis (Sud, Pacifique Nord-Ouest), Canada (Colombie- Britannique) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Menace des substituts MDF et contreplaqué
Le panneau de fibres à densité moyenne commande une prime de prix mais gagne des parts de marché dans les placards peints car ses fibres fines éliminent le besoin de chants de bordure. Le contreplaqué conserve sa dominance dans les rayonnages structuraux et les assemblages de sous-planchers où la faible résistance au cisaillement interne du panneau de particules constitue un désavantage. Le bois lamellé-croisé émerge dans les structures de moyenne hauteur et menace la position du panneau de particules dans les applications de plinthes non structurelles. Les consommateurs dans les segments haut de gamme associent souvent le MDF ou le contreplaqué à une qualité supérieure, en particulier pour les zones exposées à l'humidité telles que les cuisines et les salles de bains. Les producteurs testent des formules mélamine-urée-formaldéhyde, ainsi que des additifs à base de cire, pour améliorer la résistance à l'humidité ; cependant, ces améliorations réduisent l'écart de coût avec le MDF et limitent l'attrait tarifaire du panneau de particules.
Durcissement des réglementations sur les émissions de formaldéhyde
Le règlement 40 CFR Partie 770 de l'EPA plafonne les émissions à 0,09 ppm et impose une certification par un tiers pour le commerce interétatique[2]Agence de protection de l'environnement des États-Unis, "Normes de formaldéhyde 40 CFR Partie 770," epa.gov. Le Conseil des ressources atmosphériques de Californie impose une fréquence de test plus stricte, incitant les usines à adopter des liants phénol-formaldéhyde ou MDI plus coûteux. Santé Canada a harmonisé ses seuils avec ceux de l'EPA, supprimant tout arbitrage de conformité pour les exportateurs. Les usines de plus petite taille font face à des augmentations du coût des résines et doivent financer de nouveaux équipements de test en grande chambre ou externaliser la vérification, ce qui érode les marges dans les deux cas. Le non-respect des normes expose à des rappels, des pertes de contrats et des dommages à la réputation, poussant certains opérateurs de niveau intermédiaire à se retirer ou à céder leur capacité à des concurrents mieux capitalisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première : les résidus de bois maintiennent leur leadership tandis que la bagasse gagne du terrain
Les résidus de bois ont capté 57,62 % de la part de marché des panneaux de particules en Amérique du Nord en 2025, reflétant une infrastructure de scierie bien établie qui achemine la sciure, les copeaux, les flocons et les éclats vers les charges de presses continues. La sciure alimente la couche de surface pour une finition plus lisse, tandis que les flocons plus grossiers constituent le cœur où la densité détermine la résistance à la flexion. Les éclats provenant des opérations de pâte à papier fournissent un flux tertiaire lorsque le bois rond de faible qualité est abondant, notamment dans le Sud des États-Unis. La bagasse, sous-produit fibreux du broyage de la canne à sucre, devrait se développer à un TCAC de 5,38 % jusqu'en 2031, le taux le plus élevé parmi les matières premières, aidée par des partenariats entre les sucreries de Louisiane et les fabricants de panneaux qui monétisent ce qui était autrefois un coût d'élimination. Des essais en laboratoire confirment que les panneaux de bagasse liés avec de la résine MDI respectent les critères de liaison interne de la norme ANSI A208.1. Les matériaux secondaires tels que les chènevotes de chanvre et les tiges de coton restent des niches car la régularité de l'approvisionnement tout au long de l'année est difficile à garantir, une exigence clé pour la planification des presses continues.
Les améliorations continues des commandes de séchoirs et des pulvérisateurs de résine réduisent la pénalité d'humidité du bois de démolition recyclé, permettant aux usines de mélanger des éclats récupérés avec des charges vierges sans dépasser les seuils d'émissions. Néanmoins, le passage à un contenu recyclé plus élevé nécessite un contrôle plus rigoureux des contaminants car les chutes de contreplaqué anciennes contiennent souvent des adhésifs à base de phénol qui faussent les analyses de formaldéhyde. Les grandes usines dotées de lignes de tri optique absorbent cette complexité plus facilement, renforçant l'avantage d'échelle qui caractérise le marché des panneaux de particules en Amérique du Nord.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par application : le segment mobilier élargit son avance grâce à la dynamique du bricolage
Le mobilier a représenté 52,58 % du volume de 2025 et devrait croître à un TCAC de 5,45 % jusqu'en 2031, porté par l'adoption rapide de gammes prêtes-à-assembler qui réduisent le poids et permettent l'expédition à plat. Les fraiseuses CNC découpent les panneaux de particules avec une usure minimale des outils, et les machines à chanter s'adaptent à des tolérances d'épaisseur aussi serrées que ±0,15 mm sur les sorties de presse continue. La construction s'est classée en deuxième position, soutenue par des projets de rénovation qui s'appuient sur les sous-couches en panneaux de particules et les contremarches d'escaliers pour des systèmes de revêtement de sol optimisés en coûts. Les canaux de bricolage se sont accélérés pendant la période pandémique et n'ont pas reculé, les grandes surfaces de bricolage continuant à stocker des kits de placards en panneaux qui réduisent les dépenses de main-d'œuvre qualifiée. L'infrastructure et l'emballage restent des niches plus modestes : les panneaux acoustiques pour stations de transport en commun et les caisses d'exportation, respectivement, représentent ensemble moins d'un dixième de la demande globale. Pourtant, les règles fédérales de contenu domestique pour les projets publics pourraient stimuler une utilisation plus large des panneaux de particules à contenu recyclé dans les cloisons non porteuses.
Les détaillants spécifient de plus en plus des grades à faible teneur en formaldéhyde certifiés par des tiers, resserrant ainsi les contrôles qualité à l'entrée. Cela favorise les usines disposant de tests d'émissions sur site, consolidant davantage la base de clients autour des producteurs à grande échelle. En conséquence, les équipementiers du mobilier négocient des contrats pluriannuels liés aux indices de prix du diisocyanate de méthylènediphényle, sécurisant l'approvisionnement tout en accordant aux usines un volume d'enlèvement prévisible qui justifie le déblocage de nouvelles lignes de production.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Les États-Unis ont représenté 66,45 % des expéditions nord-américaines de panneaux de particules en 2025, et leur production devrait augmenter à un TCAC de 5,12 % jusqu'en 2031. Les ajouts de capacité sont concentrés dans le Sud-Est, et les corridors logistiques relient les forêts aux ports du Golfe, offrant un avantage en termes de coûts par rapport aux régions dépendantes des importations. Sur la côte Ouest, la loi SB 1383 de Californie débloque des flux de bois recyclé que les usines côtières utilisent pour pratiquer des prix inférieurs à ceux de leurs concurrentes de l'intérieur, bien que les producteurs de l'intérieur des terres restent avantagés en termes de fret pour les clients du Midwest. Le Pacifique Nord-Ouest continue de se contracter à mesure que les restrictions à l'exportation de grumes, les dommages causés par les incendies de forêt et les fermetures de scieries resserrent la disponibilité des résidus, incitant des opérateurs comme Roseburg à fermer la ligne de Missoula et à redéployer les capitaux vers des actifs à rendement plus élevé.
Le Canada se classe en deuxième position, avec des installations intégrées au Québec et en Ontario qui acheminent directement les copeaux de scierie vers les lignes de presse continue. Les politiques provinciales de droits de coupe favorisent la transformation locale ; cependant, la hausse des tarifs du gaz naturel et la concurrence des usines de pâte à papier augmentent les coûts d'exploitation. Les mises en chantier de logements restent inférieures aux niveaux d'avant 2008, limitant la croissance de l'utilisation des panneaux liée à la construction. L'Ouest canadien voit les résidus détournés vers les exportations de granulés, créant des pénuries épisodiques pour les fabricants de panneaux en Colombie-Britannique. Néanmoins, le Programme de bâtiments écologiques du Québec encourage les panneaux à faibles émissions dans les projets municipaux, ouvrant une niche petite mais lucrative pour les panneaux de particules certifiés.
Le Mexique détient une part modeste mais offre un potentiel d'espace blanc. La collecte des matières premières est fragmentée et la capacité des presses continues est limitée ; cependant, les initiatives de subvention au logement du gouvernement fédéral indiquent une hausse de la demande à moyen terme. L'installation Terranova de MASISA opère en dessous de sa capacité nominale en raison de pénuries de combustible, mais les flux de bagasse issus de la canne à sucre à Veracruz pourraient alimenter de futures phases d'expansion si les obstacles logistiques sont surmontés. Les investisseurs pèseront probablement le coût de l'intégration de la chaîne d'approvisionnement — récolte, déchiquetage et liaisons ferroviaires — par rapport au coût des systèmes de résine équivalents à ceux de l'EPA nécessaires pour exporter vers les États-Unis.
Paysage réglementaire
Aux États-Unis, les panneaux de particules vendus ou distribués dans le commerce interétatique doivent respecter les exigences relatives aux bois composites du Titre VI de la loi EPA TSCA (40 CFR Part 770), y compris la certification par un tiers et l'étiquetage, la limite fédérale d'émission pour les panneaux de particules étant fixée à 0,09 ppm. La Californie ajoute un niveau supplémentaire via le programme des produits en bois composite du California Air Resources Board (CARB) (ATCM), souvent considéré comme la référence de conformité pratique la plus stricte pour les panneaux entrant dans les grands circuits de distribution de la côte ouest.
Au Canada, le Règlement sur les émissions de formaldéhyde des produits en bois composite du gouvernement du Canada (SOR/2021-148) aligne les limites d'émission sur le cadre nord-américain, réduisant ainsi la marge d'arbitrage réglementaire transfrontalier pour les usines et les importateurs desservant les États-Unis et le Canada. Parallèlement à la conformité aux émissions, les politiques étatiques en matière de matières organiques et de détournement des décharges, notamment la loi californienne SB 1383 avec un objectif de détournement de 2025 mentionné dans le contexte du marché, influencent les pratiques d'approvisionnement en matière première et de documentation pour les allégations de contenu recyclé utilisées dans les marchés publics et les spécifications de projets de construction.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'agrégation de matière première à partir des résidus de scierie (sciure, copeaux, éclats et chutes), complétée par des résidus agricoles alternatifs tels que la bagasse dans les régions liées à la canne à sucre, et par des mélanges croissants de bois de construction et de démolition recyclé là où les programmes de détournement soutiennent la collecte. Les intrants amont comprennent également les liants et additifs, tels que l'urée-formaldéhyde, les systèmes modifiés à la mélamine, le phénol-formaldéhyde ou le MDI, ainsi que des cires, le Titre VI de la TSCA, le CARB et les règles canadiennes sur les bois composites influençant le choix des résines, le rythme du contrôle qualité et les coûts de certification.
La fabrication repose sur le séchage, le mélange, la formation du matelas et la consolidation par presse continue, suivis du ponçage, de la découpe et du stratifié ou revêtement le cas échéant, puis de l'emballage. Les circuits aval passent par les distributeurs et fabricants vers l'ameublement, y compris les formats RTA ou en kit, les sous-couches de construction et les usages intérieurs non structurels, ainsi que des applications de niche en infrastructure ou emballage. Les grands acheteurs exigent de plus en plus des qualités certifiées à faible teneur en formaldéhyde et une documentation traçable. L'économie logistique dépend du rayon de transport pour la matière première volumineuse et les panneaux finis, favorisant les groupes intégrés de produits du bois capables d'équilibrer les flux de résidus entre les actifs OSB, MDF, contreplaqué et panneaux de particules, et de redéployer le capital vers des lignes à plus haut rendement lorsque la disponibilité régionale des résidus se resserre.
Paysage concurrentiel
Le marché nord-américain des panneaux de particules est modérément consolidé. Les leviers concurrentiels se regroupent en trois domaines : la sécurité des charges, la conformité au formaldéhyde et la maturité de l'automatisation. Sur le plan technologique, la course aux armements se concentre sur les modernisations de presses continues et le contrôle qualité en ligne. Les plafonds d'émissions de l'EPA et du CARB fonctionnent comme des quasi-barrières à l'entrée car les frais de test trimestriel et de certification érodent les économies d'échelle des petites installations. Les équipementiers du mobilier inscrivent désormais des clauses relatives au faible taux de formaldéhyde dans les accords fournisseurs, mettant effectivement sur liste noire les usines non conformes. Des espaces stratégiques blancs sont visibles dans trois axes. Premièrement, les panneaux à base de bagasse en Louisiane utilisent les résidus du secteur sucrier et bénéficient de l'attrait marketing du contenu renouvelable. Deuxièmement, les panneaux à contenu recyclé en Californie et dans l'État de Washington ont réduit les frais d'élimination pour les municipalités aux prises avec la conformité à la loi SB 1383. Troisièmement, les grades résistants à l'humidité associés à des films mélaminés pourraient reconquérir des parts de marché dans les cuisines et les salles de bains perdues au profit du MDF et du contreplaqué. La concrétisation de ces opportunités nécessitera des dotations en capital que seuls les grands acteurs établis ou des entrants bien financés pourront mobiliser.
Acteurs leaders de l'industrie des panneaux de particules en Amérique du Nord
Roseburg Forest Products
Georgia-Pacific.
Arauco
Kronospan LLC
West Fraser Timber Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité se dessine dans les voies de produits et de procédés qui réduisent le coût de conformité par mètre cube tout en répondant à un contrôle des émissions de plus en plus strict. L'étiquetage et la certification par un tiers du Titre VI de la TSCA aux États-Unis, la surveillance du CARB en Californie et les règles canadiennes harmonisées sous SOR/2021-148 poussent les usines et les fournisseurs de résines vers des formulations à émissions plus faibles et un contrôle qualité en ligne plus strict. Cela crée un espace disponible pour les systèmes adhésifs sans formaldéhyde ou à très faibles émissions et pour des qualités de panneaux certifiées qui simplifient les achats pour les chaînes nationales de mobilier et de distribution.
La différenciation fondée sur les matières premières et l'empreinte environnementale constitue une autre voie exploitable. Le contexte du marché met en avant les programmes de détournement des décharges dans l'ouest des États-Unis, notamment la loi californienne SB 1383, qui élargissent la disponibilité de matière première en bois recyclé près des stations de broyage urbaines et soutiennent les spécifications de projets publics liées à un contenu post-consommation vérifié. Les programmes technologiques visant des liants biosourcés sans formaldéhyde renforcent également cette orientation. Par exemple, Sonae Arauco a rejoint en 2026 le projet SUSBOARD financé par l'UE pour développer des adhésifs biosourcés destinés aux panneaux de particules et au MDF, ce qui laisse présager de potentiels intrants pour les feuilles de route produits nord-américaines des fournisseurs desservant des clients multinationaux du mobilier et des matériaux de construction en quête de panneaux à faibles émissions.
Développements récents du secteur
- Mai 2026 : Georgia-Pacific a annoncé un investissement du gouvernement de l'Ontario de 10 millions de dollars dans le cadre d'un projet de modernisation et d'expansion de 191 millions de dollars à l'usine OSB North Woods de Georgia-Pacific à Englehart, afin d'augmenter la capacité de production de 14 %. Cette expansion de capacité renforce l'approvisionnement régional en panneaux et la compétitivité, et soutient la dynamique plus large du marché des panneaux en Amérique du Nord.
- Février 2026 : Roseburg Forest Products a annoncé une réorganisation stratégique de la production dans deux usines de l'Oregon, consolidant le contreplaqué spécialisé à Coquille et réduisant les effectifs à Riddle Plywood d'environ 146 postes. Cette réorganisation influence la capacité de production liée aux panneaux dans les installations de la côte ouest et optimise le mix produits et la structure des coûts, pouvant affecter indirectement l'offre et la dynamique tarifaire liées aux panneaux de particules.
- Janvier 2026 : Sonae Arauco a rejoint le projet SUSBOARD de l'UE pour développer des adhésifs biosourcés et sans formaldéhyde destinés à la production de panneaux de particules et de MDF. Le projet soutient la durabilité et la conformité dans la fabrication de panneaux de particules et pourrait influencer les choix de matières premières et de systèmes de résine.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre les panneaux de particules fabriqués et consommés en Amérique du Nord, mesurés en volume, et utilisés principalement dans les applications intérieures liées au bâtiment et à l'ameublement.
Exclusions du périmètre : cela n'inclut pas le MDF, le contreplaqué, l'OSB, le panneau dur ou les panneaux de bois massif, même s'ils sont concurrents sur les mêmes usages finaux.
Aperçu de la segmentation
- Par matière première
- Bois
- Sciure
- Copeaux
- Flocons
- Éclats
- Bagasse
- Autres matières premières
- Bois
- Par application
- Mobilier
- Construction
- Infrastructure
- Emballage
- Autres
- Par géographie
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par l'établissement du tableau de l'offre et de la demande pour les panneaux de particules aux États-Unis, au Canada et au Mexique, puis par leur alignement sur des unités cohérentes (mètres cubes) afin que les séries chronologiques puissent être comparées proprement. Nous nous sommes appuyés sur des statistiques publiques et des références techniques permettant d'expliquer la production de produits du bois, l'activité de construction et les flux commerciaux, qui sont les trois domaines qui tendent à influencer la demande de panneaux de particules.
Les sources utilisées comprenaient, à titre d'exemple, les publications de la Composite Panel Association sur les expéditions et la capacité, les publications de l'US Forest Service sur la capacité et la production des panneaux de bois, les indicateurs de construction et de logement de l'US Census Bureau, et les statistiques commerciales de l'US International Trade Commission pour les catégories de panneaux de bois. Nous avons également utilisé les dépôts d'entreprises et les présentations aux investisseurs, ainsi que des articles de presse fiables sur les mises en service, fermetures et expansions de capacité des usines, et nous avons validé certains éléments à l'aide d'abonnements payants pour les données financières et de renseignement des entreprises, une base de données de brevets et des registres d'import-export au niveau des expéditions. Ces exemples ne sont pas exhaustifs et de nombreuses autres références ont été vérifiées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des discussions primaires ont été menées pour confirmer l'évolution de la demande par usage final, en particulier le mobilier et la construction intérieure, et pour vérifier la direction du taux d'utilisation des capacités et du prix de vente moyen durant l'année de référence. Nous avons échangé avec un ensemble de producteurs, de distributeurs et de grands acheteurs en aval dans la région afin de combler les lacunes laissées par les données publiques, puis de les revérifier sous plusieurs angles.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 37 % | Dirigeants (CXO) : 18 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs plus petits : 21 % | Managers : 51 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché a été reconstruit selon une logique descendante ancrée sur la capacité et les schémas d'exploitation des panneaux nord-américains, suivie d'ajustements à l'aide des mouvements commerciaux et des signaux de demande par usage final qui expliquent la consommation locale. Le total a ensuite été corroboré par des vérifications ascendantes sélectives, telles que des ajouts ou réductions de capacité échantillonnés au niveau des usines, des retours de circuits de distribution sur les volumes expédiés, et des vérifications directionnelles du prix de vente moyen lorsque les données de prix étaient disponibles.
Les principaux intrants utilisés dans le modèle comprenaient la capacité nominale et le taux d'utilisation des panneaux de particules, les volumes d'import-export pour les catégories de panneaux concernées, les mises en chantier de logements et les indicateurs de rénovation résidentielle, les indicateurs indirects d'activité en mobilier et menuiserie, et le calendrier des expansions et fermetures d'usines qui modifient l'offre régionale. Pour la prévision, une analyse de scénarios a été appliquée autour des cycles de construction et des changements de capacité, et la trajectoire finale a été ajustée en fonction du consensus des entretiens sur le rythme de reprise de l'utilisation et les pressions de substitution provenant d'autres panneaux. Lorsqu'une consolidation ascendante complète n'était pas réalisable, les lacunes ont été traitées via des ratios régionaux rattachés aux parts de capacité et d'expédition, puis revalidées par des appels de suivi.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, tels que les annonces de changement de capacité, la direction des expéditions associatives et les mouvements d'import-export, afin que le modèle ne s'écarte pas de ce que le marché est physiquement en mesure de fournir. Lorsqu'un écart apparaissait, les hypothèses étaient réexaminées, les notes d'entretien revisitées, et les intrants les plus sensibles, comme l'utilisation et la répartition commerciale, recalibrés avant validation finale.
Un processus de révision en plusieurs étapes est suivi, dans lequel un analyste reconstruit les calculs clés et un autre vérifie la cohérence des unités, les écarts inhabituels et la plausibilité au niveau régional. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, comme la mise en service d'une capacité majeure ou une réduction prolongée. Avant livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus récente.
Dimensionnement du marché nord-américain des panneaux de particules par Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées pour ce marché diffèrent souvent car le marché peut être compté en valeur ou en volume, et parce que certains éditeurs mélangent les panneaux de particules avec des panneaux de bois voisins ou incluent des étapes aval supplémentaires comme le stratifié. Des différences apparaissent également lorsque les auteurs supposent des taux d'utilisation différents, ou lorsque les années de référence et les conversions d'unités ne sont pas alignées.
Les signaux de capacité et d'expédition, ainsi que la direction de l'import-export, sont utilisés pour maintenir l'estimation de Mordor Intelligence rattachée au volume de panneaux de particules réellement fourni et consommé en Amérique du Nord, plutôt qu'à un total combiné de panneaux de bois. Un autre facteur d'écart courant est le choix de la couverture, certains chiffres ne considérant que les États-Unis comme le marché ou rapportant des scénarios de reprise agressifs sans les revérifier par rapport aux taux d'exploitation. Des effets de change peuvent également apparaître lorsque la valeur est rapportée, mais cette étude reste en mètres cubes afin que l'inflation des prix et le calendrier des taux de change ne faussent pas la taille du marché.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,67 millions USD (2025) | |
| Revue professionnelle A | 9,39 millions USD (2023) | Utilise des références de capacité nominale publiées qui ne sont pas systématiquement ajustées pour tenir compte des réductions et des arrêts, ce qui peut sous-estimer l'offre effective au cours d'une année donnée. |
| Cabinet de conseil régional B | 25,70 millions USD (2025) | Semble rapporter un ensemble de valeur de panneaux de bois plus large et peut mélanger les panneaux de particules avec des panneaux adjacents ou des étapes à valeur ajoutée, ce qui gonfle le total adressable par rapport à un périmètre de volume limité aux seuls panneaux de particules. |
La comparaison montre que l'écart s'explique principalement par les limites du périmètre et par la manière dont la capacité d'exploitation est traduite en volume de marché utilisable. En restant cohérent sur les unités, en alignant l'année de référence et en revérifiant l'utilisation et la direction commerciale à travers des signaux reproductibles, l'estimation demeure plus facile à auditer et à mettre à jour à mesure que de nouvelles données sur la capacité et la demande sont disponibles.


Questions clés auxquelles le rapport répond
Quel est le volume projeté de la demande de panneaux de particules en Amérique du Nord d'ici 2031 ?
La consommation devrait atteindre 19,69 millions de m³ d'ici 2031, sur la base d'un TCAC de 5,02 % à partir de 2026.
Quel segment d'utilisation finale contribuera le plus à la croissance incrémentale jusqu'en 2031 ?
Les applications de mobilier, portées par les gammes prêtes-à-assembler, ajouteront la plus grande part, avec une croissance à un TCAC de 5,45 %.
Comment les mandats de détournement des décharges au niveau des États influencent-ils les coûts des matières premières ?
Des politiques telles que la loi SB 1383 de Californie canalisent le bois de démolition vers les flux de charges, réduisant les coûts de livraison pour les usines situées à proximité des centres urbains.
Pourquoi la bagasse suscite-t-elle l'intérêt des fabricants de panneaux ?
Les résidus de canne à sucre peuvent répondre aux normes de résistance ANSI A208.1 et sont prévus comme la matière première à la croissance la plus rapide avec un TCAC de 5,38 %, offrant une couverture contre les pénuries de résidus de scierie.
Quelle est la rigueur des réglementations actuelles sur le formaldéhyde pour les panneaux de particules ?
L'EPA limite les émissions à 0,09 ppm et exige une certification par un tiers, la Californie imposant des fréquences de test encore plus strictes.
Quelle est la valeur actuelle du marché des panneaux de particules en Amérique du Nord ?
La taille du marché des panneaux de particules en Amérique du Nord devrait atteindre 15,41 millions de mètres cubes d'ici 2026.
Dernière mise à jour de la page le:



