
Taille et part du marché des systèmes de contrôle des émeutes en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
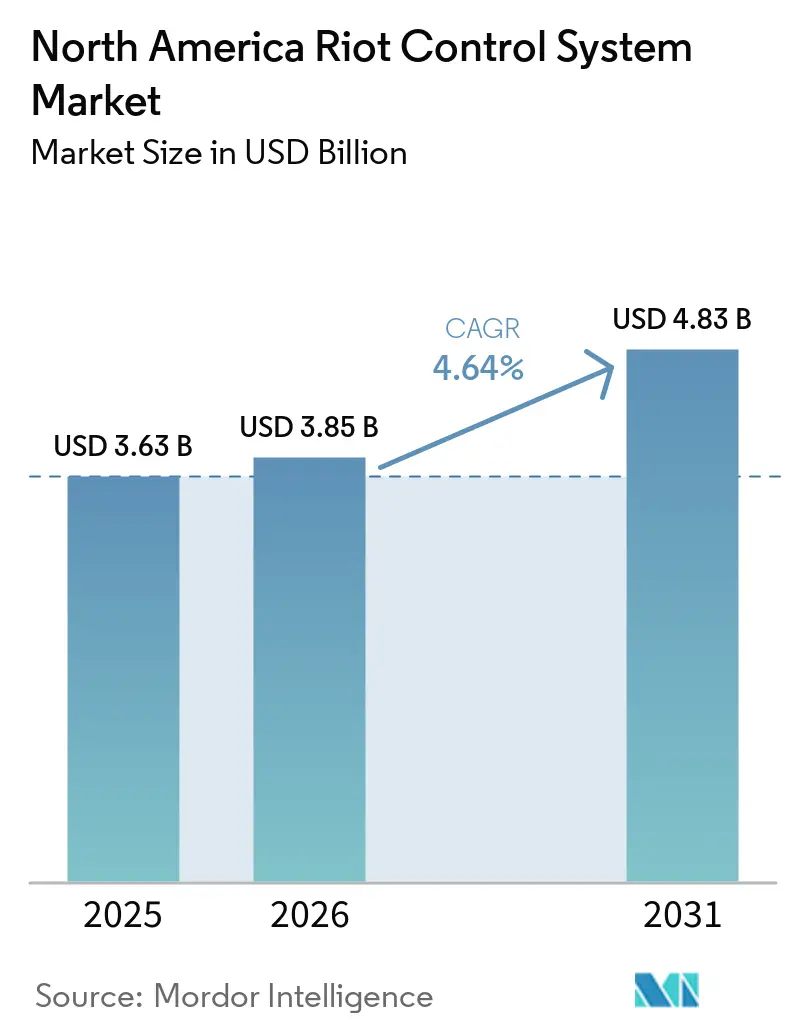
| Taille du Marché (2026) | 3.85 Milliards de dollars |
| Taille du Marché (2031) | 4.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.64 % |
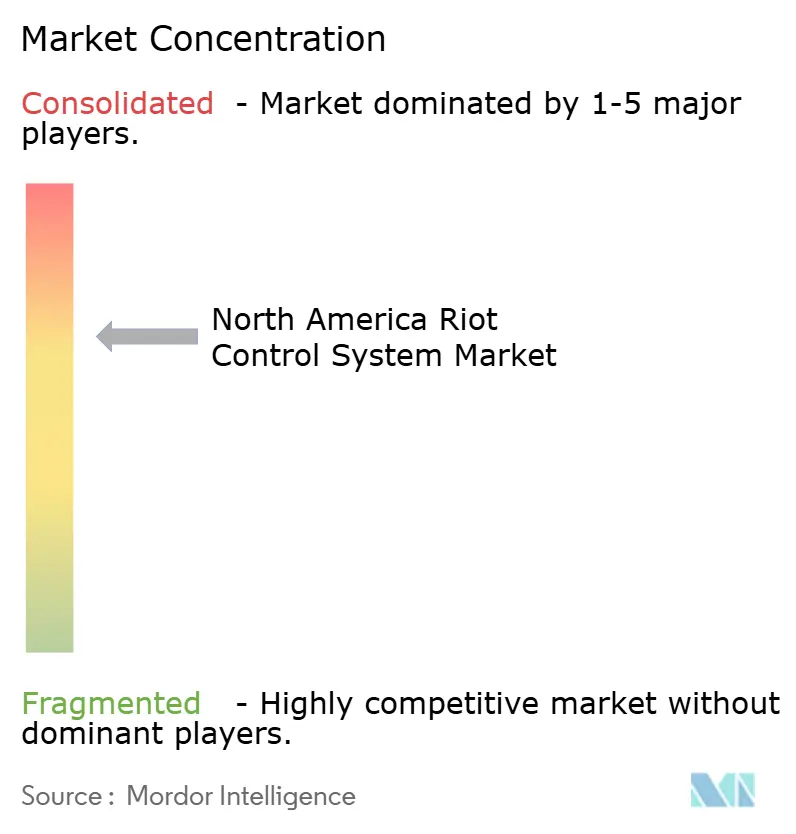
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de contrôle des émeutes en Amérique du Nord par Mordor Intelligence
La taille du marché des systèmes de contrôle des émeutes en Amérique du Nord était évaluée à 3,85 milliards USD en 2026 et devrait atteindre 4,83 milliards USD d'ici 2031, à un CAGR de 4,64 % au cours de la période de prévision (2026-2031). La recrudescence des manifestations raccourcit les cycles de remplacement des équipements que les agences achetaient auparavant moins fréquemment. Les financements fédéraux en matière de justice pénale et les crédits du Département de la sécurité intérieure (DHS) soutiennent les dépenses des forces de l'ordre, de la sécurité aux frontières et des organismes fédéraux d'application de la loi. La demande s'oriente vers des équipements favorisant un usage contrôlé de la force et une documentation opérationnelle plus claire. Cela favorise les fournisseurs capables de combiner des dispositifs conformes, des équipements de protection, des formations et des outils de gestion des preuves numériques. La surveillance juridique peut limiter certaines catégories de munitions et d'agents chimiques, même lorsque la demande globale d'équipements de sécurité publique reste soutenue.
Points clés du rapport
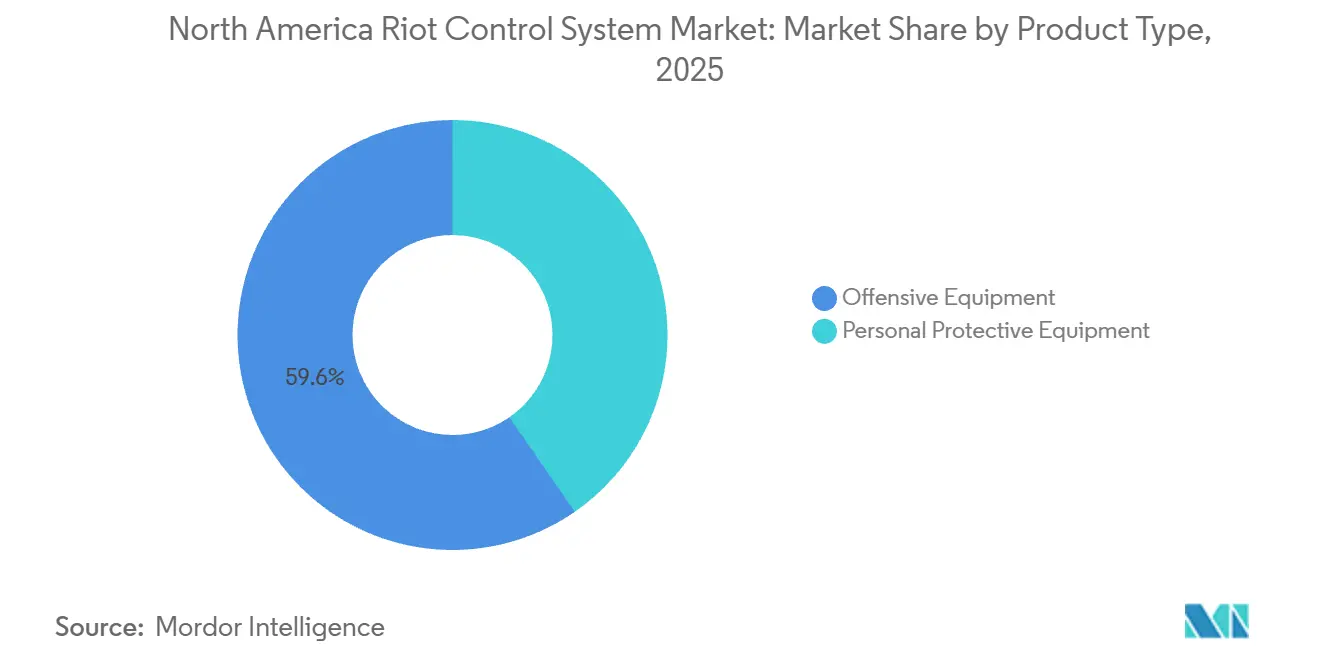
- Par type de produit, les équipements offensifs détenaient 59,63 % de la part de marché des systèmes de contrôle des émeutes en Amérique du Nord en 2025, tandis que les équipements de protection individuelle devraient croître à un CAGR de 5,92 % jusqu'en 2031.
- Par utilisateur final, les forces de l'ordre détenaient 89,94 % de la part de marché des systèmes de contrôle des émeutes en Amérique du Nord en 2025, tandis que les forces spéciales devraient croître à un CAGR de 6,29 % jusqu'en 2031.
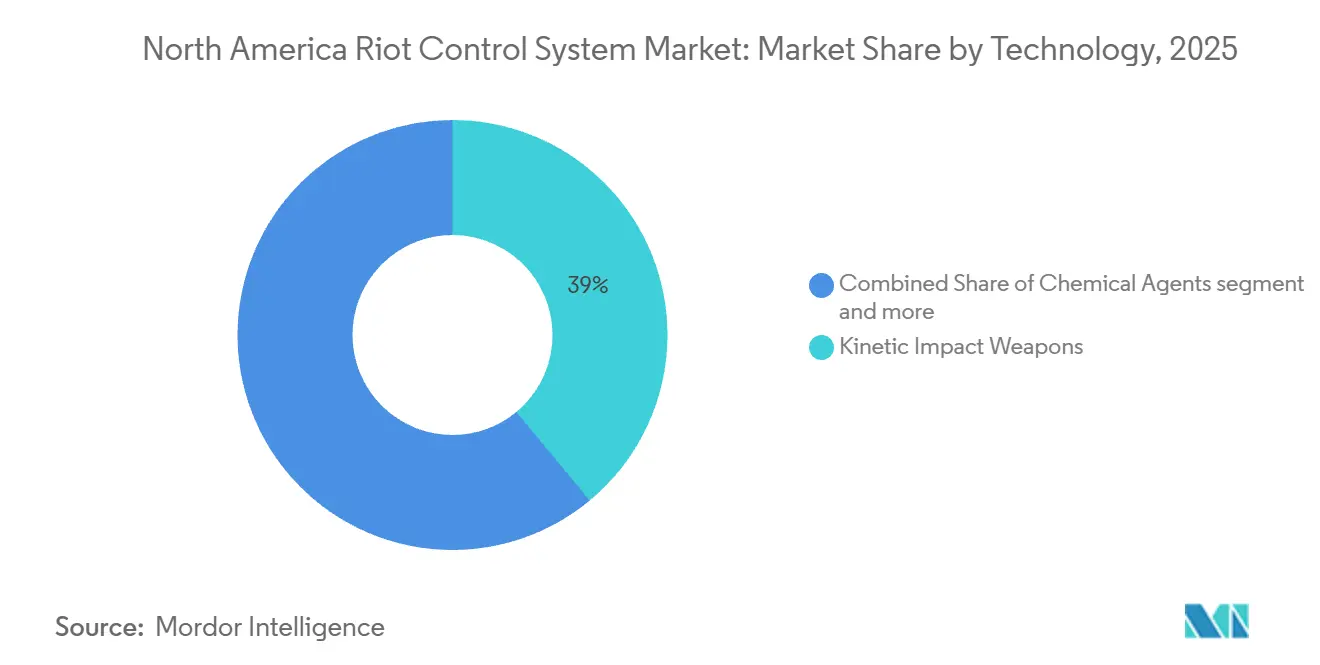
- Par technologie, les armes à impact cinétique représentaient 38,98 % de la part des revenus en 2025, tandis que les armes électroniques et soniques devraient croître à un CAGR de 6,32 % jusqu'en 2031.
- Par géographie, les États-Unis détenaient 84,14 % de la part des revenus en 2025, tandis que le Canada devrait croître à un CAGR de 5,78 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des systèmes de contrôle des émeutes en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade des troubles civils et fréquence accrue des manifestations | +1.80% | National, concentré dans les corridors urbains américains et les points chauds liés à l'application des lois sur l'immigration | Court terme (≤ 2 ans) |
| Augmentation des financements fédéraux et provinciaux pour la modernisation des forces de l'ordre | +1.00% | États-Unis via les subventions du DOJ et les financements du DHS, Canada via la réforme des achats de la GRC | Moyen terme (2-4 ans) |
| Préférence pour les options non létales afin de réduire la responsabilité et les décès | +0.70% | National, avec des gains précoces dans les zones métropolitaines à fort contentieux | Moyen terme (2-4 ans) |
| Achats liés à la sécurité aux frontières pour les équipements de contrôle des foules | +0.50% | Corridors frontaliers américains et opérations de l'ICE et de la CBP | Court terme (≤ 2 ans) |
| Plateformes de connaissance de la situation assistées par l'IA intégrées aux ventes d'équipements | +0.30% | Grands services de police métropolitains américains, en expansion vers les agences de taille intermédiaire | Long terme (≥ 4 ans) |
| Hausse des manifestations climatiques créant des pics de demande pour les stocks d'équipements mobiles | +0.15% | National, avec une concentration précoce dans le Nord-Ouest Pacifique et les corridors de transit énergétique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'escalade des troubles civils remodèle les calendriers d'approvisionnement des agences
Le marché des systèmes de contrôle des émeutes en Amérique du Nord est soutenu par un volume plus élevé de manifestations et une diffusion géographique plus large des activités de protestation. Le Crowd Counting Consortium a recensé plus de 10 700 manifestations aux États-Unis en 2025, soit 133 % de plus que les 4 588 enregistrées en 2017. Le Consortium a également signalé une activité dans plus de 60 % des comtés américains en juin 2025. L'ACLED a recensé plus de 1 500 événements de manifestation en août 2025, avec une activité concentrée autour des opérations d'application des lois sur l'immigration à Los Angeles, Chicago et Newark.[1] L'utilisation intensive de munitions consommables peut épuiser les stocks avant la fin d'un cycle d'approvisionnement annuel normal. Les agences suburbaines et rurales de plus petite taille se trouvent donc confrontées pour la première fois à un besoin en équipements de protection d'entrée de gamme et en lanceurs moins létaux lorsque les manifestations s'étendent au-delà des zones métropolitaines établies.
Les financements fédéraux et provinciaux créent une trajectoire d'approvisionnement pluriannuelle
Le marché des systèmes de contrôle des émeutes en Amérique du Nord bénéficie lorsque les financements fédéraux et provinciaux réduisent les délais de renouvellement des équipements. Le Congrès a limité les réductions des subventions du DOJ pour l'exercice 2026 à 1 %, maintenant 4,84 milliards USD de subventions en matière de justice pénale après une proposition initiale de réduction de 15 %. Le programme de technologie et d'équipement COPS pour l'exercice 2026 fournit 401,41 millions USD en subventions invitées non compétitives pour les équipements et technologies des forces de l'ordre répondant aux exigences du National Institute of Standards and Technology. Les attributions individuelles peuvent atteindre 20 millions USD, favorisant les achats intégrés plutôt que les remplacements de produits isolés. Au Canada, la Fédération de la police nationale a appelé en avril 2026 à la création d'une Stratégie et d'un Secrétariat d'approvisionnement en matière de sécurité publique pour remédier aux équipements périmés et aux dépassements d'approvisionnement fragmentés affectant la GRC. Un processus de réforme pourrait produire un cycle de remplacement concentré à mesure que les agences répondent à leurs besoins accumulés en équipements.
La préférence pour les options non létales remodèle la doctrine d'approvisionnement
Le marché est également façonné par les agences qui recherchent des dispositifs favorisant la désescalade lors des arrestations, des transports et des troubles. L'ICE a attribué à Compliant Technologies un contrat de 16,70 millions USD en août 2026 pour 6 000 dispositifs G.L.O.V.E. et a décrit l'équipement comme une option de désescalade. Les plateformes TASER d'Axon illustrent comment des systèmes moins létaux bien établis peuvent s'intégrer dans les dispositifs d'achat des agences. Les agences disposant d'options de réponse non létales documentées peuvent réduire leur exposition aux règlements civils et aux coûts de responsabilité associés. Les exigences de certification du National Institute of Justice encouragent également le remplacement des produits hérités par des équipements conformes qui permettent une documentation défendable de l'usage de la force. Les fournisseurs disposant de capacités de certification, de formation et de service établies peuvent en bénéficier, car le choix d'une agence s'intègre dans un processus opérationnel plus large.
Les débordements liés à la sécurité aux frontières élargissent le marché adressable
Le marché des systèmes de contrôle des émeutes en Amérique du Nord bénéficie d'un canal de demande supplémentaire lié aux opérations de sécurité aux frontières et d'application des lois sur l'immigration. La loi publique 119-21 a alloué 178 milliards USD de crédits supplémentaires au DHS en juillet 2025, incluant des financements pour la sécurité aux frontières, l'application des lois sur l'immigration et la modernisation des forces de l'ordre fédérales. Le contrat de gants de l'ICE en août 2026 montre que les agences opérant dans ces contextes achètent des équipements moins létaux à grande échelle. L'activité d'approvisionnement de la CBP indique également l'adoption de catégories d'équipements qui étaient auparavant plus étroitement associées aux opérations de police intérieure. À mesure que les agences frontalières utilisent ces équipements, leur expérience opérationnelle peut éclairer les révisions ultérieures de certification et les décisions d'achat municipales. Cela crée une voie permettant aux produits de passer des opérations frontalières fédérales vers un usage plus large dans les forces de l'ordre.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensification du contrôle des droits de l'homme et de la surveillance juridique sur les outils d'usage de la force | -0.25% | National, concentré dans les zones métropolitaines à fort contentieux | Court terme (≤ 2 ans) |
| Coûts initiaux élevés et coûts du cycle de vie des équipements de nouvelle génération | -0.20% | National, avec un impact plus important sur les agences rurales et sous-financées | Moyen terme (2-4 ans) |
| Restrictions d'importation de la section 889 limitant l'approvisionnement en composants électroniques | -0.10% | National, concentré dans les catégories de produits intégrant des technologies | Long terme (≥ 4 ans) |
| Goulets d'étranglement dans l'approvisionnement en matériaux composites avancés allongeant les délais de livraison | -0.10% | National, affectant la production d'équipements de protection individuelle et de blindage | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La surveillance des droits de l'homme contraint certaines catégories de produits
Le marché des systèmes de contrôle des émeutes en Amérique du Nord fait face à un contrôle accru lorsque les équipements sont associés à des blessures évitables ou à des déploiements mal contrôlés. Physicians for Human Rights et le UC Berkeley Human Rights Center ont documenté 412 incidents vérifiés d'utilisation abusive d'armes de contrôle des foules dans 16 villes américaines de juin 2025 à mai 2026. L'examen a documenté 203 blessures, dont des cécités et des traumatismes crâniens, et a rapporté que les agences du DHS représentaient 64 % des incidents. Les projectiles à dispersion large et les munitions chimiques concentrées font face à une plus grande exposition législative et de réputation que les systèmes électrochocs ou acoustiques. PHR a également constaté que près de 100 journalistes avaient été touchés par des armes moins létales lors des manifestations anti-ICE à Los Angeles à l'été 2025. Les fabricants de produits précis et conformes pourraient être mieux positionnés à mesure que les agences s'éloignent des outils hérités de dispersion en masse.
Les coûts élevés et l'économie du cycle de vie excluent les agences de plus petite taille
Le marché présente une capacité d'achat inégale car les systèmes modernes nécessitent souvent des dépenses importantes en équipements, logiciels, formation et maintenance. Baltimore a approuvé un accord de services généraux Axon de 153,20 millions USD en mai 2026, couvrant les dispositifs TASER 10, les caméras corporelles, les casques de réalité virtuelle et la gestion des preuves en nuage jusqu'en 2036. Les agences de moins de 50 agents représentent la majorité des services américains et ne peuvent souvent pas soutenir des niveaux d'investissement comparables. Les abonnements aux plateformes, y compris le plan AI Era d'Axon, peuvent augmenter les coûts totaux de possession par rapport à l'achat unique de matériel. Ehmke Manufacturing a signalé en avril 2026 que les délais de livraison des fibres d'aramide américaines étaient passés de 2 à 6 semaines à 12 à 18 semaines ou plus, ajoutant un risque de livraison aux contrats d'équipements de protection.[2] Les restrictions de la section 889 peuvent ajouter des vérifications de conformité et des pressions sur les coûts pour les systèmes technologiquement intégrés financés par des fonds fédéraux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par Segment
Par type de produit : les équipements offensifs en tête tandis que les équipements de protection se développent
Les équipements offensifs détenaient 59,63 % de la part du marché des systèmes de contrôle des émeutes en Amérique du Nord en 2025, soutenus par le réapprovisionnement en munitions cinétiques, en systèmes de déni de zone et en dispositifs électrochocs. Les agences fédérales utilisent ces produits à un rythme opérationnel élevé, ce qui génère des achats répétés d'équipements consommables. La CBP a recherché des munitions spéciales moins létales dans 123 types de produits, avec des volumes projetés supérieurs à 242 000 cartouches pyrotechniques et 100 000 munitions à impact. Les plateformes à énergie dirigée et électrochocs sont les sous-catégories les plus actives au sein des équipements offensifs. L'achat de G.L.O.V.E. par l'ICE et l'approvisionnement en grenades de diversion non létales par la Marine reflètent l'intérêt institutionnel pour les outils à moindre létalité. Les gaz et les sprays font face à un contrôle accru après des incidents d'utilisation abusive documentés. Cela oriente le développement de produits vers des méthodes de dispersion plus précises et des contrôles de sécurité plus clairs.
Les équipements de protection individuelle constituent la catégorie de produits à la croissance la plus rapide sur le marché des systèmes de contrôle des émeutes en Amérique du Nord et devraient se développer à un CAGR de 5,92 % de 2026 à 2031. Les mandats de sécurité des agents s'étendent aux rôles d'application aux frontières, tandis que les exigences de certification obligent les agences à remplacer les équipements non conformes. Le processus de qualification peut prendre 18 à 24 mois, ce qui favorise les fournisseurs américains établis tels que Point Blank Enterprises, Blackhawk et United Tactical Supply. Les délais prolongés de livraison des fibres d'aramide divisent les fournisseurs entre ceux qui disposent d'accords à long terme sécurisés sur les fibres et ceux qui font face à des retards dans l'exécution des commandes. Le décret exécutif de juillet 2026 sur les chaînes d'approvisionnement de défense demande aux maîtres d'œuvre de cartographier les chaînes d'approvisionnement critiques des matières premières aux produits finis. Cela peut renforcer les efforts d'approvisionnement national en composites balistiques au cours des 3 à 5 prochaines années.

Par utilisateur final : les forces de l'ordre ancrent la demande tandis que les forces spéciales accélèrent
Les forces de l'ordre représentaient 89,94 % de la part du marché des systèmes de contrôle des émeutes en Amérique du Nord en 2025, reflétant l'ampleur du système des forces de l'ordre américain et ses besoins récurrents de remplacement. Les États-Unis comptent plus de 18 000 agences de forces de l'ordre qui maintiennent, remplacent et modernisent leurs équipements. Les agences fédérales prennent de plus en plus de poids au sein de ce groupe, car les financements du DHS et du DOJ transitent par des canaux d'approvisionnement pouvant fonctionner plus rapidement que les budgets municipaux. Genasys a reçu 3 millions USD de commandes LRAD nationales américaines et internationales en septembre 2026. Ses déploiements de plateformes de sécurité publique dans 14 États américains témoignent de l'utilisation plus large des systèmes acoustiques et de connaissance de la situation. L'ICE et la CBP restent les sous-canaux à la croissance la plus rapide au sein des forces de l'ordre, car les financements supplémentaires soutiennent des achats d'équipements standardisés. Cela rend les approvisionnements liés aux frontières plus significatifs pour le secteur des systèmes de contrôle des émeutes.
Le segment des utilisateurs finaux des forces spéciales devrait croître à un CAGR de 6,29 % jusqu'en 2031. La doctrine antiterroriste et des opérations spéciales intègre des capacités non létales dans les kits opérationnels standard. Genasys a reçu une commande de 9 millions USD de l'armée américaine pour le programme CROWS II Technical Refresh en septembre 2025. La commande constituait le premier cycle de production de dispositifs d'hélage acoustique pour CROWS. Une sollicitation TASER de Fort Drum et un approvisionnement en système d'entraînement M41A de l'armée de l'air reflètent également l'utilisation au niveau des unités de plateformes non létales. Les produits adoptés par les forces spéciales génèrent des données opérationnelles pouvant ultérieurement soutenir l'examen et l'adoption plus large par les forces de l'ordre. Cela raccourcit la période de transfert habituelle entre les applications militaires et civiles de sécurité publique.
Par technologie : les armes cinétiques maintiennent leur volume tandis que les systèmes électroniques et soniques se renouvellent
Les armes à impact cinétique représentaient 38,98 % du chiffre d'affaires du segment technologique en 2025. Le segment bénéficie des achats répétés de cartouches de bâton en mousse de 40 mm, de grenades à balles en caoutchouc, de cartouches à sac de sable et d'autres munitions à impact direct. Le cadre de la Customs and Border Protection projetait plus de 100 000 cartouches de munitions à impact sur une période de commande de 5 ans. Le Secret Service américain a lancé un nouvel approvisionnement de 5 ans en juillet 2026 pour des munitions moins létales et fumigènes de 40 mm et des munitions FN303, en utilisant des exigences de compatibilité de marque pour les produits Defense Technology et Combined Systems. La police de Winnipeg a également acquis des lanceurs de cartouches en mousse de 40 mm financés par les produits provinciaux de confiscation de biens criminels. Les agents chimiques restent significatifs en volume, bien que l'exigence de divulgation des irritants chimiques du Minnesota soit entrée en vigueur en août 2026.
Les armes électroniques et soniques devraient croître à un CAGR de 6,32 % jusqu'en 2031. L'analyse du Congressional Research Service a révélé que 93,50 % des agences de forces de l'ordre américaines autorisent les agents assermentés à temps plein à utiliser des dispositifs à énergie dirigée par conduction. La croissance sur le marché des systèmes de contrôle des émeutes en Amérique du Nord dépend donc du remplacement des dispositifs, des écosystèmes de formation et de l'intégration avec les plateformes de preuves en nuage plutôt que de la première autorisation. Genasys a reçu une commande de suivi LRAD de 1,30 million USD de la Garde nationale en septembre 2026, portant les approvisionnements cumulés de la Garde nationale à 8,50 millions USD. Le contrat G.L.O.V.E. de l'Immigration and Customs Enforcement et la sollicitation de la Customs and Border Protection confirment le rôle croissant des systèmes électroniques dans l'application aux frontières. Les exigences de la section 889 peuvent allonger l'approvisionnement pour les plateformes électroniques intégrées de 3 à 6 mois et favoriser les fournisseurs nationaux conformes.
Analyse Géographique
Les États-Unis détenaient 84,14 % de la part de marché sur le marché des systèmes de contrôle des émeutes en Amérique du Nord en 2025, soutenus par des flux d'approvisionnement fédéraux sans équivalent comparable ailleurs dans la région. La loi publique 119-21 a alloué 178 milliards USD de crédits supplémentaires au DHS en juillet 2025 pour la sécurité aux frontières, l'application des lois sur l'immigration et les opérations fédérales connexes. Le programme de technologie et d'équipement COPS pour l'exercice 2026 fournit 401,41 millions USD pour les équipements et technologies des forces de l'ordre éligibles. Les subventions de formule locales fournissent également des financements pour les équipements et technologies utilisés par les agences locales de justice.[3] Ces canaux de financement peuvent soutenir les équipements tactiques dans le cadre de contrats de plateformes plus larges incluant des fonctions technologiques et de gestion des preuves.
Les zones métropolitaines à forte intensité de manifestations, notamment Los Angeles, Chicago, Minneapolis, Newark et Portland, combinent une demande opérationnelle avec une surveillance juridique accrue. L'examen d'août 2025 de l'ACLED a identifié une activité de manifestation concentrée autour de l'application des lois sur l'immigration. Ces mêmes villes sont plus susceptibles de faire face à un contrôle des pratiques de déploiement du contrôle des foules. Les agences dans ces zones sont susceptibles de privilégier les outils de précision et les systèmes dotés de fonctionnalités d'imputabilité enregistrées plutôt que les produits de dispersion en masse. Le marché des systèmes de contrôle des émeutes en Amérique du Nord présente donc des besoins en produits différents selon les opérations frontalières fédérales, les grands services urbains et les agences locales de plus petite taille. Ces différences créent des opportunités pour les fournisseurs proposant à la fois des systèmes d'entrée de gamme à moindre coût et des plateformes premium intégrées.
Le Canada devrait croître à un CAGR de 5,78 % jusqu'en 2031. La Fédération de la police nationale a appelé à une réforme urgente des approvisionnements en avril 2026, citant l'utilisation par les agents d'équipements périmés et les coûts des achats fragmentés. Rampart Corporation a reçu un contrat de 39 millions CAD (28,30 millions USD) pour fournir à la GRC des systèmes de pistolets GLOCK 45 MOS 7 et des équipements connexes en mai 2026. L'offre permanente pour les tests d'armes à énergie dirigée par conduction indique également un prochain renouvellement des capacités. Les exigences d'approvisionnement bilingues canadiennes et les règles de visibilité du Répertoire des entreprises autochtones favorisent les fournisseurs disposant d'une présence opérationnelle canadienne établie.
Paysage Concurrentiel
Le marché des systèmes de contrôle des émeutes en Amérique du Nord est modérément consolidé, car les fournisseurs spécialisés en non-létal détiennent des accords-cadres et des positions de source unique dans des domaines de produits clés. Les grandes entreprises de défense participent de manière plus sélective dans les niches de la pyrotechnie, de la protection balistique et de l'acoustique. Axon a déclaré 15,10 milliards USD de réservations contractuelles futures dans son formulaire 10-Q de mi-2026, soit une augmentation de 41 % en glissement annuel. Son dépôt a également signalé la plus grande commande individuelle de TASER de son histoire et 2 contrats à neuf chiffres avec de grandes villes américaines. L'entreprise regroupe des dispositifs TASER, des caméras corporelles, la gestion des preuves en nuage et des analyses d'intelligence artificielle via son plan AI Era. Cette approche intégrée augmente le coût de remplacement du fournisseur une fois qu'une agence a adopté la plateforme.
Byrna a déclaré un chiffre d'affaires net de 118,10 millions USD pour l'exercice 2025, en hausse de 38 % par rapport à 85,80 millions USD pour l'exercice 2024. En juillet 2026, Byrna a conclu un accord contraignant pour acquérir HERO Defense Systems. La transaction élargit la couverture de l'entreprise sur différents niveaux de prix et formats de port quotidien. Genasys adopte une approche différente, positionnant les systèmes LRAD à la fois pour la communication d'escalade de la force et la notification de masse. Son logiciel a atteint les agences de sécurité publique dans 14 États américains au cours de l'été 2026. Sa commande CROWS II a en outre intégré les équipements acoustiques dans les systèmes militaires montés sur véhicules.
Compliant Technologies démontre que l'alignement avec la politique déclarée d'usage de la force peut soutenir un contrat fédéral majeur sans l'envergure des concurrents plus importants. Son contrat ICE de 16,70 millions USD a été attribué sans appel d'offres concurrentiel pour 6 000 dispositifs G.L.O.V.E. Les positions de brevet et la certification du National Institute of Justice constituent des barrières importantes car les tests de conformité peuvent prendre 18 à 24 mois. L'approvisionnement en source unique a également protégé des produits différenciés, notamment la grenade Rheinmetall MK 25 Mod 0 et les systèmes Axon TASER 10. La stratégie de plateforme d'Axon, l'acquisition planifiée de Byrna et le positionnement à double usage de Genasys montrent que les fournisseurs se développent soit par des systèmes groupés, des gammes de produits plus larges, soit de nouveaux usages opérationnels. Les informations disponibles ne fournissent pas de données combinées de parts de marché pour les principales entreprises.
Leaders du secteur des systèmes de contrôle des émeutes en Amérique du Nord
-
Axon Enterprise Inc.
-
Byrna Technologies Inc.
-
Genasys, Inc.
-
Combined Systems, Inc.
-
Point Blank Enterprises, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents dans le Secteur
- Septembre 2026 : Genasys Inc. a reçu 3 millions USD de nouvelles commandes et de commandes de suivi LRAD de la part d'agences nationales américaines et de clients internationaux dans les domaines militaire, des forces de l'ordre, des infrastructures critiques et des applications fauniques. L'entreprise a cité la hausse des budgets mondiaux de défense et de sécurité intérieure comme principaux moteurs de la demande et s'attend à ce que cette dynamique se poursuive jusqu'en 2027.
- Août 2026 : L'ICE a attribué à Compliant Technologies LLC un contrat de gré à gré de 16,70 millions USD pour 6 000 dispositifs G.L.O.V.E., financé par les crédits DHS du One Big Beautiful Bill, avec une livraison requise avant février 2027. Le contrat positionne les gants comme une alternative de désescalade lors des arrestations, du transport des détenus et des troubles en établissement.
Périmètre du rapport sur le marché des systèmes de contrôle des émeutes en Amérique du Nord
Le marché des systèmes de contrôle des émeutes en Amérique du Nord couvre les équipements et solutions utilisés par les agences de forces de l'ordre, les forces spéciales, les unités de sécurité aux frontières et les organisations de sécurité publique connexes pour gérer les foules, maintenir l'ordre public et répondre aux troubles civils.
Le marché des systèmes de contrôle des émeutes en Amérique du Nord est segmenté par type de produit, utilisateur final, technologie et géographie. Par type de produit, le marché est segmenté en équipements de protection individuelle et équipements offensifs. Par utilisateur final, le marché est segmenté en forces de l'ordre et forces spéciales. Par technologie, le marché est segmenté en agents chimiques, armes électroniques et soniques, armes à impact cinétique et autres. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes de contrôle des émeutes en Amérique du Nord dans trois pays de la région. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
| Équipements de Protection du Personnel |
| Équipements de Dispersion des Foules |
| Forces de l'Ordre |
| Armée et Forces Spéciales |
| États-Unis |
| Canada |
| Type de Produit | Équipements de Protection du Personnel |
| Équipements de Dispersion des Foules | |
| Utilisateur Final | Forces de l'Ordre |
| Armée et Forces Spéciales | |
| Pays | États-Unis |
| Canada |
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des systèmes de contrôle des émeutes en Amérique du Nord d'ici 2031 ?
Le marché des systèmes de contrôle des émeutes en Amérique du Nord devrait atteindre 4,83 milliards USD d'ici 2031, avec un CAGR de 4,64 % à partir de 2026.
Quelle catégorie de produits domine la demande en Amérique du Nord ?
Les équipements offensifs ont dominé le chiffre d'affaires par type de produit avec une part de 59,63 % en 2025, soutenus par une demande répétée d'équipements consommables et moins létaux.
Quel utilisateur final connaît la croissance la plus rapide jusqu'en 2031 ?
Les utilisateurs finaux des forces spéciales devraient enregistrer la croissance la plus élevée à un CAGR de 6,29 % jusqu'en 2031, à mesure que les capacités non létales s'établissent davantage dans les opérations.
Pourquoi le Canada croît-il plus vite que la moyenne régionale ?
Le Canada devrait croître à un CAGR de 5,78 %, soutenu par les discussions sur la réforme des approvisionnements et les besoins de renouvellement des équipements au sein de la GRC.
Quels facteurs peuvent limiter la demande pour certains produits de contrôle des émeutes ?
La surveillance des droits de l'homme, les restrictions légales, les coûts élevés de possession, les règles d'approvisionnement en composants électroniques et les contraintes d'approvisionnement en matériaux de protection peuvent ralentir l'adoption dans certaines catégories.
Quelles entreprises sont actives dans le secteur des systèmes de contrôle des émeutes en Amérique du Nord ?
Axon Enterprise Inc., Byrna Technologies Inc., Genasys, Inc. et Combined Systems, Inc. font partie des entreprises actives qui opèrent via des plateformes intégrées, l'élargissement des gammes de produits, des systèmes acoustiques et des dispositifs moins létaux.