
Tamanho e Participação do Mercado de Sistemas de Controle de Distúrbios Civis da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 3.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.83 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.64 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Controle de Distúrbios Civis da América do Norte por Mordor Intelligence
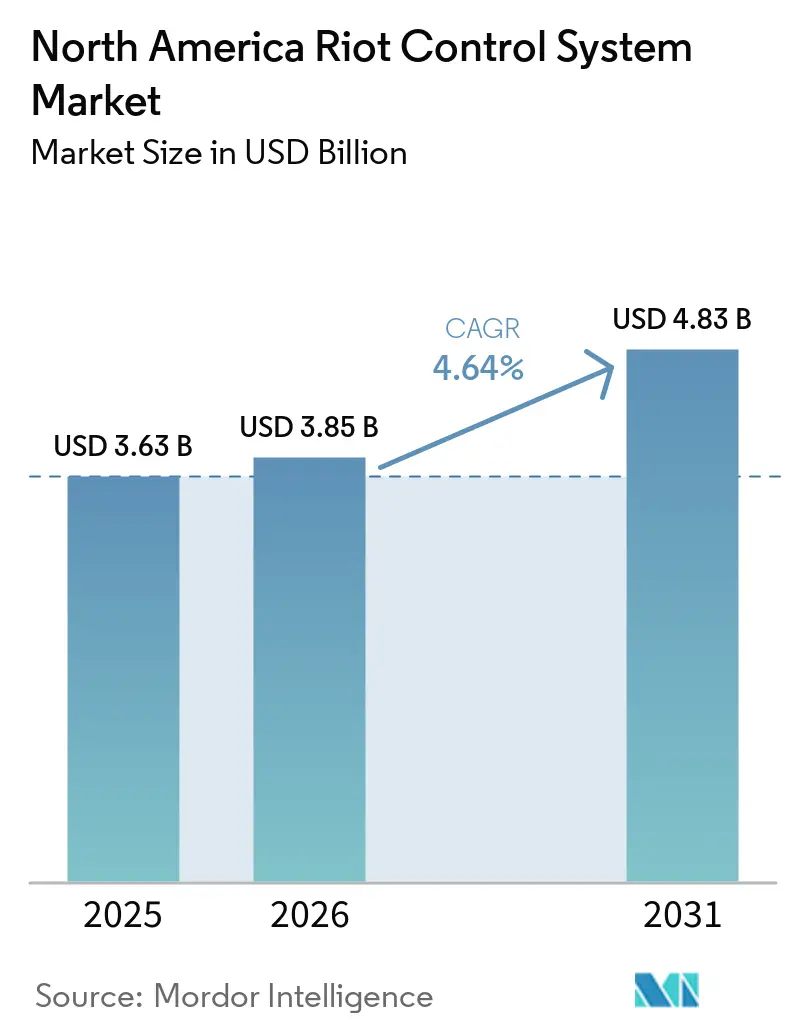
O tamanho do mercado de sistemas de controle de distúrbios civis da América do Norte foi avaliado em 3,85 bilhões de USD em 2026 e estima-se que alcance 4,83 bilhões de USD até 2031, a um CAGR de 4,64% durante o período de previsão (2026-2031). O aumento da atividade de manifestações está encurtando os ciclos de substituição de equipamentos que as agências anteriormente adquiriam com menor frequência. O financiamento federal de justiça criminal e a dotação orçamentária do Departamento de Segurança Interna (DHS) apoiam os gastos de órgãos de policiamento, segurança de fronteiras e entidades de fiscalização federal. A demanda está se deslocando para equipamentos que suportam o uso controlado da força e uma documentação operacional mais clara. Isso favorece fornecedores capazes de combinar dispositivos em conformidade, equipamentos de proteção, treinamento e ferramentas de evidências digitais. O escrutínio jurídico pode limitar determinadas categorias de munições e agentes químicos, mesmo onde a demanda geral por equipamentos de segurança pública permanece sólida.
Principais Conclusões do Relatório
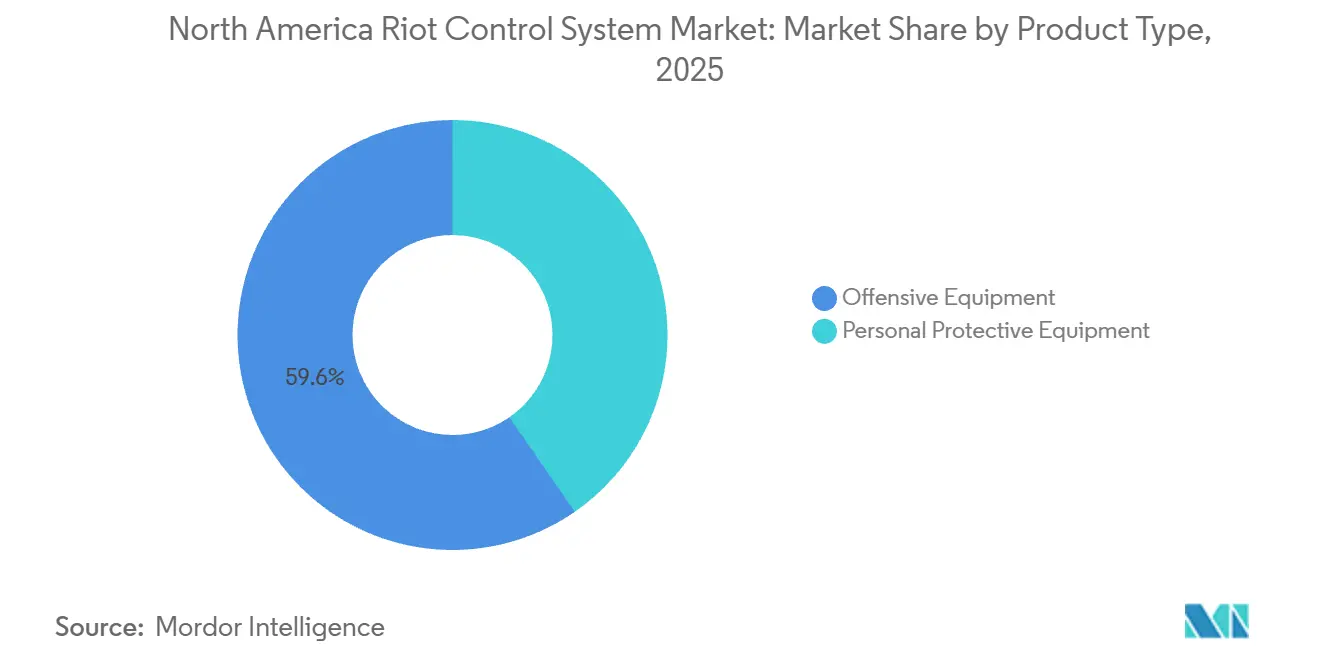
- Por tipo de produto, o equipamento ofensivo detinha 59,63% da participação do mercado de sistemas de controle de distúrbios da América do Norte em 2025, enquanto o equipamento de proteção individual tem previsão de crescimento a um CAGR de 5,92% até 2031.
- Por usuário final, as forças de segurança detinham 89,94% da participação do mercado de sistemas de controle de distúrbios da América do Norte em 2025, enquanto as forças especiais têm previsão de crescimento a um CAGR de 6,29% até 2031.
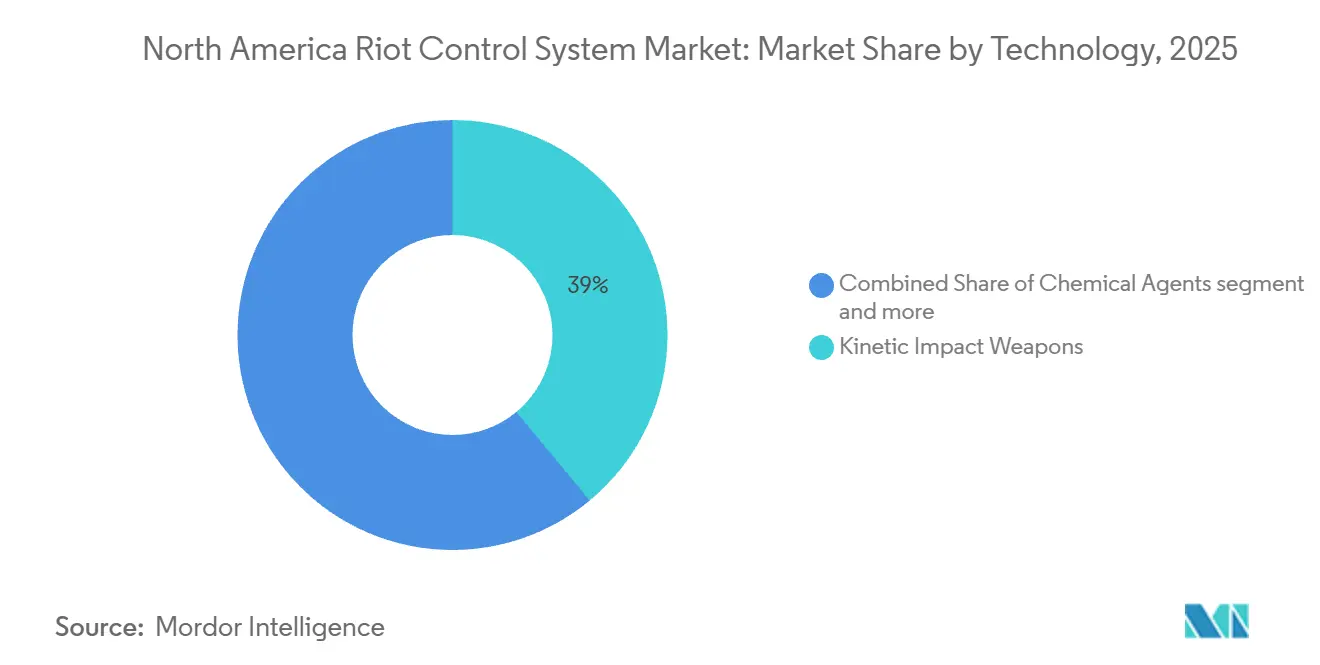
- Por tecnologia, as armas de impacto cinético representaram 38,98% da participação na receita em 2025, enquanto as armas eletrônicas e sônicas têm previsão de crescimento a um CAGR de 6,32% até 2031.
- Por geografia, os EUA detinham 84,14% da participação na receita em 2025, enquanto o Canadá tem previsão de crescimento a um CAGR de 5,78% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Sistemas de Controle de Distúrbios Civis da América do Norte
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escalada de agitação civil e frequência de protestos | +1.80% | Nacional, concentrado nos corredores urbanos dos EUA e nos pontos críticos de fiscalização de imigração | Curto prazo (≤ 2 anos) |
| Reforço do financiamento federal e provincial para modernização das forças de segurança | +1.00% | EUA por meio de subsídios do DOJ e financiamento do DHS; Canadá por meio da reforma de aquisições da RCMP | Médio prazo (2-4 anos) |
| Preferência por opções não letais para reduzir responsabilidade civil e fatalidades | +0.70% | Nacional, com ganhos iniciais em áreas metropolitanas de alta litigiosidade | Médio prazo (2-4 anos) |
| Aquisições de equipamentos de controle de multidões decorrentes da segurança de fronteiras | +0.50% | Corredores fronteiriços dos EUA e operações do ICE e da CBP | Curto prazo (≤ 2 anos) |
| Plataformas de consciência situacional habilitadas por IA integradas às vendas de equipamentos | +0.30% | Principais departamentos de polícia metropolitana dos EUA, com expansão para agências de médio porte | Longo prazo (≥ 4 anos) |
| Aumento de protestos climáticos gerando picos de demanda por estoque de equipamentos móveis | +0.15% | Nacional, com concentração inicial no Noroeste do Pacífico e nos corredores de trânsito de energia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Escalada da Agitação Civil Reformula os Cronogramas de Aquisição das Agências
O mercado de sistemas de controle de distúrbios civis da América do Norte é sustentado por um maior volume de manifestações e por uma distribuição geográfica mais ampla da atividade de protestos. O Crowd Counting Consortium registrou mais de 10.700 protestos nos EUA durante 2025, 133% a mais do que os 4.588 registrados em 2017. O Consórcio também relatou atividade em mais de 60% dos condados dos EUA até junho de 2025. O ACLED registrou mais de 1.500 eventos de manifestação durante agosto de 2025, com atividade concentrada em torno de operações de fiscalização de imigração em Los Angeles, Chicago e Newark.[1] O uso intensivo de munições consumíveis pode esgotar os estoques antes do término de um ciclo normal de aquisição anual. Agências menores de subúrbios e áreas rurais, portanto, enfrentam pela primeira vez a necessidade de equipamentos de proteção básicos e lançadores menos letais quando as manifestações se expandem para além das localidades metropolitanas estabelecidas.
O Financiamento Federal e Provincial Cria um Horizonte de Aquisição Plurianual
O mercado de sistemas de controle de distúrbios civis da América do Norte se beneficia quando o financiamento federal e provincial reduz os atrasos na renovação de equipamentos. O Congresso limitou as reduções no financiamento de subsídios do DOJ para o exercício fiscal de 2026 a 1%, mantendo 4,84 bilhões de USD em subsídios de justiça criminal após uma proposta inicial de redução de 15%. O Programa de Tecnologia e Equipamentos COPS para o exercício fiscal de 2026 fornece 401,41 milhões de USD em subsídios por convite não competitivos para equipamentos e tecnologia de segurança pública que atendam aos requisitos do Instituto Nacional de Padrões e Tecnologia. Prêmios individuais podem chegar a 20 milhões de USD, apoiando compras integradas em vez de substituições restritas de produtos. No Canadá, a Federação Nacional de Polícia solicitou, em abril de 2026, uma Estratégia e Secretaria de Aquisições de Segurança Pública para tratar de equipamentos vencidos e excessos de aquisições fragmentadas que afetam a RCMP. Um processo de reforma poderia produzir um ciclo de substituição concentrado à medida que as agências atendem às necessidades acumuladas de equipamentos.
A Preferência por Opções Não Letais Reformula a Doutrina de Aquisições
O mercado também é moldado por agências que buscam dispositivos que apoiem a desescalada durante prisões, transporte e distúrbios. O ICE concedeu à Compliant Technologies um contrato de 16,70 milhões de USD em agosto de 2026 para 6.000 dispositivos G.L.O.V.E. e descreveu o equipamento como uma opção de desescalada. As plataformas TASER da Axon ilustram como sistemas menos letais consolidados podem se tornar integrados nos arranjos de compra das agências. Agências com opções documentadas de resposta não letal podem reduzir a exposição a acordos civis e custos de responsabilidade relacionados. Os requisitos de certificação do Instituto Nacional de Justiça também incentivam a substituição de produtos legados por equipamentos em conformidade que suportam documentação defensável do uso da força. Fornecedores com certificação, treinamento e capacidades de serviço estabelecidos podem se beneficiar porque a escolha de uma agência passa a fazer parte de um processo operacional mais amplo.
O Transbordamento da Segurança de Fronteiras Amplia o Mercado Endereçável
O mercado de sistemas de controle de distúrbios civis da América do Norte ganha um canal de demanda adicional proveniente de operações de segurança de fronteiras e fiscalização de imigração. A Lei Pública 119-21 forneceu 178 bilhões de USD em dotações suplementares ao DHS em julho de 2025, incluindo financiamento para segurança de fronteiras, fiscalização de imigração e modernização das forças de segurança federais. O contrato de luvas do ICE em agosto de 2026 demonstra que agências que operam nesses ambientes estão adquirindo equipamentos menos letais em escala. A atividade de aquisições da CBP também aponta para a adoção de categorias de equipamentos que estavam mais estreitamente associadas ao policiamento doméstico. À medida que as agências de fronteira utilizam esses equipamentos, sua experiência operacional pode informar revisões de certificação posteriores e decisões de compra municipais. Isso cria um caminho para que produtos migrem das operações federais de fronteira para um uso mais amplo pelas forças de segurança.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Intensificação do escrutínio de direitos humanos e jurídico sobre ferramentas de uso da força | -0.25% | Nacional, concentrado em áreas metropolitanas de alta litigiosidade | Curto prazo (≤ 2 anos) |
| Altos custos iniciais e de ciclo de vida de equipamentos de próxima geração | -0.20% | Nacional, com maior impacto em agências rurais e com financiamento insuficiente | Médio prazo (2-4 anos) |
| Restrições de importação da Seção 889 limitando o fornecimento de componentes eletrônicos | -0.10% | Nacional, concentrado em categorias de produtos com tecnologia integrada | Longo prazo (≥ 4 anos) |
| Gargalos no fornecimento de materiais compostos avançados prolongando os prazos de entrega | -0.10% | Nacional, afetando a produção de equipamentos de proteção individual e blindagem | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Escrutínio de Direitos Humanos Restringe Categorias Específicas de Produtos
O mercado de sistemas de controle de distúrbios civis da América do Norte enfrenta um escrutínio mais rigoroso quando os equipamentos são associados a lesões evitáveis ou implantações mal controladas. A Physicians for Human Rights e o Centro de Direitos Humanos da UC Berkeley documentaram 412 incidentes verificados de uso indevido de armas de controle de multidões em 16 cidades dos EUA de junho de 2025 a maio de 2026. A revisão documentou 203 lesões, incluindo cegueiras e lesões cerebrais traumáticas, e relatou que as agências do DHS foram responsáveis por 64% dos incidentes. Projéteis dispersos e munições químicas concentradas enfrentam maior exposição legislativa e reputacional do que sistemas de choque elétrico ou acústico. A PHR também constatou que quase 100 jornalistas foram atingidos por armas menos letais durante os protestos anti-ICE em Los Angeles no verão de 2025. Fabricantes de produtos precisos e em conformidade podem estar melhor posicionados à medida que as agências se afastam de ferramentas legadas de dispersão em massa.
Altos Custos e Economia do Ciclo de Vida Excluem Agências Menores
O mercado apresenta capacidade de compra desigual porque os sistemas modernos frequentemente exigem gastos significativos com equipamentos, software, treinamento e manutenção. Baltimore aprovou um acordo de serviços principais com a Axon no valor de 153,20 milhões de USD em maio de 2026, cobrindo dispositivos TASER 10, câmeras corporais, headsets de realidade virtual e gerenciamento de evidências em nuvem até 2036. Agências com menos de 50 agentes constituem a maioria dos departamentos dos EUA e frequentemente não conseguem suportar níveis comparáveis de investimento. As assinaturas de plataforma, incluindo o Plano AI Era da Axon, podem aumentar os custos totais de propriedade em comparação com a aquisição única de hardware. A Ehmke Manufacturing relatou em abril de 2026 que os prazos de entrega de fibra de aramida nos EUA haviam se expandido de 2-6 semanas para 12-18+ semanas, adicionando risco de entrega aos contratos de equipamentos de proteção.[2] As restrições da Seção 889 podem adicionar verificações de conformidade e pressão de custos para sistemas com tecnologia integrada financiados pelo governo federal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Equipamento Ofensivo Lidera Enquanto o Equipamento de Proteção se Expande
O equipamento ofensivo detinha 59,63% da participação do mercado de sistemas de controle de distúrbios civis da América do Norte em 2025, sustentado pelo reabastecimento de munições cinéticas, sistemas de negação de área e dispositivos de choque elétrico. As agências federais utilizam esses produtos em um alto ritmo operacional, o que gera compras repetidas de equipamentos consumíveis. A CBP buscou munições especiais menos letais em 123 tipos de produtos, com volumes projetados acima de 242.000 canisters pirotécnicos e 100.000 munições de impacto. As plataformas de energia direcionada e choque elétrico são as subcategorias mais ativas dentro do equipamento ofensivo. A compra de G.L.O.V.E. pelo ICE e a aquisição de granadas de diversão não letais pela Marinha refletem o interesse institucional em ferramentas de menor letalidade. Gases e sprays enfrentam maior escrutínio após incidentes documentados de uso indevido. Isso está direcionando o desenvolvimento de produtos para métodos de dispersão mais precisos e controles de segurança mais claros.
O equipamento de proteção individual é a categoria de produto de crescimento mais rápido no mercado de sistemas de controle de distúrbios civis da América do Norte e tem projeção de expansão a um CAGR de 5,92% de 2026 a 2031. Os mandatos de segurança dos agentes estão se estendendo para funções de fiscalização de fronteiras, enquanto os requisitos de certificação exigem que as agências substituam equipamentos não conformes. O processo de qualificação pode levar de 18 a 24 meses, o que favorece fornecedores americanos estabelecidos como Point Blank Enterprises, Blackhawk e United Tactical Supply. Os prazos de entrega prolongados de fibra de aramida dividem os fornecedores entre aqueles com acordos de fibra de longo prazo garantidos e aqueles com cumprimento de pedidos atrasado. A ordem executiva de julho de 2026 sobre cadeias de suprimentos de defesa orienta os contratantes principais a mapear as cadeias de suprimentos críticas desde as matérias-primas até os produtos acabados. Isso pode fortalecer os esforços de fornecimento doméstico de compósitos balísticos nos próximos 3 a 5 anos.


Por Usuário Final: As Forças de Segurança Ancoram a Demanda Enquanto as Forças Especiais Aceleram
As forças de segurança responderam por 89,94% da participação do mercado de sistemas de controle de distúrbios civis da América do Norte em 2025, refletindo a escala do sistema de segurança pública dos EUA e suas necessidades recorrentes de substituição. Os EUA possuem mais de 18.000 agências de segurança pública que mantêm, substituem e atualizam equipamentos. As agências federais estão ganhando peso dentro desse grupo porque o financiamento do DHS e do DOJ flui por canais de aquisição que podem operar mais rapidamente do que os orçamentos municipais. A Genasys recebeu 3 milhões de USD em pedidos de LRAD domésticos nos EUA e internacionais em setembro de 2026. Suas implantações de plataforma de segurança pública em 14 estados dos EUA demonstram o uso mais amplo de sistemas acústicos e de consciência situacional. O ICE e a CBP permanecem os subcanais de crescimento mais rápido dentro das forças de segurança à medida que o financiamento suplementar apoia compras padronizadas de equipamentos. Isso torna as aquisições relacionadas à fronteira mais relevantes para o setor de sistemas de controle de distúrbios civis.
O segmento de usuário final de forças especiais tem projeção de crescer a um CAGR de 6,29% até 2031. A doutrina de contraterrorismo e operações especiais está incorporando capacidades não letais nos kits operacionais padrão. A Genasys recebeu um pedido de 9 milhões de USD do Exército dos EUA para o programa de Atualização Técnica CROWS II em setembro de 2025. O pedido foi a primeira rodada de produção de Dispositivos de Comunicação Acústica para o CROWS. Uma solicitação de TASER de Fort Drum e a aquisição do sistema de treinamento M41A pela Força Aérea também refletem o uso em nível de unidade de plataformas não letais. Produtos adotados pelas forças especiais geram dados operacionais que podem posteriormente apoiar revisões e adoção mais ampla pelas forças de segurança. Isso encurta o período habitual de transferência entre aplicações militares e de segurança pública civil.
Por Tecnologia: As Armas Cinéticas Mantêm o Volume Enquanto os Sistemas Eletrônicos e Sônicos se Renovam
As Armas de Impacto Cinético responderam por 38,98% da receita do segmento de tecnologia em 2025. O segmento se beneficia de compras repetidas de projéteis de borracha de 40mm, granadas de bola de borracha, projéteis de saco de feijão e outras munições de impacto direto. O quadro da Alfândega e Proteção de Fronteiras projetou mais de 100.000 rodadas de munição de impacto ao longo de um período de pedidos de 5 anos. O Serviço Secreto dos EUA emitiu uma nova aquisição de 5 anos em julho de 2026 para munições menos letais e de fumaça de 40mm e munição FN303, utilizando requisitos de compatibilidade de marca para produtos da Defense Technology e da Combined Systems. A Polícia de Winnipeg também adquiriu lançadores de projéteis de espuma de 40mm financiados por recursos provenientes de confisco de propriedade criminal provincial. Os agentes químicos permanecem significativos em volume, embora o requisito de divulgação de irritantes químicos de Minnesota tenha entrado em vigor em agosto de 2026.
As armas eletrônicas e sônicas têm previsão de crescer a um CAGR de 6,32% até 2031. A análise do Serviço de Pesquisa do Congresso constatou que 93,50% das agências de segurança pública dos EUA autorizam agentes efetivos em tempo integral a usar dispositivos de energia conduzida. O crescimento no mercado de sistemas de controle de distúrbios civis da América do Norte, portanto, depende da substituição de dispositivos, dos ecossistemas de treinamento e da integração com plataformas de evidências em nuvem, em vez de uma primeira autorização. A Genasys recebeu um pedido complementar de LRAD de 1,30 milhão de USD da Guarda Nacional em setembro de 2026, elevando as aquisições cumulativas da Guarda Nacional para 8,50 milhões de USD. O contrato G.L.O.V.E. do Serviço de Imigração e Controle de Alfândega e a solicitação da Alfândega e Proteção de Fronteiras confirmam o papel crescente dos sistemas eletrônicos na fiscalização de fronteiras. Os requisitos da Seção 889 podem prolongar o fornecimento de plataformas eletrônicas integradas em 3 a 6 meses e favorecer fornecedores domésticos em conformidade.
Análise Geográfica
Os EUA detinham 84,14% da participação de mercado no mercado de sistemas de controle de distúrbios civis da América do Norte em 2025, sustentados por fluxos de aquisições federais indisponíveis em escala comparável em outros países da região. A Lei Pública 119-21 entregou 178 bilhões de USD em dotações suplementares do DHS em julho de 2025 para segurança de fronteiras, fiscalização de imigração e operações federais relacionadas. O Programa de Tecnologia e Equipamentos COPS para o exercício fiscal de 2026 fornece 401,41 milhões de USD para equipamentos e tecnologia de segurança pública qualificados. As Subvenções de Fórmula Local também fornecem financiamento para equipamentos e tecnologia utilizados por agências locais de justiça.[3] Esses canais de financiamento podem apoiar equipamentos táticos como parte de contratos de plataforma mais amplos que incluem funções de tecnologia e gerenciamento de evidências.
Áreas metropolitanas com intensa atividade de manifestações, incluindo Los Angeles, Chicago, Minneapolis, Newark e Portland, combinam demanda operacional com maior escrutínio jurídico. A revisão do ACLED de agosto de 2025 identificou atividade de manifestação concentrada em torno da fiscalização de imigração. As mesmas cidades têm maior probabilidade de enfrentar escrutínio sobre as práticas de implantação de controle de multidões. As agências nessas áreas tendem a favorecer ferramentas de precisão e sistemas com recursos de responsabilização registrados em detrimento de produtos de dispersão em massa. O mercado de sistemas de controle de distúrbios civis da América do Norte, portanto, apresenta diferentes necessidades de produtos entre as operações federais de fronteira, os grandes departamentos urbanos e as agências locais menores. Essas diferenças criam espaço para fornecedores que oferecem tanto sistemas de entrada de menor custo quanto plataformas premium integradas.
O Canadá tem projeção de crescer a um CAGR de 5,78% até 2031. A Federação Nacional de Polícia solicitou uma reforma urgente de aquisições em abril de 2026, citando o uso de equipamentos vencidos pelos agentes e os custos de compras fragmentadas. A Rampart Corporation recebeu um contrato de CAD 39 milhões (28,30 milhões de USD) para fornecer à RCMP sistemas de pistola GLOCK 45 MOS 7 e equipamentos relacionados em maio de 2026. A oferta permanente para testes de armas de energia conduzida também indica uma próxima atualização de capacidade. Os requisitos de aquisição bilíngue do Canadá e as regras de visibilidade do Diretório de Empresas Indígenas favorecem fornecedores com presença operacional estabelecida no Canadá.
Cenário Competitivo
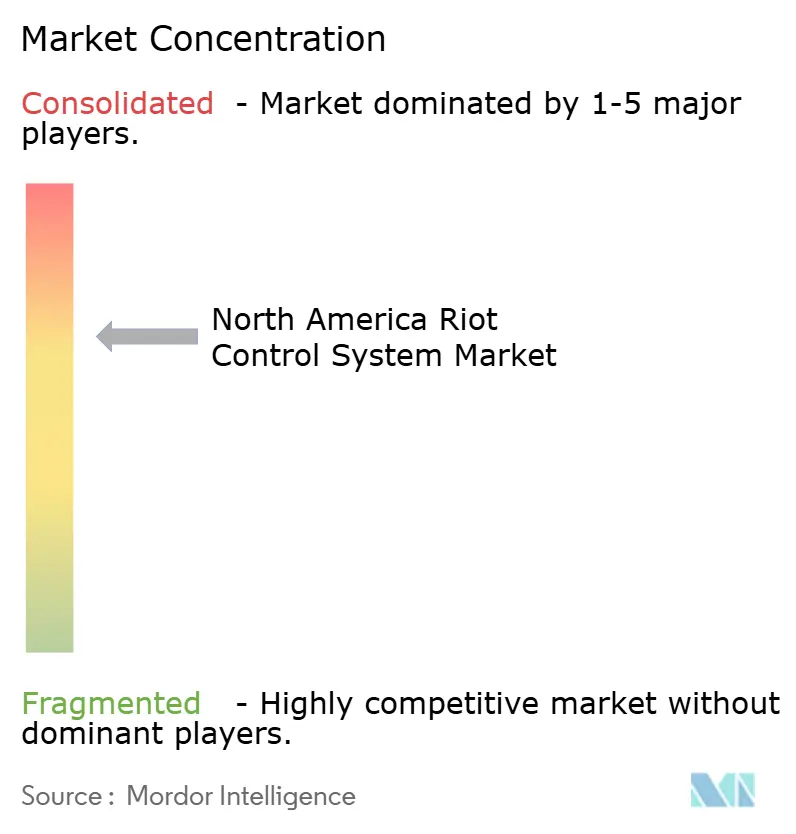
O mercado de sistemas de controle de distúrbios civis da América do Norte é moderadamente consolidado porque fornecedores especializados em equipamentos não letais detêm acordos-quadro e posições de fonte única em áreas-chave de produtos. Grandes empresas de defesa participam de forma mais seletiva nos nichos de pirotecnia, proteção balística e acústica. A Axon reportou 15,10 bilhões de USD em reservas contratadas futuras em seu Formulário 10-Q de meados de 2026, um aumento de 41% em relação ao ano anterior. Seu relatório também registrou o maior pedido individual de TASER em sua história e 2 contratos de nove dígitos com grandes cidades dos EUA. A empresa integra dispositivos TASER, câmeras corporais, gerenciamento de evidências em nuvem e análises de IA por meio de seu Plano AI Era. Essa abordagem integrada eleva o custo de substituição do fornecedor uma vez que uma agência tenha adotado a plataforma.
A Byrna reportou receita líquida de 118,10 milhões de USD no exercício fiscal de 2025, um aumento de 38% em relação aos 85,80 milhões de USD no exercício fiscal de 2024. Em julho de 2026, a Byrna celebrou um acordo vinculante para adquirir a HERO Defense Systems. A transação amplia a cobertura da empresa em diferentes faixas de preço e formatos de uso cotidiano. A Genasys adota uma abordagem diferente, posicionando os sistemas LRAD tanto para comunicação de escalada de força quanto para notificação em massa. Seu software alcançou agências de segurança pública em 14 estados dos EUA durante o verão de 2026. Seu pedido CROWS II moveu ainda mais os equipamentos acústicos para sistemas militares montados em veículos.
A Compliant Technologies demonstra que o alinhamento com a política declarada de uso da força pode apoiar um grande contrato federal sem a escala de concorrentes maiores. Seu contrato de 16,70 milhões de USD com o ICE foi concedido sem licitação competitiva para 6.000 dispositivos G.L.O.V.E. Posições de patente e a certificação do Instituto Nacional de Justiça formam barreiras importantes porque os testes de conformidade podem levar de 18 a 24 meses. A aquisição de fonte única também protegeu produtos diferenciados, incluindo a granada Rheinmetall MK 25 Mod 0 e os sistemas Axon TASER 10. A estratégia de plataforma da Axon, a aquisição planejada da Byrna e o posicionamento de uso duplo da Genasys mostram que os fornecedores estão se expandindo por meio de sistemas integrados, gamas de produtos mais amplas ou novos usos operacionais. As informações disponíveis não fornecem dados combinados de participação de mercado para as principais empresas.
Líderes do Setor de Sistemas de Controle de Distúrbios Civis da América do Norte
-
Axon Enterprise Inc.
-
Byrna Technologies Inc.
-
Genasys, Inc.
-
Combined Systems, Inc.
-
Point Blank Enterprises, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Genasys Inc. recebeu 3 milhões de USD em novos pedidos e pedidos complementares de LRAD de agências domésticas dos EUA e clientes internacionais nas áreas militar, de segurança pública, infraestrutura crítica e aplicações de vida selvagem. A empresa citou orçamentos mais elevados de defesa global e segurança interna como os principais impulsionadores da demanda e espera que esse impulso continue até 2027.
- Agosto de 2026: O ICE concedeu à Compliant Technologies LLC um contrato sem licitação de 16,70 milhões de USD para 6.000 dispositivos G.L.O.V.E., financiado pela dotação do DHS do One Big Beautiful Bill, com entrega exigida até fevereiro de 2027. O contrato posiciona as luvas como uma alternativa de desescalada durante prisões, transporte de detidos e distúrbios em instalações.


Escopo do Relatório do Mercado de Sistemas de Controle de Distúrbios Civis da América do Norte
O mercado de sistemas de controle de distúrbios civis da América do Norte abrange equipamentos e soluções utilizados por agências de segurança pública, forças especiais, unidades de segurança de fronteiras e organizações de segurança pública relacionadas para gerenciar multidões, manter a ordem pública e responder a agitações civis.
O mercado de sistemas de controle de distúrbios civis da América do Norte é segmentado por tipo de produto, usuário final, tecnologia e geografia. Por tipo de produto, o mercado é segmentado em equipamento de proteção individual e equipamento ofensivo. Por usuário final, o mercado é segmentado em forças de segurança e forças especiais. Por tecnologia, o mercado é segmentado em agentes químicos, armas eletrônicas e sônicas, armas de impacto cinético e outros. O relatório também abrange os tamanhos de mercado e as previsões para o mercado de sistemas de controle de distúrbios civis da América do Norte em três países da região. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
| Equipamentos de Proteção de Pessoal |
| Equipamentos de Dispersão de Multidões |
| Aplicação da Lei |
| Forças Militares e Forças Especiais |
| Estados Unidos |
| Canadá |
| Tipo de Produto | Equipamentos de Proteção de Pessoal |
| Equipamentos de Dispersão de Multidões | |
| Usuário Final | Aplicação da Lei |
| Forças Militares e Forças Especiais | |
| País | Estados Unidos |
| Canadá |


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de sistemas de controle de distúrbios civis da América do Norte até 2031?
O mercado de sistemas de controle de distúrbios civis da América do Norte tem projeção de atingir 4,83 bilhões de USD até 2031, crescendo a um CAGR de 4,64% a partir de 2026.
Qual categoria de produto lidera a demanda na América do Norte?
O equipamento ofensivo liderou a receita por tipo de produto com uma participação de 59,63% em 2025, sustentado pela demanda recorrente por equipamentos consumíveis e menos letais.
Qual usuário final está crescendo mais rapidamente até 2031?
Os usuários finais de forças especiais têm projeção de registrar o maior crescimento a um CAGR de 6,29% até 2031, à medida que as capacidades não letais se tornam mais estabelecidas nas operações.
Por que o Canadá está crescendo mais rapidamente do que a média regional?
O Canadá tem projeção de crescer a um CAGR de 5,78%, sustentado por discussões sobre reforma de aquisições e necessidades de renovação de equipamentos dentro da RCMP.
Quais fatores podem limitar a demanda por determinados produtos de controle de distúrbios civis?
O escrutínio de direitos humanos, restrições legais, altos custos de propriedade, regras de fornecimento de componentes eletrônicos e restrições no fornecimento de materiais de proteção podem desacelerar a adoção em categorias selecionadas.
Quais empresas atuam no setor de sistemas de controle de distúrbios civis da América do Norte?
Axon Enterprise Inc., Byrna Technologies Inc., Genasys, Inc. e Combined Systems, Inc. são algumas das empresas ativas que operam por meio de plataformas integradas, expansão de gama de produtos, sistemas acústicos e dispositivos menos letais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
