
Nordamerika Markt für Aufstandsbekämpfungssysteme – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 3.85 Milliarden US-Dollar |
| Marktgröße (2031) | 4.83 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.64 % |
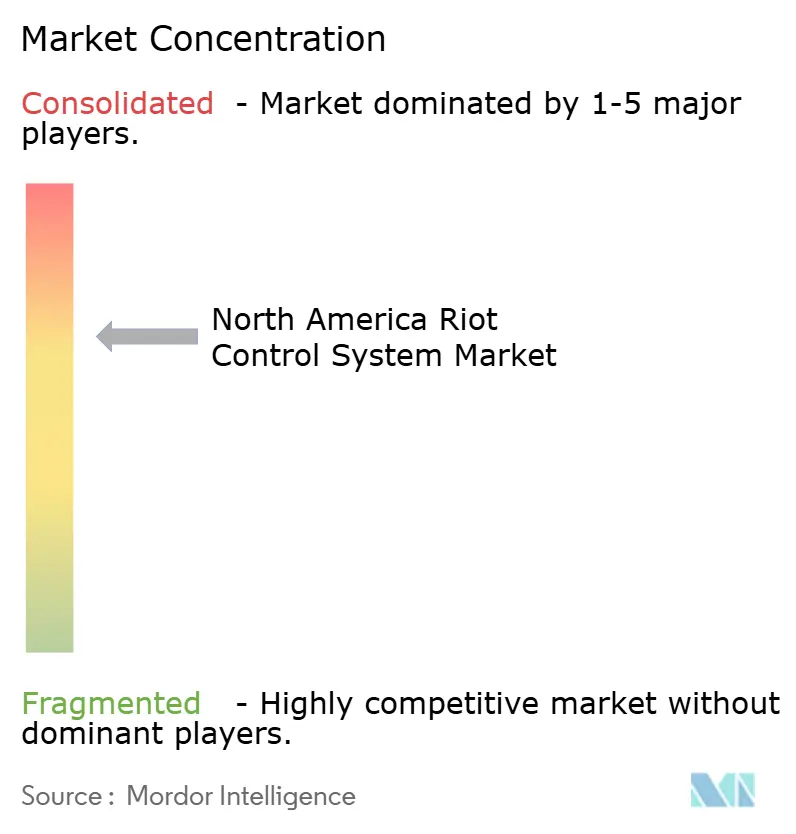
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Markt für Aufstandsbekämpfungssysteme – Analyse von Mordor Intelligence
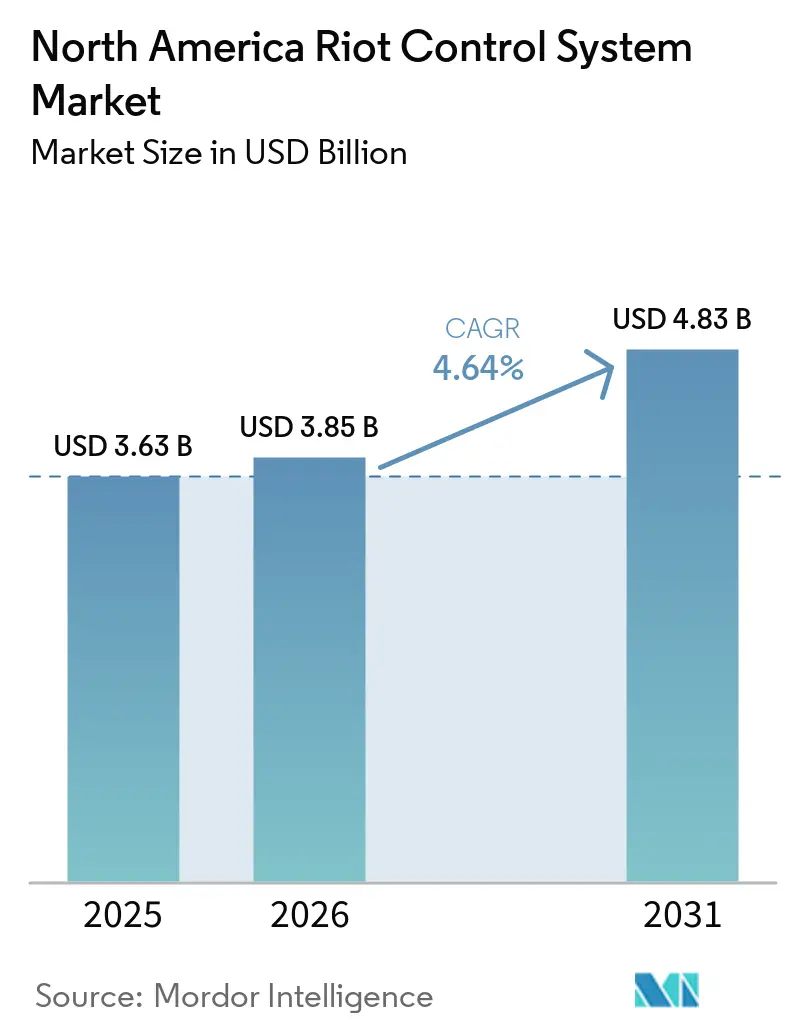
Die Marktgröße des nordamerikanischen Marktes für Aufstandsbekämpfungssysteme wurde im Jahr 2026 auf 3,85 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 4,64 % während des Prognosezeitraums (2026–2031) 4,83 Milliarden USD erreichen. Die zunehmende Protestaktivität verkürzt die Ersatzzyklen für Ausrüstung, die Behörden zuvor seltener beschafft hatten. Die Bundesfinanzierung für Strafjustiz und die Mittelzuweisung des Ministeriums für Innere Sicherheit (DHS) unterstützen die Ausgaben von Polizei-, Grenzsicherheits- und Bundesvollzugsbehörden. Die Nachfrage verlagert sich hin zu Ausrüstung, die einen kontrollierten Einsatz von Gewalt und eine klarere operative Dokumentation unterstützt. Dies begünstigt Lieferanten, die konforme Geräte, Schutzausrüstung, Schulungen und digitale Beweismittelwerkzeuge kombinieren können. Rechtliche Überprüfungen können bestimmte Munitions- und Chemikampfstoffkategorien einschränken, auch wenn die Gesamtnachfrage nach Ausrüstung für die öffentliche Sicherheit stabil bleibt.
Wichtigste Erkenntnisse des Berichts
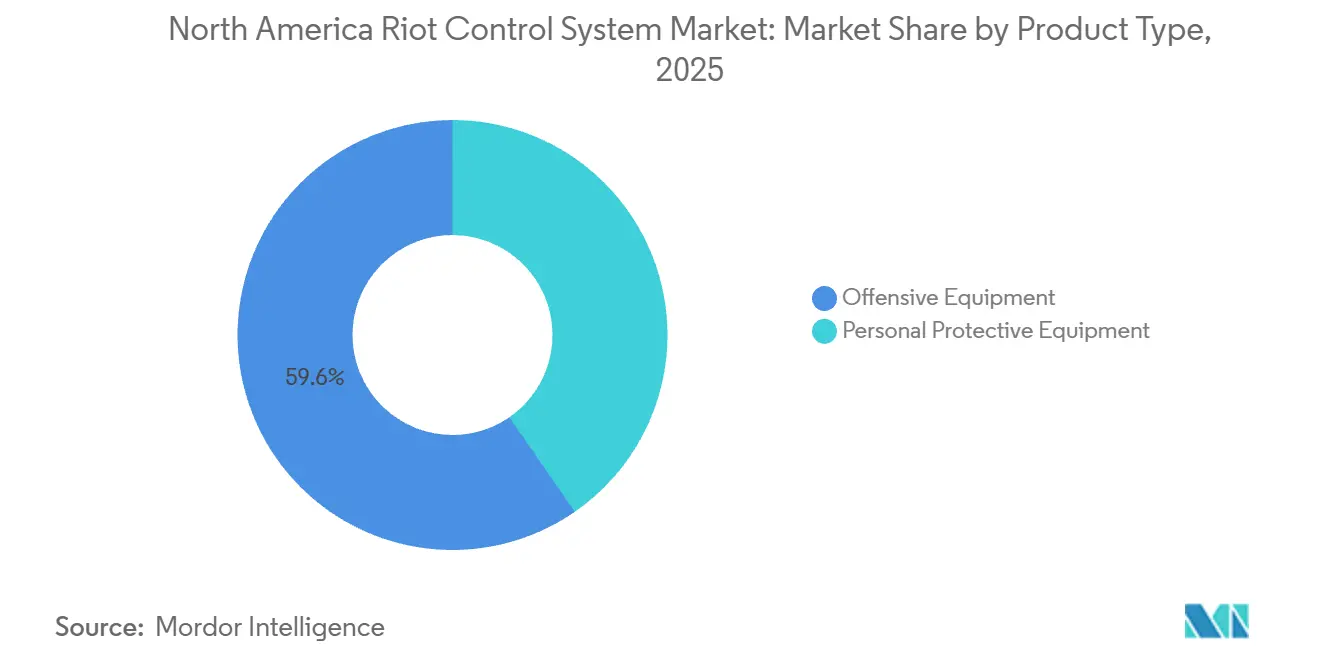
- Nach Produkttyp hielt Offensivausrüstung im Jahr 2025 einen Marktanteil von 59,63 % am nordamerikanischen Markt für Aufstandsbekämpfungssysteme, während persönliche Schutzausrüstung bis 2031 voraussichtlich mit einem CAGR von 5,92 % wachsen wird.
- Nach Endnutzer hielten Strafverfolgungsbehörden im Jahr 2025 einen Marktanteil von 89,94 % am nordamerikanischen Markt für Aufstandsbekämpfungssysteme, während Spezialkräfte bis 2031 voraussichtlich mit einem CAGR von 6,29 % wachsen werden.
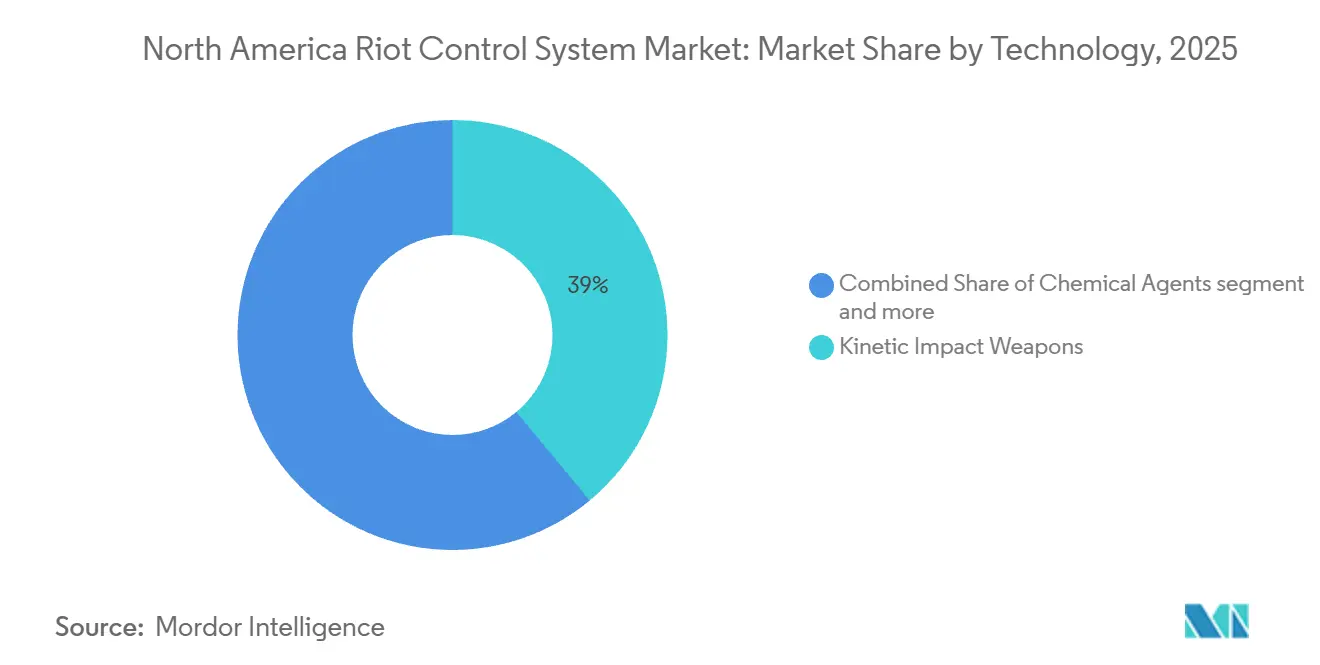
- Nach Technologie entfielen im Jahr 2025 38,98 % des Umsatzanteils auf kinetische Aufprallwaffen, während elektronische und akustische Waffen bis 2031 voraussichtlich mit einem CAGR von 6,32 % wachsen werden.
- Nach Geografie hielten die USA im Jahr 2025 einen Umsatzanteil von 84,14 %, während Kanada bis 2031 voraussichtlich mit einem CAGR von 5,78 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eskalation ziviler Unruhen und zunehmende Protestfrequenz | +1.80% | National, konzentriert auf städtische Korridore in den USA und Brennpunkte der Einwanderungsdurchsetzung | Kurzfristig (≤ 2 Jahre) |
| Bundes- und Provinzfinanzierungserhöhungen für die Modernisierung der Strafverfolgung | +1.00% | USA durch DOJ-Zuschüsse und DHS-Finanzierung, Kanada durch Reform der RCMP-Beschaffung | Mittelfristig (2–4 Jahre) |
| Präferenz für nicht-tödliche Optionen zur Reduzierung von Haftung und Todesfällen | +0.70% | National, mit frühen Gewinnen in Ballungsräumen mit hohem Klageaufkommen | Mittelfristig (2–4 Jahre) |
| Beschaffung von Ausrüstung zur Menschenmengenkontrolle im Rahmen der Grenzsicherheit | +0.50% | US-Grenzkorridore sowie ICE- und CBP-Operationen | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Lageerkennungsplattformen gebündelt mit Ausrüstungsverkäufen | +0.30% | Große US-amerikanische Stadtpolizeibehörden, Ausweitung auf mittelgroße Behörden | Langfristig (≥ 4 Jahre) |
| Klimaprotestwelle erzeugt Nachfragespitzen für mobile Ausrüstungsbestände | +0.15% | National, mit früher Konzentration im pazifischen Nordwesten und in Energie-Transitkorridoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalation ziviler Unruhen verändert die Beschaffungszeitpläne der Behörden
Der nordamerikanische Markt für Aufstandsbekämpfungssysteme wird durch ein höheres Volumen an Demonstrationen und eine breitere geografische Verteilung der Protestaktivitäten gestützt. Das Crowd Counting Consortium verzeichnete im Jahr 2025 mehr als 10.700 Proteste in den USA, was 133 % mehr als die 4.588 im Jahr 2017 erfassten Proteste entspricht. Das Consortium meldete bis Juni 2025 auch Aktivitäten in mehr als 60 % der US-amerikanischen Landkreise. ACLED verzeichnete im August 2025 mehr als 1.500 Demonstrationsereignisse, wobei die Aktivitäten rund um Einwanderungsdurchsetzungsoperationen in Los Angeles, Chicago und Newark konzentriert waren.[1] Der intensive Einsatz von Verbrauchsmunition kann die Bestände erschöpfen, bevor ein normaler jährlicher Beschaffungszyklus endet. Kleinere Vorstadt- und Landbehörden sehen sich daher erstmals mit dem Bedarf an Einsteiger-Schutzausrüstung und weniger tödlichen Werfern konfrontiert, wenn sich Demonstrationen über etablierte Ballungsräume hinaus ausweiten.
Bundes- und Provinzfinanzierung schafft mehrjährigen Beschaffungsspielraum
Der nordamerikanische Markt für Aufstandsbekämpfungssysteme profitiert, wenn Bundes- und Provinzfinanzierung Verzögerungen bei der Ausrüstungserneuerung reduziert. Der Kongress begrenzte die Kürzungen der DOJ-Zuschussfinanzierung für das Haushaltsjahr 2026 auf 1 % und behielt nach einem anfänglichen Kürzungsvorschlag von 15 % 4,84 Milliarden USD an Strafjustizzuschüssen bei. Das COPS-Technologie- und Ausrüstungsprogramm für das Haushaltsjahr 2026 stellt 401,41 Millionen USD an nicht wettbewerbsfähigen Einladungszuschüssen für Strafverfolgungsausrüstung und -technologie bereit, die den Anforderungen des Nationalen Instituts für Standards und Technologie entsprechen. Einzelne Zuschüsse können bis zu 20 Millionen USD erreichen und integrierte Käufe statt enger Produktersetzungen unterstützen. In Kanada forderte die Nationale Polizeiföderation im April 2026 eine Beschaffungsstrategie und ein Sekretariat für öffentliche Sicherheit, um abgelaufene Ausrüstung und fragmentierte Beschaffungsüberschreitungen bei der RCMP zu beheben. Ein Reformprozess könnte einen konzentrierten Ersatzzyklus erzeugen, da Behörden angesammelten Ausrüstungsbedarf decken.
Präferenz für nicht-tödliche Mittel verändert die Beschaffungsdoktrin
Der Markt wird auch durch Behörden geprägt, die Geräte suchen, die die Deeskalation bei Verhaftungen, Transporten und Unruhen unterstützen. ICE vergab im August 2026 einen Vertrag über 16,70 Millionen USD an Compliant Technologies für 6.000 G.L.O.V.E.-Geräte und beschrieb die Ausrüstung als Deeskalationsoption. Axons TASER-Plattformen veranschaulichen, wie etablierte weniger tödliche Systeme in die Beschaffungsvereinbarungen von Behörden eingebettet werden können. Behörden mit dokumentierten nicht-tödlichen Reaktionsoptionen können ihr Risiko für zivilrechtliche Vergleiche und damit verbundene Haftungskosten reduzieren. Die Zertifizierungsanforderungen des Nationalen Instituts für Justiz fördern auch den Ersatz von Altprodukten durch konforme Ausrüstung, die eine vertretbare Dokumentation des Gewalteinsatzes unterstützt. Lieferanten mit etablierten Zertifizierungs-, Schulungs- und Servicefähigkeiten können davon profitieren, da die Wahl einer Behörde Teil eines umfassenderen operativen Prozesses wird.
Übertragungseffekte der Grenzsicherheit erweitern den adressierbaren Markt
Der nordamerikanische Markt für Aufstandsbekämpfungssysteme erhält einen zusätzlichen Nachfragekanal durch Grenzsicherheits- und Einwanderungsdurchsetzungsoperationen. Das öffentliche Gesetz 119-21 stellte dem DHS im Juli 2025 ergänzende Mittel in Höhe von 178 Milliarden USD bereit, einschließlich Finanzierung für Grenzsicherheit, Einwanderungsdurchsetzung und Modernisierung der Bundesstrafverfolgung. Der Handschuhvertrag von ICE vom August 2026 zeigt, dass Behörden in diesen Bereichen weniger tödliche Ausrüstung in großem Maßstab beschaffen. Die Beschaffungsaktivitäten der CBP deuten auch auf die Übernahme von Ausrüstungskategorien hin, die bisher stärker mit der inländischen Polizeiarbeit verbunden waren. Da Grenzbehörden diese Ausrüstung einsetzen, kann ihre Betriebserfahrung spätere Zertifizierungsüberprüfungen und kommunale Beschaffungsentscheidungen beeinflussen. Dies schafft einen Weg für Produkte, von föderalen Grenzoperationen in eine breitere Strafverfolgungsnutzung überzugehen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Menschenrechts- und rechtliche Überprüfung von Gewaltanwendungsmitteln | -0.25% | National, konzentriert in Ballungsräumen mit hohem Klageaufkommen | Kurzfristig (≤ 2 Jahre) |
| Hohe Anschaffungs- und Lebenszykluskosten von Ausrüstung der nächsten Generation | -0.20% | National, mit stärkerer Auswirkung auf ländliche und unterfinanzierte Behörden | Mittelfristig (2–4 Jahre) |
| Importbeschränkungen nach Abschnitt 889, die die Elektronikbeschaffung einschränken | -0.10% | National, konzentriert in technologieintegrierten Produktkategorien | Langfristig (≥ 4 Jahre) |
| Versorgungsengpässe bei Verbundwerkstoffen, die Lieferzeiten verlängern | -0.10% | National, mit Auswirkungen auf die Produktion persönlicher Schutzausrüstung und Panzerung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Menschenrechtliche Überprüfung schränkt bestimmte Produktkategorien ein
Der nordamerikanische Markt für Aufstandsbekämpfungssysteme sieht sich einer strengeren Überprüfung ausgesetzt, wenn Ausrüstung mit vermeidbaren Verletzungen oder schlecht kontrollierten Einsätzen in Verbindung gebracht wird. Physicians for Human Rights und das UC Berkeley Human Rights Center dokumentierten 412 verifizierte Vorfälle des Missbrauchs von Waffen zur Menschenmengenkontrolle in 16 US-Städten von Juni 2025 bis Mai 2026. Die Überprüfung dokumentierte 203 Verletzungen, darunter Erblindungen und traumatische Hirnverletzungen, und berichtete, dass DHS-Behörden für 64 % der Vorfälle verantwortlich waren. Streugeschosse und konzentrierte chemische Munition sind einer größeren gesetzgeberischen und reputationsbezogenen Gefährdung ausgesetzt als Elektroschock- oder Akustiksysteme. PHR stellte auch fest, dass während der Anti-ICE-Proteste in Los Angeles im Sommer 2025 fast 100 Journalisten mit weniger tödlichen Waffen beschossen wurden. Hersteller präziser, konformer Produkte könnten besser positioniert sein, da Behörden von veralteten Massenverteilungswerkzeugen abrücken.
Hohe Kosten und Lebenszyklusökonomie schließen kleinere Behörden aus
Der Markt weist eine ungleiche Kaufkraft auf, da moderne Systeme oft erhebliche Ausgaben für Ausrüstung, Software, Schulungen und Wartung erfordern. Baltimore genehmigte im Mai 2026 einen Axon-Rahmendienstleistungsvertrag über 153,20 Millionen USD, der TASER 10-Geräte, Körperkameras, Virtual-Reality-Headsets und Cloud-Beweismittelverwaltung bis 2036 abdeckt. Behörden mit weniger als 50 Beamten machen den Großteil der US-amerikanischen Abteilungen aus und können oft keine vergleichbaren Investitionsniveaus unterstützen. Plattformabonnements, einschließlich Axons KI-Ära-Plan, können die Gesamtbetriebskosten im Vergleich zur einmaligen Hardware-Beschaffung erhöhen. Ehmke Manufacturing berichtete im April 2026, dass die US-amerikanischen Aramid-Faser-Lieferzeiten von 2–6 Wochen auf 12–18+ Wochen gestiegen waren, was ein Lieferrisiko für Schutzausrüstungsverträge darstellt.[2] Beschränkungen nach Abschnitt 889 können Compliance-Prüfungen und Kostendruck für bundesfinanzierte technologieintegrierte Systeme hinzufügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Offensivausrüstung führt, während Schutzausrüstung expandiertOffensivausrüstung hielt im Jahr 2025 einen Marktanteil von 59,63 % am nordamerikanischen Markt für Aufstandsbekämpfungssysteme, gestützt durch die Auffüllung kinetischer Munition, Flächensperrsysteme und Elektroschockgeräte. Bundesbehörden nutzen diese Produkte in einem hohen operativen Tempo, was Wiederholungskäufe von Verbrauchsausrüstung erzeugt. CBP suchte weniger tödliche Spezialmunition in 123 Produkttypen, mit prognostizierten Mengen von über 242.000 pyrotechnischen Kanistern und 100.000 Aufprallmunitionseinheiten. Gerichtete Energie und Elektroschockplattformen sind die aktivsten Unterkategorien innerhalb der Offensivausrüstung. Der G.L.O.V.E.-Kauf von ICE und die Beschaffung nicht-tödlicher Ablenkgranaten durch die Marine spiegeln das institutionelle Interesse an Werkzeugen mit geringerer Tödlichkeit wider. Gase und Sprays sehen sich nach dokumentierten Missbrauchsvorfällen einer stärkeren Überprüfung ausgesetzt. Dies lenkt die Produktentwicklung hin zu präziseren Verteilungsmethoden und klareren Sicherheitskontrollen.
Persönliche Schutzausrüstung ist die am schnellsten wachsende Produktkategorie im nordamerikanischen Markt für Aufstandsbekämpfungssysteme und soll von 2026 bis 2031 mit einer CAGR von 5,92 % expandieren. Mandate zur Beamtensicherheit weiten sich auf Grenzschutzrollen aus, während Zertifizierungsanforderungen Behörden dazu zwingen, nicht konforme Ausrüstung zu ersetzen. Der Qualifizierungsprozess kann 18–24 Monate dauern, was etablierte US-amerikanische Lieferanten wie Point Blank Enterprises, Blackhawk und United Tactical Supply begünstigt. Verlängerte Aramid-Faser-Lieferzeiten teilen Lieferanten in solche mit gesicherten langfristigen Faservereinbarungen und solche mit verzögerter Auftragserfüllung. Die Durchführungsverordnung vom Juli 2026 zu Verteidigungslieferketten weist Hauptauftragnehmer an, kritische Lieferketten von Rohstoffen bis zu Fertigprodukten zu kartieren. Dies kann die inländischen Beschaffungsbemühungen für ballistische Verbundwerkstoffe in den nächsten 3–5 Jahren stärken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Strafverfolgung verankert die Nachfrage, während Spezialkräfte beschleunigenDie Strafverfolgung machte im Jahr 2025 89,94 % des Marktanteils am nordamerikanischen Markt für Aufstandsbekämpfungssysteme aus, was die Größe des US-amerikanischen Strafverfolgungssystems und seinen wiederkehrenden Ersatzbedarf widerspiegelt. Die USA haben mehr als 18.000 Strafverfolgungsbehörden, die Ausrüstung warten, ersetzen und aufrüsten. Bundesbehörden gewinnen innerhalb dieser Gruppe an Gewicht, da DHS- und DOJ-Finanzierung durch Beschaffungskanäle fließt, die schneller als kommunale Budgets operieren können. Genasys erhielt im September 2026 LRAD-Aufträge in Höhe von 3 Millionen USD aus den USA und dem Ausland. Die Einsätze seiner Plattform für öffentliche Sicherheit in 14 US-Bundesstaaten zeigen die breitere Nutzung akustischer und lageerkennender Systeme. ICE und CBP bleiben die am schnellsten wachsenden Unterkanäle innerhalb der Strafverfolgung, da ergänzende Finanzierung standardisierte Ausrüstungskäufe unterstützt. Dies macht grenzbezogene Beschaffung für die Aufstandsbekämpfungssysteme-Branche bedeutsamer.
Das Endnutzersegment der Spezialkräfte soll bis 2031 mit einer CAGR von 6,29 % wachsen. Die Doktrin für Terrorismusbekämpfung und Spezialoperationen integriert nicht-tödliche Fähigkeiten in Standard-Operationskits. Genasys erhielt im September 2025 einen Auftrag über 9 Millionen USD von der US-Armee für das CROWS II Technical Refresh-Programm. Der Auftrag war der erste Produktionslauf akustischer Rufanlagen für CROWS. Eine TASER-Ausschreibung von Fort Drum und die Beschaffung des M41A-Trainingssystems der Luftwaffe spiegeln auch den Einsatz nicht-tödlicher Plattformen auf Einheitenebene wider. Von Spezialkräften übernommene Produkte generieren operative Daten, die später die Überprüfung und breitere Übernahme durch Strafverfolgungsbehörden unterstützen können. Dies verkürzt den üblichen Übertragungszeitraum zwischen militärischen und zivilen Anwendungen für öffentliche Sicherheit.
Nach Technologie:
Kinetische Waffen behalten das Volumen, während elektronische und akustische Systeme erneuert werdenKinetische Aufprallwaffen machten im Jahr 2025 38,98 % des Technologiesegmentumsatzes aus. Das Segment profitiert von Wiederholungskäufen von 40-mm-Schaumstoffknüppelgeschossen, Gummikugelgranaten, Bohnensackgeschossen und anderen direkten Aufprallmunitionsarten. Der Rahmen der Zoll- und Grenzschutzbehörde prognostizierte mehr als 100.000 Aufprallmunitionsrunden über einen 5-jährigen Bestellzeitraum. Der US-Geheimdienst gab im Juli 2026 eine neue 5-jährige Beschaffung für 40-mm-weniger-tödliche und Rauchgranaten sowie FN303-Munition heraus, wobei Markenkompatibilitätsanforderungen für Defense Technology- und Combined Systems-Produkte verwendet wurden. Die Winnipeg Police beschaffte auch 40-mm-Schaumstoffwerfer, die durch provinzielle Einnahmen aus der Einziehung von Verbrechenseigentum finanziert wurden. Chemische Kampfstoffe bleiben volumenmäßig bedeutsam, obwohl Minnesotas Anforderung zur Offenlegung chemischer Reizstoffe im August 2026 in Kraft trat.
Elektronische und akustische Waffen sollen bis 2031 mit einer CAGR von 6,32 % wachsen. Die Analyse des Kongressforschungsdienstes ergab, dass 93,50 % der US-amerikanischen Strafverfolgungsbehörden Vollzeitbeamten den Einsatz von Elektroschockgeräten genehmigen. Das Wachstum im nordamerikanischen Markt für Aufstandsbekämpfungssysteme hängt daher von der Geräteerneuerung, Schulungsökosystemen und der Integration mit Cloud-Beweismittelplattformen ab, nicht von der Erstgenehmigung. Genasys erhielt im September 2026 einen LRAD-Folgeauftrag über 1,30 Millionen USD von der Nationalgarde, womit die kumulierten Beschaffungen der Nationalgarde auf 8,50 Millionen USD stiegen. Der G.L.O.V.E.-Vertrag der Einwanderungs- und Zollbehörde und die Ausschreibung der Zoll- und Grenzschutzbehörde bestätigen die wachsende Rolle elektronischer Systeme bei der Grenzdurchsetzung. Anforderungen nach Abschnitt 889 können die Beschaffung für integrierte elektronische Plattformen um 3–6 Monate verlängern und konforme inländische Lieferanten begünstigen.
Geografische Analyse
Vereinigte Staaten Markt für Aufstandskontrollsysteme
Die USA hielten im Jahr 2025 einen Marktanteil von 84,14 % am nordamerikanischen Markt für Aufstandskontrollsysteme, gestützt durch bundesstaatliche Beschaffungsströme, die anderswo in der Region in vergleichbarem Umfang nicht verfügbar sind. Das öffentliche Gesetz 119-21 stellte im Juli 2025 178 Milliarden USD an ergänzenden DHS-Mitteln für Grenzsicherheit, Einwanderungsdurchsetzung und damit verbundene Bundesoperationen bereit. Das COPS-Technologie- und Ausrüstungsprogramm für das Haushaltsjahr 2026 stellt 401,41 Millionen USD für qualifizierte Strafverfolgungsausrüstung und -technologie bereit. Lokale Formelzuschüsse stellen ebenfalls Mittel für Ausrüstung und Technologie bereit, die von lokalen Justizbehörden genutzt werden.[3] Diese Finanzierungskanäle können taktische Ausrüstung im Rahmen umfassenderer Plattformverträge unterstützen, die Technologie- und Beweismittelverwaltungsfunktionen umfassen.
Großstädtischer Markt für Aufstandskontrollsysteme in den Vereinigten Staaten
Demonstrationsintensive Ballungsräume, darunter Los Angeles, Chicago, Minneapolis, Newark und Portland, verbinden operativen Bedarf mit einem stärkeren rechtlichen Rahmen. Die ACLED-Überprüfung vom August 2025 identifizierte konzentrierte Demonstrationsaktivitäten rund um die Einwanderungsdurchsetzung. Dieselben Städte sind mit größerer Wahrscheinlichkeit einer Überprüfung ihrer Einsatzpraktiken zur Menschenmengenkontrolle ausgesetzt. Behörden in diesen Gebieten bevorzugen wahrscheinlich Präzisionswerkzeuge und Systeme mit aufgezeichneten Rechenschaftsfunktionen gegenüber Massenverteilungsprodukten. Der nordamerikanische Markt für Aufstandskontrollsysteme weist daher unterschiedliche Produktanforderungen für föderale Grenzoperationen, große städtische Behörden und kleinere lokale Behörden auf. Diese Unterschiede schaffen Raum für Anbieter, die sowohl kostengünstige Einstiegssysteme als auch integrierte Premium-Plattformen anbieten.
Kanada Markt für Aufstandskontrollsysteme
Für Kanada wird bis 2031 ein CAGR-Wachstum von 5,78 % prognostiziert. Die Nationale Polizeivereinigung forderte im April 2026 dringende Beschaffungsreformen und verwies dabei auf den Einsatz abgelaufener Ausrüstung durch Beamte sowie auf die Kosten fragmentierter Einkaufsprozesse. Rampart Corporation erhielt im Mai 2026 einen Vertrag über 39 Millionen CAD (28,30 Millionen USD) zur Lieferung von GLOCK 45 MOS 7 Pistolensystemen und zugehöriger Ausrüstung an die RCMP. Das Rahmenangebot für Tests mit Elektroschockwaffen deutet ebenfalls auf eine bevorstehende Fähigkeitserneuerung hin. Die kanadischen zweisprachigen Beschaffungsanforderungen und die Sichtbarkeitsregeln des Verzeichnisses indigener Unternehmen begünstigen Anbieter mit einer etablierten kanadischen Betriebspräsenz.
Wettbewerbslandschaft
Der nordamerikanische Markt für Aufstandsbekämpfungssysteme ist mäßig konsolidiert, da spezialisierte nicht-tödliche Lieferanten Rahmenvereinbarungen und Alleinbezugsstellungen in wichtigen Produktbereichen halten. Große Verteidigungsunternehmen beteiligen sich selektiver an den Nischen für Pyrotechnik, ballistischen Schutz und Akustik. Axon meldete in seinem Form 10-Q von Mitte 2026 zukünftige vertraglich vereinbarte Buchungen in Höhe von 15,10 Milliarden USD, ein Anstieg von 41 % gegenüber dem Vorjahr. Die Einreichung berichtete auch vom größten einzelnen TASER-Auftrag in der Unternehmensgeschichte und 2 neunstelligen Verträgen mit großen US-Städten. Das Unternehmen bündelt TASER-Geräte, Körperkameras, Cloud-Beweismittelverwaltung und KI-Analysen durch seinen KI-Ära-Plan. Dieser integrierte Ansatz erhöht die Kosten für den Lieferantenwechsel, sobald eine Behörde die Plattform übernommen hat.
Byrna meldete für das Geschäftsjahr 2025 einen Nettoumsatz von 118,10 Millionen USD, ein Anstieg von 38 % gegenüber 85,80 Millionen USD im Geschäftsjahr 2024. Im Juli 2026 schloss Byrna eine verbindliche Vereinbarung zur Übernahme von HERO Defense Systems. Die Transaktion erweitert die Abdeckung des Unternehmens über Preispunkte und Formate für den täglichen Einsatz. Genasys verfolgt einen anderen Ansatz und positioniert LRAD-Systeme sowohl für die Eskalationskommunikation als auch für Massenbenachrichtigungen. Seine Software erreichte im Sommer 2026 Behörden für öffentliche Sicherheit in 14 US-Bundesstaaten. Sein CROWS II-Auftrag verlagerte akustische Ausrüstung weiter in fahrzeugmontierte Militärsysteme.
Compliant Technologies zeigt, dass die Ausrichtung auf die erklärte Gewaltanwendungspolitik einen großen Bundesauftrag ohne die Größe größerer Wettbewerber unterstützen kann. Sein ICE-Vertrag über 16,70 Millionen USD wurde ohne Wettbewerbsausschreibung für 6.000 G.L.O.V.E.-Geräte vergeben. Patentpositionen und Zertifizierungen des Nationalen Instituts für Justiz bilden wichtige Markteintrittsbarrieren, da Compliance-Tests 18–24 Monate dauern können. Alleinbezugsbeschaffung hat auch differenzierte Produkte geschützt, darunter die Rheinmetall MK 25 Mod 0-Granate und Axon TASER 10-Systeme. Axons Plattformstrategie, Byrnas geplante Übernahme und Genasys' Dual-Use-Positionierung zeigen, dass Lieferanten entweder durch gebündelte Systeme, breitere Produktpaletten oder neue Einsatzmöglichkeiten expandieren. Die verfügbaren Informationen liefern keine kombinierten Marktanteilsdaten für die führenden Unternehmen.
Marktführer im nordamerikanischen Aufstandsbekämpfungssysteme-Sektor
-
Axon Enterprise Inc.
-
Byrna Technologies Inc.
-
Genasys, Inc.
-
Combined Systems, Inc.
-
Point Blank Enterprises, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für Aufstandskontrollsysteme Unternehmen in diesem Bericht
- Axon Enterprise Inc.
- Safariland, LLC
- Combined Systems, Inc.
- EDGE Group PJSC
- Genasys, Inc.
- Pacem Solution International, LLC
- Rheinmetall AG
- Desert Wolf
- Etienne Lacroix Group
- Revelyst, Inc.
- NonLethal Technologies, Inc.
- FN HERSTAL (FN Browning Group)
- Katmerciler A.Ş.
- STREIT Group
- Byrna Technologies Inc.
- United Tactical Supply
- Point Blank Enterprises, Inc.
Lesen Sie die Analyse der Nordamerika Markt für Aufstandskontrollsysteme-Unternehmen
Neueste Industrielle Entwicklungen in Nordamerika Markt für Aufstandskontrollsysteme
- September 2026: Genasys Inc. erhielt neue und Folge-LRAD-Aufträge in Höhe von 3 Millionen USD von US-amerikanischen Inlandsbehörden und internationalen Kunden aus den Bereichen Militär, Strafverfolgung, kritische Infrastruktur und Wildtieranwendungen. Das Unternehmen nannte höhere globale Verteidigungs- und Heimatschutzbudgets als die primären Nachfragetreiber und erwartet, dass dieser Schwung bis 2027 anhält.
- August 2026: ICE vergab an Compliant Technologies LLC einen nicht wettbewerbsfähigen Vertrag über 16,70 Millionen USD für 6.000 G.L.O.V.E.-Geräte, finanziert aus der DHS-Mittelzuweisung des One Big Beautiful Bill, mit einer erforderlichen Lieferung bis Februar 2027. Der Vertrag positioniert die Handschuhe als Deeskalationsalternative bei Verhaftungen, Häftlingstransporten und Einrichtungsunruhen.
Berichtsumfang des nordamerikanischen Marktes für Aufstandsbekämpfungssysteme
Der nordamerikanische Markt für Aufstandsbekämpfungssysteme umfasst Ausrüstung und Lösungen, die von Strafverfolgungsbehörden, Spezialkräften, Grenzsicherheitseinheiten und verwandten Organisationen für öffentliche Sicherheit eingesetzt werden, um Menschenmengen zu kontrollieren, die öffentliche Ordnung aufrechtzuerhalten und auf zivile Unruhen zu reagieren.
Der nordamerikanische Markt für Aufstandsbekämpfungssysteme ist nach Produkttyp, Endnutzer, Technologie und Geografie segmentiert. Nach Produkttyp ist der Markt in persönliche Schutzausrüstung und Offensivausrüstung segmentiert. Nach Endnutzer ist der Markt in Strafverfolgung und Spezialkräfte segmentiert. Nach Technologie ist der Markt in chemische Kampfstoffe, elektronische und akustische Waffen, kinetische Aufprallwaffen und Sonstige segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den nordamerikanischen Markt für Aufstandsbekämpfungssysteme in drei Ländern der Region ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Personenschutzausrüstung |
| Ausrüstung zur Massenzerstreuung |
| Strafverfolgungsbehörden |
| Militär und Spezialkräfte |
| Vereinigte Staaten |
| Kanada |
| Produkttyp | Personenschutzausrüstung |
| Ausrüstung zur Massenzerstreuung | |
| Endnutzer | Strafverfolgungsbehörden |
| Militär und Spezialkräfte | |
| Land | Vereinigte Staaten |
| Kanada |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der nordamerikanische Markt für Aufstandsbekämpfungssysteme bis 2031 erreichen?
Der nordamerikanische Markt für Aufstandsbekämpfungssysteme soll bis 2031 4,83 Milliarden USD erreichen und ab 2026 mit einer CAGR von 4,64 % wachsen.
Welche Produktkategorie führt die Nachfrage in Nordamerika an?
Offensivausrüstung führte den Produkttyp-Umsatz mit einem Anteil von 59,63 % im Jahr 2025 an, gestützt durch Wiederholungsnachfrage nach Verbrauchs- und weniger tödlicher Ausrüstung.
Welcher Endnutzer wächst bis 2031 am schnellsten?
Spezialkräfte als Endnutzer sollen mit einer CAGR von 6,29 % bis 2031 das höchste Wachstum verzeichnen, da nicht-tödliche Fähigkeiten im Betrieb etablierter werden.
Warum wächst Kanada schneller als der regionale Durchschnitt?
Kanada soll mit einer CAGR von 5,78 % wachsen, unterstützt durch Diskussionen zur Beschaffungsreform und Ausrüstungserneuerungsbedarf innerhalb der RCMP.
Welche Faktoren könnten die Nachfrage nach bestimmten Aufstandsbekämpfungsprodukten einschränken?
Menschenrechtliche Überprüfung, rechtliche Beschränkungen, hohe Betriebskosten, Elektronikbeschaffungsregeln und Versorgungsengpässe bei Schutzmaterialien können die Übernahme in ausgewählten Kategorien verlangsamen.
Welche Unternehmen sind in der nordamerikanischen Aufstandsbekämpfungssysteme-Branche aktiv?
Axon Enterprise Inc., Byrna Technologies Inc., Genasys, Inc. und Combined Systems, Inc. sind einige der aktiven Unternehmen, die durch integrierte Plattformen, Produktpalettenerweiterung, akustische Systeme und weniger tödliche Geräte tätig sind.