
Taille et part du marché des systèmes de contrôle des émeutes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
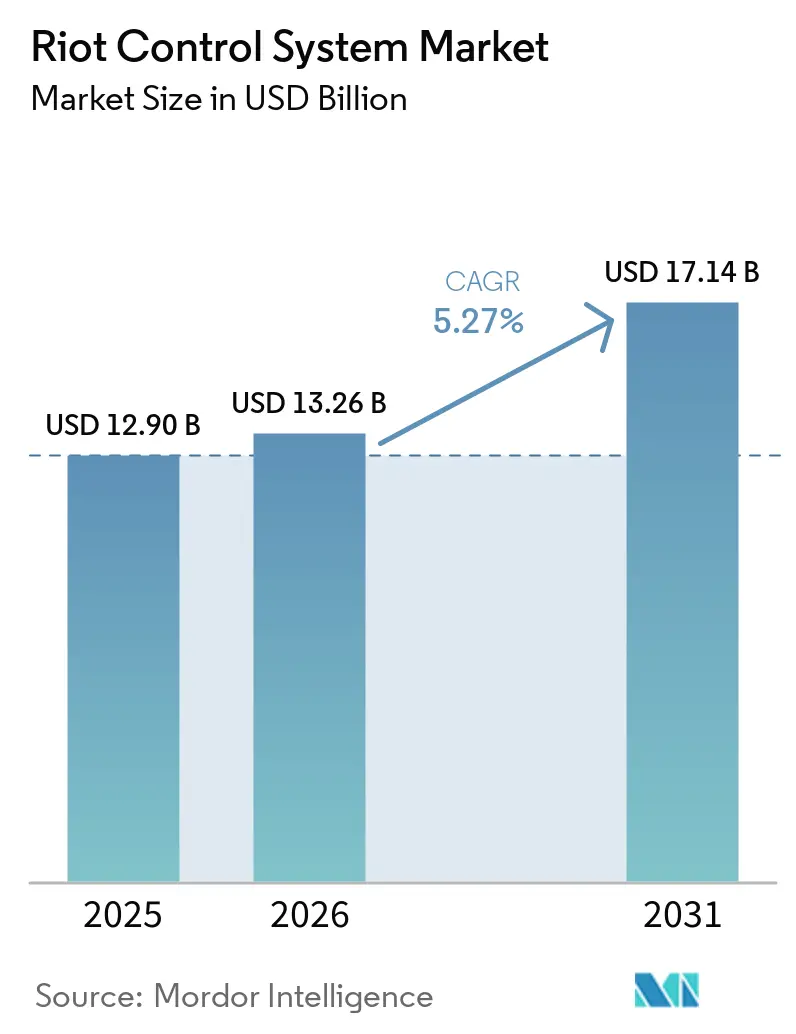
| Taille du Marché (2026) | 13.26 Milliards de dollars |
| Taille du Marché (2031) | 17.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de contrôle des émeutes par Mordor Intelligence
La taille du marché des systèmes de contrôle des émeutes était évaluée à 12,90 milliards USD en 2025, et devrait croître de 13,26 milliards USD en 2026 pour atteindre 17,14 milliards USD d'ici 2031, à un CAGR de 5,27 % durant la période de prévision (2026-2031). Les troubles civils, les grands rassemblements publics et les besoins persistants en matière de sécurité aux frontières stimulent la demande auprès des forces de police, paramilitaires et spécialisées, où les acheteurs doivent maintenir une disponibilité opérationnelle pour faire face à une gamme d'incidents. Les agences du marché des systèmes de contrôle des émeutes accordent une plus grande importance aux systèmes capables d'enregistrer les décisions, les communications et les déploiements lors d'un incident, notamment lorsque des examens ultérieurs nécessitent des preuves claires. Cela favorise les fournisseurs qui associent des équipements à létalité réduite à des outils de surveillance, de commandement et de gestion des preuves. Les achats sur ce marché vont également au-delà des simples acquisitions de matériel, car les agences doivent aligner les lanceurs, les munitions, les équipements de protection, la formation, la documentation, les arrangements de maintenance et les procédures opérationnelles établies. Les examens relatifs aux droits de l'homme, les contrôles à l'exportation et les contraintes sur les composants peuvent ralentir les livraisons, mais ils orientent également les dépenses vers des systèmes documentés et interopérables.
Principaux enseignements du rapport
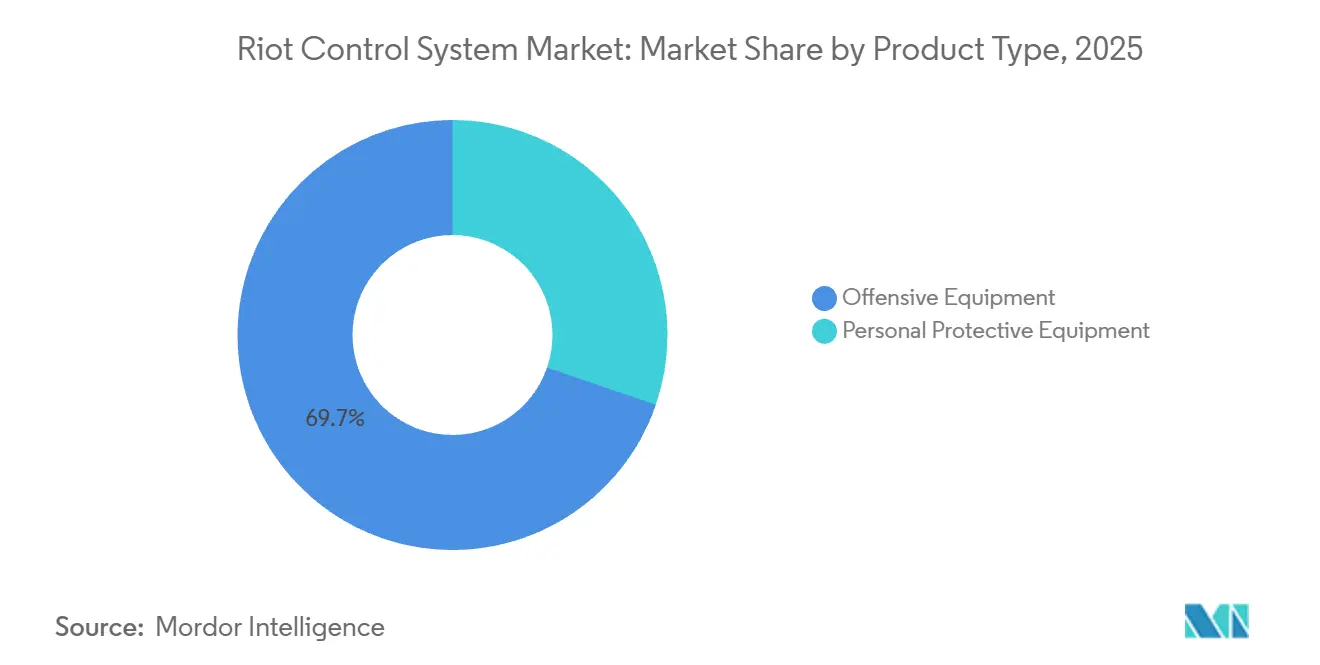
- Par type de produit, les équipements offensifs représentaient 69,74 % de la part du marché des systèmes de contrôle des émeutes en 2025, tandis que les équipements de protection individuelle devraient croître à un CAGR de 6,67 % jusqu'en 2031.
- Par utilisateur final, les forces de l'ordre représentaient 63,87 % de la part du marché des systèmes de contrôle des émeutes en 2025, tandis que les forces spéciales devraient croître à un CAGR de 6,15 % jusqu'en 2031.
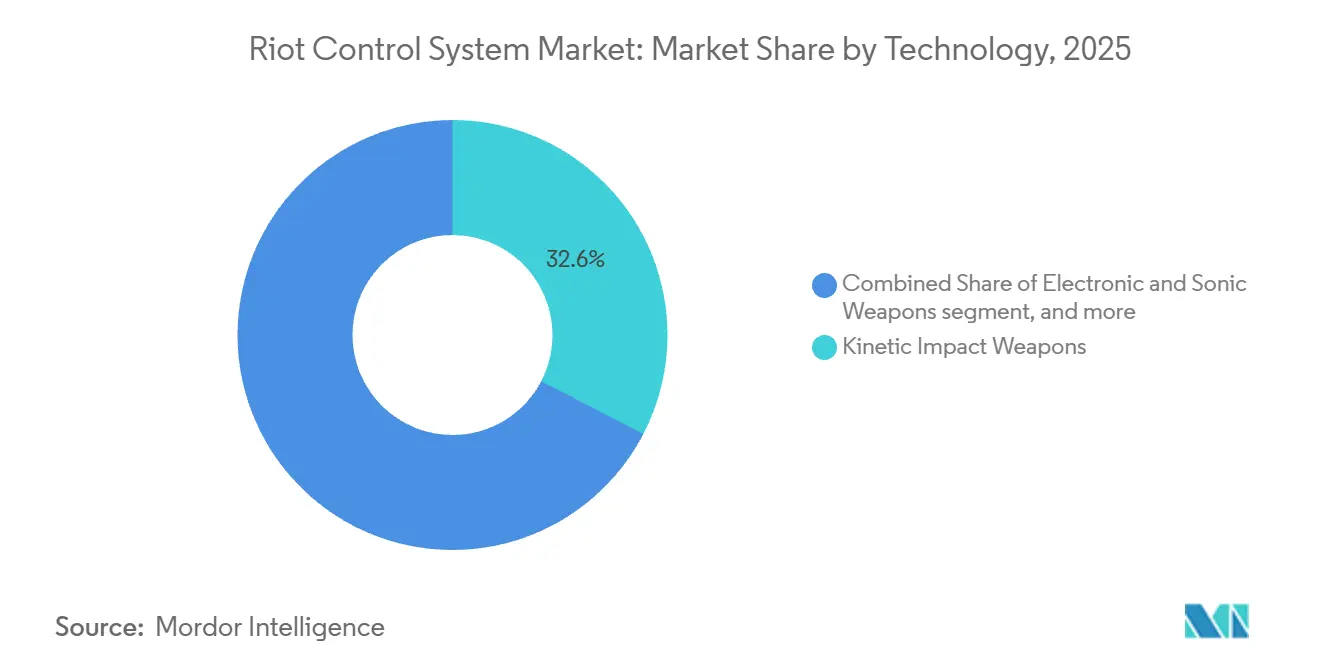
- Par technologie, les armes à impact cinétique représentaient 32,62 % des revenus en 2025, tandis que les armes électroniques et soniques devraient croître à un CAGR de 6,52 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 29,01 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,09 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes de contrôle des émeutes
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Troubles civils, manifestations et grands rassemblements publics | +1.50% | Mondial | Court terme (≤ 2 ans) |
| Modernisation des forces de l'ordre et de maintien de l'ordre public | +1.20% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Achats en matière de sécurité aux frontières et de sécurité urbaine en Asie-Pacifique | +0.80% | Asie-Pacifique (cœur), avec répercussions au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Mandats de désescalade et exigences de responsabilisation | +0.70% | Amérique du Nord et Union européenne | Long terme (≥ 4 ans) |
| Plateformes intégrées de gestion des preuves, de surveillance et de commandement | +0.50% | Mondial | Moyen terme (2-4 ans) |
| Compatibilité des munitions à létalité réduite avec les lanceurs installés | +0.30% | Amérique du Nord, Union européenne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Troubles civils, manifestations et grands rassemblements publics
La fréquence et l'intensité des manifestations incitent les forces de l'ordre du marché des systèmes de contrôle des émeutes à revoir plus souvent leur préparation à la gestion des foules, notamment leurs stocks de munitions, d'équipements de protection et d'outils de communication. L'ACLED a recensé plus de 173 900 manifestations et émeutes dans le monde entre mi-novembre 2024 et mi-novembre 2025, ce qui représente une augmentation d'environ 5 % en glissement annuel. L'organisation a également signalé des mobilisations massives menées par la génération Z dans plus de 70 pays au cours de cette période. Aux États-Unis, Princeton Bridging Divides a recensé près de 20 000 manifestations en 2025 et a constaté que des armes à létalité réduite avaient été utilisées lors de 22 % des manifestations avec engagement policier enregistré. La même source a décrit ce taux de déploiement comme étant presque 4 fois supérieur au niveau de 2024. Le marché bénéficie donc de la capacité des fournisseurs à répondre aux commandes urgentes tout en soutenant les plateformes de lanceurs installées.
Modernisation des forces de l'ordre et de maintien de l'ordre public
Les programmes de modernisation créent une demande sur le marché qui se poursuit au-delà de la réponse à un événement public individuel, car les agences publiques planifient généralement leurs achats en fonction des calendriers de remplacement et de la formation standardisée. La douane et la protection des frontières américaines (US Customs and Border Protection) a attribué en avril 2026 un contrat de munitions spéciales à létalité réduite d'une valeur pouvant atteindre 50 millions USD. Le contrat couvrait 123 types de produits répartis en 10 catégories, illustrant l'étendue des équipements que les agences acquièrent conjointement. De telles exigences associent généralement la standardisation des équipements à la formation des opérateurs, à la continuité de l'approvisionnement et à la planification du remplacement à l'échelle du parc. Les fournisseurs disposant de cadres établis peuvent en bénéficier après qu'une agence a sélectionné une plateforme matérielle. Le secteur des systèmes de contrôle des émeutes bénéficie également lorsque les agences remplacent les munitions compatibles en même temps que le matériel associé.
Achats en matière de sécurité aux frontières et de sécurité urbaine en Asie-Pacifique
Les achats en Asie-Pacifique soutiennent le marché des systèmes de contrôle des émeutes grâce à la modernisation paramilitaire, aux besoins de sécurité urbaine et aux opérations frontalières, qui nécessitent des produits différents pour les forces de police locales et les unités spécialisées. Les agences d'ordre public au niveau des États peuvent prendre des décisions d'achat pertinentes pour le paysage de marché plus large, notamment lorsqu'elles doivent renouveler leurs flottes de véhicules, leurs équipements de communication et leurs produits de protection. La Chine maintient également une capacité de production nationale qui soutient un écosystème technologique de sécurité publique distinct. Les agences régionales évaluent de plus en plus les équipements d'hélage acoustique et de surveillance pour les applications de garde-côtes, de marine, de police et de sécurité aux frontières. Cela crée des opportunités pour les fournisseurs capables de satisfaire aux exigences de qualification nationales et d'opérer via des partenariats de production ou de distribution locaux.
Mandats de désescalade et exigences de responsabilisation
Les règles de désescalade accroissent l'importance des équipements du marché des systèmes de contrôle des émeutes qui favorisent un recours à la force proportionné et documenté, tout en fournissant aux superviseurs les informations nécessaires pour examiner les événements après le déploiement. Une analyse juridique de Stanford portant sur les politiques des 100 plus grandes villes américaines a révélé qu'en 2025, 79 % des services exigeaient des techniques de désescalade avant le recours à la force. L'analyse a révélé que 28 % restreignaient l'utilisation des agents chimiques aux situations impliquant une menace imminente de violence collective. Ces politiques favorisent la communication acoustique, l'intégration de caméras corporelles, les lanceurs de précision et d'autres systèmes qui préservent un enregistrement de déploiement vérifiable. Elles augmentent également la valeur des logiciels qui relient la surveillance, les décisions de commandement et les preuves post-incident. Le marché pourrait donc connaître une demande plus forte pour des outils intégrés, même lorsque des restrictions s'appliquent à certaines munitions.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition aux droits de l'homme, à la responsabilité et au recours à la force | -0.80% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Restrictions chimiques, environnementales et liées au contrôle des exportations | -0.50% | UE, Mondial | Long terme (≥ 4 ans) |
| Efficacité variable et exigences de recertification | -0.40% | Amérique du Nord, Union européenne | Moyen terme (2-4 ans) |
| Fragmentation des achats et coûts d'interopérabilité | -0.30% | Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exposition aux droits de l'homme, à la responsabilité et au recours à la force
Le risque de responsabilité et l'examen des droits de l'homme peuvent prolonger le délai nécessaire à l'examen des achats de systèmes de contrôle des émeutes, notamment lorsque les agences ont besoin d'un avis juridique avant d'approuver un nouveau produit ou une nouvelle méthode opérationnelle. CIVICUS a documenté un recours excessif à la force contre des manifestants dans au moins 67 pays en 2025. Cet examen peut restreindre les produits approuvés par les agences, même lorsque les financements restent disponibles. Le Programme de données sur les conflits d'Uppsala a recensé 244 600 décès dus à des violences organisées en 2025, contre 187 000 en 2024. Dans ce contexte, les incidents liés au recours à la force font l'objet d'une attention immédiate du public, des instances juridiques et des décideurs politiques. Le marché évolue donc vers des systèmes à plus haute valeur ajoutée qui documentent mieux l'utilisation des équipements, même lorsque la croissance en volume est limitée.
Restrictions chimiques, environnementales et liées au contrôle des exportations
Les agents chimiques de contrôle des émeutes du marché des systèmes de contrôle des émeutes font face à des restrictions croisées à l'exportation, environnementales et d'utilisation qui peuvent modifier la sélection des produits, les responsabilités des distributeurs et les délais de livraison. Le règlement UE 2019/125 contrôle les exportations de biens susceptibles d'être utilisés à des fins de torture ou de traitement cruel, y compris les agents de contrôle des émeutes. Les documents sources indiquent que les certifications individuelles d'utilisateur final peuvent allonger les délais d'exportation de 6 à 18 mois. Aux États-Unis, l'ECCN 1C607 est soumis aux exigences de la Convention sur les armes chimiques dans le cadre des réglementations sur l'administration des exportations. Le gouvernement britannique a signalé que 11 organisations détenaient des licences individuelles de production ou de possession au titre de l'Annexe 1 en 2025. Les fournisseurs capables de gérer la conformité et de proposer des alternatives à plus faible persistance sont mieux placés pour servir les clients réglementés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les équipements offensifs génèrent les revenus, les équipements de protection individuelle restent fondamentaux
Les équipements offensifs ont capturé 69,74 % de la part de marché des systèmes de contrôle des émeutes en 2025, leur conférant la position dominante au sein de cette catégorie. Cette position reflète les stocks de longue date de lanceurs, de munitions chimiques, de projectiles cinétiques et de systèmes à énergie dirigée. Les munitions constituent un article fréquemment réapprovisionné au sein de cette catégorie. Cette exigence récurrente peut atténuer le calendrier irrégulier des commandes de matériel. Le contrat des Douanes et de la Protection des Frontières d'avril 2026 portait sur des munitions pyrotechniques à livraison manuelle, des munitions à impact et d'autres produits moins létaux.
Les équipements de protection individuelle, notamment les gilets, casques, masques à gaz et boucliers, devraient croître à un CAGR de 6,67 % jusqu'en 2031. Ils demeurent ainsi un complément essentiel au marché des systèmes de contrôle des émeutes, même lorsque les agences accordent la priorité aux équipements de gestion des foules. Ils représentent la part de produits restante et peuvent être exigés par les règles de sécurité et de conformité. Safariland a fourni ses casques balistiques AMP-1X à l'unité SWAT de la police de Philadelphie en janvier 2025. Les casques étaient certifiés conformément au Protocole de Casque Balistique FBI-DEA 2024 V.2 et étaient 20 % plus légers que le modèle AMP-1TP précédent. Les agences qui mettent à jour leurs lanceurs peuvent également mettre à jour les équipements de protection des agents qui les utilisent.

Par utilisateur final : les forces de l'ordre ancrent les dépenses, les forces spéciales élargissent leur périmètre
Les forces de l'ordre représentaient 63,87 % des revenus en 2025, faisant d'elles le principal segment d'utilisateurs finaux du marché des systèmes de contrôle des émeutes. Leur demande est soutenue par des accords municipaux, étatiques et nationaux qui combinent souvent équipements et formation certifiée. Ces accords couvrent généralement les besoins de réapprovisionnement et de remplacement pluriannuels. Les unités de forces spéciales devraient croître à un CAGR de 6,15 % de 2026 à 2031. Leurs cas d'utilisation comprennent la sécurité aux frontières, la contre-insurrection et les opérations de libération d'otages, où les options à létalité réduite peuvent compléter la force létale.
La distinction entre les achats des forces de l'ordre et ceux des forces spéciales devient moins nette. Sourcewell a émis une demande de propositions en juillet 2026 portant sur des armes à énergie dirigée, des équipements à létalité réduite et des accessoires connexes.[1] Son périmètre couvrait les forces de l'ordre, la sécurité intérieure et les établissements pénitentiaires. Les achats coopératifs donnent aux petites agences accès à des accords négociés à grande échelle. Les établissements pénitentiaires nécessitent également des produits adaptés aux espaces confinés, aux distances d'engagement plus courtes et à une exposition secondaire réduite.
Par technologie : les armes à impact cinétique dominent, l'électronique redéfinit la frontière des achats
Les armes à impact cinétique constituent la base technologique la plus large dans les inventaires des agences et restent importantes pour le marché des systèmes de contrôle des émeutes, car les agents connaissent déjà leurs procédures opérationnelles et leurs besoins en approvisionnement. Les systèmes de lanceurs et de projectiles comprennent les lanceurs de 40 mm, les fusils à balles en caoutchouc et les fusils à cartouches de sacs de sable. Leur utilisation continue reflète des procédures opérationnelles familières et des exigences de spécifications équivalentes. Les agents chimiques restent une part importante des dépenses technologiques. Cependant, cette catégorie est la plus exposée aux contraintes réglementaires et aux contrôles à l'exportation.
Les armes électroniques et soniques devraient se développer à un CAGR de 6,52 % de 2026 à 2031, soit le taux le plus rapide parmi les catégories technologiques. Les dispositifs acoustiques longue portée, les armes à énergie dirigée et les systèmes électroniques montés sur drones soutiennent la taille du marché des armes électroniques et soniques. Genasys a reçu une commande LRAD de 9 millions USD de l'armée américaine pour le programme CROWS en septembre 2025. Genasys a également annoncé des commandes de 1,40 million USD en provenance d'Australie, du Japon, de Thaïlande, du Vietnam, de Papouasie-Nouvelle-Guinée, de Lituanie et de Lettonie en août 2026. Les produits à énergie dirigée restent à un stade précoce de commercialisation, mais continuent d'attirer l'intérêt en matière de recherche et développement de la part des fournisseurs de défense.
Analyse géographique
Segment des forces de l'ordre sur le marché des équipements de maintien de l'ordre
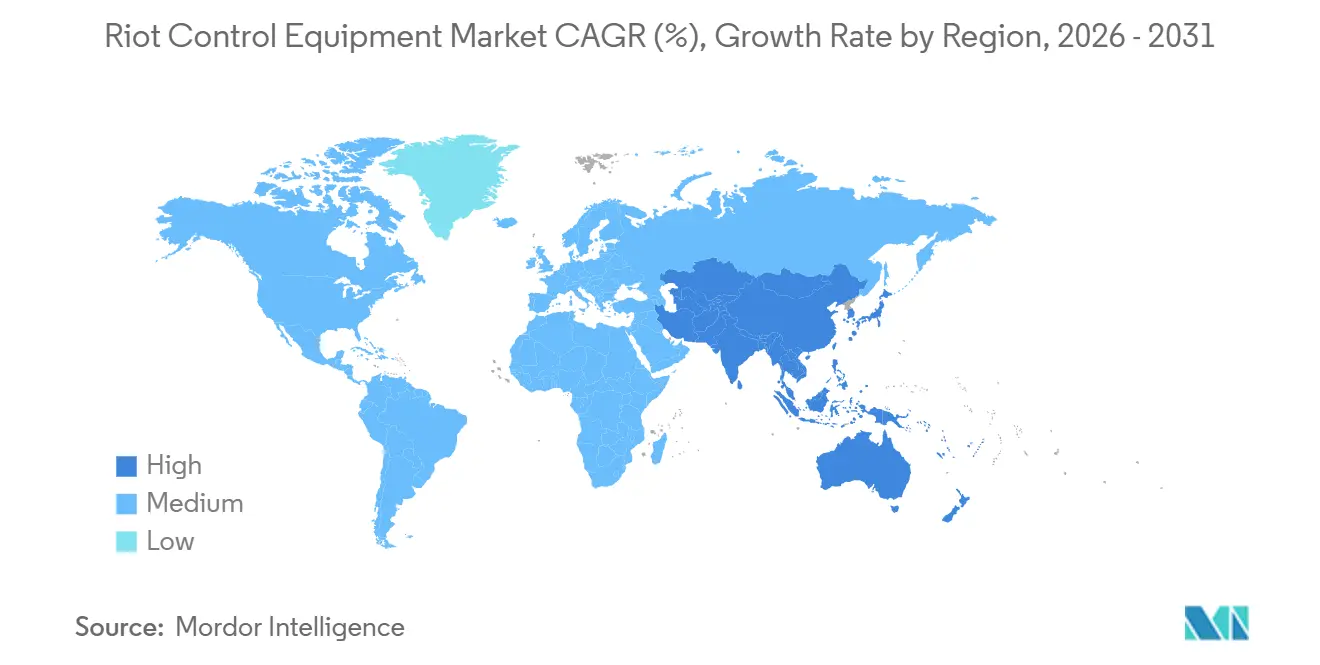
L'Amérique du Nord représentait 29,01 % des revenus en 2025, la plaçant au centre du marché des systèmes de contrôle des émeutes. La région regroupe les principaux producteurs de systèmes à létalité réduite ainsi que des acheteurs fédéraux, tatiques et municipaux. Les agences fédérales constituent une base stable d'achats cadres pour les équipements tactiques et de sécurité publique. La demande canadienne est davantage concentrée dans les besoins de maintien de l'ordre municipal et de réforme du recours à la force. Les agences de la région investissent également dans l'hélage acoustique et l'intégration de caméras corporelles. Cette profondeur d'achat soutient des contrats plus importants et plus complexes que dans de nombreux autres marchés nationaux.
L'Asie-Pacifique devrait croître à un CAGR de 6,09 % jusqu'en 2031 et devrait accroître sa contribution au marché des systèmes de contrôle des émeutes à mesure que les exigences en matière de sécurité publique et de frontières évoluent. La modernisation des forces de police, les opérations frontalières et les programmes d'achats nationaux soutiennent la région. L'Inde dispose d'une large base policière, et les agences au niveau des États peuvent influencer les cycles de remplacement. La Chine dispose d'une capacité de production nationale qui réduit sa dépendance aux fournisseurs occidentaux. Genasys a reçu une commande de 2 millions USD de la marine de la République de Singapour en février 2026 pour des systèmes LRAD 950NXT sur des véhicules de surface sans équipage.[2] La commande illustre l'utilisation des systèmes acoustiques dans les applications navales et de sécurité aux frontières.
L'Europe reste un producteur et acheteur majeur de systèmes spécialisés de maintien de l'ordre public sur le marché des systèmes de contrôle des émeutes, bien que les exigences de conformité affectent à la fois les approbations de produits et les processus d'exportation. La conformité réglementaire limite la croissance en Europe occidentale, tandis que les préoccupations liées aux troubles civils soutiennent les achats en cours. Le marché présente une demande en Allemagne, en France, au Royaume-Uni, en Italie et en Russie. Le règlement UE 2019/125 affecte l'exportation d'agents de contrôle des émeutes et peut allonger les processus de vente transfrontaliers. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones plus petites mais en croissance. Leur demande est liée à la sécurité événementielle, à la protection des frontières, à la sécurité intérieure, aux véhicules à canon à eau et aux systèmes d'avertissement acoustique.
Paysage concurrentiel
Marché des équipements de maintien de l'ordre en Amérique du Nord
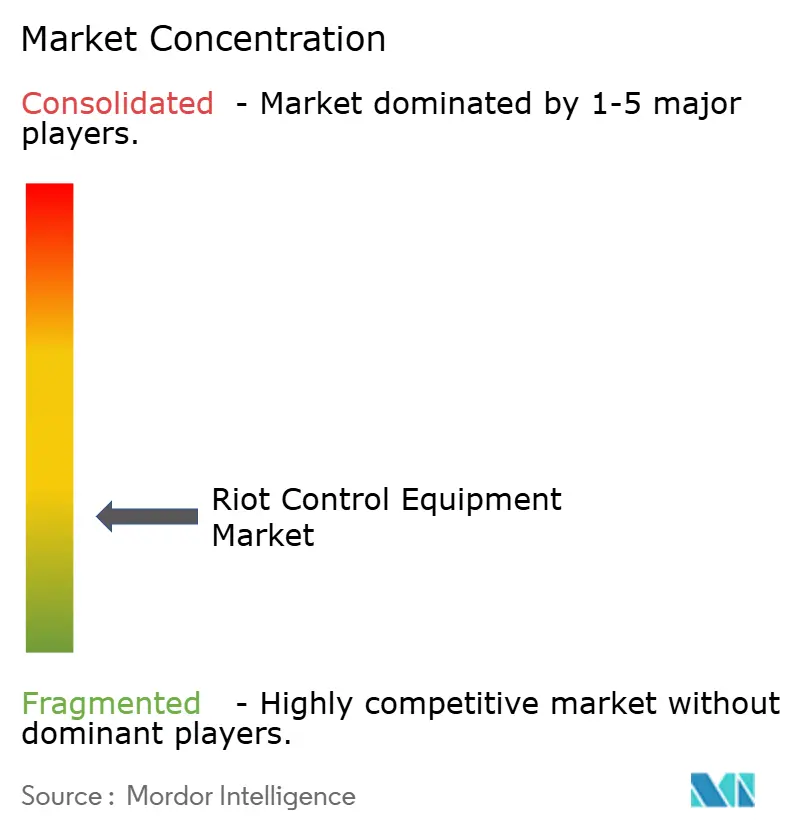
Le marché des systèmes de contrôle des émeutes est modérément fragmenté entre les différentes catégories d'équipements, car sa gamme de produits comprend des munitions, des équipements de protection, des systèmes acoustiques, des produits de communication et des véhicules blindés. Il est plus consolidé parmi les fournisseurs qui combinent matériel, logiciel et capacités de gestion des preuves. Axon et Safariland maintiennent des positions dans le segment premium américain grâce à des plateformes connectées et à des relations établies avec les agences. L'écosystème de produits d'Axon comprend des armes à énergie dirigée, des caméras corporelles et des outils de gestion des preuves. Safariland a lancé SafariMesh, un système de communication maillée décentralisé pour les opérations tactiques, en janvier 2026.[3] Ces offres peuvent renforcer la fidélisation des clients lorsque les agences recherchent des capacités intégrées de déploiement et de communication.
Genasys étend sa position internationale sur le marché des systèmes de contrôle des émeutes grâce aux systèmes LRAD destinés aux utilisateurs militaires, de sécurité publique et d'infrastructures critiques, où la communication longue portée soutient une gamme de contextes opérationnels. En septembre 2026, Genasys a annoncé une commande complémentaire de 1,30 million USD pour des kits LRAD mobiles de la Garde nationale américaine. La société a indiqué que les commandes de la Garde nationale avaient atteint un total cumulé de 8,50 millions USD. Elle a également reçu une commande complémentaire de 2,40 millions USD pour la protection des infrastructures critiques en août 2026. Ces commandes montrent comment les systèmes acoustiques sont utilisés au-delà des déploiements conventionnels de contrôle des foules.
Les fournisseurs de niveau intermédiaire se font concurrence sur le marché des systèmes de contrôle des émeutes en proposant des lanceurs spécialisés, des véhicules blindés et des capacités de livraison régionales pour répondre aux préférences locales et aux délais d'achat plus courts. Byrna a accepté en juillet 2026 d'acquérir les actifs de HERO Defense Systems. La transaction a ajouté des lanceurs d'irritants compacts remplis de PAVA et des dispositifs à gel poivré au portefeuille de Byrna. Katmerciler et STREIT se font concurrence pour les véhicules blindés de contrôle des émeutes, où les préférences d'achat peuvent favoriser les fournisseurs régionaux. Combined Systems reste un fournisseur établi de munitions à létalité réduite pour les clients militaires et des forces de l'ordre américains. Le secteur des systèmes de contrôle des émeutes reste difficile d'accès pour les nouveaux entrants, car les agences valorisent les équipements éprouvés, le soutien à la formation et la continuité de l'approvisionnement.
Leaders du secteur des systèmes de contrôle des émeutes
-
Axon Enterprise, Inc.
-
Safariland, LLC
-
EDGE Group PJSC
-
FN HERSTAL (FN Browning Group)
-
Combined Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Périmètre du rapport mondial sur le marché des systèmes de contrôle des émeutes
Principales entreprises du marché des équipements de maintien de l'ordre
Le marché des équipements de maintien de l'ordre compte des acteurs établis comme PACEM Defense, Safariland LLC et Condor Non-lethal Technologies qui mènent le paysage concurrentiel. Les entreprises se concentrent de plus en plus sur le développement de matériaux avancés et de conceptions innovantes pour créer des équipements antiémeutes plus légers mais plus durables, améliorant à la fois la sécurité des agents et l'efficacité opérationnelle. Les partenariats stratégiques avec les agences de forces de l'ordre et les organisations militaires sont devenus cruciaux pour l'expansion du marché, tandis que les investissements en recherche et développement continuent de stimuler l'évolution des produits. Les fabricants élargissent leur présence géographique grâce à des réseaux de distributeurs et des canaux de vente directe, notamment sur les marchés émergents. Le secteur a été le témoin d'un glissement vers des solutions intégrées qui combinent les équipements traditionnels de maintien de l'ordre avec les technologies modernes, reflétant l'évolution de la nature des scénarios de contrôle des foules et des exigences opérationnelles.
La structure du marché révèle une dynamique concurrentielle mixte
Le marché antiémeutes présente une structure modérément consolidée avec un mélange de conglomérats mondiaux et de fabricants spécialisés. Les grands contractants de défense et les fabricants d'équipements de sécurité maintiennent une présence significative sur le marché grâce à leurs relations établies avec les agences gouvernementales et leurs portefeuilles de produits complets. Les acteurs régionaux se sont taillé de solides niches dans des catégories de produits spécifiques ou des marchés géographiques, en tirant parti de leur compréhension des exigences et réglementations locales. Le marché a été le témoin d'activités sélectives de fusions et acquisitions, principalement visant à élargir les gammes de produits et la portée géographique, bien que de nombreux fabricants spécialisés maintiennent leur indépendance en raison de leur expertise technique et de leurs relations établies avec les clients.
Les dynamiques concurrentielles sont caractérisées par un équilibre entre les multinationales offrant des solutions complètes de maintien de l'ordre et les entreprises spécialisées se concentrant sur des catégories de produits spécifiques telles que les munitions à létalité réduite ou les équipements de protection. Les barrières à l'entrée sur le marché restent substantielles en raison des certifications de qualité strictes, des normes de sécurité et de la nécessité de relations établies avec les agences de forces de l'ordre. Alors que certains segments présentent des tendances oligopolistiques, d'autres restent relativement fragmentés avec de multiples acteurs régionaux concurrençant efficacement grâce à des capacités de spécialisation et de personnalisation.
L'innovation et la conformité favorisent le succès futur
Le succès sur le marché des équipements de maintien de l'ordre dépend de plus en plus de l'équilibre entre l'innovation, la conformité réglementaire et la responsabilité sociale. Les entreprises en place doivent se concentrer sur le développement de produits de nouvelle génération qui offrent une efficacité améliorée tout en minimisant le risque de blessures graves, répondant aux préoccupations croissantes des organisations de défense des droits de l'homme et à l'examen du public. Les leaders du marché investissent dans la recherche sur les matériaux avancés et les technologies intelligentes tout en maintenant de solides relations avec les agences de forces de l'ordre grâce à des programmes de formation et de support après-vente. La capacité à adapter les produits aux exigences régionales spécifiques tout en maintenant des normes de qualité mondiales est devenue un différenciateur crucial.
Les nouveaux entrants et les entreprises challengers peuvent gagner des parts de marché en se concentrant sur des segments de marché insuffisamment desservis ou en développant des solutions innovantes qui répondent à des défis opérationnels spécifiques. L'accent croissant mis sur les alternatives à létalité réduite et la demande croissante de solutions intégrées de contrôle des foules présentent des opportunités pour les acteurs spécialisés. Les facteurs de succès comprennent la construction de solides réseaux de distribution, l'obtention des certifications nécessaires et le développement de produits qui complètent les équipements et procédures existants des forces de l'ordre. Les entreprises doivent également naviguer dans des environnements réglementaires complexes et maintenir la transparence dans leurs opérations pour instaurer la confiance tant auprès des utilisateurs finaux que du public.
Développements récents du secteur
- Février 2024 : La police d'Haryana est devenue la première force de police indienne à utiliser des drones à gaz lacrymogène. Ces drones, fabriqués par le Service d'imagerie et d'information par drone d'Haryana, ont été déterminants pour disperser les agriculteurs en grève à la barrière de Shambhu à la frontière Pendjab-Haryana.
- Janvier 2024 : Wrap Technologies, dont le siège est en Arizona, a dévoilé son produit BolaWrap, soulignant sa conception non létale. Ressemblant à un taser, cet appareil utilise un cordon Kevlar pour immobiliser et restreindre temporairement les mouvements d'un individu.
Périmètre du rapport mondial sur le marché des systèmes de contrôle des émeutes
Le marché des systèmes de contrôle des émeutes englobe les équipements et solutions utilisés par les forces de l'ordre, les forces spéciales, les unités de sécurité aux frontières et les organisations de sécurité publique connexes pour gérer les foules, maintenir l'ordre public et répondre aux situations de troubles civils.
Le marché des systèmes de contrôle des émeutes est segmenté par type de produit, utilisateur final, technologie et géographie. Par type de produit, le marché est segmenté en équipements de protection individuelle et équipements offensifs. Par utilisateur final, le marché est segmenté en forces de l'ordre et forces spéciales. Par technologie, le marché est segmenté en agents chimiques, armes électroniques et soniques, armes à impact cinétique et autres. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes de contrôle des émeutes dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
| Équipements de protection individuelle | Gilets | |
| Casques | ||
| Masques à gaz | ||
| Boucliers | ||
| Équipements offensifs | Déni de zone | Anti-véhicule |
| Anti-personnel | ||
| Munitions | Balles en caoutchouc | |
| Balles à la cire | ||
| Balles en plastique | ||
| Projectiles sac de sable | ||
| Grenade éponge | ||
| Explosifs | Grenades à effet de souffle | |
| Grenades paralysantes | ||
| Gaz et sprays | Canons à eau | |
| Armes à base d'odeurs | ||
| Gaz lacrymogène | ||
| Spray au poivre | ||
| Armes à énergie dirigée | ||
| Armes électrochoc | ||
| Autres équipements offensifs | ||
| Forces de l'ordre |
| Forces spéciales |
| Amérique du Nord | États-Unis |
| Canada | |
| Europe | Royaume-Uni |
| France | |
| Allemagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique latine | Brésil |
| Reste de l'Amérique latine | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Israël | |
| Reste du Moyen-Orient et Afrique |
| Par type de produit | Équipements de protection individuelle | Gilets | |
| Casques | |||
| Masques à gaz | |||
| Boucliers | |||
| Équipements offensifs | Déni de zone | Anti-véhicule | |
| Anti-personnel | |||
| Munitions | Balles en caoutchouc | ||
| Balles à la cire | |||
| Balles en plastique | |||
| Projectiles sac de sable | |||
| Grenade éponge | |||
| Explosifs | Grenades à effet de souffle | ||
| Grenades paralysantes | |||
| Gaz et sprays | Canons à eau | ||
| Armes à base d'odeurs | |||
| Gaz lacrymogène | |||
| Spray au poivre | |||
| Armes à énergie dirigée | |||
| Armes électrochoc | |||
| Autres équipements offensifs | |||
| Par utilisateur final | Forces de l'ordre | ||
| Forces spéciales | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Amérique latine | Brésil | ||
| Reste de l'Amérique latine | |||
| Moyen-Orient et Afrique | Arabie Saoudite | ||
| Émirats arabes unis | |||
| Israël | |||
| Reste du Moyen-Orient et Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des systèmes de contrôle des émeutes d'ici 2031 ?
Le marché des systèmes de contrôle des émeutes devrait atteindre 17,14 milliards USD d'ici 2031, après avoir été évalué à 13,26 milliards USD en 2026 et croître à un CAGR de 5,27 % à partir de 2026.
Quelle catégorie de produits domine les dépenses en systèmes de contrôle des émeutes ?
Les équipements offensifs représentaient 69,74 % des revenus en 2025. Leur position reflète la demande récurrente de réapprovisionnement en munitions et en produits liés aux lanceurs, ainsi que les stocks d'agences de systèmes cinétiques et chimiques.
Quel utilisateur final connaît la croissance la plus rapide jusqu'en 2031 ?
Les unités de forces spéciales devraient croître à un CAGR de 6,15 % jusqu'en 2031. La sécurité aux frontières, la contre-insurrection et les opérations spécialisées élargissent l'utilisation des capacités à létalité réduite dans ce groupe d'utilisateurs finaux.
Quelle technologie connaît la croissance la plus rapide dans les systèmes de contrôle des émeutes ?
Les armes électroniques et soniques devraient croître à un CAGR de 6,52 % jusqu'en 2031. Les dispositifs acoustiques longue portée, les armes à énergie dirigée et les systèmes électroniques montés sur drones soutiennent cette catégorie technologique.
Quelle région détient la plus grande part de la demande en systèmes de contrôle des émeutes ?
L'Amérique du Nord représentait 29,01 % de la demande en 2025. Les canaux d'achat fédéraux, étatiques et municipaux, ainsi qu'une large base de fournisseurs de systèmes à létalité réduite, soutiennent sa position régionale dominante.
Quels facteurs peuvent limiter l'adoption des équipements de contrôle des émeutes ?
L'examen des droits de l'homme, l'exposition à la responsabilité, les contrôles des agents chimiques et les restrictions à l'exportation peuvent allonger les délais d'approbation et de livraison. Les agences peuvent alors préférer des systèmes offrant une meilleure documentation, une compatibilité des produits et un soutien à la conformité.